LuxeAnalyst

vip
Âge 0.7Année
Pic de niveau 0
Étudiant, amateur de crypto
L’économie des États-Unis en 2026 présente une résilience de façade masquant des tensions structurelles plus profondes. Plusieurs prévisions institutionnelles convergent vers une croissance comprise entre 2 % et 2,4 %, mais l’inflation reste supérieure à l’objectif de la Réserve fédérale, tandis que la banque centrale demeure prise entre des risques concurrents.
Selon les projections du FMI, la croissance des États-Unis devrait atteindre 2,3 % en 2026 et 2,2 % en 2027, soutenue par la politique budgétaire, des conditions financières accommodantes et la poursuite des investissements des entrepr
WhyFay
L’économie américaine en 2026 présente une apparence de résilience superficielle qui masque des tensions structurelles plus profondes. Plusieurs prévisions institutionnelles convergent vers une croissance comprise entre 2 % et 2,4 %, mais l’inflation reste supérieure à l’objectif de la Réserve fédérale, tandis que la banque centrale demeure prise entre des risques concurrents.
Selon les projections du FMI, la croissance américaine devrait atteindre 2,3 % en 2026 et 2,2 % en 2027, soutenue par la politique budgétaire, des conditions financières accommodantes et la poursuite des investissements des entreprises liés aux technologies. Guggenheim prévoit également une croissance du PIB réel d’environ 2 % pour ces deux années, portée par les dépenses d’investissement dans l’intelligence artificielle. Goldman Sachs a récemment abaissé de 25 % à 15 % sa probabilité de récession sur 12 mois, citant la résilience du marché du travail et la réduction du risque géopolitique à la suite du cessez-le-feu entre les États-Unis et l’Iran.
La situation de l’inflation est plus complexe. L’inflation sous-jacente PCE est restée élevée en 2026, les chiffres en glissement annuel devant terminer l’année au-dessus de 3 %. Les projections de juin de la Réserve fédérale ont révisé à la hausse ses prévisions d’inflation PCE pour 2026, de 2,7 % à 3,6 %, et d’inflation PCE sous-jacente, de 2,7 % à 3,3 %. Les effets des droits de douane ont reculé, mais de nouvelles impulsions inflationnistes sont apparues sous l’effet des retombées des dépenses d’investissement dans l’IA et de la répercussion des prix de l’énergie.
Cela a placé la Fed dans une phase d’attentisme. Le taux des fonds fédéraux est resté à 3,50 %-3,75 % depuis décembre 2025, et la plupart des économistes interrogés par Reuters ne prévoient aucune baisse jusqu’à la fin de 2026. Les projections de juin de la Fed ont relevé de 3,4 % à 3,8 % la prévision médiane du taux directeur pour la fin de 2026. Près de 85 % des économistes interrogés estimaient que le taux resterait stable jusqu’au troisième trimestre. Le président de la Fed, Kevin Warsh, fait face à un comité divisé, certains responsables étant favorables à des baisses tandis que d’autres s’inquiètent de la persistance de l’inflation.
La préoccupation sous-jacente tient à l’étroitesse des moteurs de la croissance américaine. Guggenheim souligne qu’avec une faible progression du revenu réel, l’expansion repose de plus en plus sur les investissements technologiques et la consommation tirée par la richesse. Toute perturbation de la thèse d’investissement dans l’IA pourrait constituer un risque baissier. Goldman Sachs attribue également sa révision plus optimiste de la croissance à la dynamique des investissements dans l’IA et aux gains de revenu réel résultant de la baisse des prix du gaz naturel.
À l’échelle mondiale, le FMI a abaissé sa prévision de croissance mondiale pour 2026 à 3,0 %, contre 3,1 % en avril, tout en maintenant inchangée sa prévision pour les États-Unis. La position des États-Unis en tant qu’exportateur net d’énergie a limité l’impact du conflit au Moyen-Orient sur leur économie par rapport à d’autres régions.
La trajectoire à venir dépendra de la modération de l’inflation conformément aux attentes de la Fed et de la poursuite du cycle d’investissement porté par l’IA, afin de compenser la faiblesse des fondamentaux de la consommation. Le débat entre les économistes qui prévoient des baisses et ceux qui anticipent des hausses reflète une véritable incertitude plutôt qu’un consensus, et l’approche attentiste de la Fed semble devoir persister jusqu’à ce qu’un ensemble de risques prenne clairement le dessus.
#AugustCoreCPIBeatsExpectations ##ShareWeekly

GS-3,91%
$GBPJPY $USDJPY $EURJPY
Le yen se réveille : comment le resserrement discret du Japon réécrit les règles de la finance mondiale
Bonjour. Si vous lisez ceci depuis une salle de marché à Londres, un bureau de hedge fund à New York ou un service de trésorerie à Singapour, le graphique qui devrait retenir votre attention cette semaine n’est ni celui du S&P 500 ni celui du prix du Brent. C’est celui du yen japonais. Après des années passées à des niveaux qui en avaient fait la monnaie de financement préférée du monde, le yen a amorcé un rallye qui oblige les investisseurs de toutes les class
SinCity
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
Le réveil du yen : comment le resserrement discret du Japon réécrit les règles de la finance mondiale
Bonjour. Si vous lisez ces lignes depuis une salle de marché à Londres, les bureaux d’un fonds spéculatif à New York ou le desk de trésorerie d’une banque à Singapour, le graphique qui devrait retenir toute votre attention cette semaine n’est ni celui du S&P 500 ni celui du prix du Brent. C’est celui du yen japonais. Après des années passées à des niveaux qui en ont fait la devise de financement préférée du monde, le yen a engagé un rallye qui contraint les investisseurs de toutes les classes d’actifs à revoir des hypothèses bien ancrées. La devise s’est renforcée cette semaine face au dollar jusqu’à son plus haut niveau depuis février, touchant 152,89 yens pour un dollar avant de se stabiliser près de 153,48, un mouvement qui a surpris même les acteurs chevronnés du marché. Derrière cette évolution se trouve une réalité simple mais profonde : la Banque du Japon n’est plus l’exception qu’elle était.
Pendant une grande partie de la dernière décennie, le Japon a occupé une position unique dans l’architecture financière mondiale. C’était l’économie qui refusait de se normaliser. Tandis que la Réserve fédérale, la Banque centrale européenne et la Banque d’Angleterre relevaient leurs taux pour lutter contre l’inflation post-pandémique, la BOJ maintenait son taux directeur à -0,1 %, perpétuant son engagement en faveur de conditions monétaires extrêmement accommodantes qui faisaient du yen la principale devise au monde à emprunter. Cette divergence a créé l’une des opérations les plus lucratives et persistantes de la finance moderne : le carry trade sur le yen. Les investisseurs empruntaient des yens à un coût proche de zéro, convertissaient les fonds en devises offrant des rendements plus élevés et empochaient la différence. Les emprunts transfrontaliers en yens, indicateur indirect du carry trade, ont atteint un record de 360 billions de yens, soit environ 2,35 billions de dollars, en mars, selon une analyse de Jefferies fondée sur les données de la Banque des règlements internationaux. Il s’agissait de la plus forte accumulation liée au carry trade en trois décennies, et elle est devenue un pilier fondamental de l’appétit mondial pour le risque.
Ce pilier est désormais sous tension. La BOJ a déjà relevé son taux directeur à 1,0 %, et les anticipations du marché penchent très largement pour une nouvelle hausse d’un quart de point à 1,25 % à l’issue de sa réunion de deux jours, le 18 septembre. D’après les données de Tokyo Tanshi, la probabilité de cette hausse s’élève à 97 %, contre seulement 52 % il y a un mois. Plus significatif encore, une enquête Bloomberg menée auprès de 52 économistes révèle qu’ils s’attendent tous à une décision en septembre, et que près de la moitié anticipent désormais une hausse des taux par la BOJ chaque trimestre, une accélération spectaculaire par rapport au rythme précédent d’une hausse tous les six mois. Les anticipations concernant le taux terminal se sont établies autour de 1,75 %, ce qui implique trois hausses supplémentaires après septembre. Il ne s’agit pas d’un ajustement marginal, mais d’un changement fondamental du coût de la principale devise de financement au monde.
Le rallye du yen entraîne déjà des conséquences visibles. « Le carry trade est vulnérable, car ce débouclage intervient avant même que la BOJ n’ait procédé à la hausse attendue », a déclaré Charu Chanana, stratégiste en chef des investissements chez Saxo, selon Reuters. « Certaines positions vendeuses sur le yen ont déjà été réduites, mais le positionnement reste important, si bien qu’un renforcement supplémentaire du yen peut transformer une réduction progressive de l’effet de levier en un débouclage beaucoup plus rapide et auto-entretenu. » Le yen s’est apprécié de près de 5 % depuis le début du mois de septembre face aux devises habituellement privilégiées dans le carry trade, notamment le peso mexicain et la livre turque. Selon Masahiko Loo de State Street, un débouclage supplémentaire pourrait pousser la paire dollar-yen vers le milieu des 140, compte tenu de l’importance des positions vendeuses encore ouvertes.
Les conséquences pour les marchés mondiaux ne sont ni hypothétiques ni lointaines. Lorsque les investisseurs empruntent des yens pour financer des positions sur des actifs offrant des rendements plus élevés, la hausse du yen rend ces emprunts plus coûteux à rembourser. Si l’appréciation est suffisamment forte, elle peut contraindre les fonds à effet de levier à vendre ces actifs pour couvrir leurs pertes, créant une boucle de rétroaction qui amplifie la volatilité sur les actions, les obligations et les devises. C’est précisément ce qui s’est produit en août 2024, lorsqu’une hausse des taux de la BOJ a provoqué des ondes de choc sur les marchés mondiaux pendant plusieurs jours. Les enjeux sont cette fois probablement plus élevés. Le carry trade a pris de l’ampleur, le positionnement est devenu plus encombré et le contexte géopolitique est plus fragile. Des cours du pétrole supérieurs à 100 dollars le baril, un conflit ouvert entre les États-Unis et l’Iran, ainsi qu’une trajectoire incertaine de l’inflation américaine accentuent tous le risque.
Il serait toutefois erroné de présenter cette situation uniquement comme le prélude à une crise. L’appréciation du yen reflète quelque chose de plus constructif : la normalisation progressive d’une économie qui a passé une génération dans le désert de la déflation et de la stagnation. L’inflation des prix à la consommation au Japon est restée supérieure à l’objectif de 2 % de la BOJ, évoluant entre 2,5 et 3 % dans les dernières données gouvernementales. La banque centrale a reconnu que son économie « s’est modérément redressée », tout en avertissant que les exportations seront affectées par la hausse des droits de douane découlant de la politique commerciale américaine. Le PIB réel a progressé à un rythme annualisé de 1,1 % au deuxième trimestre, d’avril à juin, enregistrant un troisième trimestre consécutif de croissance positive, même si la consommation privée et l’investissement en capital ont tous deux ralenti. Le Nikkei 225 a atteint des records, soutenu par la récente baisse des taux de la Fed et par le récit plus large de la reflation.
La dimension politique ajoute une nouvelle couche de complexité. Le Premier ministre Shigeru Ishiba va quitter ses fonctions, et le Parti libéral-démocrate au pouvoir organise une élection à sa direction, cinq candidats devant se présenter. La BOJ elle-même a cité l’incertitude politique intérieure comme facteur de risque. L’issue de cette élection interne façonnera la politique budgétaire dans les prochains mois et pourrait influencer le rythme du resserrement monétaire. Pendant ce temps, les États-Unis ont montré leur volonté d’intervenir sur les marchés des changes aux côtés du Japon, comme ils l’ont fait en juillet lorsque le yen a atteint son plus bas niveau en 40 ans. Le secrétaire américain au Trésor, Scott Bessent, a évoqué la possibilité d’une intervention japonaise supplémentaire, tandis que le responsable de la BCE Joachim Nagel a indiqué qu’une action coordonnée pourrait être bienvenue dans certaines circonstances. Cette position coopérative montre que les grandes économies ne sont pas indifférentes à la trajectoire du yen et sont prêtes à agir si des mouvements désordonnés menacent la stabilité financière.
Que doit surveiller un observateur attentif dans les prochaines semaines ? Premièrement, la déclaration de politique monétaire de la BOJ le 18 septembre et la conférence de presse qui suivra du gouverneur Ueda. Le langage employé comptera autant que la décision sur les taux elle-même. Si la BOJ indique que les nouvelles hausses dépendront des données et se feront progressivement, le yen pourrait se stabiliser. Si elle laisse entendre un rythme plus rapide, le débouclage du carry trade pourrait s’accélérer. Deuxièmement, la réaction des marchés actions mondiaux, en particulier aux États-Unis, où les valeurs technologiques aux valorisations élevées ont profité de manière disproportionnée du financement bon marché en yens. Troisièmement, l’évolution des cours du pétrole. Si le Brent reste au-dessus de 100 dollars, les pressions inflationnistes sur le Japon, grand importateur d’énergie, s’intensifieront, renforçant les arguments en faveur d’une politique plus stricte.
La vérité profonde est que l’ère de l’argent gratuit venu du Japon touche à sa fin. Pendant des années, le carry trade sur le yen a servi de subvention discrète aux actifs mondiaux risqués, permettant aux investisseurs d’emprunter à bas coût et de rechercher des rendements ailleurs. Cette subvention est désormais retirée, non pas brutalement, mais progressivement et délibérément. Le monde s’adapte à un Japon qui n’est plus l’exception aux règles de l’orthodoxie monétaire. La fluidité de cette adaptation dépendra de la sagesse des décideurs, de la résilience des marchés et de la volonté des investisseurs de reconnaître que le paysage a changé. Le réveil du yen n’est pas une crise. C’est une correction. Et les corrections, aussi inconfortables soient-elles, sont la manière dont les marchés retrouvent leur équilibre.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
GBPJPY0,00%
USDJPY0,00%
EURJPY-0,01%
SPX500+0,22%
US500-0,03%
Un berger, alors qu’il faisait paître ses chèvres, remarqua que des chèvres sauvages s’étaient jointes à son troupeau. À la tombée du soir, il les enferma toutes ensemble dans son enclos.
Le lendemain, une violente tempête éclata et le berger ne put pas faire sortir les animaux. Pour garder les chèvres sauvages nouvellement arrivées dans l’enclos et les habituer à lui, il plaça devant elles une grande quantité du meilleur fourrage. Quant à ses vieilles chèvres, il leur donna juste assez pour les empêcher de mourir, pensant qu’elles étaient toujours sous sa protection.
Lorsque la tempête prit f
User_any
Un berger, tandis qu’il faisait paître ses chèvres, remarqua que des chèvres sauvages s’étaient jointes à son troupeau. À la tombée de la nuit, il les enferma toutes ensemble dans son enclos.
Le lendemain, une violente tempête éclata et le berger ne put pas laisser sortir les animaux. Pour garder les chèvres sauvages nouvellement arrivées dans l’enclos et les habituer à lui, il plaça devant elles une grande quantité du meilleur fourrage. Quant à ses vieilles chèvres, il leur donna juste assez pour les empêcher de mourir, pensant qu’elles étaient toujours sous sa garde.
Lorsque la tempête prit fin et que la porte s’ouvrit, les chèvres sauvages se mirent à courir vers les montagnes sans même se retourner. Le berger leur cria avec colère :
« Je me suis mieux occupé de vous que de mes propres chèvres, je vous ai donné le meilleur fourrage, ingrates que vous êtes ! »
L’une des chèvres sauvages se retourna et lui donna cette réponse inoubliable :
« C’est exactement pour cela que nous nous enfuyons ! Vous nous avez donné le meilleur fourrage, que vous n’avez jamais donné à vos vieilles chèvres. Nous savons très bien que lorsque d’autres nouvelles chèvres arriveront demain dans votre enclos, vous nous négligerez et leur donnerez à elles aussi le meilleur fourrage ! »
🤔 Les personnes qui négligent leurs amis loyaux de longue date au profit de nouvelles amitiés ou d’un gain personnel ne sont pas dignes de confiance. Ceux qui cherchent à plaire aux nouveaux venus finiront eux aussi par perdre leurs véritables amis.
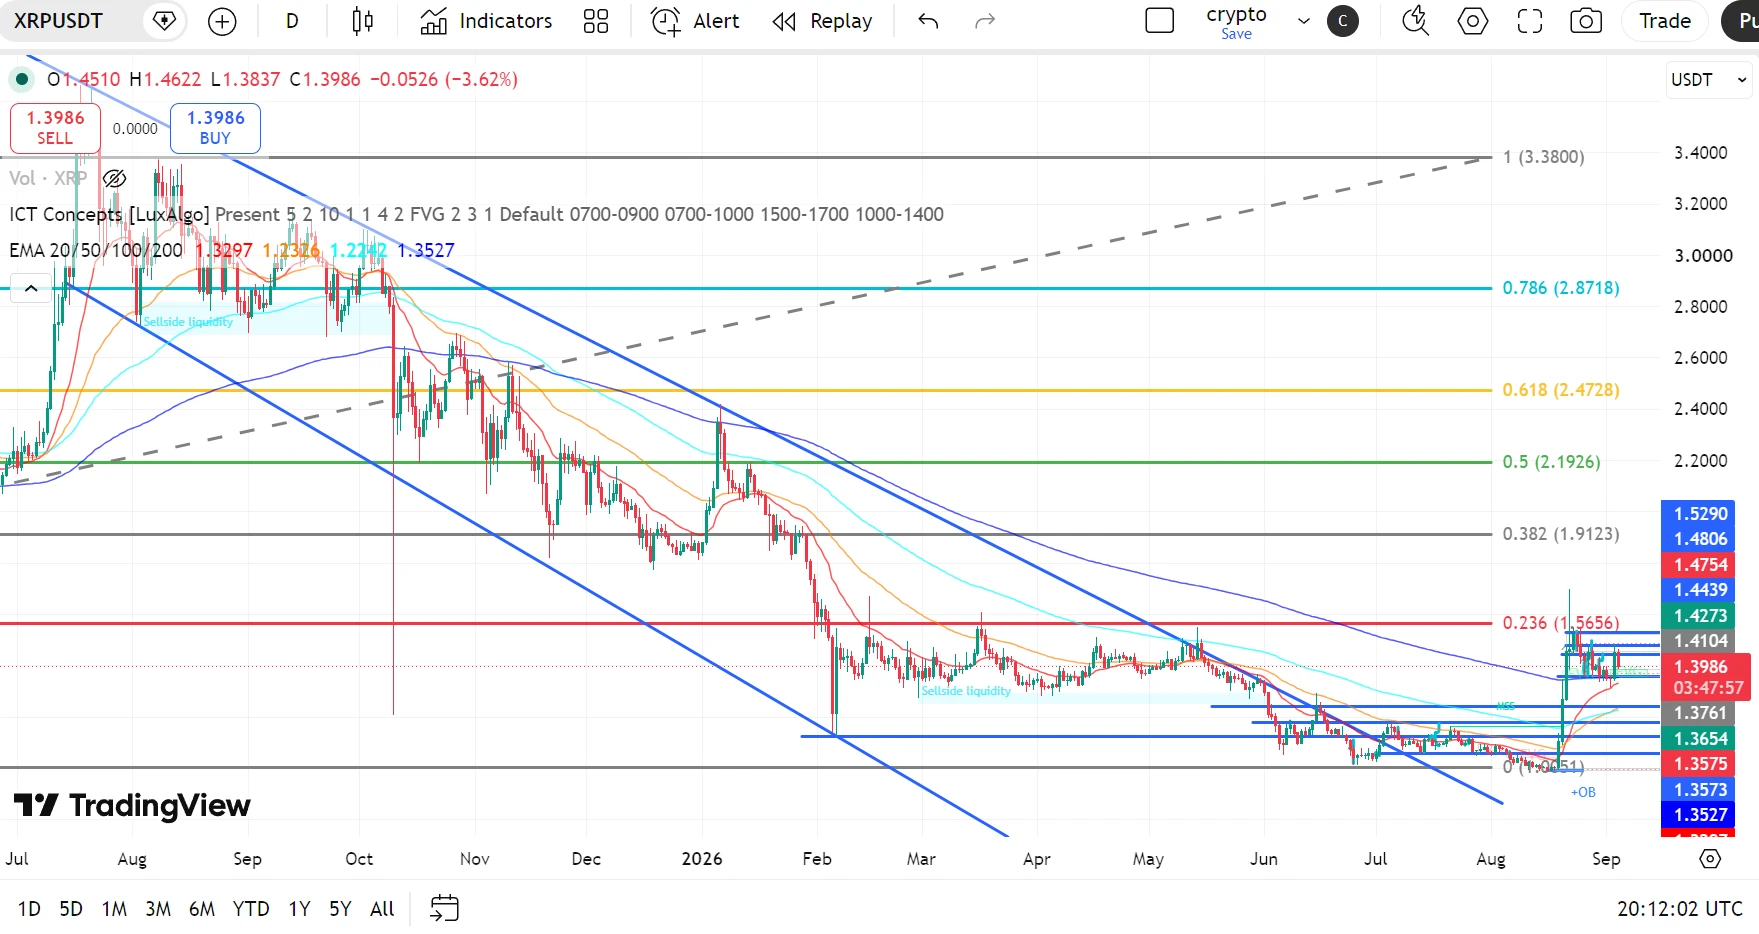
Perspectives techniques XRP : XRP maintient sa zone de cassure tandis que les acheteurs visent 1,56–1,91 $
XRP affiche une forte reprise haussière après avoir cassé sa structure descendante prolongée. Le cours a repris la zone de 1,35–1,38 $ et se maintient actuellement autour de la région de 1,40 $.
La structure de marché actuelle reste constructive, mais XRP doit franchir la zone de résistance de 1,4104–1,4439 $ pour que le mouvement haussier bénéficie d’une confirmation plus solide. Les dernières analyses de marché identifient également la zone de 1,35–1,40 $ comme une importante région de
asiftahsin
Perspectives techniques sur XRP : XRP se maintient dans la zone de cassure, les haussiers visent 1,56–1,91 $
XRP affiche une forte reprise haussière après être sorti de la structure baissière prolongée. Le cours a reconquis la zone de 1,35–1,38 $ et se maintient actuellement autour de 1,40 $.
La structure de marché récente reste constructive, mais XRP doit franchir la zone de résistance de 1,4104–1,4439 $ pour que le mouvement haussier gagne en confirmation. Les dernières analyses de marché identifient également la zone de 1,35–1,40 $ comme une importante région de demande/support.
📈 Structure des EMA
- EMA 20 : 1,3297 $
- EMA 50 : 1,2326 $
- EMA 100 : 1,2242 $
- EMA 200 : 1,3527 $
XRP se négocie actuellement au-dessus des quatre principales EMA.
L’évolution la plus importante est la reprise au-dessus de l’EMA 200 à 1,3527 $, suivie d’une progression au-dessus de la structure des EMA à court terme.
L’EMA 20 à 1,3297 $ constitue désormais un important niveau de support dynamique et pourrait servir de support majeur à la tendance en cas de correction plus profonde de XRP.
📐 Niveaux de Fibonacci
Niveaux clés de Fibonacci :
- 0,236 : 1,5656 $
- 0,382 : 1,9123 $
- 0,5 : 2,1926 $
- 0,618 : 2,4728 $
- 0,786 : 2,8718 $
- 1,0 : 3,3800 $
XRP a reconquis la zone inférieure de Fibonacci, tandis que la prochaine résistance majeure de Fibonacci sur une unité de temps supérieure se situe à 1,5656 $.
Un mouvement durable au-dessus de la zone de résistance actuelle pourrait donc ouvrir la voie vers le niveau de Fibonacci 0,236 à 1,5656 $.
🟢 Scénario haussier
XRP est sorti de la structure baissière à long terme et tente désormais d’établir un maintien au-dessus de la zone de 1,38–1,40 $.
Résistances immédiates :
- 1,4104 $
- 1,4273 $
- 1,4439 $
- 1,4754 $
- 1,4806 $
- 1,5290 $
Une cassure nette et une clôture durable au-dessus de 1,4439–1,4806 $ renforceraient le scénario de poursuite haussière.
🎯 Objectif 1 : 1,4806 $
🎯 Objectif 2 : 1,5290 $
🎯 Objectif 3 : 1,5656 $ — Fibonacci 0,236
🎯 Objectif 4 : 1,9123 $ — Fibonacci 0,382
Une cassure confirmée au-dessus de 1,5656 $ améliorerait considérablement la structure à moyen terme et pourrait ouvrir la voie vers la zone de 1,91 $.
🔴 Scénario de repli
Après la récente forte progression, un nouveau test de la zone de cassure reconquise serait normal.
Supports clés :
- 1,3761 $
- 1,3654 $
- 1,3575 $
- 1,3527 $ — EMA 200
- 1,3297 $ — EMA 20
La zone de 1,35–1,38 $ est particulièrement importante.
Si XRP se maintient dans cette zone lors d’un repli, la structure de cassure actuelle reste intacte.
Une perte durable de 1,3527 $ affaiblirait le scénario haussier immédiat et pourrait exposer l’EMA 20 à 1,3297 $.
🧠 Structure de marché et liquidité
XRP a évolué pendant une période prolongée au sein d’une vaste structure baissière avant de former une consolidation prolongée près de la zone de 1,35 $.
L’évolution récente du cours montre une chasse à la liquidité autour de la zone de 1,35 $, suivie d’une forte progression haussière et d’un changement de structure de marché.
Le cours est désormais passé au-dessus de l’ancienne structure de tendance baissière et se maintient près de la zone de 1,40 $.
Cela crée une importante séquence :
Cassure → Retest → Poursuite
La principale zone de liquidité et de résistance à la hausse se concentre actuellement autour de 1,4104–1,4806 $.
📊 Momentum du RSI
RSI (14) : 60,09
Le RSI s’est fortement redressé et reste au-dessus du niveau neutre de 50.
Cela confirme un momentum haussier positif sans situation de surachat marqué. Un maintien continu du RSI au-dessus de 50–55 favoriserait une nouvelle progression.
Un rejet marqué accompagné d’une chute du RSI sous 50 indiquerait un affaiblissement du momentum.
🎯 Niveaux clés
🔴 Résistance majeure : 1,4104 $ → 1,4273 $ → 1,4439 $ → 1,4754–1,4806 $ → 1,5290 $ → 1,5656 $
🟢 Support majeur : 1,3761 $ → 1,3654 $ → 1,3575 $ → 1,3527 $
📉 Support dynamique des EMA : 1,3297 $ — EMA 20 | 1,3527 $ — EMA 200
🚀 Objectifs à la hausse : 1,4806 $ → 1,5290 $ → 1,5656 $ → 1,9123 $
📌 Perspectives finales
La structure de XRP s’est considérablement améliorée après la cassure de la structure baissière prolongée.
La zone de 1,35–1,38 $ constitue désormais la principale zone de support à court terme. Tant que XRP se maintient au-dessus de cette région, la structure haussière reste valide.
La bataille immédiate se joue autour de 1,4104–1,4806 $. Une cassure confirmée au-dessus de cette zone pourrait accélérer le mouvement vers 1,5290 $ → 1,5656 $, suivis de 1,9123 $.
Cependant, un rejet de la résistance suivi d’une perte durable de 1,3527 $ affaiblirait le momentum haussier immédiat et augmenterait la probabilité d’un retracement plus profond vers la zone de 1,33 $.
Biais : 🟢 Haussier au-dessus de 1,3527 $. Une cassure au-dessus de 1,4806 $ pourrait ouvrir la voie vers 1,5656 $, avec 1,9123 $ comme prochain objectif majeur de Fibonacci.
$XRP
repost-content-media
XRP+6,38%
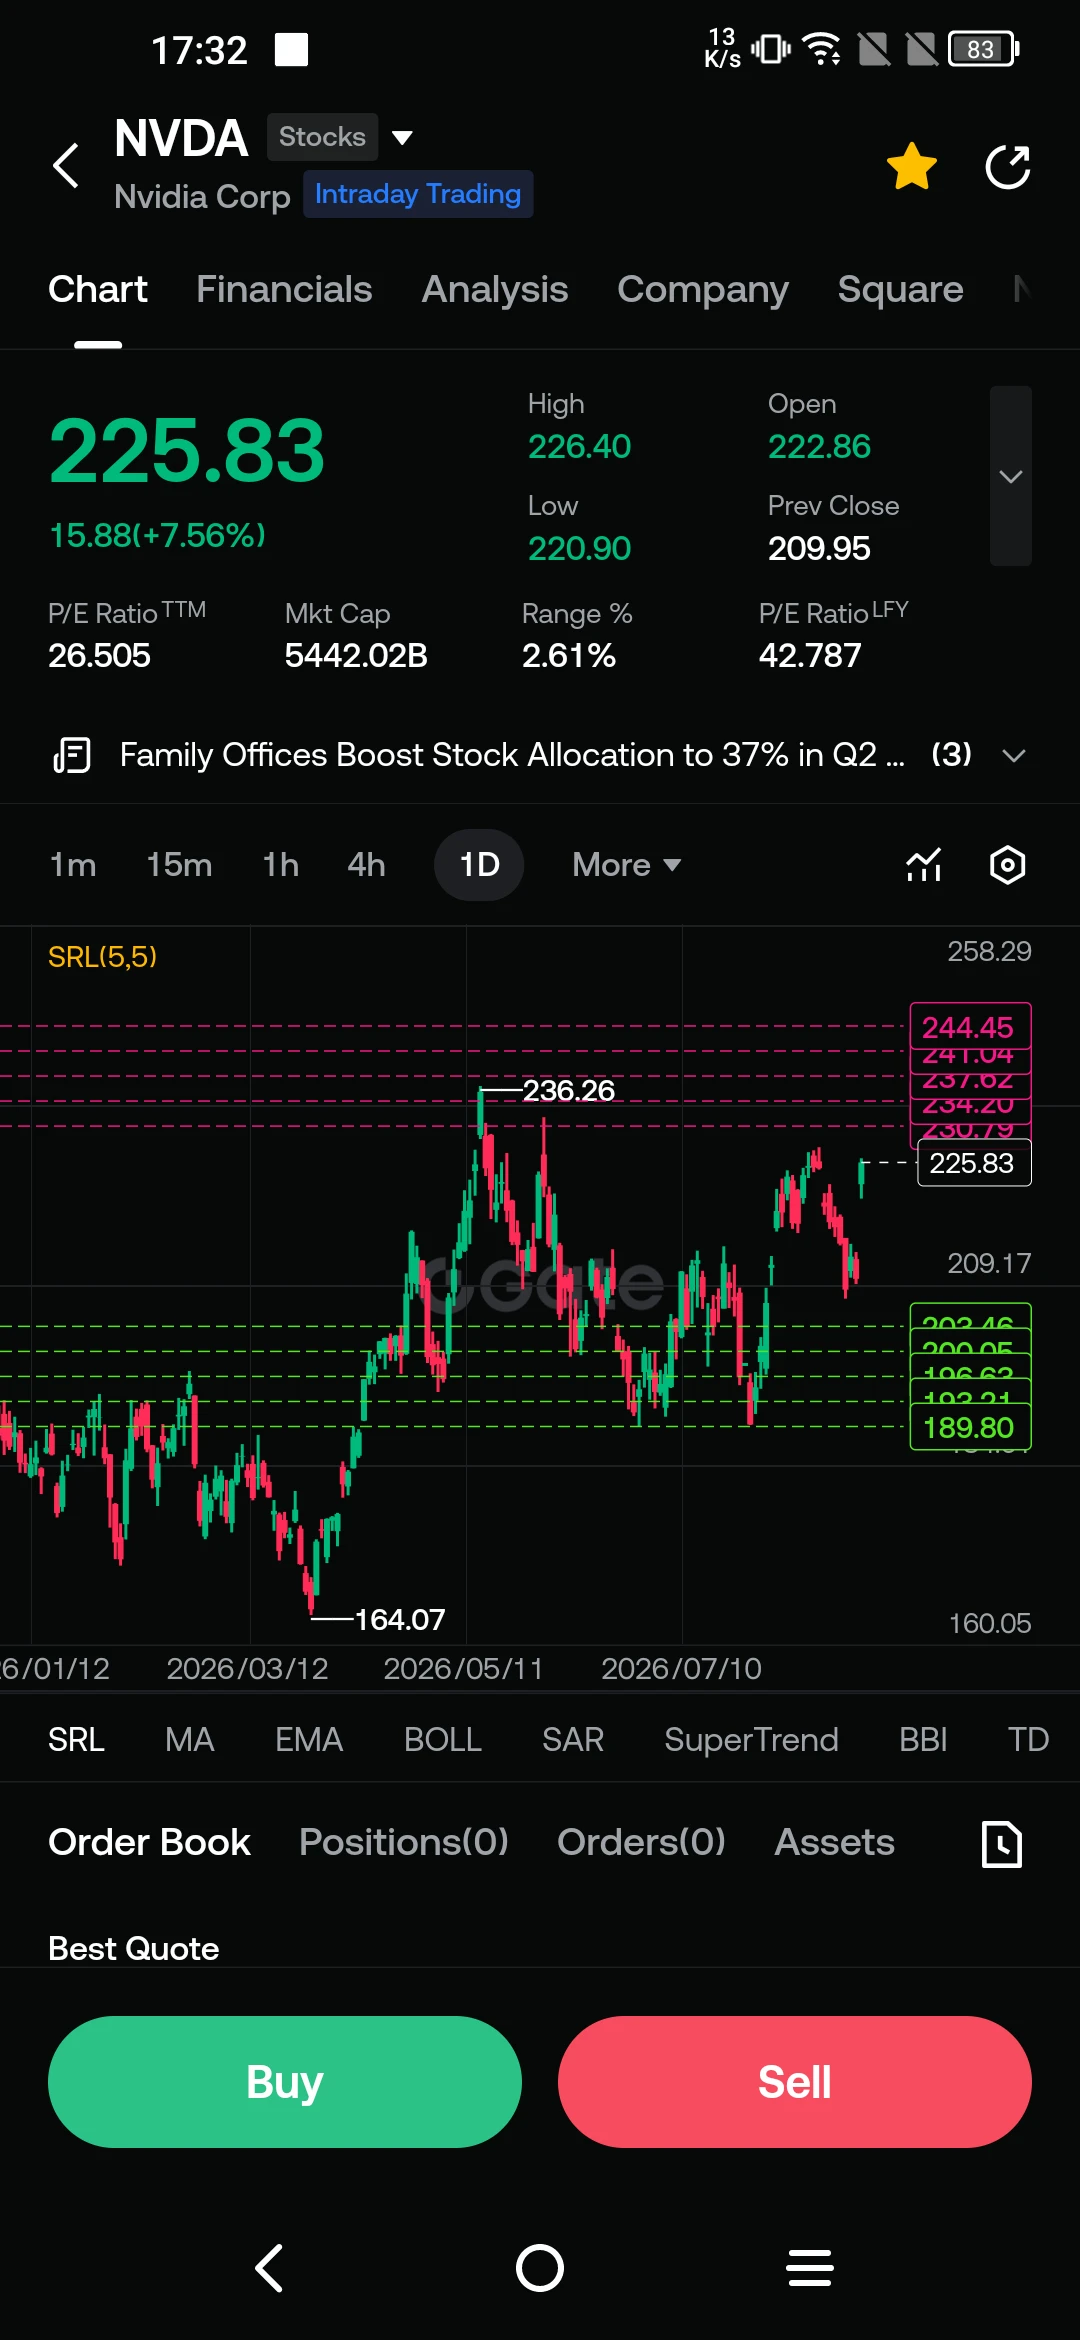
$NVDA ‌L’action Nvidia (NVDA) se négocie à 230,37 dollars, en hausse de 0,86 % en séance. La fourchette journalière se situe entre 229,85 et 234,75 dollars, après une ouverture à 231,09 dollars. L’entreprise, qui a clôturé hier à 228,40 dollars, affiche une capitalisation boursière totale de 5,55 billions de dollars (5 549,98 milliards de dollars), avec un ratio cours/bénéfice (P/E) de 29,195 et un ratio P/E depuis le début de l’année de 47,13.
Sur le plan technique, l’alignement positif des moyennes mobiles continue de soutenir le cours par le bas. Sur le graphique journalier, la moyenne mob
WhyFay
$NVDA ‌L'action Nvidia (NVDA) s'échange à 230,37 dollars, en hausse de 0,86 % en séance. La fourchette du jour est comprise entre 229,85 et 234,75 dollars, après une ouverture à 231,09 dollars. L'entreprise, qui a clôturé hier à 228,40 dollars, affiche une capitalisation boursière totale de 5,55 billions de dollars (5 549,98 milliards de dollars), avec un ratio cours/bénéfice (P/E) de 29,195 et un ratio P/E depuis le début de l'année de 47,13.
Sur le plan technique, l'alignement haussier des moyennes mobiles continue de soutenir le cours par le bas. Sur le graphique journalier, la moyenne mobile à 5 jours (MA5) est à 224,31 dollars, la moyenne mobile à 10 jours (MA10) à 219,84 dollars et la moyenne mobile à 30 jours (MA30) à 215,46 dollars. La dynamique haussière, amorcée au niveau du creux de 164,07 dollars testé en avril, consolide le cours près de la résistance du sommet à 236,26 dollars.
Engagements d'approvisionnement et dynamique de la mémoire à large bande passante (HBM)
Les données les plus importantes mises en évidence dans les documents officiels déposés par l'entreprise auprès de la SEC concernent les engagements de commande à long terme envers la chaîne d'approvisionnement. Les engagements totaux d'approvisionnement à long terme de Nvidia ont atteint 279 milliards de dollars, dont environ 267 milliards de dollars sont affectés à la fourniture de mémoire et de capacités de production jusqu'à la fin de l'exercice 2029. Cet énorme carnet de commandes garantit des flux de trésorerie qui soutiennent directement les perspectives de revenus et la performance boursière de grands fabricants de mémoire comme Micron (MU).
Un examen de la structure des échéances des accords d'approvisionnement révèle un calendrier que le marché devrait suivre :
Concentration des commandes à court terme : Les obligations d'approvisionnement déjà contractées sont concentrées à hauteur d'environ 88 milliards de dollars par an jusqu'aux exercices 2028 et 2029.
Baisse au cours de l'exercice 2030 : D'ici l'exercice 2030, le carnet actuel de commandes engagées devrait chuter fortement à 6 milliards de dollars.
Architecture des risques liés à la valorisation du marché : Si les nouveaux contrats de mémoire et de fonderie à prix élevés pour la période postérieure à 2029 ne sont pas renouvelés, les marchés de capitaux pourraient intégrer prématurément cette situation dans les cours entre la fin de 2028 et le début de 2029.
Gouvernance d'entreprise et stratégie de chaîne d'approvisionnement
La direction de Nvidia définit ces engagements d'approvisionnement massifs non pas comme des obligations passives, mais comme des réservations stratégiques d'infrastructures qui maintiennent un avantage concurrentiel sur le marché du matériel d'IA. Le fait que la capacité HBM, essentielle au calcul haute performance et aux architectures de GPU, soit réservée plusieurs années à l'avance garantit la capacité de fonderie et assure des livraisons ininterrompues à l'entreprise.
Vous pouvez suivre en temps réel la dynamique de ces contrats à long terme dans le secteur mondial des semi-conducteurs, les niveaux de cours de l'action Nvidia (NVDA) et la profondeur du carnet de commandes via la plateforme Gate.
#Nvidia #NVDA #Micron #Semiconductors #MarketUpdate
$NVDA ‌ DYOR 🔎 NFA ✔️
NVDA-3,34%
MU-5,19%
  • 1
$TSLA ‌Les actions TSLA sont en baisse de 6,36 % à 352,41 dollars en séance. La fourchette de cotation journalière se situe entre 351,34 et 364,68 dollars, l’action ayant ouvert à 362,07 dollars. L’entreprise, qui a clôturé à 376,35 dollars hier, affiche une capitalisation boursière totale de 1,39 billion de dollars (1 391,74 milliards de dollars), et son ratio cours/bénéfice (P/E) est enregistré à 325,54.
En ce qui concerne les indicateurs techniques, les moyennes mobiles à court terme montrent la pression exercée sur le cours et les niveaux de support potentiels. Le niveau MA5 à 361,95 doll
WhyFay
$TSLA ‌Les actions TSLA s’échangent en baisse de 6,36 %, à 352,41 dollars, en séance. La fourchette de cotation quotidienne se situe entre 351,34 et 364,68 dollars, l’action ayant ouvert à 362,07 dollars. L’entreprise, qui avait clôturé à 376,35 dollars hier, affiche une capitalisation boursière totale de 1,39 billion de dollars (1 391,74 milliards de dollars), tandis que son ratio cours/bénéfice (P/E) s’établit à 325,54.
En ce qui concerne les indicateurs techniques, les moyennes mobiles à court terme montrent la pression exercée sur le cours et les niveaux de support potentiels. Le niveau MA5 à 361,95 dollars et le niveau MA10 à 355,80 dollars forment une résistance juste au-dessus du cours actuel, tandis que le niveau MA30 à 337,36 dollars représente la ligne de support inférieure. Bien que la réaction haussière amorcée depuis le point bas de 297,38 dollars testé en août se poursuive, un processus de consolidation est en cours sous le sommet de 453,40 dollars enregistré en mai.
Les développements internes et les processus opérationnels sont axés sur les technologies de conduite autonome et les étapes de commercialisation. Les opérations de la flotte de Cybercab et de Robotaxi lancées à Austin, au Texas, symbolisent la stratégie de transformation de Tesla, qui va au-delà de son identité de constructeur automobile pour devenir une plateforme logicielle et de transport autonome à marge élevée. L’accumulation de données de kilométrage dans le système FSD (conduite entièrement autonome), les revenus du modèle d’abonnement et la croissance des unités de stockage d’énergie comptent parmi les facteurs soutenant la stabilité financière de l’entreprise face aux fluctuations des livraisons de véhicules traditionnels.
Les pressions macroéconomiques affectent la situation globale du secteur automobile et des véhicules électriques (VE). L’effet restrictif de l’environnement de taux d’intérêt élevés sur les prêts automobiles et l’intensification de la concurrence sur les marchés mondiaux (notamment de la part des constructeurs basés en Chine et des initiatives de BYD) limitent les volumes de ventes de véhicules traditionnels. Malgré la concurrence sur les prix dans le secteur, l’infrastructure d’IA de Tesla, son modèle de production intégré verticalement et l’importance accordée à son réseau de recharge se distinguent comme des facteurs clés différenciant l’entreprise du reste du secteur.
Les discussions sur la valorisation du marché continuent de tourner autour de la question de savoir si l’entreprise doit être valorisée comme un constructeur automobile ou comme une plateforme d’IA. Vous pouvez suivre en temps réel l’évolution des cours, l’équilibre du carnet d’ordres et les indicateurs techniques de l’action Tesla (TSLA) via la plateforme Gate.
#Tesla #TSLA #MarketUpdate #TechStocks
$TSLA ‌DYOR 🔎 NFA ✔️
TSLA-1,77%
  • 2
$XTIUSD ‌Les prix du pétrole brut ont affiché une tendance nettement haussière ces derniers jours. Le WTI s’échange à $86.39, tandis que le Brent trouve des acheteurs à $92.14. Les deux types de pétrole ont progressé de 2.3% à 2.8%.
Alors, qu’est-ce qui explique cette hausse ? Examinons les évolutions des dernières 24 heures et de la semaine écoulée.
Événements des dernières 24 heures
Réductions de la production : Les cyberattaques visant les infrastructures énergétiques dans le golfe du Mexique par les États-Unis, ainsi que l’augmentation de l’activité cyclonique dans la région, ont suscité
SinCity
$XTIUSD ‌Les prix du pétrole brut ont affiché une tendance nettement haussière ces derniers jours. Le WTI se négocie à 86,39 $, tandis que le pétrole Brent trouve des acheteurs à 92,14 $. Les deux types de pétrole ont progressé de 2,3 % à 2,8 %.
Alors, qu'est-ce qui explique cette hausse ? Examinons les évolutions des dernières 24 heures et de la semaine passée.
Événements des dernières 24 heures
Réductions de production : Les cyberattaques visant les infrastructures énergétiques dans le golfe du Mexique par les États-Unis, ainsi que l'intensification de l'activité cyclonique dans la région, ont suscité des inquiétudes concernant l'offre.
Demande surprise du Japon : L'annonce par la Banque du Japon d'un accord de swap de devises pour les importations d'énergie a eu un impact positif sur les anticipations concernant la demande de pétrole sur les marchés asiatiques.
Mouvements de reconstitution des stocks : Les signaux indiquant que le département américain de l'Énergie pourrait effectuer des achats afin de reconstituer les réserves stratégiques de pétrole ont soutenu les prix.
Principales évolutions de la semaine passée
Réunion de l'OPEP+ : Le groupe OPEP+ a tenu cette semaine une réunion technique afin d'évaluer les conditions du marché. Les signaux issus de la réunion ont indiqué que les réductions actuelles de la production se poursuivront.
Données sur les stocks : Les données de l'Administration américaine d'information sur l'énergie ont montré que les stocks de pétrole brut avaient diminué davantage que prévu par le marché la semaine dernière. La baisse des stocks a renforcé la perception d'une forte demande.
Défis de production en Libye : Des problèmes techniques dans les installations de production en Libye ont entraîné une perte d'approvisionnement d'environ 300 000 barils par jour. Cela a encore réduit l'excédent mondial d'offre, déjà limité.
À surveiller à court terme
Données américaines : Les demandes hebdomadaires d'allocations chômage et les données de croissance fourniront des indications sur l'évolution de la demande de pétrole.
Achats chinois : Le nouveau plan de relance économique de la Chine pourrait accroître les importations d'énergie. Cela pourrait soutenir la hausse des prix.
Décisions japonaises : Les décisions de politique monétaire de la Banque du Japon auront une incidence sur le prix du pétrole en yens.
Le marché pétrolier poursuit sa tendance haussière, soutenu par les réductions de l'offre et des anticipations optimistes concernant la demande. Dans les prochains jours, les signaux de l'OPEP+ et les données américaines sur les stocks seront déterminants pour définir l'orientation des prix.
Les informations partagées ici ne constituent pas des conseils en investissement. Faites vos propres recherches.
XTIUSD0,00%
BZ+0,19%
  • 1
$XAGUSD L’anatomie de la baisse de l’or et de l’argent : la Fed, la géopolitique et la nouvelle demande
Le marché des métaux précieux a subi une forte pression vendeuse ces derniers jours. L’or s’échange en baisse de 0.50% à $4,432, tandis que l’argent recule de 0.21% à $66.20. Les deux métaux tentent de se redresser après les fortes pertes enregistrées vendredi.
Les signaux de la Fed
La principale pression exercée sur les métaux précieux provenait du discours du président de la Réserve fédérale Kevin Warsh lors du symposium de Jackson Hole. Warsh a souligné que l’inflation n’avait pas encore
SinCity
$XAGUSD L’anatomie de la baisse de l’or et de l’argent : la Fed, la géopolitique et la nouvelle demande
Le marché des métaux précieux a subi une forte pression vendeuse ces derniers jours. L’or s’échange en baisse de 0,50 % à 4 432 $, tandis que l’argent recule de 0,21 % à 66,20 $. Les deux métaux tentent de se redresser après les pertes importantes enregistrées vendredi.
Signaux de la Fed
La principale pression exercée sur les métaux précieux provient du discours du président de la Réserve fédérale, Kevin Warsh, lors du symposium de Jackson Hole. Warsh a souligné que l’inflation n’avait pas encore atteint le niveau souhaité, affirmant clairement que la Fed ne s’arrêterait pas avant d’avoir atteint l’objectif de 2 %.
Ces déclarations ont conduit les marchés à relever la probabilité d’une hausse des taux lors de la réunion de septembre, de 35 % à 57-60 %. L’anticipation d’une hausse des taux réduit l’attrait des actifs ne générant pas de rendement, comme l’or et l’argent. Le rendement des bons du Trésor américain à 10 ans est monté à 4,73 %, tandis que l’indice du dollar s’est renforcé à 99,71.
Tensions géopolitiques
Les récentes tensions militaires entre les États-Unis et l’Iran ont fait grimper les prix du pétrole et ajouté un nouvel élément d’incertitude aux marchés. Le WTI est monté à 86,39 $, et le Brent à 92,14 $, ravivant les préoccupations liées à l’inflation. Des prix élevés de l’énergie compliquent l’assouplissement de la politique monétaire par les banques centrales.
Nouveaux secteurs de demande
Alors que les métaux précieux subissent une pression à court terme, de nouveaux secteurs de demande émergent à moyen et long terme.
Une initiative majeure de la Corée du Sud : Mirae Asset Financial Group prévoit de créer une activité d’actifs numériques d’une valeur de 150 000 milliards de wons (environ 109 milliards de dollars) via sa plateforme Digital X. Ce plan vise à tokeniser l’or, l’argent et l’électricité. Les actifs de ses clients, qui s’élèvent à 1 500 000 milliards de wons, constituent une ressource importante pour atteindre cet objectif.
L’initiative aurifère de la Türkiye : la Banque centrale de la République de Türkiye a organisé une adjudication d’échange de 6 tonnes d’or contre des livres turques. Cette opération démontre le rôle joué par l’or dans les stratégies de gestion des réserves.
Perspectives à court et moyen terme
Sur le plan technique, l’or a subi une forte baisse de 3,2 % vendredi. Il s’agit de sa plus importante perte quotidienne depuis le début du mois de juin. Malgré cela, l’or a progressé d’environ 10 % en août, affichant sa meilleure performance mensuelle depuis janvier.
Les experts établissent une fourchette de 4 300-4 700 $ pour l’or et de 70-85 $ pour l’argent comme scénario de base pour la période à venir. Dans un scénario optimiste, l’or pourrait atteindre 5 000-5 600 $, et l’argent 95-120 $.
Les prochaines données américaines sur les créations d’emplois non agricoles seront déterminantes pour la décision de la Fed en septembre. Des données faibles pourraient réduire les anticipations de hausse des taux d’intérêt et soutenir les métaux précieux.
Les informations présentées ici ne constituent pas des conseils en investissement. Faites vos propres recherches.
XAGUSD+0,04%
XAUUSD+0,01%
$NVDA #NVIDIAEarnings
Résultats de Nvidia au T2 2027 : chiffre d’affaires record, pression sur les flux de trésorerie
Dans son rapport de résultats publié le 26 août, NVDA a dépassé ses propres prévisions (91 milliards de dollars) avec un chiffre d’affaires de 96,2 milliards de dollars, en hausse de 106 % sur un an. Le chiffre d’affaires des centres de données a progressé de 117 % sur un an pour atteindre 89 milliards de dollars, représentant la quasi-totalité du total. Les marges brutes sont restées à 75 %, tandis que les prévisions pour le T3 ont été fixées à 74 %, signalant un léger assou
User_any
$NVDA #NVIDIAEarnings
Rapport de résultats de Nvidia pour le T2 2027 : chiffre d’affaires record, pression sur les flux de trésorerie
Dans son rapport de résultats publié le 26 août, NVDA a dépassé ses propres prévisions (91 milliards de dollars), avec un chiffre d’affaires de 96,2 milliards de dollars, soit une hausse de 106 % sur un an. Le chiffre d’affaires des centres de données a progressé de 117 % sur un an pour atteindre 89 milliards de dollars, représentant presque la totalité du chiffre d’affaires total. Les marges brutes sont restées à 75 %, tandis que les prévisions pour le T3 ont été fixées à 74 %, signalant un léger relâchement des marges.
L’attention s’est principalement portée sur les flux de trésorerie : les flux de trésorerie issus des activités opérationnelles ont chuté de 52 % d’un trimestre sur l’autre, et le flux de trésorerie disponible a diminué de 56 % ; une hausse de 22,3 milliards de dollars des créances clients et l’accumulation de stocks ont retardé la conversion en liquidités. La dette à long terme est passée de 7,5 milliards de dollars à 32,4 milliards de dollars, avec 24,9 milliards de dollars d’emprunts au cours du trimestre.
Mouvements stratégiques postérieurs aux résultats :
• Partenariat stratégique et prise de participation minoritaire avec Cloverleaf Infrastructure, axés sur les infrastructures de refroidissement et d’énergie
• Partenariat pluriannuel avec SB Energy pour le PORTS Technology Campus, avec un engagement garanti de 105 milliards de dollars pour environ 4,25 GW de capacité, dont OpenAI sera locataire
• PDG Jensen Huang : « Nous sommes entrés dans l’ère des infrastructures d’IA. Désormais, la puissance de calcul elle-même est une source de revenus. »
👉 La croissance se poursuit sans relâche. Cependant, l’élément à surveiller au cours des prochains trimestres sera de savoir si les créances clients et l’accumulation de stocks sont converties en liquidités, et si la baisse des prévisions de marge est permanente. Bien que l’action ait connu une forte volatilité après la publication des résultats, la dynamique de la demande dans les centres de données constitue le principal facteur de soutien.
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
#Gate
repost-content-media
NVDA-3,34%
$NVDA 🧐
Le mouvement de 160 milliards de dollars de NVIDIA : révolution des stocks et de l'approvisionnement
Tout le monde s'est concentré sur le chiffre d'affaires record de 96 milliards de dollars dans les états financiers, mais les véritables chiffres explosifs concernaient l'approvisionnement et les stocks
Dans les états financiers du deuxième trimestre de NVIDIA, l'attention s'est portée sur le chiffre d'affaires record de 96,2 milliards de dollars. Cependant, deux données cachées au plus profond des états financiers révèlent l'ampleur réelle du mouvement stratégique de l'entreprise.
Én
User_any
$NVDA 🧐
Le mouvement de NVIDIA de 160 milliards de dollars : révolution des stocks et de l'approvisionnement
Tout le monde s'est concentré sur le chiffre d'affaires record de 96 milliards de dollars dans les états financiers, mais les véritables chiffres explosifs concernaient l'approvisionnement et les stocks
Dans les états financiers du deuxième trimestre de NVIDIA, l'attention s'est portée sur le chiffre d'affaires record de 96,2 milliards de dollars. Cependant, deux points de données cachés au plus profond des états financiers révèlent la véritable ampleur du mouvement stratégique de l'entreprise.
Énorme bond des engagements d'approvisionnement
En un trimestre, les engagements d'approvisionnement sont passés de 119 milliards à 279 milliards de dollars. Cela représente 160 milliards de dollars nets de nouveaux engagements, soit 66 % de plus que le chiffre d'affaires d'un seul trimestre. Sur ce montant, 92 milliards de dollars seront payés au cours de cet exercice fiscal, le reste étant réparti sur les deux prochaines années.
Évolution spectaculaire de la dynamique des stocks
L'évolution des stocks montre clairement la stratégie de production de NVIDIA. Les stocks de matières premières sont passés de 3,8 milliards de dollars en janvier à 11,3 milliards de dollars, soit presque un triplement. Les stocks de produits en cours de fabrication ont atteint 13,4 milliards de dollars, tandis que les stocks de produits finis prêts à être expédiés sont passés de 8,8 milliards à 6,9 milliards de dollars. Cela montre que l'entreprise vend immédiatement ce qu'elle produit, tout en accumulant des stocks records de matières premières pour la production à venir.
Dynamique des marges et prévisions futures
La marge brute est restée stable à 75 %, tandis que l'entreprise a fourni une prévision de 74 % pour le trimestre suivant. Il s'agit de la première baisse assumée de la marge dans le cycle actuel. Les principales raisons citées pour ce recul sont la hausse des prix de la mémoire et le processus de transition vers la plateforme Rubin.
La vision stratégique derrière ce mouvement
Au cœur de tous ces engagements se trouve la vision claire du PDG Jensen Huang : « Ces systèmes ne sont plus des PC ou des téléphones, ce sont des actifs générateurs de revenus. » NVIDIA considère le capital et les infrastructures comme les seules contraintes qui entravent la demande et s'efforce de supprimer ce goulot d'étranglement avec tous ses outils financiers.
Écosystème en expansion
Avec les mouvements stratégiques annoncés après la publication des résultats, l'entreprise construit un vaste écosystème autour du triangle « financement + chaîne d'approvisionnement + logiciels ». La garantie de 105 milliards de dollars accordée à SB Energy, l'investissement de centaines de millions de dollars dans Cloverleaf et l'acquisition de Hugging Face pour 12,9 milliards de dollars se distinguent comme des mesures concrètes de cette stratégie.
Indicateurs critiques à surveiller
L'indicateur le plus important que les investisseurs devront surveiller au cours de la prochaine période sera la vitesse à laquelle ces engagements d'approvisionnement seront convertis en liquidités. En outre, la poursuite ou non de la tendance du DSO à 60 jours sur les créances sera déterminante pour la santé des flux de trésorerie de l'entreprise. Avec ces mouvements stratégiques, NVIDIA ne se contente pas de répondre à la demande actuelle, mais prend également des mesures pour sécuriser sa croissance future.
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA-3,34%
  • 1
L'invasion silencieuse de NVIDIA : étendre son royaume en rachetant ses rivaux
Le véritable mouvement de NVIDIA au-delà des chiffres d'affaires : une stratégie pour transformer ses rivaux en « amis »
Alors que tout le monde se concentrait sur le chiffre d'affaires record de NVIDIA, à 96,2 milliards de dollars, annoncé dans son rapport sur les résultats du deuxième trimestre, le véritable mouvement stratégique de l'entreprise se déroule bien au-delà des états financiers. NVIDIA continue d'étendre son écosystème en rachetant des rivaux ou en formant des partenariats stratégiques.
1. Hugging Face
User_any
L'invasion silencieuse de NVIDIA : étendre son royaume en acquérant ses rivaux
Le véritable mouvement de NVIDIA au-delà des chiffres de revenus : une stratégie pour transformer ses rivaux en « amis »
Alors que tout le monde se concentrait sur le chiffre d'affaires record de NVIDIA de 96,2 milliards de dollars annoncé dans son rapport sur les résultats du deuxième trimestre, le véritable mouvement stratégique de l'entreprise se déroule bien au-delà des états financiers. NVIDIA continue d'étendre son écosystème en acquérant des rivaux ou en formant des partenariats stratégiques.
1. Hugging Face : une acquisition open source de 12,9 milliards de dollars
NVIDIA aurait accepté d'acquérir la plateforme d'IA open source Hugging Face pour 12,9 milliards de dollars. Il s'agira de l'une des plus importantes acquisitions de l'entreprise à ce jour.
Importance stratégique :
Hugging Face est au cœur de l'écosystème des développeurs, avec environ 3 millions de modèles ouverts et 1 million d'ensembles de données. Alors que des entreprises à code fermé comme NVIDIA, OpenAI et Anthropic développent leurs propres puces, NVIDIA cherche à connecter les développeurs indépendants à son matériel en investissant dans l'écosystème open source. Le prix de l'opération — 86 fois le chiffre d'affaires annualisé d'environ 150 millions de dollars — suggère que NVIDIA réalise cette acquisition pour exercer un contrôle stratégique, et non pour ses revenus.
Point critique : Hugging Face prend actuellement aussi en charge les puces AMD et Intel. La plus grande inconnue est de savoir si la plateforme pourra préserver sa neutralité après l'acquisition.
2. Rebellions : des réunions secrètes avec la favorite de la Corée du Sud
Selon Bloomberg, le PDG de NVIDIA, Jensen Huang, a rencontré personnellement la startup sud-coréenne de puces d'IA Rebellions. Les possibilités incluent un partenariat technique, un investissement ou une acquisition directe.
Qui est Rebellions ?
L'entreprise est valorisée à 2,3 milliards de dollars et ses investisseurs comprennent SK Hynix et Samsung Ventures. Elle développe des NPU axées sur l'inférence de l'IA — ce qui représente un marché à gros volumes qui complétera la force de NVIDIA dans l'entraînement. Elle utilise également le procédé de fabrication en 4 nm de Samsung, ce qui pourrait ouvrir à NVIDIA une deuxième chaîne d'approvisionnement en plus de TSMC.
Risque réglementaire : la Corée du Sud considère les semi-conducteurs comme un actif stratégique ; le ministère américain de la Justice pourrait également examiner la domination de NVIDIA sous l'angle du droit de la concurrence.
3. Vue d'ensemble : la stratégie consistant à « transformer l'ennemi »
En 2025, NVIDIA a conclu un accord similaire avec Groq, en intégrant son équipe d'ingénieurs tout en laissant l'entreprise indépendante. Elle applique désormais le même schéma avec Rebellions et Hugging Face.
La formule secrète du PDG Jensen Huang : au lieu d'éliminer les concurrents, les intégrer à l'écosystème. Cela permettra de :
• Envoyer un message aux régulateurs : « Nous ne sommes pas en situation de monopole, nous coopérons »
• Élargir le vivier de talents
• Réduire le besoin pour les clients de chercher des alternatives
Note aux investisseurs
L'entreprise a annoncé un engagement de 18 milliards de dollars en investissements en fonds propres d'ici à l'exercice fiscal 2027. Cela montre que NVIDIA prend des mesures déterminées pour devenir non seulement un fournisseur de puces, mais aussi le financier et l'architecte de l'ensemble de l'écosystème de l'IA.
Risque à surveiller : l'intégration de ces acquisitions et la réaction de la communauté open source seront les points les plus critiques à surveiller au cours de la prochaine période.
Toutes les évaluations et remarques présentées ici sont purement personnelles et ne constituent absolument pas des conseils en investissement.
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA-3,34%
SK Hynix-6,34%
TSM-3,36%
AMD-4,47%
INTC-5,58%
$SKHYNIX #SKHynixSurgesOver5%
Les résultats de NVIDIA enflamment l’Asie : les géants sud-coréens des semi-conducteurs progressent
SK Hynix progresse de plus de 5 %, Samsung de plus de 3 % ; le KOSPI s’approche des 7 000 points
Les résultats de NVIDIA au deuxième trimestre de l’exercice 2027 ont provoqué des remous non seulement sur le marché américain, mais aussi dans l’ensemble du marché mondial des semi-conducteurs. Pendant les heures de cotation asiatiques, les principaux fabricants sud-coréens de mémoires ont bondi après les résultats de NVIDIA, meilleurs que prévu, et ses prévisions sol
User_any
$SKHYNIX #SKHynixSurgesOver5%
Les résultats de NVIDIA galvanisent l'Asie : les géants coréens des semi-conducteurs progressent
SK Hynix progresse de plus de 5 %, Samsung de plus de 3 % ; le KOSPI approche des 7 000 points
Les résultats de NVIDIA pour le deuxième trimestre de l'exercice fiscal 2027 ont provoqué des ondes de choc non seulement sur le marché américain, mais aussi dans l'ensemble du marché mondial des semi-conducteurs. Pendant les heures de cotation asiatiques, les principaux fabricants sud-coréens de mémoires ont fortement progressé après les résultats meilleurs que prévu et les prévisions solides de NVIDIA.
À l'ouverture, l'action SK Hynix a gagné plus de 5 %, tandis que Samsung Electronics a progressé de plus de 3 %. Cette dynamique a fait grimper l'indice KOSPI d'environ 3 %, le rapprochant du niveau des 7 000 points.
Effet NVIDIA : des résultats meilleurs que prévu
Le chiffre d'affaires trimestriel annoncé par NVIDIA, de 96,2 milliards de dollars, a largement dépassé les attentes du marché, qui tablaient sur 92,2 milliards de dollars. Les revenus des centres de données ont dépassé les prévisions, atteignant 89 milliards de dollars, tandis que le bénéfice par action a également surpassé les estimations, à 2,22 dollars. Les prévisions de l'entreprise, qui tablent sur une croissance d'environ 70 % pour l'exercice fiscal 2028, ont largement dépassé les attentes du marché, qui s'établissaient autour de 45 %.
Ces solides résultats ont été interprétés comme un signal direct de la demande pour les fabricants de mémoires en Asie. SK Hynix et Samsung sont des fournisseurs clés de mémoires à large bande passante (HBM) utilisées dans les puces d'IA de NVIDIA.
Une nouvelle ère sur le marché des mémoires
Les résultats de NVIDIA mettent également en lumière la dynamique du secteur des mémoires. L'appétit pour les investissements de plusieurs billions de dollars dans les infrastructures d'IA entraîne de fortes hausses des prix des mémoires. Des fabricants comme SK Hynix et Samsung ont renforcé leur pouvoir de fixation des prix, la demande dépassant l'offre. Les analystes estiment que les contraintes d'approvisionnement dans le secteur des mémoires pourraient se poursuivre jusqu'en 2027, créant un environnement de marché favorable aux principaux fabricants.
Les marchés asiatiques progressent et retrouvent confiance
La hausse de l'indice KOSPI reflète non seulement l'optimisme à l'égard du secteur des semi-conducteurs, mais aussi la confiance suscitée par les résultats de NVIDIA. Les investisseurs, auparavant préoccupés par la liquidation des titres de semi-conducteurs aux États-Unis et par la tendance baissière prolongée de NVIDIA, ont commencé à prendre des positions à la lumière de la solidité du bilan et des prévisions.
Le redressement des actions coréennes de semi-conducteurs se distingue notamment comme une conséquence du message fort envoyé par NVIDIA concernant la demande en IA. Les évolutions propres aux entreprises, telles que les rachats d'actions de Samsung et de SK Hynix, ont également eu un impact positif sur l'indice.
#NVIDIAEarnings #GateStockInsightsChallenge
DYOR 🔎 NFA ✔️
repost-content-media
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL) Analyse spéciale : le grand gagnant silencieux de la guerre de l'IA ?
MRVL annonce aujourd'hui ses résultats du deuxième trimestre de l'exercice 2027 : le marché table sur 2,71 milliards de dollars de chiffre d'affaires et 0,93 dollar de bénéfice par action
Marvell Technology annoncera ses résultats du deuxième trimestre de l'exercice 2027 après la clôture des marchés le 27 août. Wall Street s'attend à ce que l'entreprise annonce environ 2,71 milliards de dollars de chiffre d'affaires (en hausse de 35 % sur un an) et un bénéfice par action aj
User_any
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL) Analyse spéciale : le grand gagnant silencieux de la guerre de l’IA ?
MRVL annonce aujourd’hui ses résultats du deuxième trimestre de l’exercice 2027 : le marché s’attend à 2,71 milliards de dollars de revenus et à un bénéfice par action de 0,93 dollar
Marvell Technology annoncera ses résultats du deuxième trimestre de l’exercice 2027 après la clôture des marchés le 27 août. Wall Street s’attend à ce que l’entreprise annonce environ 2,71 milliards de dollars de revenus (une hausse de 35 % sur un an) et un bénéfice par action ajusté de 0,93 dollar (une hausse de 39 % sur un an). L’objectif de cours moyen à 1 an des analystes est de 269 dollars ; l’estimation la plus optimiste est de 400 dollars, et la plus pessimiste de 195 dollars. L’action a progressé de 225 % au cours de la dernière année et atteint une capitalisation boursière de 218 milliards de dollars.
1. La stratégie de « l’héritage d’Intel » : pourquoi Marvell est-elle différente ?
Au lieu d’être un « géant unique » comme NVIDIA et AMD, Marvell est répartie sur 5 moteurs de croissance distincts liés à l’IA. Cette stratégie positionne l’entreprise à différents niveaux de l’écosystème de l’IA :
Optique scale-out : À mesure que les grappes d’IA s’étendent, le besoin de connectivité optique augmente de manière exponentielle. Marvell est un fournisseur essentiel de ces connexions entre les centres de données.
Optique scale-up : Les modèles d’IA plus importants nécessitent une bande passante accrue pour les communications entre puces. Les solutions de Marvell dans ce domaine jouent un rôle majeur pour surmonter les goulots d’étranglement en matière de performances.
Interconnexion des centres de données : Les solutions d’interconnexion des centres de données (DCI) constituent une part importante des revenus de Marvell.
Commutation Ethernet : Les solutions de commutation Ethernet, qui constituent l’épine dorsale des réseaux d’IA, comptent parmi les domaines de prédilection traditionnels de Marvell.
Silicium personnalisé (ASIC) : Les services de conception d’accélérateurs d’IA personnalisés pour les hyperscalers constituent le segment à la croissance la plus rapide de Marvell.
Le PDG Matt Murphy a déclaré : « Notre activité de conception d’IA personnalisée est à son plus haut niveau historique. L’équipe de Marvell travaille actuellement sur plus de 50 nouvelles opportunités avec plus de 10 clients. »
2. Acquisition de Celestial AI : une révolution silencieuse
L’acquisition de Celestial AI, annoncée au troisième trimestre de l’exercice 2026, est décrite comme un tournant dans la stratégie scale-up de Marvell.
Implications techniques : À mesure que les modèles d’IA grandissent, la vitesse de connectivité sur puce devient le principal goulot d’étranglement déterminant les performances. La technologie de connectivité optique de Celestial AI pourrait donner à Marvell un avantage technique sur Broadcom dans ce domaine.
Point critique : L’entreprise a enregistré des gains de conception record au cours de l’exercice 2026. Cela lui offre une « visibilité » garantissant des revenus pour les 2 à 3 prochaines années. Le PDG Murphy a déclaré que l’entreprise avait obtenu 5 milliards de dollars de nouveaux gains de conception au cours de l’exercice 2026, ce qui constitue une base solide pour sa croissance future.
3. Marvell contre Broadcom : le déroulement de la guerre des ASIC
Le principal concurrent de MRVL est Broadcom (AVGO). Les deux entreprises produisent des puces d’IA personnalisées (ASIC) pour les hyperscalers. Examinons les différences entre Marvell et Broadcom dans quatre catégories clés :
Critères - Marvell (MRVL)
• Domaine principal : portefeuille réparti sur 5 moteurs liés à l’IA
• Point fort : intégration de l’optique, des ASIC et de la commutation
• Objectif de croissance : centres de données en hausse de 50 % d’ici à l’exercice 2027
Critères - Broadcom (AVGO)
• Domaine principal : leader du silicium personnalisé, boîtier 3.5D XDSiP
• Point fort : écosystème ASIC plus mature
• Objectif de croissance : revenus liés à l’IA de 40 milliards de dollars d’ici à l’exercice 2026
La stratégie des « 5 moteurs » de Marvell permet de diversifier les risques tout en offrant la possibilité de gagner des parts de marché dans chaque domaine face à la structure plus concentrée de Broadcom.
4. Expansion en Inde : investissement de 250 millions de dollars
Le 29 juillet 2026, Marvell a annoncé qu’elle investirait 250 millions de dollars pour agrandir son site de Bangalore, en Inde.
Importance stratégique :
• L’Inde comme plaque tournante du vivier mondial de talents dans l’IA
• Création d’une base d’ingénierie en dehors de TSMC
• Diversification géographique face aux restrictions commerciales en Chine
• Exploitation du potentiel de croissance du marché indien
5. Risques et défis
Principaux risques identifiés par les analystes :
1. Valorisation élevée : l’action se négocie à près de trois fois (14,40x) le ratio cours/ventes du secteur (5,06x). Ces niveaux indiquent que les attentes de croissance future sont déjà intégrées dans les cours.
2. Concentration de la clientèle : une grande partie des revenus dépend de quelques hyperscalers. Cela pourrait entraîner une baisse importante des revenus en cas de perte d’un client.
3. Concurrence : Broadcom, AMD et Astera Labs mettent Marvell au défi dans tous les domaines. L’écosystème mature de Broadcom constitue un avantage important, notamment sur le marché des ASIC.
4. Pression sur les marges : la montée en puissance du silicium personnalisé pourrait temporairement peser sur les marges. Les coûts de production des nouveaux produits peuvent réduire les marges lors des premières étapes.
Marvell est idéalement positionnée sur la couche de « connectivité » de l’infrastructure de l’IA. Alors que Nvidia cherche à dominer le « calcul », Marvell ambitionne de dominer le « déplacement des données ».
Indicateurs clés à surveiller au cours de la prochaine période :
• Impact de l’accord de Google sur les puces personnalisées dans le compte de résultat
• Résultats techniques et commerciaux de l’intégration de Celestial AI
• Évolution des parts de marché dans la concurrence avec Broadcom
• Tendance des marges bénéficiaires brutes
Surveillez la réaction du marché après la publication des résultats, en particulier les prévisions de revenus et les indications concernant les marges.
Toutes les évaluations et commentaires présentés ici sont strictement personnels et ne constituent absolument pas des conseils en investissement.
repost-content-media
$MRVL #GateStockInsightsChallenge
Le secret « à mille milliards de dollars » de Marvell : le bond géant avec l'approbation de NVIDIA
Lors du COMPUTEX 2026, le PDG de NVIDIA, Jensen Huang, est monté sur scène et, en désignant le PDG de Marvell, Matt Murphy, a déclaré : « Mesdames et messieurs, voici la prochaine entreprise à mille milliards de dollars. »
À ce moment-là, MRVL a bondi de 30 %. Ce n'était pas un compliment, mais une validation de NVIDIA envers Marvell. Les propos de Jensen Huang constituaient l'indication la plus concrète de la redistribution des rapports de force dans l'écosyst
User_any
$MRVL #GateStockInsightsChallenge
Le secret « d'un billion de dollars » de Marvell : le bond géant avec l'approbation de NVIDIA
Lors du COMPUTEX 2026, le PDG de NVIDIA, Jensen Huang, est monté sur scène et, en désignant le PDG de Marvell, Matt Murphy, a déclaré : « Mesdames et messieurs, voici la prochaine entreprise valorisée à un billion de dollars. »
À ce moment-là, MRVL a bondi de 30 %. Ce n'était pas un compliment, mais une validation de NVIDIA envers Marvell. Les paroles de Jensen Huang constituaient l'indication la plus concrète de la refonte des rapports de force dans l'écosystème de l'IA.
1. L'accord de 12,2 milliards de dollars avec Google
La bombe du 19 août : Google pourrait acheter jusqu'à 12,2 milliards de dollars d'actions de Marvell. L'accord couvre des puces personnalisées (accélérateurs d'inférence IA, contrôleurs de stockage et de réseau) liées à l'écosystème TPU de Google. MRVL a bondi de 10 % à cette nouvelle, tandis que son concurrent Broadcom a chuté de 5 %.
Importance stratégique : Google travaille avec Broadcom depuis une décennie. Il se tourne désormais vers Marvell. Il s'agit de l'une des évolutions les plus importantes renforçant la position de Marvell sur le marché des puces spécialisées (ASIC). La structure de l'accord est également remarquable : Google a obtenu une garantie (bon de souscription) lui donnant le droit d'acheter 58,97 millions d'actions de MRVL à 206,58 dollars chacune. La majorité des actions sont acquises en fonction des dépenses de Google en produits Marvell. Une tranche d'actions est ouverte pour chaque tranche de 500 millions de dollars de revenus admissibles, et ce processus se poursuit jusqu'à l'exercice 2033. Cette structure offre à Marvell une visibilité sur ses revenus à long terme tout en garantissant à Google son approvisionnement en puces spécialisées.
2. Le moteur de croissance caché de Marvell : la révolution de la mémoire
Le 4 août, Marvell a annoncé une nouvelle génération de produits dédiés à l'infrastructure mémoire de l'IA. Ces produits visent à résoudre les goulots d'étranglement liés à la mémoire dans les centres de données :
Contrôleur SSD Bravera SC6 : offre des performances deux fois supérieures à celles de son prédécesseur grâce au PCIe 6.0. Il réduit la latence du GPU en déplaçant les besoins en cache KV de l'IA vers les SSD. Cela est essentiel, notamment pour améliorer les performances d'inférence avec les grands modèles de langage.
Extension mémoire Structera X CXL : permet aux hyperscalers de faire évoluer la mémoire indépendamment de la puissance de calcul. Cela fournit aux opérateurs de centres de données une gestion plus flexible des ressources.
Mémoire partagée optique Photonic Fabric : promet un débit de jetons 2 à 3 fois supérieur dans les centres de données existants en partageant jusqu'à 32 To de cache KV actif sur une distance pouvant atteindre 50 mètres. Cette technologie est issue des capacités de connectivité optique acquises par Marvell lors du rachat de Celestial AI.
PDG Will Chu : « L'infrastructure de l'IA passe désormais de serveurs isolés à des systèmes où le calcul, la mémoire et la connectivité fonctionnent de manière fluide. » Cette vision façonne l'ensemble du portefeuille de produits de Marvell.
3. Investissement de 250 millions de dollars en Inde
Le 29 juillet, Marvell a annoncé un investissement de 250 millions de dollars pour agrandir son site de Bangalore. Cette initiative poursuit trois objectifs stratégiques :
• Diversification géographique face aux restrictions commerciales en Chine
• Accès au vivier mondial de talents dans l'IA
• Établissement d'une base d'ingénierie en dehors de TSMC
Alors que l'Inde devient l'un des pôles mondiaux de talents en conception de semi-conducteurs, Marvell renforce sa présence dans la région grâce à cet investissement.
4. Objectif de cours : que disent les analystes ?
Critère Valeur
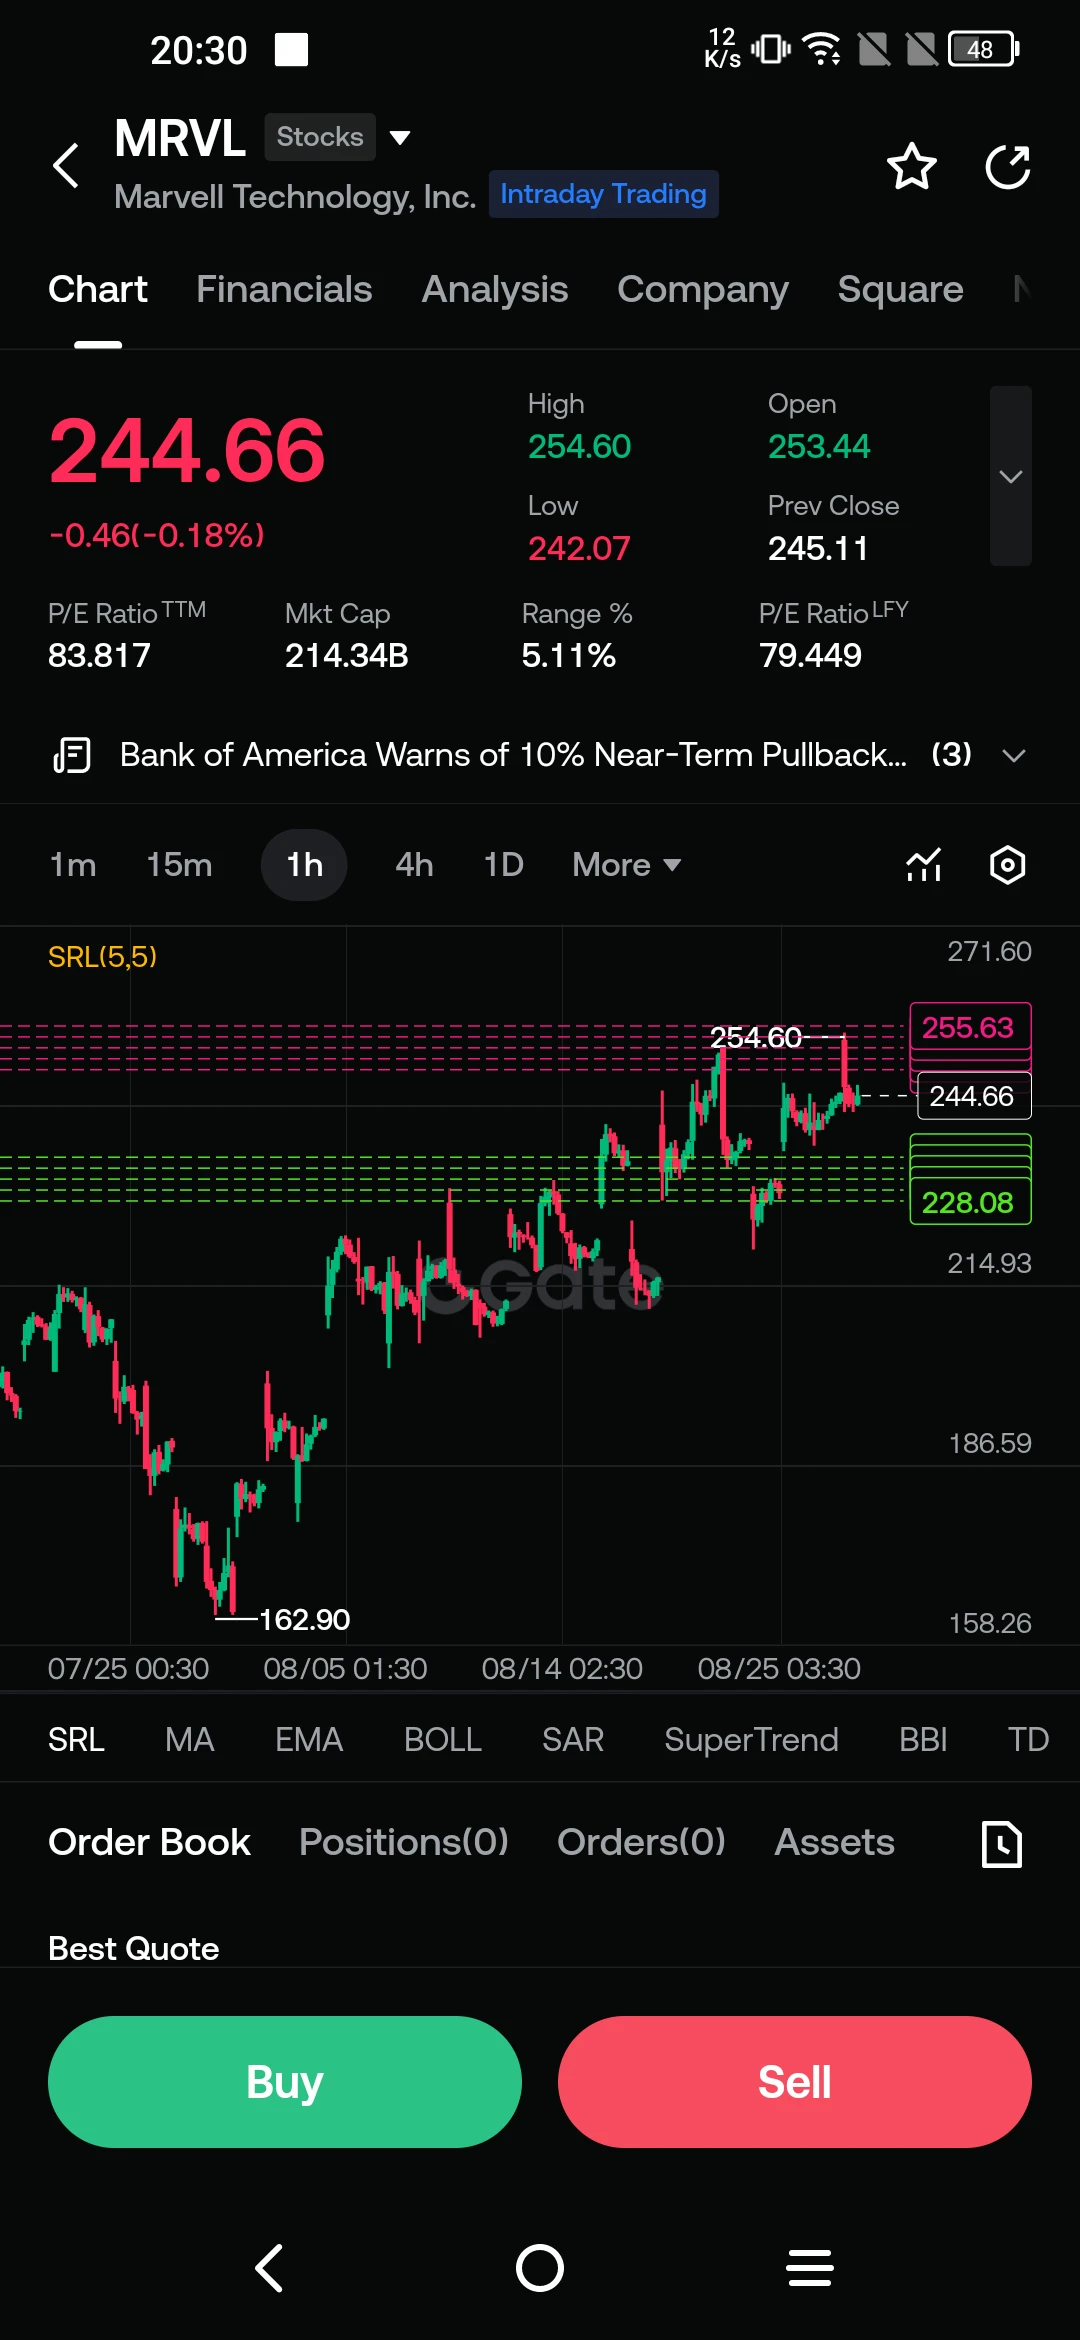
Cours actuel ~243 dollars
Objectif moyen 269 dollars
Scénario optimiste 400 dollars
Scénario pessimiste 195 dollars
Rendement annuel +226 % (dernière année)
75 % des analystes recommandent « ACHETER ». La capitalisation boursière s'élève à 218 milliards de dollars. Susquehanna maintient sa recommandation « acheter » avec un objectif relevé à 265 dollars, tandis que Rosenblatt Securities est encore plus optimiste avec un objectif relevé à 300 dollars.
5. Prévisions de résultats et risques
MRVL publie aujourd'hui ses résultats du T2 de l'exercice 2027 (27 août). Prévisions :
• Chiffre d'affaires : 2,72 milliards de dollars (+35 % sur un an)
• Bénéfice par action : 0,93 dollar
• Croissance des centres de données : devrait atteindre 55 %
Principaux risques :
Valorisation élevée : l'action se négocie à près de trois fois le multiple cours/chiffre d'affaires du secteur (14,40x). Ces niveaux indiquent que les anticipations de croissance future sont déjà intégrées dans les cours.
Concentration de la clientèle : une part importante des revenus dépend de plusieurs hyperscalers. Des baisses significatives de revenus pourraient survenir en cas de perte d'un client.
Concurrence : Broadcom, AMD et Astera Labs défient Marvell dans tous les domaines. L'écosystème mature de Broadcom constitue un avantage significatif, notamment sur le marché des ASIC.
Pression sur les marges : la montée en puissance du silicium personnalisé pourrait temporairement peser sur les marges.
MRVL montrera aujourd'hui, avec la publication de ses résultats, si elle peut répondre à ces attentes élevées. La croissance des centres de données devrait atteindre 55 %. Si ces chiffres sont atteints, la prime de valorisation sera justifiée. Dans le cas contraire, l'action, qui affiche un multiple VE/EBITDA de 54x, risque de subir une forte correction.
La description de Marvell comme « entreprise à un billion de dollars » par le PDG de NVIDIA témoigne de la confiance dans son potentiel à long terme. Toutefois, à court terme, la part de ce potentiel déjà intégrée dans les cours et la capacité de l'entreprise à atteindre les attentes opérationnelles seront déterminantes.
Toutes les évaluations et remarques formulées ici sont purement personnelles et ne constituent absolument pas des conseils en investissement.
repost-content-media
MRVL-7,20%
NVDA-3,34%
AVGO-4,69%
AMD-4,47%
ALAB-11,89%
$MRVL#GateStockInsightsChallenge Rapport post-résultats de Marvell (MRVL) : pas les chiffres d'aujourd'hui, mais le warrant de Google en 240 tranches
MRVL publiera ses résultats du T2 de l'exercice 2027 à la clôture du marché aujourd'hui : Wall Street prévoit 2,71 milliards de dollars de chiffre d'affaires et 0,93 dollar de bénéfice par action.
Les propres prévisions de l'entreprise sont de 2,70 milliards de dollars et 0,93 dollar, soit un écart de seulement 0,3 %. Au cours des quatre derniers trimestres, MRVL a dépassé les attentes concernant le BPA de 0,1 % en moyenne. La possibilité d'u
User_any
$MRVL#GateStockInsightsChallenge Rapport post-résultats de Marvell (MRVL) : pas les chiffres d'aujourd'hui, mais le warrant de Google en 240 tranches
MRVL publiera ses résultats du T2 de l'exercice 2027 à la clôture des marchés aujourd'hui : Wall Street table sur 2,71 milliards de dollars de chiffre d'affaires et 0,93 dollar de bénéfice par action.
Les propres prévisions de l'entreprise sont de 2,70 milliards de dollars et 0,93 dollar, soit un écart de seulement 0,3 %. Au cours des quatre derniers trimestres, MRVL a dépassé les attentes concernant le BPA de 0,1 % en moyenne. La possibilité d'une « surprise » ce trimestre est presque inexistante. La véritable histoire ne se trouve pas dans les chiffres d'aujourd'hui, mais dans le document déposé auprès de la SEC le 19 août.
Accord avec Google : warrant en 240 tranches
Google a acquis un warrant portant sur 58 970 907 actions de MRVL. Le prix d'exercice est de 206,58 dollars. L'action a clôturé à 245,12 dollars hier, ce qui signifie que Google affiche déjà une hausse de 19 %, avant même l'acquisition d'une seule tranche.
L'élément crucial concerne les conditions d'acquisition :
• Presque toutes les tranches d'actions (57,6 millions d'unités) seront acquises en 240 versements.
• Chaque versement commence lorsque Google achète pour 500 millions de dollars de puces personnalisées auprès de MRVL.
• 240 × 500 millions de dollars = 120 milliards de dollars
Il s'agit moins d'un contrat client que d'une « voie d'achat » que Google ouvre à MRVL. Et les premiers signaux de cette voie commenceront à apparaître avec les prévisions du T3 qui seront communiquées ce soir. En effet, les tranches fondées sur les achats entreront en vigueur au troisième trimestre de l'exercice 2027.
Action : reprise après la chute
MRVL était tombée jusqu'à 163,39 dollars le 29 juillet, le jour de la signature de l'accord avec Google. Elle s'est redressée après l'annonce de l'accord et a clôturé à 245,12 dollars hier.
• Performance depuis le début de l'année : 179 %
• Moyenne du secteur : 27,5 %
• Multiple cours/chiffre d'affaires prévisionnel : 14,40x – moyenne du secteur : 5,06x
• 75 % des analystes recommandent l'ACHAT
• Cours cible moyen : 269 dollars
• Le plus optimiste : 400 dollars
Mes 3 scénarios
📈 Scénario haussier :
Chiffre d'affaires de 2,77 milliards de dollars ou plus, prévisions du T3 supérieures à 3,2 milliards de dollars. L'accord avec Google est clairement intégré aux prévisions et les premières tranches sont activées. Un ratio cours/bénéfice de 77x sur les douze derniers mois est le seul résultat justifiant la position actuelle de l'action.
➡️ Scénario de base :
Chiffre d'affaires compris entre 2,70 et 2,75 milliards de dollars, prévisions du T3 comprises entre 3,0 et 3,1 milliards de dollars. Maintien des prévisions pour le cinquième trimestre consécutif. Rien n'a été confirmé ni réfuté ; l'argument est reporté à la Journée investisseurs du 6 octobre.
📉 Scénario baissier :
Le chiffre d'affaires se situe dans le bas de la fourchette prévisionnelle, et les prévisions du T3 sont inférieures au consensus de 3,04 milliards de dollars. Le warrant devient une « histoire » plutôt qu'un « calendrier », et le ratio cours/bénéfice de 77x repose sur des bases très fragiles.
3 réalités derrière les chiffres
1. Dépendance à la Chine
44 % du chiffre d'affaires du dernier trimestre provenait de Chine, contre 37 % un an plus tôt. La part des États-Unis est passée de 16 % à 7 %. Un énorme changement géographique en 12 mois.
2. Écart entre les résultats GAAP et non-GAAP
Le bénéfice net GAAP du dernier trimestre s'élevait à 34,5 millions de dollars, contre 718 millions de dollars en non-GAAP, soit une différence de 20x. La majeure partie de cet écart provient de 193 millions de dollars de rémunération fondée sur des actions et d'amortissement des achats. Le warrant de Google ajoutera un nouvel élément à ce tableau.
3. Nouveau directeur financier
Dan Durn a été nommé directeur financier en juin ; les prévisions d'aujourd'hui constituent son premier trimestre complet à ce poste. L'ancien directeur financier Willem Meintjes est parti après 10 ans pour passer du temps avec sa famille.
L'activité des puces personnalisées n'est plus un jeu de « victoires en matière de conception », mais un jeu de « financement ». NVIDIA a mobilisé 500 milliards de dollars de capitaux tiers du jour au lendemain. MRVL, quant à elle, a échangé 7 % de ses actions contre le calendrier d'achat d'un client. Même mouvement, instrument différent.
Le seul indicateur qui pourrait m'induire en erreur : des prévisions du T3 inférieures à 3,04 milliards de dollars. Le warrant n'a de sens que lorsque le chiffre d'affaires qui le sous-tend arrive. 3,04 milliards de dollars est le seuil indiquant que les acquisitions de Google ont commencé. En dessous, ces 240 tranches ne sont qu'une histoire, pas un calendrier.
Toutes les évaluations et remarques ici sont strictement mes opinions personnelles. Faites vos propres recherches 🔎 NFA ✔️
repost-content-media
MRVL-7,20%
NVDA-3,34%
La part de Marvell dans la tempête de l'IA : les coulisses de la croissance $MRVL
Les analystes s'attendent à une croissance du chiffre d'affaires de 35 % au deuxième trimestre ; la forte demande pour les puces personnalisées et les solutions d'interconnexion fait de Marvell un acteur clé de l'infrastructure de l'IA.
Marvell Technology continue d'être l'un des principaux bénéficiaires de l'essor des centres de données dédiés à l'IA. Le chiffre d'affaires de l'entreprise au deuxième trimestre devrait atteindre 2,7 milliards de dollars, soit une hausse d'environ 35 % sur un an. Le principal m
User_any
La part de Marvell dans la tempête de l'IA : les coulisses de son histoire de croissance $MRVL
Les analystes anticipent une croissance de 35 % du chiffre d'affaires au deuxième trimestre ; la forte demande de puces personnalisées et de solutions d'interconnexion fait de Marvell un acteur clé de l'infrastructure de l'IA.
Marvell Technology continue de figurer parmi les grands gagnants de l'essor des centres de données dédiés à l'IA. Le chiffre d'affaires de l'entreprise au deuxième trimestre devrait atteindre 2,7 milliards de dollars, soit une hausse d'environ 35 % sur un an. Le principal moteur de cette croissance est la performance exceptionnelle du segment des centres de données. Au premier trimestre, le chiffre d'affaires des centres de données a atteint 1,83 milliard de dollars, représentant 76 % du chiffre d'affaires total.
Moteurs de croissance : XPU et interconnexion optique
La stratégie de croissance de Marvell repose sur deux piliers principaux :
1. Puces d'IA personnalisées (XPU) : le PDG Matt Murphy indique que l'entreprise connaît un niveau d'activité record dans la conception de puces d'IA personnalisées. Marvell joue un rôle essentiel dans la conception de puces que les hyperscalers développent spécifiquement pour répondre à leurs besoins. Murphy prévoit que la croissance dans ce domaine dépassera 20 % au cours de l'exercice 2027 et doublera en 2028. L'objectif de l'entreprise pour les revenus issus des puces sur mesure au cours de l'exercice 2029 est de 100 milliards de dollars.
2. Solutions d'interconnexion optique : à mesure que les clusters d'IA se développent, le flux de données entre les puces et les serveurs devient un goulot d'étranglement critique. Les solutions d'interconnexion optique 800G et 1,6 billion de Marvell sont conçues pour résoudre ce problème. Murphy souligne que cette activité croît à un rythme annuel supérieur à 70 % et dispose encore d'un potentiel de hausse.
Le vent en poupe grâce à NVIDIA
Lors du COMPUTEX 2026, la déclaration du PDG de NVIDIA, Jensen Huang, faisant référence au PDG de Marvell, Matt Murphy — « Voici la prochaine entreprise à 1 billion de dollars » — a fondamentalement changé la perception du marché à l'égard de Marvell. Cette approbation a créé un « effet NVIDIA », confirmant l'importance de Marvell dans l'écosystème de l'IA.
Perspectives d'avenir
Marvell a relevé son objectif de chiffre d'affaires à 115 milliards de dollars pour l'exercice 2027 et fixé un objectif de 165 milliards de dollars pour 2028. Murphy a souligné que l'histoire de croissance de l'entreprise n'en est encore qu'à ses débuts, déclarant : « Les commandes liées à l'IA sont exceptionnellement solides. »
La question cruciale pour les investisseurs est la suivante : quelle part de cette croissance est-elle déjà intégrée dans les cours ? Marvell se négocie sur la base d'une valorisation largement supérieure à la moyenne du secteur. La principale question dans la période à venir sera de savoir si l'entreprise pourra répondre à ces attentes élevées.
#GateStockInsightsChallenge #NVIDIAEarnings
Faites vos propres recherches (DYOR) 🔎 Pas un conseil financier (NFA) ✔️
repost-content-media
MRVL-7,20%
NVDA-3,34%
#GateStockInsightsChallenge $MRVL ‌Deux visages du marché : le seul secteur qui porte le S&P 500 aujourd'hui
Alors que l'indice pondéré progresse, l'indice équipondéré recule. Cette différence montre le poids supporté uniquement par le secteur technologique et le véritable enjeu du jour.
L'histoire du jour tient dans une seule case
Le S&P 500 progresse de 0,83 % à 7 739 points. Mais l'Invesco S&P 500 Equal Weight ETF (RSP), qui compte les mêmes 500 entreprises avec une pondération égale, recule de 0,04 %. Cela signifie que l'entreprise moyenne du S&P 500 vaut moins aujourd'hui ; les gains de
User_any
#GateStockInsightsChallenge $MRVL ‌Deux visages du marché : le seul secteur qui porte le S&P 500 aujourd'hui
Alors que l'indice pondéré progresse, l'indice à pondération égale recule. La différence montre le poids porté uniquement par le secteur technologique et le véritable problème du jour.
L'histoire du jour tient dans une seule case
Le S&P 500 progresse de 0,83 %, à 7 739 points. Mais l'Invesco S&P 500 Equal Weight ETF (RSP), qui compte les mêmes 500 entreprises avec une pondération égale, recule de 0,04 %. Cela signifie que l'entreprise moyenne du S&P 500 vaut moins aujourd'hui ; les gains de l'indice proviennent entièrement d'une poignée de grandes valeurs technologiques.
Dix des onze fonds sectoriels sont dans le rouge. La seule case verte : la technologie (XLK), en hausse de 2,93 %. Finance, énergie, santé, commerce de détail... tous reculent. Et cette situation n'a pas changé depuis 9 h 30.
Les logiciels plus rapides que les puces
Au sein de la technologie, le leadership ne vient pas des puces, mais des logiciels. Le fonds de développement logiciel (IGV) a progressé de 7 %, tandis que le fonds de développement des semi-conducteurs (SMH) est resté à 2,9 %. La différence de volume est encore plus frappante : IGV a atteint 138 % de son volume quotidien habituel de transactions ; SMH, 38 %.
La source de ce mouvement est le rapport de résultats de Salesforce publié hier soir : le chiffre d'affaires s'est établi à 11,35 milliards de dollars, le BPA à 5,90 dollars (contre 3,27 dollars attendus), et le chiffre d'affaires récurrent annualisé (ARR) d'Agentforce a atteint 1,5 milliard de dollars (+240 % sur un an). Le véritable message se trouvait toutefois dans le carnet de commandes : le cRPO (travail signé mais non facturé) a progressé de 14 %, à 33,5 milliards de dollars, après ajustement des effets de change. La thèse selon laquelle les logiciels proposés par les fournisseurs mourront à l'ère de l'IA vient de passer son test le plus décisif.
Le test de Marvell : pas les chiffres du jour, mais les 240 tranches de Google
MRVL a ouvert à 253 dollars et est tombé à 242 dollars avant de se stabiliser à 245 dollars. Le rapport de résultats du T2 publié aujourd'hui devrait faire ressortir un chiffre d'affaires de 2,71 milliards de dollars et un BPA de 0,93 dollar. Ces chiffres, presque parfaitement alignés sur les propres prévisions de l'entreprise, ne constituent pas le principal point d'intérêt.
La véritable histoire se trouve dans le document déposé auprès de la SEC le 19 août :
• Google a acquis un warrant portant sur 58,97 millions d'actions de MRVL. Le prix d'exercice est de 206,58 dollars. Chacune des 240 actions acquises par Google est adossée à un achat privé de puces Marvell d'une valeur de 500 millions de dollars. 240 × 500 millions = 120 milliards de dollars.
Il s'agit d'une voie d'acquisition. Et les premiers aperçus de cette voie apparaîtront dans les prévisions du T3 publiées aujourd'hui. Les analystes surveillent les prévisions de 3,04 milliards de dollars pour le T3, seuil indiquant le début des acquisitions de Google.
Le seul indicateur à surveiller
MRVL se négocie sur la base d'un multiple P/S prévisionnel presque trois fois supérieur à la moyenne du secteur (5,06x) (14,40x). Une baisse sous les prévisions de 3,04 milliards de dollars pour le T3 transformerait le warrant en « histoire ». Une hausse au-dessus de ce seuil déclencherait le mécanisme des 240 tranches.
Toutes les évaluations et tous les commentaires présentés ici sont strictement mes opinions personnelles. Ceci ne constitue pas un conseil en investissement.
repost-content-media
MRVL-7,20%
US500-0,03%
XLK-1,78%
SMH-4,74%
CRM+4,70%
Les dernières perspectives de l’IA et des semi-conducteurs : le triangle de la production, de la demande et des prix
L’écosystème de l’IA et des semi-conducteurs continue de dominer l’actualité, avec une vague d’activité tant du côté des grandes entreprises cotées à la bourse américaine que de la chaîne d’approvisionnement mondiale. Dans cette nouvelle ère, façonnée par les capacités de production, une forte hausse de la demande et les pressions sur les prix, il est possible de résumer la situation du secteur sous trois grands axes :
1. Production et feuille de route : les capacités augmentent
User_any
Les dernières perspectives concernant l’IA et les semi-conducteurs : le triangle production, demande et prix
L’écosystème de l’IA et des semi-conducteurs continue de dominer l’actualité, avec une intense activité tant du côté des grandes entreprises cotées aux États-Unis que de la chaîne d’approvisionnement mondiale. Dans cette nouvelle ère, façonnée par les capacités de production, une flambée de la demande et les pressions sur les prix, il est possible de résumer la dynamique du secteur sous trois grands angles :
1. Production et feuille de route : les capacités augmentent, les coûts sont remis en question
NVIDIA a annoncé sa plateforme de nouvelle génération Rubin, dont la sortie est prévue en 2026. Cette architecture, qui combine des GPU, des CPU et des puces réseau au sein d’un même boîtier, semble destinée à intensifier la concurrence, notamment dans le domaine de l’inférence. NVIDIA prévoit également d’expédier un petit volume de puces dédiées vers le marché chinois d’ici la fin de l’année.
Du côté de TSMC, deux évolutions importantes sont à signaler. L’entreprise a décidé de ne pas passer à une machine NA EUV haute performance avant 2029. Malgré cela, elle a relevé à plus de 30 % sa prévision de croissance du chiffre d’affaires pour 2026. Pour 2027, un budget d’investissement compris entre 80 et 85 milliards de dollars est à l’étude.
ASML a également relevé ses prévisions annuelles, devenant ainsi un autre fournisseur essentiel confirmant que les dépenses liées à l’IA restent élevées.
2. Demande et accords : la croissance s’étend à tous les domaines
AMD a dépassé les attentes au deuxième trimestre, annonçant un chiffre d’affaires de 11,54 milliards de dollars, en hausse de 50 %. L’entreprise a signé de nouveaux accords avec Anthropic et Core Scientific. Toutefois, l’élément particulièrement notable est que la hausse de la demande ne se limite pas aux puces accélératrices. Intel et AMD négocient des accords CPU à long terme avec des clients chinois du secteur des serveurs. Cela montre que la demande s’étend également à la mémoire, aux réseaux et aux processeurs pour serveurs.
Broadcom a porté son chiffre d’affaires lié aux semi-conducteurs pour l’IA à 10,8 milliards de dollars, enregistrant une croissance de 143 % sur un an. L’entreprise prévoit de fournir 10 gigawatts de capacité l’année prochaine, et un financement par emprunt de plus de 60 milliards de dollars est à l’ordre du jour pour des clients comme Anthropic.
3. Prix et réaction du marché : les attentes augmentent
Alors que la demande reste forte, les attentes du marché sont encore plus élevées. La valeur d’AMD a chuté de 6,6 % en une seule journée, entraînant une perte de 59 milliards de dollars, après que la croissance de ses dépenses liées à l’IA n’a pas répondu aux attentes à la suite de résultats records. Broadcom a connu une baisse de ses marges brutes, tandis que la hausse des coûts de TSMC aurait réduit les marges sur les processeurs personnalisés pour l’IA.
NVIDIA a annoncé des hausses de prix de plus de 15 % pour les serveurs en raison de l’augmentation des coûts de la mémoire. Toutefois, de solides indications montrent que la demande continuera : Alphabet, Microsoft, Amazon et Meta prévoient au total 630 milliards de dollars de dépenses en infrastructures d’IA cette année.
État actuel du secteur
En résumé, les capacités de production et la feuille de route restent solides. Les accords conclus du côté de la demande se multiplient, mais la pression sur les prix et les marges s’intensifie. Le marché s’interroge désormais non seulement sur la croissance, mais aussi sur la rentabilité. La question la plus cruciale pour la période à venir est de savoir si le volet manufacturier (TSMC, ASML) ou le volet conception qui monétise le mieux la demande (NVIDIA, AMD, Broadcom) l’emportera dans ce cycle.
Cette publication ne constitue pas un conseil en investissement ; elle est fournie uniquement à titre informatif. 👉 Faites vos propres recherches 🔎
#AI #Semiconductors #NVIDIA #TSMC #GateStockInsightsChallenge
$NVDA$MU$MRVL
NVDA-3,34%
TSM-3,36%
ASML-7,31%
AMD-4,47%
AVGO-4,69%
#GateStockInsightsChallenge $MSTR ‌Transformation de MicroStrategy (MSTR) : de la trésorerie en Bitcoin au capitalisme du crédit numérique
MSTR a fait état d'une perte GAAP de 8,2 milliards de dollars au T2 2026 et s'est orientée vers une stratégie de « capitalisme du crédit numérique » en cessant ses achats de Bitcoin. L'action a récemment progressé de 37 % à 137 dollars, mais affiche une baisse de 60 % depuis le début de l'année.
Bilan et transformation stratégique
Perte spectaculaire : MSTR a fait état d'une perte nette GAAP de 8,2 milliards de dollars au T2 2026. La quasi-totalité de la
User_any
#GateStockInsightsChallenge $MSTR ‌Transformation de MicroStrategy (MSTR) : de la trésorerie en Bitcoin au capitalisme du crédit numérique
MSTR a fait état d’une perte GAAP de 8,2 milliards de dollars au T2 2026 et s’est orientée vers une stratégie de « capitalisme du crédit numérique » en interrompant ses achats de Bitcoin. L’action a récemment progressé de 37 % à 137 dollars, mais elle est en baisse de 60 % depuis le début de l’année.
Bilan et transformation stratégique
Perte marquante : MSTR a fait état d’une perte nette GAAP de 8,2 milliards de dollars au T2 2026. Cette perte provenait presque entièrement d’une dépréciation non réalisée de 8,32 milliards de dollars due à la baisse du cours du Bitcoin. Le chiffre d’affaires a atteint 122,4 millions de dollars, entraînant une perte par action de -24,45 dollars.
Portefeuille de Bitcoin : l’entreprise détient environ 4 % de l’offre totale de Bitcoin, soit 840 447 BTC. Le coût moyen s’élève à 75 385 dollars, ce qui représente environ 2,84 milliards de dollars de bénéfices non réalisés aux cours actuels. Lorsque le Bitcoin est tombé à 58 300 dollars en juin, la perte latente a atteint environ 13 milliards de dollars.
Stratégie du « capitalisme du crédit numérique »
Nouvelle orientation de Saylor : Michael Saylor a radicalement changé la stratégie de l’entreprise. L’objectif n’est plus simplement d’accumuler du Bitcoin, mais de créer une banque Bitcoin dans le cadre du « capitalisme du crédit numérique ». Les actions préférentielles offrant des dividendes de 8 à 12 %, telles que STRC, STRK, STRF, STRD et STRE, constituent la pierre angulaire de ce modèle.
Première vente de Bitcoin : en mai 2026, l’entreprise a vendu du Bitcoin pour la première fois de son histoire : 32 BTC. Par la suite, un total de 6 916 BTC ont été vendus ; les ventes se sont faites à un prix moyen compris entre 60 000 et 64 000 dollars, bien en dessous du coût moyen de 75 385 dollars. Ces ventes ont généré 432 millions de dollars de revenus, tout en entraînant une perte réalisée de 102 millions de dollars.
Pourquoi vendre ? L’entreprise doit faire face à environ 1,76 milliard de dollars de passifs fixes annuels (dividendes des actions préférentielles et intérêts des obligations). En mai, elle a dépensé 1,38 milliard de dollars pour rembourser par anticipation ses obligations arrivant à échéance en 2029, épuisant ainsi ses réserves de liquidités. Par conséquent, une approche de gestion axée sur les « flux de trésorerie » a été mise en place à partir de juin.
Nouvelle structure financière : fonds de guerre de trésorerie
Une augmentation de capital de 2,01 milliards de dollars a été réalisée en août, mais pas un seul Bitcoin n’a été acheté. Utilisation de ces fonds :
• 1,59 milliard de dollars : ajoutés au nouveau fonds de liquidité « USD Cash ».
• 300 millions de dollars : ajoutés à la réserve en USD.
• 136,4 millions de dollars : utilisés pour racheter des actions préférentielles STRC.
Importance stratégique : l’entreprise peut désormais gérer le versement des dividendes, ses dettes et les rachats d’actions grâce à ses réserves de liquidités, sans dépendre du cours du Bitcoin. Une réserve de liquidités de 6,69 milliards de dollars lui offre environ 3,9 années de marge pour couvrir ses passifs annuels. Le CEO Michael Saylor ne s’attend plus à ce que l’action réagisse à chaque mouvement du cours du Bitcoin.
Réaction du marché et valorisation
Hausse récente : l’action a progressé de 37 % au cours de la dernière semaine, atteignant 137 dollars. L’analyste de Canaccord Joe Vafi a relevé son objectif de cours à 175 dollars. Cet optimisme est attribué à la nouvelle stratégie de liquidités, qui renforce le bilan.
Risques et critiques : Peter Schiff recommande aux investisseurs d’acheter directement du Bitcoin plutôt que du MSTR. La baisse du rendement du Bitcoin, passé de 13,3 % en mai à 4,5 % en juillet, est au centre des critiques. L’action reste en baisse de 60 % et se situe 80 % sous son sommet de 2024. L’augmentation des liquidités réduit la quantité de Bitcoin par action.
La stratégie de Strategy (MicroStrategy) concernant le Bitcoin est en train de changer radicalement. L’entreprise passe d’un modèle consistant à « accumuler et conserver du Bitcoin » à un modèle de « capitalisme du crédit numérique » soutenu par des réserves de liquidités et fondé sur des actions préférentielles. Ce changement apporte à l’entreprise une flexibilité financière tout en soulevant de nouvelles questions pour les investisseurs. MSTR n’est plus seulement un instrument lié au cours du Bitcoin, mais devient un jeu complexe de gestion de la structure du capital.
Ces évaluations et commentaires sont mes opinions personnelles. Ils ne constituent pas des conseils en investissement.
MSTR+4,52%
BTC+1,86%
STRC+0,32%
👉👉👉 $NVDA ‌Le calendrier unique de l'exercice fiscal de Nvidia est à l'origine de cette confusion.
L'exercice fiscal de Nvidia ne coïncide pas avec l'année civile ; l'exercice fiscal de l'entreprise se termine généralement vers janvier/février. Ainsi, en août 2026, l'entreprise publie ses résultats pour ce qu'elle appelle le « deuxième trimestre de l'exercice fiscal 2027 », mais qui s'achève en réalité en juillet 2026. Il s'agit d'une convention de dénomination standard utilisée par Nvidia depuis des années, qui désigne un trimestre de l'année civile en cours tout en lui attribuant le nom
Yuewen
👉👉👉 $NVDA ‌Le calendrier fiscal particulier de Nvidia est à l'origine de cette confusion.
L'exercice fiscal de Nvidia ne coïncide pas avec l'année civile ; l'exercice fiscal de l'entreprise se termine généralement vers janvier/février. Ainsi, actuellement, en août 2026, l'entreprise publie ses résultats pour ce qu'elle appelle le « deuxième trimestre de l'exercice fiscal 2027 », mais qui s'achève en réalité en juillet 2026. Il s'agit d'une convention de dénomination standard utilisée par Nvidia depuis des années, qui désigne un trimestre de l'année civile en cours tout en lui attribuant le nom de l'année suivante.
Par conséquent, l'expression « exercice fiscal 2027 » ne désigne pas un bilan correspondant à l'année civile 2027, qui n'a pas encore eu lieu ; elle reflète simplement la convention de dénomination utilisée dans le calendrier comptable interne de Nvidia. Les chiffres publiés aujourd'hui couvrent une période de trois mois qui s'est déjà écoulée et achevée, se terminant en juillet 2026. Ce type de convention de dénomination d'un exercice fiscal « décalé » n'est pas propre à Nvidia ; de nombreuses entreprises technologiques et de semi-conducteurs adoptent une approche similaire. Il est donc important de s'en souvenir lorsque vous voyez dans l'actualité des expressions comme « T2 de l'exercice 2027 » : elles ne correspondent pas exactement à l'année civile.
Faites vos propres recherches 🔎
NVDA-3,34%
  • 1