#CorePCEandGDPFinalReading الأرقام النهائية صدرت: ماذا يخبرنا الناتج المحلي الإجمالي المعدّل وتراجع مؤشر نفقات الاستهلاك الشخصي الأساسي عن مسار الاحتياطي الفيدرالي
صدرت أخيراً الكلمة الأخيرة بشأن الربع الثاني، وهي ترسم صورة لم يتوقعها السوق بالكامل. فقد رُفعت القراءة النهائية للناتج المحلي الإجمالي للربع الثاني، في حين جاء مقياس التضخم المفضل لدى الاحتياطي الفيدرالي دون التوقعات، وهي مجموعة عوامل أعادت بهدوء تشكيل توقعات أسعار الفائدة مع دخول الخريف.
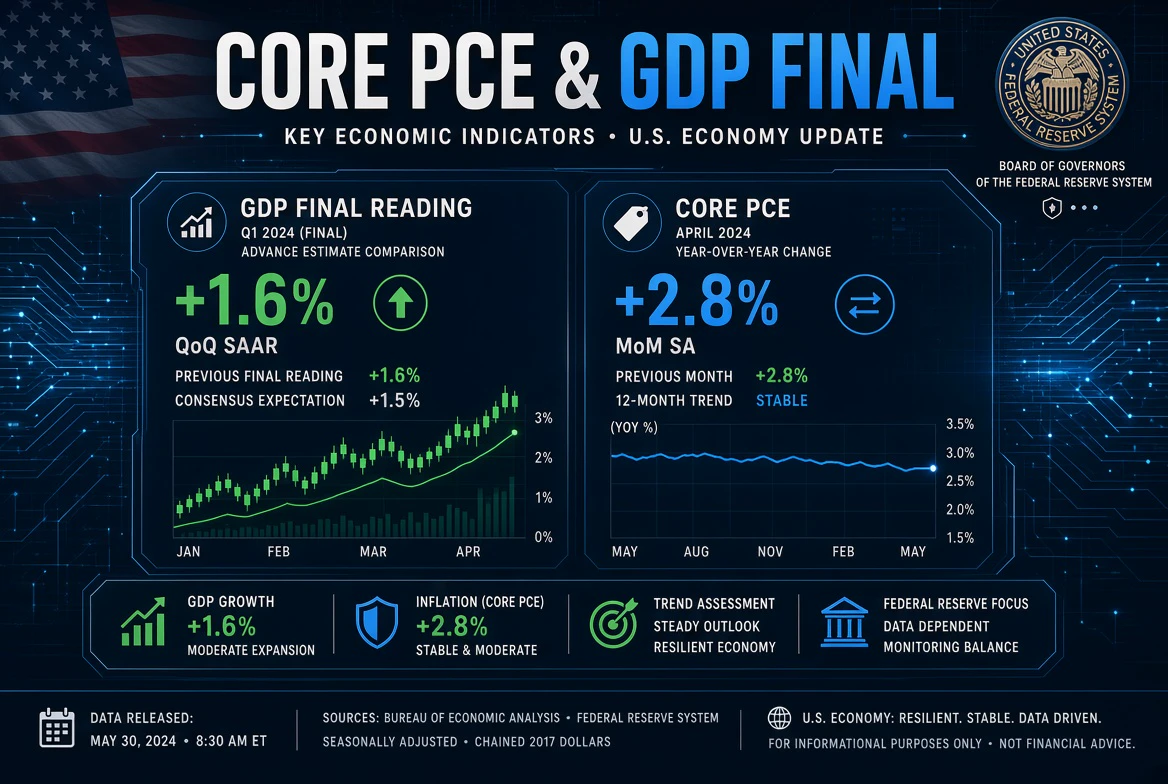
على صعيد النمو، أظهر التقدير النهائي لمكتب التحليل الاقتصادي أن الاقتصاد الأمريكي نما بوتيرة سنوية بلغت 2.2% في الربع الثاني، بزيادة ملموسة عن القراءة الأولية البالغة 1.5%، وأعلى قليلاً من نسبة 2.1% المسجلة في الربع الأول. وتُعد هذه قراءة قوية فعلاً عند الأخذ في الاعتبار حجم التشديد الذي تم تطبيقه بالفعل. والأهم أن القوة تركزت في إنفاق المستهلكين واستثمارات الشركات المرتبطة بالتوسع في البنية التحتية للذكاء الاصطناعي، وهو المحرك نفسه الذي دعم الأصول عالية المخاطر طوال العام.
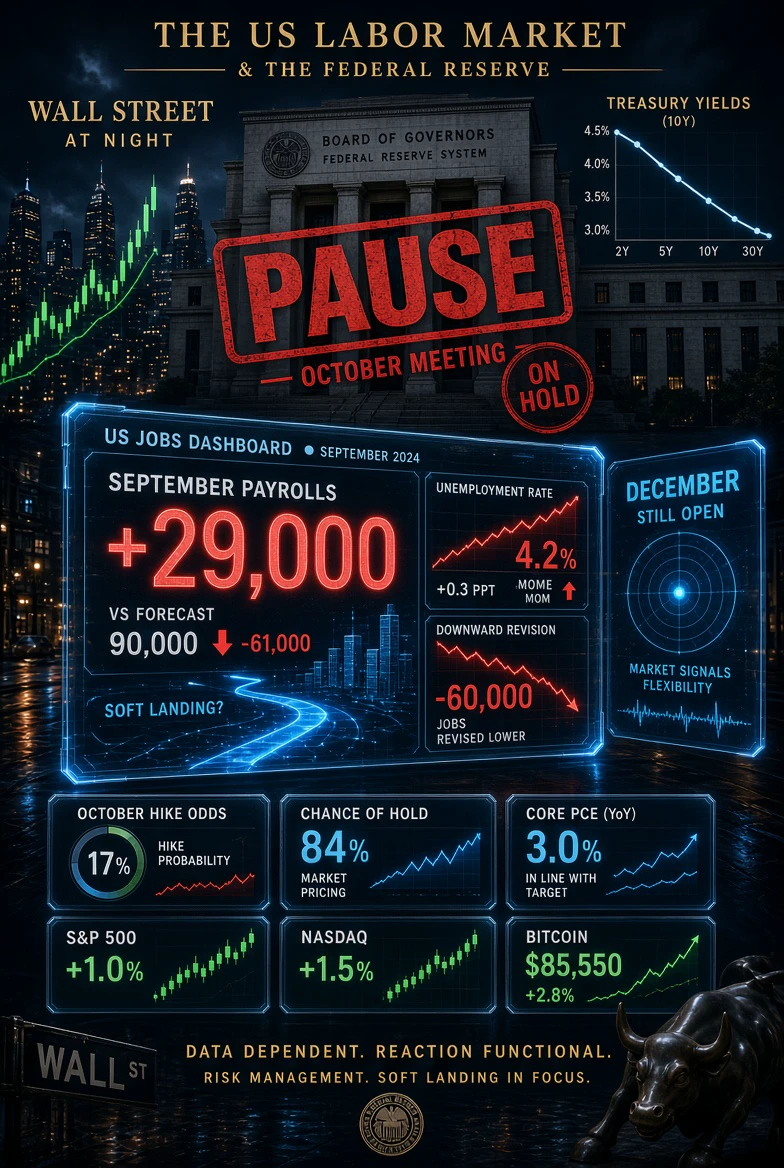
أما على صعيد التضخم، فجاءت الصورة معاكسة بالقدر نفسه من الأهمية. ارتفع مؤشر نفقات الاستهلاك الشخصي الأساسي بنسبة 0.2% في أغسطس، دون متوسط التوقعات البالغ 0.3%، ليرتفع المعدل السنوي إلى 3.0% مقابل توقعات عند 3.3%. كما ارتفع مؤشر نفقات الاستهلاك الشخصي العام بنسبة 0.3% على أساس شهري و3.4% على أساس سنوي، وهو أيضاً دون التوقعات، في حين زاد الدخل الشخصي بنسبة 0.2%. وخفضت المراجعات المعيارية السنوية لمكتب التحليل الاقتصادي أيضاً قراءات يوليو، إذ تراجع مؤشر نفقات الاستهلاك الشخصي العام من 3.7% إلى 3.4%، والأساسي من 3.3% إلى 3.0%، ما يعني أن اتجاه التراجع أوسع من مجرد شهر واحد.
لماذا تكتسب هذه «القراءة النهائية» كل هذه الأهمية؟ لأنها تأتي في اللحظة التي يقرر فيها الاحتياطي الفيدرالي ما إذا كان سيرفع الفائدة مجدداً. فقد رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس في سبتمبر، في أول زيادة له منذ ثلاثة أعوام، إلى نطاق 3.75%–4.00%، وكانت الأسواق تستعد لتحرك آخر قبل انتخابات التجديد النصفي. وقد خفضت قراءة مؤشر نفقات الاستهلاك الشخصي الأساسي الأبرد هذه الاحتمالات بشدة، إذ يسعّر المستثمرون الآن احتمالات تفوق 50% لإبقاء صانعي السياسات على أسعار الفائدة دون تغيير في اجتماع أواخر أكتوبر. وارتفع الذهب إلى أعلى مستوياته خلال الجلسة، كما صعدت الأسهم مع تراجع المخاوف من تشديد وشيك.
الخلاصة هي إشارة «غولديلوكس» الكلاسيكية: نمو الاقتصاد بنسبة 2.2% في الوقت الذي يتراجع فيه التضخم الأساسي نحو المستوى المستهدف هو بالضبط مسار الهبوط السلس الذي كان الاحتياطي الفيدرالي يأمل في تحقيقه. لكن التحفظ الوحيد هو الفجوة المتبقية؛ فالتضخم الأساسي عند 3.0% لا يزال أعلى بنقطة مئوية كاملة من الهدف البالغ 2%. في الوقت الحالي، تمنح البيانات موقف التيسير فوزاً حقيقياً، لكن القراءة النهائية ليست سوى مرآة خلفية. وستحدد بيانات الوظائف والتضخم المقبلة ما إذا كان الهبوط السلس قد تأكد أم تأجل فحسب.
@Gate_Square