廣場
關注
熱門
新聞
我的主頁

YamahaBlue

vip
幣齡 2.9年
最高等級 5
"歡迎來到加密貨幣的世界!在這裡,我們將一起學習、成長和探索機會。讓我們開始吧!"
264
關注
267
粉絲
19.2k
按讚
成長點數抽獎
邀請朋友加入並贏取豐厚獎品!
https://www.gate.com/activities/pointprize/?now_period=24&refUid=14294131
post-image
Gate_Square
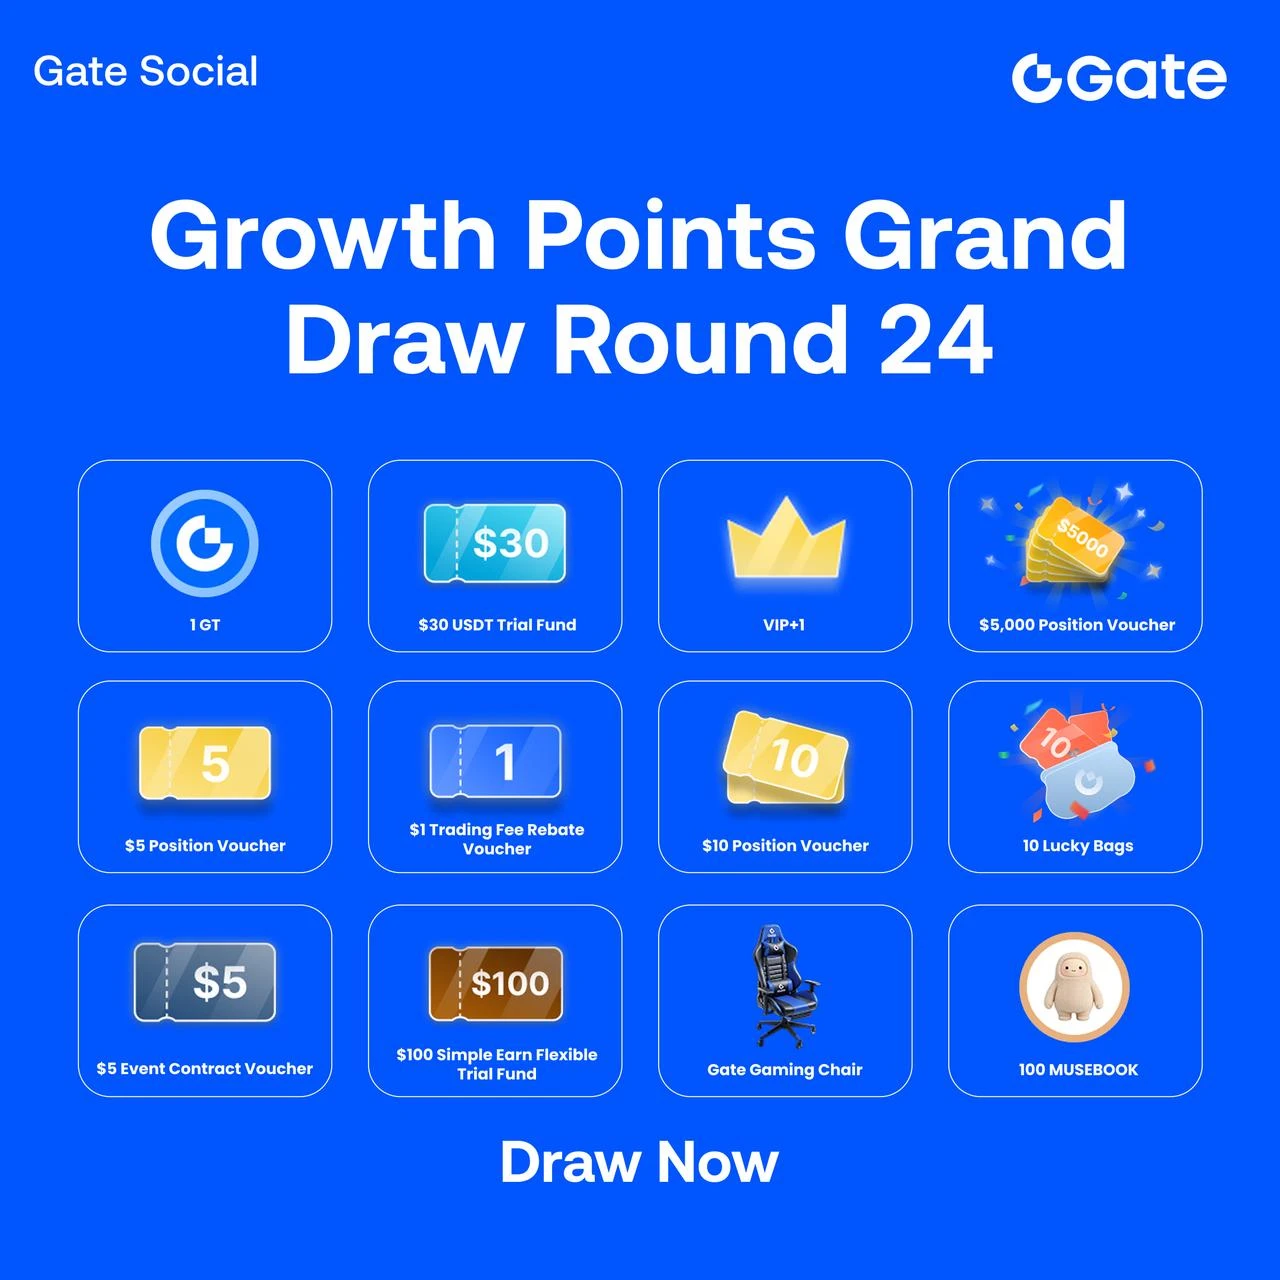
🎁 可贏取 5,000 USDT!成長點數抽獎第 2️⃣ 4️⃣ 輪正在進行中!
300 點數 = 1 次抽獎。每日最多可抽獎 10 次。每次抽獎皆有獎!🤩
💫 保持活躍,每天賺取點數:
🔹 廣場:發文、按讚、留言 — 每日最多 600 點
🔹 直播:觀看、按讚、留言、分享直播 — 每日最多 300 點
🔹 聊天:加入討論 — 每日最多 90 點
🔹 創作者:發布指定代幣/交易卡內容 — 每項任務最多 300 點
贏取 Gate 電競椅、交易手續費回饋券等更多獎品!
👉 現在就試試手氣:
https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $SOL
repost-content-media
#英伟达股价新高 #OneGate见证计划 NVIDIA 再創歷史新高:在其 5.76 萬億美元市值背後,AI 真正蓬勃發展,還是只是一場泡沫?
當運算能力成為新時代的石油時,誰控制煉油廠,誰就掌握定價權。
三個月前,華爾街仍在集體對 NVIDIA「潑冷水」。2026 年夏季,「AI 泡沫即將破裂」的說法甚囂塵上。NVIDIA 股價從 5 月的歷史高點回落,市值一度蒸發約 1 萬億美元。因「大空頭」而聞名的投資者 Michael Burry 在年初首次提出的疑慮持續獲得關注,而 AI 資本支出能否帶來回報的爭論也日益激烈。
然後呢?
美國東部時間週一 10 月 5 日,NVIDIA 收於 238.90 美元,當日上漲 2.12%。盤中股價果斷突破 5 月高點,收盤價創下歷史新高。其總市值達到 5.76 萬億美元,穩居全球上市公司之首。如今距離 6 萬億美元僅約 2300 億美元——這是人類歷史上從未有任何公司達到的門檻。
從蒸發 1 萬億美元到重返高峰,所花時間不到一季。這不是第一次。過去三年,NVIDIA 幾乎每六個月就要接受一次「泡沫」考驗,然後以一份財報回應疑慮。
但這一次,爭論的焦點已經改變。人們不再問「AI 是否真實存在」,而是:當一家公司一季賺到的錢,比許多國家一整年的 GDP 還多時,它的天花板究竟在哪裡?
01 從蒸發 1 萬億美元到重返高峰:這三個月發生了什麼
özlem_1903
#英伟达股价新高 #OneGate见证计划 NVIDIA 再創歷史新高:在其 5.76 萬億美元市值背後,AI 真正在蓬勃發展,還是只是一場泡沫?
當運算能力成為新時代的石油時,誰控制煉油廠,誰就掌握定價權。
三個月前,華爾街仍在集體對 NVIDIA「潑冷水」。2026 年夏季,「AI 泡沫即將破裂」的說法甚囂塵上。NVIDIA 股價從 5 月的歷史高點回落,市值一度蒸發約 1 萬億美元。曾因「大空頭」而聞名的投資人 Michael Burry 年初首次提出的疑慮持續受到關注,而 AI 資本支出能否產生回報的爭論也日益激烈。
然後呢?
美國東部時間 10 月 5 日星期一,NVIDIA 收於 238.90 美元,當日上漲 2.12%。盤中果斷突破 5 月高點,收盤價創下歷史新高。其總市值達到 5.76 萬億美元,穩居全球上市公司之首。如今距離 6 萬億美元這個人類歷史上尚未有任何公司達到的門檻,僅相差約 2300 億美元。
從蒸發 1 萬億美元到重返高峰,用時不到一季。這已不是第一次。在過去三年中,NVIDIA 幾乎每六個月就要面對一次「泡沫」考驗,之後再以一份財報回應質疑。
但這一次,爭論的焦點已經改變。人們不再問「AI 是否真實存在」,而是:當一家公司單季賺取的收入超過許多國家一整年創造的 GDP 時,它的天花板究竟在哪裡?
01 從蒸發 1 萬億美元到重返高峰:這三個月發生了什麼
要理解這次新高的意義,我們首先需要回顧過去幾個月有多麼戲劇性。今年 5 月 14 日,NVIDIA 才創下 235.74 美元的收盤紀錄高點,市場情緒仍處於沸點。但 7 月到來後,風向突然改變。
有幾個觸發因素:
首先,「大空頭」投資人 Michael Burry 早在 2 月就公開提出疑慮:NVIDIA 的採購承諾已從一年前的 161 億美元激增至 952 億美元。這意味著在需求尚未明朗之前,NVIDIA 已下了大量不可取消的訂單。到了夏季,這套邏輯被市場反覆引用,並持續受到關注。
其次,Amazon 和 Meta 等主要客戶的財報顯示,自由現金流不是大幅下滑,就是陷入停滯。市場開始擔心:這些科技巨頭真的能賺回它們在 GPU 上花費的數千億美元嗎?
第三,AI 應用端的變現一直落後於硬體端的資本支出,對「循環融資」的質疑聲浪也越來越大——尤其是在 NVIDIA 於 8 月宣布將與 Apollo、BlackRock、Blackstone、Goldman Sachs、KKR 及其他機構共同成立一個規模超過 5000 億美元的運算能力融資平台之後。
再加上中東地緣政治緊張升溫等外部干擾,多重壓力使 NVIDIA 股價在 7 月下旬一度跌破 190 美元,較 5 月高點回落約 20%,市值損失約 1 萬億美元。當時,「AI 泡沫」論是華爾街政治上最正確的結論。轉折點出現在 8 月 26 日。當天收盤後,NVIDIA 發布 2027 財年第二季財報——數據極為驚人,股價盤後一度上漲約 5%。接著便是我們現在看到的情況:股價穩步收復失地,於 10 月 5 日在成交量放大的情況下突破 5 月高點,收於 238.90 美元的紀錄高位,市值攀升至 5.76 萬億美元以上。那天 Nasdaq 指數也創下歷史新高。從「泡沫即將破裂」到創下紀錄高點,劇本反轉的速度超出許多人的想像。每一排發光的機櫃都是一座處理 Token 的 AI 工廠。
02 單季賺取 596.9 億美元:這些數字究竟有多驚人?
我們先從一組數字開始,感受一下「AI 印鈔機」是什麼樣子。NVIDIA 截至 2026 年 7 月 26 日的 2027 財年第二季核心數據:總營收 962.2 億美元,年增 106%,季增 18%。淨利潤 596.9 億美元,年增 126%。毛利率 75%——這意味著什麼?Apple 的毛利率約為 45%,TSMC 約為 55%。對一家晶片製造商而言,達到 75% 的毛利率意味著其產品完全不愁賣不出去,並且完全掌握定價權。
但真正驚人的是其資料中心業務的結構。資料中心營收為 890 億美元,年增 117%,季增 18%,占總營收超過 90%。其單季營收超過許多科技公司的年營收。
進一步拆解:超大規模雲端服務供應商——Google、Microsoft 和 Amazon 等主要客戶——貢獻 487 億美元,年增 102%。AI 雲端、工業及企業客戶貢獻 403 億美元,年增 138%。請注意第二個數字:企業及 AI 雲端客戶的增長速度快於超大規模雲端服務商。
這意味著什麼?這意味著 AI 運算能力的需求,正從「少數科技巨頭大舉支出以建立基礎」擴展至更多產業和更多公司。需求並未收窄,而是在擴大。這一增長週期的核心驅動力,是基於 Blackwell Ultra 架構的晶片出貨量增加。與此同時,下一代 Vera Rubin 平台已進入全面量產階段,合作夥伴包括 CoreWeave、Google Cloud、Microsoft Azure、Oracle OCI 和 Nebius,並將由它們部署。
簡單來說:舊產品仍在熱賣,而新產品已經開始上線。
更令人矚目的是公司展望:公司預計第三季營收將達到 1080 億美元(±2%)——季度營收首次超過 1000 億美元。Jensen Huang 在財報電話會議上表示,AI 已達到「轉折點」,而且「運算能力正在轉化為營收」。在 9 月的 Goldman Sachs TMT 會議上,他說得更加直接:「我們提供的 70% 營收增長目標是供給上限,而不是需求上限。」換句話說:不是市場不想要更多晶片,而是我們無法以足夠快的速度製造它們。這就是股價持續上漲背後的基本邏輯——需求超過供給。
03 泡沫還是黃金時代?華爾街意見分歧
每當 NVIDIA 創下新高,爭論就會再次出現。但這一次,雙方的論點比以往更加尖銳。
我們先來看看看多的論點。
DBS Group 首席投資官 Hou Wey Fook 於 10 月 5 日公開表示,NVIDIA 未來 12 個月的預期本益比僅為 17 倍,而市場預期其明年的獲利增長仍將維持在 70%。他將其與網路泡沫相提並論:Cisco 在泡沫破裂前的本益比約為 100 倍。「如果 NVIDIA 被定義為 AI 產業的代表性公司,而其當前本益比僅處於十幾倍,這怎麼能叫泡沫?」
Morgan Stanley 在 10 月 5 日的最新報告中維持對 NVIDIA 的「加碼」評級,目標價為 300 美元,並再次將其列為半導體產業的首選。Morgan Stanley 也估計,70% 的增長指引反映了供給限制,而實際需求增長接近翻倍。
Jensen Huang 本人的說法更加直接。在 9 月 10 日的 Goldman Sachs TMT 會議上,他直接回應了對「循環融資」的質疑:「我看過財務報表。我們投入 1 美元,獲得 100 美元的回報。這是循環融資嗎?如果是,那我們就應該做更多。」他還強調,公司在投資前會確認資金接收方擁有真實合約。他所見到的此類高信心合約總價值已達 1000 億美元。到 2030 年,AI 基礎設施市場將達到 3 萬億至 4 萬億美元。
看空一方的擔憂也並非毫無道理。
第一個擔憂:採購承諾激增。Michael Burry 指出,NVIDIA 的採購承諾已從一年前的 161 億美元躍升至 952 億美元。他的邏輯是,如此大量的不可取消訂單,表明 NVIDIA 正在押注尚未經過驗證的需求。值得注意的是,最新財報顯示,NVIDIA 的長期供應承諾進一步擴大至約 2790 億美元,而一季前僅為 1190 億美元,主要與記憶體採購有關。
第二個擔憂:主要客戶的現金流。Amazon 和 Meta 等最積極購買 GPU 的公司,都面臨自由現金流壓力。如果它們無法賺回花在晶片上的資金,這條需求鏈還能持續多久?
第三個擔憂:AI 應用端的變現。數十億美元已投入硬體,但究竟有多少家公司真正從 AI 應用中賺到錢?大多數 AI 新創公司仍處於燒錢階段。
表面上,這場爭論是在討論 NVIDIA 是否昂貴。實際上,它可以拆解為兩個更深層的問題:
首先,AI 基礎設施建設是一個長達十年的週期,還是一場持續三年的泡沫?Huang 認為,這是「人類歷史上規模最大的基礎設施建設之一」,其衡量週期以數十年計。Goldman Sachs 也將這一週期定性為「投資超級週期」,而非泡沫。但歷史告訴我們,在每一次科技革命中,總有人最終將長期趨勢誤認為短期表現,並為此付出代價。
其次,當一家公司占據全球科技股如此大的比重時,誰來承擔集中風險?NVIDIA 的市值超過許多國家整個股市的市值。它在 Nasdaq 指數中的權重正在上升。
這意味著,如果 NVIDIA 出現問題,整個更廣泛的市場都將受到震動。現在下結論還為時過早。但有一點可以確定:這不是一個可以簡單概括為「泡沫」或「黃金時代」的故事。
#GTBurnsNearly2MTokensInQ3
我對 GT 的長期價值持正面看法;然而,我會區分這一點與 GT 是否因其出色的代幣經濟學而成為目前具吸引力的投資工具這個問題。
2026 年第三季度的銷毀事件意義重大:Gate 銷毀了 1,987,321 GT,使累計銷毀量達到 191,934,541 GT(約為最初 3 億枚供應量的 63.98%)。
我的看法如下:GT 正逐漸成為一項同時受到供應稀缺性與生態系成長驅動的投資機會。
1. 供應量減少是一項真正重大的發展。
在已報告的累計銷毀事件之後,最初 3 億枚供應量中僅剩約 1.081 億枚 GT。這代表供應量出現結構性且大幅度的減少。更重要的是,Gate 並非僅將這項銷毀機制作為一次性的行銷噱頭,而是在各種市場週期中持續維持這項可持續的做法。
2. 單獨的銷毀事件不足以創造價值。
這是關鍵所在。除非需求增加,否則即使代幣供應量縮減並變得稀缺,仍可能是一項糟糕的投資。
支持 GT 看漲前景的論點如下:
Gate 生態系成長 → GT 的使用案例/需求增加 → 持續銷毀 → 供應量減少 → 流通中每枚代幣的價值增加。GT 在 Gate 生態系中具有各種使用案例,並作為 GateChain 的原生資產以及支付交易費用的方式。GateChain 文件說明,銷毀交易費用以及定期回購與銷毀操作,都是該網路通縮機制的組成部分。
儘管
ybaser
#GTBurnsNearly2MTokensInQ3
我對 GT 的長期價值持正面看法;然而,我會將這一點與「GT 目前是否因其出色的代幣經濟學而成為具吸引力的投資工具」這個問題區分開來。
2026 年第三季度的銷毀事件意義重大:Gate 銷毀了 1,987,321 GT,使累計銷毀量達到 191,934,541 GT(約為初始 3 億枚供給量的 63.98%)。
我的看法如下:GT 正逐漸成為一項同時由供給稀缺性與生態系成長所驅動的投資機會。
1. 供給減少是一項真正重大的發展。
根據已報告的累計銷毀事件,初始 3 億枚供給量中目前僅剩約 1.081 億枚 GT。這代表供給出現結構性且大幅度的減少。更重要的是,Gate 維持這項銷毀機制並非只是一次性的行銷噱頭,而是在各種市場週期中持續執行的做法。
2. 單次銷毀事件不足以創造價值。
這是關鍵所在。除非需求增加,否則即使代幣供給縮減並變得稀缺,仍可能是一項不佳的投資。
支持 GT 看漲前景的論點如下:
Gate 生態系成長 → GT 的使用案例/需求增加 → 持續銷毀 → 供給減少 → 流通中每枚代幣的價值增加。GT 在 Gate 生態系中具備各種使用案例,並作為 GateChain 的原生資產,以及支付交易費用的方式。GateChain 文件將交易費用銷毀以及定期回購與銷毀操作,都描述為網路通縮機制的組成部分。
儘管第三季度的銷毀量在數字上略低於第二季度,但仍然釋放出看漲訊號。
第二季度約銷毀了 257 萬枚 GT,而第三季度的數字為 199 萬枚 GT。
因此,我將最新的銷毀事件解讀為通縮機制持續穩定執行,而不是通縮速度加快。對我而言,這項流程的一致性比任何單一季度的具體銷毀量更為重要。
那麼,哪些因素可能大幅提升 GT 的價值?我會關注以下四項要素:
因素 長期重要性
持續進行 GT 銷毀 極高
Gate 使用者/交易量成長 極高
非投機性 GT 實用性 高
監管/交易所風險 極高
最關鍵的因素是真實的經濟活動。在基本的現貨與衍生品交易之外,Gate 正拓展至 Web3 基礎設施、鏈上產品、代幣化資產及其他金融產品。如果這項拓展能為 GT 創造真實需求,供給縮減的影響將會變得更加強大。我的長期評估框架
我會如下看待 GT:
看跌情境:
Gate 生態系成長放緩 → GT 需求停滯 → 代幣持續銷毀,但不足以抵銷疲弱的需求。
基準情境:
Gate 在使用者與交易量方面持續成長 → GT 需求逐步上升 → 每季度約 200 萬枚以上 GT 的銷毀持續進行 → 供給穩步下降 → GT 隨著更廣泛的加密貨幣市場一同升值。
看漲情境:
Gate 成為全球主導性的多資產加密貨幣/金融平台,而 GT 深度整合至平台產品中 → 實用性增加 + 需求上升 + 供給持續減少,形成強大的複利效應。
正是在第三種情境下,GT 會變得格外具有吸引力。
值得關注的一點
Gate 專門的 GT 頁面將 GT 定義為生態系的核心功能型代幣,並強調其通縮機制;然而,該頁面顯示的流通供給數據可能會因日期或來源而有所不同。因此,在評估該資產價值時,我會以目前的鏈上供給量與市值為計算基礎,而不是單純依賴原始的 3 億枚數字。
總結而言:只要 Gate 持續將平台成長轉化為真正的 GT 實用性,我就會將 GT 視為一個強勁的長期代幣經濟學故事。原始供給量減少 64% 令人印象深刻;問題已不再是「GT 能否成為稀缺資產?」——因為它已經是。真正的問題是:「剩餘約 1.08 億枚代幣將會產生多大程度的經濟需求?」
如果這項需求大幅增加,我相信 GT 長期而言具備合理的潛力,可以跑贏被動投資加密貨幣市場。雖然這並不構成投資建議,但這是我將最密切關注的論點部分。
是的。我會圍繞對 GT 最重要的兩項變數建立模型:供給下降與 Gate 經濟活動擴張。
我已使用最新可取得的 2026 年第三季度數據更新假設。Gate 報告已銷毀 1.919345 億枚 GT,從原始 3 億枚配置中剩餘約 1.080655 億枚 GT;其目前的供給頁面顯示有 9581.4 萬枚流通中、1225.1 萬枚凍結,以及尚未挖出的 2125.2 萬枚 GT。Gate 也報告第二季度註冊使用者超過 5800 萬,現貨交易量位居全球前三,同時拓展至股票、ETF、傳統金融、財富管理及其他產品。
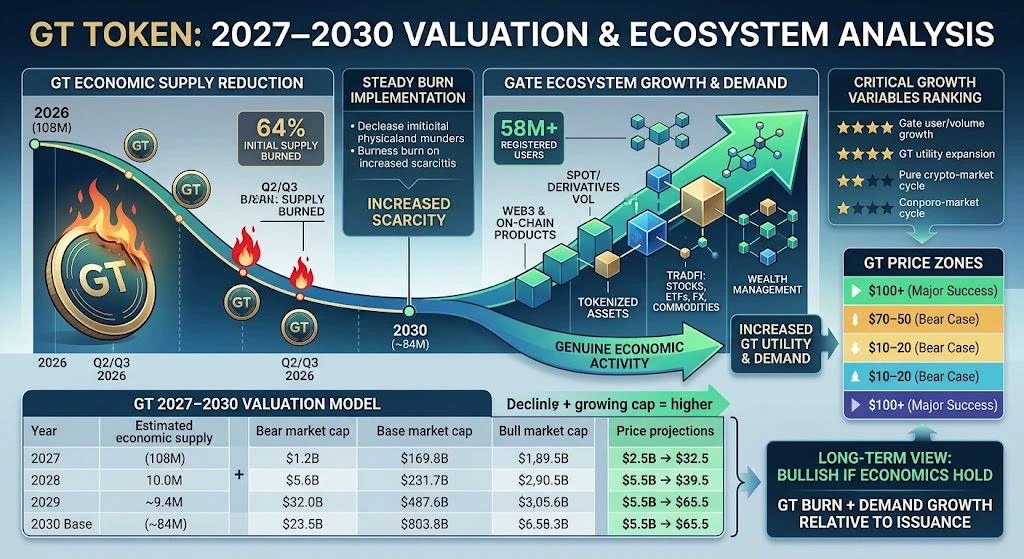
GT 2027–2030 年估值模型
目前參考價格:截至 2026 年 10 月 7 日約為 11.1 美元。
在模型中,我採用目前約 1.081 億枚的經濟 GT 供給量,並假設未來銷毀量持續超過新發行量。與假設全部 2125 萬枚未挖出配置直接消失相比,這一做法刻意更加保守。
年份 預估經濟供給量 看跌市值 基準市值 看漲市值
2026 1.08 億 8 億美元 12 億美元 18 億美元
2027 約 1.02 億 10 億美元 → 9.8 美元 20 億美元 → 19.6 美元 30 億美元 → 29.4 美元
2028 約 9600 萬 12 億美元 → 12.5 美元 30 億美元 → 31.3 美元 45 億美元 → 46.9 美元
2029 約 9000 萬 14 億美元 → 15.6 美元 40 億美元 → 44.4 美元 60 億美元 → 66.7 美元
2030 約 8400 萬 16 億美元 → 19.0 美元 55 億美元 → 65.5 美元 80 億美元 → 95.2 美元
我的核心情境
假設:
* Gate 持續擴大其使用者基礎與交易生態系。
* 每季度銷毀量大致維持在目前數百萬枚 GT 的水平。
* GT 持續在 Gate 交易所、GateChain/Layer 及更廣泛的金融生態系中提升實用性。
* Gate 成功將其拓展轉化為實際經濟活動,而不只是增加產品。
近期銷毀之所以重要,是因為這並非理論上的代幣經濟學:Gate 在第三季度確實移除了 198.7 萬枚 GT,繼第二季度的 257 萬枚 GT 之後持續進行。
真正有趣的情境
假設 GT 最終達到 100 美元。
以約 8400 萬枚經濟代幣計算,這代表約:
8400 萬 × 100 美元 = 84 億美元市值
對於一家大型全球加密貨幣/金融平台而言,這並不是荒謬的數字。
Gate 表示其目前已擁有超過 5800 萬名使用者、4800 多種數位資產以及 12,500 種股票/ETF,同時其更廣泛的生態系正拓展至股票、ETF、外匯、商品、財富管理及機構服務。
因此,真正的問題並不是:
「GT 能達到 100 美元嗎?」
從數學上來說,可以。
更好的問題是:
「Gate 能否在持續縮減 GT 供給的同時,成為一個市值達 80–100 億美元以上的代幣生態系?」
如果可以,100 美元就會變得合理,而不只是純粹投機。
我最看好 GT 的地方
這裡存在一個可能非常強大的回饋循環:
Gate 成長
↓
更多使用者/交易量/產品
↓
更多 GT 實用性與需求
↓
更多 GT 被銷毀
↓
更低的供給量
↓
更高的稀缺性
↓
每枚 GT 更高的經濟價值
而且 Gate 越來越將自身定位為不只是加密貨幣交易所。其第二季度向股票、ETF、傳統金融與財富管理領域的拓展尤其重要,因為這可能擴大與該生態系相連的經濟版圖。
但這是我最大的警告
我不會只根據銷毀率為 GT 估值。
每季度銷毀 200 萬枚 GT 聽起來非常龐大,但以約 1.08 億枚經濟供給量計算,即使每年再銷毀 800 萬枚,在考慮發行量之前,供給每年也只會減少約 7–8%。
需求面必須成長。
因此,我會按照以下順序排列各項變數:
1. Gate 使用者/交易量成長 — ⭐⭐⭐⭐⭐
2. GT 實用性拓展 — ⭐⭐⭐⭐⭐
3. 可持續的銷毀率 — ⭐⭐⭐⭐
4. 監管執行力 — ⭐⭐⭐⭐
5. 純粹的加密貨幣市場週期 — ⭐⭐⭐
我的 GT 價格區間
如果必須分配大致的長期機率,而不是假裝存在一個精確目標:
* 10–20 美元:生態系成長疲弱/長期熊市
* 20–35 美元:2027–28 年合理結果
* 35–55 美元:生態系大幅拓展
* 55–75 美元:我看漲但務實的 2030 年區間
* 75–100 美元以上:重大成功/Gate 成為全球主導性的多資產平台
* 100 美元以上:有可能,但需要生態系顯著成長及供給持續收縮
我的總體看法:長期看漲,但有條件。
在約 11 美元的價格下,GT 不需要達到瘋狂的估值,就能帶來可觀回報。若升至 30 美元,按照模型供給量計算,將對應約 30 億美元以上的估值;50 美元約為 45 億美元;75 美元約為 63 億美元;100 美元約為 84 億美元。
如果 Gate 能將其超過 5800 萬名使用者的基礎及不斷擴張的多資產平台,轉化為持續的 GT 需求,這將使風險回報比變得越來越有吸引力。
一項重要保留:模型中的供給路徑是假設,而不是 Gate 的預測。Gate 顯示的 2125 萬枚未挖出 GT 意味著需要監控未來的發行量;若發行量高於假設,可能會實質降低銷毀所帶來的上行空間。
如果我持有 GT 至 2027–2030 年,我會比其他任何因素都更關注一項指標:相對於新發行量的 GT 銷毀 + GT 需求成長。如果兩者都維持有利,長期複利論點將會顯著增強。
$GT ‌
repost-content-media
加密貨幣市場的波動性正在上升,過去一週的數據清楚顯示了這一點。Bitcoin 在就業報告弱於預期後,以突破 $87,200 的上漲走勢開啟 10 月,隨後在數小時內急轉直下,跌至 $84,000 以下。在這段期間,加密貨幣清算金額突破 5.7 億美元,僅最後一小時多單就占了損失的 99%。截至 10 月 2 日,空單在十分鐘內又損失了 1.1 億美元。截至 10 月 5 日,看跌交易者在 24 小時內有價值 1.13 億美元的空頭部位被強制平倉。交易的雙方都正受到懲罰。這就是波動性上升的樣子,也是你目前所處的市場環境。
Bitcoin 在亞洲交易時段收復 $86,000 後,目前在該價位附近交易,但尚未成功突破 $87,000,而這仍是動能的關鍵考驗。界定過去兩週的區間大致介於 $82,997 和 $85,649 之間,下一個突破該區間的走勢將為 10 月剩餘時間定調。$84,433 是需要守住的短期支撐位,才能維持完整的建設性結構,而 $87,360 則是確認突破的阻力位。歷史數據顯示,Bitcoin 在過去 15 個 10 月中有 10 個月上漲,中位數報酬率約為 11.2%,但這項統計只是基準機率,並非保證。去年的 10 月也遵循相同模式,直到一次閃崩抹去了漲幅。
ETF 資金流數據為這幅圖景增添了另一個層面。美國現貨 Bitcoin ETF 在 10 月的第一個交易日重新轉
discovery
加密貨幣市場的波動性正在升高,而過去一週的數據清楚地顯示了這一點。Bitcoin 在就業報告弱於預期後,以突破 87,200 美元的漲勢開啟 10 月,隨後在數小時內急轉直下,跌至 84,000 美元以下。在這段期間,加密貨幣清算額躍升至 5.7 億美元以上,僅最後一小時多單就占了虧損的 99%。截至 10 月 2 日,空單在短短十分鐘內又損失了 1.1 億美元。截至 10 月 5 日,看跌交易者在 24 小時內有 1.13 億美元的空頭部位遭到強制平倉。交易的多空雙方都正在遭受懲罰。這就是波動性上升的樣子,也是你目前所處的市場環境。
Bitcoin 在亞洲交易時段收復 86,000 美元後,目前正於其附近交易,但尚未成功突破 87,000 美元,而這仍是動能的關鍵考驗。過去兩週形成的區間大致介於 82,997 美元與 85,649 美元之間,而下一次脫離該區間的走勢將為 10 月剩餘時間定調。84,433 美元是短期支撐位,必須守住才能維持完整的建設性結構,而 87,360 美元則是確認突破的阻力位。歷史數據顯示,Bitcoin 在過去 15 個 10 月中有 10 個月上漲,中位數報酬率約為 11.2%,但這項統計是基準機率,而非保證。去年 10 月也遵循相同模式,直到一次閃崩抹去了漲幅。
ETF 資金流數據為這幅圖景增添了另一層面。美國現貨 Bitcoin ETF 在 10 月首個交易日重新轉為淨流入,吸引了 1.027 億美元,此前一個交易日則流出 1.487 億美元。在本月前兩天,這些基金共錄得 1.344 億美元的淨流入。目前累計淨流入達到 578 億美元。這是一股有意義的買盤,但單靠它還不足以推動價格突破阻力位。機構需求穩定,但市場仍在等待足夠強勁的催化劑,以吸收 Bitcoin 每次接近 87,000 美元時出現的賣壓。
代幣化美國股票正在成為這種環境下較有趣的發展之一。2026 年 6 月,代幣化傳統股票的交易量突破 540 億美元,高於 2025 年 7 月的 8.31 億美元。SpaceX 單獨就貢獻了其中的 360 億美元交易量。Micron Technology 的代幣化交易量從 4 月的 7.36 億美元增至 5 月的 131.6 億美元,成長了 17 倍。在 Solana 上,現貨 DEX 在第二季錄得 58 億美元的代幣化股票交易量,較前一季增加 114%。截至 9 月中旬,Raydium 在第三季處理了約 23 億美元的代幣化股票交易量。這是一個快速成長中的市場,讓加密貨幣交易者無須離開鏈上生態系統,就能取得傳統股票曝險。其吸引力很直接:如今,結算加密貨幣交易的同一套基礎設施,也能結算 Apple、Nvidia 或 Tesla 的曝險,而隨著更多平台整合這些產品,流動性也在加深。
這種環境對風險管理的影響值得直白地說明。當多單和空單在同一週遭到清算時,槓桿就是共同因素。10 月 2 日的 5.7 億美元清算,以及 10 月 5 日的 1.13 億美元軋空,並不是由基本面展望的變化所驅動,而是由部位配置所驅動。市場朝著與擁擠交易相反的兩個方向移動,而受傷的交易者是那些持有超出自身承受能力部位的人。在這樣的市場中,部位規模比方向更重要。判斷正確但使用過多槓桿,結果與判斷錯誤完全相同。
資產選擇是第二個變數。在近期波動期間,Bitcoin 的市場主導地位一直維持在 58% 至 59% 附近,這告訴你資金正集中於規模最大且流動性最高的資產,而不是輪動至替代幣。這種模式與加密貨幣市場內的避險立場一致。當流動性收緊且波動性上升時,大型資產往往表現較為抗跌,因為它們擁有更深的訂單簿和更多機構參與。相比之下,當資金稀缺時,替代幣面臨最沉重的壓力。資金輪動至代幣化股票是同一主題的變體:交易者正在尋求加密貨幣原生生態系統以外的資產曝險,但他們是透過在鏈上結算的平台來進行。
全球數據日曆是第三個變數,而未來兩週的安排十分密集。9 月 CPI 和 PCE 都將在 10 月 28 日 FOMC 會議前公布。市場已經消化了該會議按兵不動的預期,就業報告疲弱後,升息機率已降至 15% 以下。但通膨數據將決定這次暫停是否維持,或 Fed 是否感到有必要再次採取行動。11 月 6 日公布的 10 月就業報告,將提供下一個判斷依據,以確認 9 月的疲軟是異常現象,還是趨勢的開始。這些數據發布中的每一項都有可能推動加密貨幣市場,因為目前整個資產類別的交易依據是利率預期,而不是自身的基本面。
總體而言,市場正處於耐心與紀律比信念更重要的階段。82,997 美元至 87,360 美元之間的區間定義明確,而該區間的結果將決定下一波走勢的方向。ETF 資金流入為正面因素,但並不具決定性。代幣化股票正在成長,但規模尚不足以吸收宏觀因素驅動的賣壓。數據日曆內容密集,而 Fed 的下一步行動仍不確定。在這種環境下,袖手旁觀也是一種合理的立場,而同時觀察主要資產與代幣化股票市場,可以讓你從兩個窗口了解資金流向。能在波動市場中存活的交易者,並不是那些能預測每一次走勢的人,而是那些管理自身曝險,使單一走勢不致讓自己出局的人。
本文不構成投資建議。分析基於公開可取得的資訊,並不保證未來結果。
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
  • 1
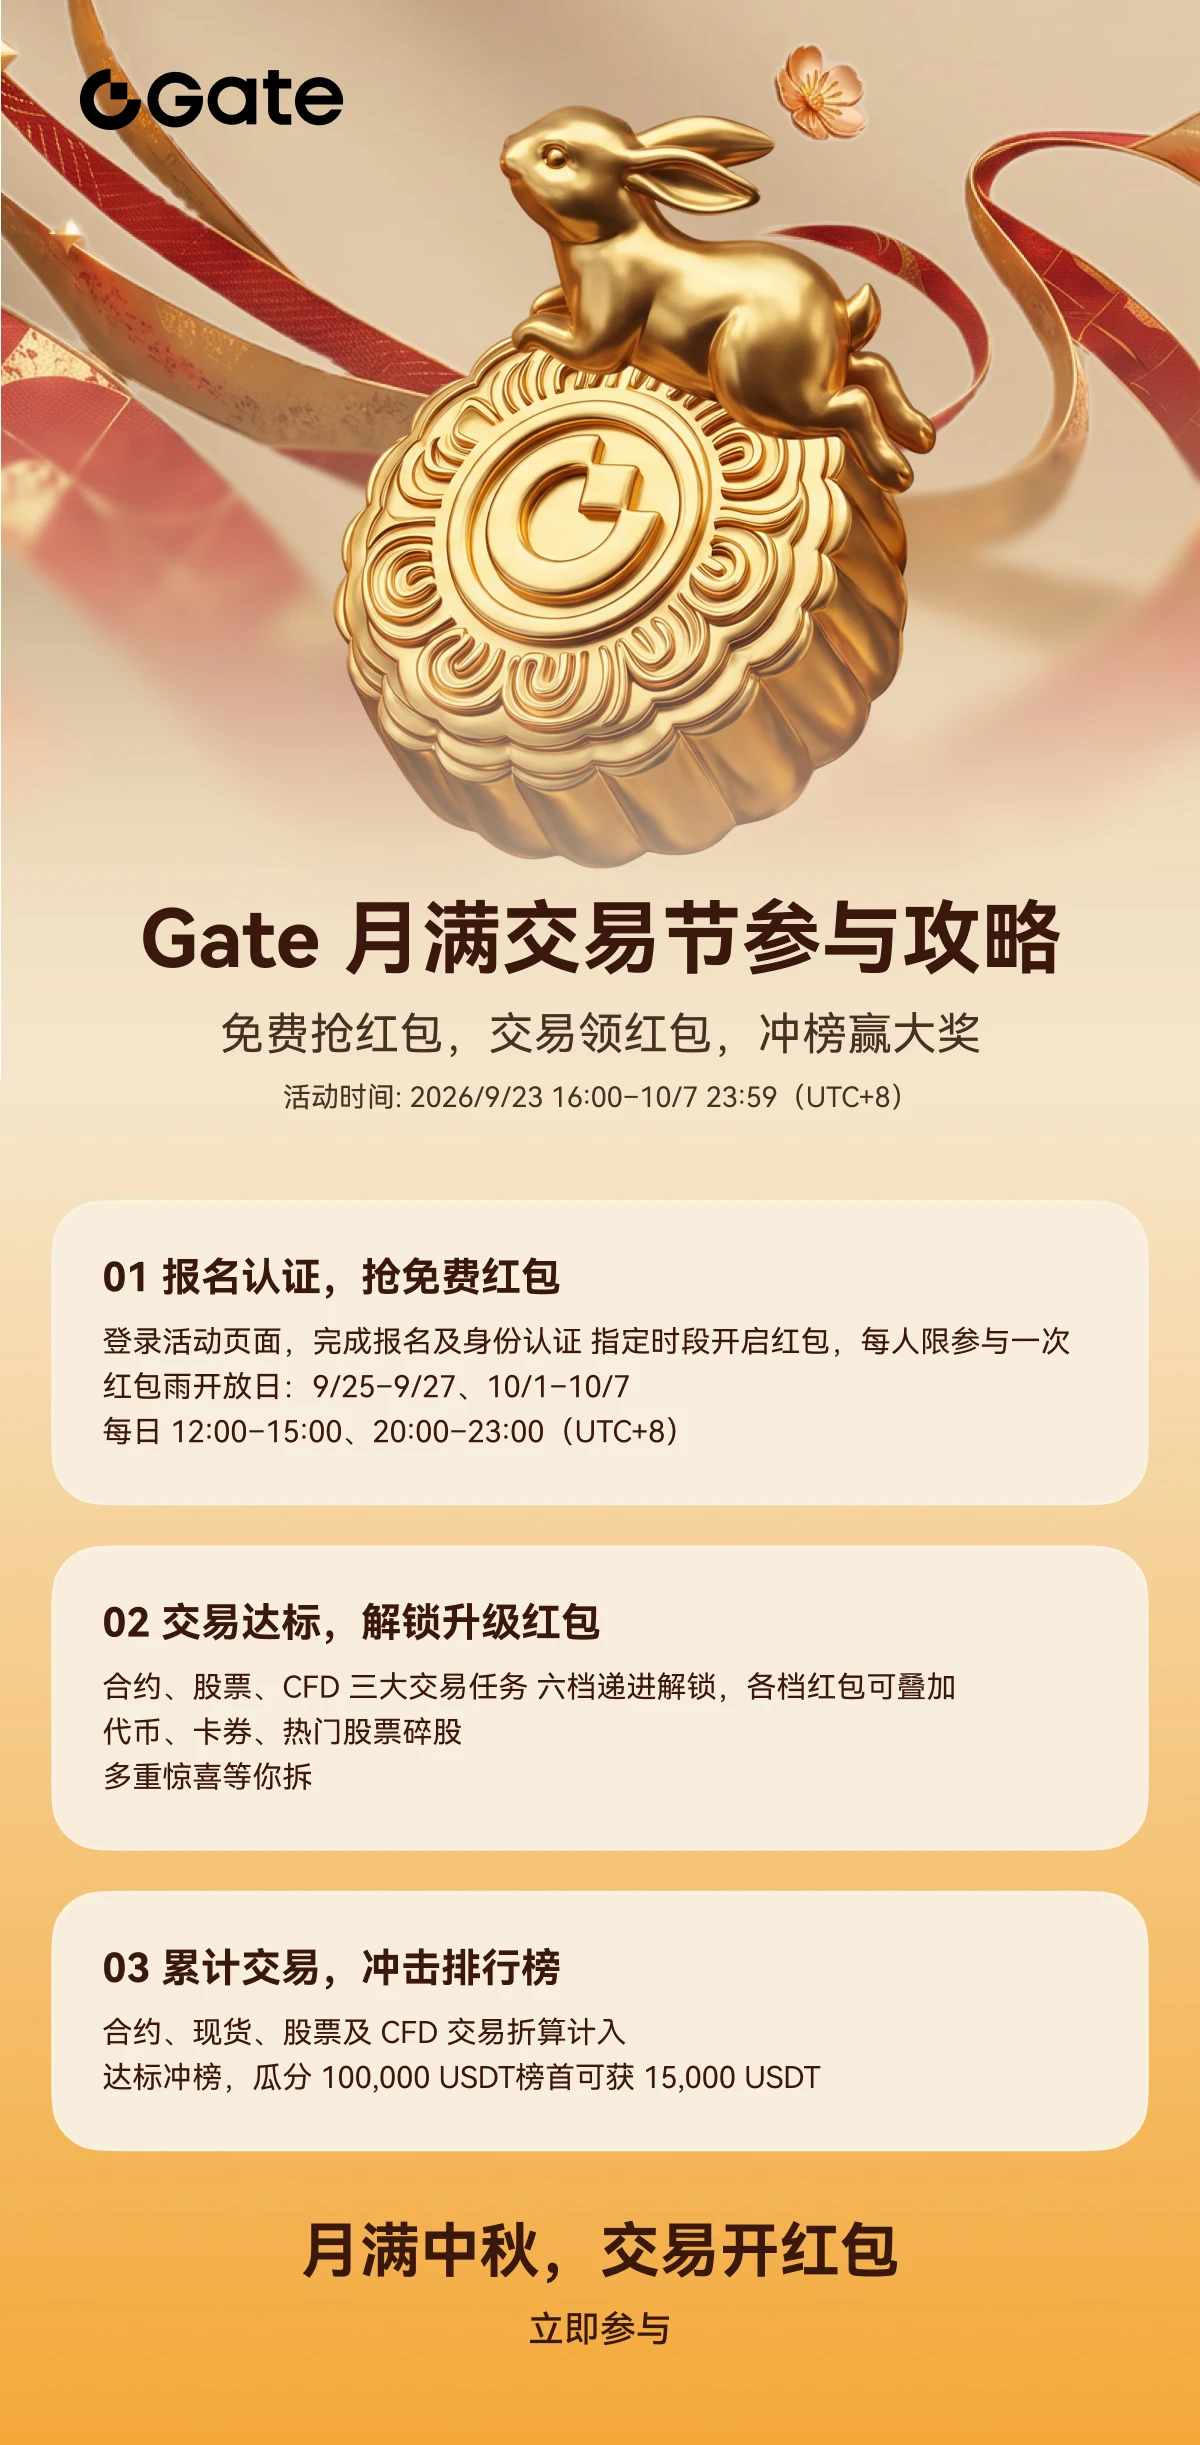
🌕 Gate 滿月交易嘉年華:三步解鎖中秋福利!
免費領取紅包、透過交易解鎖紅包,登上排行榜贏取大獎——快收藏這份指南!
🧧 第一步:註冊並完成驗證,領取免費紅包
登入活動頁面並完成身分驗證,即可在指定期間領取免費紅包。每人最多可參加 3 次;數量有限,先到先得。
開放日期:9/25–9/27、10/1–10/7
每日 12:00–15:00 及 20:00–23:00(UTC+8)
🎁 第二步:達成交易要求,逐級解鎖紅包
參與期貨、股票或 CFD 交易,完成六個等級的交易任務,逐級解鎖升級紅包。每個等級的獎勵可疊加。
紅包內含隨機代幣、優惠券及熱門股票零股等驚喜。
🏆 第三步:累積交易量,角逐排行榜
參與期貨、現貨、股票及 CFD 交易,依換算後的有效交易量排名。
達到相應門檻,即有機會瓜分排行榜獎池中的 100,000 USDT。
排名最高的參與者可贏得 15,000 USDT!
中秋節月滿當空,快來領取紅包並角逐榜首!
⏰ 2026/9/23 16:00–10/7 23:59(UTC+8)
👉 立即參加:https://www.gate.com/campaigns/mid-autumn-2026
‍#Gate #Gate月满交易节 #MidAutumnFestival
Gate 广场
🌕 Gate 月滿交易節,三步開啟中秋福利!
免費搶紅包、交易解鎖紅包、衝榜贏大獎,這份攻略請收好!
🧧 第一步:報名認證,免費搶紅包
登入活動頁面並完成身分認證,在指定時段開啟免費紅包,每人限參與 3 次,數量有限,先到先得
開放日:9/25–9/27、10/1–10/7
每日 12:00–15:00、20:00–23:00(UTC+8)
🎁 第二步:交易達標,紅包逐級解鎖
參與合約、股票或 CFD 交易,完成六檔交易任務,逐級解鎖升級紅包,各檔獎勵可疊加
紅包內含隨機代幣、卡券及熱門股票碎股等驚喜
🏆 第三步:累計交易,衝擊排行榜
參與合約、現貨、股票及 CFD 交易,按折算後的有效交易量排名
達到對應門檻,即有機會瓜分 100,000 USDT 排行榜獎池
榜首可獲 15,000 USDT!
月滿中秋,紅包到手,交易再爭榜首!
⏰ 2026/9/23 16:00–10/7 23:59(UTC+8)
👉 立即參與:https://www.gate.com/campaigns/mid-autumn-2026
‍#Gate #Gate月满交易节 #中秋節
repost-content-media
鏈上資料確認 BitMine Immersion Technologies 再次購入 12,500 ETH,價值約 3365 萬美元。這筆交易由鏈上追蹤者標記,並由市場分析師報導。此次購買延續了該公司自 2025 年 6 月啟動財庫策略以來每週購買 Ethereum 的既定模式。
截至 10 月 4 日,BitMine 持有 6,016,414 ETH,約占 Ethereum 總供應量的 4.9%。該公司設定的目標是達到 5%,其董事長 Tom Lee 稱此目標為「5% 的煉金術」。在其總持有量中,有 5,067,309 ETH 已進行質押,價值約 138 億美元,並以年化 2.63% 的收益率賺取獎勵。
此次新購買是透過公司現金儲備與按市價出售普通股的組合方式籌資。截至 10 月 4 日,BitMine 的加密貨幣、現金及其他持有資產總額達 174 億美元,其中包括 214 枚 Bitcoin、在 Beast Industries 的 1.8 億美元持股、在 Eightco Holdings 的 1.17 億美元持股,以及 6.43 億美元的現金與有價證券。
使 BitMine 的模式有別於 Bitcoin 財庫公司的結構性特徵,在於質押收益。資產負債表上的 Bitcoin 不會產生收入。Ethereum 可以進行質押,而 BitMine 每年可從其質押的代幣中賺取約 2.63%
User_any
鏈上資料證實,BitMine Immersion Technologies 又收購了 12,500 ETH,價值約 3365 萬美元。這筆交易由鏈上追蹤者標記,並由市場分析師報導。此次購買延續了該公司自 2025 年 6 月啟動金庫策略以來每週購買 Ethereum 的既定模式。
截至 10 月 4 日,BitMine 持有 6,016,414 ETH,約占 Ethereum 總供應量的 4.9%。該公司的既定目標是達到 5%,其董事長 Tom Lee 稱此目標為「5% 的煉金術」。在其總持有量中,有 5,067,309 ETH 已質押,價值約 138 億美元,並以年化 2.63% 的收益率賺取獎勵。
這次新購買是透過公司現金儲備與按市價出售普通股的組合方式提供資金。截至 10 月 4 日,BitMine 的加密貨幣、現金及其他持有資產總額達到 174 億美元,其中包括 214 枚 Bitcoin、持有 Beast Industries 價值 1.8 億美元的股份、持有 Eightco Holdings 價值 1.17 億美元的股份,以及 6.43 億美元的現金與有價證券。
使 BitMine 的模式有別於 Bitcoin 金庫公司的結構性特徵是質押收益。資產負債表上的 Bitcoin 不會產生收入。Ethereum 可以被質押,而 BitMine 每年可從其質押代幣中賺取約 2.63%,相當於每年約 3.63 億美元。這筆收入可用於資助進一步購買,而不必完全依賴籌集新資本。
風險仍與先前相同。持有某個網路流通供應量近 5% 的資產,意味著如果公司有朝一日需要退出,市場將會受到影響。84% 的質押比例也意味著大多數代幣都鎖定在驗證者中,這限制了公司應對突然流動性需求的能力。質押收益本身具有變動性,取決於網路狀況及質押 ETH 的總量。收入預測是估計值,並非保證。
此次購買相較於公司總持有量而言增幅不大,但確認了累積策略仍在進行。BitMine 現在已非常接近其 5% 目標。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
$ETH ‌#BitmineAddsMoreETH,HoldingsTop6.01M 🧐
BMNR-5.87%
ETH-4.51%
BTC-2.52%
10 年期美國國債殖利率在觸及 5.34% 後回落至約 5.28%,為 2002 年以來最高水準。這一走勢標誌著債券拋售暫歇,此前的拋售已將長期借貸成本推升至數十年高點,而這也發生在推動殖利率上升的兩股力量開始緩解之際。
油價已下滑,布蘭特原油一度跌破每桶 $100 美元,WTI 則在接近 $89 美元的水準交易。這項跌勢是在兩項增加市場供給的發展之後出現。中東原油出口量已恢復至接近戰前水準,沙烏地阿拉伯的出貨量回升至自 2 月衝突開始前以來未曾見到的水準。與此同時,七大工業國集團同意在四個月內從緊急儲備釋出最多 1 億桶柴油與原油,其中相當大一部分將提前於前 20 天釋出。
殖利率與油價的回落反映出一條直接的因果鏈。當能源成本下降時,先前推高長期債券殖利率的通膨預期也會緩解。這降低了聯準會持續升息的壓力,進而降低持有風險資產的機會成本。2 年期美國國債殖利率是對聯準會政策預期最敏感的期限,下降約 2 個基點至 4.8%,而 10 月升息的機率已從一週前約 51% 降至約 19%。
推動殖利率升至數十年高點的壓力並未消失。先進經濟體的政府債務水準仍然偏高。人工智慧建設持續吸收資本。此外,通膨雖在邊際上降溫,仍高於聯準會 2% 的目標。這次回落是暫停,而非反轉,下一步走向將取決於能源市場的供給改善能否持續,以及即將公布的通膨數據是否確認近期的放緩具有持續性。
本文不構成投資建議。分析
User_any
10 年期美國國債殖利率在本週稍早觸及 5.34% 後,已回落至約 5.28%,創下自 2002 年以來的最高水準。這一走勢標誌著債券拋售暫歇,此前的拋售已將長期借貸成本推升至數十年高點,而這也發生在推動殖利率走高的兩股力量開始緩解之際。
油價已下滑,布蘭特原油一度跌破每桶 100 美元,WTI 則在 89 美元附近交易。這項跌勢是在兩項增加市場供應的發展之後出現的。中東原油出口已恢復至接近戰前水準,沙烏地阿拉伯的出貨量回升至自衝突於 2 月開始前以來未見的水準。與此同時,七大工業國集團同意在四個月內從緊急儲備釋出最多 1 億桶柴油與原油,其中相當大一部分將集中在前 20 天釋出。
殖利率與油價的回落反映了一條直接的因果鏈。當能源成本下降時,原本推升長期債券殖利率的通膨預期也會緩解。這降低了聯準會持續升息的壓力,進而降低持有風險資產的機會成本。對聯準會政策預期最敏感的 2 年期美國國債殖利率下跌約 2 個基點至 4.8%,而 10 月升息的機率已從一週前約 51% 降至約 19%。
將殖利率推升至數十年高點的壓力並未消失。先進經濟體的政府債務水準仍然偏高。人工智慧建設持續吸收資本。此外,通膨雖然在邊際上降溫,但仍高於聯準會 2% 的目標。這次回落是暫停,而非反轉;下一步走勢將取決於能源市場的供應改善能否持續,以及即將公布的通膨數據是否確認近期的放緩具有持久性。
本文不構成投資建議。分析基於公開可得的資訊,且不保證未來結果。
$BTC $GT $ETH $SPCX $EURUSD
repost-content-media
BTC-2.52%
GT-2.50%
ETH-4.51%
SPCX-0.90%
EURUSD-0.28%
SpaceX 正在洽談舉債約 400 億美元以購買 Nvidia 晶片,據《金融時報》發布的一篇報導指出,該消息後來獲 Bloomberg 證實。這筆融資將由 Apollo Global Management 主導,其中約 100 億美元為銀行貸款,300 億美元為投資級債務。這筆交易預計於 2027 年完成。據報導,相關討論仍處於早期階段,最終可能無法達成協議。
這筆融資的規模反映出建造支撐先進人工智慧的運算基礎設施所需的成本。科技公司與人工智慧開發商正投入並借貸數千億美元,以建造和租賃配備訓練及運行 AI 系統所需晶片的大型資料中心。全球運算容量的擴張推高了土地、晶片和發電設備的成本,並引發業界一系列大型融資交易。
這項舉措的背景,是今年稍早做出的一項策略決定。在 8 月作為上市公司參加的首次財報電話會議上,執行長 Elon Musk 表示,SpaceX 已決定完全採用 Nvidia 技術,並指出 Vera Rubin 架構是其 AI 工作負載的最佳選擇。他形容雙方關係是跨多個層面的緊密合作夥伴關係。該架構包括專為 AI 代理打造的 Vera CPU,旨在處理圍繞模型推論的協調、程式碼執行和資料處理。SpaceX 也計畫透過其 Starmax 衛星計畫,將這項架構延伸至太空。
這項決定背後的支出承諾相當可觀。SpaceX 在 2026 年第二季投入 158 億美元於 AI 運算
User_any
SpaceX 正在洽談籌集約 400 億美元的債務融資,以購買 Nvidia 晶片,這是根據《Financial Times》發布的一份報告,該消息後來獲 Bloomberg 證實。這筆融資將由 Apollo Global Management 主導,其中約 100 億美元為銀行貸款,300 億美元為投資級債務。預計這筆交易將於 2027 年完成。據報導,相關討論仍處於早期階段,最終可能無法達成協議。
這筆融資的規模反映了建造支撐先進人工智慧的運算基礎設施所需的成本。科技公司和 AI 開發商正投入並借貸數千億美元,用於建造和租用配備訓練及運行 AI 系統所需晶片的大型資料中心。全球運算能力的擴張推高了土地、晶片和發電設備的成本,也引發了業界一系列大型融資交易。
這項行動的背景,是今年稍早做出的一項策略決定。在 8 月作為上市公司參加的首次財報電話會議上,執行長 Elon Musk 表示,SpaceX 已決定只採用 Nvidia 技術,並稱 Vera Rubin 架構是其 AI 工作負載的最佳選項。他形容雙方關係是跨越多個層面的緊密合作夥伴關係。該架構包括專為 AI 代理打造的 Vera CPU,旨在處理圍繞模型推論的編排、程式碼執行和資料處理。SpaceX 也計畫透過其 Starmax 衛星計畫,將這套架構延伸至太空。
這項決定背後的支出承諾相當可觀。SpaceX 在 2026 年第二季於 AI 運算上支出 158 億美元,占該期間資本支出的 86%。公司預計在 2026 年底前擁有超過 2 吉瓦的運算能力,並在 2027 年底前接近 10 吉瓦。SpaceX 於 2026 年 6 月完成了一筆 250 億美元的投資級債券發行,時間就在首次公開募股後不久,而新的融資將進一步增加其債務負擔。
這項融資結構已引起信貸投資者的關注。SpaceX 於 2056 年到期的現有債券,交易價格低於面值,其相對於美國國債的收益率利差接近通常與垃圾級債務相關的水準,儘管該公司持有投資級評級。評級與市場定價之間的落差顯示,一些投資者對公司不斷增加的債務及其龐大的資本支出持謹慎態度。
計畫中的融資細節尚未最終確定。相關討論仍在進行中,據報導,包括債券基金 PIMCO 在內的其他貸款機構也可能參與其中。若交易完成,將躋身與 AI 基礎設施建設相關的最大型債務融資之列。交易能否按照目前描述的方式推進,將取決於討論的進展,以及條款是否能吸引足夠的投資者需求。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
$NVDA ‌$SPCX ‌#NvidiaHitsRecordHigh #ShareWeekly #PlanYourTradesThisWeek
repost-content-media
SPCX-2.52%
NVDA-0.75%
APO-0.37%
$USDJPY 🤔 ‌
日本銀行理事佐藤綾乃已表明,她支持分階段升息,這一立場使她比 9 月的異議所顯示的情況更接近理事會共識。在接受共同社採訪時,佐藤表示,她反對上月升息,是因為消費缺乏動能,且核心通膨並未加速,但她補充說,目前的金融環境仍然寬鬆,利率應逐步調整。她還表示,未來升息不應預先設定步調,而適當時機將取決於消費和收入的發展。
佐藤的言論之所以重要,是因為她由首相高市早苗任命,而高市早苗一直偏好更寬鬆的貨幣政策;她也是反對 9 月升息至 1.25% 的兩名理事之一。那次升息是 1995 年以來最高的政策利率,也是總裁植田和男任內兩次升息之間間隔最短的一次。市場參與者原本將這兩項異議解讀為,日本銀行的升息計畫將持續面臨高市政府的反對,進而推低日圓。佐藤最新的言論讓這種看法有所緩和。當理事會中最不情願升息的成員之一承認政策仍然寬鬆時,下一次升息的門檻看來降低了,即使時機仍未明朗。
央行正處於複雜的通膨環境中。東京核心消費者價格 9 月年增 2.7%,高於 8 月的 1.8%,也高於市場預測中位數 2.4%。日本銀行表示,核心通膨正接近其 2% 的目標,並預期消費者物價指數將在 2026 財政年度下半年明顯加速至高於 2%,之後再回落至目標附近。進口成本正透過能源和食品支出上升而推高消費者價格,而疲軟的日圓也加劇了這種壓力。佐藤承認,由於中東衝突牽動原油價格上漲,物價前景的
User_any
$USDJPY 🤔 ‌
日本銀行理事佐藤綾野已表示,她支持分階段升息,這一立場使她比 9 月的反對意見所顯示的更接近理事會共識。在接受共同社採訪時,佐藤表示,她反對上月升息,是因為消費缺乏動能,且核心通膨沒有加快,但她補充說,目前的金融狀況仍然寬鬆,利率應逐步調整。她還表示,未來升息不應預設步調,適當時機將取決於消費與所得的發展。
佐藤的言論之所以重要,是因為她是由首相高市早苗任命,而高市早苗一直偏好較寬鬆的貨幣政策;她也是兩名反對 9 月升息至 1.25% 的理事之一。那次升息使政策利率達到 1995 年以來的最高水準,也是日銀總裁植田和男任內兩次升息間隔最短的一次。市場參與者原本將兩張反對票解讀為,日銀的升息計畫將持續面臨高市政府的反對,導致日圓走低。佐藤最新的言論使這種看法有所緩和。當理事會中最不情願升息的成員之一也承認政策仍然寬鬆時,下一次升息的門檻看來就降低了,即使時機仍未確定。
這家央行正處於複雜的通膨環境中。東京核心消費者價格 9 月年增 2.7%,高於 8 月的 1.8%,也高於市場預期中位數 2.4%。日銀表示,核心通膨正接近其 2% 的目標,並預期消費者物價指數在 2026 財政年度下半年將明顯加速至 2% 以上,之後回落至目標附近。進口成本正透過能源與食品支出上升而推高消費者價格,疲軟的日圓也加劇了這股壓力。佐藤承認,由於中東衝突相關的原油價格上漲,價格展望的風險偏向上行。
債券市場反映了這些壓力。30 年期日本政府債券殖利率本週升至創紀錄的 4.235%,是該國自 1999 年首次發行這一期限債券以來的最高水準。10 年期殖利率一直在 3.09% 附近交易,接近 30 年高點;財務省也將新發行 10 年期債券的票面利率提高至 3.1%,為 30 年來首次。這波拋售受到市場對債務發行增加的擔憂,以及與中東衝突相關的通膨疑慮所推動。日本公共債務約為其經濟規模的兩倍,是已開發國家中最高的;隨著日銀升息並逐步縮減債券購買,融資成本正在攀升。
日圓仍承受壓力。美元兌日圓匯率一直在 158.5 附近交易,接近兩週低點,因為美國與日本之間的巨大殖利率差持續有利於美元。期貨市場目前反映,日銀在 10 月 29 日和 30 日會議上升息的機率約為 25%,經濟學家普遍預期央行將在該次會議維持政策不變,同時為 12 月採取行動留下空間。日銀可能利用季度展望報告發出訊號,表示核心通膨已大致達到其 2% 的目標;這項象徵性轉變將代表央行對價格成長的可持續性更有信心。
佐藤表示,央行將獨立制定政策,但最終會以與政府積極財政政策一致的方式行動。這種表述反映了日銀正努力取得的平衡。日銀希望在不破壞政府支出計畫穩定性的情況下使政策正常化,也希望在不扼殺仍在復甦中的經濟之下控制通膨。下一次會議不會化解這項矛盾,但可能釐清理事會打算如何推進。目前的訊號顯示,逐步緊縮仍是政策方向,即使步調比理事會中的鷹派成員所希望的更慢。
本文不構成投資建議。分析基於公開可得資訊,不保證未來結果。
USDJPY-0.14%
$ETH ‌
Ethereum 目前交易價格接近 2,617 美元,過去一天約下跌 3.3%,這波走勢讓該資產回到市場參與者數週來密切關注的價位。此次下跌並非由單一新聞頭條所驅動,而是反映了自本月初以來逐漸累積的多重力量,而要理解這些因素,必須超越價格圖表來觀察。
最明顯的壓力來自機構資金流。美國現貨 Ethereum 交易所交易基金在 10 月 5 日錄得 5076 萬美元的淨流出,自 9 月 29 日起連續第五個交易日出現資金撤出。這段期間的總流出約達 2.0588 億美元,使累計淨流入減少至約 137.5 億美元。此前 9 月表現強勁,Ether 基金吸引了 8.32 億美元資金,為自 2025 年 8 月以來第二高的月度數字。三至五個疲弱交易日並不足以抹去一個月的資金流入,但確實顯示隨著第四季開始,這些產品的需求正在減弱。
衍生品市場放大了這波走勢。Ethereum 未平倉量在 10 月 2 日短暫跳升至 199 億美元,為 2025 年 11 月以來的最高水準,隨後在清算後回落至 187 億美元。某主要交易平台的累計淨吃單量自 8 月以來一直為負,並在 10 月 2 日大幅下降,顯示市場賣單超過買單。同時,估計槓桿比率降至 0.66,為七個月來最低,這表示相較於交易所持有的 ETH,衍生品部位規模已經下降。較低的槓桿降低了連鎖清算的風險,但也反映出風險偏好的退潮。
鏈上
User_any
$ETH ‌
Ethereum 交易價格接近 2,617 美元,過去一天約下跌 3.3%,這波走勢已讓該資產回到市場參與者數週來密切關注的價位。這次下跌並非由單一頭條新聞所驅動,而是反映了自本月初以來逐漸累積的多重力量,而要理解這些因素,就必須超越價格圖表來觀察。
最明顯的壓力來自機構資金流。美國現貨 Ethereum 交易所交易基金在 10 月 5 日錄得 5,076 萬美元的淨流出,自 9 月 29 日起連續第五個交易日出現資金撤出。在這段期間,總流出約達 2.0588 億美元,使累計淨流入降至約 137.5 億美元。這是在強勁的 9 月之後出現的,當時 Ether 基金吸引了 8.32 億美元,為自 2025 年 8 月以來第二高的月度數字。三至五個疲弱交易日不會抹去一個月的資金流入,但確實顯示第四季開始時,市場對這些產品的需求正在減弱。
衍生品市場放大了這波走勢。Ethereum 未平倉合約量在 10 月 2 日短暫跳升至 199 億美元,為 2025 年 11 月以來的最高水準,之後在清算事件後回落至 187 億美元。某主要交易平台的累計淨主動交易量自 8 月以來一直為負,並在 10 月 2 日大幅下降,顯示市場賣單超過買單。與此同時,估算槓桿率降至 0.66,為七個月來最低,這表示相較於交易所持有的 ETH,衍生品部位規模已經下降。較低的槓桿降低了連鎖清算的風險,但也反映出風險偏好的退潮。
鏈上數據增添了另一個層面。Age Consumed 指標衡量長期休眠供給在網路上移動的情況,該指標在 9 月 30 日飆升至 5.8 億代幣日,約為 9 月平日平均值的九倍,也是自 6 月 2 日以來的最高水準。這與一起涉及質押服務提供商的安全事件同時發生,該事件引發退出佇列,佇列中的 ETH 在 10 月 2 日達到 851,000 ETH 的峰值,之後在 10 月 5 日降至 786,000。另有約 150 萬 ETH、價值接近 40 億美元的佇列正在等待進入質押,預估等待時間為 25 天。這些佇列反映的是質押系統的作業限制,而非方向性情緒,但確實會影響可用的流通量。
技術面顯示,該資產一直在一個界線明確的區間內盤整。Ethereum 在 10 月 2 日收於 2,670 美元,為自 9 月 20 日以來的最低收盤價,此後一直在約 2,590 至 2,725 美元之間交易。下方的 2,645 美元是 9 月上漲前的價格,若日線收盤跌破該價位,將表明近期橫向階段向下突破。上方的 2,775 美元是 9 月 21 日的收盤價,此後每次收盤都低於該價位。50 日均線位於接近 2,465 美元處,遠低於目前價格,這表示儘管短期動能減弱,中期趨勢仍然維持不變。
宏觀環境持續為整體定調。聯準會在 9 月升息,而 10 年期美國國債殖利率仍接近數十年高點,這提高了持有不產生收益資產的機會成本。美元已經走強,增加了另一項逆風。這些力量會影響所有風險資產,Ethereum 也不例外。現在的問題是 2,645 美元的支撐能否守住,還是回落將延伸至接近 2,465 美元的下一個價位。答案將較少取決於加密貨幣特有的消息,而更多取決於未來幾週宏觀壓力是否緩解。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
repost-content-media
ETH-4.51%
交易登頂,解鎖最高價值 100,000 USDT 的空投 https://www.gate.com/campaigns/site-444?ch=8159&ref=AwBFBl5c&ref_type=132
post-image
  • 1
熱門代幣輪換季第 4 階段:新朋友與回歸朋友獲得 1.5×交易量加成,爭奪 120,000 USDT https://www.gate.com/campaigns/6395?ref=AwBFBl5c&ref_type=132&utm_cmp=lDOVEArp
post-image
  • 4
我正在 Gate 上交易,這是一家擁有 13 年營運紀錄的頂級交易所。快來加入我,一起深入了解現在最熱門的活動吧!https://www.gate.com/campaigns/6518?ref=AwBFBl5c&ref_type=132
post-image
  • 3
#BTCBreaksThrough$86,000
🚀 比特幣突破 86,000 美元!
BTC 重返 $86K 水平之上,隨著買方重新掌控局面,展現強勁動能。下一個關鍵測試是 $87K 區域。👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
Fenerli Baba
#BTCBreaksThrough$86,000
🚀 Bitcoin 突破 86,000 美元!
BTC 重返 $86K 水準,隨著買方重新掌控局勢,展現強勁動能。下一個關鍵測試點是 $87K 區域。👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
repost-content-media
BTC-2.52%
GT-2.50%
ETH-4.51%
  • 1
📢 獎勵公告|Gate Square 新創作者成長計畫
9 月每週獎勵(9.11–9.27)已發放。恭喜獲獎創作者!🎉
即日起,每週最高可贏得 100 USDT 👉 https://www.gate.com/campaigns/6244
🎁 豐厚獎勵等你來拿
① 每週積分獎勵:發布貼文賺取積分,最高可獲得 100 USDT
② 每週 TOP 10:最高可獲得 300 USDT + VIP+1 試用卡 + 創作者福利
③ 每月 TOP 3:角逐月度排行榜,享有 500 USDT + 專享價值 30 USDT 的 GT
🔥 本週與 #每周来晒 和 #市场回调如何布局 分享你的觀點,贏取獎勵!
👉 https://www.gate.com/post
Gate 广场
📢 獎勵通知|Gate 廣場新創作者成長計畫
9 月週度獎勵(9.11–9.27)已完成發放,恭喜獲獎創作者!🎉
立即,每週最高可贏 100 USDT 👉 https://www.gate.com/campaigns/6244
🎁 豐厚獎勵等您拿
① 週度積分獎: 發帖攢積分,最高 100 USDT
② 週度 TOP 10: 最高 300 USDT + VIP+1 體驗卡 + 創作者權益
③ 月度 TOP 3: 爭霸月榜,獨享 500 USDT + 30 USDT 等值 GT
獎勵詳情:
https://docs.google.com/spreadsheets/d/1u4TWKlxBcKkeZGUvQXkMSMYifvYUdaCfON5oZE86q40/edit?hl=zh-CN&gid=0#gid=0
🔥 本週帶 #每周来晒 及 #市场回调如何布局 分享觀點,贏取獎勵!
👉 https://www.gate.com/post。
repost-content-media
GT-2.50%
  • 2
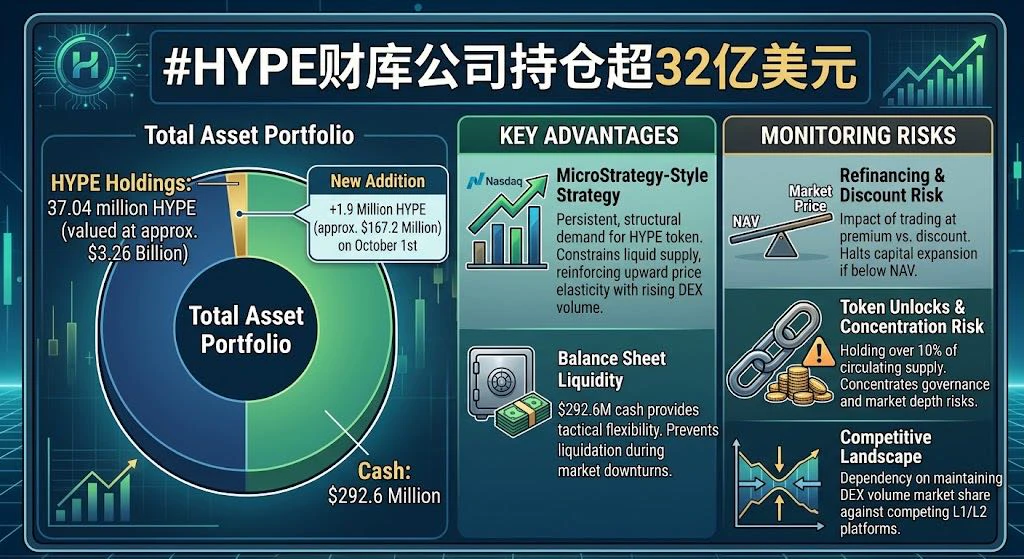
#HYPE财库公司持仓超32亿美元
近期以約 1.672 億美元收購 190 萬枚 HYPE 代幣,使總資產達到 3700 萬枚 HYPE(估值約為 32.6 億美元)及 2.926 億美元現金,這是一項教科書式的策略行動,但也引入了獨特的結構性動態:
我的看法:雖然這展現了強烈的信念,但也帶來了集中風險。
Hyperliquid Strategies 最新的金庫更新顯示,在 10 月 1 日增加約 195 萬枚 HYPE 後,HYPE 持有總量達到 3704 萬枚代幣,估值約為 32.6 億美元。
1. 針對永續 DEX 的 MicroStrategy 式策略
Hyperliquid Strategies 作為專門的金庫工具運作,旨在累積該協議的原生代幣供應量。透過有效將公開股票市場的融資管道(Nasdaq)轉換為實際代幣購買,該公司為 HYPE 創造持續且結構性的需求。對於 Hyperliquid 這類高交易量的永續 DEX 而言,永久鎖定約 3700 萬枚代幣,實際上限制了流動流通供應量,從而隨著交易量上升,進一步強化價格向上彈性。
2. 資產負債表流動性與營運範圍
除了 HYPE 代幣之外,持有 2.926 億美元現金提供了戰術上的靈活性。在市場下跌期間,他們不必為了資助營運或償還債務而被迫全面清算代幣;這可防止在代幣價格高度波動時發生失控拋售。
3. 需監控的關鍵風險
ybaser
#HYPE财库公司持仓超32亿美元
近期以約 1.672 億美元收購 190 萬枚 HYPE 代幣,使總資產達到 3700 萬枚 HYPE(價值約 32.6 億美元)及 2.926 億美元現金,這是教科書式的策略舉措,但也帶來獨特的結構性動態:
我的看法:雖然這顯示出強烈的信念,但也伴隨著集中風險。
Hyperliquid Strategies 最新的金庫更新顯示,其 HYPE 持有總量為 3704 萬枚代幣,價值約 32.6 億美元,此前於 10 月 1 日增持了約 195 萬枚 HYPE。
1. 永續 DEX 的 MicroStrategy 式策略
Hyperliquid Strategies 作為專門的金庫工具運作,旨在累積該協議的原生代幣供給。透過有效地將公開股票市場管道(Nasdaq)轉換為實際代幣購買,該公司為 HYPE 創造持續且結構性的需求。對於 Hyperliquid 這類高交易量永續 DEX 而言,永久鎖定約 3700 萬枚代幣,實際上限制了市場上的可流動流通供給,從而隨著交易量增加,進一步強化上行價格彈性。
2. 資產負債表流動性與營運範圍
在持有 HYPE 代幣的同時持有 2.926 億美元現金,提供了戰術上的靈活性。在市場下跌期間,他們不必為了資助營運或償還債務而被迫全面清算代幣;這能防止代幣價格劇烈波動時發生失控的拋售。
3. 需要監控的關鍵風險
*再融資與折價風險:如果該資產的交易價格高於其資產淨值(NAV),透過發行股票購買額外 HYPE 會創造價值。然而,如果市場情緒轉弱,且該資產的交易價格低於其資產淨值(處於折價狀態),資本擴張便會停止,這種反身性循環也會逆轉。
* 代幣解鎖與流通供給集中度:雖然從市場中移除 190 萬枚代幣可緩解短期拋售壓力,但在單一金庫工具中持有超過流通市值 10% 的資產,會將治理與市場深度風險集中於同一張資產負債表上。
這強化了 HYPE 作為機構級資產的地位;然而,該資產的表現仍將高度取決於 Hyperliquid 能否維持其 DEX 交易量市場份額,以對抗競爭中的 L1/L2 永續交易平台。
$HYPE ‌
repost-content-media
HYPE-3.94%
  • 3
目前全球金融最重要的數字,不是聯準會的政策利率,也不是美國 10 年期國債殖利率,而是日本 30 年期政府公債的殖利率。該殖利率週一攀升至創紀錄的 4.235%,為日本自 1999 年首次發行這一期限公債以來的最高水準。日本是全球最大的債權國、全球債券市場的支柱,也是國際投資者數十年來賴以取得最低成本資金的來源。當其長端借貸成本如此快速地變動時,影響不會停留在東京。
要理解這對你為何重要,必須從套利交易開始。多年來,投資者以接近零的利率借入日圓,並利用這些資金購買美國、歐洲及新興市場的高收益資產。這並非小眾策略,而是全球金融的基礎架構之一,支撐著從美國企業信貸、新興市場債務到各類風險資產的一切。截至 3 月,跨境日圓借款達到創紀錄的 360 萬億日圓,或約 2.34 萬億美元。這正是目前正受到考驗的資金渠道規模。
這套機制在失效之前都能運作。當日本殖利率上升,以日圓計價貸款的償付成本就會增加,壓縮每個以借入日圓資金支持的部位之利潤空間。如果日圓同時升值,償還這些貸款的成本還會進一步上升。結果就是機械式的平倉:投資者出售其全球持有資產以償還日圓債務,而這股賣壓會同時蔓延至債券、股票與貨幣市場。這並非假設情境。2024 年 8 月,類似的動態導致日本日經指數單日下跌 12.4%,並引發全球市場連鎖拋售。
債券市場是這一過程最先變得明顯的地方。日本 30 年期殖利率已從高市成為執政黨領袖
User_any
目前全球金融中最重要的數字,不是聯準會的政策利率,也不是美國 10 年期公債殖利率,而是日本 30 年期政府公債的殖利率。該殖利率週一攀升至創紀錄的 4.235%,為日本自 1999 年首次出售這種期限的公債以來的最高水準。日本是全球最大的債權國、全球債券市場的支柱,也是國際投資人數十年來仰賴的最廉價融資來源。當其長天期借貸成本如此快速地變動時,影響不會只留在東京。
要理解這為何與你有關,必須先從利差交易談起。多年來,投資人以接近零的利率借入日圓,並利用這些資金購買美國、歐洲和新興市場的較高收益資產。這並非小眾策略,而是全球金融的基礎結構之一,支撐了從美國企業信貸、新興市場債務到各類風險資產的一切。截至 3 月,跨境日圓借款達到創紀錄的 360 萬億日圓,約合 2.34 萬億美元。這就是目前正受到考驗的融資管道規模。
這套機制在失效之前都能運作。當日本殖利率上升時,以日圓計價貸款的償付成本增加,壓縮每個以借入日圓融資的部位利潤。如果日圓同時升值,償還這些貸款的成本還會進一步上升。結果便是機械式的平倉:投資人出售其全球持有資產以償還日圓債務,而這股賣壓同時蔓延至債券、股票和貨幣市場。這並非假設情境。2024 年 8 月,類似的動態導致日本日經指數單日下跌 12.4%,並引發全球市場連鎖拋售。
債券市場是這一過程最先顯現的地方。日本 30 年期殖利率已從 Takaichi 成為執政黨領袖前約 3.15%,上升至目前的 4.235%,漲幅超過一個百分點。10 年期殖利率徘徊在 2.8% 附近,接近一些分析師視為新一波拋售觸發點的 3% 水準。日本銀行已明確將部分漲幅與 AI 相關企業發行債券連結起來,並形容這是推高長期利率的「重大正向需求衝擊」。但更重要的驅動因素是財政。首相 Sanae Takaichi 的擴張性支出計畫引發了市場對日本債務負擔可持續性的疑慮,而債券市場正即時重新評估這項風險。
日圓在這一切中的角色違反直覺。通常,較高的國內殖利率會因吸引資本而推升貨幣。但這種情況並未在日本發生。即使 BOJ 升息,且政府在 7 月底介入外匯市場,日圓仍然疲弱,兌美元交易在 157 附近。原因在於,財政風險溢價抵銷了殖利率優勢。當投資人懷疑政府償還債務的能力時,較高殖利率就會成為警訊,而非吸引力。日圓被兩股力量夾在中間:應該支撐日圓的較高利率,以及削弱日圓的財政疑慮。
全球投資策略的影響已經在資金流動數據中顯現。日本機構一直是美國國債最大的外國持有者,其海外投資組合約達 4.8 萬億美元。隨著國內殖利率上升,將資金持有於海外的誘因減弱。如今,日本投資人可以在國內 30 年期政府公債上獲得 4% 以上的報酬,這是幾年前難以想像的收益。這會降低對美國和歐洲債務的需求,進而推高全球殖利率。2026 年第一季,日本出售了 296 億美元的美國國債,顯示這波資金回流已經開始。
BOJ 的政策路徑是另一個關鍵變數。市場目前定價顯示,截至 2027 年 9 月,BOJ 將升息約 101 個基點,相較之下,聯準會為 64 個基點。這一差距正在縮小,而隨著差距縮小,日圓利差交易的獲利能力也會下降。分析師表示,「快錢」利差交易已經平倉,但較慢的機構資金流仍在調整。風險在於,這項調整不會維持有序。如果日本殖利率持續攀升,且日圓大幅升值,平倉可能加速並蔓延至日本境外。
對任何管理投資組合的人而言,教訓是日本不再是免費融資的來源,而正逐漸成為全球資本的競爭者。日本資金永久低廉的時代正在結束;這個時代曾讓全球債券殖利率低於僅憑國內基本面所能支持的水準。這不代表每種資產都會在一夜之間重新定價,而是意味著整個體系的資本成本正在上升,調整將在未來幾個月反映於債券殖利率、股票估值和貨幣市場。關注 10 年期 JGB 殖利率和日圓。這兩個數字將比任何一項美國單一數據公布,更能告訴你全球流動性的方向。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
$JPN225 日本 30 年期公債殖利率週一攀升至創紀錄的 4.235%,為該國自 1999 年首次發行 30 年期債券以來的最高水準。殖利率在 5 月首次突破 4%,此後便持續走高。10 年期殖利率徘徊在接近 2.8% 的水準,這是自 1996 年以來再次出現的水準。這不是漸進式的重新定價,而是全球最大債權國籌措自身資金方式的結構性轉變,而且這一切正在日本銀行仍正式堅持僅 1% 政策利率的情況下發生。
週一市場走勢的直接觸發因素是預期心理。首相高市早苗原定向國會發表政策演說,市場正等待聽取她將如何調和兩項相互競爭的優先事項:她標誌性的「負責任、積極主動的財政政策」,以及維持財政永續性的必要。創紀錄的殖利率是債券市場在表示,市場尚未被說服。高市週一下午發表的演說,重申她將推動通過消費稅減稅,以因應物價上漲,同時堅稱不會延後必要的改革。市場清楚聽見了前半段,而後半段正是市場仍在等待她付諸實現的部分。
這一時刻之所以不同於日本債券壓力過去的事件,是因為日本銀行已明確將長期殖利率上升與全球 AI 熱潮連結起來。副總裁內田真一週一表示,雖然 AI 推高了股價並使金融情勢更加寬鬆,但 AI 相關企業大規模發行債券的浪潮,已對長期利率造成上行壓力。這是一項重要的承認。日本銀行正承認,一股不受其控制的力量正在推高國內借貸成本。內田也警告,如果 AI 利潤未能實現,市場可能面臨修正。他表示,強
User_any
$JPN225 日本 30 年期政府債券殖利率週一攀升至創紀錄的 4.235%,為該國自 1999 年首次發行 30 年期債券以來的最高水準。該殖利率在 5 月首次突破 4%,此後便持續走高。10 年期殖利率徘徊在接近 2.8% 的水準,這是自 1996 年以來再次出現的水準。這並不是逐步重新定價,而是全球最大債權國為自身融資方式出現的結構性轉變,而且這種轉變發生在日本銀行仍正式維持僅 1% 政策利率的同時。
週一市場走勢的直接觸發因素是預期心理。首相高市早苗原定向國會發表政策演說,市場正等待聽取她將如何調和兩項相互競爭的優先事項:她所主張的「負責任、積極主動的財政政策」,以及維持財政永續性的需要。創紀錄的殖利率是債券市場表達尚未被說服的方式。高市週一下午發表演說,重申她將推動通過消費稅減稅以應對物價上漲,同時堅稱不會推遲必要的改革。市場清楚聽到了第一部分,而第二部分仍有待觀察她是否會付諸實現。
這一刻之所以不同於過去日本債券承壓的時期,在於日本銀行已明確將長期殖利率上升與全球 AI 熱潮連結起來。副總裁內田真一週一表示,雖然 AI 推高了股價並使金融環境更加寬鬆,但 AI 相關企業大規模發行債券,已對長期利率形成上行壓力。這是一項重要承認。日本銀行承認,一股超出其控制範圍的力量正在推高國內借貸成本。內田也警告,如果 AI 利潤未能實現,市場可能面臨修正。他暗示,強勁的 AI 需求可能改變日本的自然利率,也就是經濟在不加速通膨的情況下穩定成長時的理論利率。
貨幣是貨幣政策與財政現實之間緊張關係最明顯的地方。USD/JPY 報 157.86,即使日本當局在 7 月底介入外匯市場後,仍維持在 157 水準上方。此次干預旨在支撐日圓,但並未扭轉趨勢。原因在於殖利率差。日本政策利率為 1%,而美國聯邦基金利率介於 3.75% 和 4% 之間,造成約 275 個基點的差距。這一差距是日圓走弱的主要驅動因素,而干預無法彌合這一差距。GBP/JPY 報 208.85,EUR/JPY 報 176.94,兩者都反映了同樣的動態。當殖利率差如此懸殊時,資金會流向殖利率較高的貨幣,無論官方如何努力,日圓仍持續承壓。
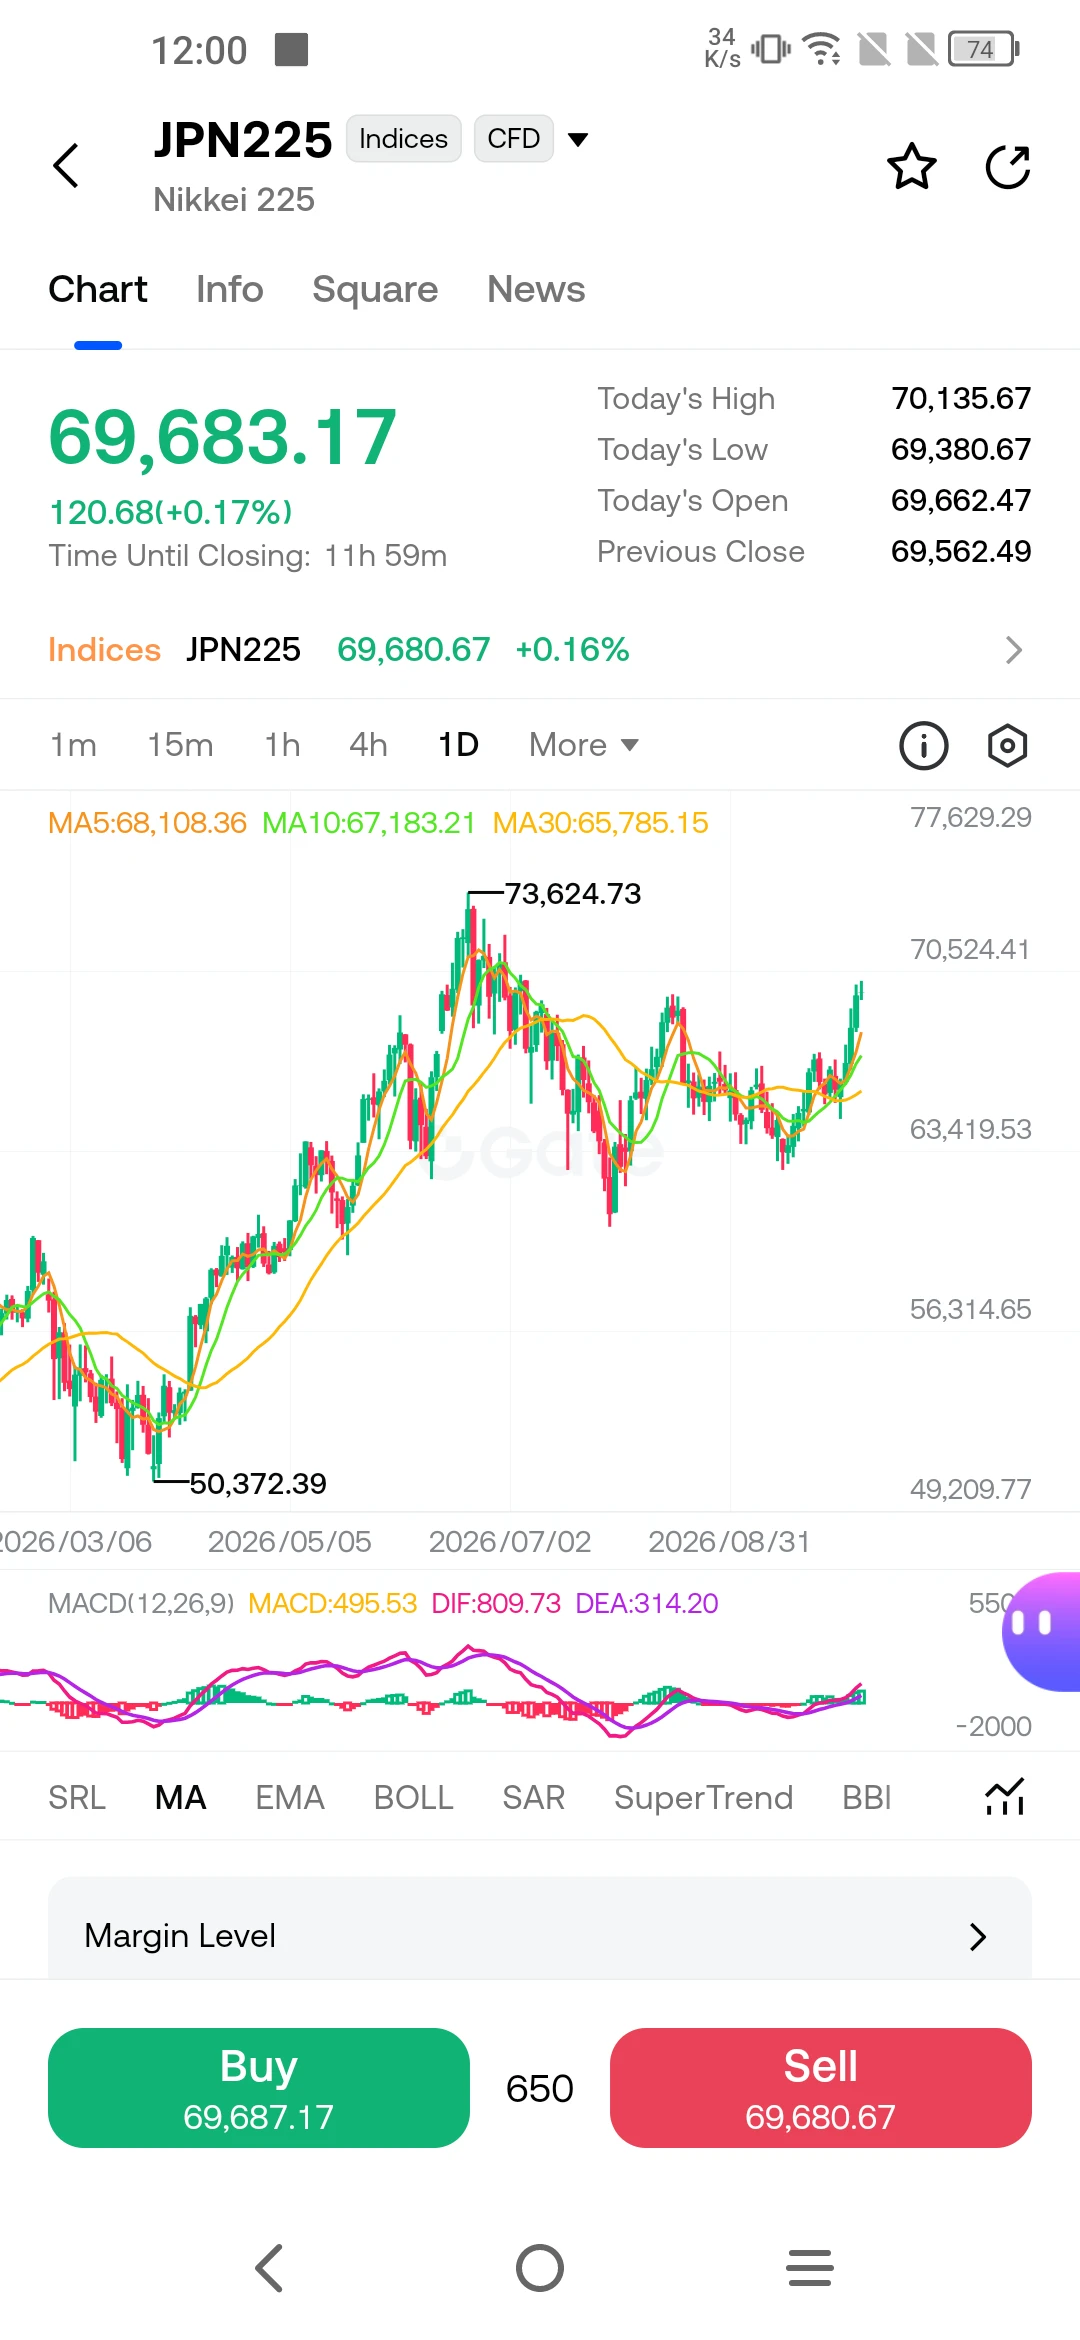
日經 225 指數報 69,683,維持在其關鍵移動平均線上方,這些移動平均線位於 65,785 至 68,108 之間。儘管債券遭拋售,該指數仍具韌性,部分原因是推動全球股票市場的 AI 相關股票也在日本市場中占有一席之地。但股市的樂觀與債券市場的謹慎之間存在的分歧值得注意。股票正在反映 AI 持續帶動成長的預期,債券則正在反映為這種成長融資的成本。當兩者出現如此劇烈的背離時,其中一方勢必需要調整。
日本銀行自身的預測說明了前路的艱難。在 4 月展望中,央行大幅上調 2026 財政年度核心 CPI 預測,從 1.9% 上調至 2.8%,同時將實質 GDP 成長預測從 1.0% 下調至 0.5%。這種更高通膨與更慢成長的組合,正是停滯性通膨的定義。央行排除教育與能源補貼等一次性因素的新通膨指標,在 4 月達到 2.8%,遠高於 2% 的目標,也快於政府的基準指標。央行正陷於兩難之中:一方面需要使政策正常化以控制通膨,另一方面又要面對進一步升息可能扼殺已經疲弱的復甦之風險。
接下來你應該關注什麼?第一項變數是高市的預算。如果她能在減稅之外提出可信的財政整頓計畫,殖利率曲線長端可能會穩定下來。如果市場認為財政路徑難以持續,30 年期殖利率可能升向 4.5% 或更高。第二項變數是 AI 債券發行週期。內田對修正的警告並非理論上的假設。如果 AI 相關企業持續以新供給大量湧入債券市場,無論日本銀行採取何種措施,長期殖利率都將持續承壓。第三項變數是日圓。若持續突破 160,將加大日本銀行再次升息的壓力,但每次升息都有進一步 destabilize 債券市場的風險。央行處境艱難,而市場心知肚明。未來幾週將顯示,高市的財政承諾能否說服投資人相信日本可以透過成長擺脫債務負擔,還是債券市場會先迫使問題浮上檯面。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225-1.99%
USDJPY-0.14%
GBPJPY-0.17%
EURJPY-0.12%
  • 2