#CorePCEandGDPFinalReading Những con số cuối cùng đã có: GDP được điều chỉnh và Core PCE hạ nhiệt cho chúng ta biết gì về lộ trình của Fed
Lời kết về quý II cuối cùng đã có và cho thấy một bức tranh mà thị trường chưa hoàn toàn lường trước. Số liệu GDP Q2 cuối cùng được điều chỉnh tăng, trong khi thước đo lạm phát ưa thích của Fed thấp hơn dự báo, một sự kết hợp đã âm thầm định hình lại triển vọng lãi suất khi mùa thu đang đến gần.
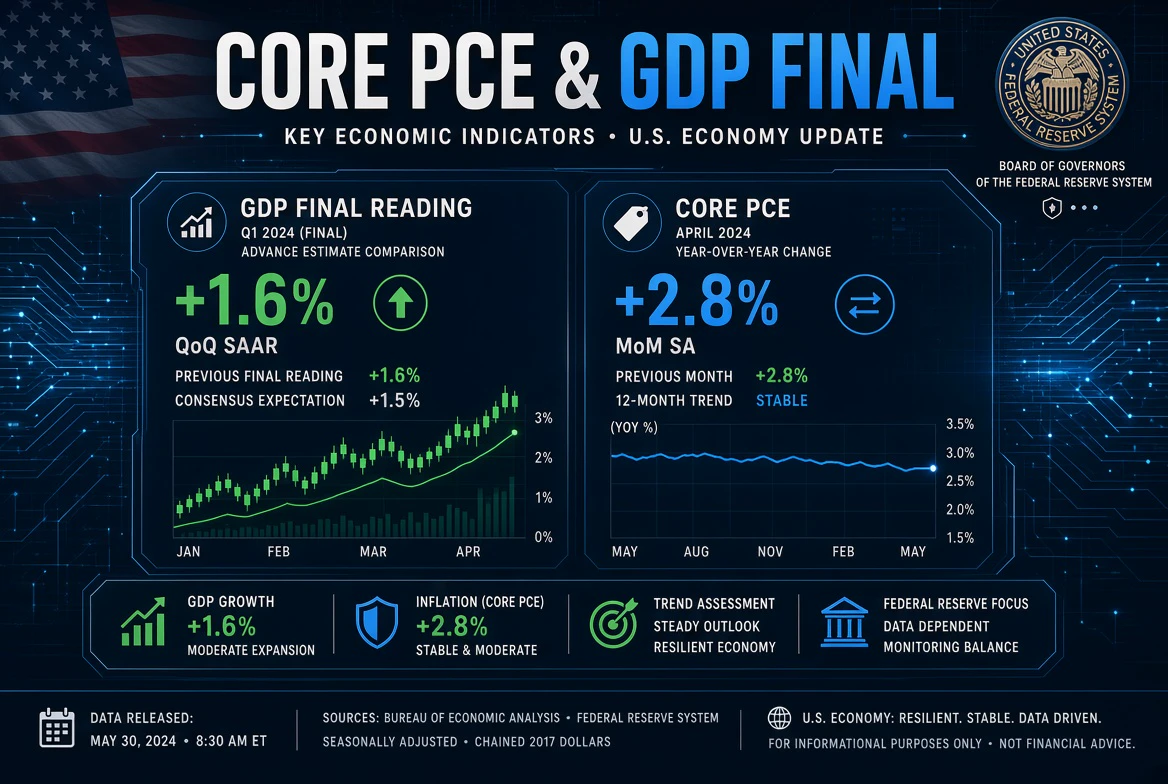
Về tăng trưởng, ước tính cuối cùng của Cục Phân tích Kinh tế cho thấy nền kinh tế Mỹ tăng trưởng với tốc độ thường niên hóa 2,2% trong Q2, tăng đáng kể so với mức 1,5% trong số liệu sơ bộ và nhỉnh hơn mức 2,1% ghi nhận trong quý I. Đây thực sự là một kết quả mạnh nếu xét đến mức độ thắt chặt đã được triển khai. Đáng chú ý, sức mạnh này tập trung ở chi tiêu tiêu dùng và đầu tư kinh doanh gắn với quá trình phát triển hạ tầng AI — chính động lực đã thúc đẩy các tài sản rủi ro trong suốt năm nay.
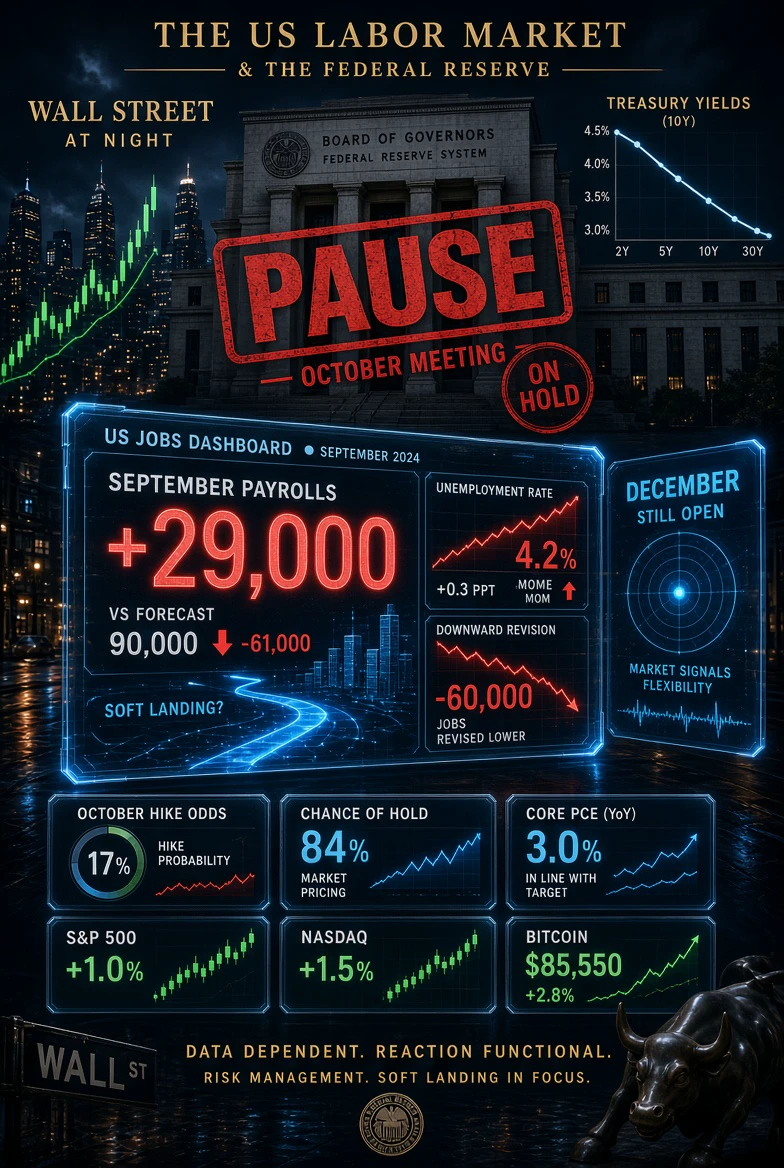
Về lạm phát, câu chuyện lại trái ngược và cũng quan trọng không kém. Core PCE tăng 0,2% trong tháng 8, thấp hơn mức đồng thuận 0,3%, đưa tỷ lệ thường niên lên 3,0% so với mức dự kiến 3,3%. PCE toàn phần tăng 0,3% trong tháng và 3,4% so với cùng kỳ năm trước, cũng thấp hơn dự báo, trong khi thu nhập cá nhân nhích 0,2%. Các đợt điều chỉnh chuẩn thường niên của BEA cũng hạ số liệu tháng 7 — PCE toàn phần từ 3,7% xuống 3,4% và core từ 3,3% xuống 3,0% — cho thấy xu hướng hạ nhiệt có phạm vi rộng hơn chỉ một tháng.
Tại sao “số liệu cuối cùng” này lại quan trọng đến vậy? Vì nó xuất hiện đúng thời điểm Cục Dự trữ Liên bang đang quyết định có tăng lãi suất một lần nữa hay không. Fed đã tăng lãi suất thêm 25 điểm cơ bản vào tháng 9 — lần tăng đầu tiên trong ba năm — lên khoảng 3,75%–4,00%, và thị trường đã chuẩn bị cho một động thái khác trước cuộc bầu cử giữa nhiệm kỳ. Số liệu core PCE hạ nhiệt đã làm giảm mạnh khả năng đó, khi các nhà đầu tư hiện định giá xác suất lớn hơn 50% rằng các nhà hoạch định chính sách sẽ giữ nguyên tại cuộc họp cuối tháng 10. Vàng tăng lên mức cao nhất trong phiên và cổ phiếu đi lên khi nỗi lo thắt chặt sắp xảy ra giảm bớt.
Kết luận là một tín hiệu “Goldilocks” kinh điển: nền kinh tế tăng trưởng 2,2% trong khi lạm phát core hạ nhiệt về mục tiêu chính xác là lộ trình hạ cánh mềm mà Fed đã kỳ vọng. Điểm cần lưu ý duy nhất là khoảng cách vẫn còn — lạm phát core ở mức 3,0% vẫn cao hơn mục tiêu 2% tròn 1 điểm phần trăm. Hiện tại, dữ liệu mang lại một chiến thắng thực sự cho quan điểm ôn hòa, nhưng số liệu cuối cùng chỉ là hình ảnh trong gương chiếu hậu. Các số liệu việc làm và lạm phát tiếp theo sẽ quyết định liệu hạ cánh mềm đã được xác nhận hay chỉ bị trì hoãn.
@Gate_Square