Square
Мої підписки
Популярні
Новини
Профіль

BlackRiderCryptoLord

vip
Піковий рівень 0
Вік 1.1Рік
Контент поки що відсутній
141
Мої підписки
122
Підписники
3.5k
Сподобалося
#XBR #GateSquareHalloween
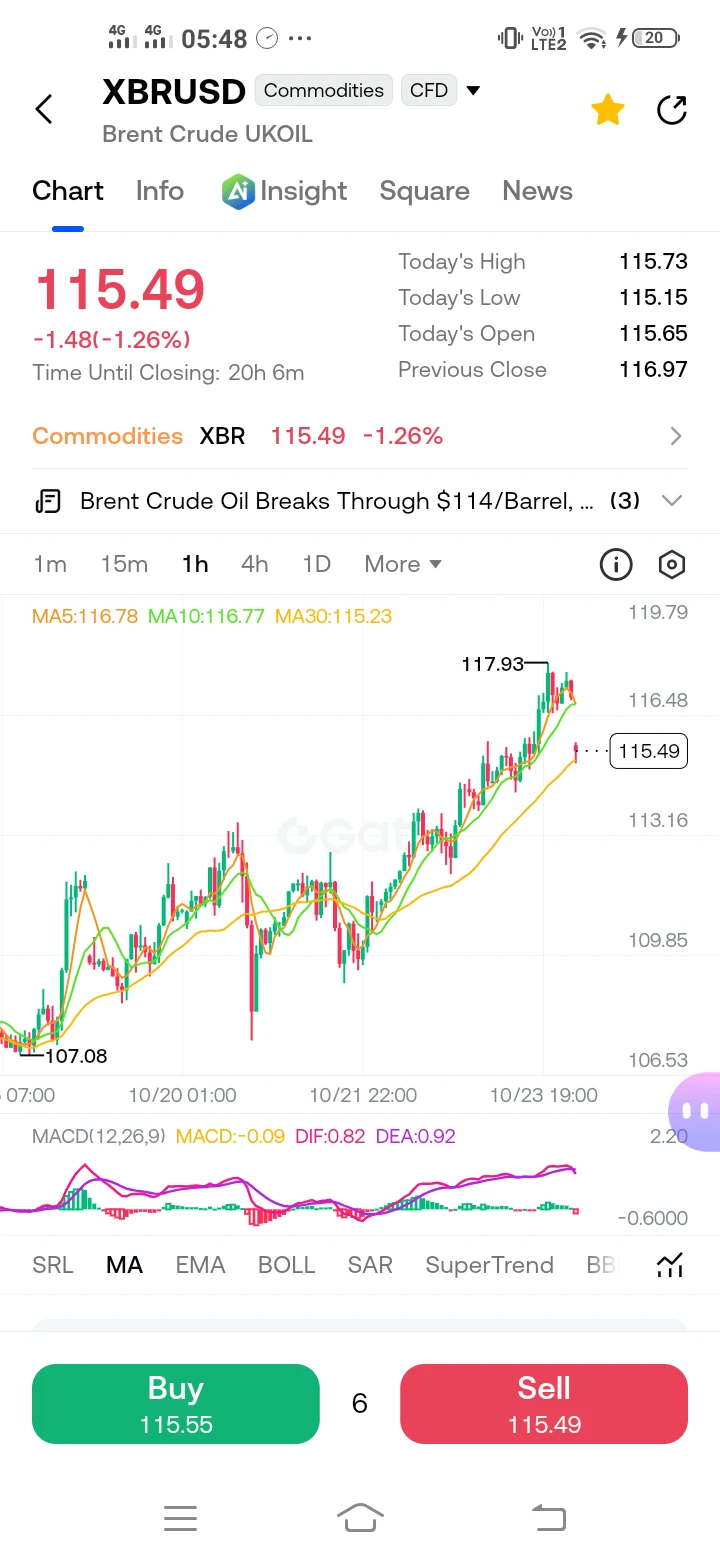
Аналіз ринку XBR (нафта Brent) — поточна ціна ~115.49
Нафта Brent (XBR) торгується поблизу 115.49 на тлі підвищеної геополітичної премії за ризик. У 2026 році ціни різко зросли, головним чином через тривалу напруженість між США та Іраном, перебої та загрози в районі Ормузької протоки, інциденти з суднами й подальше скорочення запасів. Часом потоки частково відновлювалися завдяки альтернативним маршрутам і підтримці військово-морських сил, однак ризик повторної ескалації й надалі підтримує високі ціни.
Активність китайських нафтопереробних заводів і характер попиту до
HighAmbition
#XBR #GateSquareHalloween
Аналіз ринку XBR (нафта Brent) — поточна ціна ~115.49
Нафта Brent (XBR) торгується поблизу 115.49 на тлі підвищеної геополітичної премії за ризик. У 2026 році ціни різко зросли, головним чином через тривале напруження між США та Іраном, перебої та загрози в районі Ормузької протоки, інциденти із суднами й подальше скорочення запасів. Часом обсяги перевезень частково відновлювалися завдяки альтернативним маршрутам і підтримці військово-морських сил, однак ризик повторної ескалації й надалі підтримує високі ціни
Активність нафтопереробки в Китаї та особливості попиту допомогли в окремі періоди запобігти ще різкішому зростанню цін, тоді як дефіцит нафтопродуктів, особливо дистилятів, посилив тиск на наступні етапи ланцюга постачання
Фактори нещодавнього зміцнення
Головним чинником залишається геополітика. Ринки закладають стійку премію за ризик, оскільки можливості для дипломатичного врегулювання видаються обмеженими, а в періоди навколо виборів поширюються повідомлення про можливі подальші дії.
Дані щодо запасів свідчать про їх скорочення, що посилює короткостроковий фізичний дефіцит. Ризики для судноплавства та зростання вартості фрахту й страхування додатково підвищують премію. Ширший попит на енергоносії та маржа нафтопереробки формують цінову підлогу, хоча побоювання щодо глобального зростання частково нівелюють цей ефект. Загалом настрої поєднують оптимістичні оцінки ризиків для пропозиції з обережністю щодо можливої деескалації або послаблення попиту в майбутньому
Прогноз цін
У найближчій перспективі, до кінця Q4 2026, очікується, що ціни залишатимуться високими, поки зберігаються обмеження пропозиції та ризики. Офіційні прогнози (наприклад, EIA) переглянули середні показники за Q4 у бік підвищення (приблизно до середини 100-х у базових сценаріях), виходячи з припущення про збереження обмежень на Близькому Сході; у 2027 році очікується поступове відновлення в міру розширення альтернативних маршрутів і послаблення скорочення видобутку. Довгостроковий консенсус передбачає нижчі ціни (від середини до верхньої межі 70-х — середини 80-х до кінця 2027 року в базових сценаріях), коли потоки нормалізуються, а запаси відновляться.
Ризик зростання залишається значним: нова ескалація або серйозне пошкодження інфраструктури можуть підштовхнути ціни до попередніх піків або ще вище (120+ і потенційно набагато більше за найгірших сценаріїв). Для зниження цін знадобляться чіткі ознаки деескалації та стійке відновлення потоків.
Імовірно, волатильність залишатиметься високою напередодні ключових політичних подій і публікацій даних про запаси
Ключові технічні рівні
Найближча підтримка: зона 114–112, далі 110–108. Сильніша підтримка — нижче, поблизу нещодавніх локальних мінімумів
Найближчий опір: 116–118, далі 120. Чіткий прорив вище 118–120 із закріпленням відкриє шлях до подальшого зростання
Ширший контекст: у висхідному тренді ціна тримається вище довгострокових ковзних середніх, хоча після різких злетів часто трапляються короткострокові відкату до рівнів підтримки. Для підтвердження продовження тренду або корекції стежте за денними цінами закриття відносно цих зон
RSI та імпульс
Під час ралі RSI часто підіймався в зону 60–70+, сигналізуючи про сильний імпульс, але також про періоди перекупленості, які сприяють здоровим відкатам. Змішані сигнали осциляторів типові для таких умов: на старших таймфреймах переважають бичачі настрої, якщо ціна утримує ключові рівні підтримки, тоді як короткостроково варто бути обережними, коли RSI сягає високих значень. За подальшого зростання стежте за дивергенцією, яка може завчасно сигналізувати про виснаження імпульсу
Настрої ринку та позиціонування трейдерів
У роздрібних трейдерів періодично переважали короткі позиції (приблизно 40% довгих / 60% коротких у деяких зрізах), що може бути позитивним контрарним сигналом, якщо фундаментальна премія за ризик збережеться. Інституційні коментарі та оцінки аналітиків і далі зосереджені на геополітичній премії: багато хто вважає, що поточні рівні відображають тривалі ризики для пропозиції, а не лише фізичний дефіцит. Поки ризиковий фон залишається напруженим, трейдери зазвичай розглядають зниження ціни як потенційну можливість для входу, однак дотримуються дисципліни щодо розміру позицій з огляду на ризик подій. У короткостроковій перспективі консенсус схиляється до позитивної оцінки через збереження напруженості, тоді як надалі невизначеність зростає
Міркування щодо торгової стратегії та плану
Віддавайте перевагу торгівлі в напрямку чинної премії за ризик, поки вона зберігається: шукайте можливості для купівлі під час відкатів до визначених рівнів підтримки (наприклад, зон 112–114 або 110), передбачивши чіткий рівень скасування сценарію нижче ключових позначок. Входьте в позиції поступово, а не намагайтеся наздогнати надмірно розтягнуті рухи. Для цілей зростання орієнтуйтеся на рівні 118–120 і вище лише за умови підтвердженого прориву, підтриманого обсягом та імпульсом.
Застосовуйте суворіше управління ризиками напередодні важливих новин (звітів про запаси, політичних подій, оновлень щодо потоків)
Управління ризиками має вирішальне значення: утримуйте розмір позицій помірним відносно рахунку, встановлюйте стопи за межами логічних технічних рівнів скасування сценарію та уникайте надмірного кредитного плеча на ринку, що реагує на новини. Фіксуйте частину прибутку біля рівнів опору та переглядайте позиції за появи переконливих сигналів деескалації.
Довгострокові інвестори можуть розглядати високі ціни як можливість, поки зберігається премія, але мають бути готовими до подальшого повернення до середніх значень, коли обмеження послабляться
Уважно стежте за щотижневими даними про запаси, повідомленнями щодо Ормузької протоки та потоків, маржею переробки нафтопродуктів, а також будь-якими дипломатичними чи військовими новинами. Стійкий рух вище 120 посилить бичачий сценарій; прорив нижче 110–108 на високих обсягах сигналізуватиме про глибшу корекцію
Загалом XBR у найближчій перспективі підтримують геополітичні чинники та обмежена пропозиція, а посилення ризиків може призвести до тестування вищих рівнів. Дотримуйтеся дисципліни, зважайте на волатильність і узгоджуйте угоди як із технічною структурою, так і зі змінами фундаментального фону. $XBRUSD
repost-content-media
XBRUSD-1,67%
#SpotGoldFallsBelow$4000
Спотове золото опустилося нижче $4000 — повний аналіз ринку
Спотове золото пробило ключовий психологічний рівень $4000 і торгується в діапазоні $3980–$4000 після найгірших тижневих результатів за кілька місяців і падіння до найнижчих рівнів із середини липня. Це помітна зміна: на тлі ширшого тиску на ринки метал не виконує роль традиційного захисного активу. За тиждень ціни знизилися приблизно на 4% і значно відступили від січневого піку поблизу $5400–$5600, що свідчить про корекційну фазу, яка триває вже кілька місяців.
Чому золото опустилося нижче $4000 — детальний
HighAmbition
#SpotGoldFallsBelow$4000
Спотове золото падає нижче $4000 — повний аналіз ринку
Спотове золото опустилося нижче ключового психологічного рівня $4000 і торгується в діапазоні $3980–$4000 після найслабшого тижневого результату за кілька місяців і падіння до найнижчих значень із середини липня. Це свідчить про помітну зміну ситуації: на тлі ширшого тиску на ринки метал не виконує традиційну роль захисного активу. За тиждень ціни знизилися приблизно на 4% і значно відступили від січневого піку поблизу $5400–$5600, що відображає багатомісячну корекцію.
Чому золото впало нижче $4000 — детальний розбір чинників
Падіння спричинили кілька взаємопов’язаних чинників. Стрімке зростання цін на нафту (Brent поблизу багатомісячних максимумів понад $115–$117) знову посилило побоювання щодо інфляції, зміцнивши очікування, що Федеральна резервна система може довше утримувати ставки на високому рівні або навіть розглянути можливість їх подальшого підвищення. Вищі дохідності й очікування щодо ставок підвищують альтернативну вартість володіння золотом, яке не приносить доходу, і тиснуть на метал.
Водночас різкий розпродаж технологічних акцій і паперів, пов’язаних зі штучним інтелектом, спричинив потребу в ліквідності та маржинальні вимоги до портфелів. Інвестори продавали ліквідні активи, зокрема золото й срібло, щоб залучити кошти, — це спричинило хвилю, зумовлену потребою в ліквідності, а не суто фундаментальним переглядом довгострокових перспектив золота. Скупчення стоп-лосів біля круглого рівня $4000 прискорило падіння, щойно ціна наблизилася до цього рівня й пробила його. Технічні продажі посилилися після втрати ключових короткострокових рівнів підтримки, а індикатори імпульсу підтвердили ведмежий тиск.
На початку 2026 року ширша зміна очікувань щодо ставок (від прогнозів зниження до більш жорсткого курсу) уже зменшила частину спекулятивної премії, сформованої під час потужного зростання до січня. Геополітична напруженість і волатильність енергетичного ринку посилили інфляційний наратив, але цього разу не забезпечили золоту звичного попиту на захисні активи. Купівлі з боку центральних банків і довгостроковий структурний попит залишаються сприятливими чинниками, однак на останню динаміку цін переважно впливали короткострокова технічна торгівля та потоки ліквідності.
Поточна ціна та короткострокова картина
Спотове золото коливається поблизу $3980–$4000 після тестування мінімумів у районі $3975–$3986. Пробій рівня $4000 перетворив його на найближчий рівень опору. Волатильність залишається підвищеною напередодні майбутнього засідання Федеральної резервної системи, на якому пильно стежитимуть за сигналами щодо інфляції та ставок.
RSI та імпульс
Денний RSI перейшов у зону перепроданості (значення близько 30–35), що свідчить про надмірний спадний імпульс і підвищує ймовірність короткострокового відскоку або консолідації. MACD залишається негативним, але на деяких таймфреймах з’являються перші ознаки можливої стабілізації гістограми. Перепроданість часто передує корекційним ралі, однак потрібне підтвердження у вигляді повернення ціни вище ключових рівнів, а не лише сигналів осциляторів.
Ключові рівні підтримки й опору
Найближчий опір: $4000–$4020 (психологічний рівень і зона нещодавнього пробою), далі $4040–$4050 та $4100–$4120.
Сильніший опір вище: зона $4150–$4200.
Найближча підтримка: $3980–$3970, далі $3950–$3940.
Глибші рівні підтримки: $3900–$3890 і зона $3860–$3830.
Денне закриття вище $4020–$4050 поліпшило б короткострокову технічну картину; стійка торгівля нижче $3950 відкрила б шлях до подальшого зниження.
Настрої ринку та думки трейдерів
Настрої неоднозначні, але в короткостроковій перспективі переважає обережність.
Професійні учасники ринку / Волл-стріт після пробою зайняли більш захисну позицію, зосередившись на ризиках, пов’язаних зі ставками та ліквідністю. Роздрібні інвестори й довгострокові власники налаштовані відносно оптимістичніше та розглядають зниження як можливість для накопичення активу, зважаючи на попит з боку центральних банків і структурні чинники. Позиціонування свідчить про протистояння короткострокових технічних продавців і довгострокових покупців. Деякі опитування вказують на значну кількість довгих позицій серед окремих груп роздрібних інвесторів. Якщо спрацюють стоп-лоси, це може посилити волатильність, але водночас створює передумови для ралі на закритті коротких позицій після вичерпання продажів.
Прогноз
Короткострокова перспектива (від кількох днів до 1–2 тижнів): ризики подальшого тестування рівнів $3950–$3890 залишаються, якщо ціни на нафту будуть високими, а очікування щодо ставок — стійкими. Перепроданість створює умови для відскоку до $4050–$4120 у разі стабілізації.
Середньострокова перспектива (від кількох тижнів до кількох місяців): напрямок залежить від сигналів ФРС, динаміки цін на нафту та стабільності фондового ринку. Чіткіша перспектива зниження ставок або послаблення побоювань щодо інфляції сприяли б відновленню. Довгострокові структурні чинники підтримки (накопичення золота центральними банками, попит на диверсифікацію) залишаються актуальними, тож для багатьох аналітиків довгостроковий бичачий сценарій зберігає силу, хоча рух цін, імовірно, буде нестабільним.
Торгова стратегія, плани та поради
За умов підвищеної волатильності та ризику важливих подій (засідання ФРС, новини про нафту й геополітику, дані про запаси) зосередьтеся на дисциплінованому управлінні ризиками. Не намагайтеся наздоганяти вже значні рухи. Віддавайте перевагу входу частинами та заздалегідь визначеним рівням скасування сценарію.
Що враховувати для відкриття довгої позиції / купівлі
Шукайте потенційні точки входу в довгу позицію на відкатах до сильніших зон підтримки, а не купуйте одразу після пробою вниз. Пріоритетні зони:
Основна: зона $3950–$3940 (або підтверджений відскок із обсягом від $3970–$3980).
Додаткова / глибша: $3900–$3890, якщо ціна протестує цю зону й з’являться ознаки поглинання продажів.
Підтвердженням можуть бути стабілізація RSI, бичачі свічкові моделі або повернення вище короткострокових ковзних середніх. Набирайте позицію частинами, а не одразу в повному обсязі.
Приклад структури для довгих позицій (лише для ілюстрації — адаптуйте до власної толерантності до ризику та розміру рахунку):
Зона входу: $3950–$3970 (або підтверджений відскок).
SL1 (вузький): трохи нижче $3930–$3920.
SL2: $3890–$3880.
SL3 (широкий, за структурними рівнями): $3830–$3800.
TP1: $4020–$4050.
TP2: $4100–$4120.
TP3: $4150–$4200+.
Співвідношення ризику й прибутку має становити щонайменше 1:2 або бути кращим. Пересувайте стопи за ціною після досягнення TP1. Короткостроковим трейдерам варто дочекатися чіткого повернення вище $4000–$4020 з підтвердженням імпульсу, перш ніж збільшувати позицію. Довгострокові власники можуть розглядати стійке утримання ціни вище $3900–$3950 як можливість для накопичення, якщо загальний розподіл активів у портфелі залишається відповідним.
Додаткові поради
Уважно стежте за цінами на нафту, дохідністю казначейських облігацій США, доларом США та ліквідністю фондового ринку — зараз це головні короткострокові чинники.
Стежте за заявами ФРС і будь-якими змінами в ринкових очікуваннях щодо траєкторії ставок.
Розмір позиції має вирішальне значення; зменшуйте експозицію перед важливими подіями.
За можливості поєднуйте технічні рівні з аналізом обсягів і потоку ордерів.
Не використовуйте надмірне кредитне плече. Під час подій, що впливають на ліквідність, ціна золота може різко рухатися в обидва боки.
Диверсифікуйте ризики й враховуйте загальний контекст портфеля, а не торгуйте золотом ізольовано.
Пробій рівня $4000 має важливе технічне значення, але довгострокова структурна картина для золота й надалі ґрунтується на фундаментальних чинниках попиту, які нікуди не зникли. Дотримуйтеся дисципліни й терпіння.
#ShareWeekly #GateSquareHalloween
$XAU ‌
#US500 #GateSquareHalloween
Аналіз ринку US500 — 26 жовтня 2026 року
Поточна ціна: 7,619
1. Огляд ринку та напрямок
US500, який на багатьох торгових платформах відстежує індекс S&P 500, наближається до важливої технічної зони. Після невдалої спроби втриматися на рекордних максимумах індекс знову опинився під тиском продавців. Подальший рух залежить від того, чи зможуть покупці захистити підтримку, чи продавці спричинять глибшу корекцію.
Спотовий індекс S&P 500 закрився поблизу 7,623.68 23 жовтня, тоді як зазначена вами ціна US500 становить 7,619. Ціни можуть дещо відрізнятися в різних постача
HighAmbition
#US500 #GateSquareHalloween
Аналіз ринку US500 — 26 жовтня 2026 року
Поточна ціна: 7,619
1. Огляд ринку та напрямок руху
US500, який на багатьох торгових платформах відстежує S&P 500, наближається до критичної технічної зони. Після невдалої спроби втриматися на рекордних максимумах індекс знову опинився під тиском продавців. Наступний рух залежить від того, чи зможуть покупці захистити підтримку, чи продавці спровокують глибшу корекцію.
23 жовтня індекс S&P 500 на спотовому ринку закрився поблизу 7,623.68, тоді як зазначена вами ціна US500 становить 7,619. Ціни можуть дещо відрізнятися у різних постачальників CFD та від значення базового індексу.
Наразі мій короткостроковий прогноз обережний, із ведмежим ухилом, але довгостроковий тренд не є однозначно ведмежим. Щоб подальше висхідне продовження тренду виглядало переконливішим, покупцям потрібно повернутися вище рівня опору.
2. Ключові рівні підтримки
Рівні підтримки позначають потенційні зони, де може з’явитися купівельний попит.
S1: 7,600–7,620 Це найближча зона прийняття рішення. Утримання цієї області може спричинити відскок корекції, але підтримку потрібно підтвердити ціновою динамікою.
S2: 7,575–7,585 Пробиття найближчої підтримки може відкрити шлях до цієї зони. Стежте за свічками відскоку та поверненням ціни вище пробитого рівня.
S3: 7,500–7,510 Це важлива ціль у разі подальшого тиску з боку продавців. Покупці можуть спробувати відновити ціну звідси, але сильний ведмежий тренд здатен пробити цей рівень.
S4: 7,480–7,485 Важлива зона технічної підтримки. Тривала втрата цієї області підвищить ризик ширшої корекції.
S5: 7,285–7,315 Це сценарій глибшого зниження, а не найближче очікування. Він стане актуальним, якщо індекс проб’є ключову підтримку, а продажі прискоряться.
3. Ключові рівні опору
R1: 7,650–7,680 Перша перешкода для відновлення. Щоб поліпшити короткостроковий імпульс, покупцям потрібно повернутися в цю зону й утриматися вище неї.
R2: 7,700–7,720 Важлива зона опору поблизу 50-денної ковзної середньої. Відхилення ціни від цієї зони може знову передати контроль продавцям.
R3: 7,760–7,785 Ключова зона підтвердження пробиття. Сильне закриття вище цієї області може свідчити про повернення висхідного імпульсу.
R4: 7,800–7,845 Ця зона охоплює психологічний рівень 7,800 і область попереднього рекордного максимуму. Підтверджене пробиття вище 7,845 посилить аргументи на користь нового висхідного руху.
R5: 8,000–8,030 Потенційна ціль висхідного продовження, якщо індекс подолає попередні максимуми й збереже сильний імпульс. Це умовна ціль, а не гарантований прогноз.
4. RSI та імпульс
Останній доступний щоденний технічний зріз від 24 жовтня показував RSI(14) на рівні близько 35.37. Це значення вказує на слабкий імпульс і наближення до загальноприйнятого порогу перепроданості 30.
Інтерпретація RSI:
• Вище 70: потенційно перекуплені умови.
• Від 50 до 70: посилення висхідного імпульсу.
• Від 30 до 50: слабкий імпульс, що часто свідчить на користь продавців.
• Нижче 30: перепродані умови, хоча ціни можуть і далі знижуватися.
RSI близько 35 не означає автоматично, що ринок має зрости. Відскок стане переконливішим, якщо RSI розвернеться вгору, ціна сформує вищий мінімум, а рівень опору буде пробито.
Якщо RSI відновиться вище 40, а потім і вище 50, одночасно з поліпшенням цінової структури, висхідний імпульс може посилитися. Якщо RSI опуститься нижче 30, а підтримку буде пробито, тиск на зниження може зберегтися.
Примітка: це останні дані, на які спирається цей аналіз, а не перерахунок RSI у реальному часі за ціни 7,619.
5. Ринкові настрої
Наразі настрої змішані, із захисним ухилом у короткостроковій перспективі.
Ведмежі чинники:
• Індексу не вдалося закріпитися після пробиття в напрямку рекордних максимумів.
• Слабкий короткостроковий імпульс підвищує ймовірність подальших продажів.
• Підвищена дохідність казначейських облігацій може знижувати привабливість акцій.
• Зростання цін на енергоносії може посилити побоювання щодо інфляції.
• Розчаровуючі звіти про прибутки або обережні прогнози компаній можуть чинити тиск на найбільші складові індексу.
Бичачі чинники:
• Ширший ринковий тренд не розвертається автоматично через короткострокове зниження.
• Сильні звіти про прибутки великих технологічних компаній можуть зміцнити довіру.
• Зниження дохідності облігацій або послаблення побоювань щодо інфляції може підтримати оцінки акцій.
• Успішний захист рівня 7,600–7,620 може привабити покупців, які купують на просіданні.
Найважливіший сигнал — чи почне ринок формувати вищі максимуми та вищі мінімуми. Поки цього не станеться, агресивні покупки несуть додатковий ризик.
6. Бичачий прогноз: наскільки високо може піднятися US500?
Сценарій A — Початкове відновлення: Якщо ціна втримується вище 7,600–7,620 і повертається вище 7,650–7,680, наступними потенційними цілями стануть 7,700 і 7,720.
Сценарій B — Сильне висхідне продовження: Тривале закріплення вище 7,720 може відкрити шлях до 7,760–7,785. Підтверджене пробиття вище 7,785 підвищить імовірність тестування рівня 7,800–7,845.
Сценарій C — Пробиття в напрямку 8,000: Якщо US500 подолає 7,845 за активної участі покупців і успішно протестує цю область повторно, проміжною ціллю може стати 7,900, а наступною — 8,000–8,030.
Бичачий сценарій потребує підтвердження. Короткочасний рух вище опору з негайним розворотом може виявитися хибним пробиттям.
7. Ведмежий прогноз: до якого рівня може впасти ціна?
Сценарій A — Втрата підтримки: Якщо ціна опуститься нижче 7,600 і не зможе повернутися вище цього рівня, стежте за зоною 7,575–7,585.
Сценарій B — Глибша корекція: Тривалий рух нижче 7,575 може відкрити шлях до 7,500–7,510, а потім — до 7,480–7,485.
Сценарій C — Значне погіршення тренду: Рішучий пробій нижче 7,480 підвищить ризик глибшого руху в напрямку 7,315–7,285.
Ці рівні описують умовні сценарії зниження, а не прогноз, що кожен рівень підтримки буде пробито.
8. Стратегія купівлі: де краще входити?
Я віддаю перевагу очікуванню підтвердження замість сліпої купівлі за ціною 7,619.
План A — Потенційний відскок від підтримки Потенційна зона входу: 7,600–7,620, лише після підтвердження бичачого розвороту.
Підтвердження:
• Ціна відхиляється від нижчих рівнів.
• Бичача свічка закривається знову вище підтримки
• RSI починає відновлюватися.
• Під час наступного відкату формується вищий мінімум.
Можливі цілі: 7,650, 7,700 і 7,720.
Скасування сценарію: Тривалий пробій нижче зони підтримки. Встановлюйте стоп відповідно до фактичної ціни входу, волатильності та максимально прийнятного для вас збитку.
План B — Пробиття та повторний тест Дочекайтеся закриття ціни вище 7,700–7,720, а потім стежте за успішним повторним тестом.
Можливі цілі: 7,760–7,785, а потім 7,800–7,845.
Такий підхід може дати краще підтвердження, хоча ціна входу може бути вищою, ніж у початковій зоні підтримки.
План C — Глибший відкат Якщо рівень 7,600 не втримається, не усереднюйте позицію автоматично. Шукайте нові ознаки купівельного попиту в зонах 7,500–7,510 або 7,480–7,485.
Рівень підтримки — це зона для спостереження, а не вказівка купувати незалежно від ринкових умов.
9. Приклад керування угодою
Для гіпотетичного входу в довгу позицію поблизу 7,615:
Вхід: 7,615 Орієнтовний стоп: 7,575 Ризик: 40 пунктів індексу
TP1: 7,655 — прибуток 40 пунктів TP2: 7,700 — прибуток 85 пунктів TP3: 7,760 — прибуток 145 пунктів
Ці цифри є прикладом планування угоди, а не рекомендацією щодо виставлення ордера в реальному часі. Сценарій втрачає чинність у разі рішучого пробою підтримки, а ціни виконання можуть відрізнятися через спреди та прослизання.
Перед входом розрахуйте фактичний розмір позиції та грошовий збиток у разі спрацювання стопа. Подумайте про зменшення ризику після TP1 і переміщуйте стоп лише тоді, коли це передбачено вашою стратегією.
10. Управління ризиками та торгові поради
Ризикуйте лише невеликою, заздалегідь визначеною часткою торгового капіталу на одну позицію.
Уникайте надмірного кредитного плеча, особливо під час важливих економічних оголошень.
Ніколи не відсувайте стоп далі лише для того, щоб уникнути закриття збиткової угоди.
Не відкривайте велику позицію безпосередньо перед важливими публікаціями звітів про прибутки або рішеннями центрального банку.
Спостерігайте за першими 15–30 хвилинами американської торгової сесії, щоб оцінити волатильність і напрямок руху, але не припускайте, що рух на відкритті продовжиться.
Підтверджуйте пробиття обсягами, закриттям свічок і повторними тестами.
Якщо ціна залишається затиснутою між рівнями підтримки та опору, краще утриматися від торгівлі, ніж відкривати угоду силоміць.
Перевірте години торгівлі, специфікації контракту та спред вашого постачальника US500.
11. Фундаментальні чинники, за якими варто стежити
Серед наступних основних рушійних чинників — заяви Федеральної резервної системи, дані щодо інфляції, дохідність казначейських облігацій, ціни на енергоносії та звіти про прибутки великих технологічних компаній.
Підвищена дохідність і стійка інфляція можуть тиснути на оцінки активів. Помірніша інфляція, стабільна дохідність і прибутки вищі за очікування можуть підтримати відновлення.
Також стежте за ринковою шириною. Якщо зростають акції лише кількох великих компаній, а більшість акцій падає, зростання індексу може бути менш переконливим, ніж здається.
12. Підсумковий торговий план
Поточна ціна: 7,619
Короткостроковий ухил: Обережний, із ведмежим ухилом, доки ціна не повернеться вище опору.
Найближча підтримка: 7,600–7,620.
Найближчий опір: 7,650–7,680.
Підтвердження бичачого сценарію: Відновлення вище 7,700–7,720 із подальшим успішним повторним тестом.
Цілі зростання: 7,760–7,785, 7,800–7,845 і, за умови сталого пробиття, потенційно 8,000–8,030.
Підтвердження ведмежого сценарію: Тривалий пробій нижче 7,600 із подальшою нездатністю повернутися вище цього рівня.
Цілі зниження: 7,575–7,585, 7,500–7,510 і 7,480–7,485.
Моя стратегія: Я б не поспішав відкривати повну позицію на купівлю за ціною 7,619. Спершу я шукав би підтверджений відскок від підтримки або дочекався б пробиття та повторного тесту. Якщо підтримка не втримається, я переглянув би ситуацію, а не продовжував купувати на тлі зниження.
repost-content-media
#BTC #GateSquareHalloween
Аналіз ринку Bitcoin — 26 жовтня 2026 року
1. Поточна ціна та причини падіння
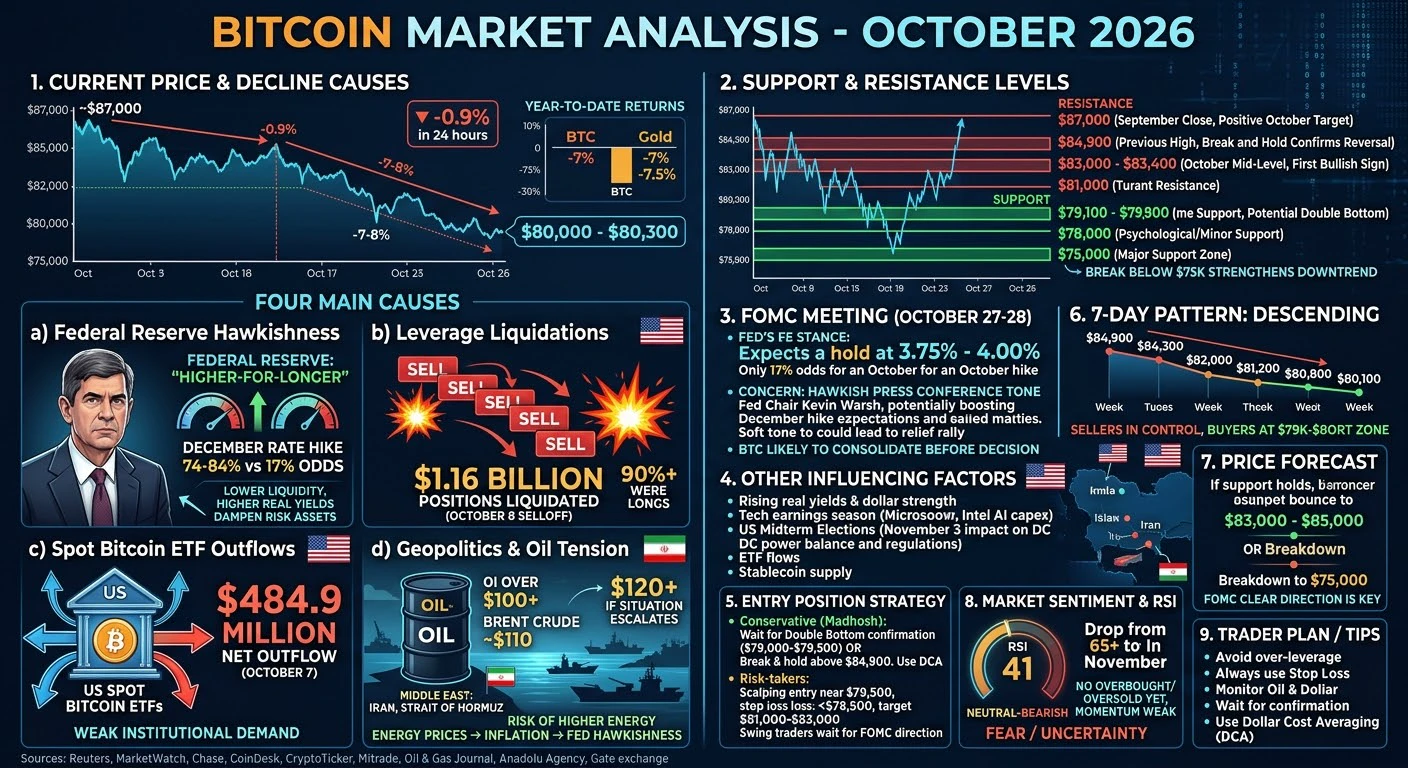
За наданими даними, Bitcoin торгується на рівні близько $80,000–$80,300, що приблизно на 0.9% нижче за останні 24 години. На початку жовтня BTC коштував близько $87,000, тобто його ціна знизилася приблизно на 7–8%. Згідно з наявними даними, зміна ціни від початку року становить близько -7%, що свідчить про складне середовище для ризикових активів.
На цю слабкість впливає кілька чинників.
Політика Федеральної резервної системи: Нещодавні заяви ФРС посилили побоювання, що процентні ставки зал
HighAmbition
#BTC #GateSquareHalloween
Аналіз ринку Bitcoin — 26 жовтня 2026 року
1. Поточна ціна та причини падіння
За наданими даними, Bitcoin торгується на рівні близько $80,000–$80,300, знизившись приблизно на 0.9% за останні 24 години. На початку жовтня BTC коштував близько $87,000, тобто впав приблизно на 7–8%. Згідно з повідомленнями, його результат із початку року становить близько -7%, що свідчить про складне середовище для ризикових активів.
Цьому ослабленню сприяє кілька чинників.
Політика Федеральної резервної системи: нещодавні заяви ФРС посилили побоювання щодо тривалого збереження високих процентних ставок. Ринки оцінюють імовірність подальшого посилення політики в грудні, тоді як, згідно з наданими повідомленнями, очікується, що в жовтні ставки залишаться без змін. Вищі процентні ставки та реальна дохідність можуть зміцнити долар, зменшити ліквідність і зробити спекулятивні активи, такі як Bitcoin, менш привабливими.
Ліквідації позицій із кредитним плечем: за повідомленнями, розпродаж 8 жовтня спричинив ліквідації на суму близько $1.16 billion протягом 24 годин, причому понад 90% припадало на довгі позиції. Примусовий продаж може прискорити падіння та посилити волатильність.
Відплив коштів зі спотових ETF на Bitcoin: за повідомленнями, 7 жовтня чистий відплив коштів зі спотових ETF на Bitcoin у США становив близько $484.9 million. Подальший відплив може свідчити про слабший інституційний попит і зменшувати тиск покупців.
Геополітична напруженість: побоювання щодо Ірану, Сполучених Штатів, Ізраїлю та судноплавних маршрутів поблизу Ормузької протоки посилили невизначеність щодо постачання енергоносіїв. Високі ціни на нафту можуть посилити побоювання щодо інфляції та спонукати ФРС зберігати обмежувальну монетарну політику.
Регуляторна невизначеність: невизначеність навколо законодавства США щодо криптовалют і проміжних виборів 3 листопада може вплинути на довіру інвесторів та їхні очікування щодо майбутнього регулювання криптовалют.
2. Ключові рівні підтримки та опору
Рівні підтримки
$79,100–$79,900: найближча зона підтримки. Покупцям потрібно втримати цей діапазон, щоб запобігти подальшому ослабленню.
$78,000: важливий психологічний рівень підтримки та наступна потенційна ціль зниження.
$75,000: значний рівень підтримки. Рішучий пробій вниз може відкрити Bitcoin шлях до $72,000–$73,000.
Рівні опору
$81,000: найближчий рівень опору та перший рівень відновлення.
$83,000–$83,400: важлива зона опору. Повернення вище неї поліпшило б короткострокові перспективи.
$84,900: попередній максимум, зазначений у наданому аналізі за жовтень. Закріплення вище нього може свідчити про сильніше відновлення.
$87,000: важливий психологічний орієнтир і потенційна ціль зростання в разі відновлення бичачого імпульсу.
Ці рівні є технічними орієнтирами, а не гарантованими точками розвороту.
3. Засідання FOMC: 27–28 жовтня
Засідання Федеральної резервної системи є важливим потенційним каталізатором для Bitcoin. Згідно з наданими повідомленнями, ринки очікують, що ставки залишаться в діапазоні 3.75%–4.00%, хоча заява щодо монетарної політики та пресконференція можуть змінити очікування.
Яструбиний сценарій: якщо ФРС наголосить на стійкій інфляції та тривалому збереженні високих ставок, долар і дохідність казначейських облігацій можуть зрости. Bitcoin може повторно протестувати рівень $79,000 і потенційно $78,000.
Голубиний сценарій: якщо посадовці сигналізуватимуть про поліпшення інфляційної ситуації або менш обмежувальну політику в майбутньому, апетит до ризику може зрости. BTC може відновитися до $83,000–$85,000, а після підтвердженого пробою рівень $87,000 може стати потенційною ціллю.
До оголошення рішення Bitcoin може залишатися волатильним і торгуватися в діапазоні. Трейдерам не варто вважати, що напрямок ринку визначить лише рішення щодо ставки.
4. Геополітичні ризики та ціни на нафту
Напруженість на Близькому Сході може впливати на Bitcoin через ціни на енергоносії, інфляційні очікування та глобальні настрої щодо ризику.
Якщо геополітична напруженість посилиться або судноплавство через Ормузьку протоку буде серйозно порушене, ціна на нафту може зрости до $105–$120 за барель. Вищі витрати на енергоносії можуть посилити побоювання щодо інфляції та зменшити ймовірність пом’якшення монетарної політики, створюючи тиск на ризикові активи.
Навпаки, дипломатичний прогрес і поліпшення умов судноплавства можуть знизити ціни на нафту, підтримати довіру до ринку та створити умови для відновлення криптовалют.
Трейдерам варто стежити за геополітичними подіями та цінами на нафту, а також за технічною картиною Bitcoin.
5. Інші чинники, що впливають на BTC
Долар США та дохідність казначейських облігацій: зміцнення долара та зростання дохідності можуть тиснути на Bitcoin, тоді як зниження дохідності та ослаблення долара можуть сприяти відновленню.
Фінансові результати технологічних компаній: результати таких великих компаній, як Microsoft, Alphabet, Amazon і Intel, можуть вплинути на настрої на фондовому ринку. Їхні плани інвестування в ШІ та прогнози щодо фінансових результатів можуть впливати на апетит до ризикових активів.
Проміжні вибори у США: вибори 3 листопада можуть вплинути на очікування щодо економічної політики та регулювання криптовалют.
Потоки коштів в ETF: стабільний приплив коштів може підтримати попит, тоді як тривалий відплив може свідчити про збереження тиску з боку продавців.
Пропозиція стейблкоїнів: збільшення обсягу стейблкоїнів в обігу може свідчити про зростання ліквідності в криптоекосистемі, хоча це не гарантує негайних покупок BTC.
Дані ринку деривативів: відкритий інтерес, ставки фінансування та рівні ліквідацій допомагають трейдерам оцінювати кредитне плече та позиціонування. Надмірна концентрація довгих позицій може посилити ризик зниження, тоді як надмірна концентрація коротких позицій може створити умови для шорт-сквізу.
6. Стратегія купівлі Bitcoin і точки входу
У нинішньому невизначеному середовищі дисципліноване управління ризиками важливіше, ніж спроби вгадати точне дно.
Консервативна стратегія
Стежте за діапазоном $79,000–$79,500, щоб оцінити, чи формується підтримка. Успішний повторний тест, вищий мінімум, поліпшення імпульсу та зростання обсягів купівлі можуть дати потенційний сигнал для входу.
Інший варіант — дочекатися, поки Bitcoin проб’є рівень $84,900 і втримуватиметься вище нього. Такий рух був би переконливішим свідченням послаблення ведмежої структури.
Довгострокові інвестори можуть розглянути усереднення доларової вартості (DCA), розподіливши заплановані покупки на менші суми замість того, щоб вкладати весь капітал одразу. DCA зменшує залежність від однієї ціни входу, але не усуває ринковий ризик.
Агресивна короткострокова стратегія
Приклад торгового плану:
Потенційний вхід: близько $79,500 після підтвердження.
Рівень скасування сценарію: нижче $78,500, залежно від волатильності.
Ціль 1: $81,000.
Ціль 2: $82,000.
Ціль 3: $83,000.
Цей план є умовним, а не гарантованою угодою. Пробій підтримки вниз може спрацювати на стоп-лос до будь-якого відновлення.
Свінг-трейдерам може бути доцільніше дочекатися рішення FOMC і подивитися на початкову реакцію ринку. Не купуйте лише тому, що BTC суттєво впав.
7. Графічна модель за сім днів
Нещодавня динаміка ціни Bitcoin має ведмежий вигляд і характеризується послідовністю нижчих максимумів:
$84,900 → $84,300 → $82,000 → $81,200 → $80,800 → $80,100.
Ця послідовність свідчить про те, що продавці виходили на ринок за дедалі нижчими цінами. Покупцям було важко підняти BTC вище попередніх рівнів опору.
Однак зона $79,000–$80,000 може привернути інтерес покупців. Якщо BTC втримує підтримку й починає формувати вищі мінімуми, короткострокове відновлення стає ймовірнішим.
Якщо Bitcoin проб’є підтримку вниз і встановить нові мінімуми, ведмежа структура збережеться, підвищуючи ймовірність руху до $78,000 і $75,000.
Ключове підтвердження — пробій послідовності нижчих максимумів на тлі зростання обсягів торгів.
8. Прогноз ціни Bitcoin
Бичачий сценарій: якщо BTC втримується в діапазоні $79,000–$79,900, повертається вище $81,000 і пробиває $83,000–$83,400, потенційними цілями будуть $84,900, $85,000 і зрештою $87,000.
Нейтральний сценарій: якщо покупці захистять підтримку, але не зможуть повернутися вище $81,000–$83,000, Bitcoin може консолідуватися в діапазоні, поки трейдери очікують на макроекономічні події.
Ведмежий сценарій: рішучий пробій нижче $79,000 може відкрити шлях до $78,000. Якщо не втримається й цей рівень, BTC може опуститися до $75,000, а за сильнішого тиску з боку продавців — до $72,000–$73,000.
Ці сценарії є умовними, а не точними прогнозами. Непередбачені економічні чи геополітичні події можуть їх спростувати.
9. RSI та настрої ринку
За наданими даними, RSI Bitcoin близький до 41, що вказує на слабкий імпульс із ведмежим ухилом.
RSI нижче 50 зазвичай свідчить, що тиск продавців сильніший за імпульс покупців. Показники нижче 30 зазвичай вважаються перепроданістю, але перепроданість не гарантує негайного відскоку.
За RSI на рівні 41 подальше зниження залишається можливим. Зростання вище 50 у поєднанні зі збільшенням обсягів і пробоєм опору поліпшило б перспективи відновлення.
Загальні настрої залишаються обережними через зниження цін, ліквідації позицій із кредитним плечем, відплив коштів з ETF, геополітичну невизначеність і майбутнє засідання ФРС.
Трейдерам варто стежити за RSI на кількох часових інтервалах. Бичача дивергенція поблизу рівня підтримки може свідчити про послаблення тиску продавців, але підтвердження рухом ціни залишається необхідним.
10. План трейдера та управління ризиками
Уникайте надмірного кредитного плеча: економічні оголошення можуть спричинити різкі рухи ціни та ліквідації.
Встановлюйте рівні стоп-лос: визначте, за якого рівня ваша торговельна ідея втрачає чинність, перш ніж відкривати позицію.
Стежте за нафтою та доларом: зростання цін на нафту та зміцнення долара можуть створити несприятливі умови для ризикових активів.
Дочекайтеся підтвердження: стежте за втриманням підтримки, формуванням вищих мінімумів, зростанням обсягів або підтвердженими пробоями.
Розгляньте DCA: поступовий вхід може зменшити залежність від ціни однієї покупки, але ризик збитків залишається.
Відстежуйте потоки коштів в ETF: стійкий приплив може сприяти відновленню, тоді як відплив може свідчити про слабший попит.
Стежте за заявами ФРС: заява та пресконференція можуть суттєво змінити очікування ринку.
Будьте готові до обох напрямків: визначте бичачий і ведмежий сценарії до відкриття угоди.
Захищайте свій капітал: не ризикуйте коштами, необхідними для повсякденних потреб, і не збільшуйте розмір позиції, щоб відіграти попередні збитки.
Оцінюйте співвідношення ризику та винагороди: потенційна винагорода має виправдовувати відстань до стоп-лос.
Підсумковий прогноз ринку
На Bitcoin і далі тиснуть ведмежа технічна структура, невизначений інституційний попит, геополітичні ризики та очікування щодо обмежувальної монетарної політики.
Найближчий рівень, за яким варто стежити, — зона підтримки $79,000–$79,900. Якщо покупці її захистять, BTC може відновитися до $81,000, $83,000 і $84,900–$85,000. Сильніший пробій може відкрити шлях до $87,000.
Однак рішучий пробій нижче $79,000 може призвести до падіння до $78,000 і потенційно до $75,000.
Найбільш дисциплінований підхід — не гнатися за рухом ціни, стежити за рішенням FOMC і потоками коштів в ETF та дочекатися підтвердження, перш ніж відкривати великі позиції.#ShareWeekly
repost-content-media
#USEarningsSeason #ShareWeekly
NVIDIA залишається найочевиднішим довгостроковим переможцем у цьому сезоні звітності американських компаній. Tesla і Meta вже відзвітували, і тепер ринок зосередився на Microsoft, Alphabet, Amazon, Apple і особливо NVIDIA. Я найбільш оптимістично оцінюю перспективи NVIDIA. Поєднання стійкого попиту на інфраструктуру ШІ, розширення програмного забезпечення та мережевих компонентів і постійного перевищення очікувань у звітності й надалі підтримує багаторічний потенціал зростання, який виглядає стійкішим, ніж наратив навколо суто програмних компаній або компаній, о
HighAmbition
#USEarningsSeason #ShareWeekly
NVIDIA залишається найочевиднішим довгостроковим переможцем цього сезону звітності у США. Tesla і Meta вже відзвітували, і тепер ринок зосередив усю увагу на Microsoft, Alphabet, Amazon, Apple і особливо NVIDIA. Я найбільш оптимістично налаштований щодо NVIDIA. Поєднання стійкого попиту на інфраструктуру ШІ, розширення програмного забезпечення та мережевих рішень і регулярного перевищення прогнозів прибутку й надалі підтримує багаторічний потенціал зростання, який виглядає стійкішим, ніж перспективи компаній, орієнтованих винятково на програмне забезпечення або споживачів.
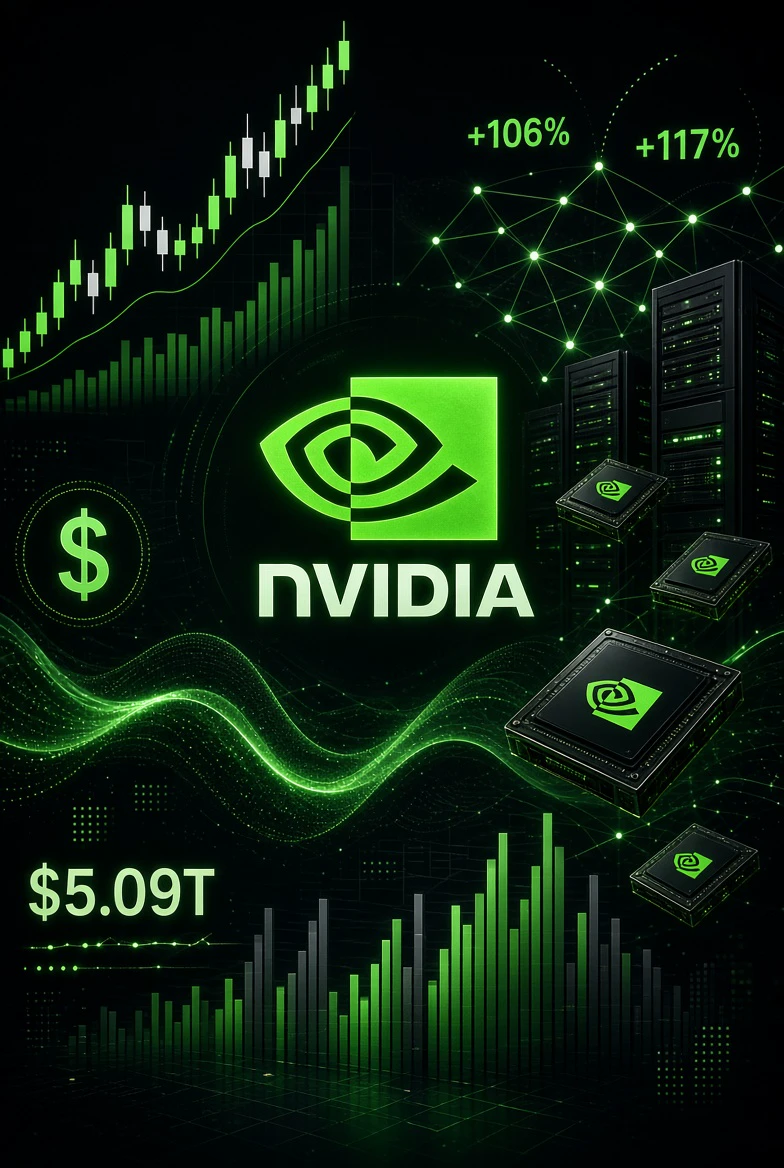
Поточні торги свідчать, що 23 жовтня 2026 року NVDA закрилася на рівні $210.96, знизившись за день на 0.59 відсотка після відкриття на рівні $210.99. Упродовж сесії ціна коливалася від мінімуму $210.18 до максимуму $213.85. Обсяг торгів становив приблизно 80.2 мільйона акцій — менше за нещодавній середньоденний обсяг, що тримався в межах від 105 мільйонів до 117 мільйонів акцій. Навіть у спокійний день абсолютний обсяг торгів у доларовому вираженні перевищив $16.9 мільярда, що підкреслює виняткову ліквідність цієї акції. Ринкова капіталізація становить близько $5.09 трильйона. Діапазон за 52 тижні — від $164.27 до $243.37: зараз акції приблизно на 13 відсотків нижче нещодавнього максимуму, але водночас зросли більш ніж на 13 відсотків від початку року та приблизно на 16 відсотків за останні дванадцять місяців. За три та п’ять років ціна зросла на сотні відсотків, що відображає масштаб змін, спричинених переходом до платформ ШІ.
За останній звітний квартал (другий квартал 2027 фінансового року, що завершився 26 липня 2026 року) виручка становила $96.2 мільярда, збільшившись на 106 відсотків у річному обчисленні та на 18 відсотків послідовно. Сама лише виручка підрозділу Data Center сягнула $89.0 мільярда — на 117 відсотків більше, ніж за аналогічний період попереднього року, і понад 92 відсотки загального обсягу продажів. Валова маржа збереглася на рівні 75.0 відсотка. Розбавлений прибуток на акцію за GAAP становив $2.46, а EPS за non-GAAP — $2.22; обидва показники суттєво перевищили консенсус-прогноз. Операційний прибуток зріс на 124 відсотки в річному обчисленні — до $63.7 мільярда. Ці показники доповнюють виручку за останні дванадцять місяців на рівні приблизно $303 мільярдів, що на 83 відсотки більше, та чистий прибуток за той самий період близько $193 мільярдів. EPS за останні дванадцять місяців становить $7.91. Компанія прогнозує виручку близько $108 мільярдів у третьому кварталі 2027 фінансового року, з можливим відхиленням на 2 відсотки в обидва боки, а очікувана валова маржа — близько 74 відсотків. Керівництво також попередньо спрогнозувало зростання виручки приблизно на 70 відсотків у наступному фінансовому році — рідкісне розкриття перспектив на кілька років, що свідчить про впевненість у подальших витратах гіперскейлерів і підприємств.
Ліквідність залишається винятковою. Середньоденний обсяг торгів у межах понад 100 мільйонів акцій, у поєднанні з вільним обігом понад 23 мільярди акцій і вузькими спредами між цінами купівлі та продажу, що вимірюються центами, дає змогу великим інституційним інвесторам входити в позиції та виходити з них без суттєвого впливу на ціну в більшість днів. На темні пули та позабіржову торгівлю часто припадає 45-50 відсотків загального обсягу — ще одна ознака значної участі інституційних інвесторів. Частка коротких позицій залишається помірною відносно вільного обігу й зазвичай становить низький однозначний відсоток, тож примусове закриття коротких позицій навряд чи стане важливим чинником у найближчій перспективі. Бета близько 2.2 свідчить про вищу волатильність порівняно з широким ринком, однак історично в періоди позитивних новин про ШІ ця волатильність була спрямована переважно вгору.
Щодо ключового питання — чи здатні інвестиції в ШІ забезпечити тривале зростання, — наявні дані поки дають позитивну відповідь. NVIDIA перебуває в центрі всього технологічного стеку: графічні прискорювачі, високошвидкісні мережі, програмна екосистема CUDA та дедалі ширші комплексні системні рішення. Гіперскейлери й далі оголошують багаторічні плани капітальних витрат, кожен з яких обчислюється десятками мільярдів доларів. Державні ініціативи у сфері ШІ та впровадження технологій на підприємствах додають нові джерела попиту. Перехід від суто навчальних навантажень до інференсу та агентних застосунків розширює загальний адресний ринок, а не витісняє наявний попит. Валова маржа на рівні від середини до верхньої межі діапазону 70 відсотків демонструє цінову силу та операційний важіль, яких мало які апаратні компанії досягали в такому масштабі. Генерація вільного грошового потоку залишається потужною, що дає змогу продовжувати інвестувати в архітектури наступного покоління, як-от платформа Vera Rubin, і водночас повертати капітал через дивіденди та викуп акцій.
Перевищення прогнозів прибутку не завжди автоматично призводить до зростання ціни акцій, і цей нюанс важливо враховувати. NVIDIA перевищувала оцінки виручки та EPS багато кварталів поспіль, проте акції переживали багатотижневу консолідацію та періодичні просідання на 5-10 відсотків, коли прогнози або коментарі щодо обмежень постачання, присутності в Китаї чи планів конкурентів не виправдовували найоптимістичніших очікувань. Діапазон торгів у жовтні 2026 року поблизу $211 після попередніх піків понад $240 показує, як мультиплікатори оцінки знижуються, коли темпи зростання, хоч і залишаються винятковими, починають сповільнюватися з тризначних до високих двозначних значень. І навпаки, коли прогнози вказують на повторне прискорення зростання або нові продуктові цикли набирають обертів, історично акції за лічені тижні отримували вищу оцінку. Отже, зв’язок залежить від обставин: перевищення прогнозів, що підтверджує стійкий попит на кілька років, зазвичай сприяє подальшому зростанню ціни, тоді як перевищення вже завищених очікувань може супроводжуватися тиском продажів, коли інвестори переходять до інших активів або фіксують прибуток. Ліквідність посилює обидва рухи: той самий глибокий стакан заявок, який поглинає великі програми купівлі, також дає змогу швидко виходити з позицій.
Серед інших компаній, що нині привертають увагу, NVIDIA пропонує найчистіший варіант інвестування в розбудову інфраструктури ШІ. Microsoft, Alphabet і Amazon отримують значну виручку, пов’язану зі ШІ, але також мають великі традиційні бізнеси з нижчими темпами зростання. Apple залишається передусім компанією споживчої електроніки та послуг, комерціалізація її рішень у сфері ШІ ще на ранньому етапі. Meta демонструє значний ефект від використання ШІ в рекламі, але стикається з іншою регуляторною та конкурентною динамікою. Конкурентна перевага NVIDIA у прискорених обчисленнях, прив’язка користувачів до її програмного забезпечення та мережеві рішення й надалі виглядають вагомими. Консенсус-прогноз аналітиків — Strong Buy, а середні цільові ціни зосереджені поблизу $329, що передбачає потенціал зростання приблизно на 56 відсотків від поточного рівня. Водночас індивідуальні цільові ціни мають широкий діапазон, що відображає різні погляди на тривалість поточного інвестиційного циклу.
Ризики реальні, і про них слід пам’ятати. Обмеження в ланцюгах постачання, особливо щодо передової пам’яті та пакування, можуть обмежити потенціал зростання в найближчій перспективі. Геополітичні обмеження на окремих ринках зменшують загальний адресний ринок. Навіть після нещодавнього відступу оцінка за традиційними показниками залишається високою, тож будь-яке розчарування щодо стійкості зростання може призвести до зниження мультиплікаторів. Конкуренція з боку спеціалізованих чипів та альтернативних архітектур посилюється, хоча екосистема програмного забезпечення NVIDIA та комплексний підхід і надалі забезпечують значну диференціацію. Жоден із цих ризиків не скасовує структурної тенденції, але вони вимагають такого визначення розміру позиції, яке дасть змогу витримати волатильність.
Загалом рекордні абсолютні показники виручки та прибутку, стійке послідовне зростання виручки Data Center у межах від високих підліткових до середніх двозначних відсотків, провідна в галузі маржа, виняткова ліквідність і можливість зазирнути на кілька років уперед у сфері витрат на інфраструктуру ШІ залишають NVIDIA на першому місці в моєму списку цього сезону звітності. Акції можуть і надалі різко коливатися після окремих звітів, однак траєкторія попиту й далі підтримує позитивний довгостроковий погляд. Інвестиції в ШІ перетворюються на продуктивні обчислювальні потужності, що генерують виручку в масштабі, і NVIDIA залишається головним бенефіціаром цього процесу.$NVDA ‌#GateSquareHalloween
repost-content-media
NVDA+1,77%
TSLA+6,22%
MSFT+0,59%
AMZN+0,86%
AAPL-0,67%
#USEarningsSeason #ShareWeekly
Microsoft вирізняється як мій головний фаворит у цьому вікні сезону звітності за третій квартал у США, що триватиме з 26 до 30 жовтня. Оскільки рішення Федеральної резервної системи, звіти про прибутки Big Tech і ключові дані щодо ВВП та PCE США виходять в один і той самий період, на ринку очікуються значна волатильність і широкі можливості. Серед компаній у фокусі — $MSFT $GOOGL $AMZN $HOOD $COIN — я найбільш оптимістично налаштований щодо Microsoft.
За поточними котируваннями, 23 жовтня 2026 року MSFT закрилася на рівні $524.51, піднявшись за день на 0.66 відс
HighAmbition
#USEarningsSeason #ShareWeekly
Microsoft — мій головний вибір на цей період сезону звітності компаній США, що триває з 26 по 30 жовтня. Оскільки рішення Федеральної резервної системи, звіти про прибутки Big Tech і ключові дані щодо ВВП США та PCE оприлюднять протягом одного й того самого періоду, ринок готується до значної волатильності та можливостей. Серед компаній у центрі уваги — $MSFT $GOOGL $AMZN $HOOD $COIN — я налаштований найбільш оптимістично щодо Microsoft.
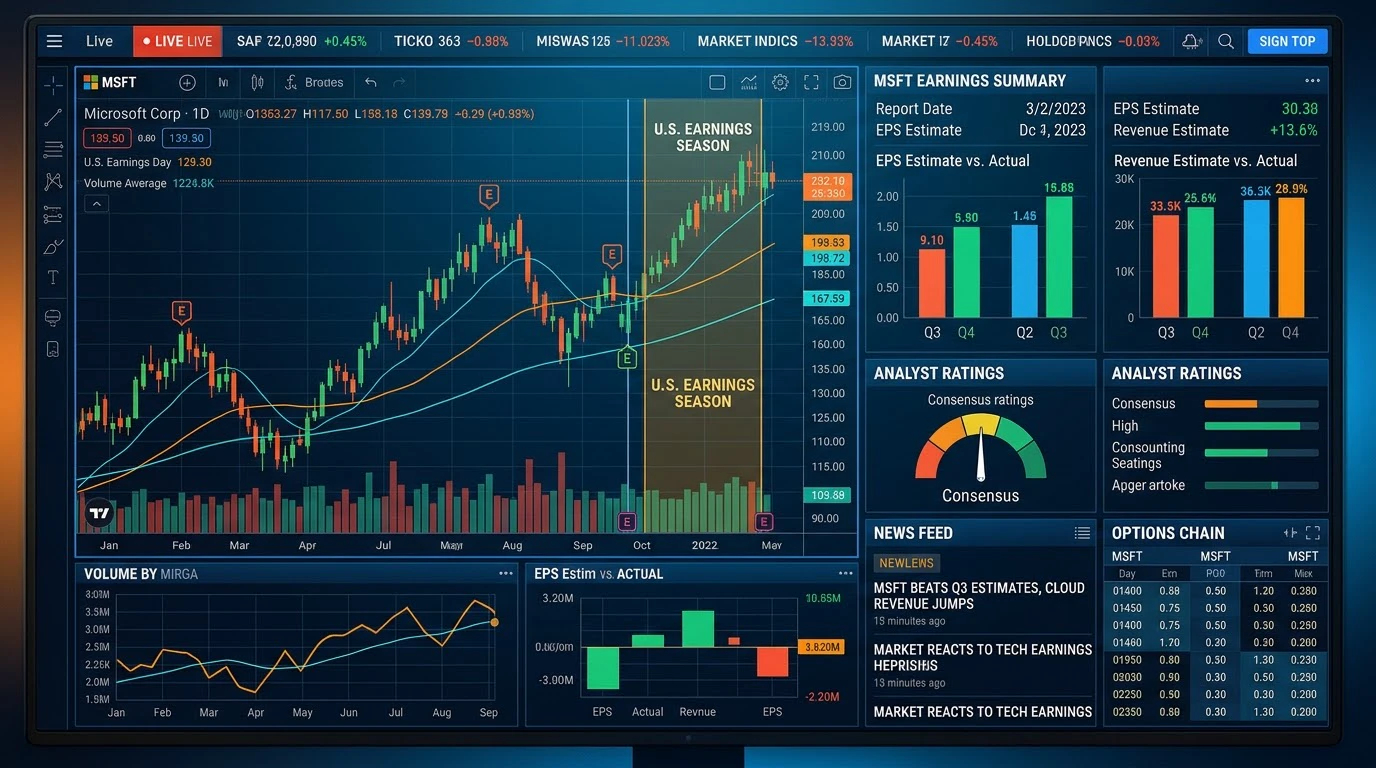
За поточними котируваннями, 23 жовтня 2026 року MSFT закрила торги на рівні $524.51, піднявшись за день на 0.66 відсотка після відкриття поблизу $517.75. Упродовж сесії ціна коливалася від мінімуму $515.70 до максимуму $525.77. Обсяг торгів становив приблизно 13.68 мільйона акцій — менше за нещодавній середній показник за 10 днів, близький до 20 мільйонів, і середній показник за 30 днів, що становить близько 21.4 мільйона акцій. Навіть за такого обсягу загальний грошовий оборот залишався значним. Ринкова капіталізація становить близько $3.90 трильйона. Діапазон за 52 тижні — від $349.20 до $553.72: акції приблизно на 5 відсотків нижче річного максимуму, водночас із початку року вони зросли приблизно на 9 відсотків, а за останні дванадцять місяців — приблизно на 1.6 відсотка. Особливо сильними були результати за три місяці — приблизно плюс 37.7 відсотка, що свідчить про відновлення довіри до перспектив ШІ та хмарних сервісів після попередньої консолідації.
Виручка за останні дванадцять місяців становить $331.84 мільярда, чистий прибуток — $133.75 мільярда, а прибуток на розбавлену акцію — $17.95. Коефіцієнт P/E за останні дванадцять місяців становить приблизно 29.2. Microsoft має оприлюднити результати за перший квартал 2027 фінансового року після закриття торгів 28 жовтня 2026 року. За поточним консенсус-прогнозом, виручка становитиме близько $90.6 мільярда — $90.8 мільярда, що відповідає річному зростанню приблизно на 16–17 відсотків, а скоригований прибуток на акцію — близько $4.71, приблизно на 14 відсотків вище, ніж за аналогічний період попереднього року. Керівництво прогнозує загальну виручку компанії в діапазоні від $89.85 мільярда до $90.95 мільярда. Очікується, що виручка сегмента Intelligent Cloud становитиме від $40.95 мільярда до $41.25 мільярда, а зростання Azure та інших хмарних сервісів, з урахуванням незмінного валютного курсу, — близько 45 відсотків, прискорившись порівняно з 43 відсотками в попередньому кварталі. Прогноз виручки сегмента Productivity and Business Processes становить від $36.7 мільярда до $37.0 мільярда, а More Personal Computing — від $12.2 мільярда до $12.7 мільярда.
Azure є головним рушієм зростання. В останніх звітних періодах зростання Azure стабільно становило від верхніх 30-х до нижніх 40-х відсотків, а останній прогноз указує на середній діапазон 40-х відсотків. Виручка Microsoft Cloud зростала на 25–29 відсотків в останніх кварталах, а обсяг зобов’язань за вже укладеними комерційними контрактами продовжує збільшуватися, забезпечуючи видимість на кілька кварталів уперед. Прогноз капітальних витрат на поточний квартал перевищує $50 мільярдів, оскільки компанія продовжує нарощувати потужності інфраструктури для ШІ. Попри значні витрати, керівництво підтвердило очікування позитивного вільного грошового потоку за весь фінансовий рік, що підтримується значним операційним грошовим потоком, який у попередньому фінансовому році перевищив $180 мільярдів.
Ліквідність залишається відмінною. Середній денний обсяг торгів у межах від верхніх підліткових до нижніх двадцятих мільйонів акцій, у поєднанні з вільним обігом понад 7.4 мільярда акцій і зазвичай вузькими спредами, дає змогу інституційним інвесторам проводити великі операції з обмеженим впливом на ринок у більшості торгових сесій. Частка коротких позицій залишається помірною відносно обсягу акцій у вільному обігу. Бета на рівні близько 1.0–1.1 свідчить про нижчу волатильність, ніж у багатьох швидкозростаючих компаній, що може бути перевагою в періоди макроекономічної невизначеності напередодні рішення ФРС та публікації даних щодо ВВП і PCE.
Щодо ширшого питання про те, чи здатні інвестиції в ШІ забезпечити тривале зростання, Microsoft пропонує один із найпереконливіших шляхів комерціалізації. Azure є водночас інфраструктурним рівнем і каналом поширення Copilot та інших інструментів підвищення продуктивності на основі ШІ. Корпоративні клієнти вже вбудовують ці можливості в повсякденні робочі процеси в Microsoft 365, Dynamics і продуктах для безпеки. Поєднання регулярної виручки від хмарних сервісів, високої граничної рентабельності програмного забезпечення та послуг і зростання частки продуктів із ШІ створює самопідсилювальний цикл, диверсифікованіший за моделі, що спираються виключно на напівпровідники чи рекламу. Валова маржа хмарного бізнесу залишається в межах верхніх 60-х відсотків, навіть попри зростання частки навантажень із навчання та інференсу моделей ШІ, що демонструє операційний важіль.
Перевищення прогнозів прибутку не гарантує негайного зростання ціни в кожному випадку, однак історія Microsoft свідчить, що підтвердження стійкого зростання Azure та стабільної або зростаючої маржі зазвичай позитивно впливало на акції протягом наступних тижнів і місяців. Коли прогноз зростання хмарного бізнесу чи обсягу комерційних замовлень перевищував очікування, акції часто зростали в ціні. І навпаки, періоди значних капітальних витрат без відповідного прискорення виручки в короткостроковій перспективі призводили до тимчасового зниження мультиплікатора. Поточна ситуація — прогноз зростання Azure приблизно на 45 відсотків і загальне зростання виручки в середньому діапазоні підліткових значень — видається сприятливою для збереження оптимістичного позиціювання за умови, що фактичні результати та коментарі керівництва відповідатимуть поточним орієнтирам або перевищать їх.
Порівняно з іншими компаніями, на які цього тижня звернуто увагу, Microsoft поєднує масштаб, прибутковість і присутність у сегменті ШІ збалансованим чином. Alphabet і Amazon також отримують вигоду від сприятливих тенденцій у сфері хмарних сервісів і ШІ, але мають інші конкурентні та регуляторні ризики. Robinhood і Coinbase більшою мірою залежать від обсягів роздрібних торгів і настроїв на ринку криптовалют, які можуть відрізнятися від загального циклу звітності технологічних компаній. Значний економічний рівень захисту бізнесу Microsoft, база регулярної виручки та міцний баланс забезпечують більш захисний профіль зростання впродовж тижня, на який також припадають рішення ФРС і публікація даних щодо ВВП та PCE США.
Ризики є, і за ними слід стежити. Подальше збільшення капітальних витрат може погіршити вільний грошовий потік, якщо попит ослабне. Конкуренція у сферах хмарних сервісів і ШІ залишається високою. Оцінка приблизно у 29 прибутків за останні дванадцять місяців залишає мало простору для розчарування. Макроекономічна невизначеність щодо процентних ставок і споживчих витрат може позначитися на ІТ-бюджетах підприємств. На мою думку, наразі жоден із цих чинників не переважає структурних переваг компанії, але вони є аргументом на користь дисциплінованого визначення розміру позиції.
Загалом поєднання стабільного поточного рівня котирувань близько $524–$525, значного зростання ціни за кілька місяців, загального зростання виручки в середньому діапазоні підліткових значень, прогнозу зростання Azure в межах середніх 40-х відсотків, високої ліквідності та диверсифікованої стратегії монетизації ШІ робить Microsoft моєю пріоритетною компанією на цей період звітності. Рішення ФРС і дані щодо ВВП та PCE визначатимуть макроекономічний фон, але для $MSFT головним чинником залишатиметься ефективність роботи компанії у сферах хмарних сервісів і ШІ. Чекаю на звіт від 28 жовтня та на те, як ринок сприйме всі результати Big Tech разом із макроекономічними даними.
$MSFT #WCTCS9 #GateSquareHalloween ‌
repost-content-media
MSFT+0,59%
GOOGL-0,12%
AMZN+0,86%
HOOD-3,07%
COIN-3,16%
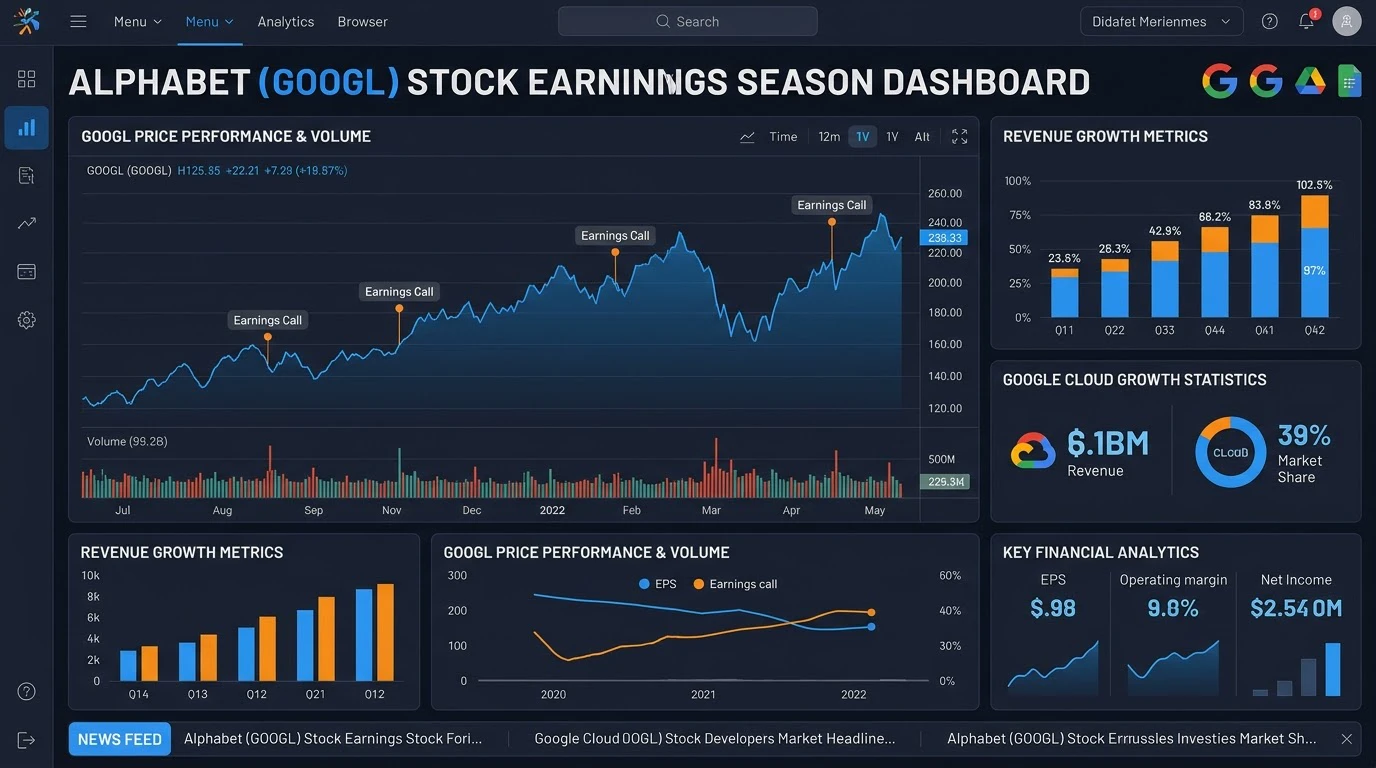
#USEarningsSeason #GOOGL
Alphabet — мій фаворит у цьому сезоні звітності американських компаній, що триватиме з 26 до 30 жовтня. Увагу ринку буде прикуто до рішення Федеральної резервної системи, звітів низки технологічних гігантів і важливих даних щодо ВВП США та індексу PCE. Серед компаній у центрі уваги — $MSFT $GOOGL $AMZN $HOOD $COIN — найбільш оптимістично я налаштований щодо Alphabet (GOOGL).
Згідно з поточними торговими показниками, 23 жовтня 2026 року акції GOOGL закрилися на рівні $320.21, знизившись за день на 1.24 відсотка після відкриття поблизу $320.88. Упродовж сесії ціна колив
HighAmbition
#USEarningsSeason #GOOGL
Alphabet — моя найкраща ідея на цей сезон звітності в США, який триватиме з 26 до 30 жовтня. Рішення Федеральної резервної системи, низка звітів великих технологічних компаній, а також важливі дані щодо ВВП США та PCE будуть у центрі уваги ринку. Серед компаній у фокусі — $MSFT $GOOGL $AMZN $HOOD $COIN — я найбільш оптимістично налаштований щодо Alphabet (GOOGL).
Поточні котирування свідчать, що 23 жовтня 2026 року GOOGL закрилася на рівні $320.21, знизившись за день на 1.24 відсотка після відкриття поблизу $320.88. Діапазон торгів за сесію становив від мінімуму $320.18 до максимуму $324.53. Обсяг торгів склав приблизно 17.5 мільйона акцій — менше за нещодавній середньоденний обсяг, який тримався поблизу 25–26 мільйонів акцій. Попри це, абсолютний доларовий обсяг торгів залишався значним. Ринкова капіталізація становить близько $3.92 трильйона. Діапазон за 52 тижні — приблизно від $255 до $408.61, тож акції приблизно на 21 відсоток нижче річного максимуму, але водночас за останні дванадцять місяців зросли приблизно на 27 відсотків і помірно підвищилися від початку року. Дохідність за три та п’ять років залишається значною — понад 130 відсотків в обох випадках.
Показники за останні дванадцять місяців свідчать про високу прибутковість. EPS становить близько $19.93, що відповідає коефіцієнту P/E на основі минулих прибутків приблизно 16.0–16.1 — одному з помірніших мультиплікаторів серед технологічних компаній із найбільшою капіталізацією. Виручка за останні дванадцять місяців перевищує $400 мільярдів. Компанія має оприлюднити результати за третій квартал 2026 року після закриття торгів 28 жовтня 2026 року. Поточні консенсус-прогнози вказують на загальне зростання виручки в діапазоні середніх 20-х відсотків і нормалізований EPS на рівні близько $3.00. Інвестори пильно стежитимуть за результатами Google Cloud, тенденціями в рекламі та коментарями щодо капітальних витрат.
Google Cloud став найпомітнішим драйвером зростання. За останній звітний квартал виручка Cloud сягнула приблизно $24.8 мільярда, збільшившись на 82 відсотки рік до року, що є явним прискоренням порівняно з попередніми періодами. Операційна маржа Cloud різко зросла до середини 30-х відсотків — більш ніж удвічі порівняно з рівнем роком раніше. Портфель замовлень Cloud збільшився приблизно до $514 мільярдів, забезпечуючи багаторічну видимість майбутньої виручки. Керівництво зазначило, що значна частина портфеля пов’язана з попитом на корпоративні рішення ШІ та багаторічними контрактами. Пошук і реклама залишаються головним джерелом прибутку: виручка від пошуку й далі зростає в діапазоні середніх і високих підліткових відсотків, а YouTube продовжує демонструвати впевнене зростання рекламних доходів. Загальна виручка компанії за останній квартал становила близько $120 мільярдів, збільшившись приблизно на 24 відсотки рік до року.
Капітальні витрати значно зросли, оскільки Alphabet розширює інфраструктуру ШІ та розробку власних чипів (TPU). Прогноз на весь 2026 рік щодо CapEx підвищено до діапазону приблизно $195–205 мільярдів. В одному з нещодавніх кварталів вільний грошовий потік тимчасово став від’ємним через інвестиційний цикл, однак компанія зберігає міцний баланс і продовжує генерувати значний операційний грошовий потік. Ліквідність самих акцій залишається відмінною. Середньоденний обсяг торгів у межах 20-х мільйонів акцій у поєднанні з великим обсягом акцій у вільному обігу та зазвичай вузькими спредами дає змогу інституційним інвесторам входити в позиції та виходити з них із мінімальними перешкодами. Короткий інтерес залишається відносно невеликим у відсотках від акцій у вільному обігу. Бета на рівні близько 1.2 свідчить про помірну волатильність порівняно з ринком загалом.
Щодо головного питання — чи здатні інвестиції в ШІ забезпечити тривале зростання, — Alphabet має переконливі аргументи. Компанія контролює і рівень інфраструктури завдяки Google Cloud, і канали дистрибуції для споживачів та підприємств завдяки Search, YouTube, Android і Gemini. Власні TPU зменшують залежність від зовнішніх постачальників GPU та підвищують ефективність витрат. Зростання портфеля замовлень Cloud і поширення ШІ серед корпоративних клієнтів свідчать, що значні витрати конвертуються в майбутню виручку за укладеними контрактами. Пошук і далі виграє від удосконалень на основі ШІ, які підвищують релевантність і віддачу для рекламодавців, підтримуючи основний високорентабельний рекламний бізнес, тоді як Cloud масштабується.
Перевищення прогнозів щодо прибутків не гарантує негайного зростання ціни, особливо якщо компанія підвищує прогноз капітальних витрат або вільний грошовий потік тимчасово перебуває під тиском. Після звітів Alphabet спостерігалася волатильність, коли інтенсивність інвестицій виявлялася вищою за очікування. Однак стале зростання Cloud понад 50–80 відсотків у поєднанні зі стабільною або зростаючою маржею Cloud історично сприяло переоцінці акцій у наступні квартали. Поточна ситуація — зростання Cloud на 82 відсотки, портфель замовлень понад $500 мільярдів і загальне зростання виручки в діапазоні середніх 20-х відсотків — виглядає сприятливою за умови, що звіт від 28 жовтня підтвердить цю тенденцію.
Порівняно з іншими компаніями, які цього тижня будуть у центрі уваги, Alphabet пропонує збалансоване поєднання високорентабельних грошових потоків від реклами та прискореного зростання Cloud/ШІ за помірнішого мультиплікатора оцінки, ніж у деяких конкурентів. Microsoft забезпечує значну присутність у сегменті Azure та вищу маржу в програмному забезпеченні. Amazon поєднує роздрібний бізнес великого масштабу з AWS. Robinhood і Coinbase чутливіші до активності роздрібних трейдерів та умов на ринку цифрових активів. Поєднання прибутковості пошуку, прискорення Cloud і інтеграції ШІ в продукти вирізняє Alphabet у тиждень, на який також припадають рішення ФРС і дані щодо ВВП/PCE.
Не варто ігнорувати ризики. Високі капітальні витрати й надалі можуть тиснути на вільний грошовий потік, якщо монетизація Cloud відставатиме. Конкуренція в хмарних обчисленнях і ШІ залишається жорсткою. Регуляторна увага до реклами та пошуку триває. Хоча оцінка акцій за показником минулих прибутків помірніша, ніж у деяких конкурентів, вона все одно передбачає подальше успішне виконання планів у сферах реклами та Cloud. Макроекономічна невизначеність щодо процентних ставок і споживчих витрат може вплинути на рекламні бюджети. Ці чинники є аргументом на користь помірного розміру позиції, а не надмірної концентрації.
Загалом поєднання поточних котирувань поблизу $320, високої дохідності за останні дванадцять місяців, зростання виручки Cloud на 82 відсотки, портфеля замовлень на $514 мільярдів, P/E на основі минулих прибутків близько 16, високої ліквідності та диверсифікованої монетизації ШІ через Search, YouTube і Cloud робить Alphabet моїм головним вибором на цей період звітності. Рішення ФРС і публікація даних щодо ВВП/PCE визначать макроекономічне тло, однак найближча динаміка $GOOGL, імовірно, залежатиме від результатів компанії у сфері зростання Cloud і віддачі від ШІ. Чекаю на звіт від 28 жовтня та повний набір результатів великих технологічних компаній.
#WCTCS9 #ShareWeekly
repost-content-media
GOOGL-0,12%
MSFT+0,59%
AMZN+0,86%
HOOD-3,07%
COIN-3,16%
#BTCBattlesFor80000 #WCTCS9
Біткоїн знову опинився в запеклому протистоянні з високими ставками навколо психологічно важливого рівня $80,000. Згідно з останніми доступними даними наприкінці жовтня 2026 року, BTC торгується в діапазоні $79,600–$80,200, нещодавно опустившись нижче круглої позначки після кількох спроб її подолати. Ринок уважно стежить за тим, чи зможуть покупці втримати цей діапазон, чи продавці спровокують глибше падіння. Нижче наведено докладний покроковий розбір шести ключових тез, доповнений даними про зміну ціни у відсотках, технічним контекстом, оригінальною аналітичною оц
HighAmbition
#BTCBattlesFor80000 #WCTCS9
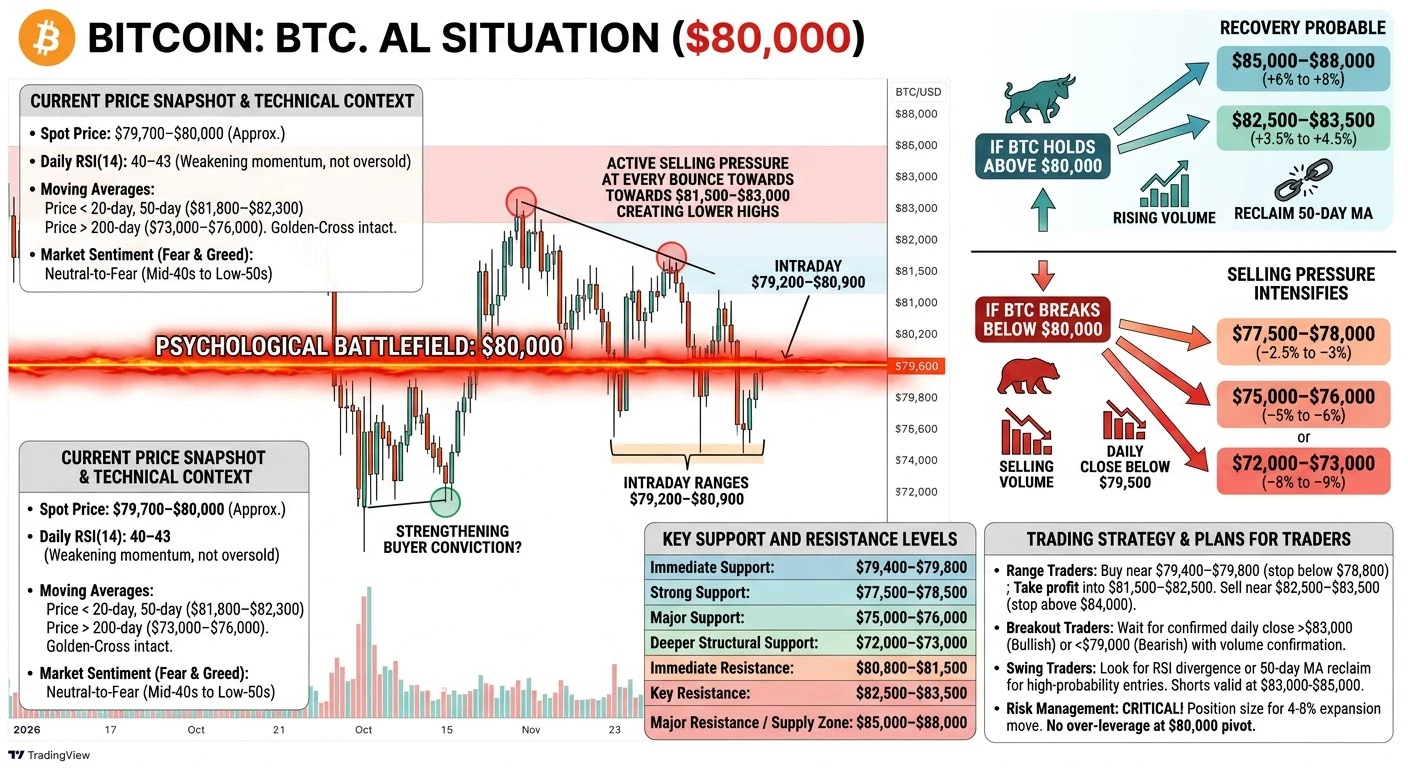
Біткоїн знову опинився в запеклому протистоянні навколо психологічно важливого рівня $80,000. За останніми доступними даними наприкінці жовтня 2026 року, BTC торгується в діапазоні $79,600–$80,200, нещодавно опустившись нижче круглого значення після кількох тестувань. Ринок уважно стежить за тим, чи зможуть покупці захистити цю зону, чи продавці спровокують глибше падіння. Нижче наведено докладний покроковий розбір шести основних тез із процентними змінами ціни, технічним контекстом, авторським аналітичним поглядом, торговою стратегією, прогнозами, настроями трейдерів, ключовими рівнями, RSI та практичними планами.
1. Наразі біткоїну важко втриматися на рівні $80,000
Останніми торговими сесіями біткоїн намагався втриматися вище $80,000. Раніше цього місяця він торгувався на рівні середини діапазону $84,000, а також кілька разів тестував опір поблизу $85,000–$88,000, проте згодом ціна відступила. Останні денні закриття відбувалися у верхній частині діапазону $79,000 — нижній частині діапазону $80,000, що відповідає падінню приблизно на 4–6% від локальних максимумів початку жовтня поблизу $84,000–$85,000 і значно глибшому просіданню приблизно на 35–37% від історичного максимуму жовтня 2025 року поблизу $126,000.
Ця боротьба не випадкова. Круглі значення, як-от $80,000, стають важливими психологічними орієнтирами для роздрібних та інституційних потоків ордерів. Великі скупчення стоп-ордерів, хеджування опціонних позицій і потоки, пов’язані з ETF, часто зосереджуються поблизу таких рівнів. Коли ціна неодноразово тестує кругле значення, але не може впевнено повернутися вище нього, це свідчить, що до появи чіткішого каталізатора найменший опір тимчасово спрямований униз або вбік. Нездатність стабільно закріплюватися денними закриттями впевнено вище $80,000 свідчить, що тиск продавців зберігається під час кожного відскоку.
2. Ціна біткоїна перебуває поблизу $80,000, і покупці з продавцями ведуть запеклу боротьбу
На момент написання BTC торгується поблизу $79,700–$80,000, а внутрішньоденний діапазон часто становить $79,200–$80,900. Обсяги торгів залишаються підвищеними під час спроб ціни знизитися, що вказує на готовність продавців і далі тиснути на ринок, тоді як покупці проявляють активність біля нижньої межі діапазону. Так виникає класичне перетягування каната.
У процентному вираженні відстань від нещодавніх локальних максимумів поблизу $84,500 становить приблизно 5–6%, тоді як до наступного значущого скупчення підтримки в районі $77,000–$78,000 — близько 2.5–3.5%. Ринок перебуває у вузькому діапазоні, а на коротших таймфреймах волатильність зменшилася, хоча загальна структура залишається невизначеною. Таке стискання діапазону поблизу важливого психологічного рівня часто передує руху на 5–10% у будь-якому напрямку, щойно одна зі сторін здобуде явну перевагу.
3. Покупці намагаються втримати BTC вище $80,000, тоді як продавці прагнуть опустити ціну нижче
Покупці неодноразово вступали в ринок поблизу зони попиту $80,000–$80,500, а також трохи нижче — у районі $79,400–$79,800. Ці рівні збігаються з попередніми ордер-блоками, зонами концентрації обсягів і приблизною собівартістю позицій окремих інституційних власників та власників ETF. З іншого боку, продавці активізувалися під час кожного відскоку до $81,500–$83,000, формуючи на денному графіку низку нижчих максимумів.
Це протистояння помітне в динаміці книги ордерів і на картах ліквідацій: значні пули ліквідацій довгих позицій розташовані трохи нижче $79,000–$78,500, а скупчення ліквідацій коротких позицій — вище $82,000–$83,500. Сторона, яка зможе спровокувати рішуче денне закриття за межами цих близьких пулів ліквідності, найімовірніше, запустить каскадний рух.
4. Якщо BTC утримається вище $80,000: покупці можуть зміцнити позиції, і спроба відновлення стане ймовірнішою
Стійке денне закриття вище $80,000, бажано на тлі зростання обсягів і повернення вище короткострокових ковзних середніх (наразі поблизу $80,800–$82,300), знову передало б короткострокову перевагу бикам. За такого сценарію ринок може націлитися на наступне скупчення опору в районі $82,500–$83,500 (приблизно +3.5%–+4.5% від поточних рівнів), а потім — на $85,000–$86,500 (+6–8%). Упевнений прорив і закріплення вище зони пропозиції $86,000–$88,000, яка раніше відхилила ціну, відкрили б шлях до $90,000–$92,000 у середньостроковій перспективі.
Авторський погляд: утримання рівня $80,000 не означає, що новий історичний максимум неминучий. Воно лише відновило б короткострокову бичачу структуру в межах ширшого висхідного каналу, який визначає відновлення від мінімумів середини 2026 року поблизу $58,000–$60,000.
Для підтвердження імпульсу індикаторам потрібно буде показати повернення RSI вище 50, а в ідеалі — рух до 55–60.
5. Якщо BTC опуститься нижче $80,000: тиск продавців може посилитися, і ціна може значно знизитися
Рішуче денне закриття нижче $79,500–$80,000 скасує дію найближчої зони попиту й відкриє шлях до наступних рівнів підтримки. Перша ціль зниження розташована поблизу $77,500–$78,000 (приблизно –2.5%––3%), далі — сильніша зона ордер-блоків і підтримки обсягів у районі $75,000–$76,000 (–5%––6%). Глибше падіння може випробувати рівень $72,000–$73,000 (–8%––9%), який збігається з довгостроковими ковзними середніми та нижньою межею ширшого каналу відновлення.
У процентному вираженні повний виміряний рух від нещодавньої відмови біля $84,500–$85,000 до зони $75,000 становив би корекцію на 11–12% — це все ще відносно помірне зниження в межах ширшої бичачої структури ринку, але воно боляче вдарило б по позиціях із кредитним плечем.
6. Просте пояснення: $80,000 — важливий психологічний рівень. Ринок вирішує, чи зможуть покупці його успішно захистити, чи продавці опустять ціну нижче
У цьому й полягає суть поточної ситуації. Круглі психологічні значення мають значення, оскільки людські рішення часто зосереджуються навколо них.
Трейдери, алгоритми, опціонні відділи та інституції розміщують значні ордери поблизу $80,000. Реакція ринку на цьому рівні визначить напрямок коротко- та середньострокового тренду в найближчі тижні.
Поточна ціна та технічний контекст (кінець жовтня 2026 року)
Приблизна спотова ціна: $79,700–$80,000.
Діапазон за 24 години часто становив $79,200–$80,900.
Денний RSI(14) перебуває в діапазоні 40–43 — нижче нейтральної середньої лінії 50, але ще не на території глибокої перепроданості (перепроданість зазвичай починається нижче 30). Це свідчить про послаблення імпульсу, але не про капітуляцію.
Тижневий RSI залишається вищим і досі відображає ширшу структуру відновлення.
Ковзні середні: ціна торгується нижче 20-денної та 50-денної середніх (поблизу $81,800–$82,300), але все ще значно вище 200-денної середньої (близько $73,000–$76,000).
Структура «золотого хреста» 50-денної та 200-денної середніх залишається незмінною на старших таймфреймах.
Ринкові настрої (індекс страху та жадібності): наразі перебувають у нейтральній зоні або зоні страху (у нещодавніх сесіях показник коливався від середини 40-х до нижньої частини 50-х). Це зміна порівняно з показниками жадібності на початку осені, коли ціна зростала.
Ключові рівні підтримки та опору
Найближча підтримка: $79,400–$79,800
Сильна підтримка: $77,500–$78,500
Основна підтримка: $75,000–$76,000
Глибша структурна підтримка: $72,000–$73,000
Найближчий опір: $80,800–$81,500
Ключовий опір: $82,500–$83,500
Основний опір / зона пропозиції: $85,000–$88,000
Прогноз ціни та можливі сценарії
Базовий сценарій (найімовірніший найближчим часом): ціна й надалі коливатиметься в діапазоні $78,500–$83,000, поки ринок перетравлює нещодавній тиск продавців. Після періоду стискання діапазону зростає ймовірність упевненого прориву в будь-якому напрямку.
Бичачий сценарій: утримання $80,000 і повернення вище $82,000–$83,000 на тлі зростання обсягів → цілі $85,000, а потім $88,000–$90,000. Потенціал зростання від поточних рівнів: +6%–+12% у середньостроковій перспективі за умови відновлення імпульсу.
Ведмежий сценарій: денне закриття нижче $79,500 → прискорене падіння до $77,000, а потім до $75,000. Ризик зниження: –5%––9% від поточних рівнів.
Торгова стратегія та плани для трейдерів
Трейдери, які торгують у діапазоні: купувати поблизу $79,400–$79,800 із короткими стопами нижче $78,800; фіксувати прибуток у районі $81,500–$82,500. Продавати поблизу $82,500–$83,500 зі стопами вище $84,000.
Трейдери, які торгують на прориві: дочекатися підтвердженого денного закриття вище $83,000 (бичачий сигнал) або нижче $79,000 (ведмежий сигнал), перш ніж відкривати позицію в напрямку прориву. Використовувати підтвердження обсягами.
Свінг-трейдерам: шукати бичачу дивергенцію RSI або повернення вище 50-денної ковзної середньої як сигнали для входу в довгу позицію з вищою ймовірністю успіху. Для коротких позицій відмова ціни в зоні $83,000–$85,000 залишається актуальною, поки ціна не піднялася вище цих рівнів.
Управління ризиками має вирішальне значення: розмір позиції має враховувати підвищену ймовірність руху на 4–8%. Не використовуйте надмірне кредитне плече поблизу рівня $80,000.
Думки трейдерів і практичні поради
Багато короткострокових трейдерів сприймають $80,000 як вирішальну межу. Власники довгих позицій очікують на успішний захист рівня та формування вищого мінімуму. Власники коротких позицій чекають на чіткий прорив униз і повторне тестування рівня $80,000 знизу, щоб відкрити коротку позицію. Довгострокові власники залишаються відносно спокійними, оскільки ширшу структуру (ціна все ще значно вище 200-денної середньої та в межах висхідного каналу, що формується вже кілька місяців) не порушено.
Поради:
Зважайте на денні закриття, а не на внутрішньоденний шум.
Стежте за ставками фінансування та відкритим інтересом, щоб виявити надмірне скупчення позицій із кредитним плечем.
Використовуйте повернення RSI вище 50 як інструмент підтвердження імпульсу.
Слідкуйте за макроекономічними каталізаторами (очікуваннями щодо процентних ставок, силою долара, кореляцією з фондовим ринком), які можуть посилити будь-який технічний прорив.
Нарощуйте та скорочуйте позиції поступово, а не вкладайте все в один рівень.
Підсумовуючи, біткоїн опинився на класичному вирішальному етапі. Рівень $80,000 — це більше, ніж просто кругле число: зараз це поле битви, де в реальному часі перевіряються переконаність покупців і тиск продавців. Успішний захист збереже сценарій відновлення та відкриє шлях до вищих зон опору. Прорив униз підвищить імовірність глибшої корекції до середини діапазону $70,000. Перемога однієї зі сторін, найімовірніше, визначатиме настрої ринку протягом наступних кількох тижнів. Дотримуйтеся дисципліни, зважайте на ключові рівні та ретельно керуйте ризиками.#ShareWeekly #GateSquareHalloween
repost-content-media
#USConsumerSentimentNearRecordLow #WCTCS9
Споживча впевненість у США — майже на рекордно низькому рівні: детальний аналіз настроїв, обережності у витратах і наслідків для ринку
Споживча впевненість у США впала майже до історичних мінімумів, відображаючи глибоке занепокоєння американських домогосподарств економікою, інфляцією та власними фінансовими перспективами. Остаточне значення індексу споживчих настроїв Мічиганського університету за жовтень 2026 року становило 48.0 — лише на 0.2 відсотка нижче за вересневе значення 48.1 і на значні 10.4 відсотка нижче за рівень 53.6, зафіксований у жовтн
HighAmbition
#USConsumerSentimentNearRecordLow #WCTCS9
Споживча довіра у США поблизу рекордно низьких рівнів: детальний аналіз настроїв, обережності у витратах і наслідків для ринку
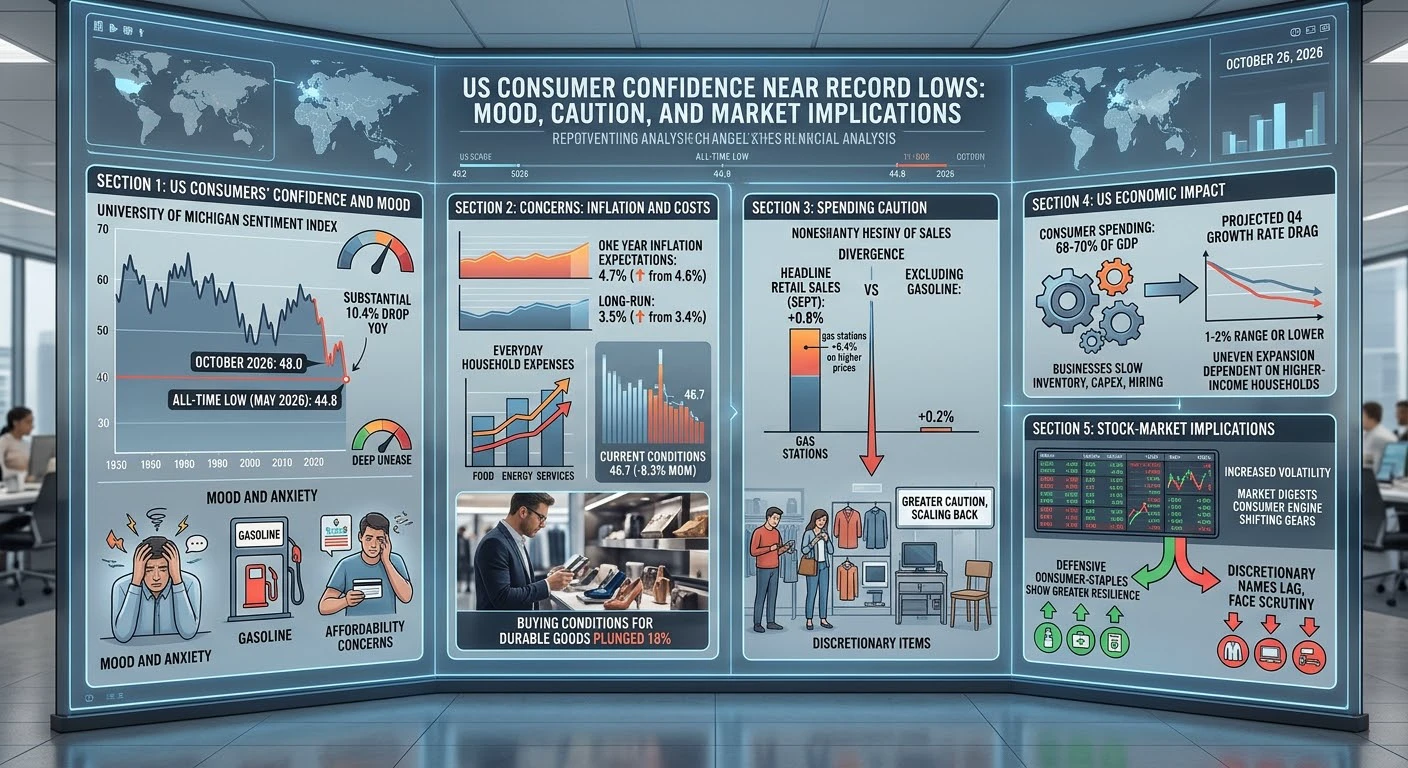
Споживча довіра у США впала майже до історичних мінімумів, що свідчить про глибоке занепокоєння американських домогосподарств станом економіки, інфляцією та власними фінансовими перспективами. Остаточне значення індексу споживчих настроїв Мічиганського університету за жовтень 2026 року становило 48.0 — лише на 0.2 відсотка нижче за вересневий показник 48.1 і на значні 10.4 відсотка нижче за рівень 53.6, зафіксований у жовтні 2025 року. Це другий найнижчий показник за всю історію опитування — лише на 3.2 пункта вище за абсолютний мінімум 44.8, встановлений у травні 2026 року. Індекс поточних економічних умов різко знизився на 8.3 відсотка, до 46.7, тоді як індекс споживчих очікувань зріс на 5.4 відсотка, до 48.8. Очікування щодо інфляції на рік уперед трохи зросли — з 4.6 відсотка до 4.7 відсотка, а довгострокові очікування (на 5–10 років) підвищилися з 3.4 відсотка до 3.5 відсотка. Ці дані чітко свідчать про те, що домогосподарства й надалі вкрай обережні
1. Довіра та настрої споживачів у США — поблизу рекордно низьких рівнів
Показник 48.0 значно нижчий за довгострокове історичне середнє значення — приблизно 83–85, якого індекс Мічиганського університету тримався протягом десятиліть. Нинішній рівень настроїв приблизно на 42–43 відсотка нижчий за середній. Порівняно з показником до початку конфлікту в лютому 2026 року настрої погіршилися приблизно на 15 відсотків. Індекс поточних умов, який відображає оцінки домогосподарствами свого теперішнього фінансового становища та умов для покупок, знизився на 8.3 відсотка за місяць і перебуває на 20.3 відсотка нижче за торішній рівень 58.6. Оцінки умов для купівлі товарів тривалого користування — дорогих товарів, як-от автомобілів, побутової техніки й меблів, — лише за жовтень обвалилися на 18 відсотків через вищі процентні ставки та занепокоєння щодо доступності цін. Понад 40 відсотків респондентів без додаткових підказок згадують ціни на бензин, що підкреслює: витрати на енергоносії й надалі залишаються одним із головних джерел занепокоєння. Коротко кажучи, настрої американських споживачів — одні з найпесимістичніших за всю історію спостережень, якщо не враховувати гострі кризові періоди.
2. Американці менше довіряють економіці; їх найбільше непокоять інфляція, вартість життя, витрати домогосподарств і майбутня економічна ситуація
Домогосподарства зазначають, що оцінюють економіку передусім крізь призму купівельної спроможності. Очікування інфляції на рік уперед на рівні 4.7 відсотка залишаються значно вищими за 3.4 відсотка, зафіксовані в лютому 2026 року, та перевищують увесь діапазон показників 2024 року (довгострокові очікування тоді трималися приблизно в межах від 2.8 відсотка до 3.2 відсотка). Довгострокові інфляційні очікування на рівні 3.5 відсотка так само залишаються підвищеними. Ці очікування безпосередньо зумовлюють обережність: коли родини очікують, що ціни й надалі зростатимуть швидше за доходи, вони уважніше стежать за своїми бюджетами. Різке погіршення оцінок поточних умов для купівлі товарів тривалого користування відображає зростання витрат на фінансування через підвищення процентних ставок. Водночас щоденні витрати домогосподарств — на продукти харчування, енергію та послуги — продовжують зменшувати реальний наявний дохід. У підсумку поширюється відчуття, що економічні умови стали менш сприятливими, ніж рік тому, і менш сприятливими, ніж на початку 2026 року.
3. У результаті люди можуть обережніше витрачати гроші на покупки та інші необов’язкові товари й послуги
Коли настрої настільки пригнічені, споживачі зазвичай відкладають або скорочують необов’язкові покупки. Історично тривалі показники індексу Мічиганського університету нижче 60–65 часто збігаються зі сповільненням зростання реальних споживчих витрат, особливо в дискреційних категоріях, як-от одяг, відпочинок, ресторани й дорогі товари тривалого користування. Хоча у вересні роздрібні продажі зросли на 0.8 відсотка за місяць — більше за консенсус-прогноз у 0.3 відсотка, — значна частина приросту припала на автозаправні станції, де продажі підскочили на 6.4 відсотка через зростання цін на пальне.
Якщо не враховувати бензин, ситуація в роздрібній торгівлі була скромнішою: зростання становило близько 0.2 відсотка. Ця розбіжність ілюструє суть проблеми: загальні показники витрат можуть виглядати стійкими, хоча домогосподарства непомітно скорочують обсяги покупок товарів, не пов’язаних з енергоносіями. Оскільки оцінки умов для купівлі товарів тривалого користування за місяць упали на 18 відсотків, автодилери, продавці меблів і побутової техніки входять у святковий сезон і заключний квартал року в складніших умовах попиту.
4. Потенційний вплив на економіку США: сповільнення споживчих витрат може стримувати загальне зростання
На споживчі витрати припадає приблизно 68–70 відсотків валового внутрішнього продукту США. Коли домогосподарства стають обережнішими, внесок витрат на особисте споживання у зростання економіки зазвичай зменшується. Історично тривалий період показників настроїв нижче 50 корелює зі слабшим зростанням реальних витрат на особисте споживання (PCE), яке іноді сповільнюється з річного темпу в діапазоні 2.5–3.5 відсотка до 1–2 відсотків або нижче. Якщо нинішні настрої збережуться, темпи зростання у четвертому кварталі можуть бути на кілька десятих відсоткового пункта нижчими, ніж за умови більшої впевненості споживачів. Компанії, які значною мірою залежать від внутрішнього попиту, можуть у відповідь сповільнити поповнення запасів, відкласти капітальні витрати або помірніше наймати працівників. Поки що економіка уникала різкого спаду, однак поєднання підвищених інфляційних очікувань (4.7 відсотка на рік уперед) із майже рекордно низькою довірою підвищує ризик того, що економічне зростання стане нерівномірнішим і більше залежатиме від заможніших домогосподарств, чиї баланси залишаються міцнішими.
5. Наслідки для фондового ринку: ризик тиску на компанії, пов’язані зі споживчим сектором, у разі зростання ризиків для продажів і прибутків
Фондові ринки орієнтуються на майбутнє. Коли споживча довіра перебуває поблизу мінімумів за кілька десятиліть, інвестори часто переглядають прогнози прибутків компаній, виручка яких тісно пов’язана з витратами домогосподарств. Роздрібні мережі, ресторани, виробники одягу, магазини товарів для ремонту й облаштування житла, автовиробники та диверсифіковані компанії споживчого сектору зазвичай стикаються зі зниженням мультиплікаторів оцінки або відстають за динамікою акцій від ширшого ринку, коли очікується послаблення споживчих витрат. На останніх торгових сесіях ця тенденція вже почала проявлятися у відносній динаміці: захисніші компанії сектору споживчих товарів першої необхідності демонструють більшу стійкість, тоді як компанії дискреційного сектору привертають посилену увагу інвесторів через прогнози на святковий сезон і оцінки продажів у четвертому кварталі. Якщо падіння оцінок умов для купівлі товарів тривалого користування на 18 відсотків призведе до зниження обсягів продажів у натуральному вираженні, компаніям цих категорій можуть знизити оцінки прибутків на кілька відсоткових пунктів.
Ширші фондові індекси також можуть стати волатильнішими, оскільки ринок оцінюватиме ймовірність того, що споживчий сектор — який довгий час був опорою економічного зростання — переходить на нижчу передачу.
У сукупності дані про споживчі настрої за жовтень 2026 року дають чіткий сигнал. За показника 48.0 довіра на 10.4 відсотка нижча, ніж рік тому, поточні умови за один місяць погіршилися на 8.3 відсотка, а інфляційні очікування на рік уперед залишаються підвищеними — 4.7 відсотка. Домогосподарства реагують на це, вибірковіше витрачаючи гроші, особливо на великі покупки, для яких потрібне фінансування. Оскільки споживання формує більшу частину економічної активності США, будь-яке тривале сповільнення в цьому секторі позначиться на прогнозах економічного зростання, корпоративних прибутках і оцінках акцій — особливо компаній, найбільш залежних від американських споживачів. Найближчі місяці покажуть, чи буде нинішня обережність тимчасовою, чи стане тривалішою рисою економічної ситуації. Наразі дані свідчать про те, що споживчий сектор перебуває в безперечно настороженому стані.#ShareWeekly #GateSquareHalloween
repost-content-media
#KeyMacroWeekAhead
#WCTCS9
Ключові макроекономічні події наступного тижня: важливі економічні звіти США та аналіз їхнього впливу на ринки
Наступного тижня буде оприлюднено кілька важливих макроекономічних звітів США, які історично спричиняють значну волатильність Bitcoin, Ethereum, золота та американських акцій. Оскільки Bitcoin торгується поблизу $79,500–$80,000, Ethereum — близько $2,300–$2,350, золото — поблизу $3,995–$4,010 за унцію, S&P 500 — близько 7,623, Dow Jones — близько 52,215, а Nasdaq — близько 25,955, трейдерам слід бути готовими до потенційних цінових коливань у відсотках зал
HighAmbition
#KeyMacroWeekAhead
#WCTCS9
Ключові макроекономічні події наступного тижня: важливі економічні звіти США та аналіз їхнього впливу на ринки
Наступного тижня буде оприлюднено кілька важливих макроекономічних звітів США, які історично спричиняють значну волатильність Bitcoin, Ethereum, золота та американських акцій. Оскільки Bitcoin торгується поблизу $79,500–$80,000, Ethereum — близько $2,300–$2,350, золото — поблизу $3,995–$4,010 за унцію, S&P 500 — поблизу 7,623, Dow Jones — біля 52,215, а Nasdaq — біля 25,955, трейдерам варто бути готовими до потенційних коливань у відсотках залежно від того, наскільки оприлюднені дані відрізнятимуться від консенсус-прогнозів.
1. Основні майбутні макроекономічні події
Тиждень із 2 по 8 листопада 2026 року буде насичений важливими даними про ринок праці та ділову активність.
У вівторок, 3 листопада, о 10:00 AM ET буде оприлюднено звіт JOLTS про кількість відкритих вакансій за вересень — випереджальний індикатор напруженості на ринку праці.
У середу, 4 листопада, вийдуть звіт ADP про зайнятість у приватному секторі та індекс ділової активності ISM Services PMI. У четвер, 5 листопада, будуть оприлюднені дані про первинні заявки на допомогу з безробіття та продуктивність праці.
Головна подія — звіт про зайнятість за жовтень (Nonfarm Payrolls/NFP), який вийде у п’ятницю, 6 листопада, о 8:30 AM ET. Він охоплює зростання кількості робочих місць, рівень безробіття та середню погодинну оплату праці. Ці звіти виходять після нещодавнього рішення FOMC щодо ставки та попередньої оцінки ВВП за третій квартал. Ринки стежитимуть за тим, чи залишається зростання зайнятості стійким, чи сповільнюється, адже це впливатиме на очікування щодо курсу Федеральної резервної системи до кінця року.
2. Основні економічні звіти та чутливість ринків
NFP і надалі залишається одним із найважливіших щомісячних звітів. Сильний показник (значно вищий за консенсус-прогноз, наприклад +150k–200k або більше, зі зниженням безробіття) зазвичай підсилює наратив про високі ставки протягом тривалого часу та зміцнює долар США.
Слабкий показник (нижчий за консенсус-прогноз, зі зростанням безробіття) посилює надії на м’яку посадку економіки або пом’якшення політики. Кількість відкритих вакансій у звіті JOLTS допомагає оцінити, чи охолоджується ринок праці, чи залишається напруженим.
ISM Services відображає стан домінантного сектору послуг. Історичні дані свідчать, що залежно від величини відхилення від прогнозів такі звіти можуть спричиняти внутрішньоденні коливання ризикових активів на 1–3%, а золота — на 0.5–1.5%. Компоненти, пов’язані зі зростанням зарплат, також важливі як сигнали стійкості інфляції.
3. Контекст останніх даних і політичний фон
Останні показники ринку праці були неоднозначними: за одним із попередніх звітів NFP становив близько +29k, а рівень безробіття був близько 4.2%. Інфляційні дані (нещодавні CPI та PPI) коливалися, тож ФРС і надалі ухвалює рішення, спираючись на дані.
Жовтневе засідання FOMC та протокол до нього (який вийде пізніше в листопаді) оцінюватимуть крізь призму даних наступного тижня. Сильне зростання або стійке підвищення зарплат можуть зменшити ймовірність агресивного пом’якшення політики; слабші дані можуть підтримати ризикові активи. Трейдери уважно стежать за переглядами даних за попередні місяці, оскільки вони часто змінюють ринковий наратив сильніше, ніж заголовковий показник. Темпи економічного зростання та стійкість споживчих витрат залишаються другорядними, але важливими темами напередодні публікації даних за святковий сезон.
4. Очікуваний вплив на ціни BTC, ETH, золота та американських акцій
Bitcoin поблизу $79,500–$80,000 чутливо реагує на макроекономічні сюрпризи.
Історично гарячіші дані про ринок праці чи інфляцію спричиняли зниження на 1–3% упродовж першої години (іноді більше за надзвичайно несподіваних результатів), тоді як слабші дані можуть призвести до зростання на 1–4% на тлі посилення надій на зниження ставок. Ethereum поблизу $2,300–$2,350 часто посилює рух Bitcoin у 1.5–2 рази у відсотковому вираженні через вищу бету; за важливих публікацій даних можливі коливання на 1.5–5% упродовж першої години.
Золото поблизу $3,995–$4,010 зазвичай рухається у протилежному напрямку до долара та ставок: сильний NFP і зміцнення долара можуть призвести до зниження ціни золота на 0.5–1.5%, тоді як слабкі дані та нижча дохідність підтримують зростання на 0.8–2% на тлі зниження реальних ставок.
Американські акції (S&P 500 поблизу 7,623, Dow — біля 52,215, Nasdaq — біля 25,955) часто коливаються на 0.5–2%. Сильні дані можуть у короткостроковій перспективі підняти котирування фінансових і циклічних компаній, але водночас тиснути на акції компаній секторів зростання та технологій через вищі ставки дисконтування. Слабкі дані спочатку можуть підтримати акції зростання завдяки очікуванням м’якшої політики, перш ніж на перший план вийдуть побоювання щодо зростання економіки. Волатильність (VIX поблизу 19–20) зазвичай зростає напередодні таких подій; історично середні абсолютні коливання в дні публікації NFP більші, ніж у спокійні торгові сесії.
Кореляції між різними класами активів зростають: зміцнення долара часто супроводжується слабкістю криптоактивів і золота, тоді як слабші дані можуть спричинити синхронне зростання ризикових активів.
5. Торгова стратегія та управління ризиками
Трейдерам варто уважно стежити за економічним календарем, консенсус-прогнозами та фактичними показниками. Особливо важливо правильно визначати розмір позицій під час публікації NFP у п’ятницю о 8:30 AM ET, оскільки спреди розширюються, а ліквідність може тимчасово знижуватися. Історичні закономірності свідчать, що найбільші коливання у відсотках відбуваються впродовж перших 5–60 хвилин (волатильність Bitcoin часто у 1.5–3 рази перевищує звичайну погодинну), після чого протягом сесії можливі розвороти.
Будьте готові до рухів в обох напрямках: сильний NFP на тлі зміцнення долара може опустити BTC до діапазону $77,000–$78,000 або нижче, водночас підтримавши долар і натиснувши на ціну золота нижче $3,950; слабкий показник може підняти BTC до $82,000–$84,000, а золото — вище $4,050, водночас підтримавши акції, якщо посиляться очікування м’якої посадки економіки.
Встановлюйте стоп-лоси з урахуванням нещодавніх середніх істинних діапазонів (для BTC часто 2–4% на день, для ETH — більше). Не використовуйте надмірне кредитне плече перед публікацією даних. Стежте за другорядними показниками — зростанням зарплат, участю в робочій силі та переглядами попередніх даних, — адже вони часто визначають довготривалий ринковий наратив сильніше за заголовковий показник. ISM і JOLTS дають попередні сигнали в середині тижня.
Загалом дані наступного тижня допоможуть уточнити баланс між зростанням та інфляцією, а також очікування щодо ФРС, створюючи можливості для спрямованої торгівлі й підвищеної волатильності Bitcoin, Ethereum, золота та американських фондових індексів. Дотримуйтеся дисципліни, зосереджуйтеся на стратегіях із чітко визначеним ризиком і вважайте економічний календар головним чинником руху ринку, а не короткостроковий шум. Ринки реагують на сюрприз, а не на абсолютне значення показника.#ShareWeekly #GateSquareHalloween
repost-content-media
BTC-0,67%
ETH-1,26%
XAU+0,38%
SPX500+0,19%
DOW+4,58%
#StriveCEOHintsAtMoreBitcoinBuying #WCTCS9
Генеральний директор Strive сигналізує про подальше накопичення біткоїна: детальний аналіз впливу на ринок і компанію
Генеральний директор Strive Метт Коул публічно заявив, що компанія й надалі налаштована збільшувати свої запаси біткоїна в наступні періоди. Це сталося після низки агресивних закупівель, які стрімко вивели Strive до числа провідних компаній із корпоративними резервами в біткоїні. Згідно з останніми даними, оприлюдненими в середині жовтня 2026 року, Strive володіє приблизно 36,818 BTC. За останніх ринкових цін у межах від 79,500 до 80,
HighAmbition
#StriveCEOHintsAtMoreBitcoinBuying #WCTCS9
Генеральний директор Strive сигналізує про подальше накопичення Bitcoin: детальний аналіз впливу на ринок і компанію
Генеральний директор Strive Метт Коул публічно заявив, що компанія й надалі налаштована збільшувати свої запаси Bitcoin у наступні періоди. Це сталося після низки агресивних купівель, які швидко вивели Strive до числа провідних компаній із корпоративними резервами Bitcoin. Згідно з останніми розкриттями інформації станом на середину жовтня 2026 року, Strive володіє приблизно 36,818 BTC. За останніх рівнів торгів поблизу 79,500–80,500 доларів за Bitcoin вартість цього резерву становить приблизно 2.9–3.0 мільярда доларів. Лише за останні тижні компанія придбала тисячі монет, зокрема партії на 3,311 BTC, 2,822 BTC і 1,223 BTC за середніми цінами від приблизно 81,700 до 84,500 доларів за монету. На ці купівлі було витрачено сотні мільйонів доларів; їх профінансували, зокрема, виконання варрантів, що принесло близько 369 мільйонів доларів, і розміщення привілейованих акцій обсягом приблизно 630 мільйонів доларів.
Сигнал від генерального директора має значну вагу, оскільки Strive дотримується чіткої стратегії формування резервів, зосередженої на Bitcoin. Компанія вважає Bitcoin своїм основним резервним активом і оцінює рішення про розподіл капіталу з огляду на показники Bitcoin як мінімальну планку прибутковості. Від початку 2026 року, коли запаси становили близько 7,500 BTC, вони зросли більш ніж на 380 відсотків завдяки прямим купівлям, злиттям і діяльності на ринках капіталу. Генеральний директор згадував про амбіції, які за умови збереження або прискорення поточних темпів можуть вивести Strive на друге місце серед публічних корпоративних власників Bitcoin до кінця року. Однак це радше амбітна ціль, а не базовий сценарій. Для вищого місця в рейтингу знадобилося б і надалі щотижня збільшувати резерви — потенційно в середньому на кілька сотень і навіть понад 1,000 BTC, залежно від активності конкурентів.
Для самої Strive подальші купівлі Bitcoin ще більше зміцнили б її репутацію спеціалізованого інструмента для інвестування в резерви Bitcoin. Збільшення запасів підвищує абсолютний показник кількості Bitcoin на акцію, на якому керівництво акцентує увагу акціонерів. Якщо компанія спрямувала б значну частину нещодавніх надходжень від розміщення привілейованих акцій на купівлю Bitcoin за поточними цінами поблизу 80,000 доларів, резерв міг би відносно швидко зрости ще на кілька тисяч монет. За нинішніх цін це збільшило б вартість балансу на сотні мільйонів доларів, а за подорожчання Bitcoin — іще більше. Історично корпоративні оголошення про формування резервів такого масштабу підтримували акції компаній; акції ASST чутливо реагують як на зміну ціни Bitcoin, так і на обсяги нових купівель. Наприклад, збільшення запасів на 5–10 відсотків може призвести до ще більших відсоткових змін ціни акцій, якщо ринок оцінюватиме зростання резерву Bitcoin з преміальним мультиплікатором. Розмивання часток унаслідок випуску звичайних або привілейованих акцій залишається стримувальним чинником. Водночас керівництво структурувало розміщення так, щоб зберегти грошові резерви для покриття дивідендних зобов’язань протягом кількох кварталів і зробити стратегію сталою в різних фазах цінового циклу.
Для ринку Bitcoin цей сигнал є позитивним індикатором попиту. Останніми роками корпоративні купівлі для формування резервів стали помітним джерелом структурного попиту.
Коли компанія масштабу Strive зобов’язується й надалі купувати Bitcoin, вона надовго вилучає монети з обігу. Навіть за середніх темпів купівлі лише 500–1,000 BTC на тиждень річний обсяг поглинання пропозиції може сягнути 25,000–50,000 монет. На тлі фіксованого графіка емісії Bitcoin і загальної пропозиції в обігу близько 20.1 мільйона це саме по собі не є домінантним чинником, проте воно доповнює ширший корпоративний та інституційний попит, який підтримував стійкість ціни під час корекцій. Нещодавня активність кількох компаній збігалася з періодами, коли після падіння на 3–5 відсотків ціна Bitcoin стабілізувалася, а потім відновлювалася на 4–8 відсотків у наступні торгові сесії.
Позитивний вплив на настрої зазвичай проявляється невдовзі після таких сигналів.
Учасники ринку сприймають тривале накопичення активу компаніями як підтвердження його довгострокової цінності. У попередніх циклах низки оголошень про формування корпоративних резервів передували багатотижневі періоди зі зниженим тиском продажів і вищими середньодобовими обсягами торгів. Якщо Strive справді здійснюватиме великі купівлі на відкритому ринку, безпосередній тиск покупців може сформувати короткострокові рівні підтримки. Наприклад, помітний попит на кілька тисяч BTC за короткий період історично обмежував падіння в дні зниження схильності до ризику та сприяв зростанню на 1–3 відсотки протягом наступних 24–72 годин за інших нейтральних умов. Масштабніші скоординовані купівлі в корпоративному секторі пов’язували з сильнішим зростанням, іноді на 5–10 відсотків протягом кількох днів за сприятливих макроекономічних даних.
Прозорість цих купівель також сприяє виявленню ціни. Оскільки публічні компанії розкривають відповідні дані у звітності, ринок отримує конкретну інформацію про обсяги та середню ціну придбання, а не чутки. Це зменшує невизначеність щодо розміру попиту. За поточних цін поблизу 80,000 доларів інвестування кількох сотень мільйонів доларів означає суттєве поглинання пропозиції порівняно з денними обсягами торгів на біржах, які часто сягають низьких десятків мільярдів. Вплив помітніший у спокійніші торгові періоди, коли ліквідність нижча. У довшій перспективі повторюване накопичення корпоративних резервів підтримує наратив про те, що дедалі більша частка Bitcoin належить суб’єктам із багаторічним інвестиційним горизонтом. Це може зменшувати реалізовану волатильність і заохочувати подальшу участь інституційних інвесторів.
Серед побічних наслідків — потенційний позитивний вплив на інші акції та продукти, пов’язані з Bitcoin. Компанії зі схожими стратегіями формування резервів часто мають високу кореляцію як із ціною Bitcoin, так і з оголошеннями одна одної. Переконливий сигнал про подальші купівлі з боку Strive може в короткостроковій перспективі підвищити оцінки компаній-аналогів на 2–5 відсотків, оскільки інвестори переглядатимуть їхнє відносне становище. Біржові продукти, що відстежують Bitcoin, також можуть отримати помірний приплив коштів, якщо корпоративний попит сприйматиметься як провідний індикатор ширшого попиту.
Водночас, якщо подальші купівлі не виправдають очікувань, сформованих коментарями генерального директора, вартість акцій і відповідні настрої можуть так само швидко втратити набрані позиції.
Важливо враховувати й ризики. Bitcoin залишається волатильним активом: падіння ціни на 10–15 відсотків зменшило б ринкову вартість наявних у Strive 36,818 BTC приблизно на 290–440 мільйонів доларів за поточних рівнів. Компанія підтримує грошові резерви саме для виплати дивідендів за привілейованими акціями в такі періоди, однак тривале зниження цін усе одно тиснуло б на оцінку акцій і темпи подальшого накопичення.
Фінансування через привілейовані акції створює фіксовані витрати на виплату дивідендів, які потрібно покривати незалежно від динаміки Bitcoin. Керівництво наголошувало на підтриманні резерву, достатнього для покриття зобов’язань протягом 18 місяців. Це знижує короткостроковий ризик ліквідності, але не усуває потреби в подальшому доступі до ринків капіталу, якщо стратегію накопичення планують продовжувати в значних масштабах.
Загалом сигнал генерального директора про подальші купівлі Bitcoin підтверджує основну стратегію Strive — розглядати Bitcoin як головний довгостроковий резервний актив. У разі успішної реалізації компанія збільшить кількість Bitcoin на акцію, розширить абсолютний розмір резерву, який за реалістичного короткострокового сценарію перевищить 40,000 BTC, і потенційно підніметься в рейтингу публічних власників. Для ринку Bitcoin цей сигнал означає додатковий структурний попит за цін поблизу 80,000 доларів і сприяє позитивному позиціонуванню довгострокових власників. Відсоткові зміни зрештою залежатимуть від фактичного обсягу й часу купівель порівняно із загальною ліквідністю ринку та поточними макроекономічними умовами.
Прозоре розкриття інформації про майбутні купівлі дасть ринку змогу точніше визначати очікування, а не покладатися лише на тлумачення коментарів. Поєднання продемонстрованої спроможності до нещодавніх купівель, доступного капіталу від розміщення привілейованих акцій і чітких сигналів керівництва створює сприятливе тло як для акцій компанії, так і для попиту на Bitcoin у наступні періоди.#GateSquareHalloween
repost-content-media
#QQQ #GateWCTCS9
Поточна ціна: 706 USDT
1. Огляд ринку
QQQ відстежує індекс Nasdaq-100, надаючи доступ до акцій провідних американських технологічних компаній і компаній зростання, зокрема NVIDIA, Apple, Microsoft, Amazon, Meta, Alphabet, AMD і Tesla.
На QQQ впливають прибутки технологічних компаній, попит на ШІ, динаміка напівпровідникової галузі, інфляція, політика Федеральної резервної системи, дохідність казначейських облігацій і потоки інституційних інвестицій.
За ціни 706 USDT мій прогноз обережний, доки покупці не продемонструють достатньої сили, щоб подолати найближчий опір. Відновлен
HighAmbition
#QQQ #GateWCTCS9
Поточна ціна: 706 USDT
1. Огляд ринку
QQQ відстежує індекс Nasdaq-100, забезпечуючи доступ до акцій провідних технологічних і швидкозростаючих компаній США, зокрема NVIDIA, Apple, Microsoft, Amazon, Meta, Alphabet, AMD і Tesla.
На QQQ впливають прибутки технологічних компаній, попит на ШІ, результати напівпровідникової галузі, інфляція, політика Федеральної резервної системи, дохідність казначейських облігацій і потоки інституційних інвестицій.
За ціни 706 USDT я дотримуюся обережного прогнозу, доки покупці не продемонструють достатньої сили, щоб подолати найближчий опір. Відновлення можливе, але трейдерам варто дочекатися підтвердження, а не вважати кожне зниження можливістю для купівлі.
2. Чому змінюється ціна QQQ?
На динаміку QQQ можуть впливати кілька чинників:
Попит на ШІ: значні витрати на інфраструктуру ШІ можуть підтримувати акції напівпровідникових і технологічних компаній.
Корпоративні прибутки: зростання доходів, норми прибутку та прогнози провідних компаній у складі індексу можуть впливати на його динаміку.
Процентні ставки: очікування зниження ставок можуть підтримувати оцінки акцій компаній, що зростають, тоді як зростання дохідності може створювати тиск.
Інфляція: стійка інфляція може знизити очікування пом’якшення монетарної політики.
Інституційні потоки: значні зміни в портфелях, а також купівля чи продаж ETF можуть впливати на ринковий імпульс.
Економічні дані: звіти щодо зайнятості, ВВП, споживчих витрат та інфляції можуть змінювати очікування інвесторів.
На мою думку, для сталого відновлення QQQ потрібна сила кількох провідних компаній у складі індексу, а не лише однієї чи двох технологічних акцій.
3. Ключові рівні підтримки й опору
Наведені нижче попередні технічні зони навколо поточної ціни 706 USDT. Перед торгівлею звірте їх з актуальним графіком.
Рівні підтримки
S1: 700–702 USDT — перша зона, де покупці можуть спробувати втримати ціну.
S2: 692–696 USDT — наступна зона зниження, якщо початкова підтримка не встоїть.
S3: 680–685 USDT — глибший ведмежий сценарій у разі прискорення продажів.
Рівні опору
R1: 710–715 USDT — перша перешкода для короткострокового відновлення.
R2: 720–725 USDT — важливий опір, подолання якого потребуватиме переконливішого підтвердження з боку покупців.
R3: 735–745 USDT — потенційна зона подальшого зростання, якщо бичачий імпульс посилиться.
Ці рівні є оцінками для різних сценаріїв, а не підтвердженими сигналами з актуального графіка.
4. Бичачий сценарій: як високо може зрости QQQ?
Бичачий прогноз покращиться, якщо QQQ утримається на рівні 700–702 і повернеться вище 710–715. Тривале закріплення вище 720–725 може свідчити про посилення інтересу покупців.
Потенційні цілі зростання:
TP1: 712–715 USDT
TP2: 720–725 USDT
TP3: 735–745 USDT
Пробій, підкріплений зростанням обсягу торгів, ширшою участю ринку та позитивною динамікою провідних технологічних акцій, був би переконливішим підтвердженням.
Однак короткочасне зростання вище опору з подальшим різким відкатом може виявитися хибним пробоєм.
Скасування бичачого сценарію: тривале падіння нижче 700 послабить короткострокові перспективи відновлення.
5. Ведмежий сценарій: чи може QQQ впасти ще нижче?
Ведмежий прогноз посилиться, якщо QQQ не зможе повернутися вище рівнів опору та проб’є 700 на тлі подальшого тиску продавців.
Потенційні цілі зниження:
TP1: 700–702 USDT
TP2: 692–696 USDT
TP3: 680–685 USDT
Підтверджений пробій вниз, невдалі спроби відскоку та слабкість провідних технологічних компаній свідчитимуть про те, що продавці зберігають контроль.
Трейдерам не слід вважати, що ринок, який знижується, неодмінно одразу відновиться. Короткострокові відскоки можливі навіть у межах ширшого низхідного тренду.
Скасування ведмежого сценарію: тривале відновлення вище 720–725 послабить короткостроковий ведмежий прогноз.
6. Настрої на ринку: за чим стежать трейдери?
Бичачі трейдери стежать за тим, чи втримається підтримка, чи сформується вищий мінімум і чи буде подолано опір за активної участі покупців.
Ведмежі трейдери відстежують невдалі спроби відновлення, нижчі максимуми та стійку торгівлю нижче рівнів підтримки.
Довгострокові інвестори зосереджені на корпоративних прибутках, витратах на ШІ, оцінках вартості та стійкості зростання технологічного сектору.
Короткострокові трейдери стежать за внутрішньоденними максимумами й мінімумами, VWAP, індикаторами імпульсу та економічними оголошеннями.
На мою думку, ринку потрібне переконливіше підтвердження, перш ніж відновлення можна буде вважати сталим. Однієї зеленої свічки недостатньо, щоб підтвердити розворот тренду.
7. Обсяг, ліквідність і технічні індикатори
Обсяг: зростання обсягу під час зниження може свідчити про активні продажі. Відновлення на тлі збільшення обсягу зазвичай є переконливішим.
Ліквідність: попередні максимуми й мінімуми, повторювані точки розвороту та зони пробою можуть допомогти визначити потенційні зони ліквідності. Для точного визначення ліквідності в інституційному стакані потрібні додаткові дані.
RSI: покращення імпульсу може підтримати відновлення, але перепроданість не гарантує негайного відскоку.
MACD: бичаче перетинання може свідчити про покращення імпульсу, тоді як подальша слабкість підтримує обережний прогноз.
Ковзні середні: повернення вище короткострокових середніх може бути раннім сигналом відновлення. Для довгострокового підтвердження потрібна стійка сила.
VWAP: торгівля вище VWAP може свідчити про активніші внутрішньоденні покупки, тоді як повторні відхилення від цього рівня можуть вказувати на подальший тиск продавців.
Не слід покладатися лише на один індикатор. Структура ціни, обсяг і управління ризиками залишаються ключовими.
8. Провідні акції, що впливають на QQQ
NVIDIA: попит на ШІ-чипи, зростання центрів обробки даних і прогнози прибутків.
Apple: споживчий попит, продажі продукції та доходи від послуг.
Microsoft: зростання хмарного бізнесу, впровадження ШІ та капітальні витрати.
Amazon: результати AWS, рентабельність роздрібного бізнесу та інфраструктура ШІ.
AMD і Micron: попит на напівпровідники та зростання, пов’язане зі ШІ.
Meta й Alphabet: доходи від реклами, інвестиції в ШІ та прибутковість.
Tesla: постачання автомобілів, рентабельність і специфічні для компанії події.
9. Прогноз на сім днів: 23–29 жовтня
23 жовтня: стежте за тим, чи стабілізується QQQ в районі 700–702, чи продовжить знижуватися. Відновлення вище 710–715 покращить короткостроковий прогноз.
24–25 жовтня: фондові ринки США закриті на вихідні. Стежте за оголошеннями про прибутки, економічними подіями та новинами, що впливають на технологічні акції.
26 жовтня: стежте за наступною регулярною торговою сесією в США та реакцією ринку на події вихідних і волатильністю на відкритті.
27–28 жовтня: тривале зростання вище 715 може привернути увагу до рівня 720–725. Нездатність подолати опір і падіння нижче 700 посилять ризики зниження.
29 жовтня: успішний пробій вище 725 може відкрити шлях до потенційного зростання в район 735–745. Якщо рівень 700 не встоїть, важливою стане зона 692–696, а в разі глибшого ведмежого сценарію — 680–685.
Це умовні сценарії, а не гарантовані прогнози. Фактичний напрямок залежатиме від підтвердження руху ціною, корпоративних прибутків, економічних даних і ринкових умов.
10. Мій торговий погляд
За ціни 706 USDT я б залишався обережним і зосередився на підтвердженні, а не на прогнозуванні.
Якщо QQQ утримає підтримку та повернеться вище опору, бичачий прогноз може покращитися. Якщо ціна втратить підтримку, а невдалі відскоки триватимуть, можливе подальше зниження.
Перш ніж вирішити, чи сприяють ринкові умови бичачому або ведмежому прогнозу, я стежив би за ширшим технологічним сектором, дохідністю казначейських облігацій, обсягом торгів і динамікою провідних компаній у складі індексу.
11. Підсумковий висновок
Подальша динаміка QQQ залежатиме від прибутків технологічних компаній, попиту на ШІ, очікувань щодо процентних ставок, дохідності казначейських облігацій і настроїв інвесторів.
Ключові рівні для спостереження:
Поточна ціна: 706 USDT
Підтримка: 700–702 USDT
Нижча підтримка: 692–696 USDT
Основна зона зниження: 680–685 USDT
Опір: 710–715 USDT
Основний опір: 720–725 USDT
Потенційне продовження зростання: 735–745 USDT
#ShareWeekly
repost-content-media
QQQ+0,01%
NVDA+1,77%
AAPL-0,67%
MSFT+0,59%
AMZN+0,86%
#​MU #GateWCTCS9
Аналіз ринку MU (Micron Technology): чи зможе MU відновитися після падіння до $862 чи впаде ще нижче?
1. Огляд ринку та моя особиста думка
MU — одна з найбільш уважно відстежуваних акцій напівпровідникового сектору, оскільки бізнес компанії пов’язаний із DRAM, флешпам’яттю NAND, пам’яттю з високою пропускною здатністю (HBM) та інфраструктурою, що забезпечує роботу штучного інтелекту.
Поточна ціна: 862 USDT
У довгостроковій перспективі я налаштований обережно оптимістично, але короткостроковим трейдерам варто бути уважними. Сильний попит на пам’ять, пов’язаний зі штучним інтел
HighAmbition
#​MU #GateWCTCS9
Аналіз ринку MU (Micron Technology): чи зможе MU відновитися після падіння до $862 чи знизиться ще більше?
1. Огляд ринку та моя особиста думка
MU — одна з найбільш уважно відстежуваних акцій напівпровідникових компаній, оскільки її бізнес пов’язаний із DRAM, флешпам’яттю NAND, пам’яттю з високою пропускною здатністю (HBM) та інфраструктурою, що забезпечує роботу штучного інтелекту.
Поточна ціна: 862 USDT
У довгостроковій перспективі я налаштований обережно оптимістично, але короткостроковим трейдерам слід зберігати обачність. Високий попит на пам’ять, пов’язаний зі ШІ, підтримує перспективи бізнесу, однак нещодавнє ослаблення акцій напівпровідникових компаній показує, що навіть компанії зі стабільними прибутками можуть зіткнутися з агресивним розпродажем.
22 жовтня акції напівпровідникових компаній опинилися під тиском, і, за повідомленнями, Micron подешевшала приблизно на 6.3%. Інвестори ставлять під сумнів сталість витрат на інфраструктуру ШІ та перспективи ширшого сектору чипів. Тому важливіше дочекатися підтвердження, ніж сліпо купувати на падінні.
2. Чому MU важлива для ринку ШІ?
Micron постачає технології пам’яті та зберігання даних, що використовуються в центрах обробки даних, серверах ШІ, комп’ютерах, смартфонах та інших електронних пристроях.
Найважливішими є три чинники:
Попит на HBM: прискорювачам ШІ потрібна пам’ять із високою пропускною здатністю, щоб ефективно обробляти значні обсяги даних.
Ціни на пам’ять: обмежена пропозиція та високі ціни можуть підтримувати виручку й норму прибутку.
Інвестиції в інфраструктуру ШІ: якщо великі технологічні компанії продовжать вкладати кошти в центри обробки даних, попит на передові типи пам’яті може залишитися високим.
30 вересня Micron повідомила про рекордну виручку за 4-й квартал 2026 фінансового року в розмірі $54.23 billion і скоригований прибуток $33.42 на акцію.
Керівництво також зазначило, що попит, зумовлений ШІ, може сприяти високим результатам у 2027 фінансовому році.
Однак сильні фундаментальні показники не гарантують негайного відновлення ціни акцій. Інвестори можуть продавати акції навіть після чудових результатів, якщо очікування вже надто високі.
3. Технічні рівні, за якими варто стежити
Наведені нижче рівні — це запропоновані мною торгові зони, визначені на основі наданої ціни 862 USDT. Це орієнтири для планування, а не незалежно підтверджені актуальні рівні підтримки чи опору.
Зони підтримки
S1: 845–850
S2: 825–830
S3: 800–815
Зони опору
R1: 880–890
R2: 910–925
R3: 950–975
Розширена цільова зона зростання: 1,000
Зона 880–890 — перший важливий рівень, який потрібно подолати для відновлення. Переконливий прорив вище неї може привабити покупців, що торгують за імпульсом. Наступна перешкода — зона 910–925, де продавці можуть спробувати стримати зростання ціни.
Що стосується зниження, то першою зоною, де варто стежити за інтересом покупців, є 845–850. Якщо MU втратить цю зону й не зможе її повернути, актуальною стане зона 825–830. Глибше падіння до 800–810 свідчитиме про посилення тиску з боку продавців.
Перед розміщенням ордера ці зони слід звірити з найсвіжішим графіком, обсягами торгів і динамікою ціни.
4. Торгова стратегія: три можливі сценарії
Стратегія A: бичачий прорив
Ідея входу: дочекатися, поки MU подолає рівень 890 і утримається вище нього під час повторного тестування.
Зона входу: 890–895 після підтвердження
Стоп-лос: 875
TP1: 910
TP2: 925
TP3: 950
Для цього сценарію потрібні сильний обсяг покупок і успішне повторне тестування. Якщо ціна ненадовго перетне 890, а потім одразу повернеться нижче, прорив може виявитися хибним сигналом.
Стратегія B: купівля після підтвердженого відскоку від підтримки
Ідея входу: стежити за зоною 845–850 і чекати бичачого розвороту, наприклад, сильного закриття свічки та зростання обсягу.
Зона входу: 850–855 після підтвердження
Стоп-лос: 838
TP1: 870
TP2: 885
TP3: 910
Не купуйте лише тому, що ціна досягла рівня підтримки. Якщо тиск продавців зберігається, а свічки закриваються нижче цієї зони, зачекайте, поки ринок стабілізується.
Стратегія C: ведмежий пробій
Ідея входу: розглядати ведмежий сценарій лише за умови, що MU опуститься нижче 845 і не зможе повернути цей рівень.
Зона входу: 840–843 після підтвердження
Стоп-лос: 858
TP1: 830
TP2: 815
TP3: 800
Пробій без стійкого обсягу продажів може швидко змінитися розворотом. Не намагайтеся наздогнати різке падіння ціни після того, як основна частина руху вже відбулася.
Це альтернативні сценарії, а не три угоди, які слід відкривати одночасно. Оберіть лише той варіант, що відповідає підтвердженій динаміці ціни.
5. Планування стоп-лосів і тейк-профітів
Для трейдерів, які віддають перевагу заздалегідь визначеному плану:
SL1: 850 — жорсткий контроль ризику для підтвердженого входу на прориві поблизу 862–865.
SL2: 838 — ширший захист для сценарію відскоку від підтримки.
SL3: 820 — підходить лише для окремо спланованої угоди з ширшим рівнем інвалідації.
Можливі цілі зростання від 862:
TP1: 880
TP2: 900
TP3: 925
Не поєднуйте ці рівні стоп-лосу й тейк-профіту бездумно. Стоп має відповідати фактичній ціні входу, структурі графіка та прийнятному ризику для рахунку. Наприклад, для угоди, відкритої за 890, потрібен інший розрахунок ризику, ніж для угоди, відкритої за 850.
Управління ризиком важливіше за спроби вгадати точне дно чи вершину. Розгляньте можливість ризикувати не більш як 1% торгового капіталу в межах однієї угоди та розраховуйте розмір позиції з огляду на відстань між ціною входу й стоп-лосом.
6. Що може підштовхнути MU до зростання?
Бичачий сценарій залежить від кількох чинників:
Продовження інвестицій у сервери ШІ та центри обробки даних.
Високий попит на HBM і передові типи DRAM.
Сприятливі ціни на пам’ять і висока маржа.
Прогноз компанії кращий за очікування.
Відновлення акцій напівпровідникових компаній і ширшого технологічного сектору.
Високий обсяг покупок під час проривів рівнів опору.
Якщо MU поверне рівень 890, утримається вище нього, а потім подолає діапазон 910–925, ринок може почати тестувати зону 950–975. Для руху до 1,000 знадобиться стійкий імпульс, а не короткочасний відскок.
7. Що може призвести до подальшого падіння MU?
Не слід ігнорувати ведмежий сценарій.
Технологічні компанії можуть скоротити або переглянути капітальні витрати на ШІ.
Інвестори можуть зафіксувати прибуток після значного зростання.
Очікування щодо цін на пам’ять можуть погіршитися.
Розпродаж у секторі напівпровідників може тривати навіть тоді, коли окремі компанії звітують про високі прибутки.
Вищі процентні ставки або зниження схильності до ризику можуть чинити тиск на акції компаній, що зростають.
Пробій рівня підтримки може активувати стоп-лоси та посилити продажі за імпульсом.
Якщо MU втратить рівень 845 і не зможе його повернути, трейдерам варто стежити за рівнем 830, а потім за зоною 800–810. Стійкий пробій нижче 800 скасує актуальну тезу про відскок від підтримки та вимагатиме нового аналізу графіка.
8. За чим трейдерам варто стежити
Перед відкриттям позиції перевірте:
Динаміка ціни: формуються вищі максимуми й вищі мінімуми чи MU демонструє нижчі максимуми?
Обсяг: чи зростає обсяг покупок під час висхідних свічок? Чи супроводжуються пробої посиленням продажів?
Динаміка сектору: чи відновлюються акції інших компаній напівпровідникового сектору, чи весь сектор перебуває під тиском?
Витрати на ШІ: чи зберігають великі клієнти центрів обробки даних свої інвестиційні плани?
Прогноз компанії: очікування щодо виручки, цін на пам’ять, маржі та майбутніх зобов’язань щодо постачання важливіші за самі лише заголовки новин.
Ринкові умови: загальне ослаблення фондового ринку може переважити позитивні новини про конкретну компанію.
Жоден надійний прогноз не має обіцяти точну ціну чи відсоток доходу без визначеного часового горизонту й актуальних ринкових даних.
9. Мій прогноз на сім днів
Мій прогноз на сім днів ґрунтується на сценаріях і не є гарантованим передбаченням.
Бичачий сценарій: MU утримує рівень 845–850, повертає рівень 880–890 і пробиває його на зростаючому обсязі. Наступні зони для спостереження — 910–925, а потім 950.
Нейтральний сценарій: MU торгується приблизно в діапазоні 845–890, поки покупці й продавці чекають на нові каталізатори. У такій ситуації спроби наздоганяти рух ціни можуть призвести до повторних втрат.
Ведмежий сценарій: MU опускається нижче 845, не може повернути цей рівень і продовжує знижуватися до 830 або 800–810. Ослаблення сектору чипів посилить цей ризик.
Я б віддав перевагу очікуванню підтвердження відскоку від підтримки або успішного прориву. Я не вважав би рівень 862 автоматичним сигналом до купівлі.
10. Підсумковий висновок
У довгостроковій перспективі MU має переконливі перспективи завдяки попиту на пам’ять для ШІ, а останні оприлюднені фінансові результати компанії були сильними. Проте короткострокова динаміка ціни залишається вразливою до волатильності технологічного сектору, фіксації прибутку та зміни очікувань щодо інвестицій у ШІ.
За ціни 862 USDT я зосередився б на трьох ключових зонах: підтримці 845–850, опорі 880–890 і зоні відновлення 910–925.
Підтверджений прорив створює сприятливу можливість для бичачої угоди; невдале відновлення або пробій підтримки вказують на необхідність обережності. Трейдерам слід дотримуватися дисципліни під час визначення розміру позиції, заздалегідь установлювати стопи й чекати на підтвердження обсягом, а не покладатися лише на прогнози.
Моя особиста думка: обережно оптимістичний щодо довгострокових перспектив, але перед відкриттям короткострокової позиції необхідно дочекатися підтвердження.$MU
#ShareWeekly
repost-content-media
  • 2
#BTCDropsBelow81000
#ShareWeekly
Біткоїн щойно вперше цього тижня опустився нижче психологічного рівня $81,000, і трейдери ставлять одне й те саме запитання: це струс ринку, щоб докупити актив, чи початок глибшої корекції? Ціна торкнулася мінімуму близько $80,935, перш ніж на момент написання закріпитися біля $81,650. Хоча це падіння неприємне, воно не відбувається ізольовано. Це загальноринковий рух уникнення ризику, а не проблема, притаманна лише біткоїну. Зміна за 24 години становить приблизно −1.2%–−1.5%, а ширша картина за 7 днів свідчить про торгівлю в діапазоні: на максимумах актив по
HighAmbition
#BTCDropsBelow81000
#ShareWeekly
Біткоїн щойно вперше цього тижня опустився нижче психологічної позначки $81,000, і трейдери ставлять те саме запитання: це струс, щоб докупити актив, чи початок глибшої корекції? Курс опускався приблизно до $80,935, а на момент написання статті тримався біля $81,650. І хоча таке падіння неприємне, воно відбувається не саме по собі. Це загальноринковий рух у бік уникнення ризику, а не проблема, притаманна лише біткоїну. Зміна за 24 години становить приблизно −1.2%–−1.5%, а ширша картина за 7 днів — це ринок у діапазоні, де актив постійно продають на максимумах і купують на мінімумах. Індекс страху та жадібності становить 49 (нейтральний із нахилом до страху), а домінування BTC тримається трохи вище 60%, тобто корекція ще сильніше б’є по альткоїнах.
Чому BTC впав? — Справжні чинники
Падіння зумовлене переважно макроекономічними чинниками та ситуацією на фондовому ринку. Найбільшим безпосереднім тригером стало занепокоєння щодо витрат на ШІ, яке цього тижня сильно вдарило по світовому технологічному сектору. Ринки сумніваються, як швидко величезні капітальні витрати на ШІ справді перетворяться на прибуток, і цей сумнів поширився з ф’ючерсів США на азійські та європейські компанії з виробництва чипів. У результаті технологічні акції синхронно розпродають: перед відкриттям ринку ф’ючерси на Nasdaq знизилися приблизно на 1.8%, а південнокорейський KOSPI впав приблизно на 3.5%, причому найбільше втратили Samsung і SK Hynix. Оскільки протягом останнього року біткоїн дедалі сильніше рухався в унісон із технологічними компаніями з високими темпами зростання, його потягнуло вниз разом із тим самим апетитом до ризику, через який розпродають акції виробників напівпровідників і компаній у сфері ШІ. Коли інституційні портфелі знижують ризик, продаючи найволатильніші активи, криптовалюти зазвичай потрапляють під скорочення позицій першими.
Другим чинником тиску стали геополітика та енергетика. Через побоювання щодо постачання нафти після атак на інфраструктуру Саудівської Аравії її ціна підскочила приблизно до $112 за барель, а зростання енерговитрат безпосередньо впливає на інфляційні очікування. Вища інфляція змушує ФРС діяти обережно, а отже, дохідність залишається високою. Дохідність 10-річних казначейських облігацій США тримається близько 5.1–5.15% — на рівні, який безпосередньо конкурує з ризиковими активами та відтягує кошти з криптовалют. Зростання дохідності автоматично створює перешкоди для біткоїна, який не приносить доходу. У поєднанні з міцним доларом макроекономічне тло зараз просто несприятливе для спекулятивних активів, і BTC відчуває весь цей тиск одночасно.
Графік за 7 днів — про що свідчать свічки
Якщо подивитися на денні свічки за останній тиждень, картина більше нагадує чіткий діапазон консолідації, а не підтверджений низхідний тренд. Протягом останніх семи торгових сесій BTC коливався приблизно в діапазоні $80,700–$84,900, формуючи нижчі максимуми, але водночас утримуючи мінімуми. 20 жовтня відскок від зони $81,000–$81,200 був сильним, а сьогоднішнє зниження знову тестує той самий діапазон. Насторожує те, що ковзні середні вирівнялися й зблизилися: 30-, 120- і 200-денні середні зійшлися біля $82,100–$82,400, а ціна перебуває нижче цього кластера. Це свідчить про слабкий імпульс, але ще не про його злам. RSI близько 48 — це нейтральний, а не перепроданий рівень, тож рух можливий в обидва боки. Смуги Боллінджера звузилися, а таке стискання зазвичай передує різкішому руху після пробою. Наразі ринок накопичує потенціал і чекає на каталізатор.
Лінія $81K — чому вона важлива
Найважливіший рівень, за яким варто стежити, — зона $81,000, адже це не просто кругла цифра. Дані блокчейну вказують, що приблизно на цьому рівні перебуває собівартість придбання багатьох покупців спотових ETF, тобто він діє як магніт і поле битви. Макродані також показують, що рівень $81K стримав травневе ралі перед глибоким падінням, а нещодавно втримав ціну під час минулотижневого проколу вниз.
Якщо ціна зможе втриматися й повернутися вище $81K, діапазон залишиться незмінним, а відскок спершу націлиться на $83K–$84K , а потім — на недавні максимуми біля $84,900. Якщо ж BTC переконливо закриється нижче $81K — тобто денна свічка закриється нижче цього рівня, а не просто проколе його всередині дня, — технічний аналіз указує на середину діапазону $70,000 як на наступну важливу підтримку. Це чесний сценарій із двома можливими напрямками, і саме тому найближчі кілька закриттів важливіші за внутрішньоденний шум.
Що насправді роблять трейдери
Позиціонування дає змішану, але дещо конструктивну картину. Потоки коштів у спотові ETF залишаються позитивними: лише 21 жовтня було додано приблизно 5,774 BTC, а сукупний приплив за сім днів становить близько 10,400 BTC. Це означає, що інституційні інвестори й далі купують на просіданнях, а не тікають із ринку. Дані блокчейну також свідчать про зростання ліквідацій коротких позицій: за минулий тиждень було закрито короткі позиції по BTC приблизно на $158 мільйонів — на 52% більше. Це відповідає періодичним шорт-сквізам, які допомагають підтримувати ціну під час слабкості. Водночас сьогодні вранці інституційний аналітик знизив довгостроковий прогноз ціни біткоїна до $556,000. Це сигнал, що навіть оптимістично налаштовані компанії зменшують свій ентузіазм і визнають реальність тривалого періоду високих ставок. У підсумку падіння викуповують, але оптимізм уже не ейфоричний, а ринок рухається в ритмі «купуй на просіданні, продавай на відскоку», а не демонструє чіткий тренд.
Прогноз і потенціал зростання
Базовий сценарій — BTC залишатиметься в діапазоні приблизно $80,000–$85,000, доки не з’явиться макроекономічний каталізатор, а не визначить напрямок руху негайно. Якщо рівень підтримки $81K втримається і з’явиться бодай якась несподівана м’яка заява або перехід до активів із вищим ризиком, цілями зростання стануть $83,000, а потім $84,500–$85,000. Пробій вище $85K відкриє шлях до повторного тестування психологічної зони $88K–$90K протягом наступних тижнів. Якщо $81K не втримається на денному закритті, першою ціллю зниження стане $79,000, а потім — $77,000–$76,000, у середній зоні $70K , на яку часто посилаються технічні аналітики. З огляду на нейтральні індикатори та майбутнє рішення ФРС, я очікую, що діапазон збережеться ще кілька торгових сесій, якщо FOMC не змусить ринок визначитися з напрямком. У довгостроковій перспективі структурна картина — припливи до ETF, впровадження серед компаній, збереження Tesla своїх BTC і переоцінка їхньої вартості — залишається незмінною, тож довгостроковий ухил циклу все ще висхідний, але найближчим часом потрібне терпіння.
Наступне засідання FOMC — ключовий каталізатор
Найважливіша майбутня подія — засідання Федеральної резервної системи 27–28 жовтня, а рішення щодо ставки буде оголошено в середу, 28 жовтня, о 2:00 PM ET. Нового точкового графіка прогнозів і прогнозів економічних показників на цьому засіданні не буде, тож ринки стежитимуть за формулюваннями заяви та тоном пресконференції голови ФРС: чи сигналізуватиме ФРС про ще одне зниження ставки, збереже її без змін або натякне на потребу в жорсткіших фінансових умовах через стійку інфляцію та стрибок цін на нафту. М’яке рішення залишити ставку без змін або її зниження послабить тиск з боку дохідності й, імовірно, підживить відновлення BTC. Жорсткий тон або будь-який натяк на те, що інфляція через енергоресурси змушує ФРС довше утримувати ставку без змін, імовірно, потягне BTC назад до мінімуму $80K . Оскільки це засідання без публікації прогнозів, реакція може бути різкою в будь-який бік, тож трейдерам варто зменшити розмір позицій перед подією й дати ринковій реакції визначити наступний рух.
Торгова стратегія та план
Упродовж наступних кількох днів я віддаю перевагу торгівлі в діапазоні з особливим акцентом на управлінні ризиками. Купувати на просіданні поблизу $80,800–$81,200, установивши стоп нижче $80,500, із першою ціллю $83,000 і наступною $84,500, якщо імпульс посилиться. І навпаки — фіксувати частину позицій або відкривати короткі поблизу $84,000–$85,000, оскільки цей діапазон неодноразово не вдавалося подолати. Напередодні засідання FOMC 28 жовтня розсудливо буде скоротити експозицію або застрахувати позиції, адже ризик, пов’язаний із подією, високий, і саме в цей бік діапазон, імовірно, буде пробито. Якщо ви тримаєте довгострокову позицію, ключовим сигналом до скасування сценарію стане денне закриття нижче $81,000 — тоді стратегія зміниться з «купувати на просіданні» на «зважати на ризик подальшого падіння до $76K–$77K». Що б ви не робили, не усереднюйте позицію навмання після пробою ключової підтримки без підтвердження, адже нижче цього рівня співвідношення ризику й потенційного прибутку змінюється. План простий: купувати на підтримці, продавати на опорі, зменшити позиції перед засіданням ФРС і дати закриттю $81K визначити наступний етап.
repost-content-media
#USEarningsSeason #ShareWeekly
Сезон звітності у США: як квартальні результати рухають фондовий ринок
Сезон звітності у США — один із найважливіших періодів для інвесторів і трейдерів. Чотири рази на рік публічні компанії США оприлюднюють фінансові звіти, у яких наводять дані про виручку, прибуток, рентабельність, грошові потоки та перспективи розвитку бізнесу. Ці звіти допомагають інвесторам зрозуміти, чи зростають компанії, переживають труднощі або показують результати, кращі за очікувані.
Сезон звітності зазвичай припадає на січень, квітень, липень і жовтень, а найактивніші періоди звітува
HighAmbition
#USEarningsSeason #ShareWeekly
Сезон звітності у США: як квартальні результати рухають фондовий ринок
Сезон звітності у США — один із найважливіших періодів для інвесторів і трейдерів. Чотири рази на рік публічні американські компанії оприлюднюють фінансові звіти, у яких зазначають свої доходи, прибутки, маржу, грошові потоки та прогнози щодо майбутньої діяльності. Ці звіти допомагають інвесторам зрозуміти, чи зростають компанії, чи стикаються з труднощами, чи показують результати кращі за очікувані.
Сезон звітності зазвичай припадає на січень, квітень, липень і жовтень, а найактивніші періоди подання звітів тривають кілька тижнів. Результати великих компаній із секторів S&P 500, Nasdaq, технологій, охорони здоров’я, фінансів і напівпровідників можуть впливати на напрямок ширшого ринку.
1. Що таке звіт про прибутки?
Звіт про прибутки дає детальне уявлення про фінансові результати компанії. Інвестори зазвичай зосереджуються на таких ключових показниках:
• Дохід: загальний дохід від господарської діяльності. • Прибуток на акцію (EPS): прибуток, що припадає на кожну акцію в обігу. • Валова й операційна маржа: наскільки ефективно компанія перетворює дохід на прибуток. • Чистий прибуток: сума, що залишається після вирахування витрат і податків. • Грошовий потік: скільки коштів компанія генерує та витрачає. • Борг і ліквідність: фінансова стійкість компанії та її здатність виконувати зобов’язання. • Прогнозні орієнтири: очікування керівництва щодо майбутніх доходів, прибутків і зростання.
Зазвичай компанії подають до SEC квартальні звіти за формою 10-Q і річні звіти за формою 10-K. Інвестори порівнюють оприлюднені показники з консенсус-прогнозами аналітиків, щоб визначити, чи перевершила компанія очікування, чи не виправдала їх.
2. Результати кращі або гірші за очікування
Результати вважаються кращими за очікування, якщо компанія звітує про показники, що перевищують прогнози аналітиків. Результати гірші за очікування, якщо фактичні показники нижчі за прогнози.
Наприклад, якщо аналітики очікують EPS на рівні $2.00, а компанія звітує про $2.20, то результат перевищив очікування на 10%.
Однак перевищення очікувань не гарантує зростання ціни акцій. Інвестори могли вже закласти в ціну кращі результати, або ж керівництво могло надати невтішний прогноз.
Так само компанія може не виправдати прогнозів прибутку, але її акції все одно зростатимуть, якщо інвестори вірять, що майбутні перспективи поліпшуються.
3. Чому ціни на акції реагують так швидко?
Публікація звітів про прибутки може спричиняти значні коливання цін, особливо акцій технологічних компаній і виробників напівпровідників. Ціни можуть різко змінюватися під час позабіржових торгів до початку наступної регулярної торгової сесії.
Реакція залежить від кількох чинників:
• Величина відхилення результатів від очікувань. • Зростання доходу порівняно з очікуваннями. • Зміни маржі прибутку. • Прогнозні орієнтири керівництва. • Ринкові настрої та позиціонування інвесторів. • Обсяг торгів і закладена в ціни опціонів волатильність.
Сильний звіт у поєднанні з підвищенням прогнозу може привабити інституційних покупців. Невтішний звіт у поєднанні зі слабшим прогнозом може спричинити продажі, фіксацію прибутку та зниження оцінки компанії.
Акції компаній із високими темпами зростання можуть зазнавати особливо значних коливань, оскільки їхня оцінка значною мірою залежить від очікувань щодо майбутніх прибутків.
4. Чому прогнозні орієнтири мають найбільше значення
Історичні результати пояснюють, як працювала компанія, а прогнозні орієнтири допомагають інвесторам оцінити, чого очікувати далі.
Компанія може звітувати про рекордний дохід і вищі прибутки, але її акції можуть подешевшати, якщо керівництво попередить про уповільнення попиту, зростання витрат, зниження маржі чи слабше майбутнє зростання.
З іншого боку, акції компанії, що трохи не виправдала квартальні прогнози, можуть зрости, якщо керівництво підвищить прогноз на весь рік і продемонструє сильний майбутній попит.
Інвесторам варто уважно стежити за коментарями керівництва щодо попиту на штучний інтелект, капітальних витрат, невиконаних замовлень, цінової політики, конкуренції та витрат клієнтів.
5. Як сезон звітності впливає на S&P 500 і Nasdaq
Сезон звітності впливає на окремі акції, цілі сектори та основні ринкові індекси.
Оскільки S&P 500 і Nasdaq-100 зважені за ринковою капіталізацією, великі технологічні компанії можуть непропорційно сильно впливати на динаміку індексів.
Коли великі компанії у сферах штучного інтелекту й напівпровідників звітують про сильні прибутки, це може позитивно вплинути і на їхніх постачальників та інших компаній галузі. Сильні прогнозні орієнтири можуть підтримати загальні настрої на ринку, тоді як невтішні результати можуть посилити тиск продажів на пов’язані акції.
Наприклад, слабкі результати великого виробника мікросхем можуть вплинути на акції виробників напівпровідників, компаній, пов’язаних зі штучним інтелектом, і технологічні індекси. Прогнози сильного попиту можуть мати протилежний ефект.
Однак загальна реакція ринку також залежить від процентних ставок, інфляції, економічного зростання та політики Федеральної резервної системи.
6. Маржа прибутку та зростання доходу
Саме по собі зростання доходу не дає повної картини. Інвестори також оцінюють, чи може компанія перетворити вищі продажі на стабільний прибуток.
Якщо дохід зростає на 15% у річному вимірі, а операційна маржа підвищується, це може свідчити про зростання ефективності компанії та її здатності впливати на ціни.
Але якщо дохід зростає, а маржа скорочується, підвищення операційних витрат може зменшувати прибутковість.
Навіть зміна маржі на 50–100 базисних пунктів може мати значення, якщо вона суттєво відрізняється від ринкових очікувань.
Інвесторам також варто аналізувати вільний грошовий потік, рівень запасів, капітальні витрати та борг. Ці показники допомагають відрізнити стале зростання від зростання, що потребує надмірних витрат або запозичень.
7. Чому хороші результати все одно можуть спричинити падіння акцій
Один із найважливіших уроків для трейдерів полягає в тому, що ціни на акції реагують на очікування, а не лише на те, чи є компанія прибутковою.
Акції компанії можуть подешевшати, навіть якщо вона перевершила прогнози аналітиків, з таких причин:
• Інвестори очікували ще більшого перевищення прогнозів. • Прогнозні орієнтири були слабшими за очікувані. • Оцінка компанії вже була завищеною. • Після зростання перед публікацією звіту інвестори зафіксували прибуток. • Зростання доходу чи маржа свідчили про уповільнення. • На ширшому ринку посилився тиск продажів.
Саме тому трейдерам варто оцінювати звіт повністю, а не зосереджуватися лише на заголовному показнику EPS.
8. Торгова стратегія під час сезону звітності
Сезон звітності створює можливості, але водночас підвищує невизначеність і волатильність. Важливо дотримуватися дисциплінованого підходу.
Перед публікацією звіту: • Перегляньте прогнози аналітиків і результати попередніх кварталів. • Визначте важливі рівні підтримки й опору. • Перевірте оцінку компанії та очікуване зростання. • За наявності надійних даних оцініть очікувані на основі опціонів рухи ціни. • Не вважайте, що позитивні очікування гарантують зростання.
Після публікації звіту: • Порівняйте фактичні показники доходу й EPS із консенсус-прогнозами. • Ознайомтеся з прогнозами керівництва та коментарями під час конференц-дзвінка. • Стежте за обсягом торгів і рухом ціни. • Дочекайтеся підтвердженого прориву вгору або вниз. • Встановіть стоп-лос відповідно до своєї толерантності до ризику та торгової стратегії.
Пам’ятайте, що під час різких цінових розривів або низької ліквідності стоп-лос ордери можуть виконуватися за гіршими цінами. Утримання великої позиції під час публікації звіту може наразити трейдерів на значний ризик через нічні коливання.
9. Мій погляд на ринок
На мою думку, сезон звітності у США — це перевірка того, чи підкріплені ринкові очікування реальними результатами діяльності компаній. Сильні прибутки, стабільний грошовий потік, зростання маржі та поліпшення прогнозних орієнтирів можуть створювати можливості для довгострокових інвесторів і короткострокових трейдерів.
Однак я не купував би акції лише тому, що компанія перевершила прогнози щодо прибутку. Спершу я проаналізував би її оцінку, очікування щодо майбутнього зростання, настрої на ринку та те, чи підтверджує ціна позитивний прогноз.
Якщо результати сильні, а акції переконливо пробивають рівень опору на значному обсязі торгів, продовження руху вгору стає ймовірнішим. Якщо прогнозні орієнтири розчаровують і рівень підтримки пробито вниз, трейдерам варто бути обережними, а не намагатися купувати актив, ціна якого падає.
Найкращий підхід — підготувати сценарії зростання й падіння до публікації звіту та скоригувати план після появи нової інформації.
10. Підсумковий висновок
Сезон звітності у США — це набагато більше, ніж низка фінансових повідомлень. Це важлива подія, яка змінює очікування інвесторів, впливає на результати секторів і спричиняє волатильність на фондовому ринку.
repost-content-media
  • 1
#USTechStocksSellOff #ShareWeekly
Розпродаж акцій технологічних компаній США: що сталося і що буде далі?
Акції технологічних компаній США зазнали значного тиску з боку продавців, оскільки інвестори переоцінювали витрати на ШІ, корпоративні прибутки, оцінки компаній і майбутню прибутковість. Останнє падіння підкреслює важливий урок для ринку: навіть коли компанії звітують про сильні результати, їхні акції можуть падати, якщо очікування надто високі або прогнози на майбутнє розчаровують.
На мою думку, короткострокова обережність виправдана, але один розпродаж не означає автоматично, що довгостр
HighAmbition
#USTechStocksSellOff #ShareWeekly
Розпродаж акцій технологічних компаній США: що сталося і чого чекати далі?
Акції технологічних компаній США зазнали значного тиску з боку продавців, оскільки інвестори переосмислювали витрати на ШІ, корпоративні прибутки, оцінки вартості та майбутню прибутковість. Останнє падіння підкреслює важливий урок для ринку: навіть коли компанії звітують про сильні результати, їхні акції можуть дешевшати, якщо очікування надто високі або прогнози на майбутнє розчаровують.
На мою думку, обережність у короткостроковій перспективі виправдана, але один розпродаж автоматично не означає, що довгострокова історія зростання ШІ завершилася. Перш ніж робити наступний крок, трейдерам варто зосередитися на структурі ринку, якості прибутків і підтвердженні сигналів.
1. Що сталося на ринку технологічних акцій США?
За підсумками торгів 22 жовтня 2026 року, за повідомленнями, ринок закрився на таких рівнях:
• Nasdaq Composite: 26,008.86, зниження на 2.60%.
• Nasdaq-100: 28,958.69, зниження на 2.90%.
• S&P 500: 7,663.43, зниження на 1.21%.
• Dow Jones: 52,867.98, майже без змін.
• Philadelphia Semiconductor Index: зниження приблизно на 6.7%.
• Індекс волатильності VIX: зріс на 14.09% до 19.03.
• Дохідність 10-річних казначейських облігацій США: приблизно 4.957%.
Акції технологічних компаній і виробників напівпровідників зазнали значно сильнішого тиску з боку продавців, ніж ринок загалом. Це свідчить про особливе занепокоєння інвесторів щодо оцінок вартості акцій компаній зростання та очікуваної фінансової віддачі від інвестицій у ШІ.
2. Чому падають акції технологічних компаній США?
Падіння можуть зумовлювати кілька чинників:
• Фіксація прибутку після попереднього зростання.
• Занепокоєння через зависокі оцінки вартості технологічних компаній.
• Значні витрати на інфраструктуру ШІ.
• Розчарування реакцією на звітність або прогнозами на майбутнє.
• Невизначеність щодо інфляції, процентних ставок і економічного зростання.
• Посилення волатильності та скорочення інвесторами ризикових позицій.
На мою думку, ринок стає вибірковішим.
Інвестори й надалі визнають потенціал ШІ, але дедалі частіше хочуть бачити докази того, що витрати перетворяться на стабільні доходи та прибутки.
3. Фіксація прибутку: чи закріплюють інвестори отриманий дохід?
Фіксація прибутку відбувається, коли інвестори продають акції, щоб закріпити дохід або зменшити рівень ризику. Якщо ціни на технологічні акції зростають швидше, ніж базові прибутки компаній, це може призвести до різких корекцій.
Акція, що подорожчала на 30% до публікації звіту, усе одно може подешевшати на 5% після оприлюднення позитивних результатів, якщо інвестори очікували ще більшого сюрпризу. Ці відсотки наведено для прикладу, а не як прогноз.
Трейдерам варто стежити за обсягами продажів, рівнями підтримки, відновленням ціни та тим, чи супроводжується відскок реальними купівлями.
Моя думка: я не став би купувати акцію, що падає, лише тому, що вона здається дешевшою. Спершу я хотів би побачити послаблення тиску з боку продавців і те, як покупці захищають важливий ціновий рівень.
4. Процентні ставки та дохідність казначейських облігацій
Процентні ставки впливають на те, як інвестори оцінюють майбутні прибутки компаній. Вища дохідність може тиснути на дорогі акції компаній зростання, адже очікувані майбутні прибутки стають менш привабливими в моделях оцінювання.
За повідомленнями, під час останньої торгової сесії дохідність 10-річних казначейських облігацій була близькою до 4.957%. Водночас акції технологічних компаній подешевшали, попри зниження дохідності.
Це свідчить, що зниження дохідності не гарантує зростання ринку. Інвестори можуть і надалі продавати активи, якщо переважають корпоративні ризики, невизначеність щодо прибутків або побоювання стосовно економіки.
Моя стратегія — стежити за дохідністю казначейських облігацій разом із динамікою Nasdaq. Зниження дохідності у поєднанні з відновленням технологічного сектору може підтримати оптимістичні настрої, тоді як подальше падіння технологічних акцій сигналізуватиме про стійке уникнення ризику.
5. Слабкі результати та невтішні прогнози
Інвестори аналізують не лише заголовковий показник EPS, а й зростання доходів, операційну маржу, грошові потоки та прогнози керівництва.
За повідомленнями, Meta перевершила очікування аналітиків, але її акції подешевшали приблизно на 7%, оскільки інвестори зосередилися на витратах, пов’язаних із ШІ, та побоюваннях щодо грошових потоків. Акції Tesla подешевшали приблизно на 3.1%, попри позитивний вільний грошовий потік.
Ці реакції показують, чому перевищення очікувань щодо прибутків не гарантує зростання ціни акцій.
На мою думку, прогнози на майбутнє та генерування грошових коштів важливіші за один заголовковий показник. Інвесторам потрібні докази того, що компанії можуть перетворити значні інвестиції на прибуткове зростання.
6. Побоювання щодо витрат на ШІ: чи завершився бум ШІ?
Я не вважаю, що цей розпродаж доводить завершення історії зростання ШІ. Однак інвестори дедалі частіше ставлять під сумнів, наскільки швидко витрати на чипи, дата-центри, електроенергію та обчислювальну інфраструктуру принесуть віддачу.
Якщо попит на ШІ стрімко зростатиме, а компанії генеруватимуть стабільний грошовий потік, акції технологічних компаній можуть відновитися. Якщо витрати зростатимуть швидше за доходи та прибутки, оцінки вартості можуть опинитися під додатковим тиском.
Моя початкова оцінка така: ШІ залишається важливою довгостроковою можливістю, але не кожна пов’язана з ШІ акція заслуговує на однакову оцінку вартості. Я віддавав би перевагу компаніям із міцними балансами, стабільною маржинальністю та вимірюваним попитом з боку клієнтів.
7. Страх на ринку та настрої інвесторів
VIX зріс на 14.09% до 19.03, що вказує на зростання очікуваної волатильності ринку. Тим часом акції виробників напівпровідників зазнали особливо сильного тиску з боку продавців.
Коли невизначеність зростає, інвестори можуть скорочувати кредитне плече, закривати переповнені позиції та відмовлятися від ризикованіших активів. Це може прискорити падіння акцій компаній із високими темпами зростання.
Однак сама по собі вища волатильність не підтверджує ймовірність нового обвалу.
На мою думку, у короткостроковій перспективі настрої щодо технологічного сектору обережні й тяжіють до песимізму. Я дочекався б стабілізації цін, а не оголошував би про досягнення ринкового дна після однієї свічки відновлення.
8. Чи може Nasdaq впасти ще нижче?
Nasdaq Composite закрився на рівні 26,008.86, тоді як Nasdaq-100 — на рівні 28,958.69.
Якщо продажі триватимуть, трейдерам варто стежити, чи проб’ють ці індекси нещодавні зони підтримки. Пробиття на тлі зростання обсягів продажів може посилити ризик подальшого падіння. Повернення вище пробитих рівнів із подальшим успішним тестуванням може свідчити про повернення покупців.
Для наочності: рух Nasdaq Composite на 1% від рівня 26,008.86 становить приблизно 260 пунктів; рух на 2% — 520 пунктів, а на 3% — 780 пунктів.
Це розрахунки для прикладу, а не підтверджені рівні підтримки чи прогнози цін.
Моя думка: перш ніж довіряти відновленню, ринку потрібне технічне підтвердження.
9. Акції виробників напівпровідників: чому вони важливі
Philadelphia Semiconductor Index знизився приблизно на 6.7%. Компанії-виробники напівпровідників відіграють центральну роль в інфраструктурі ШІ, зокрема у виробництві процесорів, пам’яті, мережевого обладнання та обладнання для виробництва чипів.
Сильні замовлення, здорова маржинальність і надійні графіки поставок можуть підтримати відновлення. Слабкі прогнози, затримки поставок або зростання запасів можуть посилити тиск.
Моя стратегія — аналізувати компанії окремо, а не купувати весь сектор після падіння. Важливі всі чинники: зростання доходів, грошовий потік, оцінка вартості, концентрація клієнтів і прогнози прибутків.
10. Торгова стратегія: оптимістичний чи песимістичний сценарій
Оптимістичний сценарій:
• Nasdaq формує вищий мінімум.
• Акції виробників напівпровідників стабілізуються.
• Під час відскоків обсяги купівель зростають.
• Ціна повертається вище рівня опору та утримується під час його повторного тестування.
• Прогнози прибутків поліпшуються.
Якщо ці сигнали з’являться одночасно, угода на відновлення може стати привабливішою.
Песимістичний сценарій:
• Nasdaq пробиває рівень підтримки.
• Акції виробників напівпровідників і далі відстають від ринку.
• Обсяги продажів зростають.
• Відскоки зупиняються на рівнях попередньої підтримки.
• Компанії надають слабші прогнози.
Якщо такі умови зберігатимуться, трейдерам варто уникати агресивних купівель на падінні та зосередитися на захисті капіталу.
Управління ризиками: використовуйте стоп-лоси на рівнях, визначених за графіком, контролюйте розмір позицій і не застосовуйте надмірне кредитне плече. Після звітності ціни можуть відкриватися з розривом, через що стоп-лос може спрацювати за гіршою ціною, ніж очікувалося.
11. Моя оцінка ринку та поради трейдерам
У короткостроковій перспективі я налаштований обережно-песимістично щодо акцій технологічних компаній США, але в довгостроковій — вибірково, а не цілком негативно.
Ринок ставить під сумнів, чи забезпечать масштабні інвестиції в ШІ достатню віддачу. Компанії мають продемонструвати стабільне зростання, а не покладатися лише на ажіотаж навколо ШІ.
Мій план складається з трьох етапів:
Захищати капітал, знижуючи непотрібний ризик і уникаючи емоційних угод.
Стежити за підтримкою Nasdaq, динамікою акцій виробників напівпровідників, обсягами торгів і майбутніми прогнозами прибутків.
Розглядати входження в позиції лише після підтвердженого пробиття вгору чи вниз або успішного повторного тестування, що сформує чіткіше співвідношення ризику та винагороди.
Зрештою довгострокові інвестори можуть знайти можливості в компаніях із міцним фінансовим становищем, тоді як короткострокові трейдери мають зважати на ймовірність подальшої волатильності.
12. Підсумок: чого чекати далі?
Розпродаж 22 жовтня став попередженням для технологічного ринку США. Nasdaq Composite знизився на 2.60%, Nasdaq-100 — на 2.90%, а акції виробників напівпровідників подешевшали приблизно на 6.7%.
Подальша динаміка залежатиме від якості прибутків, віддачі від інвестицій у ШІ, очікувань щодо процентних ставок і того, чи захистять покупці важливі технічні рівні.
Моя остаточна оцінка: обережність у короткостроковій перспективі виправдана, але робити довгостроковий песимістичний висновок зарано. Підтверджене відновлення може створити можливості, тоді як подальше формування нижчих мінімумів сигналізуватиме про додатковий ризик.
Не торгуйте лише на новинах. Аналізуйте цифри, зважайте на структуру ринку та керуйте ризиками, перш ніж відкривати позицію.
repost-content-media
  • 1
#GateQ3ReportReleased #ShareWeekly
Звіт Gate за Q3 2026: майстер-клас із багатокласового зростання, інновацій і беззаперечного лідерства
Gate знову продемонструвала видатні квартальні результати, підтвердивши своє місце серед найдинамічніших, найдалекоглядніших і найбільш орієнтованих на користувачів фінансових платформ світу. Звіт за Q3 2026 — це не просто набір вражаючих цифр, а переконливе свідчення невпинного прагнення Gate до досконалості, її далекоглядної філософії «Everything Money» та здатності безперешкодно поєднувати традиційні фінанси (TradFi) з передовим світом криптовалют і Web3.
HighAmbition
#GateQ3ReportReleased #ShareWeekly
Звіт Gate за Q3 2026: майстер-клас зі зростання в різних класах активів, інновацій та неперевершеного лідерства
Gate знову продемонструвала видатні квартальні результати, підтвердивши свій статус однієї з найдинамічніших, найдалекоглядніших і найбільш орієнтованих на користувачів фінансових платформ у світі. Звіт за Q3 2026 — це не просто добірка вражаючих цифр, а переконливе свідчення невпинного прагнення Gate до досконалості, її далекоглядної філософії «Усі гроші» та здатності безперешкодно поєднувати традиційні фінанси (TradFi) із передовим світом криптовалют і Web3. Від рекордних обсягів торгівлі деривативами до стрімкого зростання управління капіталом і постійного розширення переліку глобальних акцій та ETF — Gate продовжує переосмислювати можливості сучасної фінансової екосистеми.
Лише у вересні обсяг торгівлі деривативами на Gate злетів до вражаючих $396 billion, що становить солідне зростання на 38.2% місяць до місяця та впевнено закріплює платформу серед трійки найбільших централізованих бірж світу. Це досягнення не випадкове. Воно є результатом багаторічних інвестицій у глибину ліквідності, продуктивність системи зіставлення ордерів, інструменти інституційного рівня та асортимент продуктів, яким довіряють як професійні трейдери, так і роздрібні користувачі за швидкість, надійність і конкурентні ціни. Обсяг спотової торгівлі водночас зріс до $48.8 billion, збільшившись на 21.9% MoM, що свідчить про збалансоване й широке зростання Gate, а не про концентрацію в одному сегменті.
Gate вирізняється насамперед надзвичайним розширенням за межі суто криптовалютної торгівлі. До кінця Q3 Gate підтримувала понад 12,800 акцій і ETF з усього світу, охоплюючи США, Гонконг, Південну Корею та Японію. Користувачі можуть торгувати понад 10,000 акцій США, 1,500 акціями Гонконгу, 1,000 акціями Південної Кореї та 300 акціями Японії — із цілодобовим доступом 24/7, можливістю купувати частки акцій від 0.01 і зручними розрахунками в USDT. Токенізовані акції під брендом gStocks додали цьому імпульсу: у серпні обсяг торгівлі перевищив $2.5 billion. Значну активність забезпечили популярні токенізовані пари NVIDIA, Tesla, Microsoft, AMD, Meta та SpaceX, а сукупний обсяг торгівлі gStocks перевищив $2 billion, тоді як активи під управлінням сягнули понад $200 million. За загальною конкурентоспроможністю у спотовій торгівлі акціями Gate входить до двійки світових лідерів — це видатне досягнення підкреслює успіх платформи у створенні справжнього універсального глобального майданчика для торгівлі акціями.
Управління капіталом стало ще однією опорою успіху Gate. Обсяг активів під управлінням у Simple Earn перевищив $1.85 billion, що відповідає зростанню більш ніж на 24% квартал до кварталу.
Обсяг активів у USDT у Simple Earn збільшився майже на 11%, а асортимент продуктів розширився завдяки гнучким варіантам підписки ще на 85 активів (із особливим акцентом на gStocks), а також 25 новим продуктам Earn із фіксованим строком, що охоплюють стейблкоїни, зокрема USDT, USDE і USDPT. VIP-користувачам стали доступні ще більш індивідуалізовані рішення: обсяг підписок на VIP Fixed Term Earn перевищив 290 million USDT, а акційна річна дохідність за USDT сягала 11%.
Ці показники демонструють здатність Gate перетворювати невикористаний капітал на продуктивні активи, водночас зберігаючи гнучкість, якої потребують активні трейдери.
На додачу до Simple Earn, Gate Staking досяг нового максимуму: активи під управлінням перевищили $1.27 billion, збільшившись більш ніж на 57% порівняно з кінцем Q2. Додавання USD1 і SEI розширило можливості отримання дохідності ончейн, а обсяг підписок на GUSD Flexible U.S. Treasury сягнув квартального максимуму в $257 million, тоді як обсяг стейкінгу SOL зріс до 662,500 SOL. Удосконалення ліквідності, що дають змогу здійснювати обмін у співвідношенні 1:1 без комісій, додатково підвищили ефективність використання капіталу та довели, що Gate розуміє подвійні потреби користувачів: отримання дохідності й зручне користування сервісом.
Інновації охопили й інші продукти платформи. Квартальний обсяг торгівлі ETF наблизився до 60 billion USDT, кількість активних користувачів щомісяця стабільно перевищувала 250,000, а кількість доступних торгових пар зросла до 424. Обсяг торгівлі опціонами зріс на 23.8% QoQ, а кількість нових користувачів опціонів — на вражаючі 52.1%. Інституційний продукт Gate, CrossEx, продемонстрував блискучі результати: квартальний обсяг торгівлі зріс на 63%, обсяг активів користувачів, що залишилися на платформі, — на 902%, а кількість трейдерів — приблизно на 315%. На безстрокові контракти на RWA припала частка ринку 9.1%, що забезпечило третє місце у світі та вивело Gate в авангард хвилі токенізації активів реального світу.
Безпека й прозорість залишаються непорушними основами роботи Gate. У серпні загальний обсяг резервних активів сягнув $8.215 billion, а сукупний коефіцієнт резервування становив 127% — значно вище за пороговий рівень безпеки у 100% і є чітким свідченням виняткової фінансової стійкості платформи. Сукупний обсяг спалювання токенів GT досяг приблизно 192 million токенів, що відповідає скороченню початкової пропозиції на 63.98% і зміцнює довгострокову узгодженість інтересів спільноти.
Розвиток екосистеми Gate ще раз підкреслює її амбіції. Pre-IPOs та IPO Access відкрили нові можливості доступу до перспективних інвестицій у приватному й публічному секторах, зокрема Moonshot AI (KIMI) і Jersey Mike’s. Launchpool представив 17 якісних проєктів і вперше включив акції до структури винагород. CandyDrop розподілив приблизно $2 million винагород у межах 13 кампаній з аірдропами, залучивши понад 80,000 учасників в одній події з RLUSD і забезпечивши понад $20.9 billion пов’язаного з нею обсягу торгівлі ф’ючерсами. Нещодавно запущений продукт Idle Earn автоматично генерує дохідність на невикористані залишки стейблкоїнів на спотових і ф’ючерсних рахунках (підтримуються USDT, USDC і USD1), залишаючи кошти повністю доступними для торгівлі. Загальний обсяг активів у продукті вже перевищив $300 million.
Паралельно з торговими продуктами та рішеннями для управління капіталом Gate продовжує розбудовувати критично важливу інфраструктуру. Gate Layer розвиває ончейн-можливості, Gate Card пропонує зручні платіжні рішення, а Gate.AI надає аналітичні дані та інвестиційні рекомендації на основі штучного інтелекту. Ці ініціативи перетворюють Gate із суто біржі на комплексну мультиактивну фінансову платформу, яка супроводжує користувачів на кожному етапі їхнього фінансового шляху.
Визнання галузі стало закономірним результатом. Дані CoinDesk підтвердили третє місце Gate за обсягом торгівлі деривативами у вересні, а CryptoQuant повідомила, що в серпні 30-денний обсяг спотової торгівлі Gate зріс на 667% — це найстрімкіше зростання в галузі. Інтерв’ю засновника та генерального директора Gate доктора Хана для Bloomberg і The Economist додатково зміцнили глобальний профіль платформи, продемонструвавши її чітку стратегію розширення на ринку різних класів активів, високі стандарти комплаєнсу та довгострокову глобалізацію.
У кожному вимірі — масштабі торгівлі, широті асортименту продуктів, інноваціях в управлінні капіталом, безпеці та впливі бренду — Gate продемонструвала виняткову ефективність і далекоглядність. Результати Q3 2026 доводять, що Gate не просто встигає за змінами фінансового ландшафту, а активно формує його. Завдяки єдиному шлюзу до криптовалют, глобальних акцій, ETF, CFD, Pre-IPOs, ончейн-дохідності, автоматизованих продуктів для управління капіталом і інфраструктури нового покоління Gate створила одну з найповніших фінансових екосистем, яка надає користувачам широкі можливості, що доступні сьогодні.
У цьому й полягає сила платформи, яка ставить зміст вище за галас, постійне вдосконалення продуктів — вище за короткострокові показники, а справжню цінність для користувачів — вище за порожні обіцянки. Результати Gate за Q3 2026 — це чітка заява: майбутнє фінансів є мультиактивним, безмежним, прозорим і створеним для кожного, а Gate впевнено веде за собою завдяки неперевершеному імпульсу, доброчесності й амбіціям.
Від найглибших пулів ліквідності на ринку деривативів до найширшого вибору глобальних акцій, від гнучких продуктів для управління капіталом, які працюють, поки ви спите, до інструментів інституційного рівня, на які покладаються професійні трейдери, — Gate продовжує підвищувати планку того, чого може досягти фінансова платформа світового рівня. Показники вражають. Бачення чітке. Виконання бездоганне. Gate не просто зростає — вона визначає нову еру інтегрованих цифрових фінансів.
repost-content-media
  • 1
#KOSPIFallsNearly4% #ShareWeekly
Розуміння нещодавнього різкого падіння індексу KOSPI Південної Кореї
Детальний розбір
Нещодавно індекс фондового ринку Південної Кореї KOSPI зазнав значного падіння — майже на 4 відсотки за одну торговельну сесію, що відображає ширший тиск на ринки акцій країни. Це означає, що загальні ціни багатьох акцій, котируваних на південнокорейській біржі, помітно знизилися за короткий проміжок часу. Щоб навести конкретніші дані за останній час, одного з нещодавніх торговельних днів KOSPI закрився на рівні приблизно 5,533.77 пункту, втративши 201.89 пункту, або 3.52 від
HighAmbition
#KOSPIFallsNearly4% #ShareWeekly
Розуміння нещодавнього різкого падіння індексу KOSPI Південної Кореї
Детальний аналіз
Нещодавно індекс фондового ринку Південної Кореї KOSPI зазнав значного падіння — майже на 4 відсотки за одну торгову сесію, що відображає ширший тиск на фондові ринки країни. Це означає, що загальні ціни на багато акцій, котируваних на південнокорейській біржі, помітно знизилися за короткий період. Щоб краще зрозуміти ситуацію на основі фактичних нещодавніх показників, одного з нещодавніх торгових днів KOSPI закрився на позначці приблизно 5,533.77 пункту, втративши 201.89 пункту, або 3.52 відсотка, порівняно з попереднім закриттям. На іншій близькій за часом сесії індекс знизився приблизно на 3.73 відсотка й закрився біля позначки 5,552.74.
Такі рухи відповідають опису падіння майже на 4 відсотки та сприяли значнішим втратам за кілька днів і за тиждень, які в окремі періоди перевищували 14 відсотків, а протягом певної частини місяця сягали навіть 17 відсотків.
KOSPI є головним орієнтиром для акцій основного ринку Південної Кореї. Коли індекс падає майже на 4 відсотки, це свідчить про те, що тиск продавців переважив інтерес покупців у широкому колі компаній. Для прикладу: якщо одного дня індекс був на рівні близько 5,735 пунктів, а потім знизився приблизно на 3.5 відсотка, він міг опуститися до діапазону 5,530–5,550 пунктів, що узгоджується з фактичними значеннями закриття. Раніше цього року індекс досягав значно вищих рівнів, часом перевищуючи 9,000 пунктів, тож нещодавні відступи становлять суттєве процентне зниження від цих піків — сукупно приблизно на 30–40 відсотків за кілька місяців, залежно від того, який саме максимум брати за основу.
Таке падіння зазвичай відбувається, коли значна кількість інвесторів вирішує продати акції. На останніх сесіях акцій, що дешевшали, було набагато більше, ніж тих, що дорожчали: на основному ринку кількість лідерів падіння часто більш ніж учетверо перевищувала кількість акцій, що зростали. Акції компаній із великою капіталізацією, як правило, падали сильніше, ніж папери компаній із середньою чи малою капіталізацією: в окремі дні падіння в сегменті великої капіталізації сягало приблизно 3.7 відсотка, тоді як ширше зниження для акцій менших компаній становило 1–2 відсотки.
Значна частина тиску продавців припала на технологічні компанії та виробників напівпровідників, які мають велику вагу в KOSPI. Samsung Electronics, одна з найбільших складових індексу, останніми днями падіння закривалася зі зниженням приблизно на 4.03 відсотка, опустившись із рівнів близько 223,500 вон до 214,500 вон. Акції SK Hynix падали ще стрімкіше — приблизно на 5.49 відсотка за ті самі сесії, опустившись до рівня близько 1,223,000 вон після попереднього відновлення. Лише ці дві компанії можуть забезпечувати значну частину щоденного руху індексу завдяки своїй великій ринковій капіталізації. Акції компаній, пов’язаних із виробництвом акумуляторів, зокрема LG Energy Solution, також падали більш ніж на 5 відсотків на паралельних сесіях. Коли одночасно продають ці важковагові технологічні компанії та виробники чипів, ширший індекс за один день знижується на кілька відсоткових пунктів.
Глобальна економічна невизначеність і тиск процентних ставок посилили несприятливі чинники. Зростання дохідності на основних ринках, занепокоєння щодо сталості масштабних витрат на інфраструктуру штучного інтелекту та неоднозначні сигнали з-за кордону щодо фінансових результатів технологічних компаній спонукали інвесторів зменшувати ризикові позиції. У Південній Кореї це призвело до чистого продажу з боку іноземних та інституційних учасників ринку на кількох сесіях, хоча роздрібні інвестори часом виступали чистими покупцями. Політику Банку Кореї — збереження ставок без змін і водночас обережний підхід, залежний від даних, — деякі учасники ринку також витлумачили як сигнал, що можливість подальшого посилення політики залишається відкритою; це може тиснути на оцінки акцій.
У результаті багато інвесторів віддають перевагу переведенню капіталу в безпечніші активи, а не збереженню чи збільшенню позицій в акціях. Така поведінка в умовах уникнення ризику посилює тиск продавців і може створити зворотний зв’язок: падіння цін провокує додатковий розпродаж, особливо за позиціями з кредитним плечем. Протягом кількох тижнів сукупні втрати KOSPI в окремих десятиденних періодах перевищували 20 відсотків. За темпами такі показники порівнювали з попередніми періодами підвищеної волатильності, хоча це не обов’язково означає подібну фундаментальну серйозність ситуації.
Вплив одноденного падіння майже на 4 відсотки помітний у кількох аспектах. Довіра інвесторів може слабшати, що призводить до зниження торговельної активності або обережнішого позиціювання на наступних сесіях. Південнокорейські компанії, зокрема технологічні компанії та виробники напівпровідників, на які припадає значна частка індексу й експортних доходів країни, зазнають тиску на оцінки. Зниження цін на акції найбільших виробників чипів на 4–5.5 відсотка скорочує сукупну ринкову капіталізацію біржі на десятки або сотні трильйонів вон протягом триваліших періодів. Водночас не всі акції реагують однаково: якщо великі технологічні компанії можуть падати сильніше, то акції компаній із середньою чи малою капіталізацією можуть втрачати менше у відсотковому вираженні або навіть демонструвати окреме зростання, якщо новини в певному секторі сприятливіші.
Важливо зазначити, що одноразове падіння майже на 4 відсотки, хоч і є значним, саме по собі не визначає подальшу траєкторію ринку. У проміжні дні KOSPI демонстрував різкі відскоки: після стрімкого падіння індекс зростав більш ніж на 3 відсотки завдяки тимчасовому поліпшенню настроїв щодо закордонних технологічних компаній або внутрішньому попиту. Волатильність залишається високою, а внутрішньоденні коливання між максимумом і мінімумом іноді перевищують 4 відсотки в межах однієї сесії. Обговорювані учасниками ринку рівні підтримки зосереджені в середній і нижній частині діапазону 5,000 пунктів, а опір спостерігався поблизу нещодавніх максимумів відновлення.
Підсумовуючи, нещодавнє падіння KOSPI майже на 4 відсотки відображає поєднання широкого розпродажу, зосередженого тиску на технологічні компанії та виробників напівпровідників, глобальної невизначеності щодо зростання й процентних ставок, а також прагнення багатьох інвесторів перейти до активів із нижчим рівнем ризику. Рух індексу з рівнів близько 5,700–5,800 до 5,530–5,550 пунктів разом зі зниженням на 4–5.5 відсотка для окремих важковагових компаній показує масштаб корекції. Хоча таке падіння може послабити короткострокову довіру й створити тиск на ключові експортно орієнтовані сектори, воно є частиною ширшої моделі волатильності, а не однозначним сигналом подальшого руху лише в одному напрямку. Учасники ринку й надалі стежать за тенденціями в закордонному технологічному секторі, сигналами внутрішньої політики та даними про рух капіталу, щоб визначити можливий напрямок ринку.
repost-content-media
#每周来晒 #美股财报季
У центрі уваги сезон звітності в США: «Чудова сімка» під мікроскопом — витрати на ШІ, перевищення прогнозів і перевірка реальністю
У жовтні 2026 року сезон звітності в США у розпалі, а «Чудова сімка» (та її найближчі конкуренти) подає ключові сигнали щодо зростання, прибутковості інвестицій у ШІ та апетиту ринку. Після неоднозначного початку звітності за Q3 — попередні результати компаній з S&P 500 свідчили про сильне загальне зростання EPS, але лише помірне перевищення прогнозів щодо доходів — увага зосередилася на Meta і Tesla (обидві відзвітували 21 жовтня після закриття ринк
HighAmbition
#每周来晒 #美股财报季
У центрі уваги — сезон звітності у США: сім найбільших технологічних компаній під мікроскопом — витрати на ШІ, перевершення прогнозів і перевірка реальністю
У жовтні 2026 року сезон звітності у США в самому розпалі, а «Чудова сімка» (та близькі до неї компанії) подає ключові сигнали щодо зростання, віддачі від інвестицій у ШІ та апетиту ринку до ризику. Після неоднозначного початку звітності за Q3 — попередні результати компаній з індексу S&P 500 свідчили про сильне загальне зростання EPS, але скромніше перевищення прогнозів щодо виручки — увага зосередилася на Meta, Tesla (обидві відзвітували 21 жовтня після закриття торгів) і майбутніх звітах Microsoft, Alphabet (приблизно 28 жовтня), Amazon (29 жовтня), Apple (на початку листопада) та NVIDIA (у середині листопада). Очікується, що «Чудова сімка» й надалі забезпечуватиме солідне зростання сукупного прибутку групи — близько +21% за зростання виручки на +23% за квартал, хоча без найбільших гравців у сфері ШІ картина стає помірнішою. Ліквідність у цих акціях залишається високою: щоденні обсяги торгів регулярно сягають десятків мільйонів акцій, тож кожен нюанс прогнозів здатен спричинити коливання ринкової капіталізації на мільярди доларів.
Короткий порівняльний огляд компаній
Ці сім компаній домінують за ринковою капіталізацією та впливом на ринкові настрої:
NVIDIA (NVDA): ~$212 (на останній сесії зниження приблизно на 4,4%), ринкова капіталізація все ще перевищує $5.1 трильйона. У дні високих обсягів торгується понад 100–120 мільйонів акцій. Чистий бенефіціар інфраструктури ШІ
Apple (AAPL): ~$348 (на останніх сесіях зростання на +1% і більше), ринкова капіталізація ~$5.0–5.1 трильйона. Більш захисна компанія, поки що меншою мірою залучена до ШІ.
Microsoft (MSFT): ~$521 (останнім часом під тиском, близько -2%), ринкова капіталізація ~$3.9 трильйона. Ключові напрями — Azure і Copilot.
Alphabet (GOOGL): ~$324 (останнім часом близько -3%), ринкова капіталізація ~$3.9–4.0 трильйона.
Пошук + хмарні сервіси + Gemini.
Amazon (AMZN): ~$250 (останнім часом близько -4,5%), ринкова капіталізація ~$2.7 трильйона. AWS + роздрібна торгівля.
Meta (META): ~$649 (різке падіння на 7%+ протягом дня/після звіту, що стерло значну частину вартості — за деякими даними, близько $145 мільярдів за одну сесію), ринкова капіталізація ~$1.64–1.7 трильйона. Рекламна машина + масштабний розвиток ШІ (агент Muse).
Tesla (TSLA): ~$375 (після звіту під тиском, зниження приблизно на 2–3%), ринкова капіталізація ~$1.48 трильйона. Обсяги продажу електромобілів стабілізуються, а енергетика й автономне водіння створюють додаткові можливості.
Ліквідність усіх цих акцій винятково висока — вузькі спреди, участь інституційних інвесторів і ринки опціонів закладають значні очікувані коливання навколо звітів. Сплески обсягів торгів у дні звітності перетворюють ці акції на інструменти з високою бетою для всього технологічного сектору.
Мій фаворит серед зростаючих акцій: Microsoft
Зараз Microsoft — мій найпереконливіший вибір серед цієї групи. Чому? Компанія поєднує доведену здатність монетизувати ШІ (зростання Azure у нещодавні періоди й далі тримається на рівні понад 40%, а Copilot набирає популярності) з кращим покриттям масштабних капітальних витрат виручкою порівняно з компаніями, що лише витрачають. Meta та інші активно розбудовують інфраструктуру, тоді як виручка Microsoft від хмарних сервісів історично зростала пропорційніше до витрат, а її програмна екосистема відкриває кілька шляхів монетизації (корпоративні ліцензії, інструменти для підвищення продуктивності, інфраструктура). Оцінка акцій знизилася разом із сектором, пропонуючи збалансованіше співвідношення ризику й дохідності, ніж чисті апаратні компанії (NVIDIA залишається чудовою, але сильніше залежить від циклічності бюджетів гіпермасштабних компаній) або моделі, що залежать від реклами та стикаються з тиском на маржу. Мій початковий висновок: на ринку, де дедалі частіше сумніваються у строках окупності ШІ, перевагу для багаторічного складного зростання має компанія, яка вже перетворює витрати на регулярну виручку від високорентабельного програмного забезпечення та хмарних сервісів. Це не акція з найвищою бетою, але найстійкіша.
Аналіз звітності: виручка, EPS, маржа, очікування
Meta (вже відзвітувала): виручка $64.6 мільярда, +26% р/р, вище за консенсус на рівні ~$63.3–63.4 мільярда. Скоригований розбавлений EPS ~$7.40 (без урахування судових витрат ~$9.9 мільярда) проти очікувань близько $6.5–6.7. Операційна маржа скоротилася (за звітністю близько 20%, близько 35% без урахування цих витрат). Сегмент Family of Apps продемонстрував сильні результати, кількість показів реклами та ціни зросли, а ШІ-агент Muse швидко набрав 10 мільйонів користувачів. Прогноз капітальних витрат на 2026 рік звузили, підвищивши нижню межу до $135–145 мільярдів. Вільний грошовий потік за квартал став від’ємним. Сильна виручка, але судові витрати й високі видатки затьмарили результати.
Tesla (вже відзвітувала): виручка близько $28 мільярдів (відповідає або трохи перевищує оцінки ~$27.9–28.1 мільярда), EPS ~$0.48 проти консенсусу близько $0.40–0.45 (перевищення прогнозу).
За деякими коментарями, валова маржа в окремих сегментах зросла більше, ніж очікувалося. Прогноз капітальних витрат знижено (приблизно до $20 мільярдів порівняно з вищим попереднім прогнозом). Дані про поставки вже давали певне уявлення про результати; під пильною увагою опинилися прибутковість і майбутні цілі щодо електромобілів та енергетики. У звітах зазначалося, що це другий квартал поспіль, у якому виручка за останні 12 місяців перевищила $100 мільярдів.
Очікування щодо решти компаній (діапазони консенсус-прогнозів перед звітами за доступними даними):
Microsoft: ключова увага й надалі зосереджена на зростанні Azure (у нещодавні періоди понад 40%); очікується солідне двозначне зростання загальної виручки та EPS.
Alphabet: ключові чинники — портфель замовлень Cloud і комерціалізація Gemini; очікується солідне зростання виручки.
Amazon: AWS і загальна виручка (попередні приклади консенсус-прогнозів для кварталів — близько $200B+); увага до прибутковості.
Apple: стійкість сервісного бізнесу та апаратного напрямку, помірніші витрати на ШІ.
NVIDIA: рушійною силою залишається бізнес центрів обробки даних; попередні приклади прогнозів вказували на дуже сильне послідовне зростання (наприклад, квартальна виручка на рівні $100B+ у деяких прогнозах).
Маржа прибутку групи залишається вищою за історичні показники технологічного сектору, але витрати на амортизацію, енергію та інфраструктуру, пов’язані з ШІ, є чинниками, що визначатимуть подальшу динаміку. Очікується, що «Чудова сімка» як група забезпечить непропорційно велику частку зростання прибутків компаній з індексу S&P.
Зростання ШІ: чи перетворюються інвестиції на виручку та прибуток?
Чотири найбільші гіпермасштабні компанії (Amazon, Microsoft, Alphabet, Meta) прогнозують сукупні капітальні витрати у 2026 році на рівні близько $735 мільярдів — приблизно на 79% більше, ніж близько $410 мільярдів попереднього року. Це найбільше розбудовування інфраструктури в історії корпорацій. Безпосередніми бенефіціарами є NVIDIA та ширший ланцюг постачання напівпровідників (Broadcom, виробники пам’яті, компанії з виробництва обладнання): виручка NVIDIA від центрів обробки даних у нещодавні періоди зростала тризначними темпами, а валова маржа була високою (близько 75%).
Перетворення інвестицій на виручку — реальний процес, але він відбувається із затримкою: Microsoft повідомляла про річні темпи виручки від ШІ на рівні десятків мільярдів; рекламні інструменти Meta та Muse демонструють перші ознаки популярності продукту; сукупні портфелі замовлень хмарних сервісів групи, за деякими підрахунками, перевищують $1 трильйон за сукупними зобов’язаннями щодо майбутнього надання послуг. Прибутки зростатимуть у міру підвищення завантаженості потужностей і впровадження спеціалізованих чипів та інших ефективніших рішень, але тиск на вільний грошовий потік у найближчій перспективі й збільшення амортизаційних витрат — це невід’ємні особливості процесу, а не його недоліки.
Імовірність стабільного зростання виручки та прибутку висока, якщо попит збережеться: корпоративне впровадження ШІ, агентні системи та навантаження, пов’язані з інференсом, перебувають на ранньому етапі. Ризик полягає в тому, що окупність настане пізніше, ніж готовий чекати ринок, що призведе до помірнішого рівня витрат і найбільше вдарить по постачальниках.
Реакція цін акцій: чому навіть хороші результати можуть призвести до падіння
Класичний сценарій «купуй на чутках, продавай на новинах» у поєднанні зі зниженням мультиплікаторів.
Meta перевершила очікування щодо виручки та показала сильний скоригований EPS, але її акції різко впали (на 7%+ за сесію, зі значною втратою ринкової капіталізації), оскільки інвестори зосередилися на високих витратах у 2026 році, можливих сигналах про потребу в залученні акціонерного капіталу/розмиванні часток і коментарях щодо економіки окремих напрямів, а не на сильних показниках виручки. Tesla перевершила прогнози, але зіткнулася із запитаннями щодо маржі та довгострокових цілей з обсягів продажу, через що її акції знизилися. За високих оцінок будь-який натяк на повільнішу окупність інвестицій, подальше збільшення операційних витрат або прогнози, які не вражають ринок, провокує продажі. Висока ліквідність посилює рухи: можуть змінювати власників сотні мільйонів акцій, закінчуються строки дії опціонів, а фонди, що торгують за трендом, перерозподіляють позиції. Додатковий тиск створюють втома від ШІ після попередніх ралі та занепокоєння через зростання ставок і коливання цін на нафту. Хороші показники необхідні, але вже недостатні, коли наратив змінюється на «покажіть віддачу».
Позитивний і негативний сценарії та ключові ризики
Позитивний сценарій: попит на ШІ залишається нееластичним. Капітальні витрати забезпечують стійке зростання виручки від хмарних сервісів, програмного забезпечення та реклами на 20%+. NVIDIA і гіпермасштабні компанії раз за разом перевершують прогнози, мультиплікатори стабілізуються або зростають завдяки потенціалу прибутку, а група продовжує бути лідером зростання індексу S&P. Потенціал Tesla у сферах автономного водіння та енергетики сприяє переоцінці акцій. Ринок розглядає витрати як інвестиції в зростання, а не як звичайні видатки.
Негативний сценарій: посилюється втома від масштабних витрат. Прогнози помірнішого рівня витрат у 2027 році, слабші показники окупності або макроекономічне сповільнення вдарять по рекламних бюджетах і корпоративних ІТ-витратах. Мультиплікатори знизяться ще більше (таке вже спостерігалося в реакціях після звітів), тиск на вільний грошовий потік триватиме довше, а постачальники зіткнуться з перенесенням замовлень. Tesla загрожують конкуренція на ринку електромобілів і ризики реалізації нових продуктів.
Важливі ризики: регуляторні (конфіденційність, антимонопольне законодавство, безпека ШІ), обмеження енергопостачання/потужностей для центрів обробки даних, геополітичні проблеми в ланцюгах постачання, висока оцінка (за абсолютними показниками) та прості ризики реалізації — масштабне будівництво є складним завданням. Ліквідність працює в обидва боки: легко увійти в позицію, але втрата вартості може бути стрімкою, якщо торгівля надто переповнена.
Мій погляд на ринок і практичні поради інвесторам
Після років ейфорії навколо ШІ ринок проходить здоровий етап осмислення ситуації.
Фундаментальні показники лідерів залишаються сильними — зростання виручки, маржа та конкурентні переваги нікуди не зникли, — але простір для подальшого розширення мультиплікаторів значною мірою вичерпаний. Віддаю перевагу якісним компаніям зі складним зростанням і чіткішими шляхами монетизації (Microsoft тут очолює мій список), а не акціям, що зростають лише завдяки імпульсу. NVIDIA залишається ключовою інвестицією для прямого доступу до сегмента ШІ, але варто добирати позицію з урахуванням волатильності.
Диверсифікуйте інвестиції в межах групи, а не зосереджуйтеся на одній компанії; використовуйте подальше падіння якісних акцій після звітів як можливість для накопичення позицій, якщо ваш горизонт інвестування становить кілька років.
Практичні кроки: зосереджуйтеся на динаміці вільного грошового потоку та якості прогнозів, а не на перевищенні очікувань щодо EPS у заголовках. У майбутніх звітах Microsoft/Alphabet/Amazon уважно стежте за співвідношенням капітальних витрат до виручки та за тим, як портфель замовлень перетворюється на виручку. Дотримуйтеся дисципліни щодо розміру позицій — ці акції можуть змінитися на 5–10% після одного звіту.
Інвестуйте поступово, а не женіться за зростанням цін. У довгостроковій перспективі терплячі інвестори отримають винагороду від компаній, які перетворять витрати на ШІ на реальні продукти та регулярну виручку. У короткостроковій перспективі шуму буде багато, але структурні можливості в інфраструктурі та застосунках ШІ залишаються незмінними.
repost-content-media
У центрі уваги сезону звітності у США: сімка Mag 7 під мікроскопом — витрати на ШІ, перевищення прогнозів, оцінка та перевірка реальністю!
Сезон звітності у США — це не просто змагання за те, яка компанія перевершить прогнози щодо прибутку на акцію. Це перевірка того, чи можуть величезні інвестиції у штучний інтелект забезпечити стабільні доходи, вищу маржу та реальний вільний грошовий потік.
Ринкова картина неоднозначна: перші звіти компаній з індексу S&P 500 свідчать про значне зростання прибутку рік до року, тоді як перевищення прогнозів щодо доходів були менш вражаючими. Ця різниця має зна
Завантажити більше