Не дозволяйте цифрам вводити вас в оману: ці показники не свідчать про обвал ринку, а вказують на зовсім інший структурний механізм.
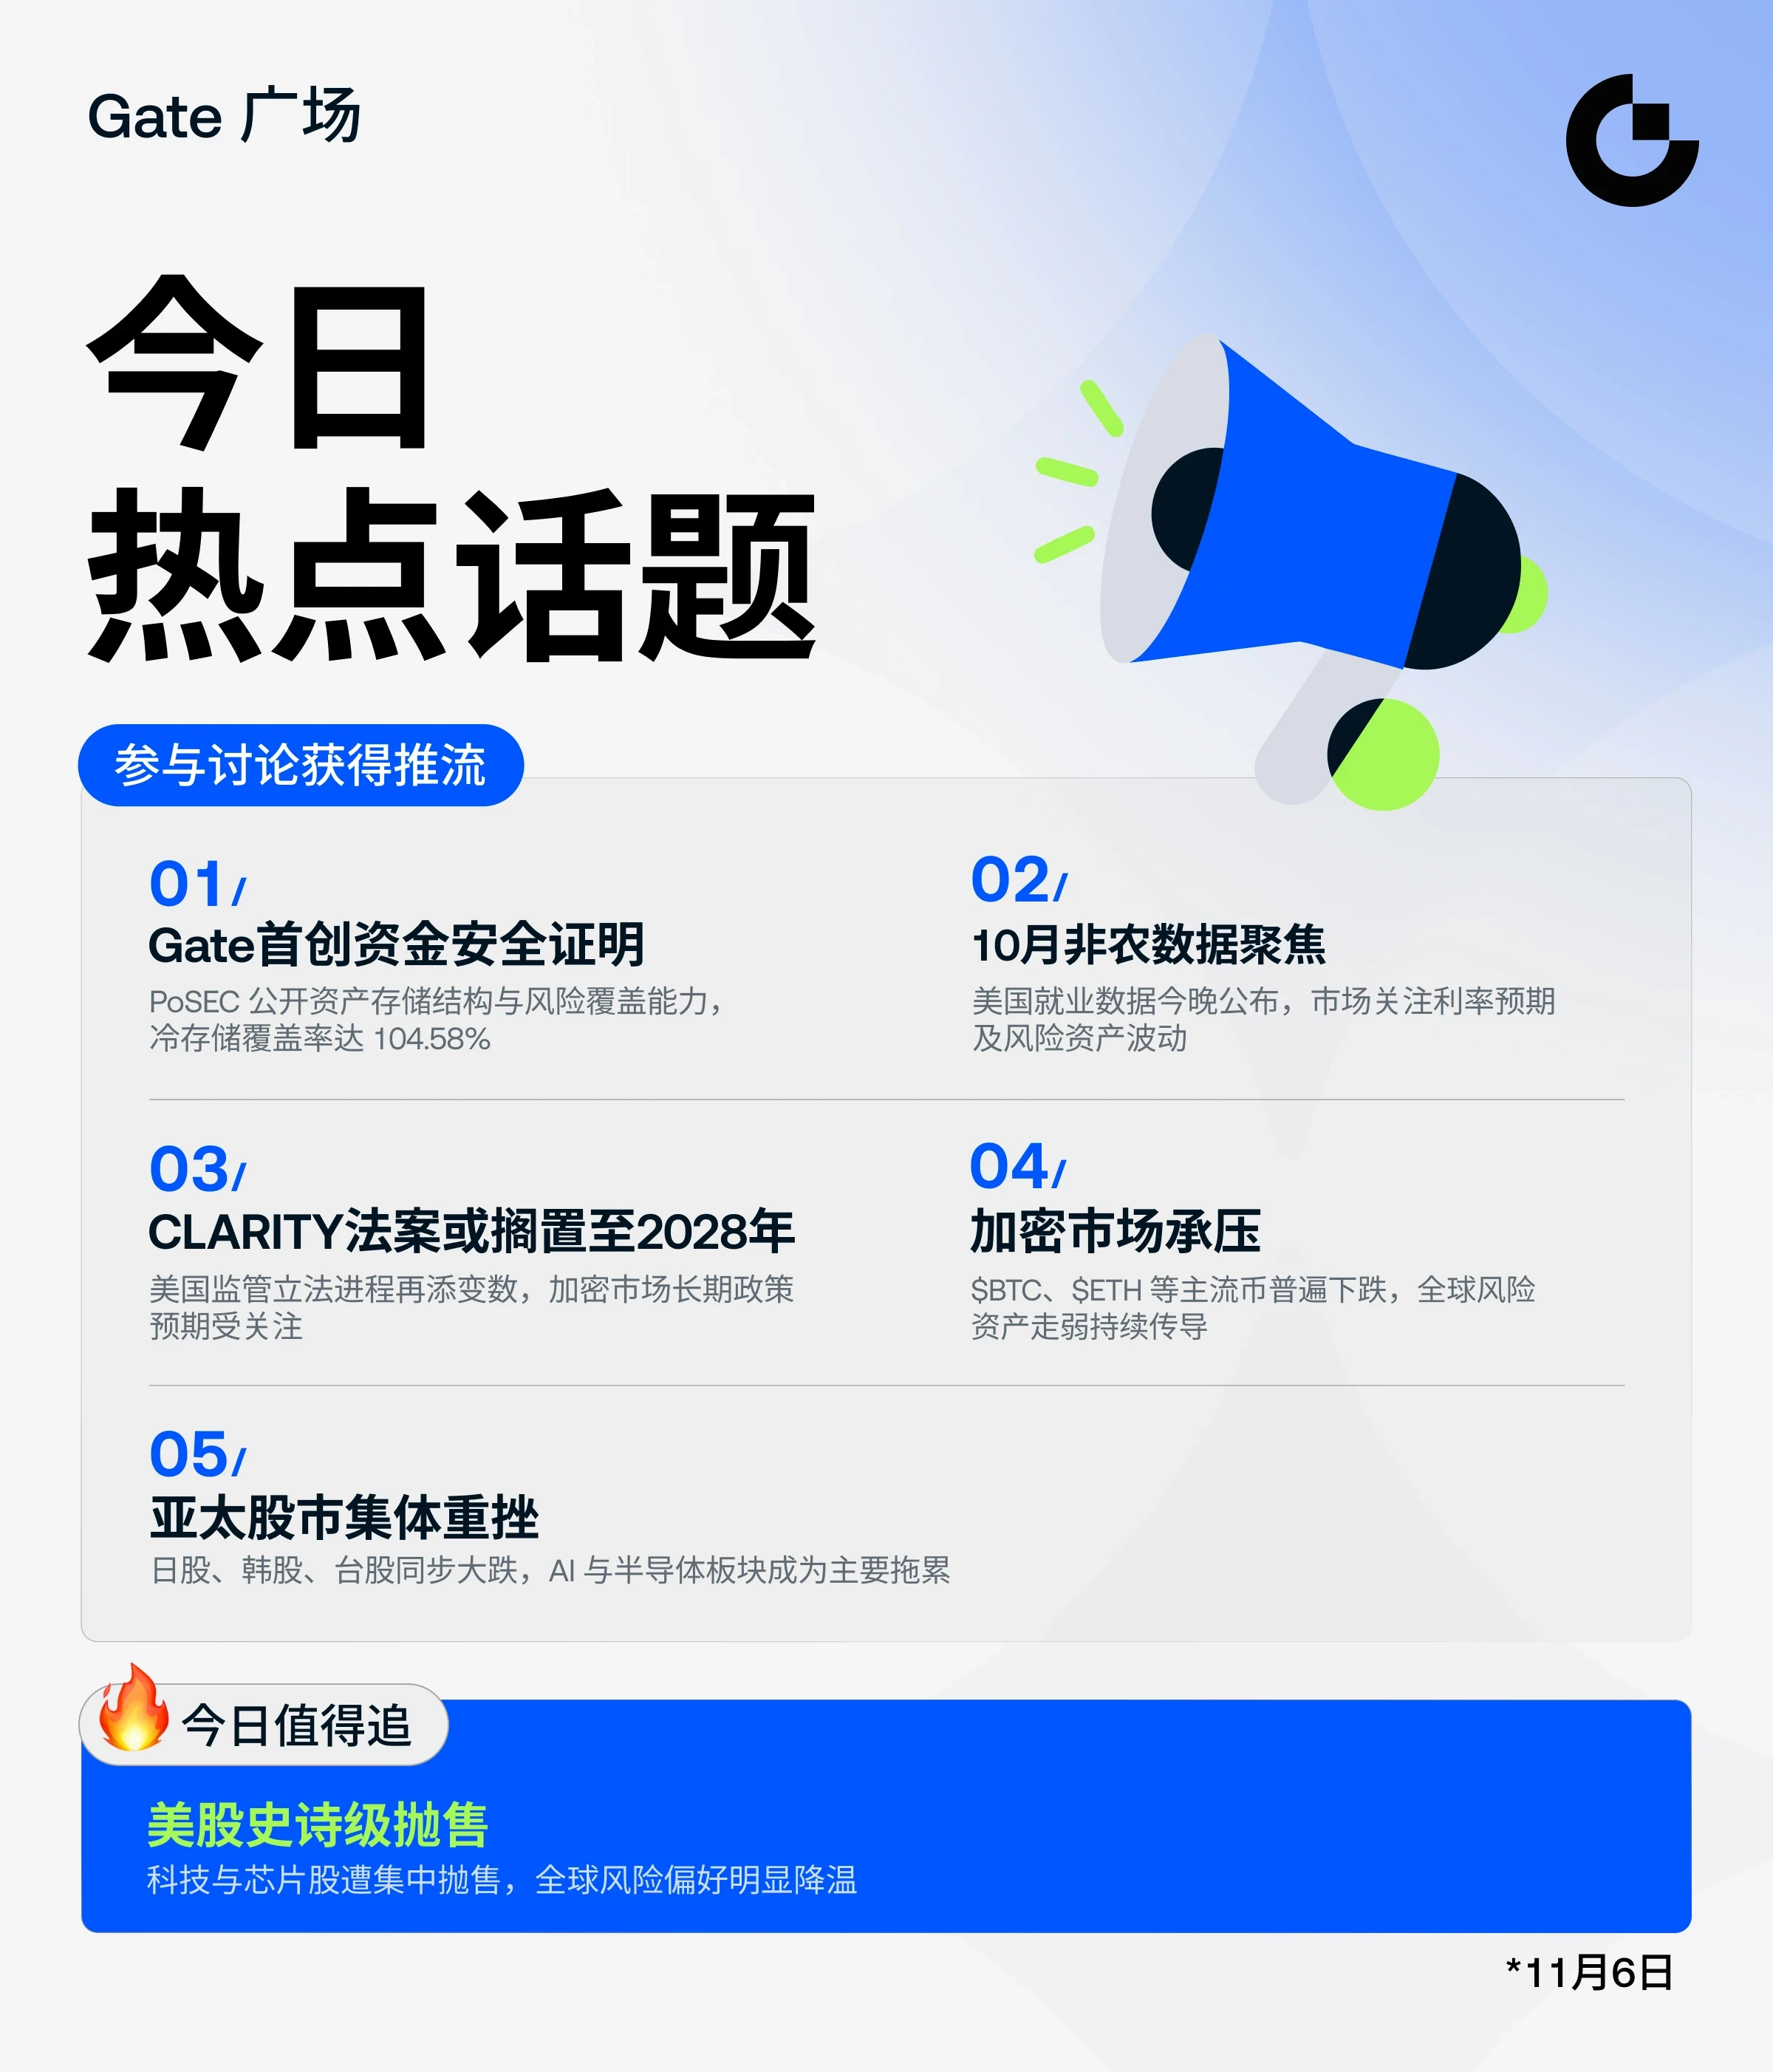
Справжня історія криється в історичній хвилі розпродажів, що прокотилася секторами штучного інтелекту та напівпровідників після проміжних виборів у США, а потім поширилася через Тихий океан аж до Сеула. Події четверга, 5 листопада 2026 року, стали чимось більшим за звичайну корекцію: це був переломний момент — стрес-тест для торгівлі акціями, пов’язаними зі ШІ, який поставив під сумнів і їхню оцінку, і базове політичне тло.
Наскільки сильним був розпродаж на Волл-стріт?
Хвиля розпродажів, що накрила ринки США в четвер, спричинила найрізкіше падіння за останні роки. Nasdaq обвалився на 5.52% до 24,315 пунктів, знизившись на 11.9% від піку на початку жовтня й офіційно увійшовши в зону корекції. S&P 500 упав на 4.36%, а Dow Jones — на 3.44%, втративши 1,833 пункти.
Найбільше постраждав сектор напівпровідників. Індекс напівпровідників за один день обвалився на 12.25% — це найгірший результат із березня 2020 року. Про все свідчать акції на вашому екрані: Nvidia впала на 9.33%, AMD — на 17.64%, Micron — на 17.23%, а SanDisk — на 22.24%; різні азійські ADR також втратили понад 10%. Загалом лише за один день випарувалося приблизно $2 trillion ринкової капіталізації.
Що стало прихованою причиною розпродажу?
Єдиної причини немає, але головним каталізатором стали проміжні вибори. Перехід переваги в Конгресі до демократів викликав у інвесторів запитання, чи не стануть суворішими правила будівництва центрів обробки даних.
Ринок почав закладати у ціни ймовірність того, що розвиток центрів обробки даних — основи революції штучного інтелекту — може сповільнитися через нові енергетичні та екологічні норми. Ці побоювання посилили сигнали від новообраних посадовців у таких штатах, як Техас, Джорджія та Огайо, які натякають на можливі обмеження для центрів обробки даних. За одним з аналізів, приблизно 30% запланованих потужностей центрів обробки даних у США до 2028 року тепер під загрозою через можливі затримки будівництва.
Ситуацію погіршила заява одного з виробників чипів про падіння продажів чипів для мобільних телефонів на 26%, через що ринок почав замислюватися: чи не починають охолоджуватися витрати на штучний інтелект?
Як шокова хвиля з-за Тихого океану докотилася до Сеула?
Безлад на Волл-стріт поширився на Південну Корею щойно відкрилися її ринки. Індекс KOSPI обвалився більш ніж на 8%, опустившись нижче позначки 5,000 пунктів і спричинивши автоматичну зупинку торгів лише через три хвилини після початку торгової сесії.
У центрі цього обвалу опинилися корейські корпоративні гіганти: акції SK Hynix подешевшали на 11.71%, до 1,116,000 вон — це різкий розворот, особливо з огляду на те, що лише тижнем раніше компанія звітувала про рекордні квартальні продажі. Акції Samsung Electronics упали на 9.98%, до 181,400 вон. Подібна тенденція спостерігалася і в Японії, де вартість акцій Tokyo Electron, SoftBank та Advantest знизилася відповідно на 2.58%, 8.59% і 5.07%. Оскільки фондові ринки Південної Кореї та Японії мають значну частку компаній сектору напівпровідників, вони схильні посилювати будь-які технологічні потрясіння, що починаються у США. У чому секрет показників «-38» на екрані?
Екстремальні показники, як-от -38.65% і +38.64%, які видно на зображенні серед продуктів із кредитним плечем, не означають обвалу ринку; вони є наслідком зворотного дроблення та структурних особливостей ETF із кредитним плечем.
Для продукту, розрахованого на трикратну денну зміну індексу, падіння індексу напівпровідників на 12% математично означало б зниження приблизно на 36%. Показане на екрані падіння на 38% також відображає коригування ціни після зворотного дроблення. І навпаки, продукт, який рухається у протилежному напрямку до індексу (тобто дає змогу зробити ставку на його падіння), зростатиме, коли індекс падає. Однак такі фонди зазвичай стабільно втрачають вартість у довгостроковій перспективі, тому їх часто піддають зворотному дробленню. Зростання на +38%, показане на екрані, насправді є побічним ефектом консолідації, покликаної компенсувати історичне падіння вартості фонду.
Коротко кажучи, ці показники — це «структурний шум», властивий ETF із кредитним плечем; вони не відображають фактичної динаміки базових акцій.
Це можливість для купівлі чи новий режим?
Наразі ринок опинився між двома протилежними сценаріями. Одні стверджують, що це лише тимчасова корекція — ліквідація перегрітих позицій у секторі штучного інтелекту. Інші вважають, що оцінки компаній зі сфери ШІ й досі відірвані від реальності, а отже, це не можливість для купівлі.
Одне можна сказати напевно: ринок більше не рухається під впливом тієї самої наративної моделі. Тріада оцінок, політики та ліквідності проходить переоцінку. Не дивно буде побачити нові макроекономічні потрясіння такого характеру, доки не проясниться регулювання центрів обробки даних у США. Варто стежити за різницею між технічними коригуваннями цін у продуктах із кредитним плечем і основним ринковим трендом; за тим, наскільки падіння в Сеулі й Токіо зумовлене регуляторною невизначеністю у США; а також за тим, чи вдається компаніям сектору напівпровідників зберігати портфелі замовлень попри ці політичні перешкоди.
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
$MU $AMD $SNDK $TSLA $INTC
#USStocksFaceHistoricSelloff
#GateSquareTradingChallenge #Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly
Справжня історія криється в історичній хвилі розпродажів, що прокотилася секторами штучного інтелекту та напівпровідників після проміжних виборів у США, а потім поширилася через Тихий океан аж до Сеула. Події четверга, 5 листопада 2026 року, стали чимось більшим за звичайну корекцію: це був переломний момент — стрес-тест для торгівлі акціями, пов’язаними зі ШІ, який поставив під сумнів і їхню оцінку, і базове політичне тло.
Наскільки сильним був розпродаж на Волл-стріт?
Хвиля розпродажів, що накрила ринки США в четвер, спричинила найрізкіше падіння за останні роки. Nasdaq обвалився на 5.52% до 24,315 пунктів, знизившись на 11.9% від піку на початку жовтня й офіційно увійшовши в зону корекції. S&P 500 упав на 4.36%, а Dow Jones — на 3.44%, втративши 1,833 пункти.
Найбільше постраждав сектор напівпровідників. Індекс напівпровідників за один день обвалився на 12.25% — це найгірший результат із березня 2020 року. Про все свідчать акції на вашому екрані: Nvidia впала на 9.33%, AMD — на 17.64%, Micron — на 17.23%, а SanDisk — на 22.24%; різні азійські ADR також втратили понад 10%. Загалом лише за один день випарувалося приблизно $2 trillion ринкової капіталізації.
Що стало прихованою причиною розпродажу?
Єдиної причини немає, але головним каталізатором стали проміжні вибори. Перехід переваги в Конгресі до демократів викликав у інвесторів запитання, чи не стануть суворішими правила будівництва центрів обробки даних.
Ринок почав закладати у ціни ймовірність того, що розвиток центрів обробки даних — основи революції штучного інтелекту — може сповільнитися через нові енергетичні та екологічні норми. Ці побоювання посилили сигнали від новообраних посадовців у таких штатах, як Техас, Джорджія та Огайо, які натякають на можливі обмеження для центрів обробки даних. За одним з аналізів, приблизно 30% запланованих потужностей центрів обробки даних у США до 2028 року тепер під загрозою через можливі затримки будівництва.
Ситуацію погіршила заява одного з виробників чипів про падіння продажів чипів для мобільних телефонів на 26%, через що ринок почав замислюватися: чи не починають охолоджуватися витрати на штучний інтелект?
Як шокова хвиля з-за Тихого океану докотилася до Сеула?
Безлад на Волл-стріт поширився на Південну Корею щойно відкрилися її ринки. Індекс KOSPI обвалився більш ніж на 8%, опустившись нижче позначки 5,000 пунктів і спричинивши автоматичну зупинку торгів лише через три хвилини після початку торгової сесії.
У центрі цього обвалу опинилися корейські корпоративні гіганти: акції SK Hynix подешевшали на 11.71%, до 1,116,000 вон — це різкий розворот, особливо з огляду на те, що лише тижнем раніше компанія звітувала про рекордні квартальні продажі. Акції Samsung Electronics упали на 9.98%, до 181,400 вон. Подібна тенденція спостерігалася і в Японії, де вартість акцій Tokyo Electron, SoftBank та Advantest знизилася відповідно на 2.58%, 8.59% і 5.07%. Оскільки фондові ринки Південної Кореї та Японії мають значну частку компаній сектору напівпровідників, вони схильні посилювати будь-які технологічні потрясіння, що починаються у США. У чому секрет показників «-38» на екрані?
Екстремальні показники, як-от -38.65% і +38.64%, які видно на зображенні серед продуктів із кредитним плечем, не означають обвалу ринку; вони є наслідком зворотного дроблення та структурних особливостей ETF із кредитним плечем.
Для продукту, розрахованого на трикратну денну зміну індексу, падіння індексу напівпровідників на 12% математично означало б зниження приблизно на 36%. Показане на екрані падіння на 38% також відображає коригування ціни після зворотного дроблення. І навпаки, продукт, який рухається у протилежному напрямку до індексу (тобто дає змогу зробити ставку на його падіння), зростатиме, коли індекс падає. Однак такі фонди зазвичай стабільно втрачають вартість у довгостроковій перспективі, тому їх часто піддають зворотному дробленню. Зростання на +38%, показане на екрані, насправді є побічним ефектом консолідації, покликаної компенсувати історичне падіння вартості фонду.
Коротко кажучи, ці показники — це «структурний шум», властивий ETF із кредитним плечем; вони не відображають фактичної динаміки базових акцій.
Це можливість для купівлі чи новий режим?
Наразі ринок опинився між двома протилежними сценаріями. Одні стверджують, що це лише тимчасова корекція — ліквідація перегрітих позицій у секторі штучного інтелекту. Інші вважають, що оцінки компаній зі сфери ШІ й досі відірвані від реальності, а отже, це не можливість для купівлі.
Одне можна сказати напевно: ринок більше не рухається під впливом тієї самої наративної моделі. Тріада оцінок, політики та ліквідності проходить переоцінку. Не дивно буде побачити нові макроекономічні потрясіння такого характеру, доки не проясниться регулювання центрів обробки даних у США. Варто стежити за різницею між технічними коригуваннями цін у продуктах із кредитним плечем і основним ринковим трендом; за тим, наскільки падіння в Сеулі й Токіо зумовлене регуляторною невизначеністю у США; а також за тим, чи вдається компаніям сектору напівпровідників зберігати портфелі замовлень попри ці політичні перешкоди.
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
$MU $AMD $SNDK $TSLA $INTC
#USStocksFaceHistoricSelloff
#GateSquareTradingChallenge #Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly