Ця відмінність особливо важлива на нижчих таймфреймах. Кілька свічок можуть визначити, чи вдасться скальперу зловити короткостроковий тренд, чи торгівля перетвориться на whipsaw. Тому трейдерам, які порівнюють WMA та EMA, варто розуміти, як розраховують кожне ковзне середнє, наскільки швидко воно реагує та як поводиться за нестабільних або бокових ринкових умов.
Ключові висновки
-
EMA надає останнім ціновим даним експоненційно більшу вагу й зазвичай швидше реагує на різкі зміни ціни.
-
WMA використовує ваги, що лінійно зменшуються, і обмежує розрахунок лише вибраним періодом.
-
WMA швидша за просте ковзне середнє, але на волатильних ринках може надмірно реагувати на окремі свічки.
-
І EMA, і WMA можуть подавати хибні сигнали, коли ціна рухається вбік навколо середнього значення.
-
Скальпери можуть краще оцінювати контекст, поєднуючи швидке ковзне середнє зі структурою ціни, обсягом, VWAP або повільнішим фільтром тренду, замість того щоб вважати один перетин повноцінною торговою стратегією.
WMA та EMA: що краще для скальпінгу?
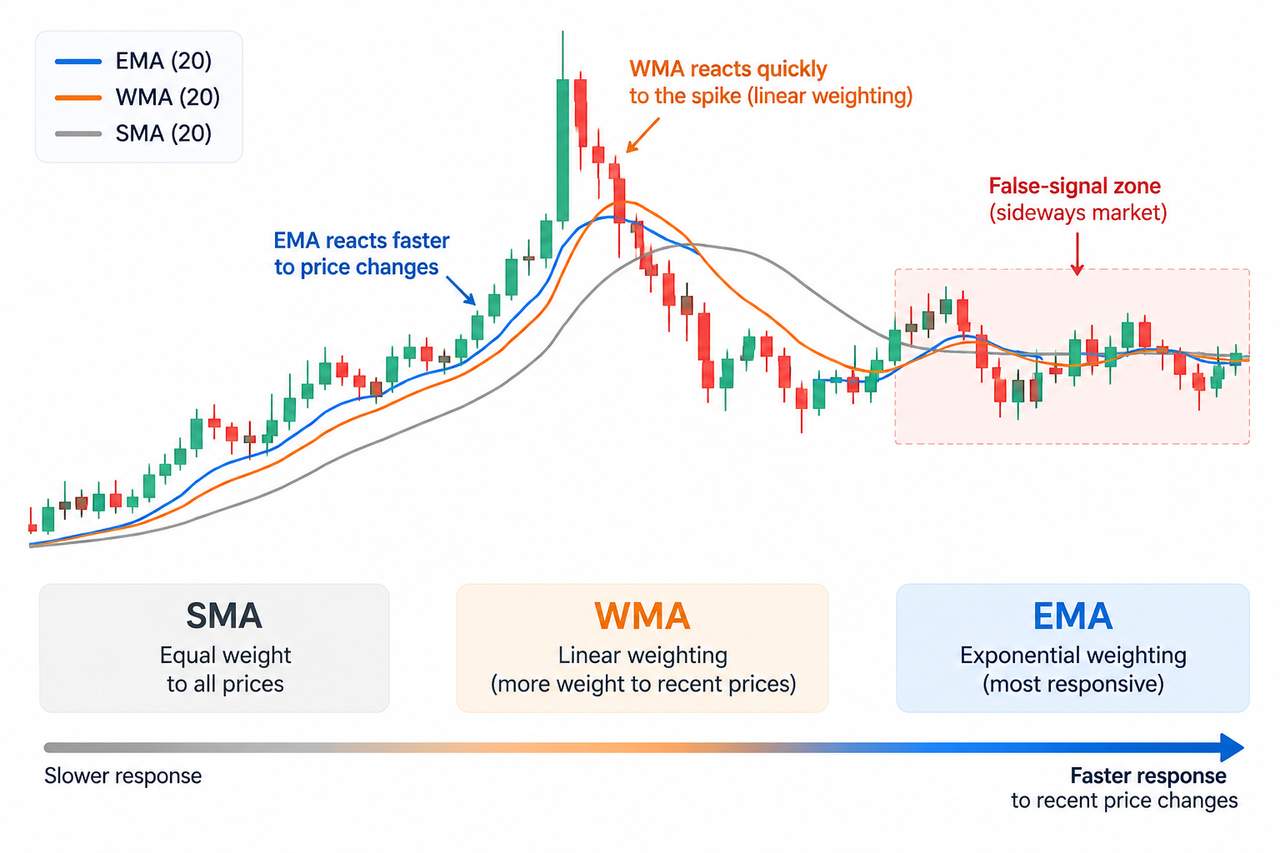
EMA часто є першим вибором, коли скальперу потрібно, щоб ковзне середнє швидко реагувало на короткострокові зміни ціни. Оскільки експоненціальне ковзне середнє постійно надає більшої ваги останнім спостереженням, швидка EMA може залишатися близькою до руху ціни та швидко виявляти зміни імпульсу.
Втім, така чутливість має свою ціну. Швидка EMA може реагувати на ринковий шум так само легко, як і на реальну зміну тренду. Наприклад, скальпери, які використовують EMA з періодом 9, можуть бачити повторні перетини ціною середнього під час консолідації, навіть якщо загальний напрям тренду не змінився.
WMA застосовує інший підхід. Зважене ковзне середнє також акцентує увагу на останніх цінах, але ваги зменшуються за прямою лінійною послідовністю. Для WMA з періодом 5 найновіша ціна закриття може отримати вагу п’ять, далі — чотири, три, два й один для щораз старіших точок даних.
Практична різниця є незначною: обидва індикатори належать до швидких ковзних середніх, але EMA зазвичай зберігає сильніший постійний акцент на новій інформації, тоді як WMA має чітко визначене вікно зважування.
Як розраховують кожне ковзне середнє?
Стандартне просте ковзне середнє надає кожній ціні у вибраному періоді однакову вагу. Наприклад, SMA з періодом 20 підсумовує останні 20 цін закриття й ділить результат на 20. Саме тому просте ковзне середнє зазвичай реагує повільніше, ніж зважені альтернативи.
Натомість WMA розраховує зважене середнє:
WMA = Σ(Ціна × Вага) ÷ Σ(Ваги)
Для WMA з періодом 5 останні дані отримують щораз більшу вагу:
5P₁ + 4P₂ + 3P₃ + 2P₄ + 1P₅
поділене на:
5 + 4 + 3 + 2 + 1
Найстаріша ціна повністю зникає, щойно виходить за межі вибраного періоду.
EMA розраховують рекурсивно. Згідно з поясненням CME Group щодо розрахунку ковзних середніх, поширений множник згладжування становить:
Множник = 2 ÷ (Періоди + 1)
Нове значення EMA потім виводять з останньої ціни закриття та попереднього значення EMA. Отже, старі історичні дані не зникають раптово: їхній вплив експоненційно слабшає з часом. У матеріалі CMT Association про експоненціальні та зважені середні так само зазначено, що зважені середні надають більшої ваги останнім даним, щоб зменшити запізнення.
Ця різниця пояснює значну частину поведінки, яку скальпери спостерігають на одному графіку.
| Характеристика |
WMA |
EMA |
| Зважування |
Лінійне |
Експоненційне |
| Останні ціни |
Висока важливість |
Дуже висока важливість |
| Найстаріші дані |
Видаляються після вибраного періоду |
Вплив поступово зменшується |
| Швидкість реакції |
Швидка |
Зазвичай швидша |
| Чутливість до шуму |
Висока |
Висока |
| Типове призначення |
Короткостроковий тренд і підтвердження |
Імпульс, входи та визначення моменту тренду |
| Основний недолік |
Чутливість до стрибків і whipsaw |
Часті реакції на короткостроковий шум |
Чому експоненціальне ковзне середнє EMA популярне для скальпінгу
Скальпінг залежить від останнього руху ціни, тому швидкість реакції важлива. EMA може виявити прискорення або втрату короткострокового імпульсу раніше, ніж традиційне ковзне середнє з рівним зважуванням.
EMA 9 часто використовують як швидку лінію імпульсу, а EMA 20 може забезпечити плавніший фільтр короткострокового тренду. Трейдер також може порівнювати EMA 9, EMA 20 та EMA 50, щоб відокремити негайний імпульс від ширшого внутрішньоденного тренду.
Популярність EMA створює ще один практичний аспект. Стандартні налаштування EMA широко відстежують учасники ринку. Коли багато трейдерів спостерігають за подібними налаштуваннями ковзних середніх, реакції в цих зонах іноді можуть посилювати їхнє значення як динамічної підтримки або опору. Однак це не робить рівень EMA внутрішньо прогнозним.
У матеріалі CME Group про підтримку та опір зазначено, що трейдери часто використовують ковзні середні різної тривалості, щоб визначати можливі зони динамічної підтримки та опору.
Де WMA може допомогти короткостроковим трейдерам
WMA може бути корисною, якщо трейдер хоче надати останнім змінам ціни суттєвого значення, але віддає перевагу фіксованому вікну розрахунку.
Розгляньмо WMA з періодом 10. Найновіша свічка отримує найбільшу вагу, тоді як кожна попередня свічка отримує дедалі меншу. Щойно точка даних стає одинадцятим за давністю спостереженням, вона повністю зникає з розрахунку.
Це робить WMA прозорою та відносно простою для інтерпретації. Водночас незвично велика свічка може отримати найбільшу вагу саме в момент появи. Тому WMA може надмірно реагувати на стрибки в межах однієї свічки, особливо на волатильних криптовалютних ринках.
Якщо стрибок швидко розвертається, ковзне середнє може різко зміститися, а потім знову змінити напрям. Така поведінка робить WMA схильною до whipsaw у шумних умовах нижчих таймфреймів.
Трейдер, який прагне застосувати інший підхід із низьким запізненням, може порівняти обидва індикатори з ковзним середнім Галла, яке поєднує розрахунки зважених ковзних середніх, щоб зменшити запізнення та зберегти згладжування.
Перетини ковзних середніх і хибні сигнали
Перетини ковзних середніх легко розпізнати. Перетин короткостроковим MA довшого MA вгору зазвичай трактують як бичачий сигнал, тоді як перетин униз може вказувати на ведмежий імпульс.
На вищих таймфреймах відомими прикладами є золотий хрест і хрест смерті. Перетин 50-денним ковзним середнім 200-денного ковзного середнього вниз зазвичай називають хрестом смерті. Ці довгострокові сигнали мають зовсім інше призначення, ніж короткострокові перетини MA, які застосовують у скальпінгу.
Натомість скальпер може відстежувати швидку EMA або WMA відносно ковзного середнього з періодом 20. Однак швидші налаштування створюють більше сигналів, але не обов’язково кращих.
Під час бокової консолідації ціна може неодноразово перетинати обидва середні. EMA швидко реагує на останні рухи ціни, а WMA може різко змінюватися після великої свічки. Будь-яка з цих моделей поведінки може генерувати хибні сигнали без справжньої зміни тренду.
Може допомогти використання іншого виміру ринку. Відкритий інтерес показує, чи розширюється або скорочується позиціонування в деривативах, тоді як чистий обсяг дає інше уявлення про тиск купівлі та продажу.
Динамічна підтримка, опір і ринкові умови
Ковзні середні не створюють гарантованих рівнів підтримки та опору. Вони визначають зони середньої ціни, навколо яких можуть реагувати учасники ринку.
Припустімо, що ціна залишається вище EMA 20, яка зростає, та неодноразово відступає до неї, перш ніж продовжити рух угору. Короткостроковий трейдер може інтерпретувати EMA як динамічну підтримку. Якщо ціна потім пробиває EMA вниз і починає формувати нижчі максимуми, попередня структура тренду може послаблюватися.
Той самий принцип стосується WMA. Відмінність полягає в швидкості коригування лінії.
Ринкові умови важливіші за вибір формули. У чіткому спрямованому тренді обидва індикатори можуть ефективно фільтрувати напрям тренду. Під час волатильної консолідації обидва можуть неодноразово змінювати напрям.
Денний максимум і мінімум та максимум і мінімум сесії можуть забезпечити фіксовану цінову структуру поряд із ковзним середнім. Наприклад, сигнал швидкого MA, що виникає безпосередньо під опором сесії, має інший контекст, ніж той самий сигнал після пробиття ціною цього рівня.
WMA та EMA у практичному налаштуванні для скальпінгу
Корисний підхід — відокремити контекст тренду від часу входу.
Уявімо, що BTC торгується вище EMA 20 із висхідним нахилом на п’ятихвилинному графіку. Ціна відступає до цього середнього, а EMA з періодом 9 знову починає повертатися вгору. Тепер короткостроковий імпульс трейдера узгоджується із ширшим внутрішньоденним трендом.
Налаштування стає інформативнішим, якщо ціна також перебуває вище підтримки сесії або VWAP.
WMA може замінити швидку EMA в тій самій структурі. Оскільки WMA сильно реагує на останні свічки, трейдер може відстежувати, чи повертається WMA в напрямі тренду після відступу.
Щоб аналізувати живий графік, а не статичний приклад, можна використати спотовий ринок BTC/USDT на Gate.com та порівняти поведінку ковзних середніх із поточним рухом ціни. Мета не в тому, щоб торгувати кожен перетин MA. Вона полягає в тому, щоб побачити, як одні й ті самі налаштування поводяться під час трендів, стрибків і консолідації.
WMA, EMA та довгострокові тренди
Ні WMA, ні швидку EMA не слід плутати з індикатором довгострокового тренду лише тому, що обидва є ковзними середніми.
Довші періоди згладжують більше короткострокових коливань ціни. Тому SMA з періодом 50 або 200 часто використовують для визначення довгострокових трендів, а швидкі налаштування EMA та WMA краще підходять для змін тренду на нижчих таймфреймах.
Це також пояснює, чому відповідь залежить від стилю торгівлі. Скальпери зазвичай цінують швидкість. Свінг-трейдери можуть приймати більше запізнення, щоб зменшити ринковий шум, а інвестори, які використовують вищі таймфрейми, можуть надавати перевагу плавнішим середнім.
Отже, найкраще налаштування ковзного середнього залежить від таймфрейму та мети, а не лише від формули.
Управління ризиками під час використання WMA або EMA
Усі ковзні середні є індикаторами із запізненням, оскільки їх розраховують на основі історичних даних. Швидше зважування може зменшити запізнення, але не може його усунути.
Сильна свічка може різко наблизити WMA до ціни. EMA може реагувати на кожен новий рух ціни та генерувати повторні перетини, коли ринок стає нестабільним. Жодна з цих моделей поведінки не підтверджує, що прорив або розворот продовжиться.
Розмір позиції, розміщення стоп-ордерів, ліквідність і структура ціни все одно мають значення. Трейдери також можуть використовувати обсяг або VWAP для внутрішньоденної вартості як незалежне підтвердження, замість того щоб накладати кілька ковзних середніх, які фактично обробляють ті самі цінові дані.
Історичні сигнали індикаторів не гарантують майбутніх результатів торгівлі.
Висновок
Для скальпінгу WMA та EMA EMA загалом підходить трейдерам, які хочуть отримати найшвидшу реакцію на короткостроковий імпульс і використовувати ковзне середнє, за яким широко стежать інші учасники ринку. WMA залишається корисною, коли трейдер хоче надати останнім цінам більшої ваги через фіксовану та прозору структуру зважування.
Компроміс полягає у виборі між швидкістю та шумом. EMA може реагувати дуже швидко, тоді як WMA може сильно реагувати на окремі цінові стрибки. На бокових ринках обидва індикатори можуть генерувати повторні хибні сигнали.
Жоден із них не слід вважати автономною системою входу. Ковзні середні стають кориснішими, коли їхній напрям, нахил і перетини узгоджуються зі структурою ціни, підтримкою та опором, обсягом і дисциплінованим управлінням ризиками.
Поширені запитання
Чи WMA краща за EMA для скальпінгу?
Не в усіх випадках. WMA може підходити трейдерам, які віддають перевагу лінійному зважуванню та фіксованому періоду ретроспективного аналізу, тоді як EMA загалом швидше реагує на останні зміни ціни. Ринкові умови та вибраний період часто важливіші за саму формулу.
Чи EMA чутливіша за WMA?
За поширених формул EMA зазвичай вважають чутливішою до останніх рухів ціни, ніж WMA та SMA. WMA все одно значно чутливіша за SMA з однаковою вагою, оскільки останні ціни отримують більші ваги.
Який період ковзного середнього найкращий для скальпінгу?
Універсального налаштування не існує. Для короткострокової торгівлі часто використовують періоди 9 і 20, але налаштування, яке добре працює під час сильного тренду, може генерувати багато хибних сигналів під час консолідації.
Чому WMA створює whipsaw?
WMA надає найновішій свічці найбільшу лінійну вагу. Тому раптовий стрибок ціни може суттєво змістити WMA, а швидкий розворот може знову змінити напрям індикатора ще до формування стійкого тренду.
Чи можна використовувати WMA та EMA разом?
Так. Трейдер може використовувати одне швидке ковзне середнє для негайного імпульсу, а інше, повільніше середнє — як фільтр тренду. Використання кількох дуже подібних швидких середніх може перевантажити графік, не надаючи справді незалежного підтвердження.
Чи є EMA та WMA випереджальними індикаторами?
Ні. Обидва є індикаторами із запізненням, розрахованими на основі минулих цінових даних. Їхні методи зважування зменшують затримку порівняно з повільнішою SMA, але жоден із них не прогнозує майбутні ціни.
Застереження: Технічні індикатори можуть генерувати хибні сигнали, а історична поведінка ціни не гарантує майбутніх результатів.