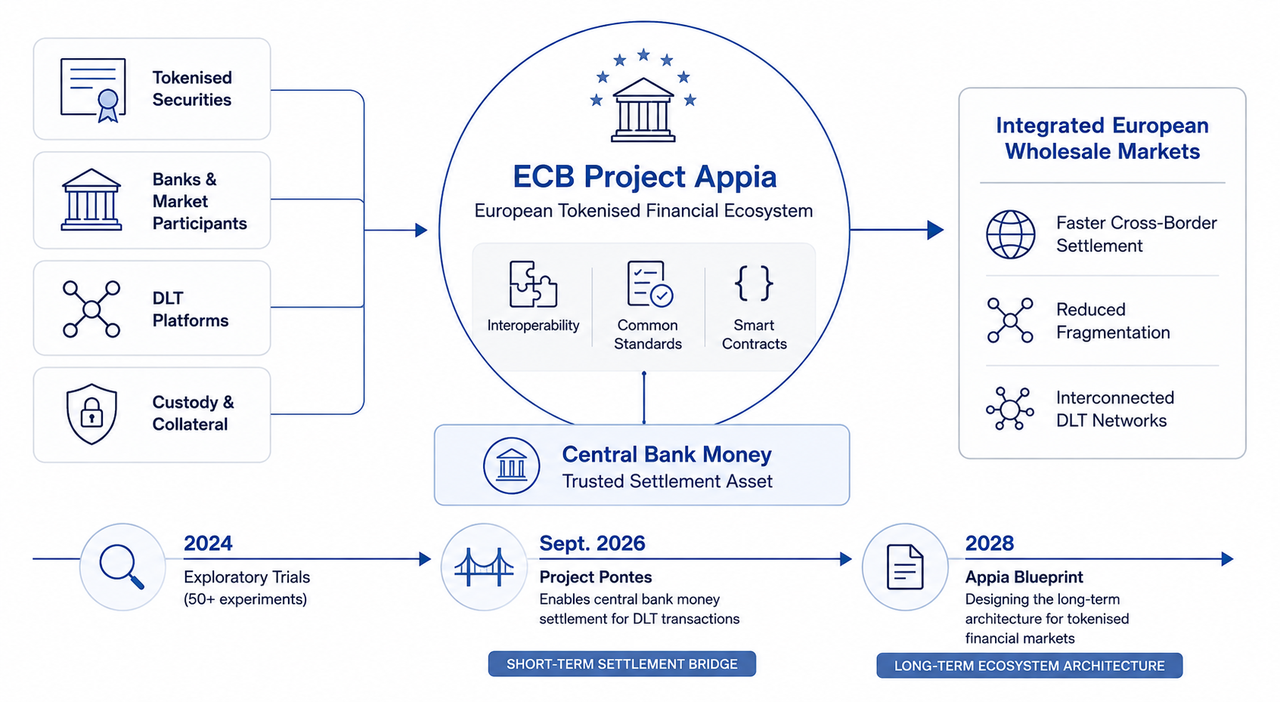
Для тих, хто прагне зрозуміти, у якому напрямку можуть розвиватися фінансові ринки Європи, важливо розрізняти Pontes та Appia. Проєкт ЄЦБ Pontes — це короткостроковий операційний напрям для розрахунків за DLT-транзакціями в грошах центрального банку. Appia — довгостроковий архітектурний проєкт, покликаний визначити, яким зрештою має стати інтегрований європейський ринок токенізованих активів.
Дорожню карту Appia опубліковано 11 березня 2026 року, а Євросистема очікує завершити аналітичну та практичну роботу підготовкою концепції у 2028 році. Архітектуру проєкту свідомо ще не визначено остаточно. Розглядають одно- та багатомережеві конфігурації, а також гібридні моделі.
Основні висновки
-
Проєкт ЄЦБ Appia є довгостроковою стратегією Євросистеми для європейських оптових токенізованих фінансових ринків, яка охоплює інфраструктуру, сумісність, стандарти, розрахунки, заставу, управління та регулювання.
-
Гроші центрального банку залишаються центральним елементом моделі. Мета полягає в тому, щоб забезпечити фінансові інновації без заміни публічного розрахункового активу, на якому ґрунтується сучасна грошова система.
-
Pontes та Appia є взаємодоповнювальними ініціативами. Pontes забезпечує найближчим часом розрахунки за DLT-транзакціями в грошах центрального банку, тоді як Appia розробляє ширшу архітектуру майбутніх токенізованих ринків.
-
Appia не передбачає, що Європа використовуватиме один блокчейн. Євросистема вивчає спільний європейський реєстр, кілька взаємопов’язаних мереж і поєднання цих підходів.
-
Концепцію Appia очікують у 2028 році. Її підготують з урахуванням консультацій із ринком, експериментів і практичного досвіду роботи Pontes.
Що таке проєкт ЄЦБ Appia?
Ініціатива Appia — стратегічна програма Євросистеми, у межах якої вивчають, як можуть функціонувати європейські оптові фінансові ринки, коли цінні папери, гроші та інші фінансові активи дедалі частіше представлятимуть у формі цифрових токенів.
Токенізація означає випуск або представлення активу у формі цифрового токена, який зазвичай записують із використанням технології розподіленого реєстру (DLT). Замість ведення окремих записів кількома установами та їх постійного узгодження DLT може дозволити уповноваженим учасникам ринку працювати із синхронізованими записами транзакцій.
Це може мати значення протягом усього життєвого циклу активу. Випуск, торгівля, розрахунки, зберігання, управління заставою та обслуговування активів можуть зрештою взаємодіяти безпосередніше, а смарт-контракти — автоматизувати заздалегідь визначені дії після виконання встановлених умов. Огляд Gate Learn щодо токенізації активів реального світу демонструє ширший принцип: токенізація змінює спосіб представлення та передавання прав власності або фінансових вимог, хоча інституційні цінні папери передбачають значно суворіші юридичні, розрахункові та управлінські вимоги.
Appia застосовує цю ідею саме до оптових токенізованих фінансових ринків. Це не нова роздрібна криптовалюта, не торгова платформа і не заміна комерційним банкам.
Ініціатива ґрунтується на дослідницькій роботі Євросистеми, проведеній із травня до листопада 2024 року. У програмі взяли участь 64 учасники, які провели понад 50 випробувань та експериментів із новими технологіями для розрахунків в оптових грошах центрального банку. Отримані результати допомогли сформувати дворівневу стратегію Євросистеми — Pontes та Appia.
Чому Європейський центральний банк прагне зберегти центральну роль грошей центрального банку
Токенізація облігації або цінного папера вирішує лише одну частину транзакції. Хтось іще має за нього заплатити.
У сучасній фінансовій системі великі оптові транзакції зрештою можуть розраховуватися за допомогою грошей центрального банку. На відміну від приватно емітованих грошей, вони не наражають учасників на такий самий кредитний ризик комерційного постачальника розрахункових послуг. Євросистема прагне зберегти цей грошовий якір, коли фінансова діяльність переміщуватиметься на платформи DLT.
Ця мета пов’язує Appia із ширшою концепцією токенізованих фінансів ЄЦБ: цифрові інновації можуть змінити технологічну основу, але Євросистема не хоче, щоб токенізовані ринки втратили зв’язок із розрахунками в грошах центрального банку.
Це має наслідки, що виходять за межі окремих угод. Гроші центрального банку підтримують безперебійну роботу платіжних систем, реалізацію грошово-кредитної політики та фінансову стабільність. Якщо європейські оптові ринки зрештою розділяться між численними несумісними мережами DLT із різними розрахунковими активами, ліквідність і застава можуть стати фрагментованими, а не ефективнішими.
Тому Appia частково є проєктом інтеграції. Євросистема прагне запровадити спільні стандарти та сумісну інфраструктуру, щоб знизити бар’єри для входу, підтримати конкуренцію й спростити транскордонні транзакції, не змушуючи кожного учасника ринку використовувати одну й ту саму технологічну платформу.
Як технологія розподіленого реєстру може вписатися в Appia
Одне з головних невирішених питань Appia стосується самої архітектури мережі.
Теоретично майбутня європейська токенізована фінансова екосистема могла б використовувати єдину спільну мережу як базову інфраструктуру. В іншому разі фінансові установи та ринкові інфраструктури могли б працювати в кількох взаємопов’язаних мережах, а стандарти сумісності забезпечували б переміщення активів і грошей між ними.
Також можлива гібридна структура.
Євросистема ще не обрала певний варіант, оскільки кожна конфігурація передбачає компроміси. Спільна інфраструктура може спростити стандартизацію та забезпечення сумісності. Кілька мереж можуть підтримати конкуренцію, технологічне різноманіття та стійкість, але водночас створюють більшу потребу в єдиних технічних стандартах і механізмах безпечного переміщення активів між платформами DLT.
Appia вивчатиме ці альтернативи з урахуванням ринкових умов, технологій, регулювання та геополітичних чинників. Ще одним аспектом є європейське управління, адже одна з цілей проєкту — посилити стратегічну автономію Європи та її стійкість, зберігаючи актуальність євро як міжнародної валюти.
Pontes та Appia: дві частини однієї стратегії
Pontes та Appia вирішують різні завдання з різними часовими горизонтами.
| Сфера |
Pontes |
Appia |
| Основна роль |
Короткострокові операційні розрахунки |
Довгострокове проєктування екосистеми |
| Фокус |
Поєднання активності DLT із грошима центрального банку |
Проєктування інтегрованої європейської токенізованої фінансової екосистеми |
| Інфраструктура |
Поєднує ринкові платформи DLT із TARGET Services і розвиває можливості Євросистеми у сфері DLT |
Вивчає можливі майбутні архітектури мереж, стандарти та управління |
| Початковий етап |
Запуск у вересні 2026 року |
Публікація дорожньої карти в березні 2026 року |
| Довгостроковий етап |
Поступове розширення після запуску |
Підготовка концепції очікується у 2028 році |
| Взаємозв’язок |
Накопичує практичний досвід для Appia |
Допомагає визначати майбутні вдосконалення Pontes |
Запуск Pontes заплановано на вересень 2026 року. Система поєднає ринкові платформи DLT із TARGET Services Євросистеми, завдяки чому грошова частина відповідних токенізованих транзакцій розраховуватиметься в грошах центрального банку. Подальші вдосконалення Pontes мають передбачати довший час роботи, ширші можливості програмування та зрештою цілодобову доступність.
Appia використовує результати цієї практичної роботи, щоб визначити подальші кроки. Водночас взаємозв’язок працює і в зворотному напрямку: аналітичні висновки Appia поступово можуть впливати на розвиток Pontes.
Саме це робить дворівневу структуру важливою. Європі не потрібно чекати на ухвалення всієї довгострокової архітектури, перш ніж учасники ринку зможуть проводити DLT-транзакції з використанням грошей центрального банку.
Дорожня карта Appia та концепція 2028 року
Дорожня карта Appia поєднує аналітичні дослідження, практичні експерименти та співпрацю між Євросистемою, органами державного сектору, регуляторами, законодавцями й учасниками ринку.
Її робота виходить далеко за межі технологій розрахунків. ЄЦБ визначив такі сфери, як технічні стандарти та сумісність, токенізовані активи, реалізація грошово-кредитної політики, управління заставою, інфраструктура для токенізованих грошей центрального банку, транскордонне сполучення, правові та регуляторні засади, управління та стійкість.
Запланована на 2028 рік концепція не є просто технічними специфікаціями для одного блокчейну ЄЦБ. Вона має викласти висновки, рекомендації та принципи створення інтегрованої екосистеми, а також прояснити роль Євросистеми в ній.
Ця відмінність важлива, оскільки архітектура залишається ринково орієнтованою та сформованою за участю державного сектору. Банки, інфраструктури ринку цінних паперів, зберігачі та інші постачальники й надалі розроблятимуть фінансові продукти та послуги. Роль Євросистеми зосереджена на грошовому якорі, інфраструктурних питаннях, спільних стандартах і забезпеченні умов для інтегрованого ринку.
Чому Appia виходить за межі токенізованих розрахунків
Переміщення етапу розрахунків у DLT, якщо всі інші частини середовища цінних паперів залишаться фрагментованими, реалізує лише частину потенціалу токенізації.
Тому Appia розглядає наскрізну екосистему. Токенізований актив може проходити через випуск, торгівлю, кліринг або зіставлення, розрахунки, зберігання, використання як застави та обслуговування. Якщо для цих етапів потрібні несумісні системи й повторне узгодження даних, просте внесення активу до розподіленого реєстру автоматично не підвищить ефективність.
Смарт-контракти зрештою можуть автоматизувати деякі взаємодії між цими етапами. Наприклад, транзакцію можна структурувати так, щоб актив переміщувався лише тоді, коли відповідний платіж може бути розрахований. Це зменшить ризик основної суми завдяки механізмам поставки проти платежу. Програмованість також може впливати на процеси роботи із заставою або інші умовні фінансові операції.
Роль смарт-контрактів в операціях центрального банку тут особливо важлива, оскільки токенізовані гроші центрального банку зрештою можуть програмно взаємодіяти з токенізованими цінними паперами, водночас функціонуючи в межах грошово-кредитної політики, правових норм і засобів контролю ризиків.
Однак автоматизація не усуває потреби в управлінні. Юридична чинність, кібербезпека, конфіденційність, операційна стійкість, сумісність і відповідальність у разі збою залишаються важливими.
Appia, цифрове євро та пілотний режим ЄС для DLT
Appia не слід плутати з цифровим євро.
Цифрове євро — це насамперед ініціатива у сфері роздрібних грошей центрального банку, призначена для платежів фізичних осіб і підприємств. Appia зосереджена на оптових фінансових ринках, де банки, фінансові установи та ринкові інфраструктури здійснюють розрахунки за цінними паперами та іншими транзакціями на великі суми.
Пілотний режим ЄС для DLT — це ще один окремий напрям. Він створює нормативно-правові умови, у межах яких певні ринкові інфраструктури на основі DLT можуть працювати за визначених умов. Appia розглядає ширше питання: як європейські токенізовані фінанси зрештою можуть взаємодіяти між різними технологіями, ринками та публічною інфраструктурою.
Ці взаємодоповнювальні ініціативи демонструють, що цифрові інновації в Європі розвиваються на кількох рівнях: роздрібні платежі, оптові розрахунки, інфраструктура цінних паперів і регулювання.
Чому Appia важлива для європейських фінансових ринків
Фінансові ринки Європи залишаються розділеними між національними системами, правовими механізмами та інфраструктурами післяторговельного обслуговування. Токенізація може відтворити цю фрагментацію, якщо окремі платформи DLT розвиватимуться як ізольовані мережі.
Appia намагається розв’язати цю проблему до того, як такі ізольовані системи стануть постійними.
Спільні стандарти можуть спростити взаємодію токенізованого цінного папера, випущеного на одній інфраструктурі, з послугами зберігання, розрахунків або управління заставою в іншому середовищі. Транскордонні оптові фінанси можуть стати швидшими або простішими з операційного погляду, якщо установам не доведеться виконувати таку кількість розрізнених процедур узгодження.
Є також стратегічний аспект. Євросистема зазначає, що Appia має підтримувати європейський контроль над базовими фінансовими інфраструктурами, посилювати стійкість і зберігати міжнародну актуальність євро. Це цілі, а не гарантовані результати. Їх досягнення залежатиме від упровадження ринком, регулювання, технічної сумісності та співпраці в межах Європейського Союзу.
Для практичного порівняння категорія RWA-ринку Gate.com демонструє, як теми активів, пов’язаних із блокчейном, уже представлені на відкритих криптовалютних ринках. Appia стосується зовсім іншого рівня — інституційної інфраструктури, у межах якої токенізовані фінансові активи та гроші центрального банку зрештою можуть взаємодіяти в оптовій системі Європи.
Що може обмежити проєкт Appia?
Appia — це дорожня карта, а не готова інфраструктура.
Технічна сумісність залишається складною, коли мережі DLT використовують різні формати токенів, середовища смарт-контрактів і правила управління. Навіть технічно працездатна модель може зіткнутися з юридичними бар’єрами в різних юрисдикціях.
Існують також політичні компроміси. Нижчі бар’єри можуть підтримати конкуренцію, але відкритий доступ має поєднуватися з фінансовою стабільністю та операційними гарантіями. Єдина мережа може спростити сумісність, але створити ризики надмірної концентрації. Кілька взаємопов’язаних мереж можуть підвищити різноманіття, водночас ускладнивши координацію.
Наявна фінансова інфраструктура також не зникне за одну ніч. TARGET Services, центральні депозитарії цінних паперів, платіжні системи та усталені ринкові процеси й надалі виконуватимуть важливі функції. Тому Appia краще розуміти як поступову спробу визначити, як сучасна фінансова система та майбутні токенізовані ринки можуть зблизитися.
Висновок
Проєкт ЄЦБ Appia — це довгострокова система Євросистеми для визначення того, як має бути побудована європейська токенізована фінансова екосистема. Її центральна ідея проста: фінансові активи та інфраструктура можуть стати більш програмованими й розподіленими, але гроші центрального банку мають і надалі забезпечувати надійний розрахунковий якір.
Pontes вирішує найближче завдання, забезпечуючи розрахунки за DLT-транзакціями в грошах центрального банку. Appia дивиться далі, розглядаючи повну архітектуру токенізованих оптових фінансів, зокрема сумісність, стандарти, заставу, грошово-кредитну політику, управління, регулювання та транскордонне сполучення.
Концепція, підготовка якої очікується у 2028 році, має зробити це бачення конкретнішим. До того часу Appia навмисно залишається дослідницьким проєктом. Майбутня європейська екосистема може використовувати одну спільну мережу, кілька взаємопов’язаних мереж DLT або поєднання різних підходів. Для Євросистеми важливо, щоб цифрові інновації посилювали інтеграцію, а не створювали ще один рівень фрагментованої фінансової інфраструктури.
Поширені запитання
Що таке проєкт ЄЦБ Appia?
Проєкт ЄЦБ Appia — це довгострокова ініціатива Євросистеми зі створення інтегрованої європейської токенізованої фінансової екосистеми. У її межах вивчають інфраструктуру, сумісність, стандарти, управління та способи збереження ролі грошей центрального банку як розрахункового якоря для оптових фінансових ринків.
Коли запустять проєкт Appia?
Appia не запускають як єдину операційну платформу в певну дату. Її дорожню карту опубліковано 11 березня 2026 року, а Євросистема планує підготувати концепцію Appia у 2028 році.
У чому різниця між Pontes та Appia?
Pontes — це короткострокове операційне рішення для розрахунків за DLT-транзакціями в грошах центрального банку, тоді як Appia розробляє довгострокову архітектуру європейських токенізованих фінансів. Досвід Pontes допоможе сформувати Appia, а висновки Appia спрямовуватимуть подальші вдосконалення Pontes.
Чи є проєкт Appia цифровим євро?
Ні. Appia зосереджена на оптових токенізованих фінансових ринках та інфраструктурі. Цифрове євро передусім стосується роздрібних грошей центрального банку та повсякденних цифрових платежів.
Чи використовуватиме Appia один блокчейн?
Це ще не вирішено. Євросистема вивчає єдину спільну мережу, кілька взаємопов’язаних мереж DLT і поєднання обох підходів. Остаточний варіант залежатиме від технологічних, регуляторних, ринкових та ширших економічних умов.
Чому гроші центрального банку важливі для Appia?
Гроші центрального банку забезпечують спільний публічний розрахунковий актив без кредитного ризику, пов’язаного з приватним емітентом. Євросистема прагне зберегти цей грошовий якір, навіть якщо цінні папери, застава та інші види оптової фінансової діяльності дедалі активніше переміщуватимуться на інфраструктуру на основі DLT.