Маржа контракту — гарантійний фонд виконання зобов’язань, який трейдери вносять на біржу під час торгівлі криптовалютними контрактами. Вона складається з початкової маржі та маржі обслуговування. Це ключовий інструмент контролю ризиків кредитного плеча.
Маржа за контрактом — це гарантійний фонд, який трейдери вносять до біржі в процесі торгівлі криптовалютними контрактами. Вона поділяється на початкову маржу (мінімальний гарантійний фонд для відкриття позиції) та маржу обслуговування (мінімальна сума для утримання позиції). Це — ключовий механізм контролю ризиків кредитного плеча.
У контрактній торгівлі маржа визначає не лише доступний мультиплікатор кредитного плеча, а й безпосередньо впливає на умови спрацювання примусової ліквідації. У цій статті докладно розглянуто поняття, класифікацію, методи розрахунку маржі за контрактом, а також підходи до управління маржинальними ризиками. Це допоможе трейдерам ефективніше контролювати позиційні ризики.
Ключові положення
Маржа за контрактом складається з початкової маржі (мінімального гарантійного фонду при відкритті позиції) та маржі обслуговування (мінімальної суми для утримання позиції). Це — фундаментальний механізм управління ризиками при торгівлі з кредитним плечем.
У різних режимах контрактів (крос/ізольований) і типах валют (з маржею в USDT/монетах) застосовуються різні формули розрахунку маржі, які враховують специфіку кожної схеми.
Якщо маржа на рахунку падає нижче за коефіцієнт маржі обслуговування, біржа ініціює примусову ліквідацію. Для уникнення збитків трейдер має вчасно поповнювати маржу або зменшувати позицію.
Раціональне управління маржею, контроль кредитного плеча та встановлення ордерів стоп-лос і тейк-профіт — визначальні чинники довгострокової прибутковості у контрактній торгівлі.
Поняття та класифікація маржі за контрактом
Маржа — це певна сума коштів чи активів, що сторони торгівлі вносять на біржу або до контрагента як гарантію виконання умов контракту під час укладення угоди. Суть маржі — система фінансових гарантій. Як при оренді авто — Ви вносите заставу (аналог маржі), щоб запевнити орендодавця у дотриманні зобов’язань. На фінансових ринках під час купівлі чи продажу контракту ринкові флуктуації можуть призвести до великих збитків або відмови виконувати угоду. Наявність маржі підвищує ціну невиконання й мотивує дотримуватись правил, забезпечуючи прозорість і порядок розрахунків.
У ф’ючерсах на криптовалюти виокремлюють початкову маржу та маржу обслуговування. Основна відмінність: початкова маржа — це мінімально необхідна сума при відкритті позиції; маржа обслуговування — це мінімальна сума, яку потрібно утримувати протягом усього періоду відкритої позиції.
Значення початкової маржі
Початкова маржа є критично важливою для контрактної торгівлі завдяки таким аспектам:
Управління ризиками: початкова маржа гарантує достатній резерв для покриття потенційних збитків у разі контрактних коливань, знижує ризики для біржі та учасників ринку.
Кредитна гарантія: початкова маржа підтверджує платоспроможність користувача утримувати позицію в умовах волатильності.
Кредитне плече: початкова маржа дає змогу з меншим капіталом керувати більшою позицією, посилюючи як потенційний прибуток, так і ризик.
Метод розрахунку початкової маржі
Крос-маржа
Усі доступні кошти на рахунку користувача враховуються як доступна маржа.
Тип контракту
Формула
Особливості маржі
З маржею в USDT
Маржа при відкритті = Кількість контрактів × Множник контракту × Ціна маркування ÷ Кредитне плече + Кількість контрактів × Множник контракту × Ціна маркування × Ставка комісії за закриття
Залежить від ціни активу
З маржею в монетах
Початкова маржа = Кількість контрактів ÷ (Ціна маркування × Кредитне плече) + (Кількість контрактів ÷ Ціна маркування) × Ставка комісії за закриття
Залежить від ціни активу
Ізольована маржа
Кожна позиція має окремий розрахунок маржі, прибутки та збитки не впливають на інші позиції.
Тип контракту
Формула
Особливості маржі
З маржею в USDT
Маржа при відкритті = Кількість контрактів × Множник контракту × Середня ціна відкриття ÷ Кредитне плече + Кількість контрактів × Множник контракту × Середня ціна відкриття × Ставка комісії за закриття
Фіксована значення
З маржею в монетах
Початкова маржа = Кількість контрактів ÷ (Середня ціна відкриття × Кредитне плече) + (Кількість контрактів ÷ Середня ціна відкриття) × Ставка комісії за закриття
Фіксована значення
Приклад
Користувач відкриває лонг-позицію на 200 USDT з кредитним плечем 50x і ставкою комісії 0,075%. Початкова маржа для позиції:
(200 ÷ 50) + (200 × 0,075%) = 4,15 USDT
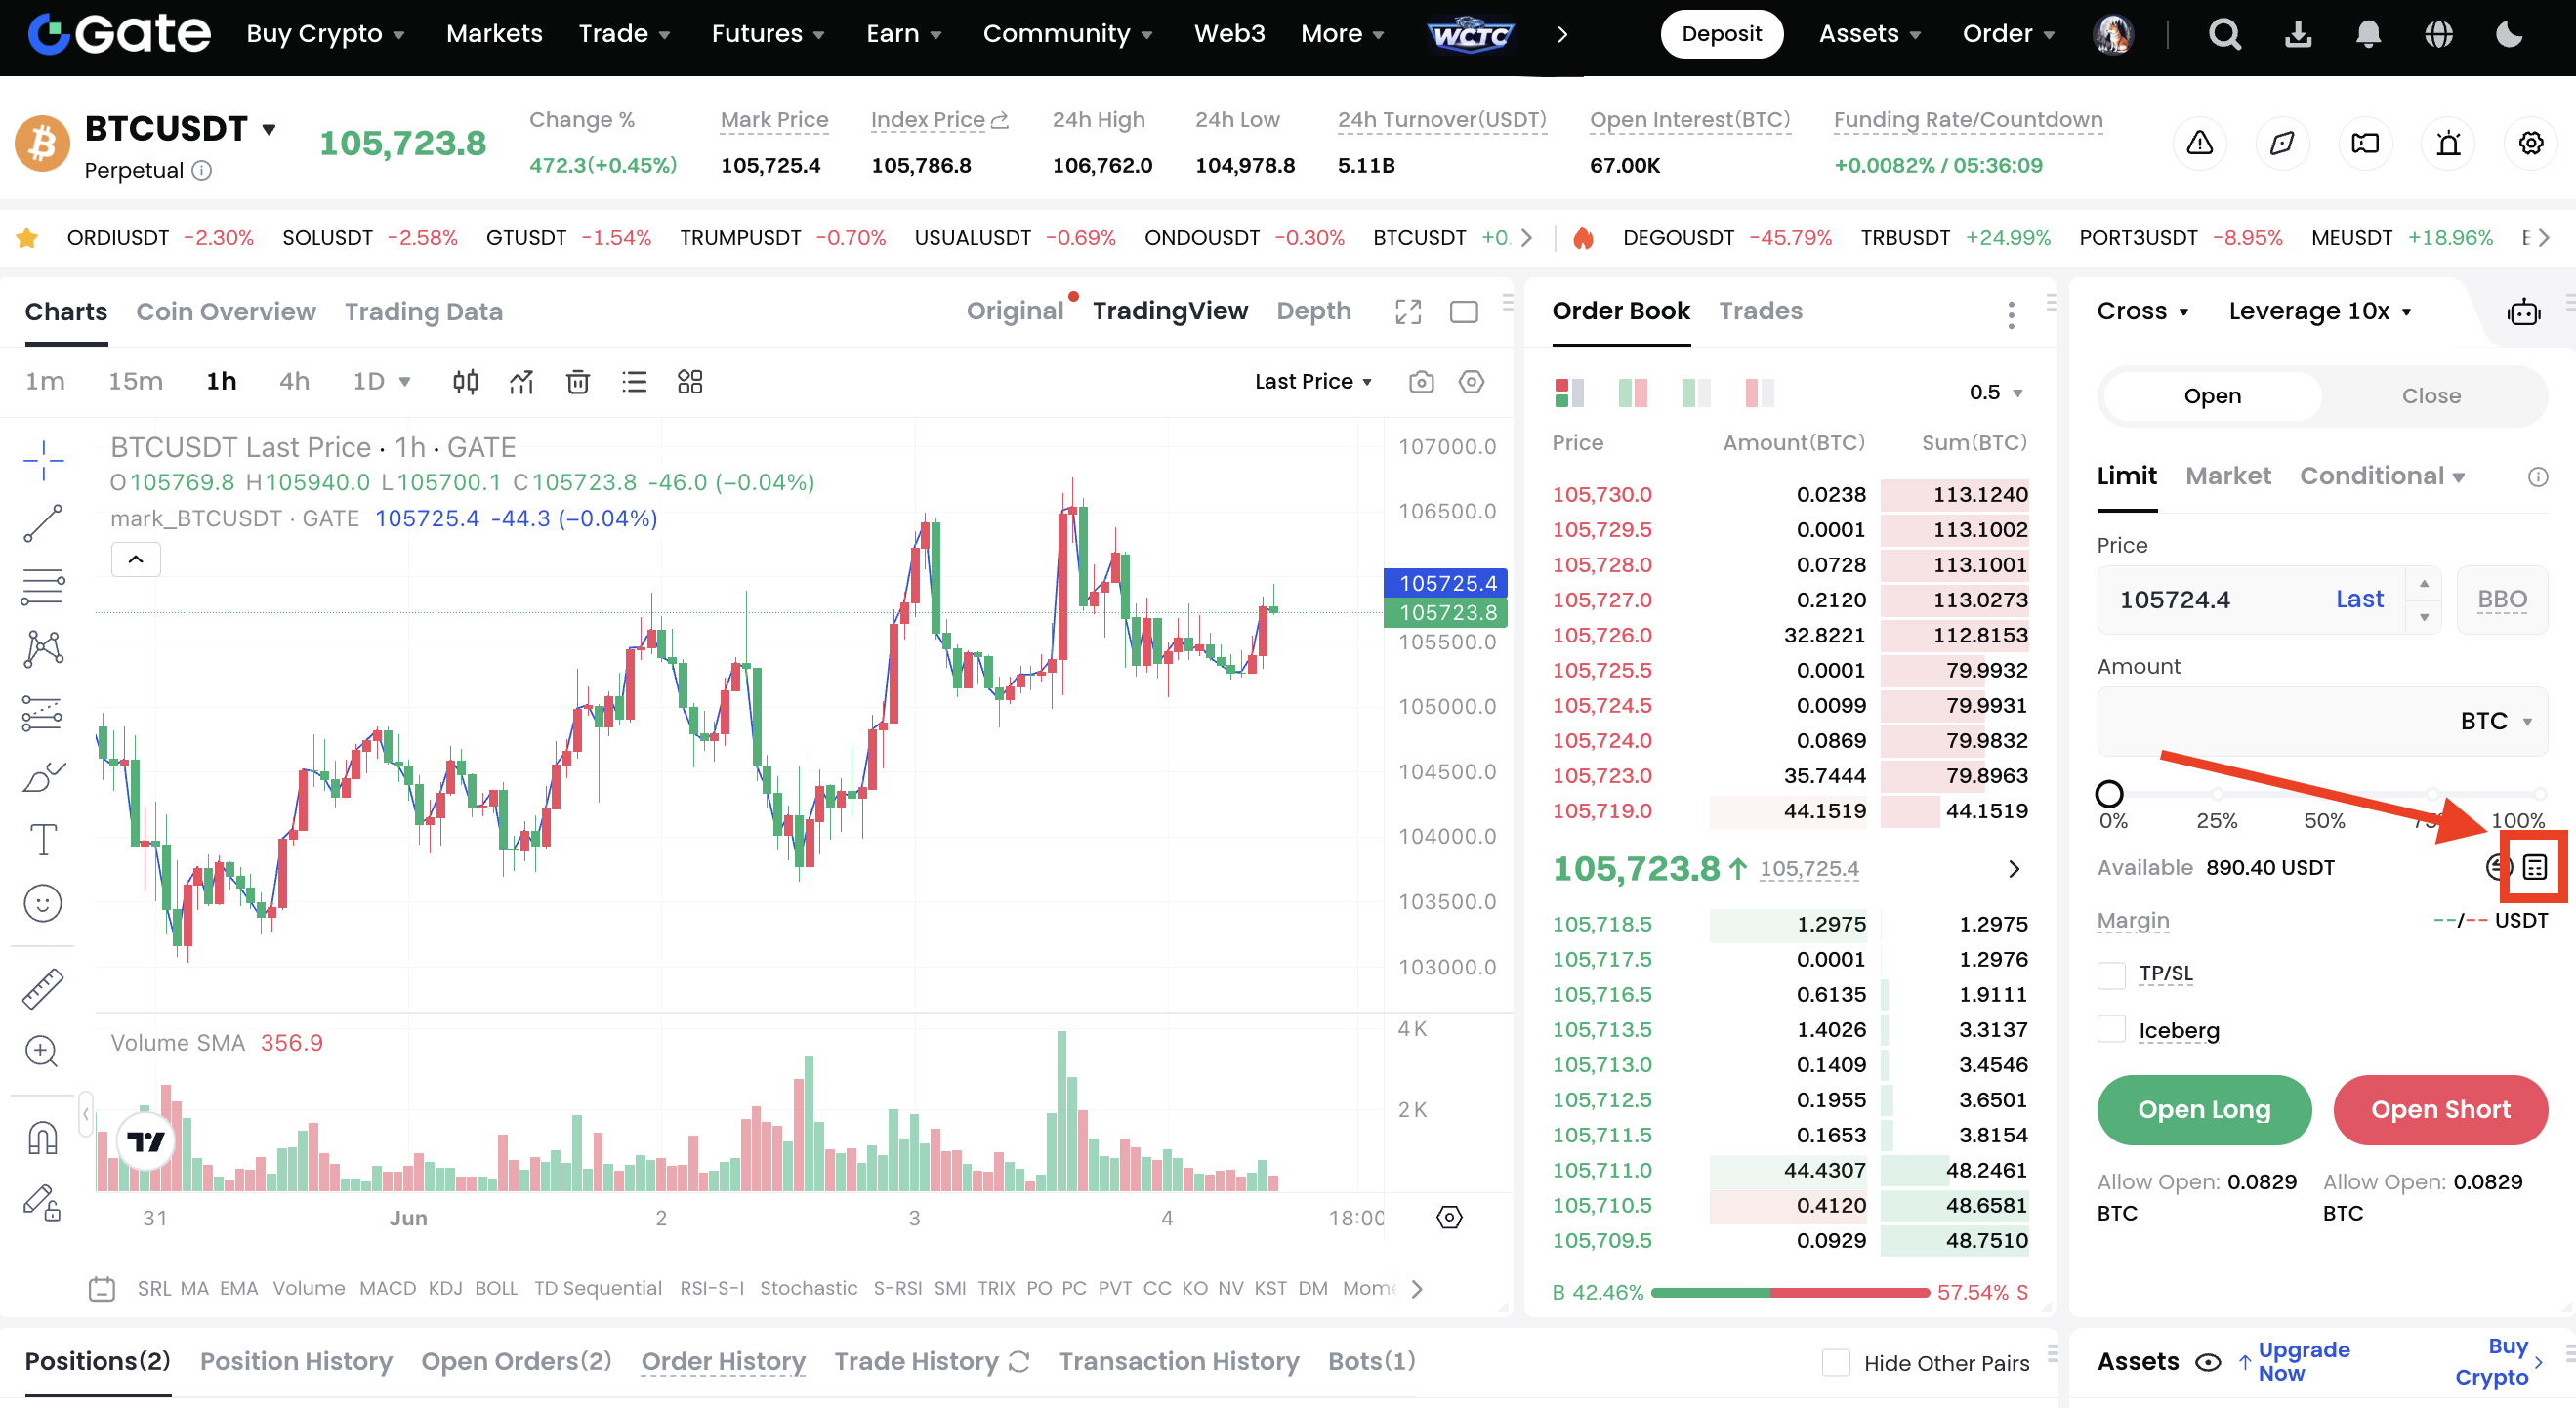
Точну величину маржі можна швидко визначити на сторінці ордеру через Калькулятор контрактів.
Як переглянути та керувати початковою маржею?
Сторінка інформації акаунта: авторизуйтеся на біржі, відкрийте інформацію про позиції й перегляньте необхідну початкову маржу.
Сторінка торгівлі: під час створення ордера система автоматично розрахує й відобразить потрібну початкову маржу.
Калькулятор контрактів: на деяких біржах можна ввести вартість позиції й співвідношення маржі для автоматичного підрахунку.
Внесіть додаткові кошти: щоб уникнути примусової ліквідації, користувачі можуть будь-коли докласти кошти для збільшення маржі.
Значення маржі обслуговування
Встановлення маржі обслуговування призначено для захисту біржі та учасників ринку від можливих фінансових втрат. Якщо ринкова ціна рухається проти інтересів власника, а залишок маржі на рахунку стає недостатнім для підтримки позиції (тобто коефіцієнт маржі обслуговування ≤ 100%), активується механізм примусової ліквідації — біржа закриває частину або всі позиції для мінімізації збитків.
Розрахунок маржі обслуговування
Розмір маржі обслуговування залежить від величини позиції й коефіцієнта маржі обслуговування, а останній визначається лімітом ризику.
Використовуються такі формули:
Режим
Формула
Ізольована маржа
Маржа обслуговування одиночної позиції = Вартість позиції × Коефіцієнт маржі обслуговування + Комісія за закриття Коефіцієнт маржі = Загальний баланс маржі ÷ Маржа обслуговування
Крос-маржа
Коефіцієнт маржі = (Маржа позиції + нереалізований PnL) ÷ Маржа обслуговування
Приклад розрахунку:
Користувач відкриває лонг-позицію на ETH_USDT на 100 USDT із кредитним плечем 100x, коефіцієнтом маржі обслуговування 0,5% і комісією за ліквідацію 0,075%. Розрахунок виглядає так:
Коли маржа на рахунку опускається нижче маржі обслуговування (коефіцієнт ≤ 100%), біржа ініціює примусову ліквідацію для обмеження збитків.
Як управляти маржею обслуговування
Щоб уникнути примусової ліквідації, регулярно перевіряйте маржу на рахунку і застосовуйте такі кроки:
Додайте маржу: оперативно збільшуйте баланс при нестачі маржі.
Зменшіть позицію: скорочення обсягу позиції зменшує вимоги до маржі обслуговування.
Використовуйте ордери стоп-лос: встановіть ціну стоп-лосу для автоматичного закриття позиції з обмеженими втратами.
Зменшіть кредитне плече: таким чином підвищується запас міцності.
Визначення ризик-апетиту
Перед укладенням угоди дізнайтеся, яку частку капіталу становить збиток від однієї операції. Якщо, наприклад, раз на день робити одну угоду, варто обмежити цей ризик до 10% від загальних активів (10 збиткових угод поспіль — повна втрата капіталу, що для контрактного трейдера неприпустимо).
Якщо ж збиток обмежити 5%, 3% чи навіть 1% капіталу за операцію — імовірність обнулення капіталу суттєво падає.
Дотримуйтеся торгового плану з контрактної торгівлі
Повний торговий план містить такі основні елементи й коригується відповідно до поточної ситуації на крипторинку. Починають із аналізу ринкового циклу, далі — технічний аналіз для пошуку точок входу, закінчуючи детальною стратегією дій по кожному торговому активу.
Управління позиціями
Після оцінки власного ризик-апетиту застосовуйте моделі розміщення позицій: прямокутне, воронкове чи пірамідальне управління.
Фінансові ринки складно передбачити, ймовірність п’яти поспіль вдалих операцій — менш як 5%.
Ризик міститься не у самій інвестиції, а у втраті контролю;
Установлення чіткого стоп-лосу й тейк-профіту — ознака дисципліни досвідченого трейдера. Кожну угоду супроводжуйте логікою та стоп-лосом. Застосовуйте динамічний тейк-профіт і статичний стоп-лос для контролю ризику та розкриття потенціалу прибутку. Строге дотримання торгового плану й грамотний розподіл капіталу зі встановленням стоп-лосу й тейк-профіту на кожну операцію допоможуть зберігати спокій і результативно реагувати на неочікувані ринкові зміни.
Підсумки
У ф’ючерсній торгівлі маржа виконує роль «баласту» у фінансовому морі — її значення залежить від типу ринку та методики розрахунку. Неправильний підхід до управління ризиками маржі може перетворити кредитне плече на «фатальний інструмент», але грамотне застосування дозволяє досягати великих результатів із помірними ставками. Інвестори мають глибоко розуміти правила, ретельно налаштовувати параметри плеча, правильно використовувати стоп-лос і тейк-профіт, раціонально планувати розподіл коштів, завжди діяти з повагою до ринку — тільки так маржа допоможе у змінних реаліях ринку рухатися до фінансового результату.
Поширені запитання
Що таке початкова маржа й маржа обслуговування?
Початкова маржа — мінімальна сума для відкриття позиції. Маржа обслуговування — мінімум для підтримки активної позиції. Разом вони формують систему контролю ризиків для контрактної торгівлі.
Чим різниться розрахунок маржі в крос- й ізольованому режимах?
У крос-режимі всі кошти рахунку служать маржею. В ізольованому режимі маржа розраховується окремо для кожної позиції — їх прибутки або збитки не впливають одна на одну, й самі розрахункові формули різняться.
Як уникнути примусової ліквідації під час торгівлі контрактами?
Підтримуйте маржу на рівні, вищому за маржу обслуговування: своєчасно поповнюйте баланс, зменшуйте позиції, встановлюйте стоп-лос або зменшуйте кредитне плече.
Як розраховуються комісії для маржі за контрактом?
Комісії за маржу контракту враховуються в загальних витратах на відкриття/закриття. Їх розмір залежить від правил біржі та типу інструменту, а дізнатися точну ставку можна у калькуляторі контрактів чи на сторінці торгівлі.
Який вплив кредитного плеча на маржу?
Зі збільшенням кредитного плеча потреба в початковій маржі знижується, але одночасно зростають і ризики, і можливий прибуток. Обирайте значення кредитного плеча, виходячи з власної стратегії ризик-менеджменту.
Автор: Frank
Рецензент(-и): Wayne, Jayne
Відмова від відповідальності
* Ця інформація не є фінансовою порадою чи будь-якою іншою рекомендацією, запропонованою чи схваленою Gate.
* Цю статтю заборонено відтворювати, передавати чи копіювати без посилання на Gate. Порушення є порушенням Закону про авторське право і може бути предметом судового розгляду.
Розумне кредитне плече — це торговий інструмент, який застосовує динамічне кредитне плече та автоматичний контроль ризиків. Його результативність безпосередньо залежить від ринкового середовища та вибраної стратегії. На трендових ринках Розумне кредитне плече дозволяє збільшувати дохід, слідуючи за трендом; на ринках із боковим рухом динамічне ребалансування допомагає зменшити ризики; у короткостроковій торгівлі підвищує ефективність використання капіталу. Також інструмент застосовується у стратегіях хеджування для зниження волатильності портфеля. Водночас Розумне кредитне плече не є оптимальним для довгострокового утримання активів або в умовах високої невизначеності на ринку. Основна цінність інструмента полягає у "відповідності сценарію + виконанні стратегії".
Основна відмінність між Morpho та Aave полягає у механізмах кредитування. Aave використовує модель пулу ліквідності, а Morpho додає систему P2P-матчінгу, що забезпечує точніше співставлення процентних ставок у межах одного маркетплейсу. Aave є нативним протоколом кредитування, який пропонує базову ліквідність і стабільні процентні ставки. Morpho, навпаки, функціонує як шар оптимізації, підвищуючи ефективність капіталу завдяки зменшенню спреду між ставками депозиту та запозичення. В результаті, Aave виступає як "інфраструктура", а Morpho — як "інструмент оптимізації ефективності".
ADA — це нативний токен блокчейна Cardano. Його застосовують для сплати транзакційних комісій, участі у стейкінгу та голосуванні з питань управління. Окрім ролі засобу обміну вартості, ADA є ключовим активом, який підтримує багаторівневу архітектуру протоколу Cardano, безпеку мережі та довгострокове децентралізоване управління.
Головна різниця між Cardano та Ethereum полягає в моделях реєстру та принципах розробки. Cardano використовує модель Extended UTXO (EUTXO), засновану на підході Bitcoin, і робить акцент на формальній верифікації та академічній строгості. Ethereum, навпаки, працює на основі облікових записів і, як першопроходець у сфері смартконтрактів, орієнтується на швидке оновлення екосистеми та широку сумісність.
Розумне кредитне плече усуває необхідність маржі та ліквідації, але це не означає відсутність ризиків. Головні ризики виникають через динамічний механізм кредитного плеча, що створює невизначеність доходу, а також через збитки, які можуть виникнути внаслідок волатильності ринку, залежності від шляху та змін ринкових умов. У крайніх ринкових умовах вартість чистих активів (NAV) може зазнати значних коливань, а обмежений контроль над кредитним плечем додатково обмежує стратегічну гнучкість користувача. Врешті-решт, розумне кредитне плече не зменшує ризик, а змінює його структуру, тому найкраще підходить для стратегічного використання тими, хто досконало розуміє принцип його роботи.
UNITAS (UP) — це нативний токен протоколу Unitas, який відіграє ключову роль у розподілі стимулів, координації екосистеми та потенційному управлінні. Токеноміка UNITAS забезпечує впровадження та розвиток стейблкоїна USDu через розподіл токенів серед користувачів, Постачальників ліквідності та учасників екосистеми. На відміну від класичних стейблкоїнів, UNITAS не здійснює прямого закріплення ціни; замість цього він слугує стимулюючим шаром, який поєднує механізм отримання доходу з розширенням протоколу, створюючи цикл вартості «Використовувати–Стимул–Зростання».