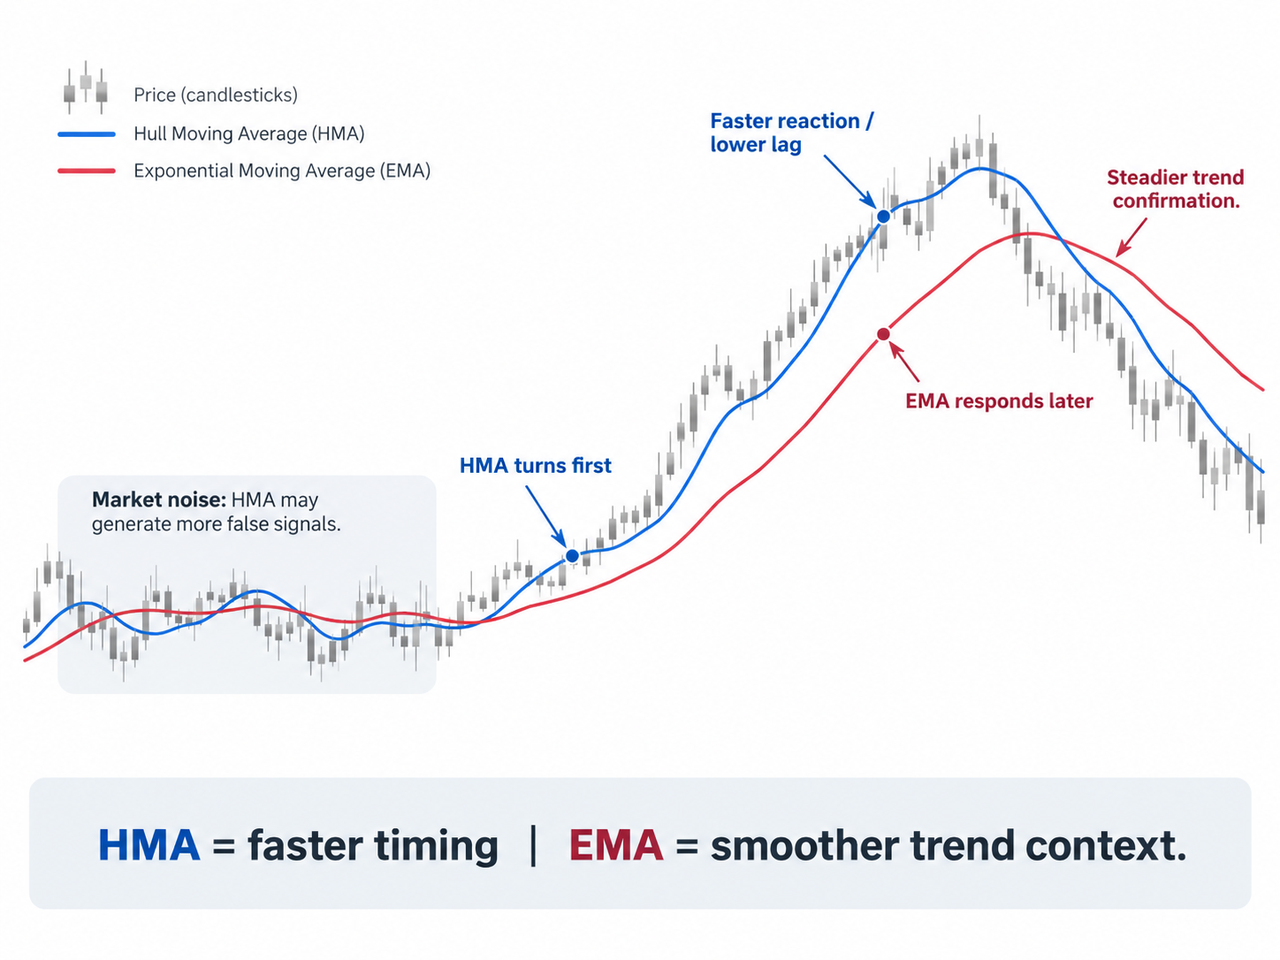
Для скальперів, які працюють на графіках із періодами 1, 3 або 5 хвилин, ця різниця має значення. Сигнал, що з’являється на одну-дві свічки раніше, може покращити вибір моменту входу, але вища чутливість також означає більшу схильність до ринкового шуму та хибних сигналів. Практичний вибір залежить від того, що саме передбачає стиль торгівлі: швидке виявлення змін імпульсу чи надійніше підтвердження тренду.
Основні висновки
-
Ковзне середнє Халла (HMA) розроблено для зменшення вбудованої затримки традиційних ковзних середніх із одночасним збереженням відносно плавної лінії середнього.
-
EMA надає більшої ваги останнім цінам і реагує швидше, ніж просте ковзне середнє, але HMA може ще швидше реагувати на зміну напрямку ціни.
-
Короткі налаштування HMA можуть покращити входи та виходи під час скальпінгу на трендових ринках, однак їхня чутливість створює більше хибних сигналів на бокових ринках.
-
EMA часто добре працює як орієнтир для ширшого тренду або динамічних рівнів підтримки й опору, тоді як HMA може допомогти визначити момент входу.
-
Поєднання HMA та EMA із ціновою динамікою, обсягом або індикаторами участі в ринку може надати більше контексту, ніж використання будь-якого з цих індикаторів окремо.
Ковзне середнє Халла проти EMA: у чому полягає основна різниця?
Обидва індикатори згладжують цінові дані, але досягають цієї мети по-різному.
Експоненціальне ковзне середнє (EMA) поступово надає більшої ваги останнім ціновим даним і меншої — старішим спостереженням. Як пояснює CME Group у своїй методології ковзних середніх, стандартний множник EMA розраховується так:
Множник = 2 ÷ (Період + 1)
Завдяки такому зважуванню EMA реагує швидше, ніж просте ковзне середнє, яке надає однакової ваги кожному спостереженню в межах свого періоду.
Ковзне середнє Халла іще більше зменшує затримку. HMA, розроблене Аланом Халлом у 2005 році, поєднує кілька зважених ковзних середніх (WMA), а потім додатково згладжує результат на основі квадратного кореня з обраного періоду. Алан Халл описує мету цього індикатора як збереження плавності кривої зі скороченням затримки між середнім значенням і поточною ціновою динамікою.
| Характеристика |
Ковзне середнє Халла HMA |
Експоненціальне ковзне середнє EMA |
| Основна мета |
Мінімальна затримка зі згладжуванням |
Чутливе згладжування тренду |
| Зважування |
Кілька зважених середніх |
Ваги, що експоненційно зменшуються |
| Швидкість реакції |
Зазвичай вища |
Висока, але зазвичай нижча, ніж у HMA |
| Чутливість до шуму |
Вища за коротких налаштувань |
Помірна й залежить від періоду |
| Використання для скальпінгу |
Швидкі зміни та розвороти імпульсу |
Напрямок тренду та відкати |
| Бокові ринки |
Більша схильність до хибних розворотів |
Також може генерувати хибні розвороти, зазвичай менш агресивно |
Різниця стає особливо помітною під час раптових змін ціни. HMA може розвернутися раніше за EMA, але ранній сигнал не обов’язково є кращим сигналом.
Як ковзне середнє Халла HMA зменшує затримку
Розрахунок HMA складається з трьох етапів:
-
Розрахуйте WMA, використовуючи половину періоду, і помножте його на два.
-
Відніміть WMA повного періоду.
-
Застосуйте ще одне WMA, використовуючи квадратний корінь із початкового періоду.
У спрощеному вигляді:
HMA = WMA [2 × WMA(n/2) – WMA(n), √n]
Це поєднання навмисно підсилює вплив останніх рухів ціни, перш ніж знову згладити результат. Методологія HMA від Fidelity описує цей індикатор як швидке й плавне ковзне середнє, розроблене для суттєвого зменшення затримки.
Розрахунок також пояснює, чому HMA поводиться інакше, ніж зважене ковзне середнє. Стандартне WMA просто надає більшої ваги останнім цінам. HMA поєднує кілька зважених середніх, щоб цілеспрямовано компенсувати затримку.
Під час скальпінгу така чутливість може допомогти раніше виявити точки розвороту після короткого відкату або прискорення. Водночас незначні коливання також можуть змусити коротке HMA змінити напрямок, навіть якщо суттєвого розвороту тренду не відбудеться.
Як експоненціальне ковзне середнє EMA працює під час скальпінгу
EMA менш складне. Воно поєднує останню ціну з попереднім значенням EMA за допомогою експоненційного коефіцієнта зважування.
Середні з коротким періодом, як-от EMA 9, тісно реагують на короткострокові рухи ціни, тоді як EMA 20 забезпечує більше згладжування. EMA 50 рухається повільніше й може слугувати ширшим фільтром тренду.
Така ієрархія корисна для скальперів. Співвідношення між EMA 9, EMA 20 та EMA 50 може показати, чи рухаються короткостроковий імпульс і ширший внутрішньоденний тренд в одному напрямку.
EMA також може слугувати орієнтиром для динамічної підтримки або опору. У сформованому висхідному тренді ціна може неодноразово відкотитися до EMA, що зростає, перш ніж продовжити рух угору. Сама лінія не створює підтримку, а лише допомагає визначити зону, у якій ціна неодноразово взаємодіяла зі своїм недавнім середнім значенням.
Яке ковзне середнє краще працює для скальпінгу?
HMA зазвичай має перевагу, коли мета полягає у виявленні швидких змін імпульсу з мінімальною затримкою. EMA може бути кращим вибором, якщо скальпер хоче отримувати менше реакцій на дуже незначні рухи ціни та бачити стабільніше представлення базового тренду.
Розглянемо швидкий рух BTC. Лінія HMA може швидко розвернутися вгору після відскоку ціни від внутрішньоденного рівня підтримки, подавши ранній бичачий сигнал. EMA може потребувати ще однієї-двох свічок, перш ніж її нахил суттєво зміниться.
Такий ранній сигнал HMA може бути корисним, якщо рух продовжиться. Однак якщо ціна одразу повернеться до свого діапазону, та сама чутливість може спричинити непотрібний вхід.
Практичний підхід полягає в тому, щоб не розглядати вибір як HMA або EMA. HMA може визначати момент входу, а EMA — контекст.
Наприклад:
Ціна > EMA 50, що зростає → ширший бичачий тренд HMA 20 розвертається вгору → потенційний сигнал для скальпінгу
Протилежну структуру можна використовувати для визначення ведмежих умов.
Трейдер може протестувати цю структуру, відобразивши обидва індикатори на графіку BTC/USDT у реальному часі на Gate.com і порівнявши, наскільки швидко кожна лінія реагує поблизу однакових точок розвороту. Така перевірка корисніша, ніж оцінювання індикаторів за окремими історичними знімками екрана, оскільки волатильність і структура ринку з часом змінюються.
Найкраще налаштування HMA для скальпінгу
Не існує універсального найкращого налаштування HMA. Коротші періоди реагують швидше, але також точніше відстежують ринковий шум.
Налаштування в діапазоні від 9 до 21 періоду часто використовують для швидкого внутрішньоденного аналізу, тоді як довші періоди HMA, наприклад 50 або більше, можуть виконувати роль фільтрів тренду. Це усталені підходи, а не доведені оптимальні значення. На результативність впливають таймфрейм, волатильність активу, ліквідність і правила торгівлі.
Структура з двох HMA також може відокремити імпульс від тренду:
Коли HMA 20 піднімається вище за HMA 50, короткостроковий імпульс посилився відносно повільнішого середнього. Перетин у напрямку вниз вказує на протилежну ситуацію. Водночас у своєму початковому описі Алан Халл наголошує на точках розвороту HMA, а не на сприйнятті перетинів ковзних середніх як самостійно надійних сигналів.
Бектестування кількох налаштувань на історичних даних є обґрунтованішим підходом, ніж припущення, що один період працюватиме для кожного криптоактиву.
Використання сигналів HMA з іншими індикаторами
Сигнали HMA стають кориснішими, коли напрямок ціни має незалежне підтвердження.
Припустімо, що після відкату HMA розвертається вгору. Скальпер може перевірити, чи перебуває ціна також вище внутрішньоденного рівня підтримки та чи демонструє чистий обсяг активнішу участь під час висхідних рухів ціни.
Відкритий інтерес може додати ще один рівень аналізу, коли важливе позиціювання в деривативах. Зростання відкритого інтересу разом із напрямленим рухом свідчить про розширення позиціювання, хоча саме по собі не показує, чи є нові позиції бичачими або ведмежими.
Інструменти для аналізу імпульсу, як-от індекс відносної сили або конвергенція/дивергенція ковзних середніх (MACD), також можуть допомогти відрізнити справжній напрямлений рух від короткочасного коливання. Мета полягає не в тому, щоб накопичувати індикатори, доки кожен сигнал не збігатиметься з іншими. Потрібно використовувати інструменти, які відповідають на різні запитання.
HMA та EMA на бокових і волатильних ринках
Жодне ковзне середнє не усуває основну проблему бокового ринку.
Коли ціна неодноразово змінює напрямок у вузькому діапазоні, швидке HMA може генерувати кілька бичачих і ведмежих розворотів без сталого продовження руху. Коротші налаштування посилюють цю проблему, оскільки кожна невелика зміна ціни має більший вплив.
EMA також генерує хибні розвороти, але його повільніша реакція може відфільтрувати деякі незначні коливання. Компромісом стає запізніле розпізнавання справжнього прориву, коли він нарешті формується.
Різка волатильність створює іншу проблему. Обидва ковзні середні використовують історичні цінові дані, тому жодне з них не прогнозує наступну свічку. Раптова ліквідація, новинна подія або шок ліквідності можуть майже миттєво зробити нібито надійний торговий сигнал неактуальним.
Структура ціни також має значення. Внутрішньоденні рівні, як-от денний максимум і мінімум та максимум і мінімум торгової сесії, можуть допомогти визначити, чи формується сигнал HMA або EMA поблизу значущого прориву, відхилення або зони підтримки.
Висновок
Для надкороткострокового скальпінгу, де важливе швидке виявлення імпульсу, ковзне середнє Халла зазвичай реагує швидше за EMA і може раніше виявити зміни напрямку. EMA жертвує частиною швидкості заради стабільнішого відображення короткострокової та ширшої структури тренду.
Тому ці два індикатори доповнюють один одного, а не є прямими замінниками. Швидке HMA може допомогти визначити точки входу та виходу, тоді як EMA може відфільтрувати ці сигнали HMA з урахуванням ширшого тренду.
Жоден із індикаторів — ні HMA, ні EMA — не є за своєю природою прибутковішим. Ринкові умови, налаштування періоду, витрати на виконання, таймфрейм і контроль ризиків можуть мати більше значення, ніж сама формула ковзного середнього. Обидва індикатори ґрунтуються на історичних даних, тому їхні сигнали слід тлумачити разом із ціновою динамікою та іншою ринковою інформацією, а не використовувати як самостійні прогнози.
Поширені запитання
Чи краще HMA за EMA для скальпінгу?
HMA може бути кращим, якщо скальпер надає перевагу дуже швидкій реакції на останні зміни ціни. EMA може бути кориснішим, коли стабільність тренду важливіша за отримання найранішого можливого сигналу.
Чи надає HMA ранніші сигнали, ніж EMA?
Зазвичай так. Поєднання зважених середніх у HMA розроблено для зменшення затримки, тому його лінія може розвернутися раніше за EMA з аналогічним періодом. Ранніші сигнали також можуть збільшувати кількість хибних сигналів.
Яке налаштування HMA підходить для скальпінгу?
Періоди приблизно від 9 до 21 часто використовують на швидких внутрішньоденних графіках, але універсально оптимального налаштування не існує. Трейдерам слід перевірити період з урахуванням активу, таймфрейму графіка, волатильності та конкретних правил торгівлі.
Чи можна використовувати HMA та EMA разом?
Так. Один із підходів полягає у використанні EMA для визначення ширшого напрямку тренду, а HMA — для швидшого вибору моменту входу або виходу. Наприклад, висхідне HMA на ринку, де ціна вже торгується вище за висхідне EMA, може надати більше контексту, ніж сам розворот HMA.
Чи працює HMA на бокових ринках?
HMA може працювати нестабільно на бокових ринках, оскільки його чутливість робить його сприйнятливим до незначних змін ціни. Часті зміни напрямку HMA можуть генерувати хибні або короткочасні сигнали, коли ціна не має сталого тренду.
Чи підходить HMA лише для скальпінгу?
Ні. HMA також можна застосовувати в денній торгівлі та свінг-торгівлі, збільшивши період або використовуючи вищі таймфрейми графіків. Довші періоди створюють повільніше HMA, яке акцентує ширші цінові тренди, а не дуже короткострокові рухи.
Застереження: Технічні індикатори використовують історичні дані й не можуть гарантувати майбутні рухи цін або результати торгівлі.