Така швидкість реакції робить WMA корисним для трейдерів, які відстежують короткострокові тренди, відкати та зміни імпульсу. Водночас чутливість має зворотний бік: лінія, яка швидше реагує на зміни, може сильніше реагувати і на тимчасовий ринковий шум.
У цьому контексті WMA означає Weighted Moving Average — зважене ковзне середнє. Абревіатура також може позначати формат Windows Media Audio від Microsoft. WMA має вбудовану підтримку Digital Rights Management. В іншому, цілком відмінному контексті WMA може означати Wildlife Management Area — природоохоронну територію. Ці значення не пов’язані з технічним аналізом.
Основні висновки
-
WMA поступово надає найбільшої ваги найновішим ціновим даним.
-
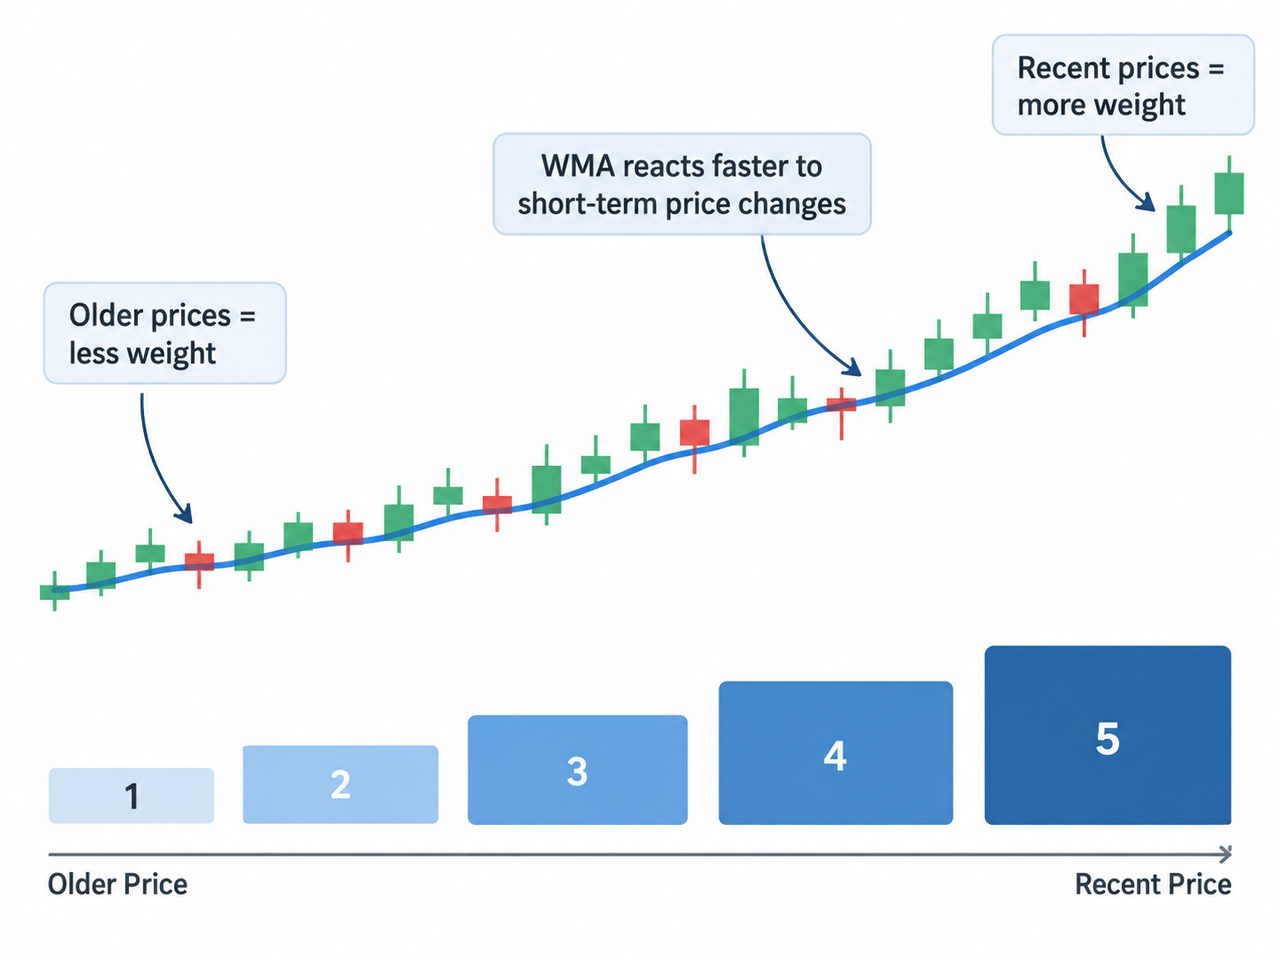
Стандартний WMA за 5 періодів зазвичай використовує ваги 5, 4, 3, 2 і 1 — від найновішого до найстарішого спостереження.
-
WMA точніше відстежує останні зміни ціни, ніж еквівалентне просте ковзне середнє.
-
SMA, WMA, EMA і TMA по-різному згладжують дані, тому їхні швидкість реакції та запізнення відрізняються.
-
WMA може допомогти визначити короткострокові цінові тренди, але його чутливість може створювати хибні сигнали на бокових або нестабільних ринках.
Що таке WMA — зважене ковзне середнє?
Зважене ковзне середнє розраховує середню ціну за визначену кількість періодів, призначаючи кожному спостереженню окремий ваговий коефіцієнт. Найновіша ціна зазвичай отримує найбільшу вагу, а вага старіших даних поступово зменшується.
Це основна відмінність від простого ковзного середнього, у якому всі ціни мають однакову вагу під час розрахунку.
Припустімо, що під час останньої свічки ціна різко зросла. Ця остання зміна сильніше вплине на WMA, ніж на SMA за таку саму кількість періодів. Тому WMA зазвичай швидше змінює напрямок, коли короткострокова поведінка ціни змінюється.
У технічному описі WMA від Fidelity цей індикатор також визначається як ковзне середнє, яке надає більшої ваги новішим даним.
Це не означає, що WMA прогнозує майбутній напрямок ціни. Він описує останні цінові тренди з меншим згладжуванням, ніж повільніші традиційні ковзні середні. Тому він корисний у ситуаціях, коли швидкість реакції важливіша за максимальну стабільність.
Як розраховується індикатор WMA?
Стандартна формула має такий вигляд:
WMA = Сума добутків (Ціна × Вага) ÷ Сума ваг
Розглянемо приклад із 5 періодами:
| Період |
Ціна закриття |
Вага |
| Найстаріший |
\$100 |
1 |
|
\$102 |
2 |
|
\$103 |
3 |
|
\$105 |
4 |
| Найновіший |
\$108 |
5 |
Помножимо кожну ціну закриття на відповідну вагу:
WMA = [(100 × 1) + (102 × 2) + (103 × 3) + (105 × 4) + (108 × 5)] ÷ 15
WMA = 1 573 ÷ 15 = \$104,87
Найновіша ціна \$108 має вп’ятеро більшу вагу, ніж найстаріше спостереження за ціною \$100. Після завершення нового періоду розрахунок переходить уперед: нові дані додаються, а найстаріше спостереження вилучається.
WMA за 10 періодів зазвичай розраховується за тим самим принципом із вагами від 10 до 1. Менший період забезпечує вищу чутливість, тоді як збільшення кількості періодів зазвичай формує плавнішу лінію з більшим запізненням.
Сучасні графічні інструменти можуть автоматично виконувати точний розрахунок, але розуміння цього процесу допомагає пояснити, чому індикатор поводиться інакше, ніж інші ковзні середні.
Як трейдери аналізують ковзне середнє WMA
Напрямок WMA дає простий первинний сигнал.
Висхідний WMA свідчить, що останні ціни підвищують значення зваженого середнього. Якщо ціна залишається вище висхідного WMA, це може підтверджувати наявний висхідний короткостроковий тренд. Водночас ціна нижче спадного WMA може підтримувати ведмежу інтерпретацію.
Перетини також привертають увагу. Якщо ціна переміщується знизу вгору через WMA, трейдери можуть сприймати це як ознаку посилення нещодавньої поведінки ціни. Повернення ціни нижче WMA може свідчити про послаблення імпульсу.
Однак такі перетини не гарантують результату. На боковому ринку ціна може багаторазово перетинати чутливе ковзне середнє, не формуючи змістовного тренду.
WMA також може діяти як динамічна зона підтримки або опору. Під час усталеного висхідного тренду відкати можуть зупинятися біля висхідного ковзного середнього. Під час спадного тренду зростання ціни може сповільнюватися біля спадної лінії. Це зони для спостереження, а не фіксовані рівні опору чи підтримки.
Для практичного прикладу на графіку трейдер може відкрити ринок BTC/USDT на Gate.com, додати ковзне середнє та перемикатися між часовими інтервалами, щоб побачити, як зміна кількості періодів впливає на швидкість реакції.
WMA порівняно із простим ковзним середнім, EMA і TMA
Ковзні середні мають одну основну мету: згладжувати цінові дані, щоб спростити аналіз ринкових трендів. Правила надання ваги визначають, наскільки швидко вони реагують.
| Ковзне середнє |
Метод надання ваги |
Типова поведінка |
| SMA |
Усі ціни мають однакову вагу |
Плавне, відносно повільніше |
| WMA |
Новіші ціни отримують лінійно більшу вагу |
Швидко реагує на останні зміни |
| EMA |
Новіші ціни отримують експоненціально більший вплив |
Швидко реагує, з експоненціальним згасанням |
| TMA |
Ціна фактично згладжується двічі |
Дуже плавне, зазвичай із більшим запізненням |
| DEMA |
Поєднує розрахунки EMA, щоб компенсувати частину запізнення |
Розроблене для зменшення запізнення |
Просте ковзне середнє надає всім цінам однакової ваги. WMA навмисно підкреслює найновіші ціни, тому зазвичай залишається ближче до поточної динаміки ціни.
Експоненціальне ковзне середнє також надає більшої ваги новішим даним, але його формула використовує експоненціальне, а не лінійне зважування, яке зазвичай застосовується у WMA. Наприклад, індикатор EMA 9 призначений для аналізу короткострокового цінового імпульсу.
Було б некоректно стверджувати, що EMA завжди швидше реагує, ніж WMA. Швидкість реакції залежить від обраного періоду, формули зважування та послідовності цін, які вимірюються.
Трикутне ковзне середнє (TMA) працює в іншому напрямку. Воно фактично застосовує подвійне згладжування, зазвичай розраховуючи SMA від SMA. У результаті відносно більший вплив припадає на середину вікна даних, а результат зазвичай стає плавнішим, але має більше запізнення. В описі трикутного ковзного середнього від Schwab його визначено як SMA із подвійним згладжуванням.
Це формує корисний спектр: WMA надає пріоритет швидкості реакції, тоді як TMA — згладжуванню.
Використання WMA для відстеження короткострокових змін ціни
WMA найкраще працює, коли трейдери поєднують його напрямок із фактичною структурою ціни.
Уявімо, що ціна формує вищі максимуми й вищі мінімуми, а WMA за коротким періодом також зростає. Потім ціна відкочується до ковзного середнього, але залишається вище сформованого мінімуму коливання. У такій ситуації WMA підтверджує те, що вже показує графік ціни: короткостроковий тренд залишається висхідним, доки структура не зміниться.
Горизонтальні рівні додають ще один рівень аналізу. Рівні денного максимуму/мінімуму допомагають визначити ширші внутрішньоденні зони підтримки й опору, тоді як рівні максимуму/мінімуму сесії показують екстремальні значення ціни в межах певної торгової сесії.
Обсяг також має значення, але він не входить до стандартної формули WMA. WMA надає ціні вагу залежно від її давності. Натомість VWAP враховує і ціну, і обсяг торгів, щоб оцінити внутрішньоденну середню ціну, зважену за обсягом.
Ця відмінність допомагає трейдерам обирати інструменти залежно від запитання, на яке вони хочуть отримати відповідь: WMA зосереджується на останньому напрямку ціни, тоді як VWAP надає внутрішньоденний орієнтир із урахуванням обсягу.
Періоди WMA і чутливість
Не існує універсально ідеального періоду WMA.
Дуже короткий WMA швидко реагує на зміни. Це може бути корисним для скальпінгу або короткострокової торгівлі, але водночас може створювати більше шуму та швидких змін сигналів. Збільшення періоду робить індикатор повільнішим і плавнішим.
Принцип подібний до порівняння EMA 9, EMA 20 і EMA 50: коротші налаштування надають пріоритет останнім змінам, тоді як довші налаштування більше враховують ширший тренд.
Тому трейдери можуть починати з часового інтервалу та стратегії, а не шукати одне ідеальне число. Зрештою, відповідне налаштування залежить від того, який рівень запізнення та чутливості може прийняти стратегія.
Обмеження індикатора WMA
Швидкість реакції WMA — це палиця з двома кінцями.
Надання більшої ваги найновішим цінам може зменшити запізнення порівняно з еквівалентним SMA, але водночас робить WMA чутливішим до різких змін ціни. Тимчасовий стрибок може різко підняти лінію, перш ніж ціна швидко розвернеться.
Ще однією проблемою є бокові ринки. Повторні перетини ціни можуть створювати численні позірні сигнали, не формуючи сталого тренду.
WMA сам по собі також не вимірює обсяг, волатильність або силу тренду. Поєднання його зі структурою ціни, зонами опору та іншими технічними індикаторами може забезпечити ширший контекст. Для ширшого підтвердження внутрішньоденного тренду EMA 50 менш чутливий до окремих короткострокових змін.
Жоден вибір періоду чи набір індикаторів не може гарантувати прибутковий результат. Ковзні середні ґрунтуються на історичних цінових даних, тому будь-яка їхня версія зберігає певне запізнення.
Висновок
Індикатор WMA — це зважене ковзне середнє, яке надає більшої ваги останнім ціновим даним, завдяки чому він відносно швидко реагує на короткострокові зміни ціни. Стандартний WMA використовує поступово більші ваги для новіших спостережень, тому він швидше реагує, ніж SMA за таку саму кількість періодів.
Така швидкість реакції особливо корисна, коли трейдери хочуть відстежувати короткострокові тренди або контролювати відкати. Однак на ринках із шумом або в діапазоні вона може стати слабкою стороною.
WMA найкраще використовувати як орієнтир для тренду разом зі структурою ціни, підтримкою та опором, обсягом і належним управлінням ризиками, а не як самостійний інструмент прогнозування.
Поширені запитання
Що означає WMA у торгівлі?
WMA розшифровується як Weighted Moving Average — зважене ковзне середнє. Це індикатор технічного аналізу, який надає новішим цінам більшу вагу, ніж старішим, завдяки чому ковзне середнє сильніше реагує на поточну поведінку ціни.
Чи WMA кращий за SMA?
Жоден із них не є універсально кращим. WMA надає більшої ваги новішим даним і зазвичай швидше реагує, тоді як SMA надає однакову вагу кожному спостереженню та забезпечує сильніше згладжування. Вибір залежить від часового інтервалу, стратегії та бажаного рівня чутливості трейдера.
Чи WMA швидший за EMA?
Не обов’язково. WMA зазвичай використовує лінійні ваги, тоді як EMA застосовує експоненціально спадні ваги до старіших спостережень. Відносна швидкість їхньої реакції залежить від періоду та фактичної послідовності цін. Тому не слід автоматично вважати EMA швидшим у кожній ситуації.
Чи використовує WMA обсяг?
Ні. Стандартне зважене ковзне середнє визначає ваги залежно від давності кожного цінового спостереження. Обсяг торгів не використовується в його формулі.
У чому різниця між WMA та Windows Media Audio?
У торгівлі WMA означає Weighted Moving Average — зважене ковзне середнє. У комп’ютерних технологіях WMA також розшифровується як Windows Media Audio — технологія стиснення аудіо від Microsoft, пов’язана з файлами .wma. Microsoft пояснює, що файли .wma є файлами формату Advanced Systems Format, які містять аудіо та зазвичай стискаються за допомогою кодеків Windows Media Audio. Це значення не пов’язане з ковзними середніми або фінансовими ринками. Документація Microsoft щодо файлів Windows Media підтверджує цю відмінність.
Чи є Windows Media Audio тим самим типом WMA, який використовується в технічному аналізі?
Ні. Windows Media Audio — це технологія цифрового аудіо, тоді як Weighted Moving Average — математичний індикатор ціни. Аудіофайл .wma може використовувати контейнер Advanced Systems Format від Microsoft, тоді як торговий WMA розраховується на основі цінових даних і вагових коефіцієнтів.
Застереження: Технічні індикатори використовують історичні дані й не можуть гарантувати майбутню динаміку ціни або результати інвестування. Ринки криптовалют можуть бути нестабільними, тому індикатори слід аналізувати разом із ринковою структурою, ліквідністю, управлінням ризиками та іншою релевантною інформацією.