У блокчейнах із механізмом Proof-of-Stake стейкінг є важливим способом підтримання консенсусу та безпеки мережі. Делегуючи нативні токени валідаторам, користувачі можуть брати участь у захисті мережі та отримувати відповідні винагороди за стейкінг згідно з правилами мережі. Водночас традиційний стейкінг має практичне обмеження: делеговані активи зазвичай мають проходити встановлений мережею процес виведення зі стейкінгу. У цей період користувачі можуть не мати змоги так само вільно керувати своїми коштами, як звичайними ліквідними активами.
Для користувачів DeFi це обмеження ліквідності означає, що, поки їхні кошти приносять винагороди за стейкінг, вони можуть втрачати можливості для участі в інших ончейн-активностях. Наприклад, користувачі не можуть безпосередньо використовувати активи в традиційному стейкінгу для децентралізованої торгівлі, забезпечення позик або надання ліквідності. У міру розвитку ончейн-фінансових застосунків збереження композованості активів під час участі у стейкінгу мережі поступово стало ключовим завданням для протоколів ліквідного стейкінгу.
Haedal — це протокол екосистеми Sui, створений для задоволення цієї потреби. Завдяки своїй інфраструктурі стейкінгу він делегує активи користувачів валідаторам і випускає токени ліквідного стейкінгу, що представляють їхні права на активи у стейкінгу. Користувачі можуть утримувати ці токени або, залежно від доступної підтримки конкретних протоколів, використовувати їх в інших DeFi-застосунках екосистеми Sui.
Однак ліквідний стейкінг не означає, що базові активи одночасно перебувають у кількох місцях, і не скасовує обмежень щодо виходу з позицій у стейкінгу. Токени ліквідного стейкінгу представляють права на базові активи у стейкінгу та їхні винагороди. Фактична можливість їх погашення все ще залежить від механізмів протоколу, статусу валідаторів, процесів погашення та ліквідності вторинного ринку.
Щоб зрозуміти Haedal, потрібно розглянути три аспекти: механізм Proof-of-Stake у Sui, спосіб накопичення вартості токенами ліквідного стейкінгу та побудову протоколом DeFi-архітектури продуктів навколо цих активів.
Що таке протокол Haedal?
Haedal — це протокол ліквідного стейкінгу, нативно створений у мережі Sui. Його основна діяльність полягає в наданні інфраструктури для стейкінгу, яка дає користувачам змогу брати участь у стейкінгу мережі Sui без самостійного запуску вузлів валідаторів.
У традиційному стейкінгу користувачам потрібно вибирати валідаторів і делегувати свої активи відповідним вузлам. Валідатори беруть участь у консенсусі мережі та отримують винагороди відповідно до правил мережі Sui. Haedal пакує цей процес у сервіс, доступніший для звичайних користувачів. Завдяки випуску токенів ліквідного стейкінгу він також дає змогу надалі використовувати відповідні права на активи в середовищі DeFi.
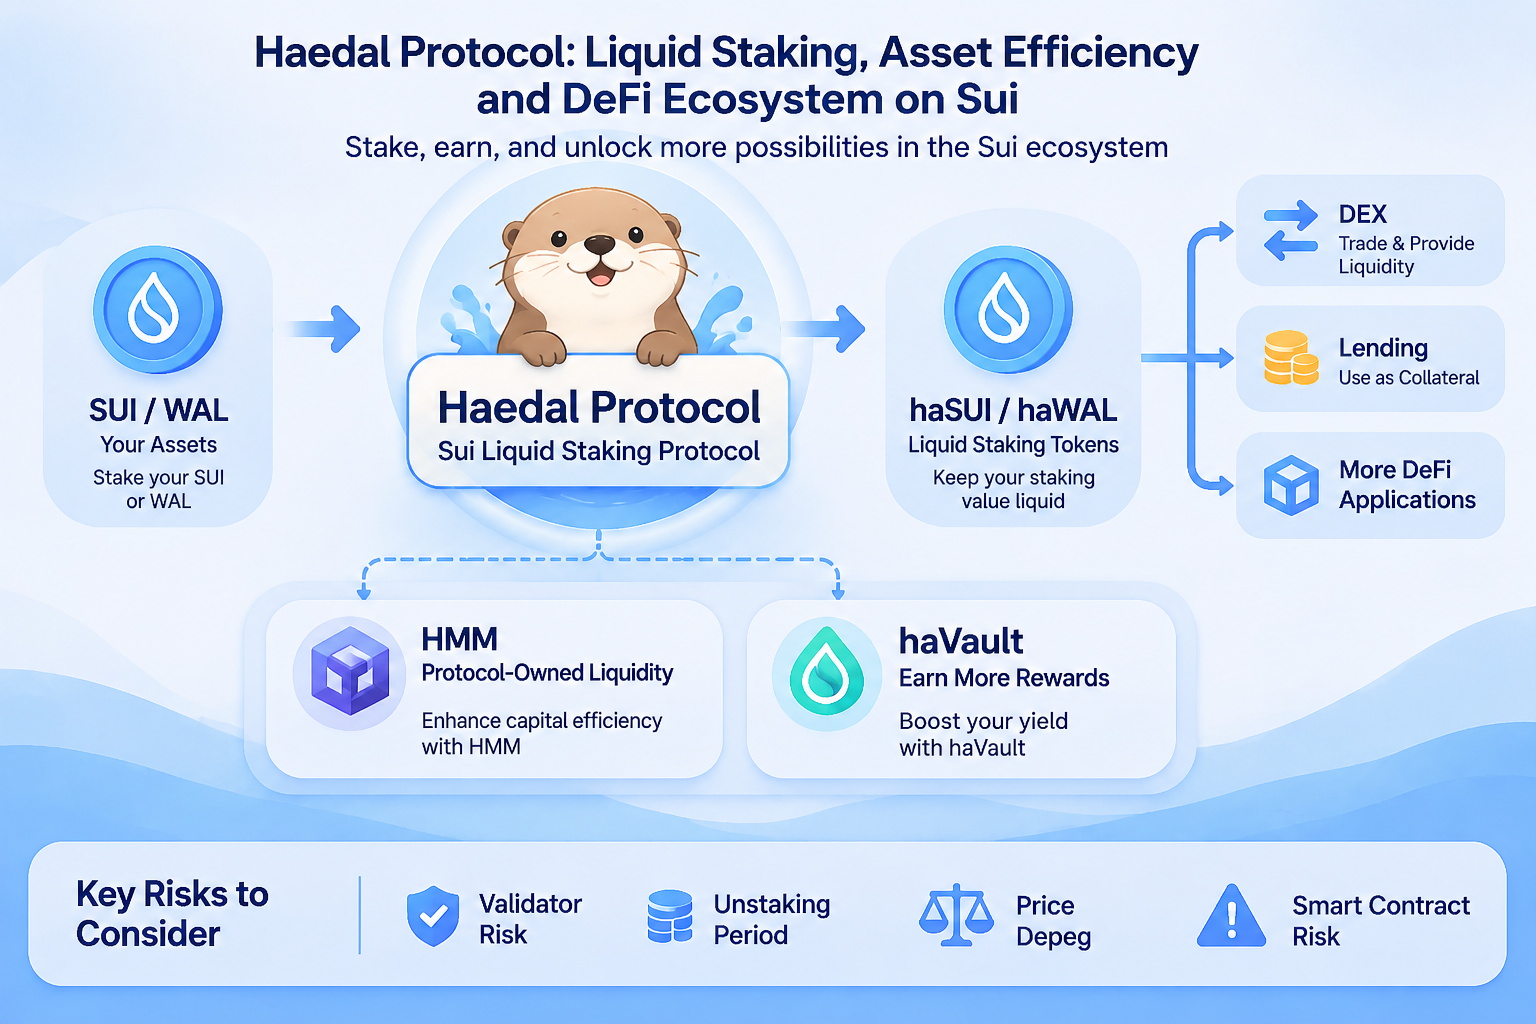
З погляду позиціонування продукту Haedal є не лише простим шлюзом для стейкінгу. Він також створює допоміжні продукти навколо активів ліквідного стейкінгу, зокрема Haedal Market Maker (HMM) і haeVault, прагнучи поєднати винагороди за стейкінг, управління ліквідністю та стратегії отримання доходу. Його мета — дати активам у стейкінгу змогу брати участь у консенсусі мережі та водночас виконувати ширші функції в ончейн-фінансовому середовищі Sui.
Важливо розрізняти ці компоненти. Haedal є інфраструктурою протокольного рівня, тоді як haSUI і haWAL — це активи ліквідного стейкінгу, які користувачі отримують через відповідні процеси стейкінгу. HAEDAL — це токен протоколу, що виконує такі функції, як управління та стимули для екосистеми. Ці три компоненти мають різні функції та джерела ризику.
Як працює ліквідний стейкінг?
Основна концепція ліквідного стейкінгу полягає в перетворенні прав на базові активи у стейкінгу на токени, які можуть надалі обертатися та використовуватися. Користувачі вносять нативні активи до протоколу, який делегує їх валідаторам відповідно до застосовних правил і випускає токени ліквідного стейкінгу, що представляють права на активи у стейкінгу.
На прикладі SUI: після стейкінгу SUI через Haedal користувачі можуть отримати haSUI. haSUI представляє частку користувача в пулі стейкінгу Haedal і також може використовуватися в підтримуваних DeFi-застосунках Sui.
Цей процес можна поділити на три етапи.
Спочатку користувачі надсилають свої SUI до інфраструктури стейкінгу Haedal. Протокол розподіляє активи між відповідними валідаторами на основі вибраного користувачем режиму. У документації Haedal описано два режими: автоматичний розподіл і ручний вибір. В автоматичному режимі алгоритм протоколу розподіляє активи на основі показників валідаторів. У ручному режимі користувачі можуть самостійно вибирати валідаторів.
Далі протокол випускає haSUI на основі поточного коефіцієнта конвертації haSUI/SUI. haSUI, якими володіють користувачі, не є просто стандартним балансом токенів. Вони представляють їхню частку в пулі стейкінгу. Коли валідатори отримують винагороди за стейкінг у мережі, вартість активів, представлених пулом стейкінгу, змінюється.
Нарешті, користувачі можуть використовувати haSUI у підтримуваних DeFi-сценаріях, наприклад для торгівлі, надання ліквідності або забезпечення позик. Це дає змогу не робити повністю взаємовиключний вибір між отриманням винагород за стейкінг і використанням ончейн-активів.
Важливо зазначити, що ліквідний стейкінг не скасовує правил виходу для базового стейкінгу. Коли користувачі зрештою погашають SUI, їм усе одно потрібно дотримуватися механізму виведення зі стейкінгу Haedal, який може передбачати період очікування або комісію за миттєвий вихід.
haSUI: як права на активи у стейкінгу перетворюються на ліквідність?
haSUI є одним з основних токенів ліквідного стейкінгу Haedal. Користувачі отримують haSUI після стейкінгу SUI через Haedal. Він представляє відповідну частку SUI користувача в пулі стейкінгу протоколу.
На відміну від деяких сертифікатів, які безпосередньо відповідають базовому активу за кількістю, haSUI використовує модель накопичення вартості. У міру отримання пулом стейкінгу винагород мережі нативний коефіцієнт конвертації haSUI до SUI коригується відповідно до правил протоколу. Іншими словами, винагороди переважно відображаються у збільшенні кількості SUI, представленої кожною одиницею haSUI, а не в постійному розподілі додаткових haSUI на акаунти користувачів.
Цей механізм допомагає пояснити зміни вартості haSUI: кількість haSUI, якими володіє користувач, може залишатися незмінною, тоді як його частка SUI, розрахована за коефіцієнтом конвертації протоколу, змінюється в міру накопичення винагород за стейкінг.
Однак коефіцієнт конвертації протоколу не тотожний ціні на вторинному ринку. На торгову ціну haSUI на DEX або інших ринках також впливають попит і пропозиція, глибина ринку, очікування користувачів щодо погашення та загальні ринкові умови. Якщо ліквідність вторинного ринку недостатня, ринкова ціна торгівлі може відхилятися від нативного коефіцієнта конвертації на рівні протоколу.
Тому під час аналізу haSUI потрібно одночасно враховувати два виміри: по-перше, внутрішній коефіцієнт конвертації SUI у протоколі та накопичення винагород; по-друге, зовнішню ринкову ціну та ліквідність. Жоден із цих показників окремо не може визначити, чи завжди можна вийти з активу за очікуваною ціною.
Від haSUI до haWAL: розширення активів ліквідного стейкінгу
У міру розвитку екосистеми Sui архітектура ліквідного стейкінгу Haedal поширилася на інші активи. haWAL — це актив ліквідного стейкінгу, створений навколо WAL, нативного токена мережі Walrus.
Користувачі можуть здійснювати стейкінг WAL через Haedal та отримувати haWAL. Як і haSUI, haWAL представляє відповідну частку в стейкінгу та відображає накопичені винагороди за стейкінг через свій коефіцієнт конвертації. Залежно від підтримки протоколів користувачі можуть застосовувати haWAL для торгівлі, надання ліквідності, кредитування та інших застосувань в екосистемі DeFi Sui.
Додавання haWAL свідчить, що позиціонування продукту Haedal не обмежується стейкінгом одного активу. Натомість протокол прагне створити масштабовану інфраструктуру ліквідного стейкінгу. Для екосистеми Sui ця модель може перетворювати права на активи у стейкінгу з різних базових мереж на форми активів, які легше використовувати в DeFi-застосунках.
Водночас різні базові активи мають різні правила мережі. Періоди стейкінгу, механізми валідаторів, час очікування виведення зі стейкінгу та умови ліквідності для SUI й WAL не є повністю однаковими. Тому правила виходу для haSUI не можна безпосередньо застосовувати до haWAL. Користувачам також не слід вважати, що ці два активи мають ідентичні характеристики ризику лише тому, що обидва є токенами ліквідного стейкінгу.
Архітектура продуктів Haedal: від стейкінгу до управління ліквідністю
Архітектуру протоколу Haedal можна зрозуміти через три рівні: базовий рівень стейкінгу, рівень активів ліквідного стейкінгу та рівень допоміжних фінансових продуктів.
Базовий рівень стейкінгу обробляє делегування активів користувачів і розподіл між валідаторами. Протоколу потрібно відстежувати показники валідаторів, розподіл активів у стейкінгу та правила мережі, щоб підтримувати стабільність своїх сервісів стейкінгу.
Рівень активів ліквідного стейкінгу перетворює права на базові активи у стейкінгу на активи, які можна використовувати ончейн, через такі токени, як haSUI та haWAL. Ці токени формують точку зв’язку між Haedal та іншими протоколами DeFi і забезпечують важливу основу для розширення застосувань екосистеми.
Рівень допоміжних фінансових продуктів прагне додатково підвищити ефективність капіталу активів ліквідного стейкінгу. Haedal Market Maker (HMM) є важливим компонентом цього рівня. Згідно з документацією Haedal, HMM використовує ліквідність, що належить протоколу, для маркетмейкінгової діяльності. Його цілі включають підвищення ефективності капіталу та використання частини отриманого доходу для винагород, пов’язаних із haSUI, стимулів veHAEDAL і доходу протоколу.
Ця структура відображає один із напрямів дизайну Haedal: замість того щоб покладатися лише на винагороди за стейкінг для отримання доходу користувачами, протокол також прагне створювати додаткові джерела вартості в межах протоколу через управління ліквідністю та допоміжні продукти.
Однак що складнішою стає матриця продуктів, то різноманітнішими можуть бути ризики. Окрім ризиків базового стейкінгу, протокол також має управляти маркетмейкінговими стратегіями, волатильністю цін активів, управлінням ліквідністю, ризиками смартконтрактів і передаванням ризиків між різними модулями. Користувачам не слід просто додавати кілька джерел доходу та вважати їх стабільним доходом без додаткового ризику.
Як активи ліквідного стейкінгу потрапляють у DeFi?
Ключове значення токенів ліквідного стейкінгу полягає в тому, що вони дають правам на активи у стейкінгу змогу надалі брати участь в ончейн-фінансовій діяльності. На прикладі haSUI: коли інші протоколи підтримують цей актив, користувачі можуть використовувати його для децентралізованої торгівлі, надання ліквідності, забезпечення позик або інших стратегій отримання доходу.
У децентралізованій торгівлі haSUI можна поєднувати з іншими активами, надаючи користувачам варіанти торгівлі, відмінні від прямого володіння SUI. У сценаріях кредитування, якщо кредитний протокол приймає haSUI як заставу, користувачі можуть отримати додаткову ліквідність, зберігаючи свої права на активи у стейкінгу.
Така композованість може підвищити ефективність капіталу, але також створює нові ланцюги ризику. Наприклад, після внесення haSUI до кредитного протоколу користувачам потрібно враховувати не лише ризики базового стейкінгу та коефіцієнта конвертації, а й коефіцієнти забезпечення, механізми ліквідації та безпеку смартконтрактів кредитного протоколу.
Якщо ціна haSUI на вторинному ринку зазнає значного дисконту, позиції із заставою можуть зіткнутися з додатковим тиском. Навіть якщо коефіцієнт конвертації SUI на рівні протоколу залишається відносно стабільним, це не означає, що ринок завжди може забезпечити достатню ліквідність.
Отже, DeFi-застосування активів ліквідного стейкінгу не просто додають більше каналів доходу. Вони підвищують ефективність капіталу, водночас посилюючи залежності між протоколами.
Ключові межі ризику протоколу Haedal
Ризики валідаторів і мережі
Haedal покладається на базову мережу та валідаторів для роботи своїх сервісів стейкінгу. Показники валідаторів, зміни правил мережі та механізми штрафів, пов’язані зі стейкінгом, можуть впливати на фактичний дохід і безпеку активів у стейкінгу.
Ризики виведення зі стейкінгу та ліквідності
Користувачам може знадобитися пройти період очікування для погашення базових активів. Функція миттєвого виходу також може залежати від доступної ліквідності та умов комісій. Якщо користувачам терміново потрібні кошти, обмеженнями можуть стати як швидкість погашення в протоколі, так і глибина вторинного ринку.
Ризики втрати прив’язки та відхилення ціни
Коефіцієнт конвертації токена ліквідного стейкінгу в протоколі не є тотожним його ціні на вторинному ринку. Паніка на ринку, недостатня ліквідність або концентрований попит на погашення можуть призвести до відхилення торгової ціни від вартості погашення базового активу.
Ризики смартконтрактів і модулів
Протоколи ліквідного стейкінгу використовують смартконтракти для обробки активів, випуску токенів та управління пов’язаними процедурами. Допоміжні маркетмейкінгові, кредитні стратегії та стратегії отримання доходу також можуть створювати додаткові контрактні ризики. Якщо в одному модулі виникає проблема, ризик може поширюватися через композованість активів і протоколів.
Ризики джерел винагород і стратегій
Винагороди за стейкінг, доходи від маркетмейкінгу та надходження від інших стратегій мають різні джерела, тому їх не слід вважати однаковими. Користувачам потрібно розуміти, яка діяльність генерує дохід, чи пов’язані з ним ринкові ризики та чи може відповідний дохід бути сталим.
Gate і HAEDAL: торговий шлюз через спотовий ринок
Випадки використання протоколу Haedal переважно реалізуються в мережі Sui, тоді як токеном HAEDAL можна торгувати через централізовані біржі. Це різні форми участі: використання протоколу Haedal передбачає ончейн-операції зі стейкінгом і DeFi, тоді як торгівля HAEDAL передбачає ринкові операції з токеном протоколу.
У квітні 2025 року Gate опублікувала оголошення про спотовий лістинг HAEDAL і надала торговий ринок HAEDAL/USDT. Для користувачів, які хочуть відстежувати або торгувати HAEDAL через централізовану біржу, спотовий ринок Gate надає торговий шлюз.
Важливо розуміти, що купівля або володіння HAEDAL не означає участі користувача у стейкінгу SUI чи WAL через Haedal. Це також не означає, що користувач автоматично отримує haSUI, haWAL або доходи протоколу. Використання протоколу, ліквідний стейкінг і торгівля токенами є різними видами діяльності, які слід оцінювати окремо з урахуванням їхніх функцій і ризиків.
Перед торгівлею користувачам слід перевірити торгову пару, мережу введення та виведення коштів, а також статус відповідних сервісів на сторінці торгівлі Gate у реальному часі. Пріоритет має інформація, відображена на поточній сторінці.
Поширені запитання
Що таке протокол Haedal?
Haedal — це протокол ліквідного стейкінгу, створений в екосистемі Sui. Через протокол користувачі можуть делегувати такі активи, як SUI, валідаторам і отримувати токени ліквідного стейкінгу, зокрема haSUI.
У чому різниця між haSUI та SUI?
SUI — це нативний токен мережі Sui. haSUI — це токен ліквідного стейкінгу, який користувачі отримують після стейкінгу SUI через Haedal. Він представляє частку користувача в пулі стейкінгу протоколу та може використовуватися в підтримуваних DeFi-застосунках.
Чи збільшується кількість haSUI в міру накопичення винагород за стейкінг?
Згідно з документацією Haedal, haSUI використовує модель накопичення вартості. Винагороди за стейкінг переважно відображаються у змінах коефіцієнта конвертації haSUI до SUI, а не в простому збільшенні кількості haSUI, якими володіє користувач.
Що таке haWAL?
haWAL — це токен ліквідного стейкінгу, який користувачі отримують після стейкінгу WAL через Haedal. Він представляє відповідну частку WAL у стейкінгу. Його правила стейкінгу та погашення не є повністю такими самими, як у haSUI.
Чи означає ліквідний стейкінг, що активи можна погасити в будь-який час без втрат?
Ні. Протокол може пропонувати різні варіанти, зокрема стандартне виведення зі стейкінгу та миттєвий вихід, але ці варіанти залежать від таких умов, як періоди очікування, комісії та доступна ліквідність.
Чи означає володіння HAEDAL, що я беру участь у стейкінгу Haedal?
Ні. HAEDAL — це токен протоколу, тоді як haSUI та haWAL є активами ліквідного стейкінгу. Володіння токеном протоколу не створює автоматично позицію у стейкінгу SUI або WAL.