Для роздрібних трейдерів із невеликим рахунком тип рахунку, реалізація брокером торгових правил і контроль ризиків важливіші за простий підрахунок внутрішньоденних угод. Наступні 10 правил зосереджені на тому, що трейдеру дійсно потрібно перевірити перед активною внутрішньоденною торгівлею з капіталом менше ніж $25 000.
Основні висновки
-
Новий стандарт внутрішньоденної маржі FINRA скасовує фіксовану вимогу щодо мінімального капіталу в розмірі $25 000 і старий тест за кількістю угод для патерн-дейтрейдерів після переходу брокера на нову систему.
-
У перехідний період брокер усе ще може застосовувати старе правило PDT, тому трейдерам слід перевірити, яка система маржі регулює їхній рахунок.
-
Грошовий рахунок не передбачає використання маржі, але торгівля все одно обмежена розрахованими коштами та Положенням T.
-
Трейдерам із невеликим рахунком зазвичай потрібно зменшувати розмір позицій, встановлювати денні ліміти збитків і контролювати ліквідність, оскільки кілька збиткових угод можуть швидко зменшити капітал рахунку.
-
Ф'ючерси, криптовалюти та інші ринки працюють у межах різних маржинальних і регуляторних систем. Уникнення статусу патерн-дейтрейдера не усуває ризиків кредитного плеча або ринкових ризиків.
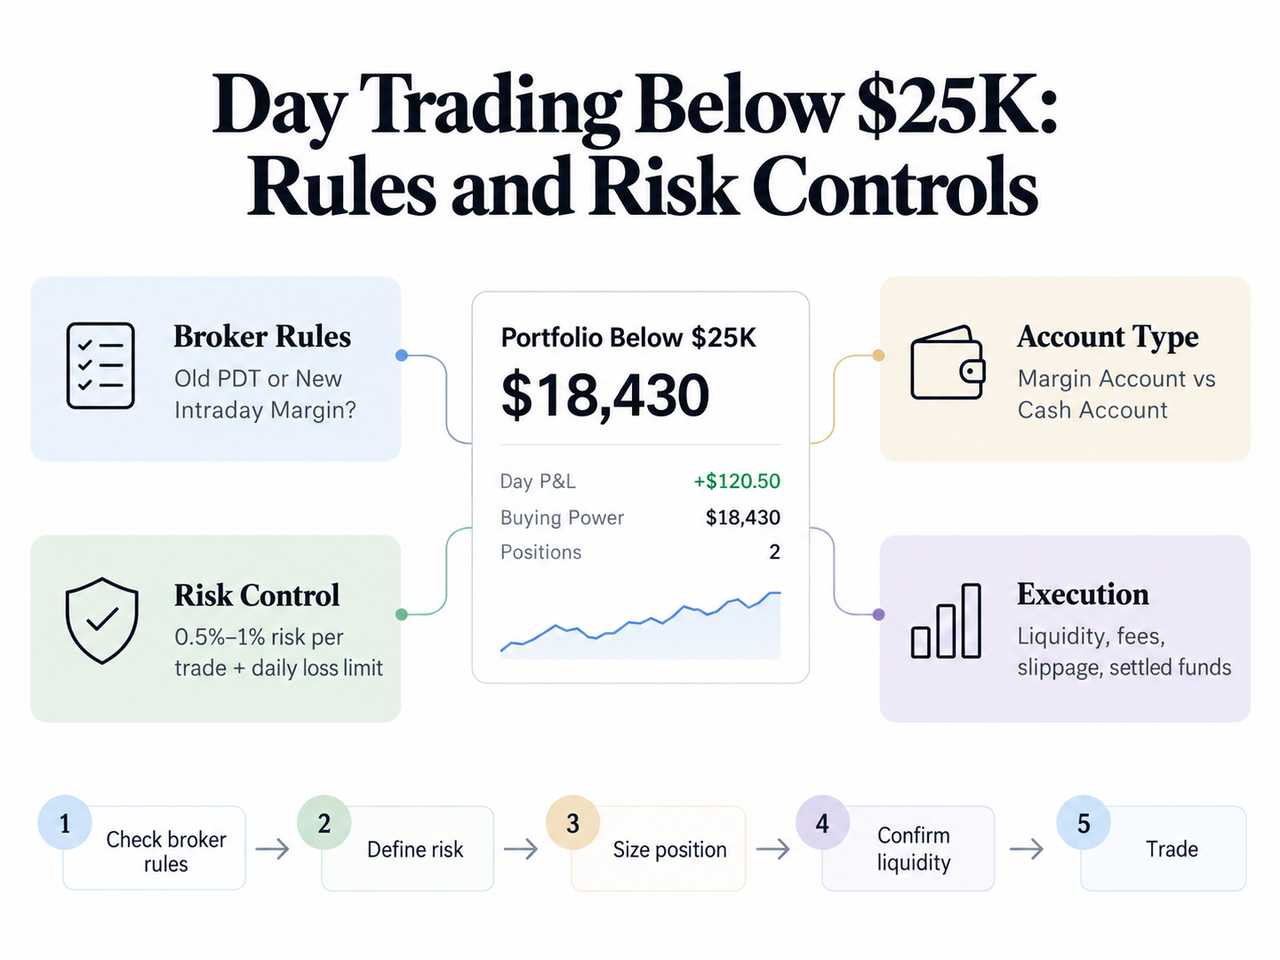
1. Перевірте, яке правило внутрішньоденної торгівлі застосовує Ваш брокер
Не припускайте, що мінімальна вимога в $25 000 зникла з усіх рахунків 14 квітня 2026 року.
Це була дата, коли SEC схвалила зміну правила FINRA. Нові правила набули чинності 4 червня 2026 року, але компанії можуть поетапно впроваджувати їх до 20 жовтня 2027 року. Тому під час перехідного періоду брокер усе ще може застосовувати попередні правила для патерн-дейтрейдерів.
За старим правилом патерн-дейтрейдером зазвичай вважалася особа, яка здійснює чотири або більше внутрішньоденних угод протягом п'яти робочих днів на маржинальному рахунку з урахуванням тесту 6%, передбаченого цим правилом. Після цього на рахунку мав бути капітал щонайменше $25 000.
Перш ніж планувати кількість угод, перевірте маржинальну політику, яку застосовує Ваш брокер.
2. Зрозумійте новий стандарт внутрішньоденної маржі
Нова система зміщує увагу з кількості угод, які Ви здійснюєте, на обсяг внутрішньоденної експозиції рахунку.
Після переходу компанії на новий стандарт вимога FINRA щодо мінімального капіталу в $25 000 для PDT більше не застосовується, а статус патерн-дейтрейдера більше не визначається за кількістю угод. Натомість брокер контролює, чи достатній капітал рахунку для позицій, утримуваних протягом торгового дня.
Дефіцит внутрішньоденної маржі може виникнути, коли капіталу рахунку недостатньо для такої експозиції. Повторне несвоєчасне усунення дефіциту може призвести до обмежень тривалістю до 90 днів. Це не означає, що кожен невеликий дефіцит автоматично призводить до 90-денного блокування.
3. З'ясуйте, як грошовий рахунок змінює внутрішньоденну торгівлю
Грошовий рахунок може усунути побоювання щодо PDT, пов'язані з маржею, оскільки трейдер не позичає кошти в брокера. Однак такий рахунок не створює необмеженої доступної купівельної спроможності.
На грошовому рахунку цінні папери потрібно оплачувати повністю. Продаж цінних паперів, придбаних за доступні кошти, дозволений, але повторне використання виручки до завершення розрахунків може спричинити такі порушення, як freeriding, якщо операції не відповідають Положенню T.
Тому практичне правило для невеликого рахунку просте: відстежуйте розраховані кошти, а не лише залишок коштів, що відображається на екрані.
4. Тримайте ризик на одну угоду невеликим
Скасування фіксованого мінімального балансу не перетворює рахунок на $5 000 або $15 000 на рахунок у $100 000.
Корисний підхід до управління ризиками полягає в тому, щоб заздалегідь визначити, яку частину капіталу рахунку можна втратити в одній угоді. Наприклад, якщо трейдер встановлює ліміт ризику 0,5% для рахунку в $10 000, запланований збиток становитиме близько $50; за ліміту 1% він становитиме $100.
Ці відсотки не є правилами FINRA або гарантіями. Це приклади визначення розміру позиції. Важливо пов'язати відстань до стопу з фактичною сумою капіталу, що перебуває під ризиком.
Такий підхід природно узгоджується з внутрішньоденними торговими стратегіями, які поєднують входи з визначеними виходами, замість того щоб спочатку обирати розмір позиції, а вже потім думати про стоп.
5. Встановіть жорсткий денний ліміт збитків
Ризику на одну угоду недостатньо. Кілька звичайних збиткових угод можуть перетворитися на значне просідання, якщо трейдер продовжує намагатися відіграти збитки протягом того самого торгового дня.
Припустімо, що кожен запланований збиток становить 0,75% капіталу рахунку. Чотири повні збитки можуть коштувати близько 3% без урахування комісій і прослизання. Заздалегідь встановлений денний поріг збитків може зупинити цю послідовність до того, як розчарування призведе до надмірного збільшення позицій або нарощування шорт-позицій лише для повернення коштів.
Точний поріг залежить від стратегії, розміру рахунку та толерантності до ризику. Важливо встановити його до початку торгівлі.
6. Не сприймайте купівельну спроможність як ціль
Маржинальна купівельна спроможність показує, який обсяг активів рахунок може контролювати. Це не рекомендований розмір позиції.
Відповідно до нової системи FINRA компанії повинні враховувати внутрішньоденну експозицію та вимагати капітал, пропорційний створюваному маржинальному ризику. Брокери також можуть встановлювати вимоги, що перевищують регуляторні мінімуми.
Це особливо важливо для активних трейдерів, які використовують шорт-позиції, опціони або інструменти з кредитним плечем, оскільки рух ринку може швидко змінити необхідну маржу.
Той самий принцип застосовується до криптодеривативів. Наприклад, трейдер, який вивчає відкритий інтерес і обсяг для аналізу потоку ордерів, усе одно має відокремлювати корисний ринковий сигнал від обсягу кредитного плеча, що стоїть за ним.
7. Віддавайте перевагу ринкам із достатньою ліквідністю
Стратегія може виглядати прибутковою на папері, але демонструвати слабкі результати після врахування виконання угод.
Неглибокі книги ордерів створюють більші спреди й прослизання, особливо під час швидкого відкриття або закриття позицій. Для невеликих рахунків кілька додаткових базисних пунктів на кожному вході та виході можуть суттєво змінити результат після десятків угод.
Обсяг є одним зі способів оцінити активність учасників, а чистий обсяг може допомогти відокремити тиск покупців від тиску продавців.
Як приклад для криптовалют: трейдер, який використовує ринок BTC/USDT на Gate.com, може порівняти книгу ордерів у реальному часі, торгову активність і рух ціни, перш ніж вирішити, чи відповідає доступна ліквідність внутрішньоденній торговій ситуації. Правила та доступність криптовалютної торгівлі залежать від юрисдикції й не регулюються американською системою PDT для торгівлі цінними паперами.
8. Підраховуйте комісії та прослизання до підрахунку прибутку
Часті угоди збільшують невеликі витрати.
Уявімо стратегію, яка приносить у середньому 0,30% валового прибутку на кожну успішну угоду. Спред, прослизання й торгові комісії можуть забрати значну частину цієї переваги. Тому система може мати більше виграшних угод, ніж збиткових, але водночас приносити невтішний чистий результат.
Саме тому співвідношення прибутку до ризику слід оцінювати з урахуванням реалістичних витрат на виконання, а не лише за цінами на графіку.
Індикатори можуть покращити вибір моменту входу, але не усувають цих витрат. Трейдер, який поєднує сигнали з індикаторів купівлі та продажу на TradingView, усе одно має записувати фактичні ціни входу й виходу, комісії та прослизання.
9. Визначте стоп до відкриття угоди
Стоп-лос визначає грошовий ризик угоди. Розмір позиції має випливати з нього.
Наприклад, припустімо, що трейдер готовий ризикнути $75, запланована ціна входу становить $50, а стоп встановлено на рівні $49,50. Ризик на одну акцію становить $0,50, що передбачає теоретичний максимум у 150 акцій без урахування прослизання та інших витрат:
$75 ÷ $0,50 = 150 акцій
Технічні інструменти можуть допомогти визначити обґрунтований рівень недійсності сценарію. VWAP і EMA для внутрішньоденної торгівлі показують, чому співвідношення ціни до внутрішньоденної вартості та тренду може мати значення, а денні максимуми й мінімуми можуть надавати помітні структурні рівні.
Угода має відповідати ліміту ризику, а не навпаки.
10. Не обирайте інший ринок лише для обходу правила $25 тис.
Ф'ючерси, Форекс, криптовалюти та домовленості з проп-трейдингу можуть не використовувати ту саму систему FINRA для патерн-дейтрейдерів, яка історично застосовувалася до маржинальних рахунків із цінними паперами у США. Їхні ризики та маржинальні системи відрізняються.
Наприклад, товарні ф'ючерси використовують маржу для забезпечення виконання зобов'язань, а не правила маржі для акцій. Кредитне плече може призвести до великих збитків порівняно з внесеним капіталом. CFTC попереджає, що ф'ючерси є волатильними, складними та ризикованими, а збитки можуть перевищити початково внесену суму.
Мікроконтракти можуть зменшити розмір контракту, а пропфірми можуть використовувати моделі фінансованих рахунків, але ні те, ні інше не скасовує потреби розуміти комісії, ліміти просідання, кредитне плече та договірні правила.
Що змінилося порівняно зі старим правилом PDT?
| Сфера |
Попередня система PDT |
Нова система внутрішньоденної маржі |
| Основний тригер |
Чотири або більше відповідних внутрішньоденних угод протягом п'яти робочих днів з урахуванням тесту 6% |
Внутрішньоденна експозиція та маржа |
| Мінімум $25 000 |
Вимагався для визначених патерн-дейтрейдерів |
Скасований у межах нової системи |
| Визначення за кількістю угод |
Патерн-дейтрейдер |
Скасовано |
| Фокус маржі |
Купівельна спроможність для внутрішньоденної торгівлі |
Капітал щодо внутрішньоденної експозиції |
| Впровадження |
Стара система |
Набула чинності 4 червня 2026 року; компанії можуть перейти на неї до 20 жовтня 2027 року |
Стара система PDT FINRA сформувалася на основі правил, схвалених у 2000 і 2001 роках, у період стрімкого розширення онлайн-торгівлі для роздрібних клієнтів. Зміна 2026 року не означає зникнення маржинального ризику. Вона змінює спосіб, у який брокери — члени FINRA вимірюють цей ризик.
Висновок
Для портфеля вартістю менше ніж $25 тис. найважливіше правило внутрішньоденної торгівлі у 2026 році більше не зводиться до простого «не перевищуйте три внутрішньоденні угоди». Спочатку трейдерам потрібно з'ясувати, чи перейшов їхній брокер від старих правил для патерн-дейтрейдерів до нового стандарту внутрішньоденної маржі FINRA.
Після цього збереження рахунку залежить від менш помітних, але важливих речей: правильно використовуйте розраховані кошти, тримайте окремі позиції невеликими, обмежуйте денні збитки, не сприймайте максимальну купівельну спроможність як ціль, торгуйте на ліквідних ринках і враховуйте витрати в кожній торговій ситуації.
Скасування фіксованого мінімуму в $25 000 надає деяким невеликим рахункам більше свободи. Водночас воно покладає на трейдера більшу відповідальність за управління внутрішньоденною експозицією замість сприйняття регуляторного порогу як заміни управлінню ризиками.
Поширені запитання
Чи можна торгувати всередині дня з капіталом менше ніж $25 000?
Так. У межах нової системи внутрішньоденної маржі FINRA фіксований мінімум у $25 000 для патерн-дейтрейдерів замінюється для компаній, які перейшли на нову систему. Однак у період впровадження деякі брокери все ще можуть застосовувати старі вимоги PDT, тому політика брокера, у якого відкрито рахунок, має значення.
Чи діє правило для патерн-дейтрейдерів у 2026 році?
Це залежить від брокера. Новий стандарт внутрішньоденної маржі FINRA набув чинності у 2026 році, але брокери-дилери мають перехідний період для його впровадження. Поки компанія не перейде на нову систему, її клієнти все ще можуть стикатися з попередньою системою PDT.
Чи можна вільно торгувати всередині дня з грошовим рахунком?
На грошовий рахунок не поширюється маржинальна система PDT, але торгівля все одно обмежена доступними та розрахованими коштами. Трейдери також мають уникати порушень, пов'язаних із розрахунками, зокрема freeriding, тому грошовий рахунок не слід сприймати як необмежену внутрішньоденну купівельну спроможність.
Що станеться, якщо виникне дефіцит внутрішньоденної маржі?
Дефіцит внутрішньоденної маржі виникає, коли капіталу на маржинальному рахунку недостатньо для його внутрішньоденної експозиції відповідно до застосовних маржинальних правил. Брокери можуть вимагати додаткові кошти або обмежити активність, а неврегульовані дефіцити можуть призвести до триваліших торгових обмежень залежно від способу впровадження вимог FINRA конкретною компанією.
Чи поширюється правило внутрішньоденної торгівлі на ф'ючерси?
Ні. На ф'ючерси у США не поширюється правило FINRA для патерн-дейтрейдерів на фондовому ринку. Для них діє інша маржинальна система, а кредитне плече все одно може призвести до збитків, значних порівняно з внесеним капіталом.
Яку суму невеликий рахунок для внутрішньоденної торгівлі має ризикувати в одній угоді?
Не існує єдиного регуляторного відсотка, якого мають дотримуватися всі трейдери. Деякі трейдери використовують такі обмеження, як 0,5%–1% капіталу рахунку на одну угоду, як підхід до управління ризиками, але відповідний рівень залежить від волатильності, відстані до стопу, стратегії та особистої толерантності до ризику.
Застереження: Цей матеріал призначений лише для освітніх цілей і не є інвестиційною, юридичною чи податковою консультацією. Маржинальні правила, обмеження рахунків і доступність продуктів залежать від брокера та юрисдикції. Торгівля цінними паперами, криптовалютами, ф'ючерсами та іншими продуктами з кредитним плечем може призвести до значних збитків.