Для внутрішньоденних трейдерів, які обирають між денним максимумом/мінімумом і максимумом/мінімумом сесії, практичне рішення полягає не в тому, щоб обрати один показник і проігнорувати інший. Спочатку використовуйте денні рівні, щоб визначити загальний контекст, а потім рівні сесії — для уточнення точок входу, розміщення стопів і цілей прибутку. Водночас різні ринки по-різному визначають торговий день і торгову сесію. Тому перед порівнянням рівнів налаштуйте графіки узгоджено.
Ключові висновки
-
Максимум/мінімум сесії зазвичай краще підходить для скальпінгу, оскільки екстремуми сесії розташовані ближче до поточного руху ціни та оновлюються в міру розвитку торгів у Лондоні, Нью-Йорку чи Азії.
-
Денний максимум/мінімум формує ширший контекст для внутрішньоденної торгівлі, показуючи повний ціновий екстремум дня та те, хто контролює ширший діапазон — покупці чи продавці.
-
Максимуми й мінімуми попередньої сесії часто стають помітними зонами ліквідності, де можуть накопичуватися стоп-ордери, ордери на пробій і позиції для торгівлі розвороту.
-
Пробій максимуму не означає, що рух обов'язково продовжиться. Ціна може пройти рівень, активувати ордери й швидко розвернутися під час збору ліквідності.
-
Денний максимум/мінімум і максимум/мінімум сесії найкраще використовувати як контекст, а не як самостійні торгові сигнали. Враховуйте також обсяг, тренд, волатильність і реакцію ціни.
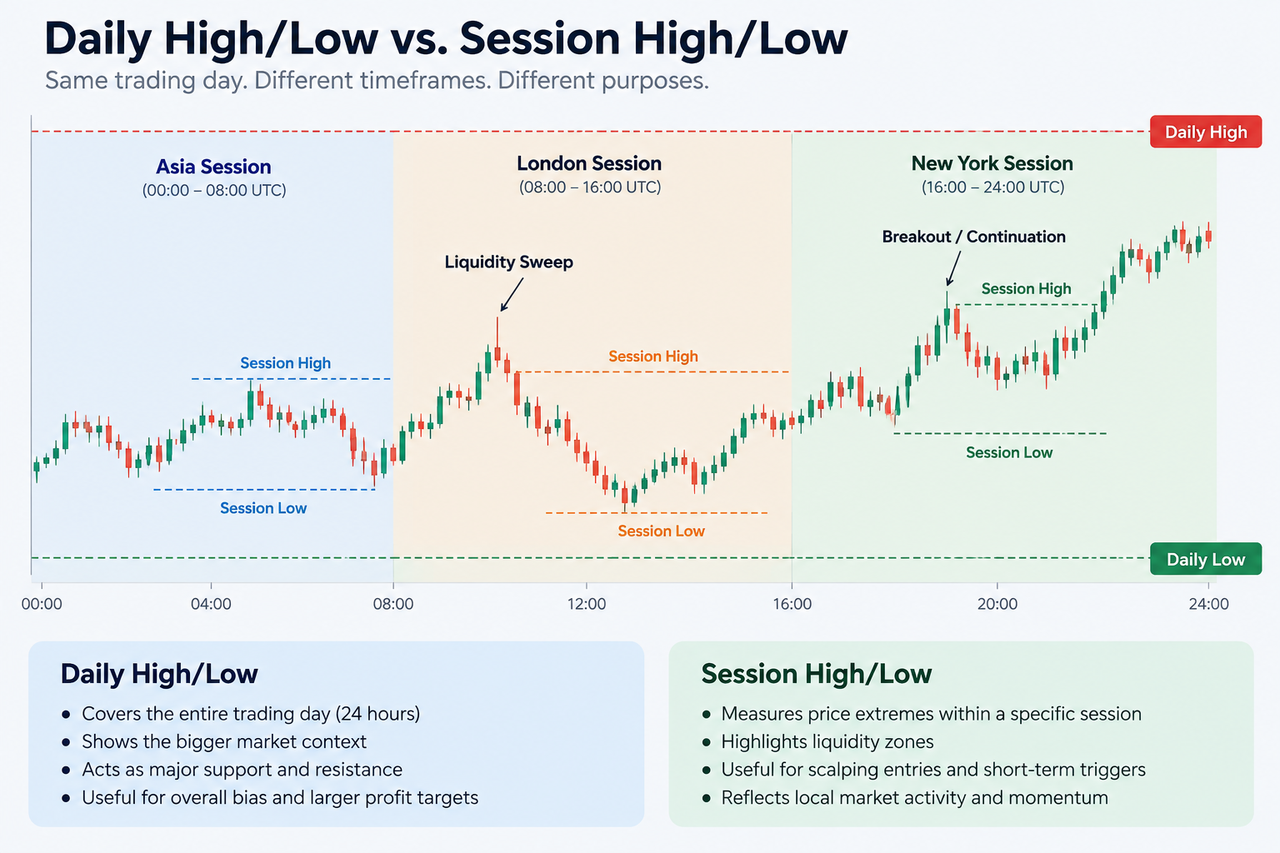
Денний максимум/мінімум і максимум/мінімум сесії: основна відмінність
Денний максимум — це найвища ціна, якої ринок досяг протягом визначеного торгового дня, а денний мінімум — найнижча ціна. Разом вони визначають повний денний діапазон між максимумом і мінімумом.
Тому рівень денного максимуму/мінімуму формує широку структурну межу. Трейдери можуть використовувати його, щоб оцінити силу денного руху, волатильність, підтримку й опір, а також наближення ціни до екстремуму, біля якого можна закрити відкриті позиції.
Максимум/мінімум сесії охоплює коротший часовий проміжок. Максимум/мінімум сесії показує найвищу й найнижчу ціну, досягнуті протягом конкретної торгової сесії — азійської, лондонської чи нью-йоркської.
| Характеристика |
Денний максимум/мінімум |
Максимум/мінімум сесії |
| Період вимірювання |
Увесь визначений торговий день |
Конкретна торгова сесія |
| Основна роль |
Ширша структура ринку |
Короткострокова структура ринку |
| Користь для скальпінгу |
Контекст і ширші цілі |
Точки входу, тригери та найближчі цілі |
| Фокус на ліквідності |
Денний екстремум |
Екстремуми попередньої та поточної сесій |
| Зміни протягом дня |
Розширюється після формування нового денного екстремуму |
Скидається з початком кожної сесії |
| Типове використання |
Напрямок, основні рівні підтримки й опору |
Збір ліквідності, пробої, розвороти |
Ця відмінність особливо важлива для ринків із безперервною торгівлею. Криптовалютою торгують цілодобово, тоді як традиційні майданчики можуть мати чітко визначені відкриття, основну та розширену сесії. Наприклад, години торгівлі NYSE визначають основну сесію для акцій, що котируються на NYSE, з 9:30 до 16:00 за східним часом США. Криптовалютні деривативи CME тепер працюють переважно за безперервним графіком із визначеними періодами технічного обслуговування. Тому трейдер не повинен припускати, що всі ринки використовують однакову межу торгового дня.
Чому максимум/мінімум сесії часто краще підходить для скальпінгу
Скальпінг зосереджений на відносно невеликих рухах протягом коротких періодів, тому рівні сесії природно відповідають такому часовому горизонту.
Припустімо, що BTC торгується у вузькому діапазоні під час азійської сесії. Максимум азійської сесії стає очевидним найближчим орієнтиром, коли на ринок надходить лондонська ліквідність. Якщо ціна ненадовго проходить вище цього максимуму, а потім одразу повертається нижче, трейдери можуть розцінити рух як можливий збір ліквідності, а не як чистий пробій.
Такий сценарій виникає через накопичення ордерів біля очевидних максимумів і мінімумів. Стоп-лоси за короткими позиціями можуть розташовуватися вище максимумів сесії, а стопи за довгими позиціями — нижче мінімумів сесії. Трейдери, які працюють на пробоях, також можуть розміщувати ордери за межами цих рівнів.
Збір ліквідності не гарантує розвороту. Ціна може продовжити рух крізь рівень, особливо якщо зростають обсяг і волатильність. Тому скальпери аналізують поведінку ціни після пробою, а не сприймають сам максимум або мінімум як сигнал.
Лондонська сесія, максимуми сесії та ліквідність
За лондонською сесією уважно стежать на багатьох внутрішньоденних ринках, оскільки вона збігається з європейською торговою активністю, а згодом перетинається з нью-йоркською сесією. Максимуми й мінімуми, сформовані в ці активні періоди, допомагають трейдерам визначати локалізовану ліквідність.
Наприклад, припустімо, що під час азійської сесії ціна досягає 64 200, сформувавши максимум сесії. Після відкриття Лондона BTC піднімається до 64 260, а потім швидко повертається нижче 64 200.
Трейдер може позначити цей рух як можливий збір ліквідності. Підтвердженням можуть бути ведмежа поведінка ціни, зростання обсягу продажів, відхилення від іншого рівня опору або фільтр тренду.
Розглянемо інший результат. Ціна пробиває 64 200, утримується вище цього рівня й формує вищі мінімуми, а обсяг залишається стабільним. У такому разі той самий максимум сесії стає потенційним рівнем пробою, а не тригером розвороту.
Саме тому торгівля екстремумами сесії під час скальпінгу потребує контексту. Рівень визначає, де спостерігати, а поведінка ціни — чи є там придатний торговий сценарій.
Як денний максимум/мінімум допомагає визначити контекст внутрішньоденної торгівлі
Денний максимум/мінімум стає кориснішим, коли трейдеру потрібно зрозуміти, де короткостроковий сценарій розташований у межах ширшого торгового дня.
Уявімо, що під час нью-йоркської сесії ціна наближається до максимуму лондонської сесії, але цей рівень також розташований лише на кілька пунктів нижче поточного денного максимуму. Тепер пробою потрібно подолати два близько розташовані рівні опору. Це важливо для точки входу, розміщення стопа й визначення реалістичної цілі прибутку.
Денні максимуми й мінімуми також допомагають оцінити, чи не є ринок уже надмірно розтягнутим. Якщо ціна половину торгового дня рухалася вгору й тепер тестує денний максимум, пізній вхід у пробій має інший профіль ризику, ніж вхід, коли ціна перебуває в середині денного розподілу.
Ця ширша функція доповнює такі інструменти, як VWAP і EMA: VWAP може слугувати внутрішньоденним орієнтиром ціни, тоді як денні екстремуми визначають зовнішні межі торгового дня.
Поведінка ціни біля максимуму/мінімуму сесії
Є три поширені способи взаємодії ціни з екстремумом сесії.
Відхилення: Ціна досягає максимуму або мінімуму, не може впевнено його пробити й розвертається. Трейдери можуть розглядати такий рівень як короткостроковий опір або підтримку.
Збір ліквідності: Ціна ненадовго виходить за межі екстремуму, а потім повертається всередину попереднього діапазону. Трейдери часто очікують на повернення ціни за рівень, а не вважають кожну тінь за його межами збором ліквідності.
Пробій і продовження руху: Ціна проходить рівень, утримується за ним і продовжує рух у тому самому напрямку. Середовище зі зростанням обсягу або ширший тренд можуть посилити контекст, хоча жоден із них не гарантує продовження руху.
Комбінація SuperTrend і VWAP може додати контекст тренду й внутрішньоденної вартості, а EMA 9, EMA 20 і EMA 50 допоможуть відрізнити безпосередній імпульс від ширшого внутрішньоденного тренду.
Використання рівнів максимуму й мінімуму для точок входу та цілей прибутку
Простий метод — позначити максимум і мінімум попередньої сесії до початку наступної активної сесії, а потім окремо позначити поточні денні максимум і мінімум.
Не входьте в позицію одразу після дотику ціни до рівня. Дочекайтеся тригера: свічки з відхиленням, невдалого пробою, повторного тесту, зміни імпульсу або розширення обсягу.
Цілі прибутку також мають відповідати найближчій структурі ринку. Трейдер, який входить після збору ліквідності над максимумом сесії, спочатку може стежити за VWAP, серединою сесії, протилежним екстремумом сесії або іншим сформованим рівнем підтримки, а не припускати, що ціна обов'язково має пройти до денного мінімуму.
Для практики на графіку в реальному часі спостерігайте за поведінкою цих рівнів на безстроковому ринку BTC/USDT на Gate.com. Трейдери, які хочуть потренуватися у визначенні максимумів сесії, стопів і цілей без використання реального капіталу, також можуть скористатися тестовим середовищем ф'ючерсної торгівлі Gate. У демо-торгівлі використовуються змодельовані кошти, а не активи реального рахунку.
Який метод визначення максимуму й мінімуму кращий для скальпінгу?
Для точного визначення часу входу під час скальпінгу максимум/мінімум сесії зазвичай має перевагу, оскільки його рівні відображають найсвіжішу локалізовану торгову активність.
Для контексту ринку денний максимум/мінімум сильніший, оскільки показує, де поточна ціна розташована в межах повного торгового дня.
Найпрактичніша торгова стратегія поєднує обидва підходи:
Денний максимум/мінімум → контекст Максимум/мінімум сесії → місце формування сценарію Поведінка ціни → тригер Інструменти обсягу або тренду → підтвердження Контроль ризиків → управління позицією
Наприклад, скальпер може визначити бичачий денний контекст, дочекатися збору ліквідності під мінімумом лондонської сесії, а потім вимагати повернення ціни вище цього мінімуму перед розглядом точки входу. Інший трейдер може відмовитися від угоди, якщо денний максимум розташований надто близько й не дає змоги встановити прийнятну ціль.
Жоден із методів сам по собі не робить торговий сценарій прибутковим. Перевага виникає завдяки послідовному визначенню рівнів, очікуванню сприятливих умов, контролю витрат і ризику, а також відмові від угод, у яких очікувана винагорода не виправдовує потенційний збиток.
Ризики сприйняття рівнів максимуму й мінімуму як сигналів
Найбільша помилка — припускати, що максимум або мінімум обов'язково має втриматися.
Ринки регулярно проходять крізь очевидні рівні. Деякі пробої перетворюються на справжній рух із продовженням, а інші одразу завершуються розворотом. Новини, раптове зростання волатильності та торгівля великими обсягами також можуть зробити рівень, який раніше здавався надійним, значно менш надійним.
Важливими є й визначення. Криптовалютна біржа, ф'ючерсний майданчик і фондова біржа можуть використовувати різні межі торгового дня. Перехід на літній або зимовий час також може змінити співвідношення між лондонським, нью-йоркським і місцевим часом трейдера.
Кредитне плече підвищує ризик. Комісія з торгівлі товарними ф'ючерсами США зазначає, що кредитне плече може збільшувати як прибутки, так і збитки під час торгівлі ф'ючерсами. Тому для короткострокових спекуляцій особливо важливими є ризиковий капітал і розмір позиції.
Висновок: денний максимум/мінімум і максимум/мінімум сесії для скальпінгу
Максимум/мінімум сесії загалом є кориснішим інструментом для точок входу під час скальпінгу, оскільки він відстежує найближчі цінові екстремуми й локалізовану ліквідність, тоді як денний максимум/мінімум краще підходить для розуміння ширшої структури торгового дня.
Використання обох підходів допомагає розв'язати різні частини однієї проблеми. Денні рівні показують, де ринок розташований у межах ширшого діапазону, а рівні сесії — де можуть формуватися короткострокова ліквідність, підтримка, опір і потенційні тригери.
Сам рівень не є угодою. Перш ніж вирішити, входити, чекати чи закривати позицію, скальпери мають проаналізувати поведінку ціни, волатильність і обсяг, врахувати контекст тренду та застосувати дисципліноване управління ризиками.
Поширені запитання
Що краще підходить для скальпінгу: денний максимум/мінімум чи максимум/мінімум сесії?
Максимум/мінімум сесії загалом краще підходить для визначення короткострокового часу входу, оскільки його рівні відображають нещодавню торгову активність. Денний максимум/мінімум корисніший як ширший контекст і для визначення основних внутрішньоденних меж.
Що відбувається, коли ціна пробиває максимум сесії?
Пробій максимуму сесії може перетворитися на пробій із продовженням руху, забір стопів або збір ліквідності. Перш ніж інтерпретувати рух, трейдери зазвичай перевіряють, чи утримується ціна вище рівня, чи швидко повертається нижче нього.
Чому трейдери стежать за максимумами й мінімумами попередньої сесії?
Екстремуми попередньої сесії є видимими орієнтирами, навколо яких можуть концентруватися стоп-ордери, ордери на пробій та інша ліквідність. Тому вони можуть бути корисними зонами для спостереження за розворотами, продовженням руху та змінами короткострокової структури ринку.
Чи може денний максимум сформуватися під час лондонської сесії?
Так. Денний максимум може сформуватися під час лондонської, нью-йоркської, азійської або іншої сесії залежно від ринкових умов. Жодна торгова сесія не гарантує формування остаточного екстремуму дня.
Чи слід розміщувати стоп-лоси точно на максимумах або мінімумах сесії?
Не обов'язково. Стопи, розміщені безпосередньо біля очевидних максимумів і мінімумів, можуть опинитися під впливом звичайної волатильності або збору ліквідності. Розміщення стопа має залежати від торгового сценарію, волатильності, рівня скасування сценарію та прийнятного ризику.
Чи працюють максимуми й мінімуми сесії на криптовалютних ринках?
Так, трейдери можуть розділити цілодобову торгівлю криптовалютами на регіональні сесії та відстежувати їхні екстремуми. Оскільки для криптовалют не існує єдиної універсальної структури сесій, визначеної біржею, трейдерам потрібно послідовно встановлювати час сесій і враховувати зміни часового поясу та перехід на літній або зимовий час.