Заморожування криптоактивів — це процес обмеження подальшого переказу певних цифрових активів за допомогою дозволів у контрактах токенів, контролю акаунтів на торгових платформах або інших спеціальних механізмів. Оскільки різні блокчейни й токени використовують різні технічні архітектури, їхні можливості заморожування не є однаковими. Bitcoin, нативний актив Ethereum і стейблкоїни з централізованим випуском суттєво відрізняються за способами контролю транзакцій і відновлення активів. Транзакції в блокчейні зазвичай незворотні, але це не означає, що всі цифрові активи повністю непідконтрольні зовнішньому впливу.
Останніми роками масштабні крадіжки криптоактивів і надалі спричиняють обговорення можливостей заморожування в блокчейні. Під час деяких інцидентів у сфері безпеки емітенти стейблкоїнів могли обмежувати перекази з відповідних адрес за допомогою дозволів контракту, тоді як нативні активи, зокрема BTC та ETH, зазвичай не можна заморозити таким самим способом. Водночас навіть обмеження викрадених активів не означає, що кошти можна негайно повернути первинному власникові. Чому деякі стейблкоїни можна заморозити, а перекази BTC не можна заблокувати через чорний список емітента? Чи означає незворотність транзакцій у блокчейні, що викрадені активи ніколи не можна повернути? Щоб зрозуміти ці питання, необхідно розрізняти підтвердження транзакції, контроль активів і юридичне право власності.
Основні висновки
-
Незворотність транзакцій у блокчейні не означає, що викрадені активи повністю непідконтрольні. Підтверджені ончейн-транзакції зазвичай неможливо скасувати безпосередньо, але деякі контракти токенів, централізовані біржі та кастодіани все ще мають певні можливості для обмеження активів.
-
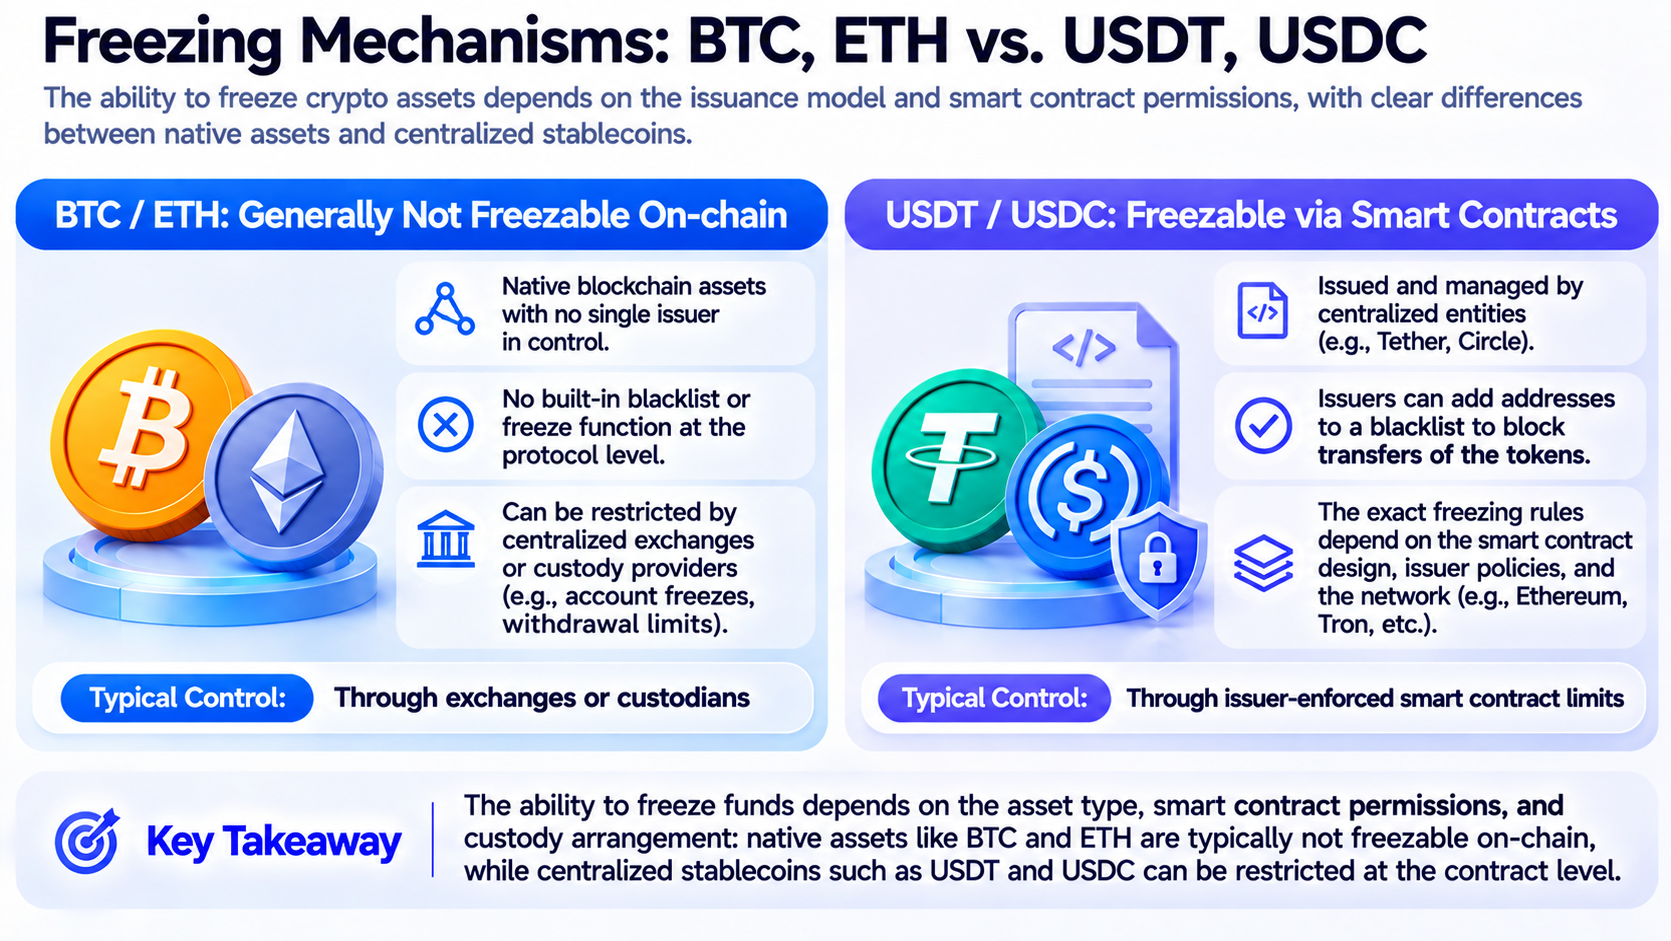
BTC, ETH і стейблкоїни мають суттєво різні механізми заморожування. BTC і нативний ETH зазвичай не мають дозволів на заморожування під контролем емітента, тоді як деякі стейблкоїни з централізованим випуском, зокрема USDT і USDC, можуть обмежувати перекази з певних адрес через смартконтракти.
-
Заморожування активів не дорівнює їхньому поверненню. Заморожування може лише обмежити подальше переміщення активів. Для їхнього повернення все ще можуть знадобитися перевірка права власності, юридичні процедури та координація між кількома організаціями.
-
Ончейн-відстеження може підвищити прозорість руху викрадених коштів. Публічні записи транзакцій допомагають аналітикам відстежувати потоки коштів, але ідентифікація адрес, міжланцюгові перекази та конвертація активів можуть ускладнювати відстеження.
-
Дозволи на заморожування передбачають компроміс між безпекою та управлінням. Централізований контроль може допомогти обмежити деякі незаконні потоки коштів, але також може створювати ризики, зокрема зловживання повноваженнями, помилкового заморожування та компрометації ключів адміністратора.
Чому транзакції в блокчейні зазвичай важко скасувати безпосередньо?
Більшість публічних блокчейнів підтверджують транзакції за допомогою механізму консенсусу та записують їх до спільного реєстру. Коли користувач підписує дійсну транзакцію приватним ключем, а мережа її підтверджує, відповідні активи переказуються на вказану адресу відповідно до правил транзакції. Щодо транзакцій, які отримали достатню кількість підтверджень або досягли фінальності, звичайні користувачі зазвичай не можуть вимагати від мережі односторонньо видалити запис про транзакцію так само, як вони могли б скасувати банківський переказ. Це важливий аспект незмінності блокчейну. Він дає змогу учасникам покладатися на узгоджену історію транзакцій для перевірки активів без потреби довіряти певній установі, що вона не змінюватиме реєстр на власний розсуд.
Однак незворотність транзакцій не означає, що всі активи не підлягають жодному контролю. Транзакція з токеном може одночасно охоплювати три рівні: базовий блокчейн, смартконтракт і кастодіана. Навіть якщо базовий запис про транзакцію неможливо видалити, контракт токена може встановлювати обмеження на переказ, а біржа може відхиляти подальші виведення коштів. Наприклад, якщо переказ USDT уже підтверджено в блокчейні, емітент зазвичай не може безпосередньо видалити історичну транзакцію. Проте, якщо це передбачено відповідним контрактом, емітент може встановити подальші обмеження на перекази для адреси отримувача. Тому під час обговорення можливості заморожування активів у блокчейні насамперед необхідно визначити рівень, на якому відбувається заморожування, і тип контролю, який має відповідна сторона.
Чому BTC та ETH зазвичай не можна заморозити так само, як стейблкоїни?
BTC є нативним активом мережі Bitcoin, яка не має централізованої установи-емітента, здатної керувати всіма BTC. Якщо транзакція відповідає правилам консенсусу мережі, майнери та вузли можуть обробити її відповідно до протоколу. Звичайна третя сторона не може змінити чорний список у контракті токена, щоб завадити конкретній адресі BTC виконати дійсний переказ. ETH, як нативний актив мережі Ethereum, також не має єдиної функції заморожування, подібної до тієї, яку пропонують централізовані емітенти стейблкоїнів. Це означає, що навіть якщо компанія з кібербезпеки виявить адресу, на якій зберігаються викрадені BTC або ETH, вона не може змусити базовий протокол автоматично відхиляти всі транзакції з цієї адреси лише тому, що її позначено як високоризикову.
Однак це не означає, що відповідними коштами можна вільно користуватися в кожній ситуації. Якщо викрадені активи надходять на централізовану біржу, платформа може обмежити активність акаунта та виведення коштів на підставі внутрішніх механізмів контролю ризиків, вимог законодавства або запитів правоохоронних органів. Наприклад, якщо адреса, яку підозрюють у зберіганні викрадених BTC, вносить кошти на біржу, платформа може виявити незвичне джерело через моніторинг транзакцій і встановити обмеження для акаунта в межах свого контролю. У такому разі обмеження застосовується до активів на кастодіальному рахунку біржі, а не до функціональності переказів у мережі Bitcoin. Отже, відсутність стандартного механізму заморожування нативних активів під контролем емітента на рівні блокчейну не суперечить можливості обмеження цих активів на централізованих кастодіальних платформах.
Чому USDT і USDC можуть обмежувати перекази через чорні списки?
Стейблкоїни з централізованим випуском, зокрема USDT і USDC, зазвичай випускаються та викуповуються їхніми емітентами, які також керують відповідними контрактами. У деяких розгортаннях у блокчейнах смартконтракти цих стейблкоїнів містять функції обмеження адрес або заморожування активів. Коли конкретну адресу додають до чорного списку, контракт може завадити подальшому переказу відповідних токенів згідно з правилами його реалізації. Наприклад, припустімо, що адреса зберігає USDT на суму $1 млн, а емітент додає цю адресу до списку обмежень відповідно до застосовних правил. Тоді відповідні токени можуть бути недоступними для надсилання на інші адреси через стандартну функцію переказу контракту. Цей механізм відрізняється від базової роботи BTC, оскільки контракт токена стейблкоїна може накладати додаткові обмеження на перекази певного токена понад правила консенсусу нативного блокчейну.
Однак це не означає, що всі стейблкоїни можна заморозити або що емітенти можуть довільно контролювати всі ончейн-активи. Стейблкоїни можуть суттєво відрізнятися дозволами контракту, механізмами управління та юридичними механізмами. Деякі децентралізовані стейблкоїни не мають таких самих централізованих можливостей заморожування. Крім того, контроль емітента стейблкоїна зазвичай обмежується контрактами токенів, якими він керує. Він не може безпосередньо заморозити BTC користувачів, нативний ETH або інші незалежні активи. Тому для визначення можливості заморожування певного активу необхідно перевірити конкретний дизайн його контракту, дозволи адміністратора та технічні правила відповідної мережі.
| Тип активу |
Стандартний метод заморожування |
Основне обмеження |
| BTC |
Обмеження, запроваджені біржею або кастодіаном |
Немає єдиного чорного списку емітента |
| Нативний ETH |
Обмеження, запроваджені біржею або кастодіаном |
Немає функції заморожування під контролем емітента |
| USDT |
Контрактні обмеження емітента в певних мережах |
Залежить від контракту та дозволів емітента |
| USDC |
Контрактні обмеження емітента в певних мережах |
Залежить від контракту та дозволів емітента |
| Інші токени смартконтрактів |
Можуть мати дозволи на заморожування під контролем адміністратора |
Потрібно окремо перевіряти дизайн контракту |
У чому різниця між заморожуванням активів, перехопленням транзакцій і поверненням активів?
Заморожування активів, перехоплення транзакцій і повернення активів часто згадуються разом в інцидентах із криптобезпекою, але насправді вони є різними етапами реагування на інцидент. Заморожування активів переважно обмежує подальший переказ певних активів, наприклад коли емітент стейблкоїна використовує дозволи контракту для обмеження конкретної адреси. Перехоплення транзакцій зазвичай означає, що біржа або кастодіан застосовує обмеження для рахунку, перевірки ризиків або заходи комплаєнсу, щоб запобігти подальшому виведенню коштів після їх надходження на платформу. Повернення активів означає, що після необхідної перевірки права власності та процедур розпорядження активи або еквівалентна компенсація зрештою повертаються законному власникові. Ці три дії можуть формувати безперервний процес, але успішне заморожування активів не обов’язково означає їхнє повернення.
Наприклад, USDC на викраденій адресі може бути заморожено, але він усе ще може залишатися на первинній адресі та не бути поверненим потерпілому. У такій ситуації можна лише сказати, що подальше переміщення коштів обмежено; повернення активів не можна вважати завершеним. Фактичне повернення все ще може вимагати перевірки джерела коштів, особи потерпілого, права власності на активи, а також наявності прав третіх осіб або міжюрисдикційних спорів. У деяких випадках, навіть коли відповідні активи було ідентифіковано, їх можуть не повернути через недостатність доказів, відсутність у відповідної установи необхідних повноважень контролю або незавершені юридичні процедури. Отже, заморожування зазвичай є лише одним етапом процесу повернення активів, а не остаточним результатом.
Як ончейн-відстеження допомагає виявляти викрадені кошти?
Транзакції в блокчейні зазвичай залишають записи, які можна публічно перевірити. У публічних блокчейнах, таких як Bitcoin та Ethereum, аналітики можуть спостерігати за переказами коштів, використовуючи хеші транзакцій, адреси та інформацію про блоки. Наприклад, коли викрадена адреса розподіляє активи між кількома новими адресами, інструменти ончейн-аналізу можуть зафіксувати ці перекази та додатково визначити, чи надходять активи на біржу, міжланцюговий міст або до іншого протоколу. Ончейн-відстеження зазвичай включає кластеризацію адрес, аналіз потоків коштів, кореляцію часу транзакцій та ідентифікацію адрес відомих постачальників послуг. Завдяки об’єднанню взаємозв’язків між різними транзакціями ці методи допомагають організаціям із безпеки зрозуміти рух коштів і надають орієнтири для подальшого управління ризиками.
Однак ончейн-адреси за своєю природою не пов’язані з реальними особами. Навіть якщо кілька адрес часто переказують кошти одна одній, це не доводить безпосередньо, що вони належать одній особі. Самі лише зв’язки між переказами також не можуть підтвердити, що всі відповідні адреси брали участь у злочинній діяльності. Крім того, кошти можуть проходити через кілька конвертацій, міжланцюгові перекази або складні взаємодії зі смартконтрактами, що ускладнює їх відстеження. Деякі сервіси також можуть використовувати міксери, пакетні перекази або інші механізми конфіденційності, щоб ускладнити аналіз зв’язків між адресами. Отже, ончейн-відстеження може надавати перевірювані докази руху коштів, але перевірка особи та встановлення відповідальності все ще потребують записів біржі, інформації про пристрої, юридичних розслідувань або інших підтвердних доказів.
Чи ускладнюють міжланцюгові мости та децентралізовані біржі повернення активів?
Міжланцюгові мости дають користувачам змогу переказувати активи або їхню відповідну вартість між різними блокчейн-мережами, тоді як децентралізовані біржі можуть використовувати смартконтракти для обміну токенів. Ці інструменти мають законне призначення, але їх також можуть використовувати для швидкої зміни мережі, у якій зберігаються активи, і форми їх існування. Наприклад, викрадені стейблкоїни можуть бути обміняні на ETH, а потім переказані в іншу мережу через міжланцюговий міст. Якщо відповідні стейблкоїни не були заморожені до обміну, подальші обмеження, накладені емітентом на адресу з первинними стейблкоїнами, можуть уже не перешкоджати безпосередньо переміщенню переказаних нативних активів. Оскільки різні мережі мають різні представлення активів, структури записів транзакцій і системи адрес, міжланцюгові перекази також можуть ускладнювати аналіз потоків коштів.
Проте міжланцюгові мости й протоколи для транзакцій відрізняються за своєю структурою, тому не слід вважати активи повністю неможливими для перехоплення лише через їхнє переміщення між ланцюгами. Деякі мостові активи підтримуються кастодіальними контрактами, якими можна керувати, тоді як деякі протоколи мають функції призупинення або інші заходи безпеки. Якщо викрадені кошти зрештою надходять на централізовану біржу або до іншого постачальника послуг, який має можливості контролю акаунтів, за певних умов до них усе ще можуть застосовуватися обмеження. Отже, практична складність повернення активів залежить від остаточної форми коштів, мережі, у якій вони розташовані, дозволів, вбудованих у відповідний протокол, і можливості постачальника послуг законно співпрацювати. Міжланцюгові інструменти підвищують складність відстеження та розпорядження активами, але не обов’язково усувають усі можливості їхнього повернення.
Чому дозволи на заморожування можуть створювати нові ризики для безпеки та управління?
Функції заморожування можуть допомогти обмежити переміщення викрадених активів або коштів, які підозрюються у використанні для незаконної діяльності, але вони також створюють додаткові припущення щодо довіри.
-
Дозволи на заморожування зазвичай контролює конкретний емітент або адміністратор. Користувачі мають довіряти відповідній стороні, що вона безпечно керуватиме цими дозволами та ухвалюватиме рішення відповідно до застосовних правил.
-
Помилкове заморожування може вплинути на законних користувачів. Якщо адресу ідентифіковано неправильно, обмеження також можуть бути застосовані до законних власників.
-
Вимоги до заморожування активів, повернення коштів і захисту прав користувачів можуть відрізнятися в різних юрисдикціях, створюючи додаткові юридичні труднощі та виклики у сфері комплаєнсу для емітентів, які розглядають складні випадки.
Дозволи на заморожування також можуть стати новим ризиком для безпеки. Якщо ключ адміністратора буде викрадено, зловмисник може зловживати функціями контролю контракту та обмежувати перекази законних активів. Навіть без компрометації ключа надмірна концентрація повноважень може створювати для користувачів ризик одностороннього обмеження їхніх активів. Отже, функції заморожування не є лише перевагою для безпеки. Вони передбачають компроміс між контрольованістю активів, ступенем децентралізації та прозорістю управління. Окрім вивчення резервних активів і механізмів викупу, користувачам стейблкоїнів слід також розуміти, чи має контракт токена дозволи на чорний список, призупинення або інші повноваження адміністратора, а також хто контролює ці дозволи.
Які кроки зазвичай необхідні для повернення викрадених активів?
Повний процес повернення активів зазвичай починається з підтвердження інциденту безпеки. Відповідні сторони мають спочатку визначити тип і кількість викрадених активів, залучені адреси та записи транзакцій. Потім вони використовують ончейн-аналіз, щоб з’ясувати, куди перемістилися кошти, і визначити, чи надійшли активи на біржу або до кастодіана з можливостями перехоплення. Щодо токенів із функціями заморожування сторони можуть координувати дії з емітентом, щоб запровадити обмеження відповідно до застосовних правил і юридичних вимог. Для активів, що надійшли на централізовану платформу, перехоплення може здійснюватися через механізми контролю ризиків платформи або процедури правоохоронних органів. Основна мета цих заходів — мінімізувати можливості для подальшого переміщення викрадених коштів і створити час для подальшого розслідування та перевірки права власності.
Після обмеження коштів відповідні сторони зазвичай також мають надати матеріали, що підтверджують законне право власності та завдані збитки, зокрема первинні записи транзакцій, докази контролю гаманця, інформацію про акаунт і докази інциденту безпеки. Залежно від типу активу та юридичних вимог остаточне повернення може передбачати скасування заморожування, переказ активів, повторний випуск токенів або інший спосіб розпорядження. У процесі можуть брати участь емітенти, торгові платформи, компанії з блокчейн-аналітики, правоохоронні органи та судові органи. Немає гарантії, що кожен інцидент можна буде вирішити шляхом повернення активів. Процес може бути особливо складним, коли кошти неодноразово обмінювалися, охоплюють кілька юрисдикцій або пов’язані з адресами, які неможливо точно ідентифікувати.
Якщо звичайні користувачі виявили крадіжку своїх активів, їм слід негайно зберегти хеші транзакцій, адреси гаманців, записи акаунта та відповідні повідомлення, а також зв’язатися з відповідним постачальником послуг або правоохоронним органом через офіційні канали. Якщо вони підозрюють, що приватний ключ або сід-фразу гаманця було розкрито, їм слід оцінити ризики для безпеки решти активів і вжити необхідних захисних заходів, водночас забезпечивши безпечність своїх дій. Користувачам слід особливо остерігатися сторонніх сервісів, які заявляють, що можуть безпосередньо скасувати транзакції в блокчейні за допомогою спеціальних технологій. Ніколи не надавайте незнайомим особам приватні ключі, сід-фрази та не здійснюйте додаткові перекази. Повернення активів має ґрунтуватися на законних і перевірюваних процедурах, а не на неперевірюваних обіцянках.
Висновок
Незворотність транзакцій у блокчейні не означає, що всі викрадені активи неможливо обмежити. Такі активи, як BTC і нативний ETH, зазвичай не можуть бути безпосередньо заморожені централізованим емітентом, але біржі та кастодіани все ще можуть застосовувати заходи перехоплення у відповідних сферах свого контролю. Деякі стейблкоїни, зокрема USDT і USDC, можуть використовувати дозволи смартконтрактів для обмеження переказів із конкретних адрес. Можливості заморожування різних активів насамперед залежать від структури базового протоколу та контрольних повноважень, якими володіють відповідні сторони.
Однак заморожування активів не дорівнює їхньому поверненню. Можливість остаточного повернення коштів залежить від типу активу, ончейн-потоку коштів, повноважень відповідних установ, юридичних процедур і визначення права власності. Розуміння цих відмінностей допомагає точніше оцінити межі механізмів безпеки блокчейну, а не припускати, що ончейн-активи повністю неконтрольовані або що викрадені кошти завжди можна повернути.
Поширені запитання
Чи можна безпосередньо заморозити викрадені Bitcoin?
Мережа Bitcoin не має єдиного механізму чорного списку емітента, тому нативні BTC, які зберігаються на певній адресі, зазвичай не можна заморозити безпосередньо. Однак біржа може обмежити відповідні активи в межах свого кастодіального контролю.
Чи означає заморожування USDT, що активи вже повернуто?
Ні. Заморожування переважно обмежує подальші перекази. Для повернення активів зазвичай усе ще потрібні перевірка права власності та відповідні процедури розпорядження.
Чи може блокчейн-оглядач встановити реальну особу хакера?
Зазвичай ні. Блокчейн-оглядач може відображати адреси та записи транзакцій, але для пов’язування адреси з реальною особою потрібні додаткові докази.
Чи можна відстежувати викрадені кошти після їхнього переказу в інший ланцюг?
У деяких випадках — так. Міжланцюгові транзакції зазвичай усе ще залишають ончейн-записи, але конвертація активів, методи мостів і зміни адрес можуть ускладнювати аналіз.
Чи можна заморозити всі стейблкоїни?
Ні. Можливості заморожування залежать від дизайну контракту токена, дозволів емітента та правил управління. Механізми, які використовують USDT і USDC, не можна безпосередньо застосувати до всіх стейблкоїнів.







