На початку листопада 2026 року ціна BTC знову різко знизилася. Зниження схильності до ризику та ліквідація довгих позицій із кредитним плечем посилили одна одну, привернувши увагу до того, як торгівля з кредитним плечем може збільшувати волатильність ціни. 5–6 листопада криптоактиви й технологічні акції США одночасно опинилися під тиском, а BTC ненадовго опустився нижче 76 000 доларів США. Під час ринкової волатильності 5 листопада обсяг ліквідацій криптовалютних деривативів за 24 години перевищив 1 млрд доларів США. Пізніше, увечері 8 листопада, BTC ненадовго досяг приблизно 73 708 доларів США — найнижчого рівня більш ніж за два місяці.
Ці події показують, що короткострокове падіння крипторинку залежить не лише від активних купівлі та продажу інвесторами, а й може бути одночасно зумовлене системами маржі, механізмами автоматичної ліквідації та ліквідністю ринку. На тлі недавнього різкого падіння BTC у цій статті розглянуто, як ліквідації позицій із кредитним плечем можуть створити каскадний ефект і які індикатори ризику слід відстежувати інвесторам.
Основні висновки
-
Торгівля з кредитним плечем дає змогу інвесторам контролювати позиції з більшим номінальним обсягом за меншої маржі, але водночас збільшує потенційні прибутки та збитки.
-
Зниження ціни BTC може призвести до того, що довгі позиції з високим кредитним плечем більше не відповідатимуть вимогам до підтримувальної маржі, що спричинить примусову ліквідацію.
-
Якщо велика кількість позицій зосереджена в подібних цінових діапазонах, ліквідаційні ордери можуть посилити тиск продавців і створити каскад ліквідацій.
-
Відтік коштів з ETF, зменшення глибини ринку та зміни схильності до ризику можуть впливати на ціну BTC одночасно з ліквідаціями позицій із кредитним плечем, але їхній індивідуальний вплив не слід вважати еквівалентним.
-
Відстежування відкритого інтересу, ставок фінансування, даних про ліквідації та глибини книги ордерів може допомогти виявити ризики, пов’язані з кредитним плечем на ринку, але ці індикатори не дають змоги точно прогнозувати короткострокові зміни ціни.
Чому BTC може різко знизитися за короткий період?
Ціна BTC постійно визначається покупцями та продавцями на ринку. Якщо за короткий період попит на продаж значно перевищує попит на купівлю або покупці не бажають чи не можуть забезпечити достатню ліквідність, ціна може швидко знизитися.
На відміну від деяких традиційних фінансових активів, крипторинки зазвичай працюють цілодобово. Ринки спотової торгівлі, безстрокових ф’ючерсів, ф’ючерсів із поставкою та інших деривативів тісно пов’язані між собою. Зміни ціни на різних торгових майданчиках можуть швидко поширюватися через арбітражні операції та управління ризиками. У результаті тиск продавців на локальному ринку іноді може поширюватися на ширше торгове середовище.
Падіння BTC на початку листопада 2026 року було зумовлене кількома чинниками. Технологічні акції США зазнали значної корекції, а занепокоєння викликали інвестиції в інфраструктуру ШІ, зміни політики та майбутні показники ризикових активів. Водночас спотові ETF на BTC у США зафіксували чистий відтік коштів, а деякі інвестори скоротили свої позиції в криптоактивах.
5 листопада спотові ETF на BTC у США зафіксували чистий відтік коштів обсягом понад 400 млн доларів США за один день. Згодом 6 листопада BTC опустився нижче 75 000 доларів США. У цей самий період на ринку відбулися масштабні ліквідації позицій із кредитним плечем, що додатково посилило короткострокову волатильність.
Однак важливо розрізняти початкові причини падіння ціни та чинники, які посилюють падіння в процесі його розвитку. Макроекономічні очікування, потоки інституційних коштів або неочікувані події можуть змінити готовність учасників ринку купувати чи продавати. Ліквідації позицій із кредитним плечем, навпаки, можуть прискорити падіння після того, як ціна вже почала знижуватися. Тому все падіння BTC не можна просто пояснити одним великим ордером на продаж, так само як не можна визначати дно ринку лише на основі обсягів ліквідацій.
Що таке торгівля з кредитним плечем і чому вона збільшує прибутки та збитки?
Торгівля з кредитним плечем передбачає створення більшої ринкової позиції шляхом позичання коштів або використання механізму маржі в деривативах за відносно невеликого обсягу початкового капіталу. Наприклад, трейдер із 1 000 USDT може відкрити позицію в BTC номінальною вартістю приблизно 1 000 USDT без використання кредитного плеча. За кредитного плеча 10× трейдер може відкрити позицію номінальною вартістю приблизно 10 000 USDT.
Припустімо, що ціна BTC зростає на 5%. Теоретичний прибуток за такою позицією становитиме приблизно 500 USDT, тобто 50% початкової маржі. Однак якщо BTC знизиться на 5%, теоретичний збиток також становитиме приблизно 500 USDT, тобто половину початкової маржі.
| Зміна ціни BTC |
Прибуток або збиток за експозиції 1× |
Прибуток або збиток за кредитного плеча 5× |
Прибуток або збиток за кредитного плеча 10× |
| Зростання на 5% |
0,05 |
0,25 |
0,5 |
| Падіння на 5% |
-5% |
-25% |
-50% |
| Падіння на 8% |
-8% |
-40% |
-80% |
Наведені вище приклади є спрощеними розрахунками на основі початкової маржі та не враховують торгові комісії, ставки фінансування, прослизання або примусову ліквідацію. Фактична позиція може бути ліквідована до досягнення зазначених у таблиці відсотків збитку.
Кредитне плече не змінює масштабу базових змін ціни BTC, але збільшує зміни власного капіталу трейдера відносно початкової маржі. Це означає, що навіть короткострокове коригування ціни BTC лише на кілька відсотків може спричинити значні збитки для трейдерів із високим кредитним плечем. Для позицій з обмеженою маржею та без своєчасного внесення додаткових коштів примусова ліквідація може бути ініційована навіть без надзвичайно різкого падіння ринку.
Крім того, що вище кредитне плече, то менший несприятливий рух ціни може витримати позиція. Трейдерам потрібно оцінювати не лише напрямок ринку, а й те, чи може короткострокова волатильність достроково закрити позицію.
Як відбувається примусова ліквідація?
Примусова ліквідація (Liquidation) — важливий механізм контролю ризиків у торгівлі з кредитним плечем. Якщо маржі позиції недостатньо для виконання вимоги платформи щодо підтримувальної маржі, торгова система може автоматично зменшити або закрити позицію, щоб обмежити подальший ризик.
Розглянемо довгу позицію за безстроковим ф’ючерсним контрактом на BTC. Трейдер очікує зростання BTC і тому відкриває довгу позицію за контрактом. Якщо ціна BTC знижується, позиція зазнає нереалізованих збитків, через що зменшується власний капітал на рахунку, доступний для її підтримання. Коли власний капітал досягає встановленого порогу ризику, платформа може ініціювати примусову ліквідацію.
Цей процес зазвичай охоплює три ключові поняття.
-
Початкова маржа — кошти, які трейдер має внести під час відкриття позиції з кредитним плечем. За інших однакових умов вище кредитне плече зазвичай потребує меншої початкової маржі.
-
Підтримувальна маржа — мінімальна маржа, необхідна для збереження відкритої позиції. Якщо власного капіталу позиції недостатньо для виконання цієї вимоги, вона може перейти до процесу ліквідації.
-
Маркерна ціна — довідкова ціна, яку деякі системи торгівлі деривативами використовують для розрахунку нереалізованих прибутків і збитків та оцінювання ризику ліквідації. Вона може відрізнятися від останньої ринкової ціни угоди, щоб зменшити вплив аномальних операцій на одному ринку на рішення щодо ліквідації.
Наприклад, трейдер відкриває довгу позицію BTC із кредитним плечем 10×, коли BTC коштує 80 000 доларів США. Якщо ціна продовжить падати, маржинальний власний капітал трейдера й надалі зменшуватиметься. Фактичну ціну ліквідації потрібно розраховувати з урахуванням розміру позиції, режиму маржі, ставки підтримувальної маржі, комісій і правил платформи. Падіння ціни на 10% не слід вважати фіксованою умовою ліквідації. Різні платформи також можуть використовувати часткову ліквідацію, поетапне скорочення позиції та системи лімітів ризику. Тому фактичний процес ліквідації відрізняється на різних платформах.
Чому примусова ліквідація може спричинити каскад ліквідацій?
Каскад ліквідацій виникає, коли рух ціни спричиняє примусову ліквідацію початкової групи позицій із кредитним плечем, а операції із закриття цих позицій додатково впливають на ціну, через що ще більше позицій досягають порогів ліквідації. Під час падіння ринку примусове закриття великої кількості довгих позицій може посилити тиск продавців. Якщо ліквідності на купівлю в книзі ордерів недостатньо, ці ордери можуть спричинити подальше падіння ціни.
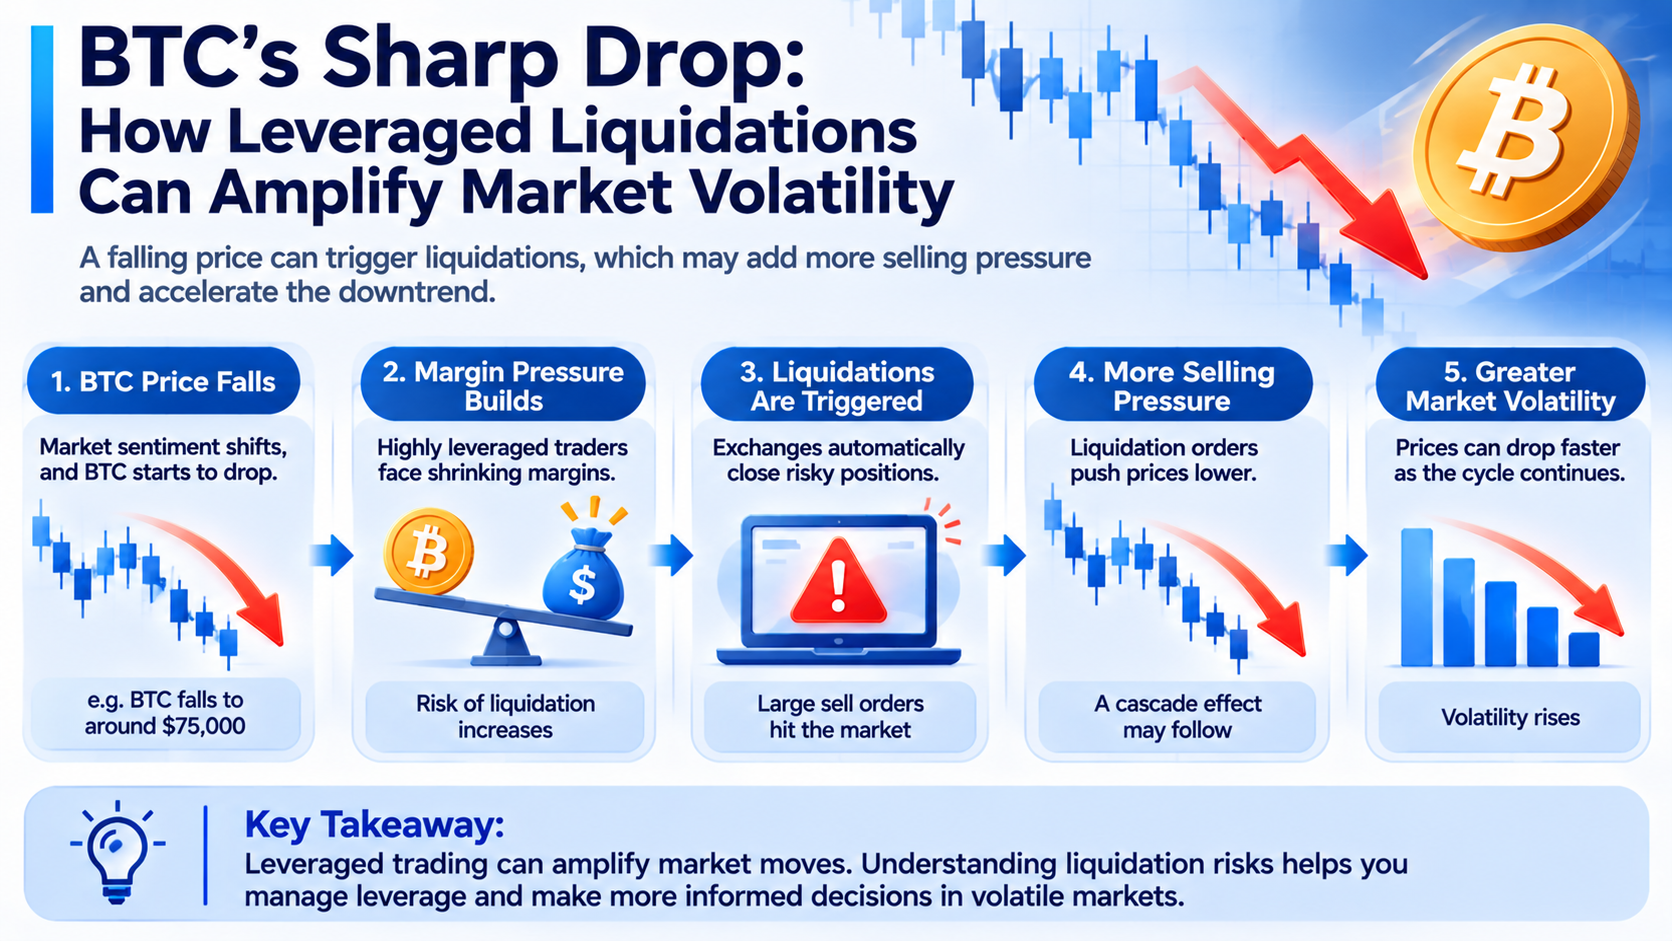
У міру подальшого падіння ціни можуть бути ліквідовані й інші довгі позиції, які ще не досягли своїх порогів ліквідації, що призводить до подальшого вивільнення ризику. Однак не кожна ліквідація призводить до тривалого каскаду. Якщо на ринку достатньо ліквідності на купівлю або новий попит може поглинути ордери на закриття, вплив на ціну може бути відносно обмеженим.
Крім того, оприлюднені біржами номінальні обсяги ліквідацій не можна безпосередньо прирівнювати до нових продажів на спотовому ринку. Деякі ліквідації відбуваються на ринках деривативів, а їхній конкретний вплив на ціну також залежить від методів виконання ордерів на платформі, ліквідності контрагентів та арбітражної активності між ринками.
Чому ліквідність ринку впливає на масштаб ліквідацій BTC?
Ліквідність ринку — це здатність купувати або продавати актив без істотного впливу на його ціну. Для BTC ліквідність залежить не лише від обсягу торгів, а й від глибини книги ордерів, спредів між цінами купівлі та продажу і схильності трейдерів до ризику. За достатньої ліквідності великі ордери на продаж можуть поступово поглинатися ордерами на купівлю на різних цінових рівнях, унаслідок чого вплив на ціну буде відносно обмеженим. Однак якщо учасники ринку одночасно відкликають свої ордери на купівлю, а глибина книги ордерів зменшується, ордери на продаж такого самого розміру можуть спричинити значно більший рух ціни.
Наприклад, припустімо, що поточна ціна BTC становить 75 000 доларів США, а на торговому ринку поблизу цієї ціни є достатня кількість ордерів на купівлю. Навіть якщо з’явиться відносно великий ордер на продаж, ціна може змінитися лише незначно. Якщо попит на купівлю раптово зменшиться, ордери на примусову ліквідацію можуть виконуватися за нижчими цінами, збільшуючи прослизання. У такій ситуації ринок може перейти в процес самопосилення: падіння цін змушує постачальників ліквідності зменшувати ризикову експозицію, тоді як скорочення попиту на купівлю збільшує вплив наступних ліквідаційних ордерів на ціну.
Однак спотові та деривативні операції з BTC розподілені між кількома торговими майданчиками, тому ліквідність усього ринку не можна оцінювати лише за глибиною книги ордерів однієї платформи. Інвесторам також слід враховувати, що збільшення обсягу торгів не обов’язково свідчить про покращення ліквідності. У періоди надзвичайної волатильності спреди між цінами купівлі та продажу можуть розширюватися, а фактичні торгові витрати — зростати навіть за значного збільшення обсягу торгів.
Який зв’язок між відтоком коштів зі спотових ETF на BTC та ліквідаціями позицій із кредитним плечем?
Спотові ETF на BTC у США дають інвесторам змогу отримувати експозицію до ціни Bitcoin через ринки цінних паперів. Створення та погашення паїв ETF передбачає участь активів фонду, уповноважених учасників і пов’язаних із ними ринкових операцій. У результаті потоки коштів ETF можуть впливати на динаміку попиту та пропозиції на ринку BTC.
На початку листопада 2026 року спотові ETF на BTC у США зазнали значного чистого відтоку коштів. 5 листопада кілька великих ETF-продуктів на BTC зафіксували значні погашення, тоді як BTC і технологічні акції одночасно знизилися.
Однак відтік коштів з ETF та примусова ліквідація деривативів є різними механізмами. Чистий відтік коштів з ETF відображає зміни в потоках паїв фонду й може супроводжуватися операціями з базовими активами. Ліквідація позицій із кредитним плечем, навпаки, є дією з контролю ризиків, яку ініціюють, коли деривативна позиція має недостатню маржу. Ці явища можуть відбуватися одночасно під час падіння ринку, але чистий відтік коштів з ETF та обсяги ліквідацій не можна просто додавати й трактувати як фактичний тиск продавців на ринку.
Відтік коштів з ETF може змінити очікування щодо інституційного попиту, а трейдери деривативами можуть відповідно скоригувати свої позиції. Якщо ціна продовжує падати й досягає порогів ліквідації довгих позицій із високим кредитним плечем, примусове закриття позицій на ринку деривативів може додатково посилити волатильність. Тому під час аналізу різкого падіння BTC інвесторам слід відстежувати як потоки коштів на спотовому ринку, так і зміни кредитного плеча в деривативах. Однак одночасне виникнення цих явищ саме по собі не встановлює прямого причинно-наслідкового зв’язку.
Як відкритий інтерес і ставки фінансування допомагають оцінити ризик, пов’язаний із кредитним плечем?
Відкритий інтерес (OI) — це обсяг деривативних контрактів на ринку, які ще не закрито або не погашено. Він може допомогти інвесторам оцінити, який обсяг контрактної експозиції залишається на ринку, але не дає змоги безпосередньо визначити сукупний напрямок позицій усіх учасників — довгий або короткий. Якщо ціна BTC зростає, а відкритий інтерес продовжує збільшуватися, це може свідчити про надходження додаткових коштів на ринок деривативів. Якщо ставки фінансування також високі, це може означати, що деякі трейдери готові сплачувати вищу вартість для підтримання довгих позицій, що потенційно вказує на надмірну концентрацію оптимістичних угод.
Ставка фінансування — один із механізмів, які використовуються в безстрокових ф’ючерсах для узгодження ціни контракту зі спотовою ціною. За нормальних умов позитивна ставка фінансування означає, що власники довгих позицій сплачують комісію власникам коротких позицій, тоді як негативна ставка означає, що власники коротких позицій сплачують комісію власникам довгих позицій. Однак конкретні правила розрахунку та нарахування залежать від торгової платформи.
Інвестори можуть відстежувати ринкові ризики за допомогою таких індикаторів:
| Індикатор |
Що відстежувати |
Потенційний ризик |
| Відкритий інтерес (OI) |
Чи швидко збільшується обсяг контрактів |
Експозиція до кредитного плеча може зростати |
| Ставка фінансування |
Чи значно зросла вартість довгих або коротких позицій |
Торгівля в одному напрямку може бути надмірно концентрованою |
| Обсяг ліквідацій |
Чи відбуваються концентровані ліквідації |
Позиції з кредитним плечем швидко закриваються |
| Глибина книги ордерів |
Чи значно зменшується кількість ордерів на купівлю та продаж |
Вплив великих угод на ціну може посилюватися |
| Обсяг спотових торгів |
Чи тривають агресивні продажі |
Попит на спотовому ринку може слабшати |
| Потоки коштів ETF |
Зміни в потоках коштів через інституційні інвестиційні канали |
Схильність до ризику може змінюватися |
Ці індикатори слід аналізувати разом із ціновими тенденціями.
Наприклад, падіння ціни BTC, яке супроводжується різким зменшенням відкритого інтересу, може свідчити про закриття або ліквідацію деяких позицій із кредитним плечем. Однак зменшення відкритого інтересу також може бути наслідком добровільного скорочення позицій трейдерами. Сама по собі ця зміна не підтверджує масштабної примусової ліквідації. Якщо ціна BTC падає, а відкритий інтерес зростає, можуть відкриватися нові короткі позиції або здійснюватися інші операції хеджування. Для цього потрібен подальший аналіз ставок фінансування, торгових даних і структури ринку.
Так само перехід ставки фінансування з позитивної в негативну не обов’язково означає, що ринок досяг дна. Це може відображати зміну напрямку торгівлі, тоді як ціна продовжить падати. Тому ці індикатори краще підходять для моніторингу ризику, ніж для використання як незалежних сигналів купівлі або продажу.
Чи відновиться BTC після масштабних ліквідацій?
Масштабні ліквідації зазвичай означають, що деякі позиції з високим кредитним плечем були примусово закриті. Після закриття цих позицій короткостроковий пасивний тиск продавців може послабитися, що дасть ринку змогу встановити нову рівновагу між покупцями та продавцями. Однак великий обсяг ліквідацій не означає, що ціна обов’язково одразу відновиться.
-
Ліквідації позицій із кредитним плечем відображають зміни лише в частині деривативних позицій. Якщо на спотовому ринку зберігається стабільний тиск продавців або макроекономічне середовище продовжує погіршуватися, BTC може залишатися під тиском.
-
Дані про ліквідації залежать від часового інтервалу. Різні платформи даних можуть відрізнятися охопленням бірж, типами контрактів і методами розрахунку номінальних обсягів. Тому обсяг ліквідацій за певний період не можна просто трактувати як доказ повного зниження кредитного плеча на ринку.
-
Деякі трейдери можуть відкривати нові позиції з високим кредитним плечем після падіння ціни. Якщо нові позиції зосередяться в подібних цінових діапазонах, на ринку може відбутися новий раунд ліквідацій.
Крім того, короткострокове відновлення після різкого падіння може бути зумовлене закриттям коротких позицій, а не відновленням довгострокового попиту на купівлю. Закриття коротких позицій може швидко підштовхнути ціну вгору, але стійкість такого руху залежить від подальших потоків коштів і торгового попиту на ринку. Тому для оцінювання поступової стабілізації ринку потрібно враховувати волатильність ціни, спотовий попит, відкритий інтерес і відновлення ліквідності, а не зосереджуватися лише на денному обсязі ліквідацій.
Як роздрібним інвесторам зменшити ризик ліквідації позицій із кредитним плечем?
Для роздрібних інвесторів одним із найбільших ризиків торгівлі з кредитним плечем є можливість примусового закриття позиції через короткострокову волатильність до того, як довгострокові перспективи ціни підтвердяться.
Важливо розуміти взаємозв’язок між кредитним плечем і маржинальним ризиком. Вище кредитне плече може підвищити ефективність використання капіталу, але водночас зменшує несприятливий рух ціни, який може витримати позиція. Навіть якщо довгострокова тенденція BTC відповідає очікуванням, різке короткострокове падіння може спричинити дострокове закриття довгої позиції з високим кредитним плечем.
Інвесторам слід розуміти різницю між ізольованою та крос-маржею. Ізольована маржа зазвичай передбачає виділення певного обсягу маржі для окремої позиції, що допомагає обмежити прямий вплив цієї позиції на інші кошти на рахунку. Крос-маржа може використовувати більшу частину доступної маржі рахунку для підтримання позиції, але водночас може підвищувати загальний ризик рахунку. Конкретний обсяг ризику залежить від правил платформи.
Також слід враховувати ризики прослизання та виконання ордерів в екстремальних ринкових умовах. Стоп-лос ордери можуть допомогти контролювати торговий ризик, але не гарантують виконання за встановленою ціною в періоди значної волатильності. Через недостатню ліквідність деякі ордери можуть зазнати значного прослизання.
Інвесторам не слід розглядати ціну ліквідації як єдиний індикатор контролю ризику. Навіть якщо позиція ще перебуває на певній відстані від розрахункової ціни ліквідації, на неї можуть впливати ставки фінансування, зміни вимог до маржі, збитки за іншими позиціями на рахунку та зниження ліквідності ринку.
Для користувачів, які не знайомі з вимогами до маржі та механізмами торгівлі контрактами, зменшення або уникнення експозиції до кредитного плеча зазвичай є ефективнішим способом контролю ризику, ніж спроби передбачити кожне різке падіння ринку.
Підсумок
Різке падіння BTC на початку листопада 2026 року знову продемонструвало складний взаємозв’язок між торгівлею з кредитним плечем і ліквідністю ринку. Спочатку падіння ціни може бути спричинене зміною макроекономічної схильності до ризику, відтоком коштів або активними продажами. Однак якщо велика кількість довгих позицій із кредитним плечем зосереджена в подібних цінових діапазонах, примусова ліквідація може посилити тиск продавців і перетворити обмежене коригування ринку на більш значну короткострокову волатильність.
Ліквідація позицій із кредитним плечем — не єдина причина падіння ціни BTC, так само як завершення ліквідацій не означає, що ринок обов’язково відновиться. Її вплив залежить від розміру позицій, рівнів маржі, методів виконання угод і ліквідності ринку.
Для інвесторів розуміння відкритого інтересу, ставок фінансування, підтримувальної маржі та глибини книги ордерів корисніше для виявлення ризиків, ніж зосередження лише на обсягах ліквідацій. Особливо коли ринкові настрої швидко змінюються, контроль кредитного плеча та належне управління позиціями є важливою основою для уникнення примусових виходів із позицій через короткострокову волатильність.
Часті запитання
Що означає ліквідація BTC?
Ліквідація BTC зазвичай означає примусове закриття торговою платформою позиції з кредитним плечем через недостатню маржу. Під час торгівлі контрактами трейдер може бути ліквідований системою через рух ринкової ціни навіть без активного продажу позиції.
Чому падіння BTC на 5% може призвести до втрати більшої частини маржі за позицією з високим кредитним плечем?
Кредитне плече збільшує співвідношення між номінальною вартістю позиції та її початковою маржею. За кредитного плеча 10× падіння BTC на 5% відповідає теоретичному збитку приблизно 50% початкової маржі без урахування торгових комісій та інших чинників.
Чи обов’язково масштабні ліквідації BTC призведуть до подальшого падіння ціни?
Не обов’язково. Ліквідації можуть посилити короткостроковий тиск продавців, але остаточний рух ціни також залежить від ліквідності на купівлю, спотового попиту та торгової активності інших учасників ринку.
Чи означає зниження відкритого інтересу, що ринковий ризик було реалізовано?
Не обов’язково. Зниження OI може відображати добровільне скорочення позицій або примусові ліквідації, але не доводить, що весь ризик, пов’язаний із кредитним плечем, зник. Можуть і надалі виникати нові концентрації позицій і зміни ліквідності.
Чи безпосередньо відтік коштів зі спотових ETF на BTC спричиняє ліквідації контрактів?
Ні. Відтік коштів з ETF і ліквідації контрактів є різними механізмами. Однак зміни потоків коштів ETF можуть впливати на ціни та ринкові очікування, що опосередковано може впливати на ризик позицій із кредитним плечем.
Як інвестори можуть оцінити потенціал каскаду ліквідацій BTC?
Інвестори можуть відстежувати відкритий інтерес, ставки фінансування, ліквідність ринку та нещодавні дані про ліквідації, щоб оцінити потенційні ризики. Однак, оскільки фактичний розподіл позицій і торгову активність складно повністю спостерігати, час і масштаб каскаду ліквідацій неможливо точно передбачити.