$GBPJPY $USDJPY $EURJPY
O despertar do iene: como o aperto silencioso do Japão está a reescrever as regras das finanças globais
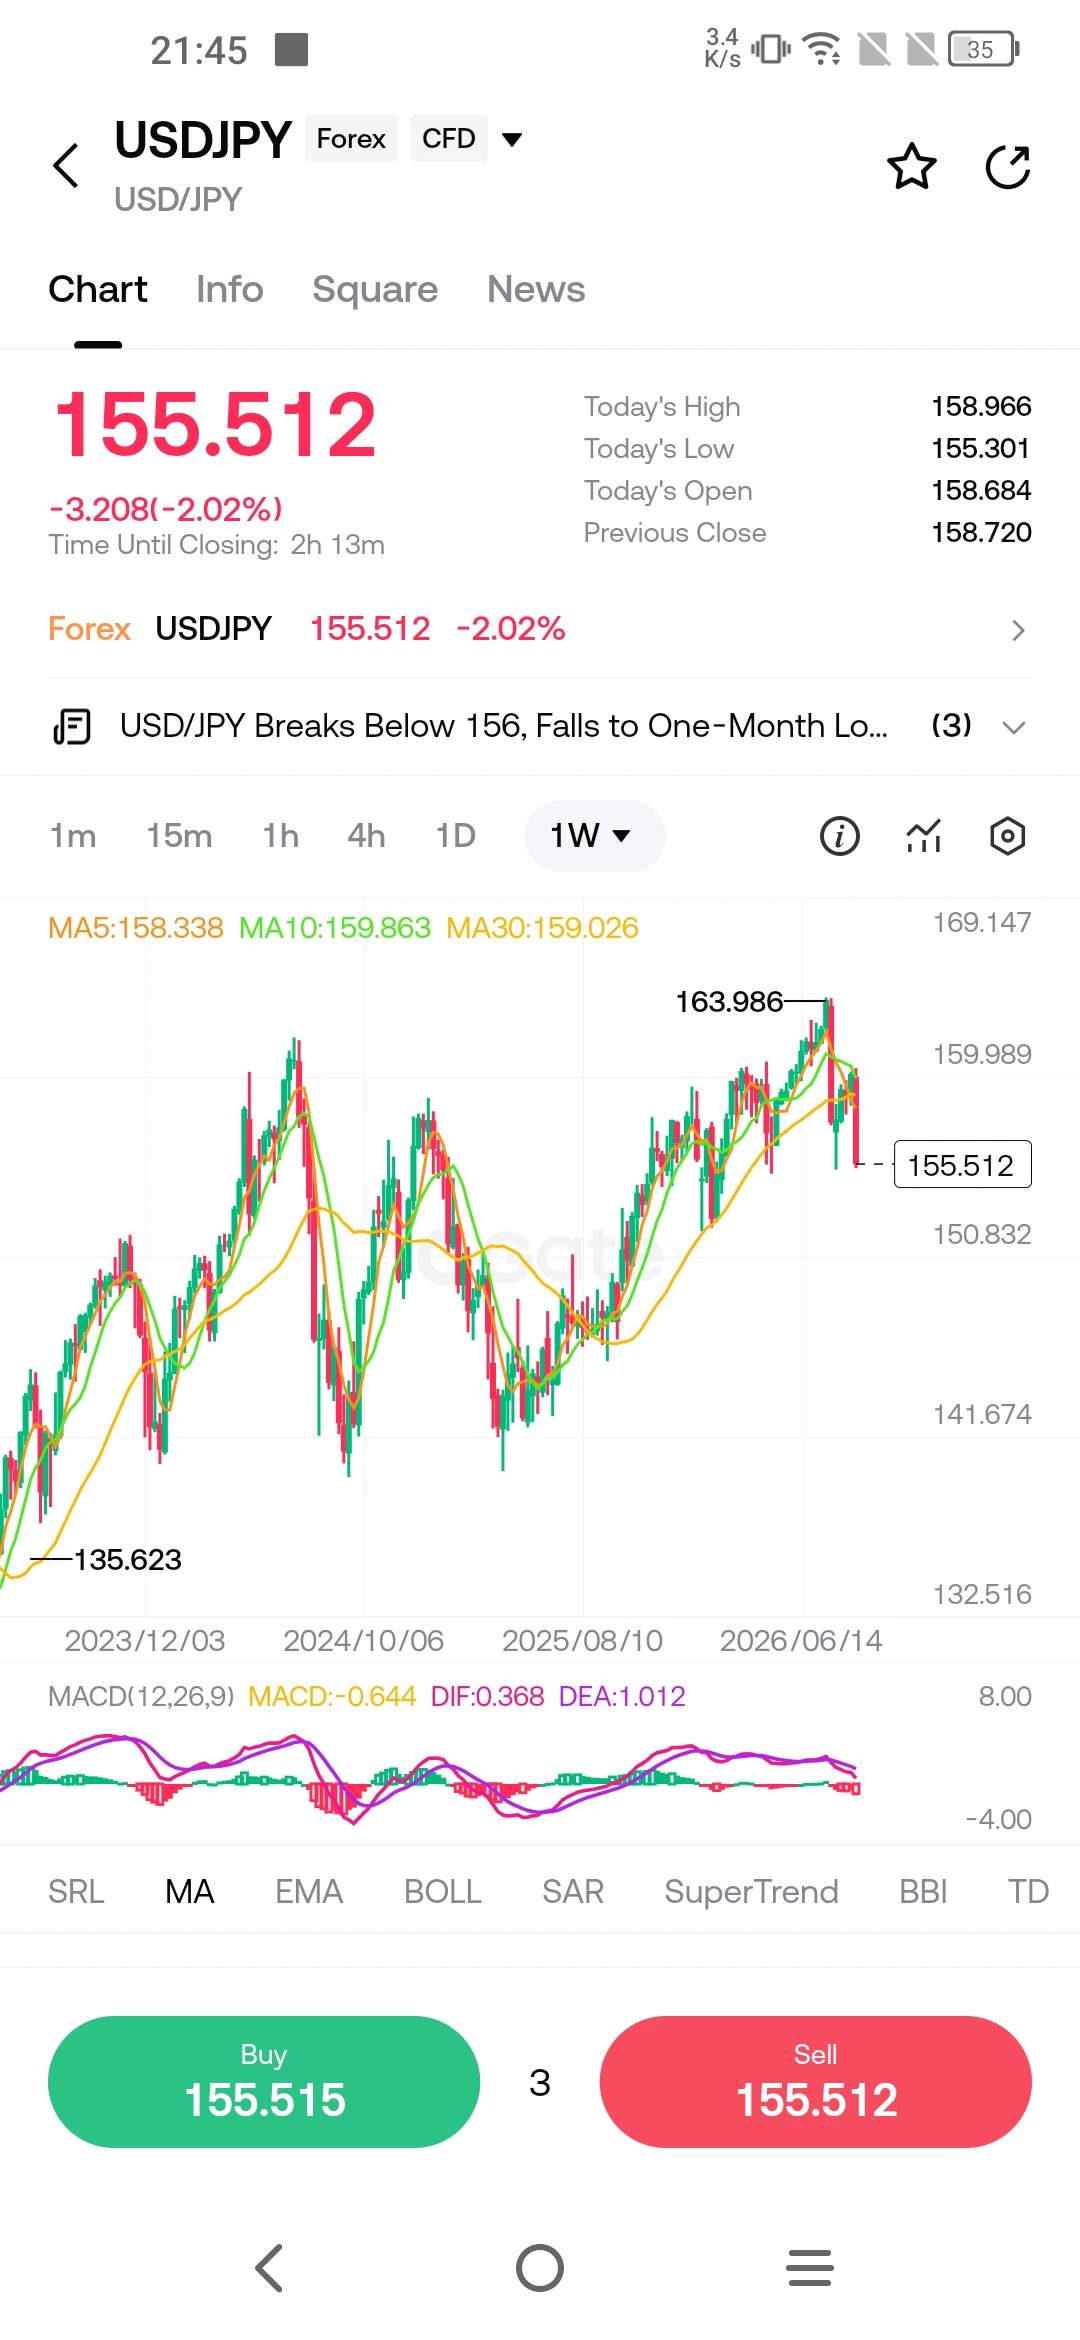
Bom dia. Se está a ler isto a partir de uma sala de negociação em Londres, de um escritório de um fundo de cobertura em Nova Iorque ou de uma mesa de tesouraria em Singapura, o gráfico que deveria dominar a sua atenção esta semana não é o S&P 500 nem o preço do petróleo Brent. É o iene japonês. Após anos a definhar em níveis que fizeram dele a moeda de financiamento favorita do mundo, o iene iniciou uma subida que está a obrigar os investidores de todas as classes de ativos a reconsiderar pressupostos há muito estabelecidos. A moeda valorizou-se esta semana até ao nível mais elevado desde fevereiro face ao dólar, tocando 152.89 por dólar antes de se fixar perto de 153.48, um movimento que surpreendeu até os participantes de mercado mais experientes. Por detrás desta mudança está uma realidade simples, mas profunda: o Banco do Japão já não é o outlier que outrora foi.
Durante grande parte da última década, o Japão ocupou uma posição única na arquitetura financeira global. Era a economia que se recusava a normalizar. Enquanto a Reserva Federal, o Banco Central Europeu e o Banco de Inglaterra aumentavam as taxas para combater a inflação pós-pandemia, o BOJ mantinha a sua taxa diretora em menos 0.1 por cento, mantendo o compromisso com condições monetárias extremamente flexíveis que tornavam o iene na principal moeda mais barata para contrair empréstimos. Esta divergência criou uma das operações mais lucrativas e persistentes das finanças modernas: o carry trade do iene. Os investidores contraíam empréstimos em ienes a um custo próximo de zero, convertiam os fundos em moedas com rendimentos mais elevados e embolsavam a diferença. As estimativas sugerem que os empréstimos transfronteiriços em ienes, um indicador aproximado do carry trade, atingiram um recorde de 360 biliões de ienes, ou aproximadamente 2.35 biliões de dólares, em março, segundo uma análise da Jefferies baseada em dados do Banco de Pagamentos Internacionais. Esta foi a maior acumulação de carry trade em três décadas e tornou-se um pilar fundamental do apetite global pelo risco.
Esse pilar está agora sob pressão. O BOJ já aumentou a sua taxa diretora para 1.0 por cento, e as expectativas do mercado apontam esmagadoramente para outro aumento de um quarto de ponto, para 1.25 por cento, no final da sua reunião de dois dias, em 18 de setembro. Segundo dados da Tokyo Tanshi, as probabilidades deste aumento situam-se em 97 por cento, contra apenas 52 por cento há um mês. Mais significativamente, um inquérito da Bloomberg a 52 economistas concluiu que todos esperam uma decisão em setembro, e quase metade prevê que o BOJ passe agora a aumentar as taxas uma vez por trimestre, uma aceleração dramática face ao ritmo anterior de um aumento a cada seis meses. A expectativa para a taxa terminal estabilizou em torno de 1.75 por cento, o que implica mais três aumentos depois de setembro. Isto não é um ajustamento marginal. É uma mudança fundamental no custo da moeda de financiamento mais importante do mundo.
A subida do iene já está a provocar consequências visíveis. "O carry trade está vulnerável porque este desmantelamento está a ocorrer antes mesmo de o BOJ concretizar o aumento esperado", afirmou Charu Chanana, estratega-chefe de investimentos da Saxo, segundo noticiado pela Reuters. "Algumas posições curtas em ienes já foram encerradas, mas o posicionamento continua a parecer considerável, pelo que uma valorização adicional do iene pode transformar uma redução gradual da alavancagem num desmantelamento muito mais rápido e autorreforçado." O iene valorizou-se quase 5 por cento até agora em setembro face às habituais favoritas do carry trade, incluindo o peso mexicano e a lira turca. Um desmantelamento adicional, segundo Masahiko Loo, da State Street, poderá empurrar o par dólar-iene para a casa dos 140, dada a dimensão substancial das posições curtas em aberto.
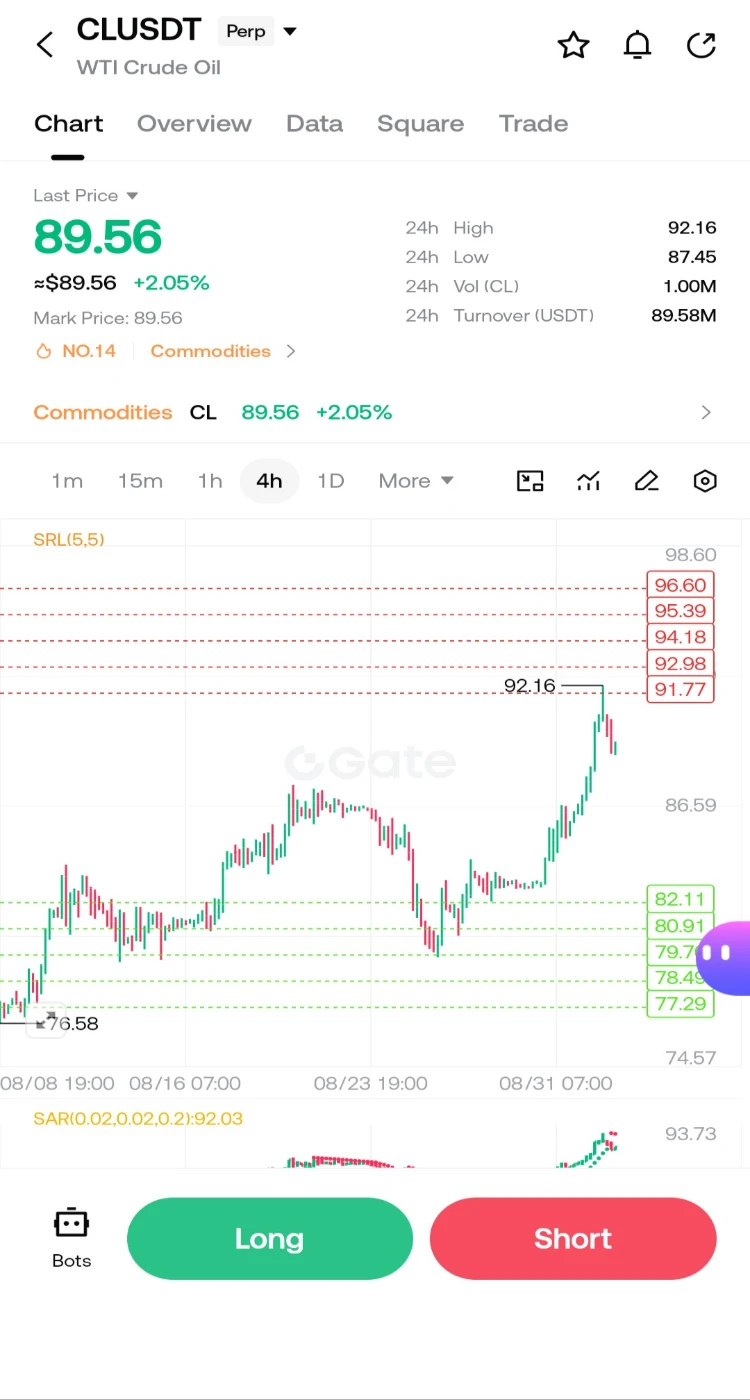
As implicações para os mercados globais não são hipotéticas nem distantes. Quando os investidores contraem empréstimos em ienes para financiar posições em ativos com rendimentos mais elevados, uma subida do iene torna esses empréstimos mais caros de reembolsar. Se a valorização for suficientemente acentuada, pode forçar os fundos alavancados a vender esses ativos para cobrir perdas, criando um ciclo de retroalimentação que amplifica a volatilidade nas ações, obrigações e moedas. Foi precisamente isso que aconteceu em agosto de 2024, quando um aumento das taxas pelo BOJ enviou ondas de choque pelos mercados globais durante dias. Desta vez, os riscos são provavelmente maiores. O carry trade cresceu, o posicionamento está mais concentrado e o contexto geopolítico está mais frágil. Preços do petróleo acima de 100 dólares por barril, um conflito ativo entre os Estados Unidos e o Irão e uma trajetória incerta da inflação norte-americana agravam ainda mais o risco.
Ainda assim, seria um erro enquadrar isto exclusivamente como uma história de crise iminente. A valorização do iene reflete algo mais construtivo: a normalização gradual de uma economia que passou uma geração no deserto da deflação e da estagnação. A inflação dos preços no consumidor no Japão manteve-se acima da meta de 2 por cento do BOJ, situando-se entre 2.5 e 3 por cento nos dados governamentais mais recentes. O banco central reconheceu que a sua economia "recuperou moderadamente", embora também tenha alertado para o impacto das tarifas mais elevadas resultantes da política comercial norte-americana nas exportações. O PIB real cresceu a uma taxa anualizada de 1.1 por cento no trimestre de abril a junho, marcando um terceiro trimestre consecutivo de crescimento positivo, embora tanto o consumo privado como o investimento de capital tenham abrandado. O Nikkei 225 atingiu máximos históricos, impulsionado pelo recente corte de taxas da Fed e pela narrativa mais ampla de reflacionamento.
A dimensão política acrescenta outra camada de complexidade. O primeiro-ministro Shigeru Ishiba está a abandonar o cargo, e o Partido Liberal Democrata no poder está a realizar uma eleição para a liderança, com cinco candidatos esperados na corrida. O próprio BOJ apontou a incerteza política interna como um fator de risco. O resultado desta disputa pela liderança moldará a política orçamental nos próximos meses e poderá influenciar o ritmo do aperto monetário. Entretanto, os Estados Unidos demonstraram disponibilidade para intervir nos mercados cambiais juntamente com o Japão, como fizeram em julho, quando o iene atingiu mínimos de 40 anos. O secretário do Tesouro dos EUA, Scott Bessent, referiu a possibilidade de uma intervenção japonesa adicional, e o responsável do BCE Joachim Nagel indicou que uma ação coordenada poderia ser bem-vinda em determinadas circunstâncias. Esta posição cooperativa sugere que as principais economias não são indiferentes à trajetória do iene e estão preparadas para agir caso movimentos desordenados ameacem a estabilidade financeira.
O que deverá observar um analista prudente nas próximas semanas? Em primeiro lugar, a declaração de política do BOJ em 18 de setembro e a conferência de imprensa subsequente do governador Ueda. A linguagem utilizada será tão importante como a própria decisão sobre as taxas. Se o BOJ sinalizar que novos aumentos dependerão dos dados e avançarão gradualmente, o iene poderá estabilizar. Se insinuar um ritmo mais rápido, o desmantelamento do carry trade poderá acelerar. Em segundo lugar, a reação dos mercados acionistas globais, particularmente nos Estados Unidos, onde as ações tecnológicas de elevada valorização beneficiaram desproporcionalmente do financiamento barato em ienes. Em terceiro lugar, a trajetória dos preços do petróleo. Se o petróleo Brent permanecer acima de 100 dólares, a pressão inflacionista sobre o Japão, um grande importador de energia, intensificar-se-á, reforçando o argumento a favor de uma política mais restritiva.
A verdade mais profunda é que a era do dinheiro gratuito proveniente do Japão está a terminar. Durante anos, o carry trade do iene funcionou como um subsídio silencioso para os ativos globais de risco, permitindo aos investidores contrair empréstimos baratos e procurar retornos noutros mercados. Esse subsídio está agora a ser retirado, não de forma abrupta, mas constante e deliberadamente. O mundo está a adaptar-se a um Japão que já não constitui uma exceção às regras da ortodoxia monetária. A fluidez desse ajustamento dependerá da sabedoria dos decisores políticos, da resiliência dos mercados e da disponibilidade dos investidores para reconhecerem que o panorama mudou. O despertar do iene não é uma crise. É uma correção. E as correções, por mais desconfortáveis que sejam, são a forma como os mercados redescobrem o equilíbrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
O despertar do iene: como o aperto silencioso do Japão está a reescrever as regras das finanças globais
Bom dia. Se está a ler isto a partir de uma sala de negociação em Londres, de um escritório de um fundo de cobertura em Nova Iorque ou de uma mesa de tesouraria em Singapura, o gráfico que deveria dominar a sua atenção esta semana não é o S&P 500 nem o preço do petróleo Brent. É o iene japonês. Após anos a definhar em níveis que fizeram dele a moeda de financiamento favorita do mundo, o iene iniciou uma subida que está a obrigar os investidores de todas as classes de ativos a reconsiderar pressupostos há muito estabelecidos. A moeda valorizou-se esta semana até ao nível mais elevado desde fevereiro face ao dólar, tocando 152.89 por dólar antes de se fixar perto de 153.48, um movimento que surpreendeu até os participantes de mercado mais experientes. Por detrás desta mudança está uma realidade simples, mas profunda: o Banco do Japão já não é o outlier que outrora foi.
Durante grande parte da última década, o Japão ocupou uma posição única na arquitetura financeira global. Era a economia que se recusava a normalizar. Enquanto a Reserva Federal, o Banco Central Europeu e o Banco de Inglaterra aumentavam as taxas para combater a inflação pós-pandemia, o BOJ mantinha a sua taxa diretora em menos 0.1 por cento, mantendo o compromisso com condições monetárias extremamente flexíveis que tornavam o iene na principal moeda mais barata para contrair empréstimos. Esta divergência criou uma das operações mais lucrativas e persistentes das finanças modernas: o carry trade do iene. Os investidores contraíam empréstimos em ienes a um custo próximo de zero, convertiam os fundos em moedas com rendimentos mais elevados e embolsavam a diferença. As estimativas sugerem que os empréstimos transfronteiriços em ienes, um indicador aproximado do carry trade, atingiram um recorde de 360 biliões de ienes, ou aproximadamente 2.35 biliões de dólares, em março, segundo uma análise da Jefferies baseada em dados do Banco de Pagamentos Internacionais. Esta foi a maior acumulação de carry trade em três décadas e tornou-se um pilar fundamental do apetite global pelo risco.
Esse pilar está agora sob pressão. O BOJ já aumentou a sua taxa diretora para 1.0 por cento, e as expectativas do mercado apontam esmagadoramente para outro aumento de um quarto de ponto, para 1.25 por cento, no final da sua reunião de dois dias, em 18 de setembro. Segundo dados da Tokyo Tanshi, as probabilidades deste aumento situam-se em 97 por cento, contra apenas 52 por cento há um mês. Mais significativamente, um inquérito da Bloomberg a 52 economistas concluiu que todos esperam uma decisão em setembro, e quase metade prevê que o BOJ passe agora a aumentar as taxas uma vez por trimestre, uma aceleração dramática face ao ritmo anterior de um aumento a cada seis meses. A expectativa para a taxa terminal estabilizou em torno de 1.75 por cento, o que implica mais três aumentos depois de setembro. Isto não é um ajustamento marginal. É uma mudança fundamental no custo da moeda de financiamento mais importante do mundo.
A subida do iene já está a provocar consequências visíveis. "O carry trade está vulnerável porque este desmantelamento está a ocorrer antes mesmo de o BOJ concretizar o aumento esperado", afirmou Charu Chanana, estratega-chefe de investimentos da Saxo, segundo noticiado pela Reuters. "Algumas posições curtas em ienes já foram encerradas, mas o posicionamento continua a parecer considerável, pelo que uma valorização adicional do iene pode transformar uma redução gradual da alavancagem num desmantelamento muito mais rápido e autorreforçado." O iene valorizou-se quase 5 por cento até agora em setembro face às habituais favoritas do carry trade, incluindo o peso mexicano e a lira turca. Um desmantelamento adicional, segundo Masahiko Loo, da State Street, poderá empurrar o par dólar-iene para a casa dos 140, dada a dimensão substancial das posições curtas em aberto.
As implicações para os mercados globais não são hipotéticas nem distantes. Quando os investidores contraem empréstimos em ienes para financiar posições em ativos com rendimentos mais elevados, uma subida do iene torna esses empréstimos mais caros de reembolsar. Se a valorização for suficientemente acentuada, pode forçar os fundos alavancados a vender esses ativos para cobrir perdas, criando um ciclo de retroalimentação que amplifica a volatilidade nas ações, obrigações e moedas. Foi precisamente isso que aconteceu em agosto de 2024, quando um aumento das taxas pelo BOJ enviou ondas de choque pelos mercados globais durante dias. Desta vez, os riscos são provavelmente maiores. O carry trade cresceu, o posicionamento está mais concentrado e o contexto geopolítico está mais frágil. Preços do petróleo acima de 100 dólares por barril, um conflito ativo entre os Estados Unidos e o Irão e uma trajetória incerta da inflação norte-americana agravam ainda mais o risco.
Ainda assim, seria um erro enquadrar isto exclusivamente como uma história de crise iminente. A valorização do iene reflete algo mais construtivo: a normalização gradual de uma economia que passou uma geração no deserto da deflação e da estagnação. A inflação dos preços no consumidor no Japão manteve-se acima da meta de 2 por cento do BOJ, situando-se entre 2.5 e 3 por cento nos dados governamentais mais recentes. O banco central reconheceu que a sua economia "recuperou moderadamente", embora também tenha alertado para o impacto das tarifas mais elevadas resultantes da política comercial norte-americana nas exportações. O PIB real cresceu a uma taxa anualizada de 1.1 por cento no trimestre de abril a junho, marcando um terceiro trimestre consecutivo de crescimento positivo, embora tanto o consumo privado como o investimento de capital tenham abrandado. O Nikkei 225 atingiu máximos históricos, impulsionado pelo recente corte de taxas da Fed e pela narrativa mais ampla de reflacionamento.
A dimensão política acrescenta outra camada de complexidade. O primeiro-ministro Shigeru Ishiba está a abandonar o cargo, e o Partido Liberal Democrata no poder está a realizar uma eleição para a liderança, com cinco candidatos esperados na corrida. O próprio BOJ apontou a incerteza política interna como um fator de risco. O resultado desta disputa pela liderança moldará a política orçamental nos próximos meses e poderá influenciar o ritmo do aperto monetário. Entretanto, os Estados Unidos demonstraram disponibilidade para intervir nos mercados cambiais juntamente com o Japão, como fizeram em julho, quando o iene atingiu mínimos de 40 anos. O secretário do Tesouro dos EUA, Scott Bessent, referiu a possibilidade de uma intervenção japonesa adicional, e o responsável do BCE Joachim Nagel indicou que uma ação coordenada poderia ser bem-vinda em determinadas circunstâncias. Esta posição cooperativa sugere que as principais economias não são indiferentes à trajetória do iene e estão preparadas para agir caso movimentos desordenados ameacem a estabilidade financeira.
O que deverá observar um analista prudente nas próximas semanas? Em primeiro lugar, a declaração de política do BOJ em 18 de setembro e a conferência de imprensa subsequente do governador Ueda. A linguagem utilizada será tão importante como a própria decisão sobre as taxas. Se o BOJ sinalizar que novos aumentos dependerão dos dados e avançarão gradualmente, o iene poderá estabilizar. Se insinuar um ritmo mais rápido, o desmantelamento do carry trade poderá acelerar. Em segundo lugar, a reação dos mercados acionistas globais, particularmente nos Estados Unidos, onde as ações tecnológicas de elevada valorização beneficiaram desproporcionalmente do financiamento barato em ienes. Em terceiro lugar, a trajetória dos preços do petróleo. Se o petróleo Brent permanecer acima de 100 dólares, a pressão inflacionista sobre o Japão, um grande importador de energia, intensificar-se-á, reforçando o argumento a favor de uma política mais restritiva.
A verdade mais profunda é que a era do dinheiro gratuito proveniente do Japão está a terminar. Durante anos, o carry trade do iene funcionou como um subsídio silencioso para os ativos globais de risco, permitindo aos investidores contrair empréstimos baratos e procurar retornos noutros mercados. Esse subsídio está agora a ser retirado, não de forma abrupta, mas constante e deliberadamente. O mundo está a adaptar-se a um Japão que já não constitui uma exceção às regras da ortodoxia monetária. A fluidez desse ajustamento dependerá da sabedoria dos decisores políticos, da resiliência dos mercados e da disponibilidade dos investidores para reconhecerem que o panorama mudou. O despertar do iene não é uma crise. É uma correção. E as correções, por mais desconfortáveis que sejam, são a forma como os mercados redescobrem o equilíbrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly