《ZEC: o grande tubarão que participou de várias manipulações de ZEC conta em que etapa estamos agora》
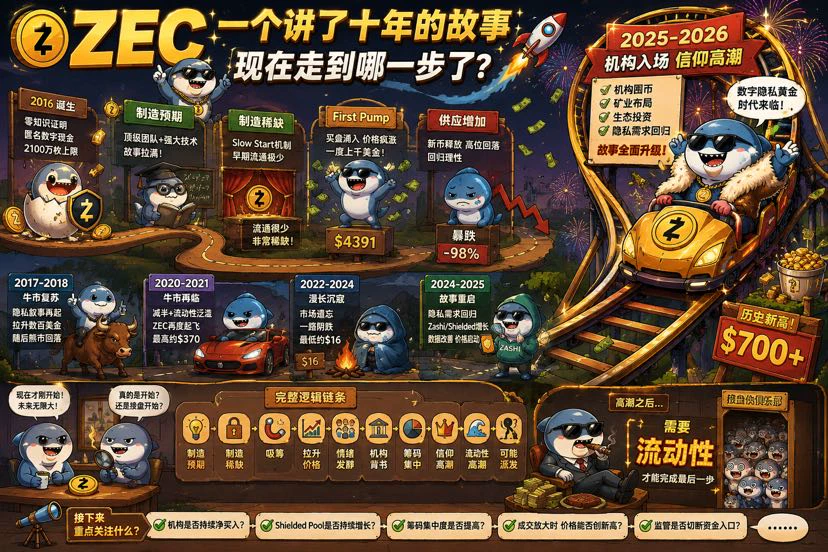
Em 2016, nasceu a ZEC.
Naquela época, o mercado precisava de uma nova história.
O BTC resolveu a descentralização, mas não resolveu a privacidade.
Então veio a ZEC.
Limite de 21 milhões de unidades, provas de conhecimento zero, dinheiro digital anônimo, uma equipe renomada de criptografia…
A história era quase impecável.
Mais importante: quando foi lançada, a quantidade de tokens em circulação era muito pequena.
Uma história grande o suficiente encontrou uma oferta circulante pequena o suficiente.
O resultado era previsível.
O preço foi rapidamente levado a um nível extremamente exagerado.
Muitas pessoas conheceram a ZEC pela primeira vez não porque estudaram as provas de conhecimento zero, mas porque:
Ela disparou.
Isso é, na verdade, muito importante.
No mercado financeiro, a melhor publicidade nunca é o white paper.
É a alta.
Depois que o preço sobe, naturalmente surgem pessoas para explicar por que ela vale tanto.
Mas, à medida que mais ZEC foram mineradas, a oferta circulante aumentou e a escassez inicial começou a desaparecer.
O preço também desabou.
O primeiro ato terminou.
Mas a história não morreu.
O bull market chegou em 2017.
A privacidade voltou a ser uma narrativa.
A ZEC voltou a subir.
O bull market terminou, e ela caiu novamente.
Em 2020–2021, aconteceu outra vez.
O BTC subiu, a liquidez inundou o mercado e o capital voltou a buscar oportunidades nas altcoins.
Aquela história contada havia muitos anos foi resgatada novamente:
Se todas as transações do futuro puderem ser rastreadas, a humanidade não precisará necessariamente de um verdadeiro ativo de privacidade?
A ZEC voltou à vida.
O preço subiu novamente de dezenas para centenas de dólares.
Então o bull market terminou.
Ela foi mais uma vez esquecida pelo mercado.
O que realmente é interessante, na verdade, não são essas altas.
É o silêncio entre 2022 e 2024.
A ZEC caiu sem parar.
Em 2024, chegou a valer apenas cerca de US$ 16.
Poucas pessoas falavam sobre ela.
Poucas pessoas acreditavam nela.
Quem havia comprado a centenas de dólares já não tinha interesse em falar sobre a “revolução da privacidade”.
Chegou o momento mais frio de um ativo.
Mas, observando por outro ângulo:
Esse é justamente o melhor momento para redistribuir os holders.
Porque os tokens realmente baratos nunca aparecem quando todos acreditam na história.
Eles costumam aparecer quando:
Ninguém olha.
Ninguém comenta.
Ninguém quer comprar.
Até quem a critica já está com preguiça de criticá-la.
Então começou 2025.
A ZEC não repetiu diretamente a história de dez anos atrás.
Ela mudou a forma de contá-la.
Antes, dizia-se:
“Dinheiro digital anônimo.”
Depois, passou-se a dizer:
“Na era da IA, a própria privacidade é um ativo escasso.”
O espaço para a imaginação ficou claramente maior.
Ao mesmo tempo, Zashi, Shielded Pool e os dados de uso de privacidade começaram a se tornar temas de discussão no mercado.
Assim, pela primeira vez, a história passou a ter alguns dados que podiam ser quantificados.
Então o preço começou a se mover.
Quando o preço se moveu, toda a memória adormecida do mercado voltou.
A parte realmente fascinante de toda a história começa agora.
O capital começou a entrar.
A Winklevoss Capital apareceu.
A Cypherpunk Technologies começou a montar uma ZEC Treasury.
Não era apenas uma questão de dizer que acreditava.
Começou a comprar ZEC com dinheiro de verdade.
Depois, apresentou publicamente uma meta muito ambiciosa:
Acumular, no final, 5% da oferta de ZEC.
Depois que o mercado ouviu isso, a história mudou completamente.
Antes, as pessoas compravam ZEC porque:
“A moeda de privacidade pode subir.”
Agora passou a ser:
“As instituições estão disputando um ativo digital de privacidade com oferta limitada.”
Atenção.
A partir daqui, a relação entre preço e narrativa se inverteu.
No começo:
A história impulsionava o preço.
Depois:
O preço começou a provar a história.
A US$ 50, ninguém se importava com privacidade.
A US$ 100, algumas pessoas começaram a pesquisar.
A US$ 300, o mercado começou a dizer que o setor de privacidade estava ressurgindo.
A US$ 500, algumas pessoas começaram a falar em ouro da privacidade digital.
Quanto mais alto o preço, mais fácil a história se torna de acreditar.
Esse é o aspecto mais interessante do mercado financeiro.
Muitas pessoas pensam:
Como os fundamentos estão cada vez melhores, o preço está cada vez mais alto.
Mas, muitas vezes, a ordem real é:
O preço está cada vez mais alto, então cada vez mais pessoas começam a procurar motivos pelos quais ele deveria estar ainda mais caro.
Em 2026, o jogo subiu mais um nível.
O capital não se satisfez em apenas comprar a moeda.
Começou a entrar na mineração.
A Cypherpunk começou a montar poder computacional de mineração de ZEC.
Assim, os tentáculos do capital se estenderam do mercado secundário para o upstream:
Comprar moedas.
Acumular moedas.
Investir no ecossistema.
Entrar na mineração.
Influenciar a nova oferta.
Nesse momento, o mercado já não via apenas uma altcoin comum.
Via uma história cada vez mais completa:
A oferta é de apenas 21 milhões.
A demanda por privacidade está voltando.
O Shielded Pool está crescendo.
As instituições começaram a acumular moedas.
O capital começou a entrar na mineração.
A era da IA precisa de privacidade.
Os tokens estão cada vez mais escassos.
As instituições continuam comprando.
Quando tudo isso se sobrepõe, surge a coisa mais poderosa:
A convicção.
E, quando a convicção se forma, ela cria um ciclo de retroalimentação muito bonito.
O preço sobe
↓
Mais pessoas acreditam que as instituições estão acumulando
↓
Os holders ficam cada vez menos dispostos a vender
↓
A quantidade de tokens em circulação no mercado diminui
↓
Menos dinheiro consegue impulsionar uma alta maior
↓
O preço continua subindo
↓
A mídia e as redes sociais começam a discutir freneticamente
↓
Novos recursos entram
↓
O preço sobe novamente
Chegando a esse ponto, já não é necessário que alguém conte a história deliberadamente.
O mercado contará sozinho.
Os holders contarão.
Quem está ganhando dinheiro contará.
Os KOLs contarão.
A mídia contará.
Até mesmo quem entrar mais tarde procurará ativamente mais evidências para provar que sua compra foi correta.
Esse é o momento de maior força de um ativo.
E também o momento que mais exige cautela.
Porque há uma pergunta inevitável no mercado de capitais:
Se um grande capital acumulou uma grande quantidade de tokens em preços baixos.
Quando quiser realizar o lucro.
Para quem vai vender?
A resposta tem apenas uma palavra:
Liquidez.
E quando a liquidez é maior?
Normalmente, não é quando o mercado está mais apavorado.
É justamente quando todos acreditam mais na história.
Por isso, uma distribuição em grande escala não necessariamente vem acompanhada de notícias negativas.
Muitas vezes, acontece exatamente o contrário.
As boas notícias não param.
A mídia noticia sem parar.
Os preços-alvo ficam cada vez mais altos.
O volume negociado fica cada vez maior.
Todos discutem quanto mais ela ainda pode subir.
Porque somente nesse momento o mercado tem pessoas suficientes para absorver os tokens que precisam ser vendidos para realizar lucros.
Assim, quando comprimimos toda a história de dez anos da ZEC, na verdade sobra apenas esta linha:
Criar expectativas
↓
Criar escassez
↓
Iniciar a alta
↓
O preço atrai atenção
↓
A atenção atrai capital
↓
O capital eleva o preço
↓
O preço fortalece a narrativa
↓
A entrada das instituições fornece credibilidade
↓
A concentração dos tokens aumenta ainda mais
↓
A oferta circulante diminui ainda mais
↓
O preço acelera
↓
O mercado cria convicção
↓
Todos procuram motivos para uma valuation mais alta
↓
A liquidez chega ao auge
↓
Só então a distribuição pode começar
Atenção.
Eu disse “pode”.
Porque ainda não há evidências suficientes para provar que a ZEC já entrou na fase final de distribuição.
Esse também é o ponto que mais observo ao estudar a ZEC agora.
Já não me importo tanto se ela sobe 5% ou cai 10% hoje.
O que quero observar são outras coisas:
As instituições continuam comprando de forma consistente?
O Shielded Pool continua crescendo?
A concentração dos tokens continua aumentando?
O capital de mineração continua entrando?
Os reguladores começaram a cortar o acesso do capital institucional?
E, o mais importante:
Quando o volume negociado fica cada vez maior, o preço ainda consegue renovar a máxima histórica?
Se um dia surgir um fenômeno muito interessante:
As notícias ficam cada vez melhores.
As discussões ficam cada vez mais intensas.
O volume negociado fica cada vez maior.
Todos começam a acreditar no futuro da ZEC.
Mas a velocidade das compras institucionais começa a cair.
A concentração dos tokens para de aumentar.
Diante de um volume gigantesco de negociações, o preço não consegue mais avançar.
Nesse momento, eu ficaria realmente cauteloso.
Porque o momento mais perigoso do mercado nunca é quando ninguém acredita na história.
É quando finalmente todos acreditam nela.
Em 2016, a ZEC vendia expectativas tecnológicas.
Em 2017, vendia a revolução da privacidade.
Em 2021, vendia o ressurgimento do bull market.
Em 2025, vendia uma nova precificação da privacidade.
Em 2026:
Acumulação institucional, concentração de capital, posicionamento na mineração, privacidade na IA, ouro da privacidade digital…
A história está cada vez mais completa.
A essa altura, o desfecho já está cada vez mais claro.
O maior problema da ZEC nunca foi saber se ela tem valor como ativo de privacidade.
É saber se o valor da privacidade pode entrar no sistema financeiro tradicional.
Ao longo dos últimos dez anos, a ZEC conseguiu passar por uma nova precificação repetidas vezes graças à narrativa, à escassez, à liquidez dos bull markets e à concentração de capital.
Mas, desta vez, ela enfrenta algo completamente diferente:
Os reguladores começaram a bloquear as portas de entrada do capital.
A estrutura europeia de combate à lavagem de dinheiro já incluiu diretamente as moedas que aprimoram o anonimato no escopo de restrições.
O espaço para bancos, instituições financeiras e prestadores de serviços cripto regulados que lidam com ativos que aprimoram o anonimato está cada vez menor.
O que isso significa?
Significa que a ZEC pode continuar sendo impulsionada para cima.
E, com a concentração dos tokens cada vez maior, ela pode até apresentar uma alta de short squeeze muito mais insana do que a de uma altcoin comum.
Mas até onde o preço pode ser levado e se haverá compradores para sustentá-lo no longo prazo são duas coisas diferentes.
Para um ativo manter por muito tempo uma valuation de dezenas de bilhões de dólares ou mais, definitivamente não basta contar apenas com investidores de varejo.
Ele precisa de bancos.
Precisa de fundos.
Precisa de gestores de ativos.
Precisa de ETFs.
Precisa de formadores de mercado.
Precisa de instituições de custódia.
Precisa da entrada contínua de capital regulado.
Se essas portas de entrada de capital acabarem sendo bloqueadas uma a uma pelos reguladores, quem será o maior comprador restante da ZEC?
Os investidores de varejo.
E a maior característica dos investidores de varejo é que eles podem criar euforia, mas não conseguem absorver por muito tempo uma saída enorme de capital.
Assim, a história de toda a década acaba formando um ciclo extremamente irônico:
2016
Criar expectativas.
↓
Criar escassez.
↓
Elevar o preço.
↓
O preço cria euforia.
↓
O bull market revive a narrativa repetidamente.
↓
O bear market conclui a troca dos holders.
↓
O capital volta a se concentrar.
↓
Endosso institucional.
↓
Posicionamento na mineração.
↓
A oferta circulante diminui.
↓
O preço dispara.
↓
A convicção chega ao auge.
↓
Os reguladores começam a bloquear as portas de entrada do capital institucional.
↓
No fim, só os investidores de varejo ficam para absorver a liquidez.
Esta é a minha avaliação sobre o desfecho final da ZEC:
Ela pode não cair imediatamente.
E, mesmo com o controle dos tokens altamente concentrado e a oferta circulante cada vez mais enxuta, ainda pode produzir uma alta extremamente exagerada.
Mas quanto mais insana for essa alta, maior será a liquidez necessária para absorvê-la no final.
E um ativo de privacidade cujo acesso ao capital é gradualmente restringido pelo sistema financeiro tradicional não pode depender para sempre dos investidores de varejo para manter uma valuation cada vez maior.
Sem entrada contínua de novo capital, até a narrativa mais bonita acabará perdendo sua capacidade de precificação.
Sem liquidez institucional, até o preço mais alto será, no fim, apenas riqueza no papel.
Portanto, o verdadeiro risco da ZEC nunca foi o surgimento repentino de uma grande vela de baixa em algum dia.
É o dia em que você perceberá:
O preço ainda está lá.
A história ainda está lá.
A convicção ainda está lá.
Mas o dinheiro não consegue mais entrar.
Quando as portas de entrada do capital forem bloqueadas, restará apenas o capital existente absorvendo as vendas uns dos outros.
E os investidores de varejo não conseguem sustentar um mercado de valuation elevado abandonado pelo capital institucional.
Por isso, minha avaliação de longo prazo não mudou:
A ZEC pode continuar sendo negociada de forma especulativa.
Pode continuar sendo impulsionada.
Pode até continuar subindo de maneira insana.
Mas, se as moedas de privacidade forem finalmente isoladas do sistema financeiro regulado tradicional,
então o fim desse jogo de capital que dura uma década não será alcançar as estrelas.
Será o esgotamento da liquidez.
Depois, o colapso da valuation.
E, por fim, o caminho rumo a zero.
O fundo precisa de tokens.
A alta precisa de uma história.
O auge precisa de convicção.
A distribuição precisa de liquidez.
E, para chegar a zero,
basta o último comprador desaparecer.