#GateRanksThirdIn24HNetInflows
$GOOGL a US$ 175 não é apenas uma ação de tecnologia; é o campo de batalha definitivo onde a dominância da IA, a sobrevivência regulatória e a lucratividade da nuvem convergem.
A Alphabet Inc. ( $GOOGL /GOOG) está sendo negociada atualmente perto de US$ 175, uma avaliação que não reflete de forma justa nem a excelência operacional da empresa nem seus desafios existenciais. Enquanto o mercado celebra a euforia em torno da IA em empresas de semicondutores, o Google está em um ponto crítico de inflexão: seu monopólio nas buscas enfrenta uma ruptura tecnológica, sua divisão de nuvem finalmente gera lucros consistentes e decisões antitruste ameaçam desmantelar décadas de domínio integrado. Compreender $GOOGLE exige analisar três narrativas distintas que raramente se alinham: impulso operacional, ameaças competitivas e obstáculos regulatórios.
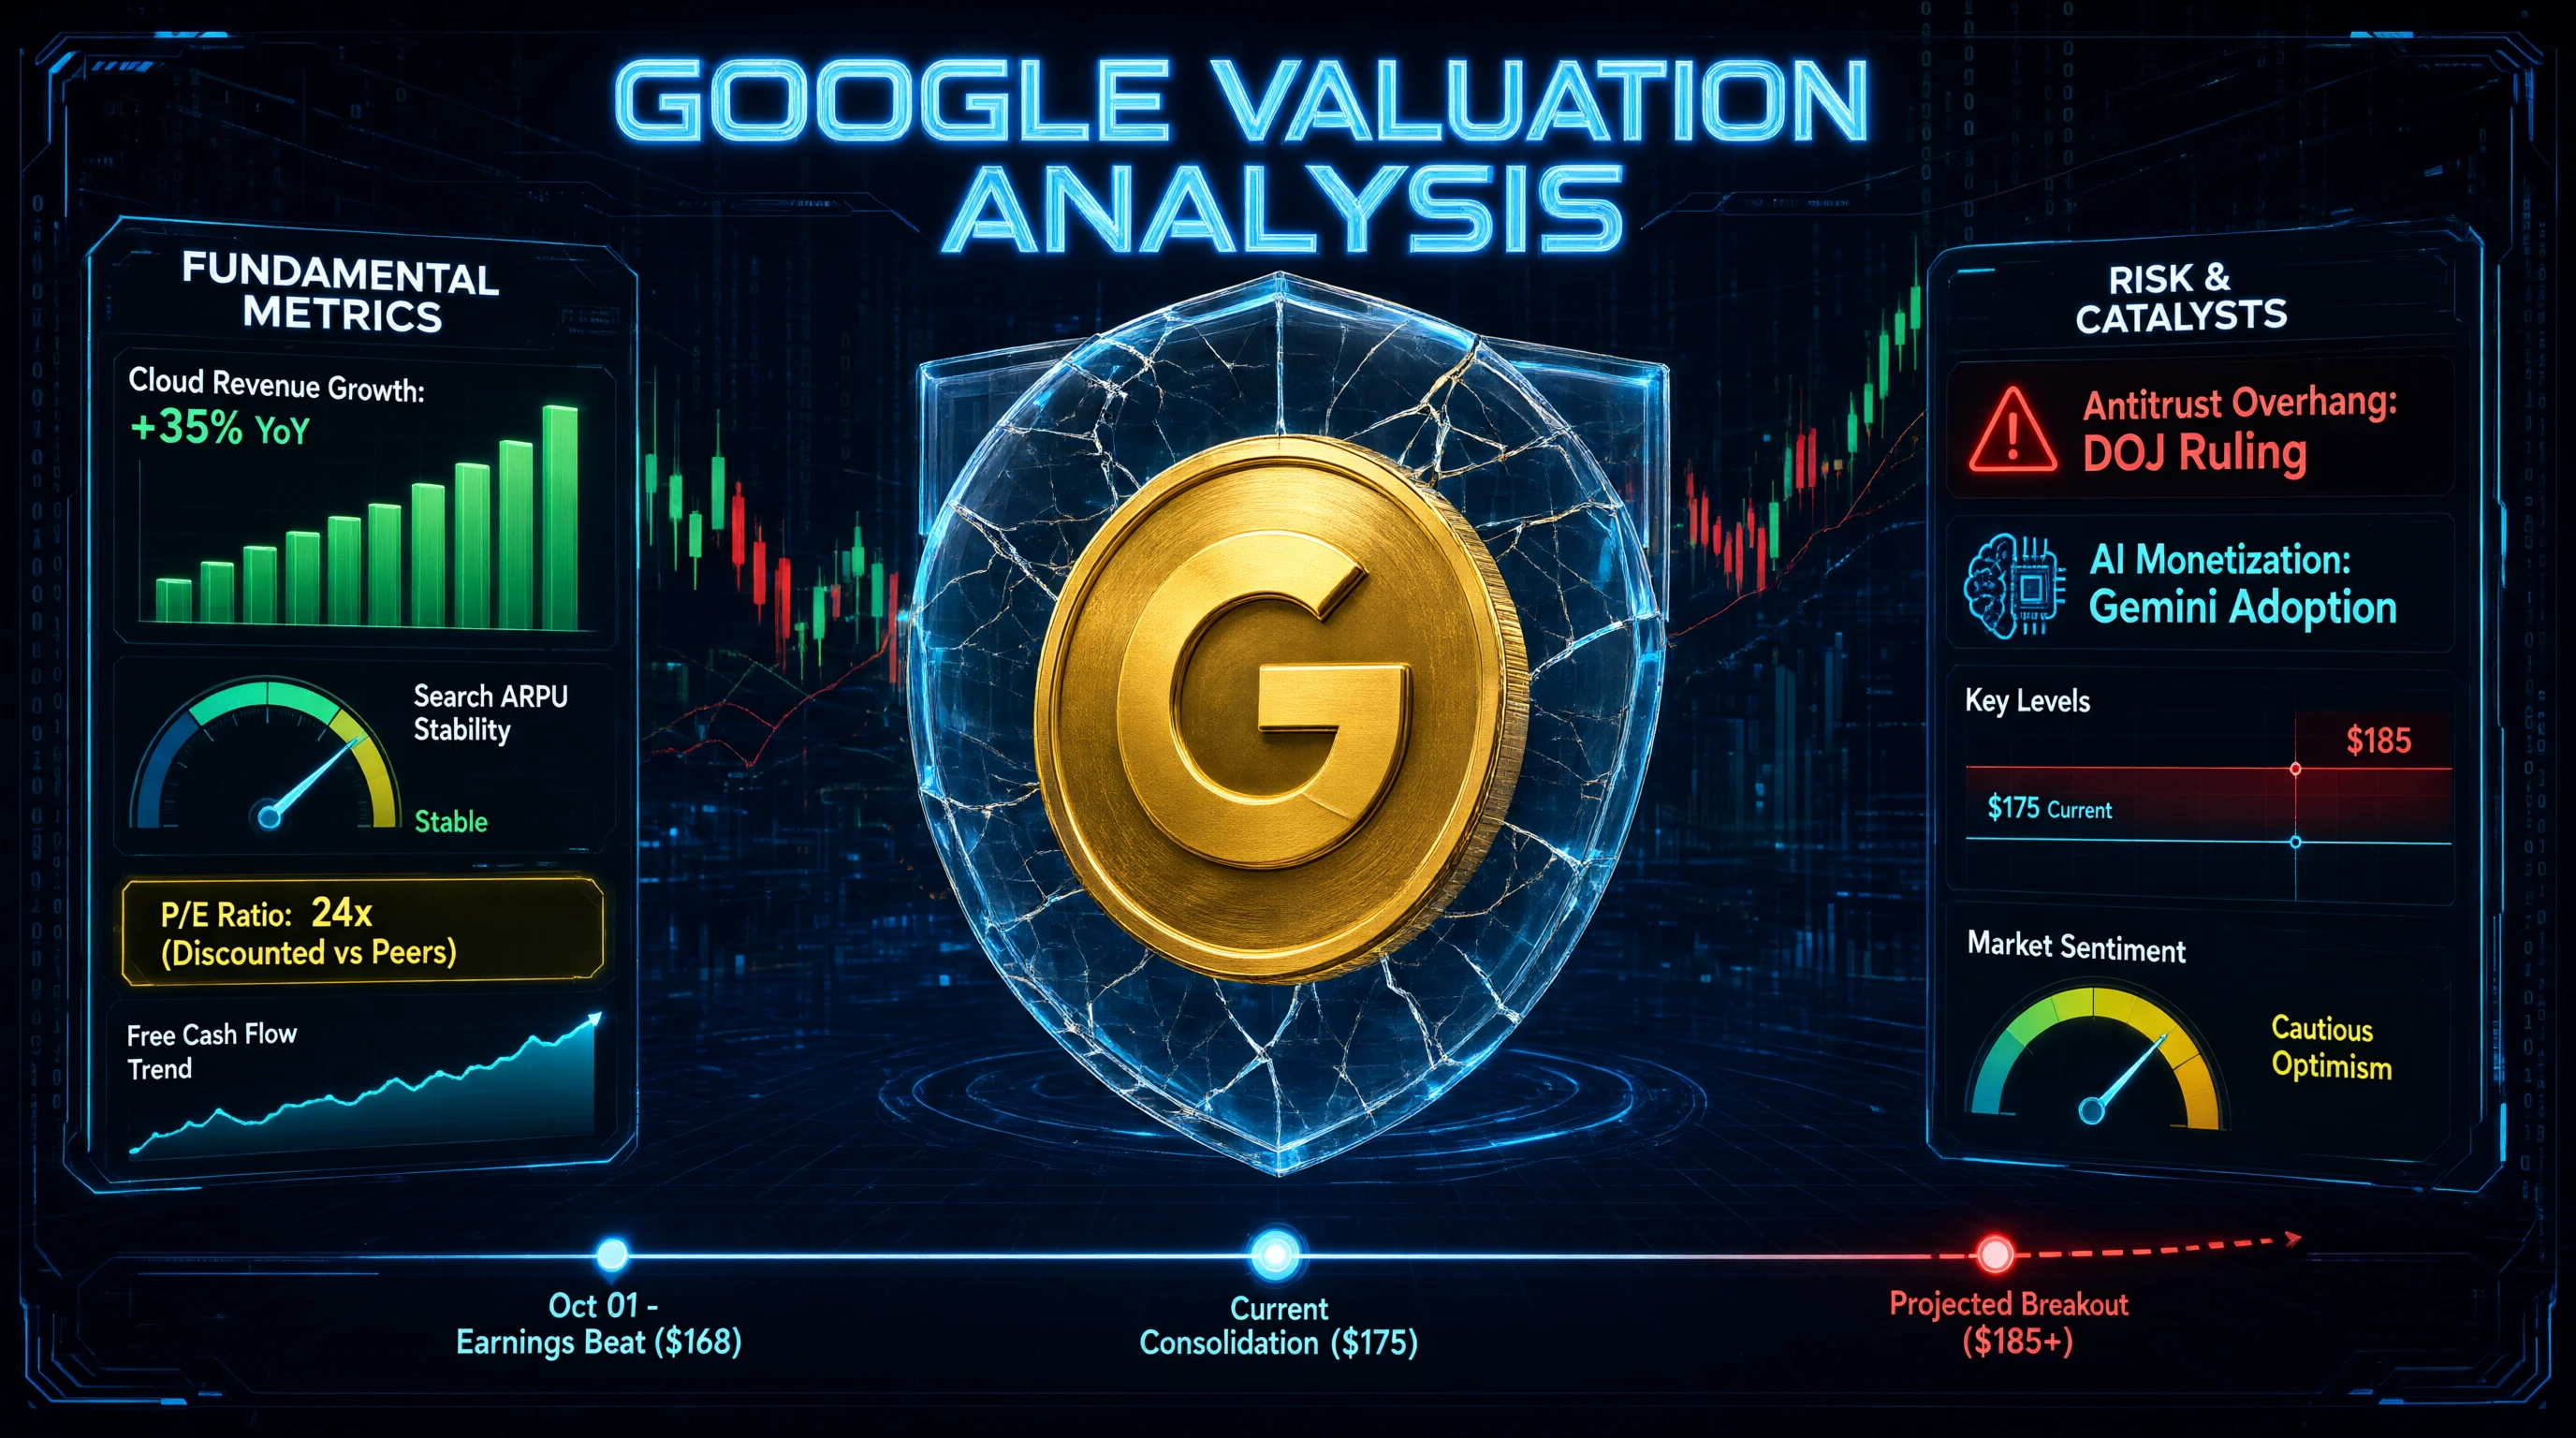
Do ponto de vista fundamental, a fortaleza financeira do Google permanece incomparável entre as grandes empresas de tecnologia. A empresa gera mais de $80B em fluxo de caixa livre anual, mantém uma posição de caixa líquido superior a US$ 100 bilhões e detém mais de 90% de participação no mercado global de buscas — um monopólio tão consolidado que se tornou o principal alvo antitruste. No entanto, os resultados do 3º trimestre de 2026 revelaram uma divergência preocupante: enquanto a receita do Google Cloud cresceu 35% em relação ao ano anterior, chegando a US$ 11,4 bilhões, e as margens operacionais aumentaram para 18%, o crescimento da receita das buscas desacelerou para 12%, à medida que alternativas impulsionadas por IA, como Perplexity e Copilot, da Microsoft, começam a reduzir o volume de consultas entre usuários corporativos. Essa bifurcação cria um dilema de avaliação: o Google é um monopólio de buscas em declínio ou uma potência emergente em nuvem e IA?
O cenário competitivo da IA representa tanto a maior vulnerabilidade do Google quanto sua oportunidade mais significativa. Apesar de desenvolver Gemini, Bard e vários modelos fundamentais, o Google enfrenta o dilema do inovador: canibalizar seu lucrativo negócio de publicidade em buscas — que ainda gera mais de US$ 50 bilhões por trimestre — com produtos de IA que geram receita com menos eficiência. A integração do ChatGPT pela Microsoft ao Bing e ao Office 365 conquistou a atenção do setor corporativo, enquanto modelos de código aberto da Meta e de outras empresas transformam a tecnologia subjacente em uma commodity. A vantagem do Google está em sua barreira competitiva de dados proprietários: décadas de consultas de busca, métricas de engajamento do YouTube e padrões de uso do Android fornecem dados de treinamento que os concorrentes não conseguem replicar. A questão é se essa vantagem de dados se traduzirá em superioridade dos produtos antes que a publicidade em buscas se torne obsoleta.
Os riscos regulatórios deixaram de ser teóricos e passaram a ser existenciais. A decisão antitruste do Departamento de Justiça declarou o Google um monopolista ilegal na distribuição de buscas, e as medidas corretivas em análise incluem a venda forçada do navegador Chrome, restrições a acordos de distribuição exclusiva com a Apple e fabricantes de dispositivos, além de uma possível separação estrutural das unidades de negócio. Embora recursos devam adiar a implementação por anos, essa incerteza reduz os múltiplos de avaliação e gera insegurança estratégica. Além disso, a Lei dos Mercados Digitais da UE impõe requisitos de interoperabilidade e obrigações de portabilidade de dados que poderiam enfraquecer a fidelização ao ecossistema. Esses obstáculos justificam um desconto de 20% a 30% em relação ao valor justo, quando comparado a pares menos regulados.
Do ponto de vista técnico e de avaliação, US$ 175 representa um ponto crítico. A ação é negociada a aproximadamente 24 vezes o lucro futuro — um desconto de 15% em relação à Microsoft e de 30% em relação à Nvidia — apesar da geração superior de fluxo de caixa livre e da solidez do balanço patrimonial. Essa compressão reflete a ansiedade regulatória, não uma deterioração operacional. Os principais níveis de suporte se concentram em torno de US$ 165 (média móvel de 200 dias), enquanto a resistência está em US$ 185 (máximas do ano). Uma ruptura decisiva acima de US$ 185, acompanhada de volume, sinalizaria que o mercado absorveu o risco regulatório e provavelmente levaria a uma reavaliação em direção aos múltiplos dos pares, indicando preços-alvo acima de US$ 200.
Minha previsão para $GOOGLE nos próximos 12 meses depende de três catalisadores: primeiro, a monetização bem-sucedida dos recursos de IA nas buscas e na nuvem, sem acelerar a canibalização — medida pela estabilidade do ARPU e pela expansão das margens da nuvem. Segundo, clareza sobre as medidas antitruste; acordos negociados que evitem uma separação estrutural removeriam o principal desconto de avaliação. Terceiro, métricas de adoção do Gemini que demonstrem verdadeira paridade competitiva com GPT-4 e Claude em implantações corporativas. Se o Google avançar nesses pontos, o nível atual de US$ 175 será visto como uma oportunidade única de entrada em uma líder diversificada em infraestrutura de IA.
No entanto, há cenários de insucesso: perda contínua de participação nas buscas para concorrentes nativos de IA, aplicação rigorosa das leis antitruste que force a venda de ativos a avaliações deprimidas ou desaceleração do crescimento da nuvem à medida que a concorrência entre provedores de nuvem em hiperescala se intensifica. Qualquer combinação desses cenários poderia comprimir os múltiplos para 18 a 20 vezes, indicando uma queda para US$ 140 a US$ 150.
Você vê $GOOGLE como uma armadilha de valor disfarçada pelo medo regulatório ou como uma empresa de qualidade que gera retornos compostos, mas enfrenta obstáculos temporários? Como você avalia a probabilidade de uma transição bem-sucedida para a IA em comparação com a obsolescência das buscas? Compartilhe sua análise do posicionamento estratégico da Alphabet usando tags relevantes de discussão de mercado. Em uma era de ruptura tecnológica, os vencedores serão aqueles que distinguirem declínio estrutural de incerteza cíclica — e se posicionarem de acordo.
$GOOGL a US$ 175 não é apenas uma ação de tecnologia; é o campo de batalha definitivo onde a dominância da IA, a sobrevivência regulatória e a lucratividade da nuvem convergem.
A Alphabet Inc. ( $GOOGL /GOOG) está sendo negociada atualmente perto de US$ 175, uma avaliação que não reflete de forma justa nem a excelência operacional da empresa nem seus desafios existenciais. Enquanto o mercado celebra a euforia em torno da IA em empresas de semicondutores, o Google está em um ponto crítico de inflexão: seu monopólio nas buscas enfrenta uma ruptura tecnológica, sua divisão de nuvem finalmente gera lucros consistentes e decisões antitruste ameaçam desmantelar décadas de domínio integrado. Compreender $GOOGLE exige analisar três narrativas distintas que raramente se alinham: impulso operacional, ameaças competitivas e obstáculos regulatórios.
Do ponto de vista fundamental, a fortaleza financeira do Google permanece incomparável entre as grandes empresas de tecnologia. A empresa gera mais de $80B em fluxo de caixa livre anual, mantém uma posição de caixa líquido superior a US$ 100 bilhões e detém mais de 90% de participação no mercado global de buscas — um monopólio tão consolidado que se tornou o principal alvo antitruste. No entanto, os resultados do 3º trimestre de 2026 revelaram uma divergência preocupante: enquanto a receita do Google Cloud cresceu 35% em relação ao ano anterior, chegando a US$ 11,4 bilhões, e as margens operacionais aumentaram para 18%, o crescimento da receita das buscas desacelerou para 12%, à medida que alternativas impulsionadas por IA, como Perplexity e Copilot, da Microsoft, começam a reduzir o volume de consultas entre usuários corporativos. Essa bifurcação cria um dilema de avaliação: o Google é um monopólio de buscas em declínio ou uma potência emergente em nuvem e IA?
O cenário competitivo da IA representa tanto a maior vulnerabilidade do Google quanto sua oportunidade mais significativa. Apesar de desenvolver Gemini, Bard e vários modelos fundamentais, o Google enfrenta o dilema do inovador: canibalizar seu lucrativo negócio de publicidade em buscas — que ainda gera mais de US$ 50 bilhões por trimestre — com produtos de IA que geram receita com menos eficiência. A integração do ChatGPT pela Microsoft ao Bing e ao Office 365 conquistou a atenção do setor corporativo, enquanto modelos de código aberto da Meta e de outras empresas transformam a tecnologia subjacente em uma commodity. A vantagem do Google está em sua barreira competitiva de dados proprietários: décadas de consultas de busca, métricas de engajamento do YouTube e padrões de uso do Android fornecem dados de treinamento que os concorrentes não conseguem replicar. A questão é se essa vantagem de dados se traduzirá em superioridade dos produtos antes que a publicidade em buscas se torne obsoleta.
Os riscos regulatórios deixaram de ser teóricos e passaram a ser existenciais. A decisão antitruste do Departamento de Justiça declarou o Google um monopolista ilegal na distribuição de buscas, e as medidas corretivas em análise incluem a venda forçada do navegador Chrome, restrições a acordos de distribuição exclusiva com a Apple e fabricantes de dispositivos, além de uma possível separação estrutural das unidades de negócio. Embora recursos devam adiar a implementação por anos, essa incerteza reduz os múltiplos de avaliação e gera insegurança estratégica. Além disso, a Lei dos Mercados Digitais da UE impõe requisitos de interoperabilidade e obrigações de portabilidade de dados que poderiam enfraquecer a fidelização ao ecossistema. Esses obstáculos justificam um desconto de 20% a 30% em relação ao valor justo, quando comparado a pares menos regulados.
Do ponto de vista técnico e de avaliação, US$ 175 representa um ponto crítico. A ação é negociada a aproximadamente 24 vezes o lucro futuro — um desconto de 15% em relação à Microsoft e de 30% em relação à Nvidia — apesar da geração superior de fluxo de caixa livre e da solidez do balanço patrimonial. Essa compressão reflete a ansiedade regulatória, não uma deterioração operacional. Os principais níveis de suporte se concentram em torno de US$ 165 (média móvel de 200 dias), enquanto a resistência está em US$ 185 (máximas do ano). Uma ruptura decisiva acima de US$ 185, acompanhada de volume, sinalizaria que o mercado absorveu o risco regulatório e provavelmente levaria a uma reavaliação em direção aos múltiplos dos pares, indicando preços-alvo acima de US$ 200.
Minha previsão para $GOOGLE nos próximos 12 meses depende de três catalisadores: primeiro, a monetização bem-sucedida dos recursos de IA nas buscas e na nuvem, sem acelerar a canibalização — medida pela estabilidade do ARPU e pela expansão das margens da nuvem. Segundo, clareza sobre as medidas antitruste; acordos negociados que evitem uma separação estrutural removeriam o principal desconto de avaliação. Terceiro, métricas de adoção do Gemini que demonstrem verdadeira paridade competitiva com GPT-4 e Claude em implantações corporativas. Se o Google avançar nesses pontos, o nível atual de US$ 175 será visto como uma oportunidade única de entrada em uma líder diversificada em infraestrutura de IA.
No entanto, há cenários de insucesso: perda contínua de participação nas buscas para concorrentes nativos de IA, aplicação rigorosa das leis antitruste que force a venda de ativos a avaliações deprimidas ou desaceleração do crescimento da nuvem à medida que a concorrência entre provedores de nuvem em hiperescala se intensifica. Qualquer combinação desses cenários poderia comprimir os múltiplos para 18 a 20 vezes, indicando uma queda para US$ 140 a US$ 150.
Você vê $GOOGLE como uma armadilha de valor disfarçada pelo medo regulatório ou como uma empresa de qualidade que gera retornos compostos, mas enfrenta obstáculos temporários? Como você avalia a probabilidade de uma transição bem-sucedida para a IA em comparação com a obsolescência das buscas? Compartilhe sua análise do posicionamento estratégico da Alphabet usando tags relevantes de discussão de mercado. Em uma era de ruptura tecnológica, os vencedores serão aqueles que distinguirem declínio estrutural de incerteza cíclica — e se posicionarem de acordo.