Para pessoas que usam caixas eletrônicos de Bitcoin para comprar ou vender ativos digitais, o ponto prático é que não existe um limite universal de KYC para caixas eletrônicos de Bitcoin. O mesmo cliente pode encontrar diferentes requisitos de verificação, limites diários e limites de saque em máquinas operadas por empresas diferentes ou localizadas em estados ou países distintos. Entender essas diferenças é importante antes de chegar com dinheiro em espécie, especialmente porque transações de criptomoedas enviadas para a carteira cripto errada geralmente são difíceis ou impossíveis de reverter.
Para pessoas que usam caixas eletrônicos de Bitcoin para comprar ou vender ativos digitais, não existe um limite universal de KYC para caixas eletrônicos de Bitcoin. Os requisitos de verificação, os limites diários e os limites de saque podem variar conforme a operadora, a jurisdição, o tamanho da transação e o risco do cliente. As seções a seguir explicam como as regulamentações de Conheça seu Cliente (KYC), prevenção à lavagem de dinheiro (AML), regulamentações financeiras e medidas de segurança das operadoras afetam a compra de Bitcoin ou o uso de um terminal para converter dinheiro em espécie, ajudando as operadoras a garantir a conformidade, proteger usuários e reduzir fraudes.
Principais pontos
-
As regulamentações locais estabelecem a base. Regras federais, leis estaduais, requisitos provinciais e regimes nacionais de AML podem afetar a verificação de clientes e os limites de transação.
-
Os níveis de verificação geralmente aumentam conforme o valor da transação. A verificação por telefone pode ser suficiente em um nível, enquanto transações maiores podem exigir documento de identificação oficial, verificação de documentos ou verificação adicional do cliente.
-
As operadoras podem ser mais rigorosas do que a lei. Controles internos de risco, monitoramento de transações suspeitas, prevenção contra golpes e preocupações com a origem dos fundos podem resultar em limites mais restritivos.
-
A prevenção a fraudes afeta cada vez mais os limites diários. Os reguladores têm se concentrado especialmente em golpes com terminais de criptomoedas que envolvem falsos representantes do governo e usuários idosos.
-
Os limites de saque em caixas eletrônicos de Bitcoin também podem refletir a disponibilidade de dinheiro em espécie. Terminais bidirecionais não podem dispensar mais dinheiro físico do que a operadora consegue manter e administrar com segurança.
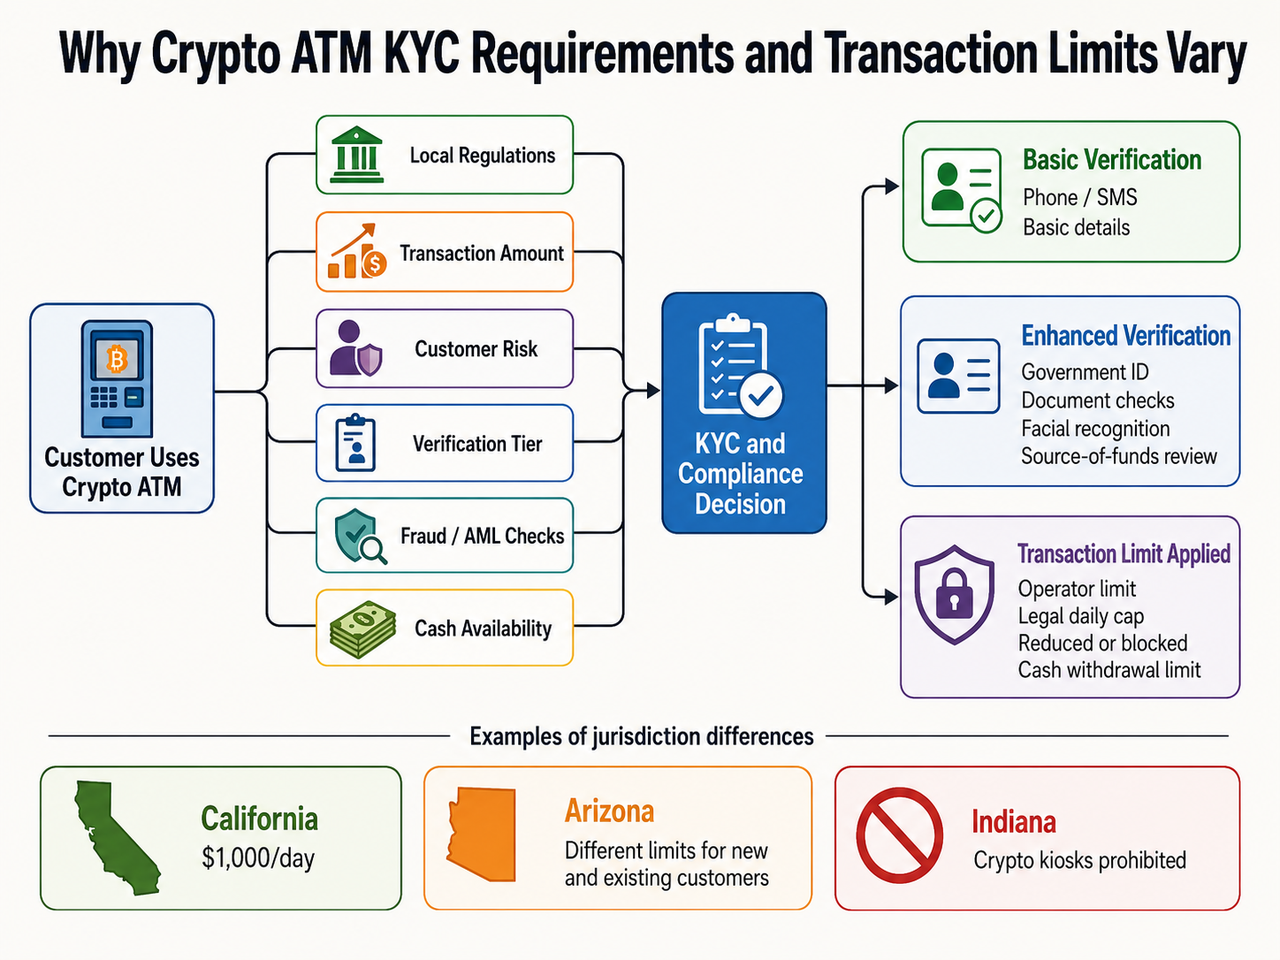
Por que os requisitos de KYC e os limites de transação em caixas eletrônicos de criptomoedas variam?
Há quatro variáveis principais: jurisdição, risco do cliente, tamanho da transação e política da operadora.
Um regulador pode estabelecer obrigações específicas de verificação de identidade ou reporte. A operadora do caixa eletrônico de Bitcoin cria então seu próprio sistema de conformidade com base nesses requisitos legais. Esse sistema pode dividir os clientes em níveis de verificação de acordo com fatores como valor da transação, condição de cliente novo ou existente, padrões de transação, risco da carteira ou atividades anteriores.
A distinção entre regulamentação e política da operadora é importante. Um limite legal não significa necessariamente que toda transação abaixo dele possa ser realizada de forma anônima. Uma operadora pode exigir verificação de identidade antecipadamente devido ao seu modelo de risco, obrigações de licenciamento, relações bancárias, política de prevenção a fraudes ou controles de atividades suspeitas.
Isso faz parte do contexto mais amplo que rege a regulamentação de caixas eletrônicos de criptomoedas, no qual regras de transmissão de dinheiro, licenciamento, proteção ao consumidor, requisitos de AML e controles operacionais podem se sobrepor.
Como funciona a verificação de identidade em caixas eletrônicos de Bitcoin
Um processo típico de verificação começa antes de a máquina enviar Bitcoin para o código QR da carteira fornecido pelo cliente.
Dependendo da operadora e da jurisdição, o processo pode solicitar:
-
um número de celular e um código por SMS;
-
nome e data de nascimento;
-
endereço residencial ou outras informações de identificação;
-
um documento de identificação emitido pelo governo, como carteira de motorista ou passaporte;
-
uma foto ou selfie para confirmação de identidade;
-
informações adicionais para transações maiores ou de maior risco.
Algumas operadoras estruturam essas etapas como níveis de verificação formais. A CoinFlip, por exemplo, afirma que seus clientes nos Estados Unidos podem passar por verificações progressivamente mais rigorosas à medida que o valor da transação aumenta, passando de informações básicas de identificação para documento oficial com foto e verificação adicional em níveis superiores.
A Bitcoin Depot descreve de forma semelhante um KYC escalonado, no qual informações básicas de identificação podem ser suficientes para compras menores, enquanto documentos emitidos pelo governo e verificações adicionais se aplicam à medida que o valor da transação aumenta.
Isso explica por que afirmações como “caixas eletrônicos de Bitcoin exigem documento de identidade acima de US$ 250” não devem ser tratadas como uma regra universal. Operadoras específicas podem estabelecer limites baixos para verificação, mas não existe um limite mundial de US$ 250 para documento de identidade que se aplique à maioria dos caixas eletrônicos de Bitcoin. Os requisitos variam conforme as políticas da operadora e as regulamentações locais.
Por que transações maiores acionam verificação reforçada
Aumentar uma transação de algumas centenas de dólares para vários milhares de dólares altera a exposição da operadora.
Uma transação maior em dinheiro em espécie pode justificar uma análise mais rigorosa de:
-
identidade verificada do cliente;
-
autenticidade dos documentos;
-
carteira de destino;
-
padrões incomuns de transação;
-
transações repetidas em vários terminais;
-
possível fracionamento destinado a evitar limites;
-
origem dos fundos;
-
possíveis indicadores de golpe.
A verificação reforçada pode, portanto, envolver mais do que escanear uma carteira de motorista. Dependendo do sistema de conformidade, ela pode incluir reconhecimento facial, análise manual, perguntas adicionais ao cliente ou encaminhamento a uma equipe de conformidade.
Essa abordagem baseada em risco também explica por que um cliente existente com histórico verificado pode ter limites diários diferentes de alguém que está realizando sua primeira transação em um caixa eletrônico de Bitcoin.
Operadoras de caixas eletrônicos de Bitcoin devem seguir regras de AML
Nos Estados Unidos, uma empresa que aceita e transmite moeda virtual conversível pode se qualificar como transmissora de dinheiro sob a estrutura do Bank Secrecy Act. A FinCEN afirma que transmissoras de dinheiro de CVC abrangidas devem se registrar como Money Services Businesses e manter programas de AML, controles de manutenção de registros, monitoramento e reporte, incluindo Relatórios de Atividades Suspeitas e Relatórios de Transações em Moeda, quando aplicável.
Essa camada federal não elimina a regulamentação estadual. Portanto, uma operadora de caixas eletrônicos de Bitcoin pode estar sujeita a requisitos federais de prevenção à lavagem de dinheiro, além de regras estaduais separadas sobre licenciamento, proteção ao consumidor, taxas, divulgações, reembolsos ou limites de transação.
O resultado operacional é uma estrutura de conformidade em camadas, e não uma única regra nacional para caixas eletrônicos de Bitcoin.
O mesmo princípio se aplica fora dos Estados Unidos. No Canadá, empresas que negociam moeda virtual podem se enquadrar na estrutura de MSB e devem se registrar na FINTRAC quando aplicável. As regras canadenses também contêm critérios específicos para verificação de identidade. Por exemplo, a FINTRAC afirma que a identidade deve ser verificada ao remeter moeda virtual no valor de C$ 1.000 ou mais a um beneficiário.
Isso não significa que todos os caixas eletrônicos de Bitcoin no Canadá ofereçam exatamente a mesma experiência ao cliente para C$ 1.000. As políticas de risco das operadoras ainda podem impor verificações adicionais.
Os limites diários de caixas eletrônicos de Bitcoin podem ser definidos por lei
Uma das razões mais claras para a variação de limites é que legisladores começaram a estabelecer valores máximos específicos para terminais.
A Califórnia ilustra esse ponto. As regras estaduais proíbem uma operadora de terminal de aceitar ou dispensar mais de US$ 1.000 por cliente por dia, um limite em vigor desde 1º de janeiro de 2024. Posteriormente, os reguladores da Califórnia tomaram medidas de fiscalização contra operadoras acusadas de ultrapassar esse teto.
O Arizona utiliza um modelo diferente. Segundo a legislação sancionada em 2025, uma operadora de terminal de criptomoedas pode aceitar no máximo US$ 2.000 por dia de um novo cliente, enquanto um cliente existente pode transacionar até US$ 10.500 por dia por meio de um ou mais terminais, sujeito aos requisitos legais. A mesma estrutura exige medidas antifraude e análise de blockchain.
Indiana foi muito além. O Projeto de Lei 1116 tornou-se lei em março de 2026 e proíbe a operação de terminais de moeda virtual no estado.
Esses três exemplos mostram por que a pergunta sobre “limites diários de caixas eletrônicos de Bitcoin” não pode ser respondida com um único número. Uma transação aceita pelas regras de um estado pode exceder o valor máximo de outro estado ou não estar disponível porque os próprios terminais são proibidos.
| Exemplo |
Abordagem regulatória |
Efeito prático |
| Califórnia |
US$ 1.000 por cliente por dia |
O teto legal substitui um limite maior definido pela operadora |
| Arizona |
US$ 2.000 para novo cliente; US$ 10.500 por dia para cliente existente |
O status do cliente afeta diretamente o valor máximo |
| Indiana |
Terminais de criptomoedas proibidos |
Nenhuma transação em terminal é permitida |
| Canadá |
Estrutura federal de MSB/KYC com critérios de verificação definidos |
As verificações de identidade dependem da atividade regulamentada e do valor |
As políticas das operadoras podem criar limites diários mais restritivos
O máximo legal é apenas um dos tetos.
As operadoras de caixas eletrônicos de Bitcoin também definem limites com base em suas próprias políticas de conformidade. Uma empresa pode concluir que determinados valores de transação, padrões de transação, locais ou perfis de clientes representam um risco maior do que está disposta a aceitar.
Por exemplo, uma operadora pode permitir limites mais altos após a verificação completa de identidade, mas manter limites mais restritivos para usuários recém-cadastrados. Outra pode exigir aprovação manual antes de transações maiores.
Por isso, os limites de caixas eletrônicos de Bitcoin divulgados publicamente podem variar de valores relativamente baixos a vários milhares de dólares e, com verificação suficientemente elevada, a níveis potencialmente maiores. O máximo real pode variar conforme a operadora, o estado, a direção da transação, o nível do cliente e a máquina.
Portanto, a tela do terminal ou os termos atuais da operadora devem ser considerados a fonte relevante para a transação específica, em vez de presumir que um limite encontrado para outra rede de caixas eletrônicos de Bitcoin se aplica universalmente.
O monitoramento de transações pode substituir o limite nominal do cliente
Concluir o KYC não garante que toda transação abaixo de um máximo diário informado será processada.
Programas modernos de AML também analisam o comportamento.
Considere um cliente verificado que compra repetidamente valores logo abaixo do limite interno de uma operadora em várias máquinas. Embora cada transação possa ficar abaixo do valor máximo exibido, o padrão geral pode justificar uma análise adicional.
As operadoras podem buscar indicadores como:
-
transações rápidas e repetidas em dinheiro em espécie;
-
aumentos repentinos no valor das transações;
-
várias carteiras de destino;
-
carteiras associadas a atividades suspeitas;
-
comportamento incomum para um cliente existente;
-
tentativas de dividir uma transação maior em transações menores.
A ação resultante pode incluir verificação reforçada, um limite temporário, perguntas adicionais sobre a origem dos fundos, rejeição da transação ou encaminhamento para reporte regulatório.
É nesse ponto que o KYC se conecta ao monitoramento de transações de caixas eletrônicos de criptomoedas e à conformidade com AML: identidades verificadas são apenas uma parte da detecção de transações suspeitas e da redução da exposição a crimes financeiros.
A prevenção a fraudes está levando a limites mais restritivos
Os limites de transação atendem cada vez mais a uma segunda função além dos controles tradicionais de prevenção à lavagem de dinheiro: limitar quanto uma vítima de golpe pode perder antes que uma intervenção seja possível.
Terminais de criptomoedas são particularmente úteis para golpistas porque uma vítima pode converter dinheiro físico em moeda digital e enviá-la diretamente para um código QR de carteira fornecido pelo criminoso.
A FTC descreveu golpes nos quais criminosos se passam por bancos, empresas de tecnologia ou autoridades governamentais, convencem vítimas de que seu dinheiro está em risco e instruem-nas a sacar dinheiro e depositá-lo em um caixa eletrônico de Bitcoin. Quando a vítima escaneia o código QR do golpista, a criptomoeda é transferida para uma carteira controlada pelo criminoso.
Usuários idosos foram afetados de forma desproporcional. Dados da FTC referentes ao primeiro semestre de 2024 constataram que pessoas com 60 anos ou mais tinham mais de três vezes mais probabilidade de relatar perdas financeiras por meio de caixas eletrônicos de Bitcoin do que adultos mais jovens, enquanto mais de dois terços dos valores relatados como perdidos por meio dessas máquinas vieram de adultos mais velhos.
Posteriormente, em agosto de 2025, a FinCEN alertou instituições financeiras sobre pagamentos fraudulentos e outras atividades ilícitas envolvendo terminais de moeda virtual conversível, destacando fraudes, crimes cibernéticos, risco de lavagem de dinheiro e golpes que afetam adultos mais velhos.
Para operadoras e reguladores, os limites diários de transação podem criar atrito exatamente no ponto em que um golpista quer que a vítima mova rapidamente um grande valor.
Por que verificações de identidade sozinhas não podem prevenir fraudes
Uma vítima de golpe pode ser totalmente legítima.
Sua carteira de motorista pode ser verdadeira. A verificação por telefone pode ser concluída com sucesso. O reconhecimento facial pode corresponder. O dinheiro pode vir de sua própria conta bancária.
Ainda assim, a carteira de destino pode pertencer a um golpista.
Por isso, uma prevenção eficaz contra fraudes vai além de comprovar que o cliente é quem diz ser. As operadoras combinam cada vez mais verificações de identidade com telas de aviso, monitoramento de transações, análise de carteiras em blockchain, intervenção do atendimento ao cliente, mecanismos de período de espera e limites para novos clientes.
Essa distinção é particularmente importante para usuários idosos. Um KYC mais rigoroso identifica o remetente, mas não informa automaticamente à operadora se essa pessoa verificada está sendo manipulada por alguém ao telefone.
A suspensão da Cryptolink na Austrália mostra por que os controles de reporte são importantes
Uma recente medida de fiscalização na Austrália oferece um exemplo prático útil.
Em 10 de agosto de 2026, a AUSTRAC anunciou que havia suspendido o registro da Cryptolink por três meses, impedindo a empresa de operar seus 96 caixas eletrônicos de criptomoedas durante a suspensão. A AUSTRAC citou preocupações contínuas sobre a gestão de transações de alto risco e afirmou que a operadora não cumpriu obrigações de reporte, especialmente a comunicação de transações acima do limite.
O caso demonstra que a conformidade regulatória não termina quando uma máquina coleta informações de identificação.
Uma operadora também deve manter os sistemas por trás do terminal: avaliação de risco do cliente, monitoramento de transações, reportes obrigatórios, controles de atividades suspeitas e respostas a solicitações de reguladores. Falhas nesse nível podem afetar se toda uma rede de caixas eletrônicos poderá continuar operando.
Os limites de saque em caixas eletrônicos de Bitcoin também dependem do dinheiro físico disponível
A conformidade não é a única restrição.
Caixas eletrônicos de Bitcoin bidirecionais que permitem vender Bitcoin e sacar dinheiro têm um problema de estoque físico que corretoras online não enfrentam. Uma máquina só pode dispensar as cédulas carregadas em seu interior.
Portanto, as operadoras precisam considerar:
-
quanto dinheiro um terminal pode armazenar fisicamente;
-
com que frequência o dinheiro é reposto ou coletado;
-
a demanda no local;
-
riscos de roubo e segurança;
-
custos de seguro e gestão de numerário;
-
a atividade esperada de compra em comparação com venda.
Consequentemente, uma máquina pode ter um limite de saque em caixa eletrônico de Bitcoin inferior à permissão de KYC do cliente.
Por exemplo, um usuário totalmente verificado pode tecnicamente se qualificar para um nível de transação mais alto, mas ainda não conseguir sacar esse valor porque o terminal não tem dinheiro disponível suficiente. A documentação das operadoras também observa que os limites de compra e retirada em dinheiro podem variar conforme a máquina e a liquidez disponível.
Uma forma prática de entender os limites de KYC em caixas eletrônicos de Bitcoin
Ao usar caixas eletrônicos de Bitcoin, considere o limite exibido como resultado de vários controles sobrepostos, e não de uma única regra de KYC.
Uma sequência útil é:
máximo legal local → máximo da operadora → nível de verificação → verificações de risco do cliente → monitoramento de transações → disponibilidade de dinheiro na máquina
A restrição aplicável mais baixa geralmente determina o que pode ser efetivamente concluído.
Assim, um cliente pode enfrentar um limite legal de US$ 1.000, embora a operadora normalmente permita US$ 5.000 em outro local. Em outro lugar, a lei pode permitir substancialmente mais, mas a operadora ainda pode estabelecer um limite menor para novos clientes. Um cliente totalmente verificado que tente realizar uma transação incomum também pode ser impedido, mesmo que o valor esteja abaixo de ambos os limites.
É por isso que os requisitos de KYC e os limites de transação em caixas eletrônicos de criptomoedas variam de forma tão perceptível entre as máquinas.
Riscos e limitações
O KYC reduz o anonimato e fornece às operadoras identidades verificadas que podem ser associadas a transações de criptomoedas, mas não elimina lavagem de dinheiro, fraudes ou atividades criminosas.
Documentos de identidade podem ser usados indevidamente. Vítimas de fraude podem concluir voluntariamente a verificação enquanto seguem instruções de um golpista. Uma carteira pode inicialmente parecer comum e, posteriormente, ser associada a atividades suspeitas. A coleta de dados biométricos e de documentos de identidade emitidos pelo governo também cria responsabilidades de privacidade e segurança de dados para as operadoras.
Os limites de transação têm limitações semelhantes. Limites mais restritivos podem reduzir o valor de uma perda individual, mas criminosos podem tentar dividir transações, usar várias vítimas, migrar entre operadoras ou recorrer a outros métodos de pagamento.
Para clientes legítimos, limites mais restritivos também podem tornar um terminal conveniente menos prático para transações maiores. Portanto, operadoras e reguladores precisam equilibrar a facilidade de acesso com a prevenção de crimes financeiros e a proteção ao consumidor.
Conclusão
Os requisitos de KYC e os limites de transação em caixas eletrônicos de criptomoedas variam porque não existe uma única regra global que rege todos os terminais. A legislação local estabelece parte da estrutura, enquanto o tamanho da transação, o nível de verificação, o histórico do cliente, as preocupações com a origem dos fundos, os indicadores de fraude, as políticas das operadoras e a disponibilidade de dinheiro físico podem alterar o valor que um cliente pode comprar ou sacar.
A distinção mais útil é entre limites legais e limites operacionais. Uma jurisdição pode impor um máximo rígido, mas as operadoras de caixas eletrônicos de Bitcoin podem optar por limites mais restritivos ou verificações de identidade mais rigorosas quando sua avaliação de risco assim exigir.
Para qualquer pessoa que compre Bitcoin ou venda criptomoedas por meio de um terminal, o limite aplicável deve ser verificado na operadora e no local específicos. A conclusão do KYC pode qualificar um cliente para limites maiores, mas não substitui regulamentações estaduais, monitoramento de transações, controles contra fraudes ou disponibilidade de dinheiro.
Perguntas frequentes
Todos os caixas eletrônicos de Bitcoin exigem verificação de identidade?
A verificação de identidade em caixas eletrônicos de Bitcoin depende da jurisdição, da operadora, do valor da transação e do status da conta. Algumas transações podem começar com verificação por telefone e informações básicas do cliente, enquanto transações maiores podem exigir documento de identificação emitido pelo governo ou verificação reforçada.
Por que os limites de KYC em caixas eletrônicos de Bitcoin aumentam após a verificação?
Níveis mais altos de verificação fornecem à operadora mais informações sobre a identidade do cliente e permitem uma diligência mais rigorosa. Consequentemente, as operadoras podem permitir limites maiores, embora os limites legais de transação ainda se apliquem.
Existe um valor universal a partir do qual um caixa eletrônico de Bitcoin exige documento de identidade emitido pelo governo?
Não. Afirmações de que todo caixa eletrônico de Bitcoin exige documento de identidade acima de determinado valor, como US$ 250, não devem ser tratadas como universais. As políticas das operadoras e os requisitos legais diferem significativamente. O Canadá, por exemplo, possui critérios regulamentados específicos de verificação de identidade vinculados a determinadas atividades com moeda virtual no valor de C$ 1.000 ou mais.
Por que os limites diários de caixas eletrônicos de Bitcoin são diferentes dos limites de saque?
Um limite diário de transação controla quanto um cliente pode transacionar durante um período definido. Um limite de saque também pode depender de um caixa eletrônico bidirecional ter dinheiro físico disponível suficiente para concluir uma venda de Bitcoin por dinheiro.
Uma operadora de caixa eletrônico de Bitcoin pode estabelecer limites abaixo do permitido por lei?
Sim. Um limite legal geralmente é um teto, não uma obrigação de permitir que todos os clientes transacionem até esse valor. As políticas das operadoras podem impor limites mais restritivos com base no nível de KYC, prevenção a fraudes, monitoramento de transações, risco do cliente ou considerações operacionais.
Por que novos clientes às vezes recebem limites mais restritivos?
Um novo cliente tem pouco ou nenhum histórico de transações para que a operadora possa avaliar. Limites iniciais menores podem reduzir a exposição enquanto são estabelecidas a verificação de identidade, a triagem contra fraudes e o comportamento do cliente. As regras para terminais no Arizona fornecem um exemplo legal claro, com um limite diário de US$ 2.000 para novos clientes, em comparação com US$ 10.500 para clientes existentes.
Aviso legal
Este conteúdo é fornecido apenas para fins educacionais e não constitui aconselhamento jurídico, financeiro, tributário ou de conformidade. As regras para caixas eletrônicos de criptomoedas variam conforme a jurisdição e podem mudar. Usuários e operadoras devem confirmar os requisitos atuais com o regulador e o prestador de serviços relevantes.