Para traders intradiários que frequentemente perseguem rompimentos ou entram cedo demais, essa abordagem oferece uma forma mais estruturada de identificar entradas a um preço potencialmente melhor. A configuração funciona melhor quando ambos os indicadores sustentam a mesma direção de tendência, embora nenhum deles garanta uma operação bem-sucedida.
Principais pontos
-
O VWAP identifica o viés intradiário do mercado, mostrando se o preço está sendo negociado acima ou abaixo do preço médio ponderado por volume da sessão.
-
As EMAs de 9 e 20 períodos acompanham o momentum de curto prazo, ajudando traders a identificar possíveis zonas de entrada em pullbacks.
-
Uma configuração de alta se desenvolve quando o preço se mantém acima do VWAP, as EMAs têm inclinação ascendente e os compradores retornam após um pullback.
-
A confirmação da entrada pode vir de um candle verde, recuperação do VWAP, mínima mais alta ou melhora no volume de negociação.
-
A definição do stop loss deve seguir a estrutura de mercado, enquanto os alvos de lucro podem considerar máximas, mínimas e níveis de liquidez anteriores.
O que é uma estratégia de EMA VWAP?
Uma estratégia de EMA VWAP é um método de negociação intradiária que utiliza dois indicadores para responder a perguntas diferentes: o mercado está em tendência em uma direção específica e onde um pullback poderia oferecer uma entrada?
VWAP significa preço médio ponderado por volume. Ele calcula o preço médio negociado durante um período selecionado, atribuindo maior peso aos períodos com maior volume de negociação.
Seu cálculo básico é:
VWAP = (Preço típico × Volume) acumulado ÷ Volume acumulado
O preço típico geralmente equivale a (Máxima + Mínima + Fechamento) ÷ 3.
Diferentemente de uma média móvel convencional, o VWAP da sessão é reiniciado no início de cada sessão de negociação. Isso faz dele uma referência útil de valor justo diário. Em gráficos de criptomoedas, que operam continuamente, a reinicialização exata depende das configurações de sessão e fuso horário do gráfico.
Os traders geralmente interpretam o preço acima do VWAP como um viés intradiário de alta e o preço abaixo do VWAP como um viés de baixa. O VWAP também é amplamente monitorado na execução institucional, embora negociar acima dele não comprove compras institucionais.
EMA significa média móvel exponencial. Ela atribui maior peso à ação de preço recente, tornando-se sensível às mudanças no momentum de curto prazo.
A diferença entre VWAP e EMA no day trading está em suas entradas: o VWAP incorpora o volume de negociação, enquanto uma EMA padrão responde às mudanças de preço sem ponderar diretamente o volume.
Juntos, o VWAP fornece contexto direcional e a EMA oferece um possível gatilho de entrada.
Melhores configurações de EMA e VWAP para day trading
As EMAs de 9 e 20 períodos são pontos de partida comuns para negociações intradiárias de pullback. Nenhuma configuração é universalmente a melhor.
| Indicador |
Configuração sugerida |
Finalidade de negociação |
| VWAP |
VWAP da sessão |
Viés direcional intradiário |
| EMA de 9 períodos |
9 períodos |
Momentum rápido e pullbacks iniciais |
| EMA de 20 períodos |
20 períodos |
Confirmação mais suave de pullback |
| Período gráfico |
5 minutos ou 15 minutos |
Estrutura e confirmação da entrada |
| Volume |
Barras de volume padrão |
Participação durante pullbacks |
Uma EMA de 9 períodos em alta acima da EMA de 20 períodos sugere melhora no momentum de curto prazo. Quando ambas permanecem acima do VWAP, os indicadores podem sustentar uma configuração de continuação de tendência de alta.
No entanto, a EMA de 9 períodos reage rapidamente e pode gerar sinais falsos em mercados voláteis e sem direção definida. A EMA de 20 períodos responde mais lentamente, mas pode oferecer uma estrutura mais clara.
A escolha depende da velocidade de negociação, da volatilidade e do ativo negociado. Traders que comparam configurações de EMA para scalping também devem considerar o spread e os custos de execução.
Como usar uma estratégia de EMA VWAP para entradas em pullbacks
Uma entrada em pullback começa com uma tendência estabelecida. O objetivo é esperar o preço retornar em direção a uma área relevante de suporte ou resistência, em vez de entrar após um movimento inicial estendido.
Etapa 1: Identifique o movimento inicial e a faixa de abertura
Comece verificando a tendência mais ampla e a estrutura da sessão.
Para uma configuração de alta, procure preços sendo negociados acima do VWAP, EMAs ascendentes e uma sequência de máximas e mínimas mais altas.
A faixa de abertura pode fornecer um contexto útil nos mercados de ações, incluindo ações líquidas e índices como o Bank Nifty. Uma forte tendência matinal sustentada por volume pode indicar participação ativa.
Os mercados de criptomoedas operam continuamente, portanto, os traders precisam de uma definição de sessão consistente, em vez de presumir que todos os mercados têm a mesma faixa de abertura.
Etapa 2: Espere o preço recuar em direção à EMA ou ao VWAP
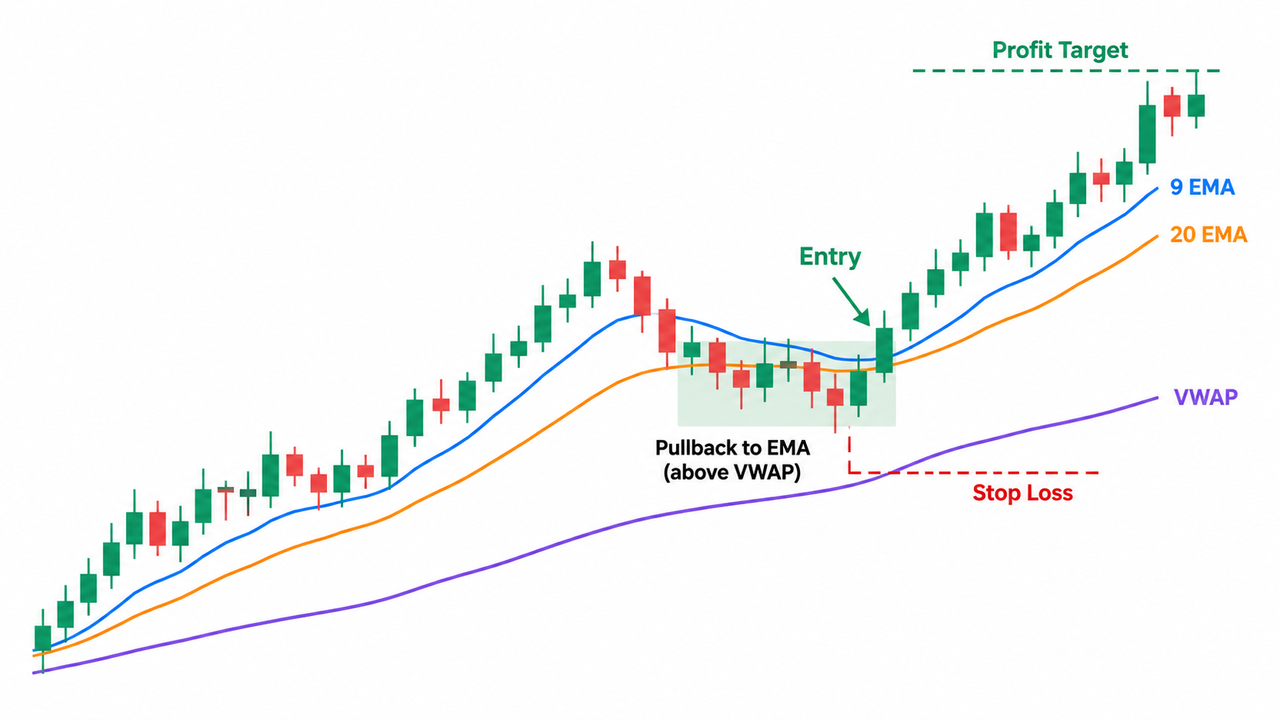
Quando o movimento inicial se desenvolver, espere o preço recuar em direção à EMA de 9 períodos, à EMA de 20 períodos ou ao VWAP.
As zonas mais relevantes ocorrem quando esses indicadores se agrupam próximo a um nível de suporte estabelecido. Isso é chamado de confluência de indicadores.
Por exemplo, o preço pode recuar em direção à EMA de 20 períodos ascendente enquanto permanece acima do VWAP. Se a mínima mais alta anterior se mantiver, a estrutura mais ampla de alta permanecerá intacta.
Um pullback não é automaticamente uma oportunidade. Volume intenso de vendas, fechamentos repetidos abaixo do VWAP ou o rompimento de uma mínima de oscilação podem indicar que a tendência original está enfraquecendo.
Uma possível entrada comprada surge quando os compradores defendem a zona de pullback.
A confirmação pode incluir:
-
Um candle verde fechando acima da EMA de 9 períodos após testar o suporte.
-
A formação de uma mínima mais alta perto da EMA de 20 períodos.
-
O preço recuperando o VWAP e se mantendo acima dele.
-
Aumento do volume à medida que o preço retoma sua direção original.
Uma recuperação do VWAP ocorre quando o preço volta a subir acima do VWAP após ser negociado abaixo dele. Um novo teste bem-sucedido pode reforçar a interpretação de alta, mas um único candle nunca comprova que o suporte se manterá.
A ação do preço é mais importante do que um cruzamento mecânico de indicadores.
Etapa 4: Posicione o stop loss abaixo da estrutura de mercado
Um stop loss deve refletir o ponto em que a ideia da operação se torna inválida.
Em um pullback de alta, ele pode ficar abaixo da mínima de oscilação recente ou da zona de suporte que sustenta a entrada. Em uma operação de baixa, o nível equivalente fica acima da máxima de oscilação relevante.
Evite escolher distâncias arbitrárias. Um stop de US$ 0,10 em uma ação que se move US$ 0,50 por minuto pode ser muito estreito em relação à volatilidade normal.
O tamanho da posição deve então refletir a distância entre a entrada e o stop loss, e não o contrário.
Etapa 5: Defina o primeiro alvo próximo a um nível de liquidez
Os alvos de lucro geralmente consideram a estrutura de preços, e não uma porcentagem arbitrária.
O primeiro alvo pode ser a máxima intradiária anterior, a máxima da faixa de abertura ou outro nível de resistência estabelecido.
Um trader também pode calcular a recompensa potencial em relação à distância do stop loss.
Por exemplo, uma entrada a US$ 101, com stop em US$ 100,50 e alvo em US$ 102, oferece uma relação teórica de recompensa por risco de 2:1 antes de taxas e slippage.
Se o alvo razoável mais próximo estiver muito perto, pode fazer mais sentido esperar outra configuração.
Considere uma configuração hipotética de BTC/USDT.
O Bitcoin é negociado acima do VWAP da sessão, com a EMA de 9 períodos posicionada acima de uma EMA de 20 períodos ascendente. Após um forte movimento de alta, o preço recua em direção à EMA de 20 períodos sem romper a mínima mais alta mais recente.
Em seguida, um candle verde fecha acima da EMA de 9 períodos à medida que o volume aumenta.
O trader identifica o candle como um possível sinal de entrada, posiciona um stop abaixo da mínima do pullback e usa a máxima intradiária anterior como o primeiro alvo.
O mercado spot de BTC/USDT na Gate.com fornece um gráfico prático para examinar a ação recente do preço, o volume de negociação e o possível alinhamento de indicadores.
A configuração se torna menos atrativa se o preço perder o VWAP com alto volume ou falhar repetidamente em recuperar a EMA. Nesse caso, a continuação esperada pode não ser mais sustentada pelo gráfico.
Quando os traders intradiários devem evitar uma estratégia de EMA VWAP?
Os pullbacks de EMA VWAP geralmente são mais úteis durante tendências estabelecidas do que em mercados laterais.
Quando o preço cruza repetidamente o VWAP e as EMAs se achatam, os traders podem encontrar várias entradas falsas. Esse comportamento é comum quando o mercado não tem convicção direcional.
Outros sinais de alerta incluem spreads excepcionalmente amplos, baixa liquidez e candles acentuados impulsionados por notícias.
Os traders também devem evitar considerar cada repique no VWAP como prova de suporte. A EMA e o VWAP são indicadores defasados, e seu alinhamento não estabelece uma vantagem estatística sem testes.
Os recursos de educação para investidores da SEC alertam que o day trading pode gerar perdas substanciais em períodos curtos. A confirmação por indicadores não pode eliminar esse risco.
Conclusão
A estratégia de EMA VWAP combina o viés intradiário do mercado com o timing de entrada de curto prazo. O VWAP ajuda a identificar a direção predominante, enquanto as EMAs de 9 e 20 períodos destacam possíveis zonas de pullback.
As configurações aparentemente mais fortes geralmente envolvem alinhamento direcional, estrutura de mercado intacta, uma reação confirmada da zona de pullback e um stop loss claramente definido.
A paciência é importante. Esperar o preço retornar em direção ao suporte ou à resistência pode proporcionar uma operação mais estruturada do que perseguir o movimento inicial, mas o desempenho passado não garante resultados futuros.
Perguntas frequentes
O VWAP é melhor do que a EMA para day trading?
Nenhum dos dois é universalmente melhor. O VWAP mede um preço médio ponderado por volume durante um período selecionado, enquanto a EMA responde mais diretamente às mudanças recentes de preço. Combiná-los pode ajudar traders a separar o viés direcional do timing de entrada.
As EMAs de 9 e 20 períodos são comumente usadas para negociações intradiárias de curto prazo. A EMA de 9 períodos responde mais rapidamente, enquanto a EMA de 20 períodos fornece sinais mais suaves. Os traders devem testar ambas em relação ao período gráfico escolhido e às condições de mercado.
Os traders podem usar o VWAP em um gráfico diário?
Sim, mas o VWAP da sessão geralmente é projetado para análise intradiária. Em um gráfico diário, um VWAP reiniciado por sessão pode conter apenas uma barra por período de cálculo. Configurações de VWAP semanal, mensal ou ancorado podem ser mais úteis para análises de longo prazo.
O que é uma estratégia de repique no VWAP?
Uma estratégia de repique no VWAP busca o preço tocar ou se aproximar do VWAP e, em seguida, se afastar na direção da tendência predominante. Os traders geralmente buscam confirmação por candlesticks, estrutura de mercado e suporte de volume antes de considerar uma entrada.
A EMA e o VWAP podem fornecer sinais de entrada vendida?
Sim. Uma configuração de baixa pode se desenvolver quando o preço permanece abaixo do VWAP, as EMAs têm inclinação descendente e uma recuperação falha perto da resistência da EMA ou do VWAP. Um candle vermelho e uma máxima mais baixa podem fornecer confirmação adicional.
A confluência entre EMA e VWAP garante operações lucrativas?
Não. A confluência identifica concordância entre indicadores, não certeza sobre o movimento futuro do preço. Volatilidade, liquidez, custos de transação e mudanças na estrutura de mercado ainda podem resultar em operações com perdas.
Aviso legal
Este conteúdo é fornecido apenas para fins educacionais e não constitui aconselhamento financeiro ou de investimento. A negociação de criptomoedas envolve riscos significativos, incluindo a possível perda de capital. Indicadores técnicos e padrões históricos não garantem resultados futuros. As regras de negociação e a disponibilidade de produtos podem variar conforme a jurisdição.