À medida que os ETFs spot de Bitcoin dos EUA se desenvolveram, a conexão entre os mercados financeiros tradicionais e os mercados de criptoativos se fortaleceu ainda mais. As entradas e saídas de ETFs também se tornaram gradualmente um indicador importante para observar mudanças na demanda por Bitcoin.
No início de novembro de 2026, os ETFs spot de Bitcoin dos EUA voltaram a registrar saídas concentradas, aumentando as preocupações sobre a desaceleração da demanda institucional e a pressão sobre o preço do BTC. Diferentemente da negociação spot comum em exchanges, as mudanças nos fluxos de ETFs só podem afetar os preços do Bitcoin após passarem por processos como criação e resgate de cotas, participantes autorizados, gestão dos ativos subjacentes e liquidez de mercado. Ao mesmo tempo, o apetite por risco no cenário macroeconômico, a alavancagem em derivativos e a profundidade do mercado spot também podem afetar o impacto real das saídas. Este artigo analisa as recentes mudanças nos fluxos de ETFs, explica como os ETFs spot de Bitcoin funcionam e explora por que saídas líquidas sustentadas podem aumentar a pressão de baixa sobre o BTC sem necessariamente fazer os preços caírem na mesma proporção.
Principais conclusões
-
As saídas líquidas dos ETFs spot de Bitcoin refletem mudanças nos ativos em nível de fundo e não significam que uma quantidade equivalente de BTC precise ser vendida imediatamente em exchanges.
-
As criações e os resgates de ETFs podem ser realizados em dinheiro ou em espécie, e o processo efetivo de tratamento dos ativos varia conforme o fundo.
-
Saídas líquidas sustentadas podem enfraquecer a demanda marginal por BTC e ampliar a volatilidade dos preços quando a liquidez spot é limitada.
-
As mudanças nos fluxos de ETFs podem refletir ajustes no apetite institucional por risco, além de arbitragem, hedge ou rebalanceamento de portfólio.
-
As saídas de ETFs e as liquidações de derivativos podem ocorrer ao mesmo tempo, mas as relações causais entre fluxos de capital, quedas de preço e encerramento de posições alavancadas devem ser diferenciadas.
-
Para avaliar os futuros movimentos de preço do BTC, os investidores devem considerar os fluxos líquidos de ETFs, as participações dos fundos, o volume de negociação spot, a profundidade de mercado e os dados de derivativos, em vez de depender de um único indicador.
Por que os ETFs spot de Bitcoin registraram recentemente saídas concentradas?
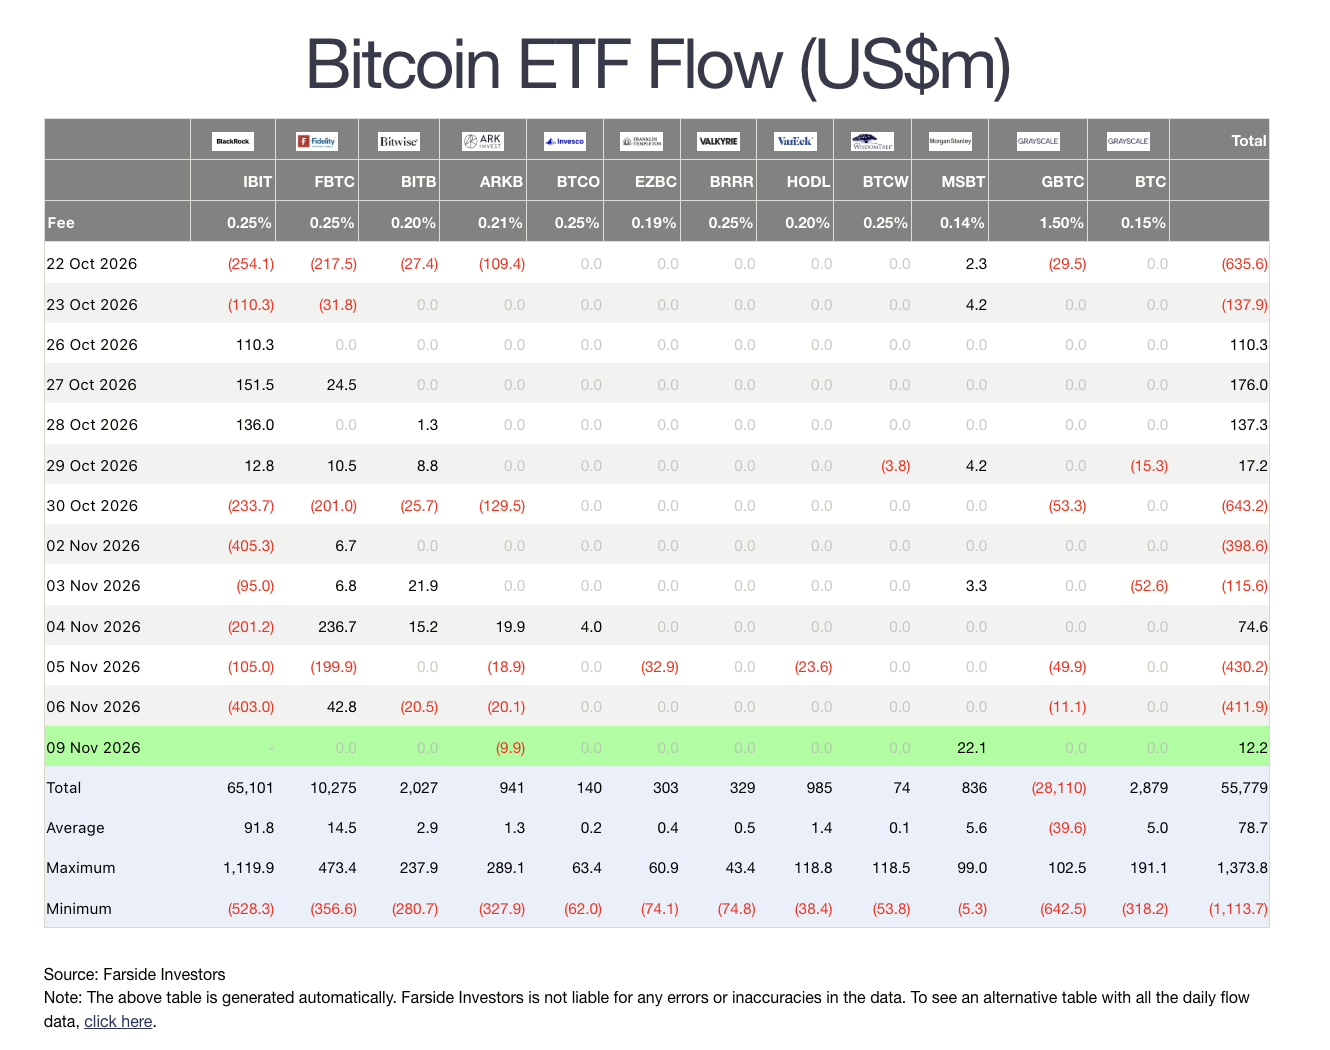
No início de novembro de 2026, os fluxos de capital nos ETFs spot de Bitcoin dos EUA mudaram significativamente. Durante os cinco dias de negociação de 2 a 6 de novembro, os fundos relevantes registraram aproximadamente US$ 1,282 bilhão em saídas líquidas acumuladas, a maior saída líquida semanal desde o fim de junho.
Entre eles, o iShares Bitcoin Trust (IBIT), da BlackRock, registrou aproximadamente US$ 1,209 bilhão em saídas líquidas semanais, representando a grande maioria das saídas totais do mercado no mesmo período. Em 6 de novembro, o IBIT registrou aproximadamente US$ 403 milhões em saídas líquidas diárias, enquanto os ETFs spot de BTC dos EUA, em conjunto, registraram aproximadamente US$ 412 milhões em saídas líquidas.
Essa mudança nos fluxos não foi um evento isolado. Os ETFs spot de Bitcoin dos EUA já haviam registrado aproximadamente US$ 515 milhões em saídas líquidas em outubro, e os resgates concentrados no início de novembro enfraqueceram ainda mais as entradas acumuladas anteriormente no ano. Com base nas estatísticas até 6 de novembro, o fluxo líquido acumulado dos ETFs spot de BTC dos EUA em 2026 havia se transformado em aproximadamente US$ 914 milhões em saídas líquidas.
É importante observar que os fluxos líquidos acumulados e os ativos totais dos fundos não são o mesmo conceito. Em 6 de novembro, os ativos líquidos totais dos ETFs spot de Bitcoin dos EUA ainda eram de aproximadamente US$ 95,9 bilhões, enquanto as entradas líquidas acumuladas desde seu lançamento em janeiro de 2024 permaneciam em aproximadamente US$ 55,8 bilhões. As saídas de curto prazo indicam uma mudança na demanda recente por investimentos, mas não significam que todo o capital que entrou anteriormente no mercado de ETFs tenha saído.
As razões para as saídas também não podem ser simplesmente atribuídas a instituições que se tornaram pessimistas em relação ao Bitcoin. Os investidores em ETFs podem reduzir suas posições devido a menor apetite por risco, rebalanceamento de portfólio, necessidades de liquidez ou mudanças nas estratégias de negociação. Quando os preços do BTC caem, as ações de tecnologia sofrem pressão ou a incerteza do mercado aumenta, alguns investidores podem reduzir simultaneamente sua exposição a vários tipos de ativos de risco.
Portanto, as recentes saídas de ETFs são mais bem compreendidas como um sinal de mudança na demanda do mercado do que como uma base independente para prever o preço futuro do BTC.
Como funcionam os mecanismos de criação e resgate dos ETFs spot de Bitcoin?
A função central de um ETF spot de Bitcoin é conectar os ativos subjacentes em BTC às cotas do fundo no mercado de valores mobiliários. Os investidores compram e vendem cotas de ETFs em bolsas de valores, enquanto o fundo mantém exposição aos preços do Bitcoin por meio de acordos correspondentes de gestão e custódia de ativos.
O mercado de ETFs geralmente possui dois níveis.
O primeiro é o mercado secundário, no qual investidores comuns compram e vendem cotas de ETFs por meio de bolsas de valores. Quando um investidor vende IBIT ou outro ETF spot de BTC, a contraparte pode ser outro investidor ou um formador de mercado. Uma única venda no mercado secundário não necessariamente faz com que o fundo venda imediatamente seu Bitcoin subjacente.
O segundo é o mercado primário, que envolve a criação e o resgate de cotas de ETFs. Os participantes autorizados (Authorized Participant, AP) podem usar dinheiro ou ativos subjacentes elegíveis para criar ou resgatar cotas de acordo com as regras do fundo, ajustando assim a oferta de cotas de ETFs no mercado.
Quando surge uma pressão de venda sustentada no mercado secundário, o preço da cota do ETF pode ser negociado com desconto em relação ao valor patrimonial líquido (NAV) do fundo. Participantes autorizados e outros participantes do mercado podem usar a diferença de preço relevante para arbitragem e podem resgatar cotas de ETFs por meio do mercado primário quando as condições forem adequadas.
Esse processo ajuda a manter os preços de mercado dos ETFs conectados ao valor dos ativos subjacentes, mas também significa que mudanças nos fluxos de capital no mercado de valores mobiliários podem ser transmitidas ao mercado de BTC. Em julho de 2025, a Comissão de Valores Mobiliários dos EUA (SEC) aprovou criações e resgates em espécie para produtos negociados em bolsa de criptoativos. Anteriormente, o mecanismo relevante para ETFs spot de BTC dos EUA utilizava principalmente criações e resgates em dinheiro. O novo arranjo permite que produtos elegíveis processem ativos subjacentes em espécie.
Os resgates em dinheiro geralmente envolvem o pagamento em dinheiro aos participantes autorizados. O fundo ou uma parte executora relacionada pode precisar vender BTC para atender à exigência de caixa. Os resgates em espécie podem ser concluídos mediante a entrega de BTC e não necessariamente exigem que o fundo venda imediatamente os ativos subjacentes no momento do resgate. No entanto, os resgates em espécie apenas alteram o método de entrega dos ativos e não eliminam totalmente a pressão de venda do mercado. A instituição que recebe o BTC pode vender, manter ou realocar os ativos com base em sua própria estratégia de negociação. Portanto, embora exista um mecanismo de transmissão entre as saídas líquidas de ETFs e as vendas efetivas de BTC, os dois não podem ser tratados como equivalentes.
Por que saídas líquidas sustentadas de ETFs podem aumentar a pressão de venda spot sobre o BTC?
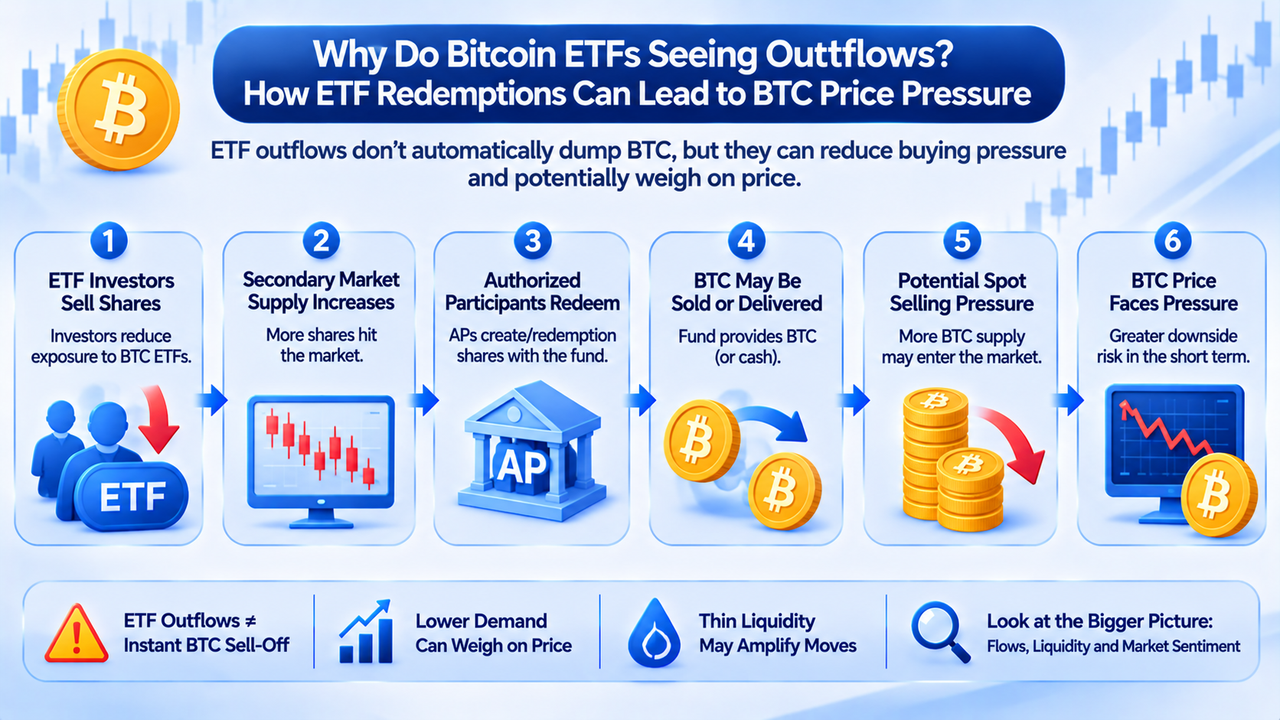
As saídas de ETFs afetam os preços do BTC principalmente por três canais: demanda marginal, ajustes dos ativos subjacentes e liquidez de mercado.
Redução das compras marginais. Quando os ETFs spot de Bitcoin recebem entradas líquidas sustentadas, os fundos geralmente precisam aumentar sua exposição subjacente ao BTC por meio dos mecanismos relevantes. Essa demanda pode oferecer suporte adicional de compra no mercado spot. Por outro lado, quando os ETFs passam de entradas líquidas para saídas líquidas sustentadas, a demanda incremental existente pode enfraquecer, deixando o mercado dependente de outros compradores para absorver a possível pressão de venda.
Por exemplo, suponha que um ETF spot de BTC registre US$ 300 milhões em entradas líquidas diárias durante um período e depois passe a registrar US$ 300 milhões em saídas líquidas diárias. Da perspectiva das mudanças na demanda por capital, os dois períodos apresentam uma clara diferença direcional. No entanto, isso não significa que o mercado experimentará diariamente um valor fixo de vendas imediatas como resultado, pois as negociações efetivas também são afetadas pelo método de resgate, pelo momento da execução e pelo comportamento de outros participantes.
Ajustes dos ativos subjacentes. Para ETFs que utilizam resgates em dinheiro, o fundo pode precisar vender parte do BTC para fornecer os recursos do resgate. Para resgates em espécie, o BTC relevante pode ser entregue diretamente aos participantes autorizados, mas a decisão de os destinatários continuarem mantendo o BTC depende de suas necessidades operacionais e acordos de gestão de risco.
Expectativas de continuidade das saídas. Se os investidores observarem saídas líquidas de ETFs durante vários dias consecutivos de negociação, poderão interpretar isso como enfraquecimento da demanda institucional e reduzir sua própria exposição ao risco. Essa mudança nas expectativas pode afetar as ordens spot em exchanges, as cotações dos formadores de mercado e as posições em derivativos.
Portanto, o impacto das saídas de ETFs sobre o BTC não vem apenas das compras e vendas efetivas de ativos, mas também da reavaliação dos participantes do mercado sobre a demanda futura. No entanto, esse impacto não é unidirecional. Se outros investidores acreditarem que os preços se tornaram atrativos, as compras spot podem absorver a possível pressão de venda decorrente dos resgates de ETFs, permitindo que os preços do BTC permaneçam estáveis ou até subam.
Por que a liquidez spot pode ampliar o impacto das saídas de ETFs?
A liquidez de mercado determina como ordens grandes de compra e venda podem ser executadas e qual impacto de preço elas geram. Em um mercado líquido, as ordens de compra e venda geralmente são distribuídas de forma mais densa, permitindo que grandes ordens sejam preenchidas dentro de uma faixa de preço relativamente limitada. Em um mercado ilíquido, a profundidade do livro de ordens é menor, e uma ordem de venda do mesmo tamanho pode precisar consumir ordens de compra em vários níveis de preço, causando uma queda de preço mais significativa.
Portanto, o impacto real das saídas de ETFs no mercado depende não apenas do valor dos resgates, mas também das condições de liquidez no momento em que as negociações relevantes de BTC ocorrem.
Por exemplo, suponha que surja uma possível venda de BTC no valor de US$ 100 milhões durante uma sessão de negociação. Se houver suporte de compra suficiente ao mesmo tempo, os preços podem mudar apenas moderadamente. Mas, se os compradores se retirarem em grande número e os formadores de mercado reduzirem o tamanho de suas cotações, os preços efetivos de execução poderão cair de forma mais significativa.
Além disso, o mercado spot de BTC está distribuído entre várias plataformas de negociação, e a liquidez e as cotações podem diferir entre elas. As operações de arbitragem geralmente podem reduzir as diferenças de preço, mas, durante períodos de forte volatilidade, transferências de fundos, limites de risco e atrasos na execução podem reduzir a eficiência da arbitragem.
Os horários de negociação dos ETFs também merecem atenção. Os mercados de valores mobiliários dos EUA têm horários regulares fixos, enquanto os mercados spot de BTC geralmente operam ininterruptamente. Durante fins de semana ou quando os mercados dos EUA estão fechados, as cotas de ETFs não podem ser negociadas normalmente da mesma forma que os mercados spot de BTC, mas os preços nos mercados globais de criptoativos podem continuar mudando.
Quando a negociação de ETFs é retomada, os preços das cotas dos ETFs precisam refletir os movimentos de preço do BTC ocorridos enquanto o mercado estava fechado. Isso pode causar uma diferença significativa no preço de abertura do ETF, mas o ajuste não pode ser atribuído inteiramente aos novos fluxos de ETFs daquele dia.
Portanto, ao analisar saídas de ETFs, os investidores também devem examinar o volume de negociação spot de BTC, a profundidade do livro de ordens e os movimentos de preço, em vez de avaliar o impacto sobre o preço apenas com base no valor dos resgates.
Grandes saídas do IBIT significam que as instituições estão saindo totalmente do BTC?
O IBIT é um dos principais produtos no mercado de ETFs spot de Bitcoin dos EUA, portanto, seus fluxos de capital frequentemente recebem grande atenção do mercado. No início de novembro de 2026, as saídas líquidas concentradas do IBIT tornaram-se a principal fonte das mudanças gerais nos fluxos de ETFs. No entanto, mesmo saídas significativas de um grande ETF não indicam diretamente que todos os investidores institucionais estejam saindo do Bitcoin.
A base de investidores dos ETFs é relativamente complexa. Ela inclui investidores voltados à alocação de longo prazo, fundos de hedge, instituições de gestão de ativos e outros participantes que utilizam estratégias de negociação de curto prazo. Diferentes investidores mantêm ETFs para diferentes finalidades.
Investidores voltados à alocação de longo prazo podem usar ETFs de BTC como parte de seus portfólios de investimento e ajustar suas posições com base em seus orçamentos de risco. Instituições de negociação podem usar diferenças de preço entre ETFs e futuros para arbitragem ou estabelecer e ajustar posições de hedge por meio de ETFs.
Por exemplo, em determinadas estratégias de negociação de base, os investidores podem manter simultaneamente posições compradas em ETFs de BTC e posições vendidas em futuros de BTC. Quando o prêmio dos futuros diminui, os custos de financiamento mudam ou os retornos da estratégia caem, as instituições podem encerrar ambos os lados da posição ao mesmo tempo. Isso pode aparecer como vendas de cotas de ETFs, mas não significa necessariamente que os investidores tenham adotado uma visão unilateralmente pessimista sobre o BTC.
Os fluxos de ETFs também refletem a concentração de produtos. Fundos grandes, devido ao maior volume de ativos e à maior atividade de negociação, podem absorver mais ajustes institucionais. Saídas líquidas significativas de um fundo não significam automaticamente que todos os investidores de fundos tomaram a mesma ação. Os dados de fluxo de 6 de novembro ilustram essa diferença. O IBIT registrou aproximadamente US$ 403 milhões em saídas líquidas naquele dia, enquanto o FBTC da Fidelity registrou aproximadamente US$ 42,8 milhões em entradas líquidas no mesmo período.
Portanto, para avaliar se as instituições estão reduzindo persistentemente suas alocações em BTC, os investidores devem examinar as mudanças nos fluxos de vários fundos, sua duração e os tamanhos totais dos ativos, em vez de tirar conclusões com base apenas nas saídas líquidas do IBIT em um único dia. Mais importante ainda, os dados de participações em ETFs não podem refletir plenamente a exposição ao risco de uma instituição em outros mercados. Algumas instituições podem manter simultaneamente BTC spot, futuros, opções ou outros ativos relacionados, e as mudanças em um único fundo não revelam seus portfólios completos.
Qual é a relação entre saídas de ETFs e liquidações alavancadas de BTC?
As saídas de ETFs e as liquidações alavancadas são mecanismos de mercado diferentes, mas podem influenciar-se mutuamente durante períodos de forte volatilidade de preços. As saídas de ETFs ocorrem principalmente por meio de criações e resgates de fundos e negociações de valores mobiliários, enquanto as liquidações alavancadas geralmente ocorrem nos mercados de derivativos de criptoativos. Quando os preços do BTC caem, posições compradas alavancadas podem ser encerradas compulsoriamente devido a margem insuficiente.
Se a pressão de venda spot associada às saídas de ETFs reduzir os preços do BTC, algumas posições compradas altamente alavancadas poderão se aproximar de seus preços de liquidação. Após as plataformas de negociação encerrarem as posições de acordo com suas regras de risco, o mercado poderá enfrentar pressão adicional de venda.
Esse mecanismo pode criar um ciclo contínuo de retroalimentação de preço: a pressão de venda spot aumenta, os preços do BTC caem, posições compradas alavancadas são liquidadas, a volatilidade no mercado de derivativos se intensifica e o sentimento do mercado spot é afetado em seguida. No entanto, as liquidações alavancadas não são necessariamente desencadeadas por saídas de ETFs. Notícias macroeconômicas, grandes transações spot, ajustes concentrados em posições de derivativos ou uma queda repentina na liquidez do mercado também podem desencadear volatilidade de preços.
Além disso, os dados de saídas líquidas de ETFs geralmente são calculados e divulgados após o encerramento de um dia de negociação, enquanto os preços do BTC e as liquidações de derivativos ocorrem em tempo real. O fato de ambos ocorrerem no mesmo dia não é suficiente para comprovar que as saídas de ETFs precederam a queda de preço.
O oposto também pode ocorrer: os preços do BTC podem primeiro cair devido a outros fatores, após o que os investidores em ETFs reduzem suas posições, aparecendo, por fim, como saídas líquidas nos dados de fim de dia.
Portanto, analisar a relação entre ETFs e liquidações exige dados mais detalhados de preço, negociação e posições para distinguir se as saídas de capital são possíveis impulsionadores de mudanças de preço ou reações dos investidores à volatilidade do mercado que já ocorreu.
Como os investidores podem determinar se as saídas de ETFs refletem rebalanceamento de curto prazo ou enfraquecimento sustentado da demanda?
As saídas líquidas de ETFs não significam necessariamente que o mercado entrou em uma tendência de baixa de longo prazo. Avaliar seu impacto exige examinar se as mudanças nos fluxos são persistentes e se são acompanhadas por uma queda mais ampla na demanda do mercado.
Duração das saídas. Uma grande saída líquida em um único dia pode resultar de ajustes concentrados por parte de um pequeno número de instituições ou estar relacionada ao vencimento de determinadas estratégias de negociação. Se os fluxos voltarem a registrar entradas líquidas nos dias de negociação seguintes, o impacto no mercado poderá ser relativamente limitado.
Por outro lado, se as saídas líquidas continuarem por várias semanas de negociação e se expandirem de um pequeno número de grandes fundos para mais produtos, torna-se mais importante avaliar se a demanda geral por alocação está enfraquecendo.
Participações totais em ETFs e mudanças nos ativos líquidos. Os ativos líquidos de um ETF denominados em dólares são afetados tanto pelo preço do BTC quanto pela quantidade de BTC mantida pelo fundo. Portanto, uma queda nos ativos do fundo não significa necessariamente que um valor equivalente de capital tenha sido resgatado.
Por exemplo, suponha que a quantidade de BTC mantida por um ETF permaneça inalterada enquanto o preço do BTC caia 10%. Os ativos líquidos do fundo denominados em dólares também podem cair cerca de 10%. Nesse caso, a redução nos ativos é causada principalmente pelas mudanças de preço, e não pelos resgates dos investidores.
Se as saídas líquidas de ETFs ocorrerem ao mesmo tempo que uma queda sustentada nas participações em BTC, isso fornece evidências mais fortes de que a demanda pelo ativo subjacente está diminuindo.
Presença de outros compradores no mercado spot. Os ETFs representam apenas uma parte da demanda no mercado de BTC. Investidores spot em exchanges, alocadores de ativos corporativos, detentores de longo prazo e outros participantes do mercado podem oferecer suporte de compra em diferentes níveis de preço.
Se os ETFs continuarem registrando saídas líquidas, mas a negociação spot de BTC permanecer ativa e a profundidade do livro de ordens se mantiver estável, os preços podem não cair em proporção semelhante.
Condições de risco no mercado de derivativos. O interesse em aberto (Open Interest, OI), as taxas de financiamento e a base dos futuros podem ajudar a indicar se a alavancagem de mercado está concentrada. Se as saídas de ETFs ocorrerem juntamente com posições compradas altamente alavancadas e concentradas, o mercado poderá ser mais sensível a novas quedas.
No entanto, se liquidações em larga escala já tiverem reduzido os níveis de alavancagem, parte da pressão de venda forçada poderá ter sido eliminada. Portanto, para avaliar o impacto sustentado das saídas de ETFs, os investidores devem analisar os fluxos de capital juntamente com a estrutura de mercado, em vez de prever a direção do preço do BTC apenas com base em leituras negativas durante vários dias consecutivos de negociação.
Como investidores de varejo podem usar dados de ETFs para monitorar o risco do mercado de BTC?
Para investidores de varejo, os fluxos de ETFs podem servir como um indicador complementar para entender as mudanças na demanda do mercado de Bitcoin, mas não são adequados como única base para decisões de negociação.
Na prática, os investidores podem estabelecer uma estrutura de análise composta por fluxos de capital, liquidez spot e risco em derivativos.
| Indicador |
Função principal |
Principais considerações |
| Fluxo líquido diário de ETFs |
Monitorar mudanças de curto prazo em criações e resgates |
A volatilidade de um único dia não representa uma tendência de longo prazo |
| Fluxo líquido semanal de ETFs |
Avaliar a persistência das mudanças nos fluxos |
Deve ser considerado juntamente com o desempenho das semanas anteriores |
| Participações em BTC de ETFs |
Monitorar mudanças na exposição aos ativos subjacentes |
O momento da divulgação pode variar entre os fundos |
| Volume de negociação spot e profundidade do livro de ordens |
Avaliar a capacidade do mercado de absorver pressão de venda |
Alto volume de negociação não indica necessariamente forte suporte de compra |
| Interesse em aberto |
Monitorar o tamanho das posições em derivativos |
Não é possível determinar de forma independente a direção das posições compradas e vendidas |
| Taxas de financiamento e base dos futuros |
Monitorar a demanda por alavancagem e o sentimento do mercado |
Pode haver diferenças entre plataformas de negociação |
Para investidores focados na tendência de médio a longo prazo do BTC, os fluxos líquidos semanais de ETFs e as mudanças nas participações em BTC dos fundos geralmente são mais informativos do que os dados diários, pois ajudam a reduzir o ruído das negociações de curto prazo.
Os investidores focados na volatilidade de preço de curto prazo também devem considerar a profundidade do mercado spot, as posições em derivativos e os eventos macroeconômicos. Em particular, quando a liquidez é limitada ou a alavancagem de mercado é alta, os preços podem ser mais sensíveis a novas pressões de venda.
Os investidores também devem evitar interpretar as saídas líquidas de ETFs como um sinal automático de venda. As mudanças nos fluxos do mercado de ETFs podem ficar defasadas em relação aos movimentos de preço e também podem ser afetadas por estratégias de arbitragem e hedge. Mesmo em meio a saídas líquidas consecutivas, os preços do BTC podem se recuperar devido a outro suporte de compra, fechamento de posições vendidas ou melhora nas expectativas do mercado.
Uma abordagem mais razoável é tratar os dados de ETFs como uma janela para a estrutura de capital do mercado e validá-los em relação a outros indicadores.
Conclusão
No início de novembro de 2026, os ETFs spot de Bitcoin dos EUA registraram saídas concentradas, com saídas líquidas semanais de aproximadamente US$ 1,282 bilhão entre 2 e 6 de novembro. O IBIT representou uma parcela significativa desse valor. Essa mudança indica que a demanda por capital no mercado de ETFs enfraqueceu significativamente no curto prazo e atraiu maior atenção para a possível pressão de venda enfrentada pelos preços do BTC.
No entanto, as saídas líquidas de ETFs não significam que uma quantidade equivalente de Bitcoin entre imediatamente nas exchanges para venda. Após a negociação das cotas de ETFs no mercado secundário, o fato de elas desencadearem posteriormente resgates de fundos, vendas de ativos subjacentes ou entregas em espécie depende do mecanismo do fundo e das ações específicas dos participantes do mercado.
As saídas sustentadas podem pressionar os preços do BTC ao reduzir as compras marginais, ajustar a exposição aos ativos subjacentes e influenciar as expectativas do mercado. Quando a liquidez spot é limitada e a alavancagem em derivativos é alta, essa pressão também pode interagir com liquidações forçadas.
No entanto, os preços do BTC são, em última instância, determinados pela oferta e demanda em todo o mercado. Os ETFs são apenas uma parte desse mercado. Outras compras spot, o ambiente macroeconômico, as posições em derivativos e o apetite dos investidores por risco são igualmente importantes.
Portanto, a chave para compreender as saídas dos ETFs spot de Bitcoin não é simplesmente determinar se as saídas significam que o BTC deve cair. Em vez disso, os investidores devem analisar como essas mudanças nos fluxos são transmitidas aos preços por meio de criações e resgates, negociações spot e liquidez de mercado, bem como se outros participantes do mercado podem absorver a possível pressão de venda.
Perguntas frequentes
O que significam as saídas líquidas de ETFs spot de Bitcoin?
As saídas líquidas de ETFs spot de Bitcoin geralmente significam que o valor de capital associado aos resgates do fundo excedeu o valor associado às criações durante um período específico de relatório. Isso reflete mudanças líquidas de capital no nível das cotas do fundo.
As saídas líquidas de ETFs significam que os fundos estão vendendo BTC?
Não necessariamente. Os resgates em dinheiro podem envolver a venda do BTC subjacente, enquanto os resgates em espécie podem ser concluídos mediante a entrega de BTC. Mesmo quando ocorre um resgate em espécie, a instituição que recebe os ativos pode optar por mantê-los em vez de vendê-los imediatamente.
Por que saídas sustentadas de ETFs podem causar queda nos preços do BTC?
As saídas líquidas sustentadas podem reduzir as compras incrementais geradas pelos ETFs e criar possível pressão de venda spot por meio de determinados processos de resgate. Quando a liquidez de mercado é limitada, essas mudanças na oferta e demanda podem aumentar a pressão de baixa sobre o BTC.
As saídas do IBIT significam que investidores institucionais estão saindo totalmente do Bitcoin?
Isso não pode ser determinado diretamente. Os investidores do IBIT podem incluir instituições voltadas à alocação de longo prazo, traders de arbitragem e outros participantes do mercado. Algumas saídas podem resultar de rebalanceamento de ativos ou ajustes em estratégias de negociação.
Qual é a relação entre saídas de ETFs e liquidações alavancadas de BTC?
A pressão de venda spot associada aos ETFs pode afetar os preços do BTC, enquanto a queda dos preços pode desencadear liquidações de posições compradas alavancadas. No entanto, ambos também podem ser afetados por outros fatores de mercado, portanto, sua ocorrência simultânea por si só não pode estabelecer uma relação causal.
Por que os preços do BTC ainda podem subir quando os ETFs registram saídas líquidas?
Porque os ETFs representam apenas parte da demanda no mercado de BTC. Se outras compras spot forem suficientemente fortes, ou se houver fechamento de posições vendidas e melhora no apetite por risco, os preços do BTC ainda poderão subir.
Como os investidores podem determinar se as saídas de ETFs de Bitcoin continuarão?
Os investidores podem avaliar em conjunto os fluxos líquidos diários e semanais, as participações em BTC dos fundos, o volume de negociação spot, a profundidade de mercado, as taxas de financiamento de futuros e o interesse em aberto.