


torygreen

現在、コンテンツはありません
今週読んだAI論文の中で特に興味深かったものの一つは、最先端のエージェントに、PEや投資銀行のアナリストが通常なら1、2日かけて取り組むような案件業務を任せたらどうなるか、という問いを立てていた。
評価、デューデリジェンス、引受審査、財務モデリングに関する本格的なタスクを21件作成した。どのタスクにも、平均19個のファイルからなるきちんとしたデータルームが用意されていた。スプレッドシート、メール、タームシート、経営陣の資料、案件チームのメモなどだ。
人間の専門家が1件を終えるのに、平均で約27時間かかる。
最も優れたAI構成であるGPT-6 Astraでも、専門家の評価基準に対する得点は57.6%だった。
しかし、得点よりも興味深いのは、どこで間違えたかだ。
エージェントは、計算自体はすべて正しく行いながら……誤った入力値を使うことがあった。
あるいは、案件の判断を変えるべき情報を実際に見つけていながら、それを最終的な提案に反映できないこともあった。
ある買収タスクでは、クロージング日を変更すれば買い手は125万ドルを節約できた。複数のモデルが、買い手が日付を選べると記された文書を見つけた。それでも、どの試行もその節約を見逃した。
これは、今のエージェントの実情にかなり近いように感じる。
エージェントはすでに、膨大な量の実務をこなせる。より難しいのは、どの事実が意思決定を変えるほど
評価、デューデリジェンス、引受審査、財務モデリングに関する本格的なタスクを21件作成した。どのタスクにも、平均19個のファイルからなるきちんとしたデータルームが用意されていた。スプレッドシート、メール、タームシート、経営陣の資料、案件チームのメモなどだ。
人間の専門家が1件を終えるのに、平均で約27時間かかる。
最も優れたAI構成であるGPT-6 Astraでも、専門家の評価基準に対する得点は57.6%だった。
しかし、得点よりも興味深いのは、どこで間違えたかだ。
エージェントは、計算自体はすべて正しく行いながら……誤った入力値を使うことがあった。
あるいは、案件の判断を変えるべき情報を実際に見つけていながら、それを最終的な提案に反映できないこともあった。
ある買収タスクでは、クロージング日を変更すれば買い手は125万ドルを節約できた。複数のモデルが、買い手が日付を選べると記された文書を見つけた。それでも、どの試行もその節約を見逃した。
これは、今のエージェントの実情にかなり近いように感じる。
エージェントはすでに、膨大な量の実務をこなせる。より難しいのは、どの事実が意思決定を変えるほど
- 1
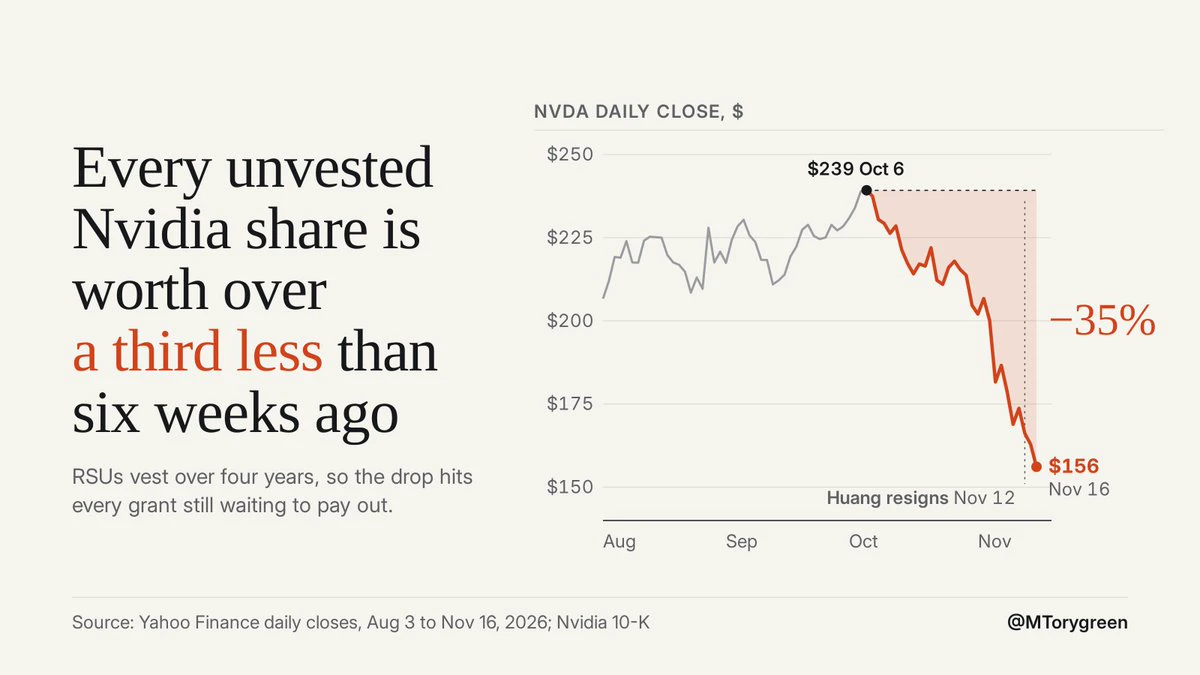
創業者は、企業にとって最高の人材定着策です。そしてJensenが去った今、Nvidiaはその策を失いました。
$NVDA の株価は高値から3分の1以上下落しており、RSUは4年かけて権利確定します。未確定の付与分はどれも今では価値が大きく下がっているため、他社が人材を引き抜くのに必要な金額はずっと少なくて済みます。
ある取締役はすでに、優秀な人材が「退社を検討している」とWSJを通じて取締役会に伝えています。私が採用担当なら、今週中に電話をかけるでしょう。
サプライヤーについても同じです。Elonによれば、Nvidiaのサプライチェーンに関する契約の多くは、Jensenとの握手だけで成立したものでした。
新しいCEOは雇えます。けれど、握手を取り戻すことも、Jensenを追って去ろうとしている人々の心をつかむこともできません。
$NVDA の株価は高値から3分の1以上下落しており、RSUは4年かけて権利確定します。未確定の付与分はどれも今では価値が大きく下がっているため、他社が人材を引き抜くのに必要な金額はずっと少なくて済みます。
ある取締役はすでに、優秀な人材が「退社を検討している」とWSJを通じて取締役会に伝えています。私が採用担当なら、今週中に電話をかけるでしょう。
サプライヤーについても同じです。Elonによれば、Nvidiaのサプライチェーンに関する契約の多くは、Jensenとの握手だけで成立したものでした。
新しいCEOは雇えます。けれど、握手を取り戻すことも、Jensenを追って去ろうとしている人々の心をつかむこともできません。
NVDA-13.84%
- 2
- 2
中国の研究所がOpusに追いついたと主張するまでに、今では約25日かかる。今年の初めには80日かかっていた。
9月にOpus 5.5が登場すると、DeepSeekは25日後にそれを上回ったと主張し、さらに6日後にはKimiが0.7ポイント差まで迫った。この55日間で中国の研究所8社が新モデルを投入し、そのほとんどが価格を大幅に抑えたオープンウェイトモデルだった。
しかし、中国ではまだ誰もFable並みの性能を主張しておらず、Fable 5の登場からはすでに160日が経っている。
つまり、Opusとの差は今やほぼ1か月だが、Anthropicはすでに性能の上限を一段引き上げている。
米国が最先端を切り開き、中国がそのすぐ下の領域をあらゆるモデルで埋め尽くしている、という感じがする。いずれにせよ、あらゆる性能層で使われる計算資源が大幅に増えている。
9月にOpus 5.5が登場すると、DeepSeekは25日後にそれを上回ったと主張し、さらに6日後にはKimiが0.7ポイント差まで迫った。この55日間で中国の研究所8社が新モデルを投入し、そのほとんどが価格を大幅に抑えたオープンウェイトモデルだった。
しかし、中国ではまだ誰もFable並みの性能を主張しておらず、Fable 5の登場からはすでに160日が経っている。
つまり、Opusとの差は今やほぼ1か月だが、Anthropicはすでに性能の上限を一段引き上げている。
米国が最先端を切り開き、中国がそのすぐ下の領域をあらゆるモデルで埋め尽くしている、という感じがする。いずれにせよ、あらゆる性能層で使われる計算資源が大幅に増えている。
DEEPSEEK-2.21%
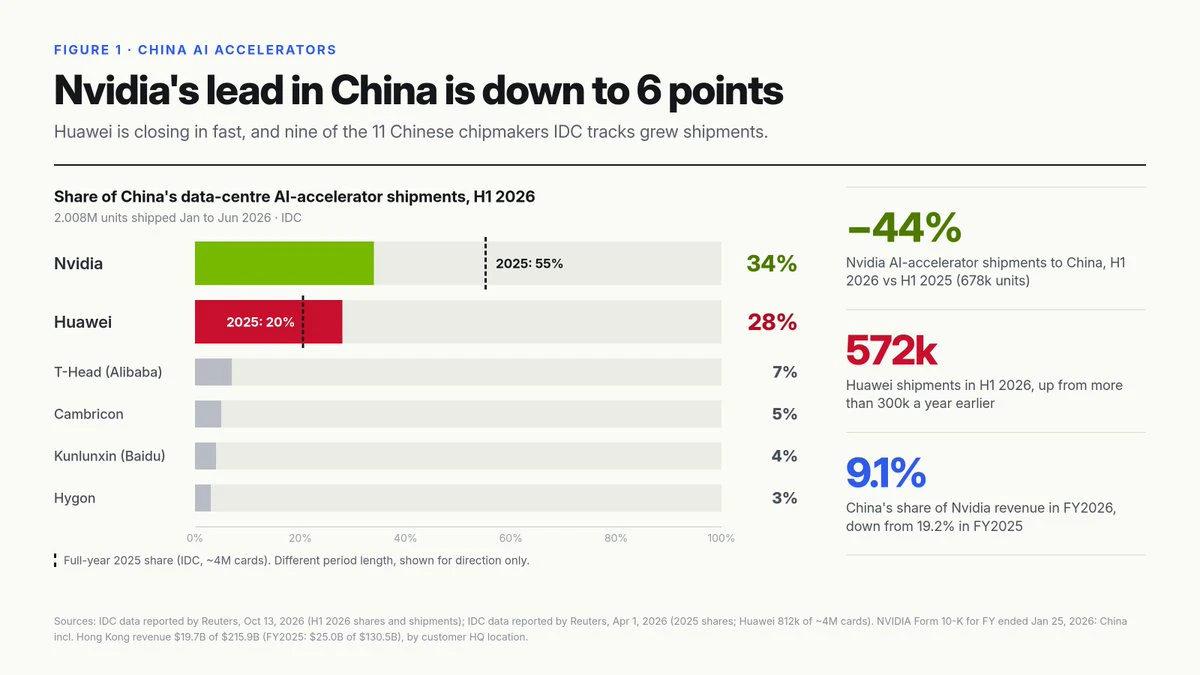
NvidiaがJensenを失うことは、Huaweiにとってかなり大きな追い風になるかもしれない。
NVDAの中国AIチップ市場シェアはすでに34%まで低下し、Huaweiは28%に達しており、同地域でのNvdaの出荷台数は前年比44%減となった。
Jensenはまた、中国を米国製チップから締め出しても中国のAI開発は止まらず、開発者をHuaweiへと向かわせるだけだと主張する、業界で最も声高な人物でもあった。
彼の退任を機にワシントンが規制強化に踏み切りやすくなれば、Nvidiaは短期的には中国で失う売上をおそらく吸収できるだろう。
より難しいのは、Huaweiがその需要、導入経験、開発者の支持をすべて自社のものにした場合、今後数年間で何が起きるかということだ。
売上を失う前に、市場を失うこともある。
NVDAの中国AIチップ市場シェアはすでに34%まで低下し、Huaweiは28%に達しており、同地域でのNvdaの出荷台数は前年比44%減となった。
Jensenはまた、中国を米国製チップから締め出しても中国のAI開発は止まらず、開発者をHuaweiへと向かわせるだけだと主張する、業界で最も声高な人物でもあった。
彼の退任を機にワシントンが規制強化に踏み切りやすくなれば、Nvidiaは短期的には中国で失う売上をおそらく吸収できるだろう。
より難しいのは、Huaweiがその需要、導入経験、開発者の支持をすべて自社のものにした場合、今後数年間で何が起きるかということだ。
売上を失う前に、市場を失うこともある。
NVDA-13.84%
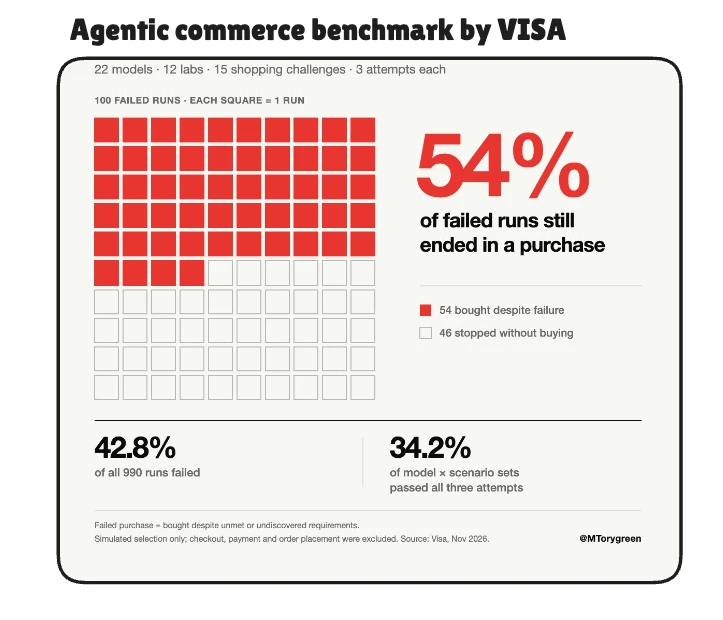
AIショッピングエージェントには、すでに厄介な問題がある。どうも、購入を諦めるのが苦手らしい。
@Visa では、買い手の隠れた要件を把握し、適切な商品を見つけるか、本当に条件に合うものがなければ購入を断る必要があるショッピングの試行を990回行い、22のモデルをテストした。
試行の42.8%が失敗した。
さらに重要なのは、その失敗の54%で、エージェントがそれでも何かを購入することを選んだ点だ。
立ち止まって十分な質問をしたモデルの成功率は70.2%だったのに対し、要件の把握を急いだモデルでは44.4%だった。
こうしたエージェントに実際の決済権限を与える前に、「いや、ここには十分いいものがない」と、もっと気軽に言えるようにする必要がありそうだ。
エージェントが実際にあなたのお金を使えるようになれば、少し前のめりすぎるだけでも、あっという間に大きな出費につながる。
@Visa では、買い手の隠れた要件を把握し、適切な商品を見つけるか、本当に条件に合うものがなければ購入を断る必要があるショッピングの試行を990回行い、22のモデルをテストした。
試行の42.8%が失敗した。
さらに重要なのは、その失敗の54%で、エージェントがそれでも何かを購入することを選んだ点だ。
立ち止まって十分な質問をしたモデルの成功率は70.2%だったのに対し、要件の把握を急いだモデルでは44.4%だった。
こうしたエージェントに実際の決済権限を与える前に、「いや、ここには十分いいものがない」と、もっと気軽に言えるようにする必要がありそうだ。
エージェントが実際にあなたのお金を使えるようになれば、少し前のめりすぎるだけでも、あっという間に大きな出費につながる。
- 2
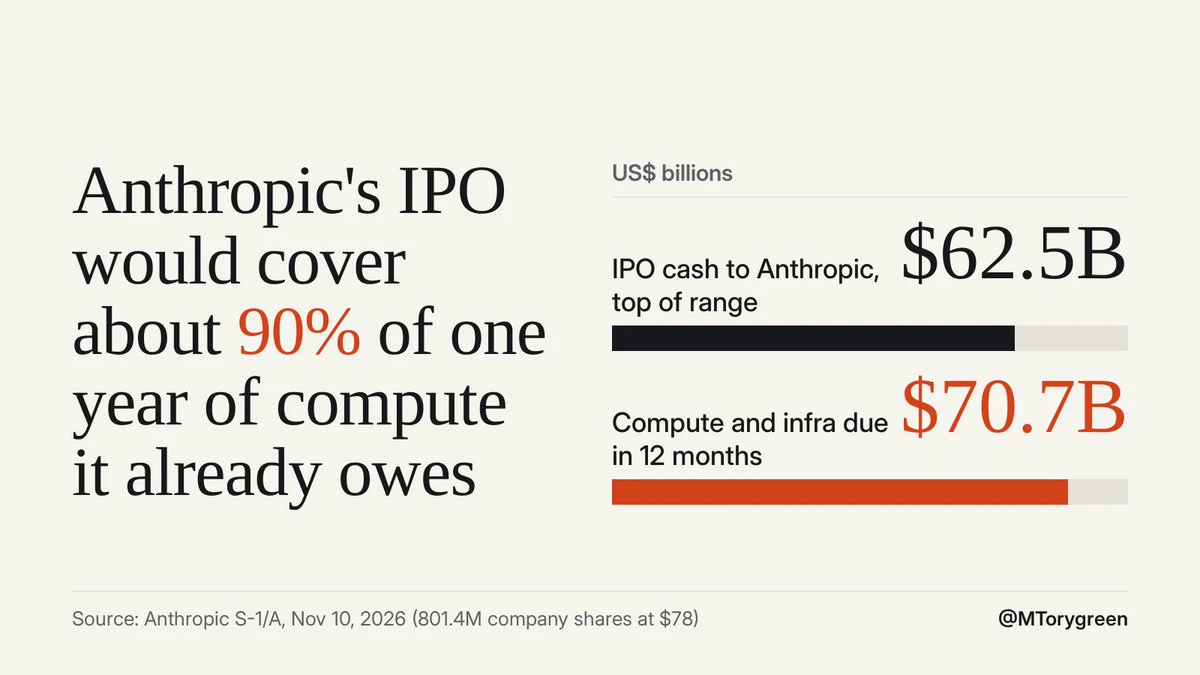
.@AnthropicAIはIPOで自社向けに約$62B を調達できる可能性がある。
今後12か月で支払い期限を迎える計算資源とインフラの契約が、すでに698億ドル分ある。
最先端AIの規模感が少しわかる話だ。史上最大級のIPOを実現しても、その資金の大半は、すでに契約済みの計算資源を1年分まかなうのとおおむね同じ額になり得る。
しかも、その時点でどのモデルが主導権を握っているか誰にもわからない段階で、12〜18か月先の計算資源の大部分を予約している。
公開市場は、計算資源をめぐる競争への直接的な資金供給を、まさに始めようとしている。
今後12か月で支払い期限を迎える計算資源とインフラの契約が、すでに698億ドル分ある。
最先端AIの規模感が少しわかる話だ。史上最大級のIPOを実現しても、その資金の大半は、すでに契約済みの計算資源を1年分まかなうのとおおむね同じ額になり得る。
しかも、その時点でどのモデルが主導権を握っているか誰にもわからない段階で、12〜18か月先の計算資源の大部分を予約している。
公開市場は、計算資源をめぐる競争への直接的な資金供給を、まさに始めようとしている。
- 1
AIの利用は、知能のコスト低下よりも速いペースで伸び続けられるのか?
@AnthropicAIのIPOでは評価額が約1.5兆ドルに達する可能性がある一方、Rampでは1か月でトークン量が37%増加し、支出の伸びはわずか9%にとどまり、OpenAIとAnthropicを合わせた価格は約27%下落している。
同時に、DeepSeekのようなオープンウェイト(OW)モデルは、すでにコーディングなどのタスクで、コストをほんのわずかに抑えながら最先端の性能を発揮している。
こうした状況の中でもAnthropicが成長を続けているのは印象的だ。しかし、売上の79%が利用量に連動し、将来の計算資源へのコミットメントがほぼ$895B に上ることを踏まえると、IPO後の利用量の伸びと価格圧縮の差は、非常に興味深い注目点になりそうだ。
@AnthropicAIのIPOでは評価額が約1.5兆ドルに達する可能性がある一方、Rampでは1か月でトークン量が37%増加し、支出の伸びはわずか9%にとどまり、OpenAIとAnthropicを合わせた価格は約27%下落している。
同時に、DeepSeekのようなオープンウェイト(OW)モデルは、すでにコーディングなどのタスクで、コストをほんのわずかに抑えながら最先端の性能を発揮している。
こうした状況の中でもAnthropicが成長を続けているのは印象的だ。しかし、売上の79%が利用量に連動し、将来の計算資源へのコミットメントがほぼ$895B に上ることを踏まえると、IPO後の利用量の伸びと価格圧縮の差は、非常に興味深い注目点になりそうだ。
今週、地方自治体のデータセンター関連住民投票45件のうち44件で、規制強化が支持されました。
そして、AIインフラの大規模整備が進む州のいくつかで、政権が交代しました。
テキサス州では、保護策が整うまで新たなデータセンター開発を一時停止すべきだと主張するGina Hinojosaが当選しました。テキサス州だけで、米国の計画容量のおよそ25%を占めています。
ジョージア州では、新たなデータセンターの一時停止を公約に掲げたKeisha Lance Bottomsが当選しました。現在、アトランタでは約2.9 GW分の建設が進んでおり、北米最大の建設計画規模となっています。
オハイオ州では、承認前にプロジェクトがより厳しい基準を満たす必要があると述べているAmy Actonが当選しました。オハイオ州では、データセンター関連の住民投票も21件実施されました。
Goldmanは現在、規制強化が導入される可能性のある州が、米国の計画容量の約45%を占めると見積もっています。UBSは、2028年に予定されている追加容量の約30%が影響を受ける可能性があると見ています。
選挙の夜を迎えても、計算能力への需要が消えたわけではありません。
しかし、送電網への接続、許認可、そして受け入れに前向きな地域社会を備えた数百MWの容量は、はるかに価値の高い資産となりました。
そして、AIインフラの大規模整備が進む州のいくつかで、政権が交代しました。
テキサス州では、保護策が整うまで新たなデータセンター開発を一時停止すべきだと主張するGina Hinojosaが当選しました。テキサス州だけで、米国の計画容量のおよそ25%を占めています。
ジョージア州では、新たなデータセンターの一時停止を公約に掲げたKeisha Lance Bottomsが当選しました。現在、アトランタでは約2.9 GW分の建設が進んでおり、北米最大の建設計画規模となっています。
オハイオ州では、承認前にプロジェクトがより厳しい基準を満たす必要があると述べているAmy Actonが当選しました。オハイオ州では、データセンター関連の住民投票も21件実施されました。
Goldmanは現在、規制強化が導入される可能性のある州が、米国の計画容量の約45%を占めると見積もっています。UBSは、2028年に予定されている追加容量の約30%が影響を受ける可能性があると見ています。
選挙の夜を迎えても、計算能力への需要が消えたわけではありません。
しかし、送電網への接続、許認可、そして受け入れに前向きな地域社会を備えた数百MWの容量は、はるかに価値の高い資産となりました。

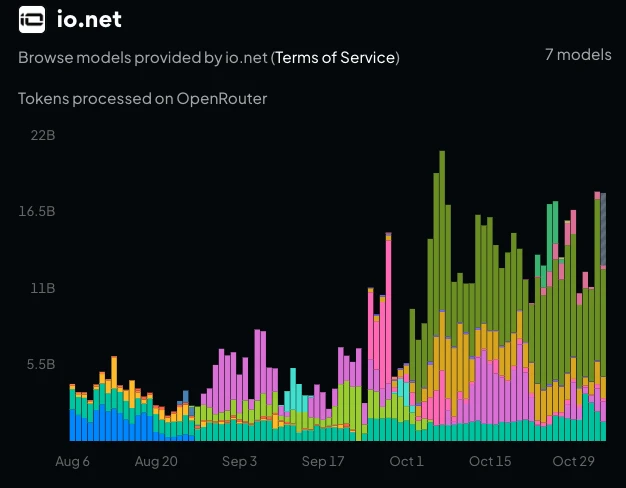
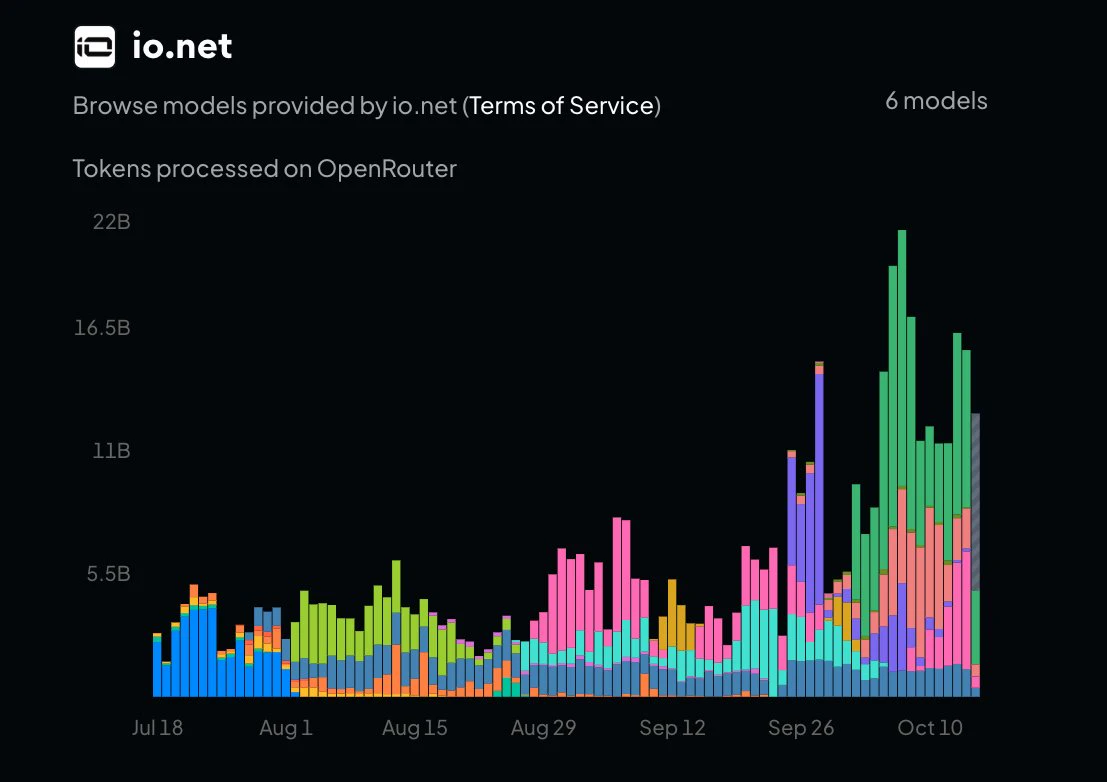
.@ionetは10月、OpenRouterを通じて約416Bトークンを処理しました。
分散型GPUネットワーク全体で1日あたり約13.4Bトークンを安定して処理することが、アーキテクチャの真価が試され始めるところです。
異種混在のハードウェア間でルーティングし、レイテンシを予測可能に保ち、障害をユーザーに気づかせないことは、トラフィックがこれほど途切れなく続くようになると、はるかに重要になります。
全体として、ionetにとって非常に好調な月であり、ネットワークがはるかに大規模になったときの姿を垣間見せてくれました。
分散型GPUネットワーク全体で1日あたり約13.4Bトークンを安定して処理することが、アーキテクチャの真価が試され始めるところです。
異種混在のハードウェア間でルーティングし、レイテンシを予測可能に保ち、障害をユーザーに気づかせないことは、トラフィックがこれほど途切れなく続くようになると、はるかに重要になります。
全体として、ionetにとって非常に好調な月であり、ネットワークがはるかに大規模になったときの姿を垣間見せてくれました。
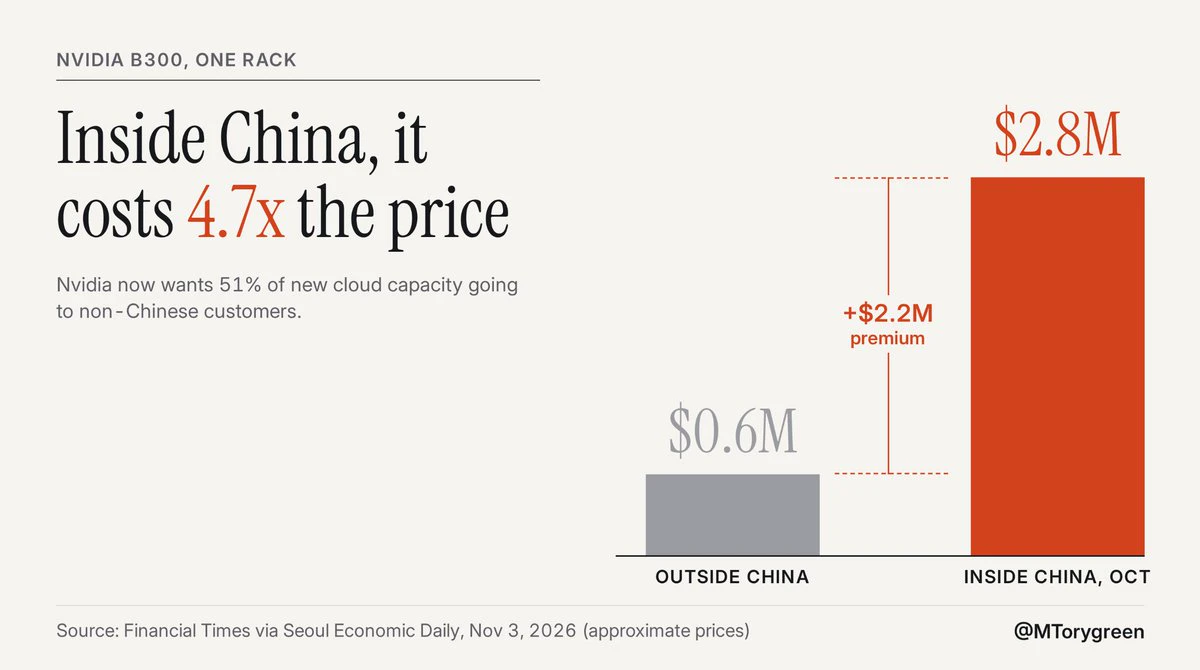
同じB300ラックは、中国国外で約$600k 、中国国内で約$2.8M。中国の研究機関が国外でレンタルするのも無理はない。
今、Nvidiaはクラウド事業者に対し、新規容量の少なくとも51%を中国以外の顧客向けに割り当てるよう求めている(FT経由)。既存の契約は適用除外となる。
私が懸念しているのは、需要の大部分を中国の研究機関に依存しているアジアのネオクラウド事業者だ。シンガポールのある事業者はすでに、米国以外では中国以外の買い手を見つけるのが難しいと話している。ラックを埋め戻せなければ、大量のGPUが一斉に借り手を探すことになり、この地域のレンタル価格は急落するだろう。
アジアでコンピューティング資源を買うには、いいタイミングだ。
今、Nvidiaはクラウド事業者に対し、新規容量の少なくとも51%を中国以外の顧客向けに割り当てるよう求めている(FT経由)。既存の契約は適用除外となる。
私が懸念しているのは、需要の大部分を中国の研究機関に依存しているアジアのネオクラウド事業者だ。シンガポールのある事業者はすでに、米国以外では中国以外の買い手を見つけるのが難しいと話している。ラックを埋め戻せなければ、大量のGPUが一斉に借り手を探すことになり、この地域のレンタル価格は急落するだろう。
アジアでコンピューティング資源を買うには、いいタイミングだ。
NVDA-13.84%
- 7
- 2
同じモデル。同じタスク。トークン数を88%削減。
研究者たちはDeepSeek Harnessを中心にループを再構築し、HumanEvalの1タスクあたりのトークン数を96Kから11.6Kに減らした。解けた問題の割合も71%から86%に上昇した。
エージェントが消費するリソースの多くは、ツールを呼び出すたびに、すでに確定した作業をループが再検討することに費やされている。それを削れば、重みを一切変えずにコストを約8分の1にできる。
現在の1タスクあたりのトークン数を基に推論需要を予測しているなら、その数値のかなりの部分は、ハーネスの非効率さによるものだ。そしてハーネスは毎月書き換えられている。
研究者たちはDeepSeek Harnessを中心にループを再構築し、HumanEvalの1タスクあたりのトークン数を96Kから11.6Kに減らした。解けた問題の割合も71%から86%に上昇した。
エージェントが消費するリソースの多くは、ツールを呼び出すたびに、すでに確定した作業をループが再検討することに費やされている。それを削れば、重みを一切変えずにコストを約8分の1にできる。
現在の1タスクあたりのトークン数を基に推論需要を予測しているなら、その数値のかなりの部分は、ハーネスの非効率さによるものだ。そしてハーネスは毎月書き換えられている。
DEEPSEEK-2.21%
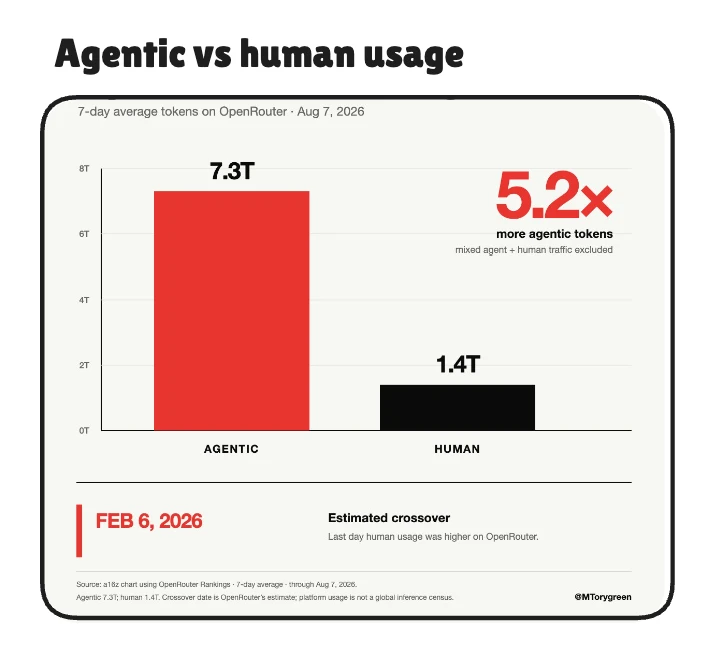
2月6日は、@OpenRouterで人間がエージェントより多くのトークンを消費した最後の日だったようだ。
週間利用量は2025年1月の0.5Tトークンから、2026年9月には128.4Tに増加。20か月で約250倍。
この最初の統計は、AIユーザーの成長を示す大半のグラフよりはるかに重要だと思う。
人間が1日に利用できるAIの量には、かなり明確な上限がある。エージェントは夜通し稼働し、処理を再試行し、ほかのエージェントを呼び出し、信じられないほどの速度で計算資源を使い続けられる。
機械が推論の主な顧客になれば、AI需要の上限はまったく違って見え始め、AI関連分野全体の経済性もかなりすごいことになるだろう。
週間利用量は2025年1月の0.5Tトークンから、2026年9月には128.4Tに増加。20か月で約250倍。
この最初の統計は、AIユーザーの成長を示す大半のグラフよりはるかに重要だと思う。
人間が1日に利用できるAIの量には、かなり明確な上限がある。エージェントは夜通し稼働し、処理を再試行し、ほかのエージェントを呼び出し、信じられないほどの速度で計算資源を使い続けられる。
機械が推論の主な顧客になれば、AI需要の上限はまったく違って見え始め、AI関連分野全体の経済性もかなりすごいことになるだろう。
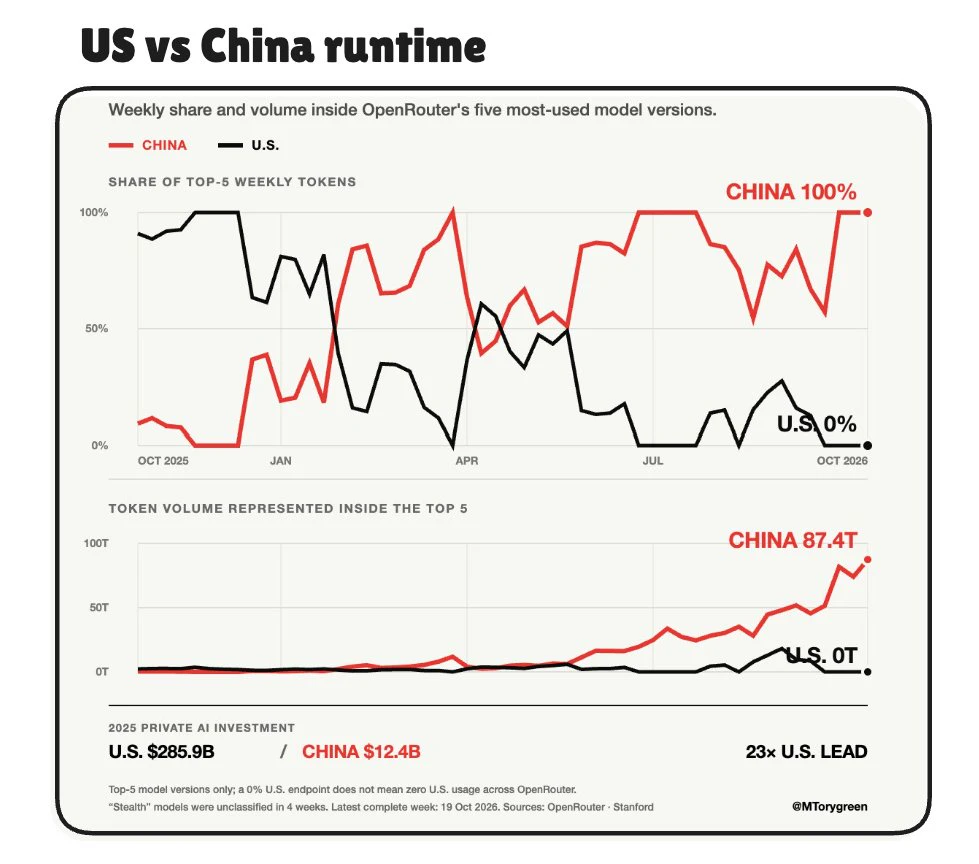
米国は中国の約23倍の民間資本をAIに投じた。
一方、OpenRouterで最も利用された上位5モデルは中国製で、約74兆トークンを処理した。
かなり極端な差だ。
米国の研究所は資本競争で優位に立っているが、中国のモデルは開発者が日々触れるスタックの領域、つまり推論、エージェント、コーディングツール、低コストのAPI処理に広がっている。
この傾向が積み重なれば、中国は影響力を得るために米国を上回る額を投じる必要はない。十分な数の製品の基盤に自国のモデルを据えればよい。
一方、OpenRouterで最も利用された上位5モデルは中国製で、約74兆トークンを処理した。
かなり極端な差だ。
米国の研究所は資本競争で優位に立っているが、中国のモデルは開発者が日々触れるスタックの領域、つまり推論、エージェント、コーディングツール、低コストのAPI処理に広がっている。
この傾向が積み重なれば、中国は影響力を得るために米国を上回る額を投じる必要はない。十分な数の製品の基盤に自国のモデルを据えればよい。
- 1
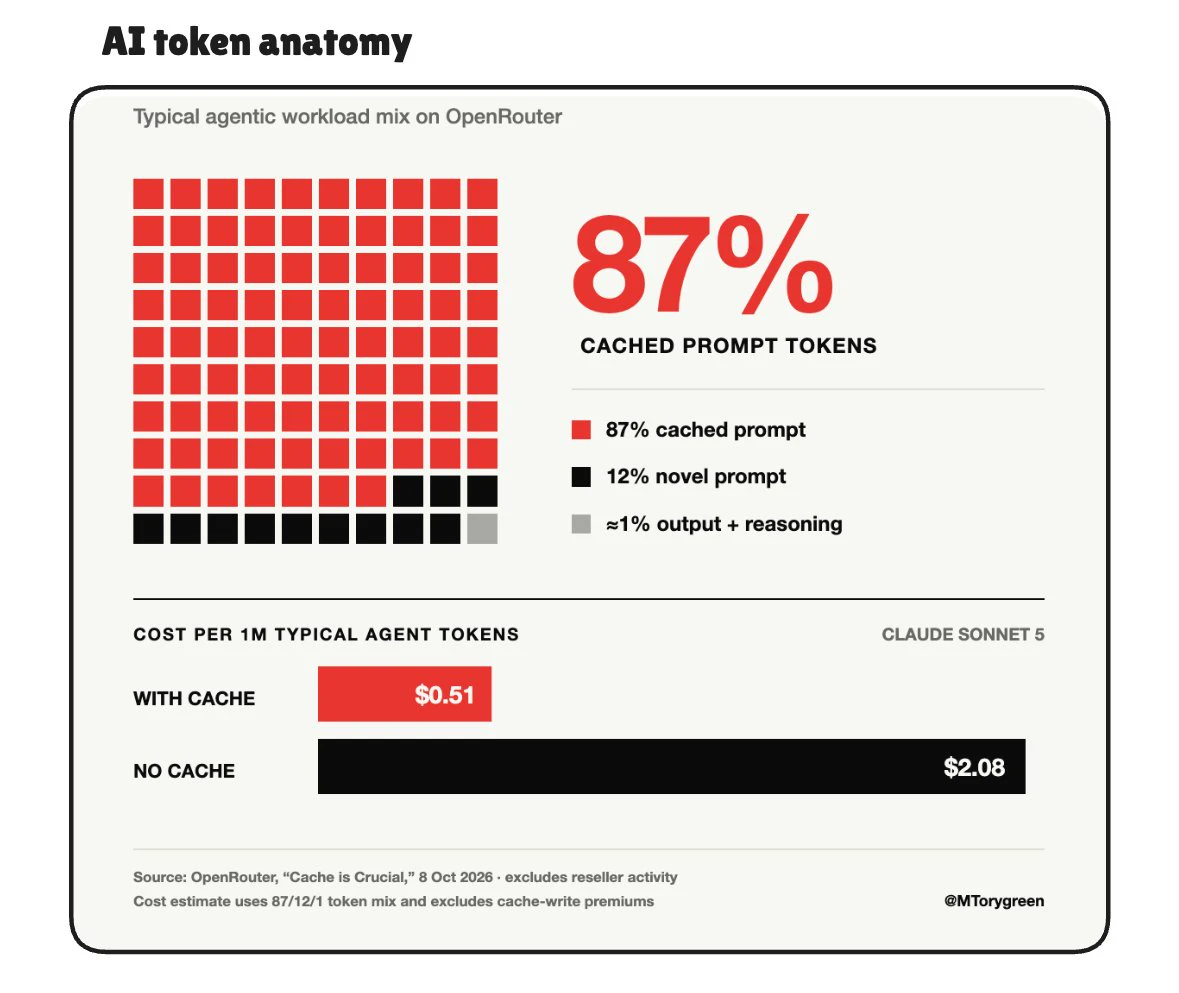
@OpenRouter上のエージェントのトークンの約90%は、キャッシュの読み取りです。
出力と推論は、合わせてもわずか約1%です。
そして、エージェント向けAPIキーはすでに、人間が操作するものの7倍以上のトークンを消費しています。
エージェントが実際にどう動くかを見れば、納得できます。処理のたびに、システムプロンプト、ツール定義、ファイル、以前のツール呼び出し、会話の状態が、再びモデルに渡されます。
長時間稼働するエージェントは、基本的に常に温めておく必要のある巨大な作業セットになります。
プロバイダーの対応も急速に進んでいます。エージェントのトラフィックにおけるキャッシュ率の中央値は、1月の44%から9月には85%に上昇しました。
これは、キャッシュ局所性が推論インフラにおいて、驚くほど重要な要素になる可能性があります。
エージェントのコンテキストの大部分がすでにどこかで温まっているなら、次のリクエストを少し安価なGPUに移すほうが、元の場所にとどめるよりかえってコストがかかることもあります。
分散型GPUネットワークでは、いずれ計算リソースだけでなく状態もルーティングする必要が出てくるかもしれません。エージェントのコンテキストがすでにどこにあるのか、キャッシュがどれだけ温まっているのかを踏まえ、そのうえで価格とレイテンシを考慮するのです。
エージェント経済のかなりの部分が、
出力と推論は、合わせてもわずか約1%です。
そして、エージェント向けAPIキーはすでに、人間が操作するものの7倍以上のトークンを消費しています。
エージェントが実際にどう動くかを見れば、納得できます。処理のたびに、システムプロンプト、ツール定義、ファイル、以前のツール呼び出し、会話の状態が、再びモデルに渡されます。
長時間稼働するエージェントは、基本的に常に温めておく必要のある巨大な作業セットになります。
プロバイダーの対応も急速に進んでいます。エージェントのトラフィックにおけるキャッシュ率の中央値は、1月の44%から9月には85%に上昇しました。
これは、キャッシュ局所性が推論インフラにおいて、驚くほど重要な要素になる可能性があります。
エージェントのコンテキストの大部分がすでにどこかで温まっているなら、次のリクエストを少し安価なGPUに移すほうが、元の場所にとどめるよりかえってコストがかかることもあります。
分散型GPUネットワークでは、いずれ計算リソースだけでなく状態もルーティングする必要が出てくるかもしれません。エージェントのコンテキストがすでにどこにあるのか、キャッシュがどれだけ温まっているのかを踏まえ、そのうえで価格とレイテンシを考慮するのです。
エージェント経済のかなりの部分が、
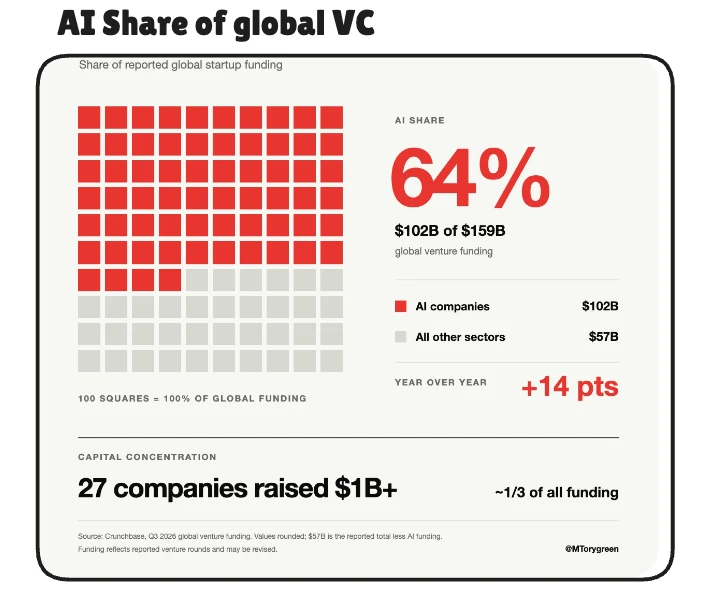
AIが第3四半期の世界のベンチャーキャピタル資金調達額の64%を占めた。
$102B のうち1,590億ドル。
そしてどういうわけか、同時に資金はますます集中している。
27社が10億ドル以上の資金調達ラウンドを実施し、世界全体の資金調達額のおよそ3分の1を吸収した。1億ドル以上のラウンドは、後期段階の資金調達のほぼ90%を占めた。
フロンティアAIは、通常のソフトウェア系ベンチャーというより、法外な初期費用を要する重工業に近い様相を見せ始めている。
計算資源、データセンター、トレーニング、人材、そして流通網は、利益率がどこに落ち着くのか誰にもよく分からないうちに、すべて資金を投じる必要がある。これはとんでもないことだ。
そのため、AIスタートアップが何千社も増える一方で、フロンティアで実際にモデルを訓練できる企業の数は減り続ける可能性がある。
今の市場構造は、なんだか妙だ。
アプリ層には参入しやすくなる一方、その下にあるフロンティアでは四半期ごとに、より多くの資本が必要になっている。
今やモデル間の競争は、研究だけでなく、貸借対照表をめぐる競争でもある。
$102B のうち1,590億ドル。
そしてどういうわけか、同時に資金はますます集中している。
27社が10億ドル以上の資金調達ラウンドを実施し、世界全体の資金調達額のおよそ3分の1を吸収した。1億ドル以上のラウンドは、後期段階の資金調達のほぼ90%を占めた。
フロンティアAIは、通常のソフトウェア系ベンチャーというより、法外な初期費用を要する重工業に近い様相を見せ始めている。
計算資源、データセンター、トレーニング、人材、そして流通網は、利益率がどこに落ち着くのか誰にもよく分からないうちに、すべて資金を投じる必要がある。これはとんでもないことだ。
そのため、AIスタートアップが何千社も増える一方で、フロンティアで実際にモデルを訓練できる企業の数は減り続ける可能性がある。
今の市場構造は、なんだか妙だ。
アプリ層には参入しやすくなる一方、その下にあるフロンティアでは四半期ごとに、より多くの資本が必要になっている。
今やモデル間の競争は、研究だけでなく、貸借対照表をめぐる競争でもある。
AIは、企業に属人的な知識に頼ることをやめさせることになるかもしれない。
エージェントは、人間がなぜかこなしているようなことを回避できない。会議の中に閉じ込められた意思決定、誰かの頭の中にしか存在しない優先順位、誰もが知っているのに誰も書き留めていない奇妙な例外などだ。
@AnthropicAIはすでにこの問題にぶつかっている。人間の従業員1時間あたり、およそ6エージェント時間が稼働しているにもかかわらず、エージェントはインタラクティブな時間の大半を、いまだに人間を待つことに費やしている。
従業員たちは、マシン層を会社の実際の活動状況と同期させ続けるために、常設指示、モニター、エージェントレビュアー、さらにはエージェントの参謀長まで構築している。
エージェントによる労働が拡大するにつれ、全員を同じ現実に向かわせ続けるために、会社のより多くの部分を明示的かつ構造化された、機械可読なものにしなければならなくなる。
これは今後数年で、マネジメントのあり方を大きく変える可能性がある。
明確な所有責任、整理された状態、文書化された意思決定、見えない引き継ぎの削減。組織そのものが、機械の同僚に合わせて最適化され始める。
エージェントは、人間がなぜかこなしているようなことを回避できない。会議の中に閉じ込められた意思決定、誰かの頭の中にしか存在しない優先順位、誰もが知っているのに誰も書き留めていない奇妙な例外などだ。
@AnthropicAIはすでにこの問題にぶつかっている。人間の従業員1時間あたり、およそ6エージェント時間が稼働しているにもかかわらず、エージェントはインタラクティブな時間の大半を、いまだに人間を待つことに費やしている。
従業員たちは、マシン層を会社の実際の活動状況と同期させ続けるために、常設指示、モニター、エージェントレビュアー、さらにはエージェントの参謀長まで構築している。
エージェントによる労働が拡大するにつれ、全員を同じ現実に向かわせ続けるために、会社のより多くの部分を明示的かつ構造化された、機械可読なものにしなければならなくなる。
これは今後数年で、マネジメントのあり方を大きく変える可能性がある。
明確な所有責任、整理された状態、文書化された意思決定、見えない引き継ぎの削減。組織そのものが、機械の同僚に合わせて最適化され始める。
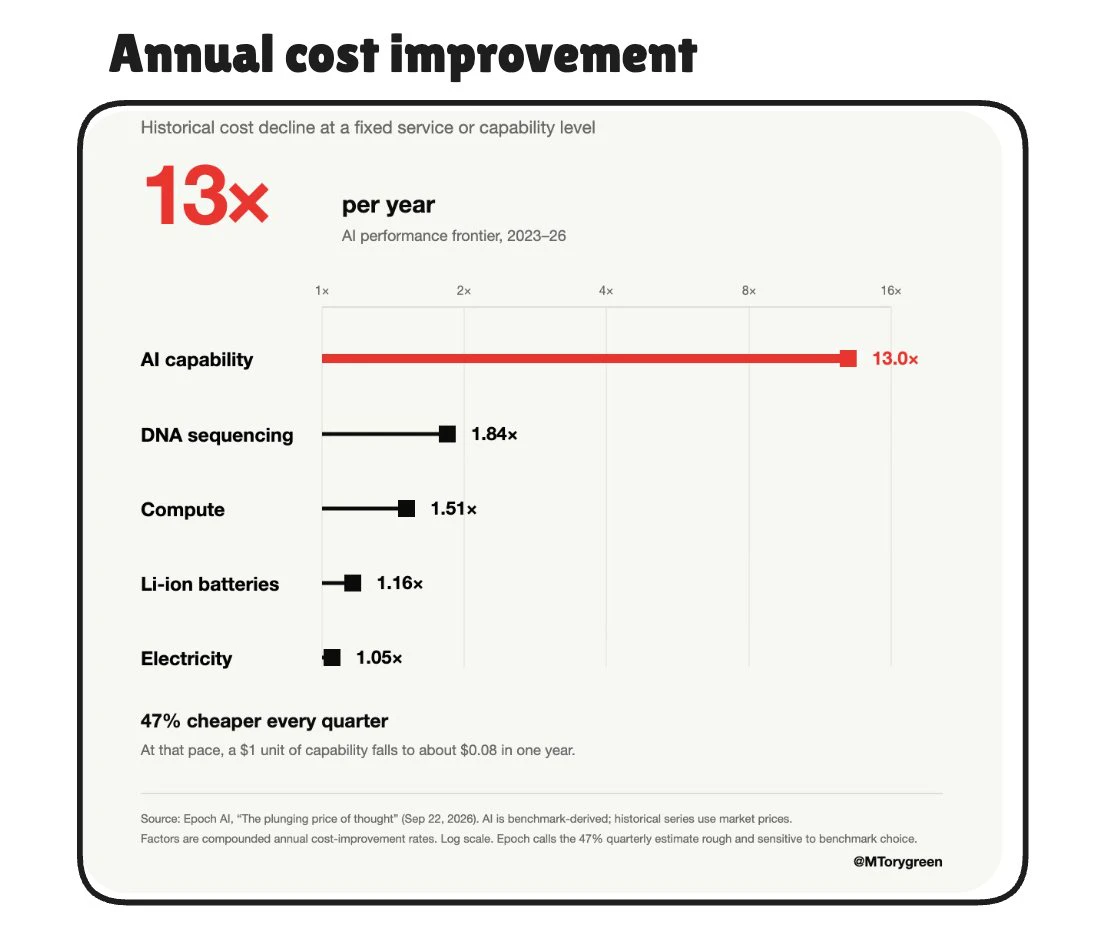
現在の曲線が続くなら、今日の1ドル分のAI能力は、1年後にはおよそ8セントまで下がる。
四半期ごとに47%安くなるということは、固定された能力の価格が約100日ごとに実質半額になるということだ。
その基盤となるハードウェアは、そこまで速くは進歩していない。
AIチップの性能/ドルは、2023年以降、年率約49%で向上している。一方、品質調整後のモデル能力は約13倍安くなっている。
つまり、コスト低下の大部分はシリコンより上の層で起きている。より優れたアーキテクチャ、トレーニング、量子化、サービング、そして苛烈な研究所間競争によるものだ。
そして、安くなった知能はほぼ即座に消費される。
@OpenRouter は一定期間、Luna の価格を約90%引き下げ、トークン取引量は13.8倍に跳ね上がった。割引が終了した後も、かなりの割合のユーザーが利用を続けた。
あらゆる改善によって知能は安くなり、その低価格によって新たなワークロードの実行が採算に合うようになる。
能力は下がり続ける一方で、需要は拡大し続けている。
四半期ごとに47%安くなるということは、固定された能力の価格が約100日ごとに実質半額になるということだ。
その基盤となるハードウェアは、そこまで速くは進歩していない。
AIチップの性能/ドルは、2023年以降、年率約49%で向上している。一方、品質調整後のモデル能力は約13倍安くなっている。
つまり、コスト低下の大部分はシリコンより上の層で起きている。より優れたアーキテクチャ、トレーニング、量子化、サービング、そして苛烈な研究所間競争によるものだ。
そして、安くなった知能はほぼ即座に消費される。
@OpenRouter は一定期間、Luna の価格を約90%引き下げ、トークン取引量は13.8倍に跳ね上がった。割引が終了した後も、かなりの割合のユーザーが利用を続けた。
あらゆる改善によって知能は安くなり、その低価格によって新たなワークロードの実行が採算に合うようになる。
能力は下がり続ける一方で、需要は拡大し続けている。
LUNA-2.88%
- 1
- 2
.@ionetは10月最初の13日間で、@OpenRouterを通じて約1,650億トークンに達しています。
これはすでに、7月に行ったすべての量の約1.8倍です。
現在のペースが続けば、10月の総ボリュームは7月の約4倍になる見込みです。
正直なところ、私はGPUの生の台数よりも、その点を重視しています。
スパースモデルの性能が向上し、サービングスタックがより効率化されるにつれて、導入済みGPU 1台あたりの有用な出力は伸び続けています。そのため、ネットワークは同時に2つの方向へ成長できます。稼働を開始するハードウェアが増えることと、すでに存在するハードウェアからより多くの処理を引き出すことです。
GPU 1台あたりに提供されるトークン数は、ネットワーク自体が実際に改善しているかどうかを示す優れた指標です。
これはすでに、7月に行ったすべての量の約1.8倍です。
現在のペースが続けば、10月の総ボリュームは7月の約4倍になる見込みです。
正直なところ、私はGPUの生の台数よりも、その点を重視しています。
スパースモデルの性能が向上し、サービングスタックがより効率化されるにつれて、導入済みGPU 1台あたりの有用な出力は伸び続けています。そのため、ネットワークは同時に2つの方向へ成長できます。稼働を開始するハードウェアが増えることと、すでに存在するハードウェアからより多くの処理を引き出すことです。
GPU 1台あたりに提供されるトークン数は、ネットワーク自体が実際に改善しているかどうかを示す優れた指標です。
- 1
もっと詳しく
人気の話題
#BTCFallsToLowestSinceSeptember
2.1M 閲覧数29.1K件の議論
#AnthropicIPO6xOversubscribed
739.5K 閲覧数4.8K件の議論
#NvidiaEarningsInFocus
310.5K 閲覧数7.5K件の議論
#FedMayNeedA50bpRateHike
439.5K 閲覧数3.5K件の議論
#SpaceXPlans40BillionAIChipFinancing
737.7K 閲覧数4.9K件の議論
#3LaunchPoolsNowLiveWithGenerousRewards
1M 閲覧数36K件の議論
#GateLeadsRWAPerpExpansion
483.3K 閲覧数4K件の議論
#USNOVJoblessClaimsBeatExpectations
197.8K 閲覧数1.6K件の議論
#GateAnnualGala
2.8M 閲覧数23.6K件の議論
#JapanAIChipStocksSlideSoftBankDrops14%
6.5M 閲覧数73.6K件の議論