
#Gate股票畅聊季 なぜ市場予想を上回る決算でもNVIDIAを救えないのか
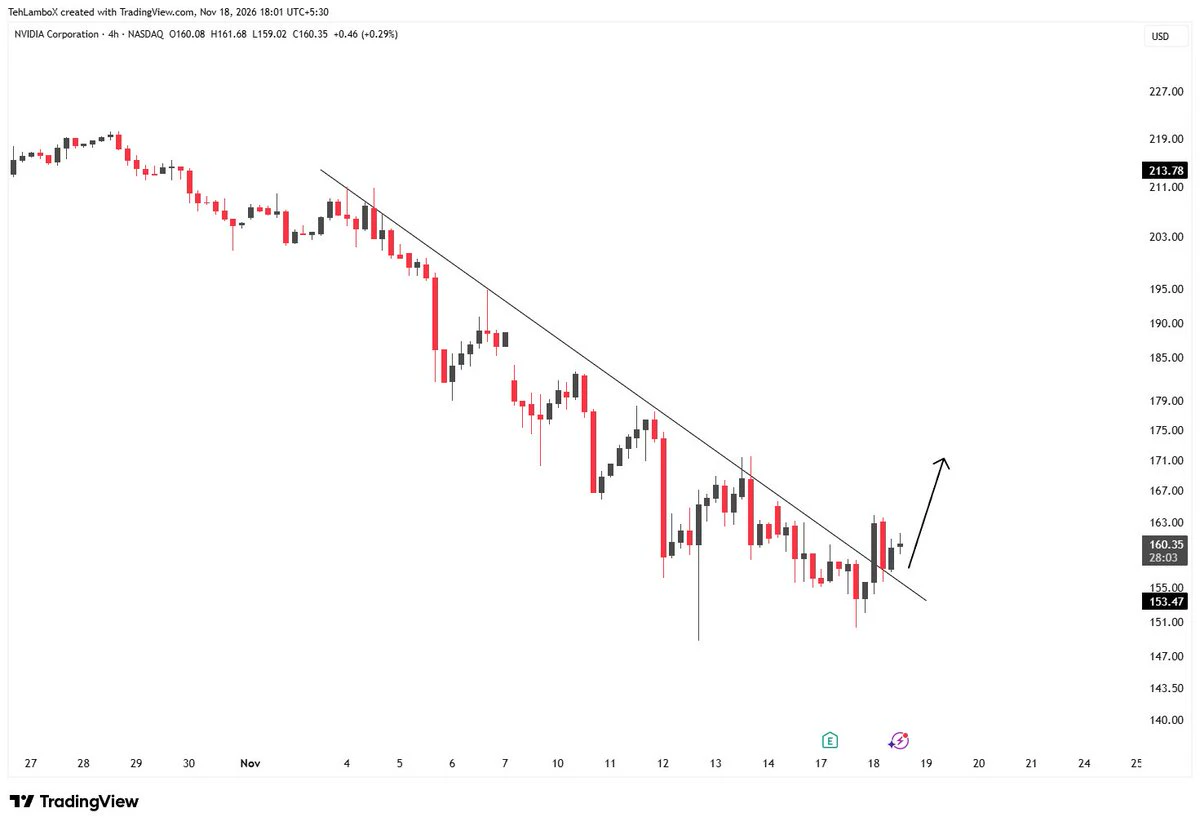
北京時間11月18日早朝、NVIDIAはほぼ非の打ちどころのない四半期決算を発表した。売上高は1,158億ドルで前年同期比倍増、市場予想を約65億ドル上回った。次四半期の売上高見通しは1,300億ドルで、予想を47億ドル上回る。2028年度の売上高成長率見通しも、70%から75%に引き上げた。ウォール街の予想を上回るのは、これで17四半期連続だ。時間外取引で株価は約4%上昇したが、反発の勢いは極めて限られた。
「市場予想を上回る業績」と「株価が評価しない」の間に、これほど大きな溝ができるのは珍しい。市場はこの決算を否定したのではない。こう言っているのだ。「あなたが答えた問題は、もう試験に出ない」と。
01 市場は試験問題を変えた
まず11月5日を振り返ろう。この日、ナスダックは5.52%下落し、フィラデルフィア半導体株指数は12.25%下落、NVIDIAは1日で9.26%下げた。この日に悪い決算発表はなかった。売りを引き起こしたのは中間選挙の結果だ。民主党が上下両院を制し、10州で提出されたデータセンター関連の地方議案41件のうち、40件が開発を制限する方向だった。テキサス州の新知事に選ばれた候補者は、選挙中、新たな法律が制定されるまで新規承認を停止すると公約してさえいた。
この2つが重なり、AI計算能力の拡大を支える外部条件が2つ揺らいだ。許認可と電力だ。モルガン・スタンレーが10月に発表したレポートによると、2028年までに米国のデータセンターの電力需要は97GWに達する。天然ガス発電、燃料電池、原子力発電をすべて含めても、なお33GWの純不足が生じる。GPUは買えても、電力を届けられない。これは物理的な制約であり、バリュエーションの問題ではない。東呉証券が決算発表後に示した見方は的確だった。主な課題はすでに、「需要は成長するのか」から「巨額の設備投資、資金調達コスト、投資収益率は釣り合うのか」へと移っている。
過去3年間、NVIDIAに求められていたのは需要が続いていると証明することだけだった。今、市場が求めているのは、その需要を顧客が支払えること、そして投じた資金を回収できることの証明だ。前者には17四半期にわたって答えてきたが、後者にはまだ一度も答えていない。
02 いちばん注目すべき数字は、売上高ではない
私が注目しているのは1,158億ドルではなく、粗利益率だ。
第3四半期のGAAP粗利益率は74.8%で、前四半期の75.0%から0.2ポイント低下した。会社は第4四半期の粗利益率を71%から72%と見込み、これが底になるとしたうえで、2028年度には72%から73%に回復するとしている。3つの数字を並べてみよう。74.8%、71.5%(見通しの中央値)、72.5%(2028年度の約束の中央値)。会社自身の見通しによれば、粗利益率はすでにピークを過ぎており、74.8%には戻らない。
この計算は難しくない。第4四半期の売上高見通しの中央値は1,300億ドル。粗利益率が74.8%から71.5%に3.3ポイント下がると、1四半期あたり43億ドルの利益が失われる。この売上高規模で単純計算すれば、年間では172億ドルだ。NVIDIAの2026年度通期純利益は1,200.67億ドル。粗利益率が3.3ポイント下がると、1年間に失う利益は前年度の通期純利益の14%に相当する。
クレスは決算説明会で、もう1つこう述べた。複数年契約に基づき、Hopper GPUの契約更新価格は元の価格の最大2倍に達し、B300は発売以来60%以上値上がりしたという。
値上げをしている一方で、粗利益率は3ポイント以上下がる。この2つの発言が示すのは、コストが価格より速く上昇しているということだ。HBMも、先端パッケージングも値上がりし、電力もデータセンターもコストが上がっている。過去3年間のNVIDIAの最大の強みは、計算能力ではなかった。出荷を増やしながら値上げし、粗利益率も引き上げられることだった。2026年度の粗利益率は71.07%で、今年の第3四半期には74.8%に達した。今、その線が下向きに転じた。
これは「つるはし売り」が、つるはしを売るたびに値上げすることはできないと認めているようなものだ。
03 利益は倍増、キャッシュフローは半減
キャッシュフローの問題は、前四半期の時点ですでに表面化していた。7月26日までの四半期で、NVIDIAの売上高は962.21億ドルと前年同期比106%増、純利益は596.88億ドルだった。同じ四半期に売掛金は407億ドルから630.59億ドルに増え、売掛金回転日数は45日から60日に延びた。営業キャッシュフローは503.44億ドルから240.77億ドルに減少した。
経営陣は、一部の投資適格顧客が複数四半期にわたる大型契約を結んだことで、支払い期間が長くなったと説明している。この説明には筋が通っているが、同時に別のことも露呈している。顧客がNVIDIAの資金を使っているのだ。7月26日時点の10-Qによると、匿名の直接顧客5社が売掛金全体の7割を占め、最大の顧客1社だけで22%に上る。映画『マネー・ショート 華麗なる大逆転』のモデルとなったアイズマンは、10月のポッドキャストでこの数字に注目した。世界有数の時価総額を誇る企業の売掛金の7割が、5つの顧客に集中している。支払い期間を45日から60日に延ばすということは、NVIDIAが顧客のために半月分余計に立て替えることを意味する。この半月分の差の根底にあるのは、信用の問題だ。誰が誰のために資金を立て替えているのか。
04 つるはしを買う側は、帳尻が合わなくなった
顧客がなぜ支払いを先延ばしにするのかは、その帳簿を見れば分かる。大手クラウド事業者4社の直近四半期の設備投資額は合計約2,000億ドルで、四半期ベースの過去最高を記録した。同期間のフリーキャッシュフローは合計でマイナス264億ドルとなり、前四半期比で331億ドル減少した。4社のうち、プラスを維持したのはMicrosoftだけで、Amazon、Alphabet、Metaはすべてマイナスに転じた。Amazonの当四半期の設備投資額は営業キャッシュフローの1.8倍で、Microsoftは0.7倍だった。GPUの購入資金は、もはやすべて自力で稼いだ資金で賄われているわけではない。この投資は最終的にAI収益で回収しなければならないが、収益の計上は減価償却よりずっと遅い。Alphabet自身も、減価償却費と第三者からの計算能力調達費用が、短期的にクラウド事業の利益率を圧迫すると認めている。こうした投資の一部は、外部からの資金調達で補う必要がある。資金調達の窓が開いているかどうかは、資本市場が引き続き資金を出す意思があるかに左右される。10月にCoreWeaveのクレジット・デフォルト・スワップのスプレッドが大きく拡大したのは、その警告だ。
3カ月前、NVIDIAが抱えるクラウド事業の受注残は2兆ドルだった。今は2.5兆ドルだ。増えた5,000億ドルは現金ではなく、約束にすぎない。
どれだけ実現するかを左右するのはNVIDIAの生産能力ではなく、顧客の資金調達の窓だ。
05 純利益の4割で自社株を買い戻す
市場がほとんど議論していない数字が、もう1つある。第3四半期にNVIDIAは、自社株買いと配当を通じて株主に281億ドルを還元した。当四半期のGAAP純利益653億ドルの43%に相当する。9月には取締役会が自社株買い枠を1,500億ドル追加することを承認し、四半期末の残り枠は2,273億ドルとなった。売上高がなお前年同期比で倍増している企業が、純利益の4割以上を自社株買いに充てている。これは成熟企業の行動であり、成長企業の行動ではない。
この行動は、いくつかの見方ができる。自社株が割安だと考えているのかもしれない。自社株買い以上に有望な生産能力の投資先が見つからないのかもしれない。あるいは、経営幹部の交代によるバリュエーションへの打撃を、自社株買いで相殺しようとしているのかもしれない。いずれにしても、示しているのは同じことだ。内部の人間から見れば、NVIDIAの「成長期」はすでに終わった可能性がある。
ガバナンスの問題も避けて通れない。11月12日、黄仁勲氏は自身をめぐる騒動の中で、社長、CEO、取締役の職を辞任した。クレスが暫定CEOに就任し、取締役会は復帰させるつもりはないと明言した。
市場の反応は明快だった。バーンスタインは目標株価を400ドルから200ドルに、ベアードは500ドルから200ドルに引き下げた。長期強気派のアイブズは、「留任なら300ドル、交代なら225ドル」と試算した。
NVIDIAのビジネスモデルの核心は、ロードマップの信頼性にある。チップの性能は、参入するための条件にすぎない。Rubin Ultraは来年、Feynmanは2028年に発売予定だ。顧客が複数年契約を結べるのは、このスケジュールが予定どおり進むと信じているからだ。そして「次の技術的転換点はどこか」を決めてきたのは、33年間、黄仁勲氏ただ一人だった。彼はCOOを置かず、後継者も指名せず、持ち株比率は3.5%。二重議決権株式もない。彼がいる間はこの体制は効率性と呼ばれ、彼がいない今は空白と呼ばれる。「ロードマップは予定どおり進んでいる」という言葉を、今は財務畑出身の暫定CEOが語っている。
06 中国の生産ラインも生産計画の調整が必要に
NVIDIAの第4四半期の粗利益率が本当に71%から72%に落ち込むなら、上流企業に値下げを求めてくるだろう。光モジュール、PCB、液冷、電源といった分野は、もともと利益率が薄い。サーバー全体のコストが上がれば、最初に圧迫されるのはこうした企業だ。これは需要の問題ではない。利益配分の問題だ。AIというパイはなお大きくなっているが、切り分け方が変わりつつある。
もう1つの問題は納入のタイミングだ。2.5兆ドルの受注残は、第4四半期の見通しを年率換算すると、4年半以上分の売上高に相当する。たった1四半期でも納入が遅れれば、関連する生産能力の拡大計画を組み直さなければならない。中国国内でNVIDIA向けに部品を供給する生産ラインは、四半期単位で生産計画を確保している。1四半期ずれるだけで、年間の計画全体が乱れる。
07 次に見るべき3つの数字
第一に、第4四半期の粗利益率が71%から72%のどちら側に着地するか。下限なら、コスト圧力がなお広がっていることを示す。上限なら、Vera Rubinの立ち上がりが予想より順調だということだ。この数字は売上高よりずっと重要だ。
第二に、新たに積み上がった受注残のうち、非投資適格の顧客がどれだけを占めるか。割合が上がれば、受注残の信用の質が低下していることを示す。
第三に、正式なCEOが社内から選ばれるのか、外部から招かれるのか。社内人材なら、市場は「現状維持」と受け止め、ロードマップは変わらない一方で、成長への期待は薄れる。外部人材なら、ロードマップの見直しが必要になり、短期的な変動はさらに大きくなる。
NVIDIAが今証明しなければならないのは、AIに需要があるかどうかではない。それはもう証明する必要がない。CEOが交代し、電気料金も資金調達コストも上がる中で、この事業が過去3年間のような粗利益率を維持できるかどうかだ。
四半期決算が証明したのは前者で、市場が待っているのは後者だ。この2つの間にあるのは、1四半期ではない。1つのサイクルだ。$NVDA
北京時間11月18日早朝、NVIDIAはほぼ非の打ちどころのない四半期決算を発表した。売上高は1,158億ドルで前年同期比倍増、市場予想を約65億ドル上回った。次四半期の売上高見通しは1,300億ドルで、予想を47億ドル上回る。2028年度の売上高成長率見通しも、70%から75%に引き上げた。ウォール街の予想を上回るのは、これで17四半期連続だ。時間外取引で株価は約4%上昇したが、反発の勢いは極めて限られた。
「市場予想を上回る業績」と「株価が評価しない」の間に、これほど大きな溝ができるのは珍しい。市場はこの決算を否定したのではない。こう言っているのだ。「あなたが答えた問題は、もう試験に出ない」と。
01 市場は試験問題を変えた
まず11月5日を振り返ろう。この日、ナスダックは5.52%下落し、フィラデルフィア半導体株指数は12.25%下落、NVIDIAは1日で9.26%下げた。この日に悪い決算発表はなかった。売りを引き起こしたのは中間選挙の結果だ。民主党が上下両院を制し、10州で提出されたデータセンター関連の地方議案41件のうち、40件が開発を制限する方向だった。テキサス州の新知事に選ばれた候補者は、選挙中、新たな法律が制定されるまで新規承認を停止すると公約してさえいた。
この2つが重なり、AI計算能力の拡大を支える外部条件が2つ揺らいだ。許認可と電力だ。モルガン・スタンレーが10月に発表したレポートによると、2028年までに米国のデータセンターの電力需要は97GWに達する。天然ガス発電、燃料電池、原子力発電をすべて含めても、なお33GWの純不足が生じる。GPUは買えても、電力を届けられない。これは物理的な制約であり、バリュエーションの問題ではない。東呉証券が決算発表後に示した見方は的確だった。主な課題はすでに、「需要は成長するのか」から「巨額の設備投資、資金調達コスト、投資収益率は釣り合うのか」へと移っている。
過去3年間、NVIDIAに求められていたのは需要が続いていると証明することだけだった。今、市場が求めているのは、その需要を顧客が支払えること、そして投じた資金を回収できることの証明だ。前者には17四半期にわたって答えてきたが、後者にはまだ一度も答えていない。
02 いちばん注目すべき数字は、売上高ではない
私が注目しているのは1,158億ドルではなく、粗利益率だ。
第3四半期のGAAP粗利益率は74.8%で、前四半期の75.0%から0.2ポイント低下した。会社は第4四半期の粗利益率を71%から72%と見込み、これが底になるとしたうえで、2028年度には72%から73%に回復するとしている。3つの数字を並べてみよう。74.8%、71.5%(見通しの中央値)、72.5%(2028年度の約束の中央値)。会社自身の見通しによれば、粗利益率はすでにピークを過ぎており、74.8%には戻らない。
この計算は難しくない。第4四半期の売上高見通しの中央値は1,300億ドル。粗利益率が74.8%から71.5%に3.3ポイント下がると、1四半期あたり43億ドルの利益が失われる。この売上高規模で単純計算すれば、年間では172億ドルだ。NVIDIAの2026年度通期純利益は1,200.67億ドル。粗利益率が3.3ポイント下がると、1年間に失う利益は前年度の通期純利益の14%に相当する。
クレスは決算説明会で、もう1つこう述べた。複数年契約に基づき、Hopper GPUの契約更新価格は元の価格の最大2倍に達し、B300は発売以来60%以上値上がりしたという。
値上げをしている一方で、粗利益率は3ポイント以上下がる。この2つの発言が示すのは、コストが価格より速く上昇しているということだ。HBMも、先端パッケージングも値上がりし、電力もデータセンターもコストが上がっている。過去3年間のNVIDIAの最大の強みは、計算能力ではなかった。出荷を増やしながら値上げし、粗利益率も引き上げられることだった。2026年度の粗利益率は71.07%で、今年の第3四半期には74.8%に達した。今、その線が下向きに転じた。
これは「つるはし売り」が、つるはしを売るたびに値上げすることはできないと認めているようなものだ。
03 利益は倍増、キャッシュフローは半減
キャッシュフローの問題は、前四半期の時点ですでに表面化していた。7月26日までの四半期で、NVIDIAの売上高は962.21億ドルと前年同期比106%増、純利益は596.88億ドルだった。同じ四半期に売掛金は407億ドルから630.59億ドルに増え、売掛金回転日数は45日から60日に延びた。営業キャッシュフローは503.44億ドルから240.77億ドルに減少した。
経営陣は、一部の投資適格顧客が複数四半期にわたる大型契約を結んだことで、支払い期間が長くなったと説明している。この説明には筋が通っているが、同時に別のことも露呈している。顧客がNVIDIAの資金を使っているのだ。7月26日時点の10-Qによると、匿名の直接顧客5社が売掛金全体の7割を占め、最大の顧客1社だけで22%に上る。映画『マネー・ショート 華麗なる大逆転』のモデルとなったアイズマンは、10月のポッドキャストでこの数字に注目した。世界有数の時価総額を誇る企業の売掛金の7割が、5つの顧客に集中している。支払い期間を45日から60日に延ばすということは、NVIDIAが顧客のために半月分余計に立て替えることを意味する。この半月分の差の根底にあるのは、信用の問題だ。誰が誰のために資金を立て替えているのか。
04 つるはしを買う側は、帳尻が合わなくなった
顧客がなぜ支払いを先延ばしにするのかは、その帳簿を見れば分かる。大手クラウド事業者4社の直近四半期の設備投資額は合計約2,000億ドルで、四半期ベースの過去最高を記録した。同期間のフリーキャッシュフローは合計でマイナス264億ドルとなり、前四半期比で331億ドル減少した。4社のうち、プラスを維持したのはMicrosoftだけで、Amazon、Alphabet、Metaはすべてマイナスに転じた。Amazonの当四半期の設備投資額は営業キャッシュフローの1.8倍で、Microsoftは0.7倍だった。GPUの購入資金は、もはやすべて自力で稼いだ資金で賄われているわけではない。この投資は最終的にAI収益で回収しなければならないが、収益の計上は減価償却よりずっと遅い。Alphabet自身も、減価償却費と第三者からの計算能力調達費用が、短期的にクラウド事業の利益率を圧迫すると認めている。こうした投資の一部は、外部からの資金調達で補う必要がある。資金調達の窓が開いているかどうかは、資本市場が引き続き資金を出す意思があるかに左右される。10月にCoreWeaveのクレジット・デフォルト・スワップのスプレッドが大きく拡大したのは、その警告だ。
3カ月前、NVIDIAが抱えるクラウド事業の受注残は2兆ドルだった。今は2.5兆ドルだ。増えた5,000億ドルは現金ではなく、約束にすぎない。
どれだけ実現するかを左右するのはNVIDIAの生産能力ではなく、顧客の資金調達の窓だ。
05 純利益の4割で自社株を買い戻す
市場がほとんど議論していない数字が、もう1つある。第3四半期にNVIDIAは、自社株買いと配当を通じて株主に281億ドルを還元した。当四半期のGAAP純利益653億ドルの43%に相当する。9月には取締役会が自社株買い枠を1,500億ドル追加することを承認し、四半期末の残り枠は2,273億ドルとなった。売上高がなお前年同期比で倍増している企業が、純利益の4割以上を自社株買いに充てている。これは成熟企業の行動であり、成長企業の行動ではない。
この行動は、いくつかの見方ができる。自社株が割安だと考えているのかもしれない。自社株買い以上に有望な生産能力の投資先が見つからないのかもしれない。あるいは、経営幹部の交代によるバリュエーションへの打撃を、自社株買いで相殺しようとしているのかもしれない。いずれにしても、示しているのは同じことだ。内部の人間から見れば、NVIDIAの「成長期」はすでに終わった可能性がある。
ガバナンスの問題も避けて通れない。11月12日、黄仁勲氏は自身をめぐる騒動の中で、社長、CEO、取締役の職を辞任した。クレスが暫定CEOに就任し、取締役会は復帰させるつもりはないと明言した。
市場の反応は明快だった。バーンスタインは目標株価を400ドルから200ドルに、ベアードは500ドルから200ドルに引き下げた。長期強気派のアイブズは、「留任なら300ドル、交代なら225ドル」と試算した。
NVIDIAのビジネスモデルの核心は、ロードマップの信頼性にある。チップの性能は、参入するための条件にすぎない。Rubin Ultraは来年、Feynmanは2028年に発売予定だ。顧客が複数年契約を結べるのは、このスケジュールが予定どおり進むと信じているからだ。そして「次の技術的転換点はどこか」を決めてきたのは、33年間、黄仁勲氏ただ一人だった。彼はCOOを置かず、後継者も指名せず、持ち株比率は3.5%。二重議決権株式もない。彼がいる間はこの体制は効率性と呼ばれ、彼がいない今は空白と呼ばれる。「ロードマップは予定どおり進んでいる」という言葉を、今は財務畑出身の暫定CEOが語っている。
06 中国の生産ラインも生産計画の調整が必要に
NVIDIAの第4四半期の粗利益率が本当に71%から72%に落ち込むなら、上流企業に値下げを求めてくるだろう。光モジュール、PCB、液冷、電源といった分野は、もともと利益率が薄い。サーバー全体のコストが上がれば、最初に圧迫されるのはこうした企業だ。これは需要の問題ではない。利益配分の問題だ。AIというパイはなお大きくなっているが、切り分け方が変わりつつある。
もう1つの問題は納入のタイミングだ。2.5兆ドルの受注残は、第4四半期の見通しを年率換算すると、4年半以上分の売上高に相当する。たった1四半期でも納入が遅れれば、関連する生産能力の拡大計画を組み直さなければならない。中国国内でNVIDIA向けに部品を供給する生産ラインは、四半期単位で生産計画を確保している。1四半期ずれるだけで、年間の計画全体が乱れる。
07 次に見るべき3つの数字
第一に、第4四半期の粗利益率が71%から72%のどちら側に着地するか。下限なら、コスト圧力がなお広がっていることを示す。上限なら、Vera Rubinの立ち上がりが予想より順調だということだ。この数字は売上高よりずっと重要だ。
第二に、新たに積み上がった受注残のうち、非投資適格の顧客がどれだけを占めるか。割合が上がれば、受注残の信用の質が低下していることを示す。
第三に、正式なCEOが社内から選ばれるのか、外部から招かれるのか。社内人材なら、市場は「現状維持」と受け止め、ロードマップは変わらない一方で、成長への期待は薄れる。外部人材なら、ロードマップの見直しが必要になり、短期的な変動はさらに大きくなる。
NVIDIAが今証明しなければならないのは、AIに需要があるかどうかではない。それはもう証明する必要がない。CEOが交代し、電気料金も資金調達コストも上がる中で、この事業が過去3年間のような粗利益率を維持できるかどうかだ。
四半期決算が証明したのは前者で、市場が待っているのは後者だ。この2つの間にあるのは、1四半期ではない。1つのサイクルだ。$NVDA