


トレーダーや投資家がビットコインが上昇する理由を理解するには、上昇を生み出している要因を切り分けることが重要です。継続的な現物買いに支えられた上昇は、主にデリバティブや清算によって引き起こされた上昇とは異なる動きをする可能性があります。需要、流動性、レバレッジ、値動きを総合的に確認すれば、モメンタムが現れた後に単純に価格を追うのではなく、実際に何が上昇を支えているのかを評価しやすくなります。
主なポイント
-
ビットコインの上昇は通常、単一のニュースやテクニカル指標ではなく、複数の要因が相互に作用することで生じます。
-
現物需要や機関投資家の資金フローが基礎的な買い圧力を生み出し、デリバティブが価格上昇を加速させる場合があります。
-
世界的な流動性の拡大、利回りの低下、ドル安は、ビットコインのように希少性があり、リスク感応度の高い資産にとって投資環境を改善する可能性があります。
-
強気の市場構造は、過去のレジスタンスを上抜けた後にモメンタムトレーダーを引き付ける可能性があります。
-
ショートスクイーズによって上昇が大幅に加速する場合がありますが、清算による上昇は、必ずしも持続的な需要を示すものではありません。
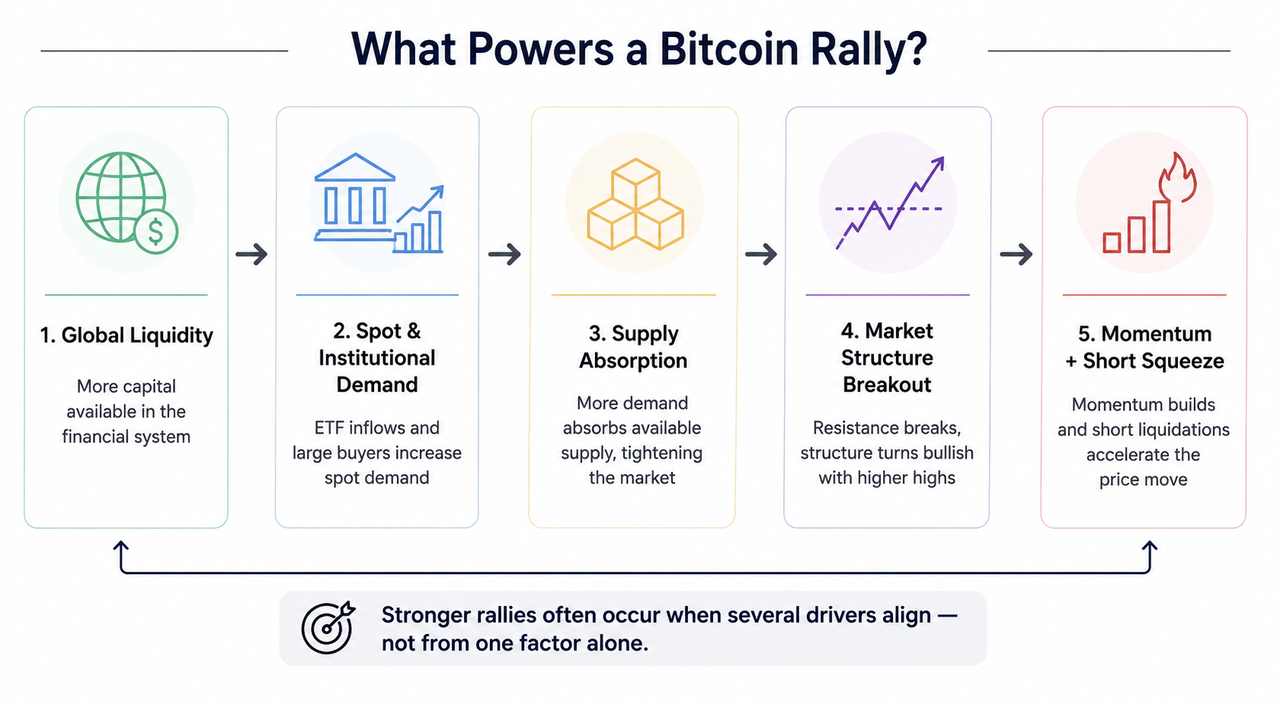
ビットコイン上昇の要因:因果関係のフレームワーク
ビットコインの上昇を理解するには、主要な需要と増幅要因を分けて考えるのが最も簡単です。
現物市場で実際のBTCを購入する買い手は、直接的な需要を生み出します。ビットコインETF、企業、資産運用会社、ファンド、個人投資家はいずれも、その需要に寄与する可能性があります。すぐに売りに出されるビットコインの量には限りがあるため、継続的な買いが入ると、十分な売り手が現れるまで市場価格が上昇する可能性があります。
その他の要因は、この値動きを増幅させます。先物ポジション、ショートポジションの清算、アルゴリズム取引、モメンタム戦略などが、既存のトレンドを加速させる可能性があります。センチメントや規制に対する期待が、さらに多くの買い手を市場に呼び込むこともあります。
この関係を整理するフレームワークは、次のとおりです。
マクロ流動性 → 資金の利用可能性 → 現物需要および機関投資家需要 → 供給吸収 → ブレイクアウト → モメンタムおよび清算 → 価格上昇の加速
この順序は固定されていません。規制に関する発表がプロセスの起点になる場合もあれば、価格の動きが幅広い注目を集める前に、機関投資家が静かに買い集めている場合もあります。
現物需要が市場価格を変化させる仕組み
現物需要は、各取引で買い手が売り手からBTCを購入するため、BTC上昇の要因として最も明確なものの1つです。
買い手がより高い価格を支払う意思を強める一方で、売り手が現在の水準で十分なBTCを供給しない場合、価格は上昇します。値動きに伴って取引高も増加している場合、流動性の薄い市場で価格が徐々に上昇しているのではなく、相応の規模の取引が行われている可能性を示します。
現物ビットコインETFは、従来の金融市場の資金がビットコインへのエクスポージャーを取得する新たな経路となりました。ETFの設定によって投資家の資金流入が原資産であるBTCへの需要につながる場合、継続的な資金流入によって利用可能な供給と買い手のバランスが引き締まる可能性があります。ビットコインETFへの資金流入が価格に与える影響は、ETFに関するニュースだけでなく、設定、償還、利用可能な流動性の量によって決まります。
最近の事例は、この仕組みを示すものですが、普遍的なルールとみなすべきではありません。Farside Investorsによると、米国の現物ビットコインETFでは、2026年8月17日に約2億9,750万ドル、8月18日に約1億8,930万ドル、8月19日に約5億1,720万ドルの純流入を記録しました。
機関投資家の需要が、毎日自動的に強気材料になるわけではありません。ファンドは、受益証券を償還したり、ポートフォリオをリバランスしたり、デリバティブでエクスポージャーをヘッジしたりする可能性があります。
機関投資家の需要がビットコインを動かす理由
大口参加者は、多くの小口トレーダーとは異なる方法で流動性に向き合います。大規模な注文を管理する機関投資家は、スリッページのリスクがあるため、通常、現在の市場価格で取引全体を一度に発注することはできません。
取引デスクは一般に、大口注文を分割し、時間、価格、取引場所に分散して取引を執行するアルゴリズムを使用します。多くの場合、重視するのは流動性です。ブレイクアウト後の値動きを追うのではなく、十分な買い手と売り手が存在する領域を探します。
大規模な取引が繰り返されると、過去に意味のある需給が交錯した機関投資家の流動性ゾーンが形成されることがあります。一般的なテクニカル指標は、すでに変化した価格や取引高からシグナルを導き出すため、こうした資金フローは、テクニカル指標が明確に反応する前に価格へ影響を与える可能性があります。
ただし、機関投資家の買いを、上昇を保証するシグナルとして扱うべきではありません。機関投資家は売却も行い、先物やオプションでヘッジし、リスク環境の変化に応じて配分計画を変更します。
流動性とビットコインにとっての重要性
この議論における流動性には、2つの異なる意味があります。
市場流動性とは、価格を大きく変動させることなく、資産を売買できる能力を指します。流動性の高い資産には通常、厚いオーダーブック、大きな取引高、狭いスプレッドがあります。流動性の低い市場では、同じ金額の買いであっても、より大きな価格変動が生じる可能性があります。
グローバル流動性または金融流動性とは、金融システム全体における資金と信用の量および利用可能性を指します。金融環境が緩和すると、投資家は株式、暗号資産、その他のリスク感応度の高い資産により多くの資金を配分しやすくなります。そのため、グローバル流動性とビットコインの関係は、機械的な公式ではなく、マクロ環境が波及する可能性のある経路の1つです。
例えば、米国財務省は2026年8月、長期債の一部の買い戻しを、1回のオペレーションにつき少なくとも40億ドルまで倍増すると発表しました。この発表を受けて、当初は長期利回りが低下し、ドルが下落する一方で、ビットコインと金は上昇しました。ただし、この財務省のオペレーションは量的緩和と同等ではなく、市場への影響がどの程度持続するのかについては、アナリストから疑問の声も上がりました。
ドル安によって、ドル建ての希少資産への関心が高まることはあります。ただし、ビットコインがドルに反応する仕方は、すべての市場局面で同じとは限りません。
現金比率と当座比率がビットコインの流動性指標ではない理由
流動性という言葉が混乱を招くのは、金融分析において複数の意味で使われるためです。
企業の現金比率は、現金および現金同等物と流動負債を比較します。当座比率は、現金、市場性有価証券、通常は売掛金などの流動性の高い流動資産と、短期債務を比較します。企業はこれらの流動性比率を使用して、在庫に大きく依存することなく、短期債務を支払う能力を評価します。
これらの比率は、ビットコイン市場の流動性を測定するものではありません。
BTCについて、トレーダーがより重視するのは、取引高、オーダーブックのデプス、スプレッド、利用可能な供給、そして価格を大きく動かすことなく取引を完了できる能力です。取引所で活発に取引される株式や債券も、比較的流動性の高い資産の例です。一方、不動産やプライベート市場の一部の資産は、売却して現金化するまでにはるかに長い時間がかかる場合があります。
上昇局面における市場構造と値動き
市場構造とは、連続する高値、安値、サポートエリア、レジスタンスゾーンが、時間の経過とともに価格の動きをどのように構成しているかを指します。
買い集めの局面では、買い手がレンジ内の供給を繰り返し吸収することがあります。最終的に需要が売り圧力を上回ると、価格がレジスタンスを上抜ける可能性があります。トレーダーは、既存の強気トレンドの継続を支える場合、重要な過去のスイング高値を決定的に上抜ける動きをブレイク・オブ・ストラクチャー(BOS)と呼ぶことがあります。
典型的な強気の流れは、次のようになります。
買い集め → 高値切り上げ前の安値 → レジスタンス突破 → 高値更新 → 押し目 → 継続
市場構造は、価格が何をしているのかをトレーダーが特定するのに役立ちますが、その背後にあるすべての要因を説明するものではありません。ブレイクアウトは、実際の現物買い集め、レバレッジを利用した投機、またはその両方を反映している可能性があります。
ビットコインの過去のサイクルは、1つの指標やイベントを運命のように扱うべきではない理由も示しています。ETF、デリバティブ、機関投資家の参加によってビットコインの市場サイクル構造が変化しているため、半減期、供給、強気相場の関係さえも変わっています。
リアルタイムの例として、トレーダーはGate.comのBTC/USDT現物市場で取引高と価格構造を比較したり、Gate.comのビットコイン価格データを利用したりして、異なる市場環境における高値、安値、売買高の変化を確認できます。
ショートスクイーズが価格上昇を加速させる仕組み
デリバティブは、通常の上昇を急速な上昇へと変える可能性があります。
多くのトレーダーが、相場の下落を予想して先物契約でビットコインをショートしているとします。現物需要によってBTCが上昇すると、レバレッジを利用したショートポジションは損失を拡大させ始めます。一部のトレーダーは、ポジションを決済するためにBTCのエクスポージャーを自発的に買い戻します。その他のトレーダーは清算水準に達し、強制的に決済されます。
こうした買いが、さらなる上昇圧力を生み出します。
価格上昇 → ショートポジションが損失を抱える → ショートポジションが決済または清算される → 追加の買いが発生する → 価格がさらに上昇する
このフィードバックループがショートスクイーズです。ビットコイン上昇局面におけるショートポジションの清算の仕組みからは、レバレッジの高いポジションが不安定になった際に、価格が複数のレジスタンスを突然通過する理由が分かります。
一般的な暗号資産の清算メカニズムからも、レバレッジが利益と損失の両方を拡大させる理由が分かります。
ただし、清算による買いは急速に消失する可能性があります。不安定なショートポジションが解消された後も上昇を続けるには、新たな買い手が必要です。
センチメント、規制、モメンタム
ナラティブは、投資家が同じ経済データをどのように解釈するかに影響を与えます。
規制面での前向きな進展、機関投資家による採用、ETF需要、金融環境の緩和に対する期待は、センチメントを改善する可能性があります。例えば2026年8月には、米国でのデジタル資産市場の明確化法(Digital Asset Market Clarity Act)をめぐる政治的な議論が、暗号資産に対する前向きなセンチメントをさらに押し上げました。この法案は、デジタル資産に関する連邦規制の枠組みの一部を明確化することを目指しています。ただし、8月24日時点では法律として成立しておらず、9月にさらなる上院での審議に進む見通しでした。
価格が動き始めると、モメンタムが新たな上昇要因になることがあります。ブレイクアウトは、システマティック戦略や確認を待っていたトレーダーを引き付けます。それまで様子を見ていた買い手が、ボラティリティの上昇に伴って参入することもあります。
ただし、センチメントが無限の需要を生み出すわけではありません。投機的なポジションが基礎的な現物買いを上回るペースで増加すると、上昇は次第にレバレッジへの依存度を高める可能性があります。
ビットコインの上昇が支えられているかを評価する方法
完璧な指標を1つ探すのではなく、複数の独立した要因が一致しているかを評価してください。
強い上昇には、現物取引高の増加、機関投資家からのプラスの資金フロー、マクロ流動性の改善、良好な市場構造、管理可能なレバレッジが組み合わさっている場合があります。現物需要が弱いままデリバティブが主導する上昇は、異なるリスク特性を持ちます。
この違いが最も重要になるのは、価格が急速に動いている局面です。取引高が大きいからといって自動的に強気とは限らず、ETFへの資金流入が反転することもあります。マクロ環境が変化する可能性もあり、ブレイク・オブ・ストラクチャーが失敗することもあります。
ビットコインの上昇は最終的に、買い手、売り手、利用可能な供給、資金、デリバティブ、期待が動的に相互作用した結果です。
リスクと限界
ビットコイン上昇の要因がどのように組み合わさっても、価格の上昇が続くことを保証するものではありません。機関投資家が利益確定を行った場合、ETFの資金フローがマイナスに転じた場合、金融環境が引き締まった場合、またはより高い価格で売り手が現れた場合、市場は反転する可能性があります。
レバレッジも別の脆弱性を生み出します。上昇局面でショートポジションの清算を引き起こす同じデリバティブの仕組みが、下落局面ではロングポジションの連鎖的な清算を引き起こす可能性があります。
データにも文脈が必要です。取引所の取引高は取引場所によって異なる可能性があり、機関投資家の取引が別の場所でヘッジされている場合もあります。また、オンチェーンの送金が必ずしも買いや売りを意味するとは限りません。テクニカルな市場構造は観測された価格の動きを示すものであり、将来を確実に予測するものではありません。
まとめ
ビットコインの急上昇は、複数の要因が一致している場合に最も説得力を持ちます。現物の買い手が基礎的な需要を生み、機関投資家が相応の供給を吸収し、良好な流動性環境が利用可能な資金を増やし、強気の市場構造がさらなる参加を呼び込みます。その後、デリバティブがモメンタムやショートポジションの清算を通じて、値動きを加速させる可能性があります。
実務上の問いは、単純に「なぜビットコインは上昇しているのか?」ではありません。「どのような需要が上昇を押し上げており、その需要は持続する可能性があるのか?」という点です。
持続的な買いと一時的なレバレッジを切り分けることで、ビットコインの価格上昇要因を解釈しやすくなります。次の値動きを確実に予測することはできませんが、価格チャートの下で実際に何が起きているのかを投資家やトレーダーが判断するための、より明確な枠組みを提供します。
FAQ
ビットコイン上昇の主な要因は何ですか?
すべての上昇局面に共通する単一の主な要因はありません。利用可能な供給に対して持続的な現物需要があることは、価格上昇の基礎となります。一方で、機関投資家の資金フロー、マクロ流動性、センチメント、デリバティブが値動きを強めたり、加速させたりする可能性があります。
ビットコインETFへの資金流入があれば、必ずビットコインは上昇しますか?
いいえ。ETFへの資金流入は現物需要を追加する可能性がありますが、ビットコインの市場価格には、売り圧力、デリバティブのポジション、マクロ環境、他の取引所での取引も同時に反映されます。そのため、大規模な資金流入があっても、直ちに上昇するとは限りません。
流動性はビットコイン価格にどのような影響を与えますか?
グローバル流動性が高まると、リスク資産に配分できる資金量が増える可能性があります。一方、市場流動性は、BTCを価格を大きく動かすことなくどの程度容易に取引できるかを決定します。これらは関連していますが、異なる概念です。
ビットコイン取引におけるブレイク・オブ・ストラクチャーとは何ですか?
ブレイク・オブ・ストラクチャーは一般に、価格が重要な過去のスイング高値または安値を決定的に上抜け、または下抜けたときに発生します。強気の市場構造では、過去の高値を突破することでトレンド継続の見方が支持される可能性がありますが、フェイクブレイクアウトが発生する可能性もあります。
ショートポジションの清算によってビットコインが上昇するのはなぜですか?
ショートポジションは、決済時に実質的に買い戻す必要があります。上昇相場でレバレッジを利用したショートポジションが多数強制決済されると、追加の買いが上昇を加速させ、ショートスクイーズを生み出す可能性があります。
規制によってビットコインが上昇することはありますか?
規制の進展はセンチメントや機関投資家の参加意欲に影響を与える可能性がありますが、その影響は実際に何が変わるかによって異なります。法案、政治家の発言、成立した法律は区別して考える必要があります。市場は、法的な変更が実施される前に反応する場合もあります。
免責事項: 本コンテンツは教育目的のみで提供されるものであり、金融または投資に関する助言を構成するものではありません。暗号資産の価格は大きく変動する可能性があり、過去の市場関係、テクニカル構造、機関投資家の資金フローは、将来の結果を保証するものではありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
ビットコイン、反落後も81,300ドルのサポートを維持──CPIデータとETFへの資金流入が今後の値動きを左右する
英国中央銀行副総裁、CBDCを急ぐ必要はないと発言 米ドル連動トークンより国内ステーブルコインを優先する意向
ゼレンスキー氏、ウクライナはエネルギー施設への攻撃停止に合意する用意があると表明、プーチン氏の反応は不透明
米国債トレーダー、FRBが10月のブラックアウト期間に入る中、CPIデータとウォルシュ氏の発言を待つ
Kraken、ドバイのVARAから正式なライセンスを取得、UAEでの暗号資産取引を数週間以内に開始へ


関連記事
Raydiumの利用方法:初心者のための取引と流動性提供ガイド
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
Raydiumのコア機能とは?取引および流動性プロダクトを徹底解説
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略
