一部の Bitcoin 上昇相場が、当初の材料から想定される以上に突然加速する理由を理解しようとするトレーダーや投資家にとって、この区別は重要です。清算は値動きを大幅に増幅させる可能性がありますが、通常は何が上昇のきっかけとなったのか、あるいは高値が持続するかどうかを説明するものではありません。そのためには、現物需要、デリバティブのポジショニング、流動性の状況、およびBitcoin上昇相場を支えるより広範な要因を確認する必要があります。
主なポイント
-
Bitcoinのショート清算は、弱気ポジションを強制買いに転換します。 レバレッジをかけたショートが清算閾値に達すると、取引所はそのポジションを自動的に決済します。
-
清算の集中はショートスクイーズを生み出す可能性があります。 強制買い注文によってBitcoinが追加の清算水準まで押し上げられ、自己強化的なフィードバックループが発生する場合があります。
-
レバレッジが高いほど、このプロセスはより敏感になります。 50倍のレバレッジを使用するトレーダーは、低いレバレッジを使用するトレーダーと比べて、不利な値動きに耐えられる余地がはるかに小さくなります。
-
建玉、資金調達率、清算データはデリバティブのポジショニングを把握するのに役立ちますが、いずれもスクイーズを確実に予測するものではありません。
-
清算による買いは一時的です。 持続的な上昇相場には通常、継続的な現物需要、流動性の改善、または新たな買い需要の源泉が必要です。
ショート清算はどのようにBitcoin上昇相場を加速させるのか?
ショートポジションとは、価格下落から利益を得ることを目的とした弱気取引です。Bitcoin先物やその他のデリバティブ市場では、レバレッジを利用するトレーダーは、証拠金として預け入れた資本を大幅に上回る価値のポジションを保有できます。
ただし、レバレッジは両方向に作用します。
あるトレーダーが、50倍のレバレッジで有効証拠金\$1,000を用い、\$50,000相当のBitcoinショートを保有しているとします。手数料、維持証拠金ルール、その他の取引所固有の詳細を考慮しなければ、比較的小さな不利な価格変動であっても、そのようなポジションには深刻な圧力がかかる可能性があります。実際の清算価格は、契約、証拠金モード、維持証拠金、プラットフォームのルールによって決まるため、「2%の変動で清算される」という単純な見方を一般論として扱うべきではありません。
口座が維持証拠金要件を満たせなくなった場合、暗号資産先物で使用される清算メカニズムがポジションを引き継ぐ可能性があります。トレーダーが自発的にBitcoinを買い戻すのを待つのではなく、取引所がショートポジションを自動的に決済します。
ショートを決済するには、そのエクスポージャーを買い戻す必要があります。ここから、清算メカニズムがより広範な市場に影響を及ぼし始めます。
ショートスクイーズが強制買いを生む仕組み
ショートスクイーズは、価格上昇によって下落を見込んでいたトレーダーが弱気ポジションの決済を余儀なくされ、さらなる買い圧力が加わることで発生します。
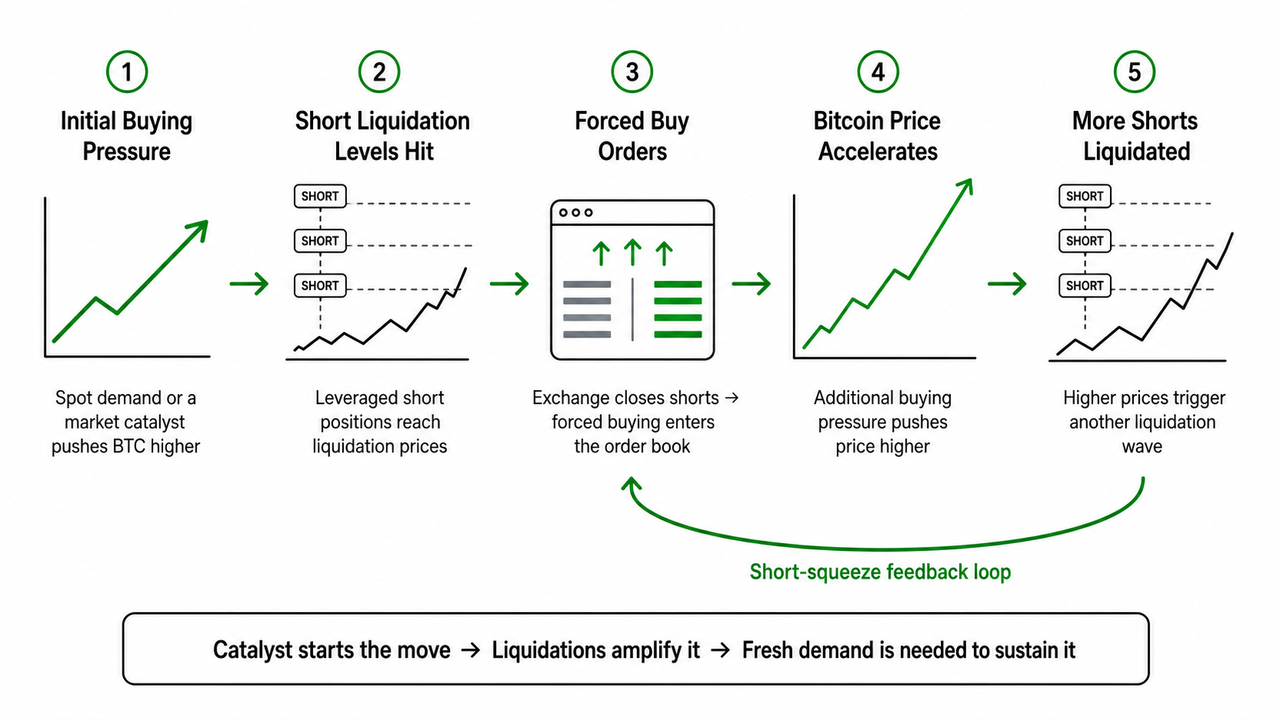
単純化した清算カスケードは、次のようになります。
初期需要 → Bitcoin上昇 → ショートの清算水準に到達 → 強制買い注文が流入 → 価格がさらに上昇 → さらに多くのショートが清算される。
多くのレバレッジショートポジションの清算価格が主要なレジスタンスをわずかに上回る水準に集中しているなかで、Bitcoinがそのレジスタンスに近づいているとします。新たな現物需要がBTCをレジスタンス水準より上へ押し上げます。最初のショート群は強制的に市場から退出させられます。
こうした強制決済により、オーダーブックに買い注文が追加されます。その需要が利用可能な売りサイドの流動性に対して大きい場合、Bitcoinは次の清算価格の集中帯まで急上昇する可能性があります。別のグループが決済され、追加の買い圧力が生まれます。
その結果、自発的な買いの量が比例して増えていなくても、急速な上昇が生じる場合があります。ショート清算は実質的に、トレーダーの弱気な賭けを必須の購入へと転換します。
これが、スクイーズが始まると暗号資産の値動きが異例なほど急激になる理由です。
ショート清算においてレバレッジと建玉が重要な理由
レバレッジは、預け入れた担保に対してトレーダーがどれほどの市場エクスポージャーを保有するかを決定します。一般に、レバレッジが高いほど、参入価格と不利な市場変動がポジションを脅かす水準との間のバッファは小さくなります。
したがって、先物レバレッジと証拠金の基本は、清算カスケードを理解するうえで中心的な要素です。高レバレッジのポジションを多く含む市場は、レバレッジを使用しない現物ホルダーが中心の市場と比較して、同じ初期的な価格上昇に対してはるかに激しく反応する可能性があります。
建玉は、全体像を構成するもう1つの要素です。建玉は、まだ決済または精算されていないデリバティブの未決済ポジションを測定します。建玉の増加は先物エクスポージャーが新たに形成されていることを意味しますが、そのエクスポージャーが価格上昇または下落のどちらを想定しているかを、それだけで明らかにするものではありません。
資金調達率は追加の文脈を提供します。無期限デリバティブ市場では、資金調達率は契約価格を現物市場に連動させる役割を果たします。資金調達率が継続的にマイナスである場合、強い弱気ポジショニングを伴うことがあります。一方、プラスの資金調達率は、より強いロングサイドの需要を示す場合があります。いずれの指標も、スクイーズの発生を保証するものではありません。
リアルタイムでメカニズムを分析するトレーダーは、Gate.comのBTC/USDT無期限先物市場を利用し、建玉や資金調達率などの指標と価格推移を比較できます。ただし、デリバティブデータは予測的なものではなく、状況を説明するものである点を念頭に置く必要があります。
清算データからトレーダーが把握できること
清算データは、レバレッジ、建玉、資金調達率、取引高、価格構造と組み合わせることで、最も有用になります。
大規模なショート清算の数値は、レバレッジをかけた弱気ポジションが強制的に解消されたことを確認します。しかし、それは清算が上昇相場を開始させたことの証明にはなりません。
最近の市場の動きは、このプロセスがいかに迅速に進展するかを示しています。2026年8月19日、BTCが急騰するなかで、Bitcoinのショートポジションは約1時間で\$10億超が清算されたと報告されました。これは、自動清算エンジンが短期間に大量の弱気エクスポージャーを解消し得ることを示しています。
より広範な暗号資産市場では、CoinGlassデータに基づく報告により、8月19日〜21日前後の2日間のショート清算は約\$38億とされています。ただし、合計値は対象となる取引所や時間枠によって異なる場合があります。より狭い期間では、ショートのみの合計額がこれより低く算出されたデータ再構成もあります。そのため、清算額は完全に互換可能な統計値として扱うのではなく、測定時間枠と併せて解釈することが最適です。
2026年1月6日は、この区別が重要である理由を示すもう1つの有用な例です。その日に引用されたCoinGlassデータによると、24時間の暗号資産全体の清算額は約\$4億1,500万であり、そのうちショートは約\$3億3,900万でした。Bitcoinショートは約\$1億6,900万を占めており、\$4億1,500万の全額ではありませんでした。
清算主導の上昇相場にも材料が必要な理由
ショートスクイーズは、多くの場合、上昇相場を何もないところから生み出すのではなく、増幅させます。
初期の材料は、より強い現物需要、Bitcoin ETFへの資金流入、リスク選好の改善、規制動向、またはより広範な金融環境から生じる可能性があります。グローバル流動性の状況の変化も、投資家がBitcoinやその他のデジタル資産に配分する資本の規模に影響を与える可能性があります。
2026年8月の上昇相場は、この相互作用を示しています。Bitcoinの上昇は、機関投資家の需要回復と大規模なショートスクイーズとともに発生しました。一方で、マクロ面では、米国財務省が長期国債の買い戻しを拡大する計画や、CLARITY Actを巡る政治的な動きに注目が集まりました。これらの要因がリスク選好を改善させると同時に、強制的なショートカバーが直近の上昇を増幅させました。
この順序は重要です。大きな材料が自発的な買い手を引き寄せます。価格が上昇します。その後、ショート清算によって、すでに上昇している市場に非自発的な買い手が流入します。
ショートスクイーズのフィードバックループ
清算の波の強さは、ポジションがどのように分布しているかに大きく左右されます。
ショートを保有するトレーダーが少数にとどまる場合、強制決済の影響は限定的かもしれません。多くのトレーダーが類似する清算価格付近に集中したレバレッジショートポジションを保有している場合、1つの価格帯を通過するだけで、多数の買い注文がほぼ同時に発動する可能性があります。
オーダーブックの流動性も重要です。深い市場に\$10億の強制買いが流入する場合と、流動性の薄い市場に同じ圧力が加わる場合とでは、必ずしも同じ価格影響にはなりません。ボラティリティの高い期間には、市場参加者が指値注文を取り消したり、スプレッドを広げたりする可能性があります。その結果、清算注文が到来するまさにその時に利用可能な流動性が減少します。
これにより、典型的なフィードバックループが生まれます。
価格上昇 → 強制的なショートカバー → 売りサイド流動性の低下 → さらなる価格上昇 → 追加の強制清算。
このループは、脆弱なショートポジションが解消されたとき、売り手が買い圧力を吸収したとき、または市場に上昇を止めるのに十分な新規供給が流入したときに終了します。
ショート清算を巡るリスク管理
清算データは、上昇相場に自動的に買いで参加するためのシグナルとして扱うべきではありません。
大規模なショート清算がヘッドラインデータに現れる時点では、強制買いの多くはすでに発生している可能性があります。弱気ポジションが一掃されると、需要の1つの源泉が消失します。新たな現物需要が流入すればBitcoinはさらに上昇する可能性がありますが、保ち合いまたは反落する可能性もあります。
ロング清算は、これと対照的なリスクを生みます。急激な上昇後にトレーダーのレバレッジが過度に高まり、価格が反転した場合、取引所はロングポジションを強制決済する可能性があります。これにより売り注文が生じ、下落が加速します。
レバレッジトレーダーにとって、実践的なリスク管理とは、ポジションサイズ、証拠金要件、清算価格、ボラティリティ変化の影響に注意を払うことを意味します。先物清算メカニズムとリスクコントロールに関するGateの解説は、清算イベントがデリバティブデータに現れた後だけでなく、その前に維持証拠金とポジションリスクが重要である理由を示しています。
過去のパフォーマンスや過去の清算イベントは、次にデリバティブポジションが集中した際にBitcoinがどのように反応するかを示すものではありません。また、これらのメカニズムはいずれも投資助言を構成するものではありません。
結論
Bitcoinのショート清算は、レバレッジをかけた弱気ポジションを強制買い注文へ転換することで、上昇相場を加速させます。多数の清算水準が近接して集中している場合、これらの買いが価格をさらに押し上げ、追加の強制決済を引き起こし、ショートスクイーズのフィードバックループを形成する可能性があります。
このため、デリバティブのポジショニングは、特にレバレッジと建玉が高水準にある場合、Bitcoin価格変動の重要な増幅要因となります。ただし、通常はそれだけで上昇相場を持続させるには不十分です。ショートカバーが尽きた後に上昇が継続するかどうかは、新たな需要、利用可能な流動性、マクロ環境、および買い手と売り手のより広範な均衡に左右されます。
有用な区別は単純です。材料が上昇を開始させ、ショート清算がその上昇を大幅に加速させる可能性があります。
よくある質問
Bitcoinショート清算とは何ですか?
Bitcoinショート清算は、トレーダーが必要な証拠金条件を満たせなくなったために、取引所がレバレッジをかけた弱気ポジションを強制的に決済することです。ショートポジションの決済では、そのポジションのエクスポージャーを買い戻す必要があるため、買い活動が生じます。
ショート清算はBitcoin価格を押し上げる可能性がありますか?
はい。強制的なショートカバーは買い注文を発生させ、大規模な清算の集中は、既存のBitcoin上昇相場を加速させるのに十分な追加需要を生み出す可能性があります。この影響は通常、市場流動性が限られ、レバレッジポジショニングが集中している場合に最も強くなります。
Bitcoinのショートスクイーズは何によって発生しますか?
ショートスクイーズは一般に、ショートポジションを保有するトレーダーに反してBitcoinが上昇したときに始まります。清算価格または自発的なストップ水準に達すると、ショートは買いによって決済されます。これがBTCをさらに押し上げ、追加の弱気ポジションを市場から退出させる可能性があります。
建玉が高いことはショートスクイーズの到来を意味しますか?
いいえ。建玉が高いことは、大量のデリバティブエクスポージャーが未決済のまま残っていることを示しますが、すべてのポジションの方向を特定するものでも、将来の清算を保証するものでもありません。資金調達率、価格構造、レバレッジ、清算データは追加の文脈を提供します。
清算はBitcoin上昇相場を持続させることができますか?
通常、それだけではできません。清算による買いは、脆弱なショートポジションが決済されると終了します。より長期的な上昇相場には通常、継続的な現物需要、機関投資家の資金流入、流動性環境の改善、または新たな買い需要の源泉が必要です。
ショート清算は現物Bitcoin需要と同じですか?
いいえ。現物需要は投資家が自発的にBitcoinを購入することを表します。一方、ショート清算による買いは、レバレッジポジションが強制的または緊急に決済されることで発生します。いずれも価格を押し上げる可能性がありますが、その持続性と市場への影響は異なります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
ビットコイン、反落後も81,300ドルのサポートを維持──CPIデータとETFへの資金流入が今後の値動きを左右する
英国中央銀行副総裁、CBDCを急ぐ必要はないと発言 米ドル連動トークンより国内ステーブルコインを優先する意向
ゼレンスキー氏、ウクライナはエネルギー施設への攻撃停止に合意する用意があると表明、プーチン氏の反応は不透明
米国債トレーダー、FRBが10月のブラックアウト期間に入る中、CPIデータとウォルシュ氏の発言を待つ
Kraken、ドバイのVARAから正式なライセンスを取得、UAEでの暗号資産取引を数週間以内に開始へ


関連記事
2026年におけるトップ10ビットコインマイニング企業:市場をリードする企業、ハッシュレート、AIへのピボット
タルコフのビットコインマイニング:構築と収益性ガイド
BTC保有者の分布
定量的戦略取引について知っておくべきことすべて