しかし、EIP-1559はEthereumが無期限にデフレ状態を維持できることを意味するものではありません。Layer 2スケーリングネットワークの発展に伴い、取引コストは低下し、一部のオンチェーン活動はLayer 2ネットワークへ移行しています。これにより、Ethereumメインネットの手数料収益構造は変化しました。ネットワークでバーンされるETHの量がバリデーター報酬による新規発行量を下回る場合、バーンメカニズムが正常に機能していても、ETHの総供給量は増加し続ける可能性があります。近年のEthereumのバーン量減少をめぐる議論は、ネットワーク利用、スケーリング効率、トークン供給の関係について市場が再評価していることを示しています。
ETHのバーン量減少を理解するには、ネットワーク取引活動、手数料水準、トークン供給の変化を区別する必要があります。バーン量の減少は、Ethereumエコシステム全体の需要低下を必ずしも示すものではなく、ETH価格の下落を直接結論づける根拠にもなりません。本記事では、EIP-1559の仕組みを解説し、PoS発行、Layer 2スケーリング、Blob手数料、ネットワーク活動がETHの長期的な供給構造にどのように影響するかを分析します。
要点
- EIP-1559は取引の基本手数料をバーンすることでETH供給を減少させますが、PoSのバリデーター報酬による新規発行を停止するものではありません。
- ETHがデフレ状態にあるかどうかは、バーンメカニズムの有無ではなく、一定期間にバーンされた量と新規発行された量の相対的な規模によって決まります。
- メインネットのGas手数料低下は、Gas単位当たりにバーンされるETH量を減少させますが、Ethereumエコシステム全体の利用減少を必ずしも意味するものではありません。
- Layer 2スケーリングはユーザーの取引コストを抑えられる一方で、メインネットのブロックスペース需要や手数料バーンの構造を変える可能性があります。
- EIP-4844で導入されたBlob手数料にもバーンメカニズムがありますが、その手数料市場は通常の実行レイヤーGas市場とは独立して機能します。
- Ethereumのトークンエコノミクスの変化を評価する際、投資家はETHの純供給量、メインネット手数料、Blob利用、ステーキング水準、Layer 2活動の変化を総合的に検討する必要があります。
EIP-1559とは?ETHの手数料バーンメカニズムはどのように機能するのか?
EIP-1559は、Ethereumの2021年のLondonアップグレードで導入された取引手数料改革メカニズムです。主な目的は、Gas手数料の価格設定を改善し、ユーザーが取引コストを予測しやすくすることです。このメカニズムでは、Ethereumの取引手数料は主に基本手数料と優先手数料で構成されます。プロトコルはブロックスペースの需要に応じて基本手数料を動的に調整し、取引の実行後にこの手数料をバーンします。優先手数料は通常、取引の取り込みを促すためにブロック提案者へ支払われます。ユーザーは最大手数料を設定し、実際の支払額が想定を超えることを防ぐこともできます。
基本手数料の変動はブロック利用率に関連しています。取引需要が高く、ブロックが継続的に目標利用率を上回る場合、Base Feeは一般的に上昇します。ブロックスペースの需要が不足している場合、Base Feeは低下します。Ethereumは固定量のETHをバーンするわけではありません。バーン量は、実際に使用されたGas量と、それに対応する基本手数料によって決まります。例えば、2つの取引が同じGas量を消費した場合でも、実行時のBase Feeが異なれば、バーンされるETH量も異なる可能性があります。
この設計により、ネットワーク需要とETH供給の変化が結び付けられています。ユーザーは取引を実行するために基本手数料を支払い、対応するETHはバリデーターや他の参加者の口座へ移転されるのではなく、恒久的にバーンされます。ただし、EIP-1559の主目的はETHが永続的にデフレ状態を維持することを保証することではありません。目的は手数料市場の機能を改善することです。ETHのバーンはこのメカニズムによる通貨供給上の効果ですが、実際のバーン量は依然としてネットワーク利用状況と手数料水準に左右されます。
ETHのバーン量が減少している理由は?ネットワーク活動の低下を意味するのか?
ETHのバーン量の減少は通常、メインネットの基本手数料低下に関連していますが、Ethereumエコシステム全体の活動が広範に減少していると単純に解釈することはできません。バーン量は、取引によって消費されるGas量とBase Feeの水準の両方に影響されます。ネットワークが低い手数料で多数の取引を処理できる場合、取引量が安定していてもバーンされるETH量は大幅に減少する可能性があります。反対に、人気アプリケーションがメインネットのブロックスペースを競合する場合、手数料は急上昇し、短期間で大きなバーン量が発生することがあります。DeFi取引、NFTミント、その他のオンチェーン活動は特定の期間にメインネット手数料を押し上げてきましたが、この需要が長期的に持続するとは限りません。
2026年11月、ETHのバーンメカニズムをめぐる議論が再び注目を集めました。Vitalik Buterinは最近、手数料バーン量の持続的な増加をETHの長期的価値の主要な基盤とみなすべきではないと示唆しました。バーン量の増加は高額な取引手数料に依存する可能性がある一方で、低コストかつスケーラブルなネットワークも重要であるためです。この見解はEIP-1559が廃止されることを意味するものではありません。むしろ、ETHの価値はネットワークセキュリティ、分散性、検閲耐性、実用的な金融ユースケースにも基づく必要があることを強調しています。
Ethereumエコシステム全体の活動も変化しています。一般的な送金、取引、アプリケーション操作の多くがLayer 2ネットワークを通じて行われるようになり、ユーザーはすべての操作についてEthereumメインネットの実行コスト全額を直接支払う必要がなくなっています。メインネットの役割は、徐々に決済、データ可用性、セキュリティへと重点が移っています。ネットワークが実際に需要を失ったかどうかを判断するには、毎日のETHバーン量だけを見るのではなく、メインネット取引、Layer 2活動、決済需要、アプリケーション利用を総合的に確認する必要があります。
EIP-1559がETHの継続的なデフレを保証しない理由
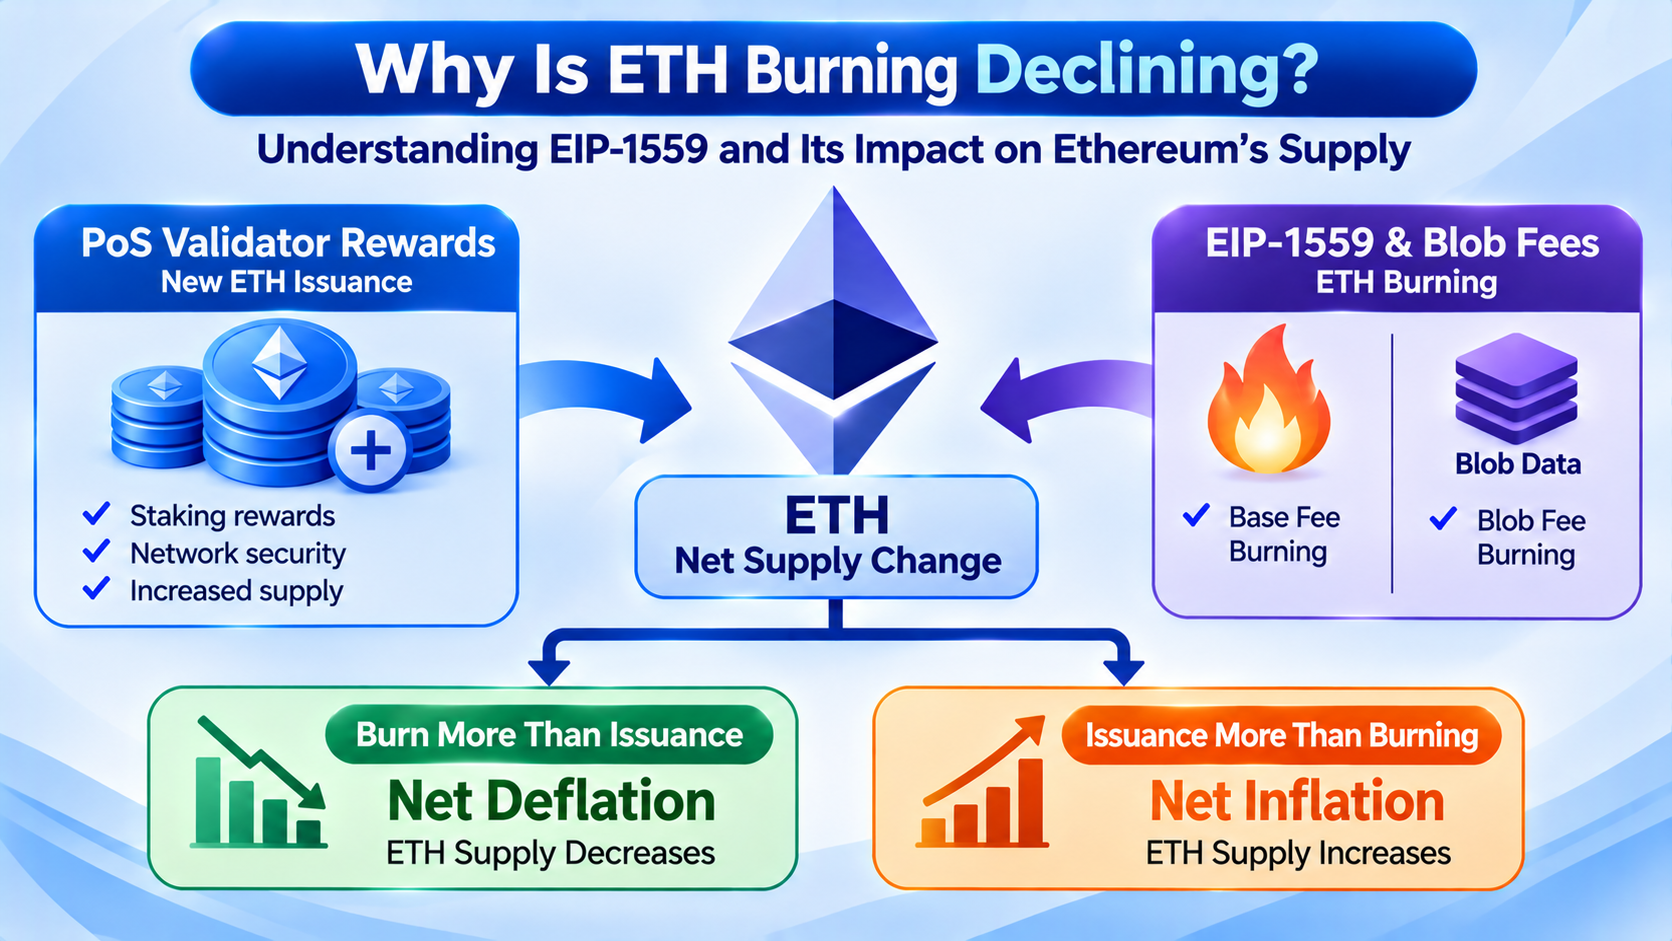
ETHの供給変化は、主に新規発行とバーンという2つの要因の影響を受けます。新規発行は主にPoSコンセンサスメカニズムにおけるバリデーター報酬から生じ、バーンは主に取引の基本手数料やその他の該当するプロトコル手数料から生じます。一定期間のバーン量が新規発行量を上回る場合、ETHの総供給量は減少し、純デフレとなります。新規発行量がバーン量を上回る場合、ETHの総供給量は増加し、純インフレとなります。EIP-1559が正常に機能している場合でも、どちらの状況も起こり得ます。
The Mergeが2022年に完了した後、Ethereumは従来のPoWマイニングシステムによる報酬発行を停止しました。現在の新規ETHは主にPoSコンセンサスレイヤーから生じます。これによりネットワークの発行率は大幅に低下し、特定の期間には取引手数料のバーン量が発行量を上回りやすくなりました。ただし、発行率の低下は発行が完全に停止したことを意味しません。バリデーターは引き続きブロック提案と検証に参加し、プロトコル報酬を受け取ります。ステーキング水準、バリデーター報酬ルール、ネットワーク手数料水準が、ETHの純供給量の変化を共同で決定します。
例えば、Ethereumがある期間に1,000 ETHを発行し、600 ETHしかバーンしなかったとします。この場合、ネットワークでは約400 ETHの純増が記録されます。同じ期間に1,500 ETHがバーンされた場合、純供給量は約500 ETH減少します。これらはメカニズムを説明するためだけの仮定の数値であり、ネットワークの現在の発行量またはバーン量を示すものではありません。EIP-1559は、適用されるルールを満たす基本手数料がバーンされることを保証します。しかし、バーン量が常にバリデーター報酬を上回ることを保証するものではありません。ETHを必ず無期限にデフレ状態を維持する資産と表現することは、その供給メカニズムの動的な性質を見落とす可能性があります。
Layer 2スケーリングがETHのバーン量に影響する理由
Layer 2はEthereumのスケーリングアーキテクチャにおける重要な要素です。主にメインネット外で大量の取引を実行または処理し、その後に関連データや状態証明をEthereumへ送信することで、ユーザーの取引コストを低減します。Arbitrum、Optimism、Baseなどのネットワークは、異なるRollup技術を採用しています。一般ユーザーにとって、Layer 2はメインネットを直接利用するコストを下げ、支払い、取引、アプリケーション操作をより便利にします。Ethereumメインネットにとっては、取引活動のLayer 2への移行がブロックスペース需要の源泉を変化させます。
以前は、Ethereumメインネット上で複雑なDeFi取引を行うユーザーは、大量のGasを消費し、高い基本手数料を支払う必要があった可能性があります。Layer 2で同様の操作を実行する場合、計算や取引処理の大部分はLayer 2ネットワーク上で行うことができ、最終的にRollupが関連データまたは証明をメインネットへ送信します。メインネットは依然として重要な決済およびセキュリティ機能を担いますが、各ユーザー操作を直接処理することはなくなります。その結果、エコシステム全体の取引量増加とメインネット手数料の増加との関係は、初期の頃ほど直接的ではなくなっています。
スケーリングは、注目すべき経済的な課題も生み出します。ネットワーク利用コストの低下は、より多くのアプリケーションやユーザーをEthereumエコシステムへ呼び込む可能性がありますが、この追加的な活動がETHバーン量の比例的な増加に直ちにつながるとは限りません。低い手数料はユーザー体験を改善する一方で、各取引が生み出す手数料収益を減少させる可能性もあります。Ethereumが低コストを維持しつつ、ETHバーンに十分な需要を生み出せるかどうかは、Layer 2活動の規模、メインネットの決済需要、データ可用性市場の発展に左右されます。スケーリングの成功とETHの継続的なデフレは、完全に同一の目標ではありません。
EIP-4844とBlob手数料はETHバーンの構造をどのように変えるのか?
EIP-4844は、Ethereumの2024年のDencunアップグレードで導入された重要なスケーリングメカニズムです。これは、取引データを一括送信するRollupにより適したBlobデータスペースを提供します。これ以前、Layer 2ネットワークは一般的に、比較的高コストなメインネット取引データ保存方式を使用する必要がありました。Blobsの導入により、Rollupは通常の実行レイヤー取引とは異なる形式でデータを公開できるようになり、一部のデータ可用性コストが削減され、Layer 2取引手数料の低下に貢献します。大量のユーザー取引を処理するRollupにとって、この変更はコスト構造とスケーラビリティの改善に役立ちます。
Blobsは独立した手数料市場を使用し、その基本手数料もバーンされます。ただし、これらの手数料は通常の実行レイヤーGasの基本手数料とは別に計算されます。通常の取引は主に実行レイヤーのブロックスペース需要に基づいてBase Feeを調整する一方、Blob手数料はBlobデータスペースの需給に依存します。Blobの利用が少なく、データスペースが比較的豊富な場合、Blobの基本手数料は低水準にとどまる可能性があります。Layer 2ネットワークが継続してデータを送信していても、その結果として生じるETHバーン量は限定的となる場合があります。Blobの需要が増加すれば、手数料メカニズムはそれに応じて調整されますが、Layer 2取引量の増加がETHバーンの比例的な増加につながると想定することはできません。
この変化により、ETHバーンの構造はより複雑になります。投資家は、通常のメインネット取引によって生じる手数料だけでなく、Blobデータの需要とそれに対応する手数料水準も確認する必要があります。Ethereumがデータ可用性を拡大し続けるにつれて、ネットワークは低い単位コストを維持しながら、より多くのLayer 2データを処理できる可能性があります。ユーザーやアプリケーション開発者にとって、これは一般に利用拡大に有益です。しかし、ETH供給の観点では、低コストのスケーリングによってバーン量が長期間にわたり比較的穏やかな水準にとどまる可能性があります。EIP-4844の影響を評価するには、アップグレードの成功をETHバーン量だけで測るのではなく、スケーリング効率とトークンエコノミクスの両方を考慮する必要があります。
PoSステーキング水準は新規ETH発行にどのような影響を与えるのか?
The Merge後、EthereumはPoSコンセンサスメカニズムを通じてネットワークセキュリティを維持するようになりました。バリデーターはETHをステーキングしてブロック提案と検証に参加し、プロトコルルールに従って報酬を受け取ります。マイナーが計算リソースを競っていたPoW時代とは異なり、PoSのセキュリティは主にバリデーターのステーキング資産と、それに対応するスラッシングルールに依存しています。新規ETH発行は主にコンセンサスレイヤー報酬から生じ、報酬額はステーキングされるETH量、バリデーターのパフォーマンス、プロトコルパラメーターに関連しています。ステーキング水準の上昇は一般にネットワーク全体の報酬発行量を増やしますが、ステーキングされたETH当たりの報酬率は同じ割合で上昇しません。
ステーキング報酬とETHバーンの間には、直接的かつ固定的な関係はありません。ネットワーク取引活動が安定していても、コンセンサスレイヤーの発行量変化により、ETHの純供給増加率が変動する可能性があります。反対に、メインネットの取引需要が大きく増え、Base Feeが上昇した場合、短期間にバーン量が新規発行量を上回り、ETHが純デフレ状態に戻ることもあります。PoS発行とEIP-1559によるバーンは異なるメカニズムにより動いており、両者が最終的な供給変化を決定します。
ステーキングによるロックアップは、トークンバーンと区別する必要もあります。ユーザーがETHをステーキングしても、そのETHが総供給量から恒久的に除去されるわけではありません。ステーキング資産は、特定の条件下でバリデーターの退出および出金手続きの対象となるものの、ネットワーク内では引き続きETHです。バーンとは、該当するETHがプロトコル上で認識される供給量から恒久的に除去されることを意味します。市場ではステーキングETHの増加を売却可能な供給量の減少と関連づけることがありますが、これは流動性の分析であり、ETH総供給量の減少と直接同一視することはできません。Ethereumがデフレ状態にあるかどうかを判断するには、実際の発行データとバーンデータを確認する必要があります。
ETHのバーン量減少は価格に必ず下押し圧力をかけるのか?
ETHのバーン量減少は、トークンの希少性に関する一部の投資家の期待を弱める可能性がありますが、バーン量と市場価格の間に固定的な因果関係はありません。EIP-1559のバーンメカニズムは、供給の増加を抑制することができます。他の条件が同じであれば、純発行量の低下は長期的な供給構造に影響する可能性があります。しかし、ETH価格は投資家需要、市場流動性、マクロ経済の金利、機関投資家の資本配分、オンチェーンアプリケーションの発展、暗号資産市場全体のセンチメントにも影響されます。ネットワークが純デフレ状態に入ったとしても、売却需要が大幅に増加すれば価格は下落する可能性があります。反対に、供給が緩やかに増加していても、資産への需要が拡大すれば価格は上昇する可能性があります。
手数料バーンとネットワーク上の経済活動の関係についても、慎重な解釈が必要です。ETHのバーン量が多いことは、活発なDeFi取引やアプリケーション需要の結果である場合がありますが、短期的な投機、NFTの流行、ネットワーク混雑の結果である場合もあります。高い手数料はバーン量を増加させる可能性がありますが、一般ユーザーのネットワーク利用意欲を低下させる可能性もあります。低い手数料は各取引のバーンへの寄与を減らす一方で、アプリケーション体験を改善し、決済、ステーブルコイン決済、その他の高頻度ユースケースにとって有利な条件を生み出す可能性があります。Ethereumの長期的な発展は、高額な取引手数料を維持することではなく、ネットワークセキュリティと分散性を保ちながら、より経済的に意味のある活動を支援できるかどうかにかかっています。
投資の観点から、ETHの価値を供給収縮だけに完全に帰することはできません。ETHはネットワーク手数料の支払い、ステーキングへの参加、DeFiの担保提供に使用されます。また、Ethereumおよびそのより広範なエコシステム全体で、さまざまな経済的機能を担っています。ステーブルコイン、トークン化資産、オンチェーン金融サービスが発展するにつれ、ETH需要の構造は変化し続ける可能性があります。ただし、エコシステム活動の増加が資産としてのETH需要にどの程度転換されるかについては、個別の分析が必要です。バーン量はネットワークの経済活動を示す重要な指標ですが、独立した価格予測ツールではなく、まして購入や売却の時期を判断する唯一の根拠として適しているわけではありません。
投資家はETHがデフレ状態に戻る可能性をどのように評価すべきか?
ETHの供給トレンドを確認するには、短期的な変動と長期的な変化を区別する必要があります。
日次のバーン量は、人気アプリケーション、市場変動、一時的なネットワーク混雑の影響を受ける可能性があるため、ネットワーク全体の経済状況を完全に反映するものではありません。投資家は、ETHの純供給量変化を7日間、30日間、およびより長い期間で確認し、バーン量が新規発行量を継続的に上回っているかを判断できます。ある期間にETH総供給量が継続して減少している場合、その期間は純デフレとみなすことができます。供給量が継続して増加している場合、同期間に新規発行量がバーン量を上回っていたことになります。異なるデータプラットフォームを利用する場合、投資家はデータ更新時刻、供給量の定義、統計期間が一致しているかどうかにも注意を払う必要があります。
手数料構造とネットワーク活動も監視する必要があります。メインネットのBase Fee、Gas使用量、Blob手数料、Layer 2データ送信への需要は、バーン量が変化する理由を説明するのに役立ちます。
メインネット手数料が低下する一方で、Layer 2の取引量とデータ利用が増加し続けている場合、これはエコシステム全体が縮小しているのではなく、活動がスケーリングネットワークへ移行していることを示す可能性があります。投資家は、ステーブルコイン供給量、DeFi活動、オンチェーン決済、実世界のアプリケーション利用も考慮し、Ethereumが新たな需要源を生み出しているかを評価できます。指標ごとに異なるタイムラグがあり、短期的な活動増加が直ちにETHバーン量の増加へつながるとは限りません。
PoS発行とプロトコルアップグレードにも注意が必要です。ステーキング水準の変化、バリデーター報酬メカニズムの調整、実行レイヤーまたはデータ可用性の手数料市場に影響する可能性がある将来のアップグレードは、いずれもETHの長期的な供給構造を変える可能性があります。
これらの変化を評価する際、投資家はすでに実装されているプロトコルルールと、研究、議論、提案段階にとどまる設計を区別する必要があります。長期投資家にとって、特定の四半期にETHがデフレ状態になるかどうかは分析の一部にすぎません。より重要なのは、Ethereumが真の経済活動を継続的に引き付け、安全かつスケーラブルなインフラを通じてオンチェーン金融システムにおける役割を維持できるかどうかです。
まとめ
ETHのバーン量減少は、EIP-1559が失敗したことを意味するものではありません。むしろ、Ethereumの手数料市場とネットワーク活動構造の変化を反映しています。EIP-1559は取引の基本手数料を恒久的にバーンし、ETH供給をネットワークのブロックスペース需要と結び付けます。しかし、このメカニズムはバーン量が常に新規発行量を上回ることを保証するものではありません。The Merge以降、PoSは新規ETH発行率を大幅に低下させています。ネットワークは特定の期間に純デフレを経験しましたが、手数料が低下し、活動がLayer 2へ移行するにつれて、ETHは再び純インフレ状態へ戻る可能性があります。
Layer 2スケーリングとBlobデータメカニズムは、ネットワーク手数料の発生方法をさらに変化させました。より多くの取引を低コストで完了できるため、Ethereumエコシステムの利用拡大に役立ちますが、ETHバーン量の比例的な増加を必ずしも生み出すわけではありません。低い手数料と少ないバーン量は、ネットワーク開発が妨げられていることを必ずしも示すものではなく、バーン量の多さだけでネットワークの長期的な経済価値がより高いことを証明することもできません。
投資家にとって、ETH供給の変化はネットワーク需要、ステーキング発行、Layer 2活動、市場の資本フローと併せて分析する必要があります。EIP-1559はEthereumのトークンエコノミクスにおける重要な要素ですが、ETHの長期的価値は、ネットワークが安全で信頼性が高く、真に必要とされるブロックチェーンインフラを継続して提供できるかどうかに依然として左右されます。デフレを必然的な結果として扱うよりも、発行とバーンの動的な関係を理解することの方が、客観的な市場評価を形成するうえで有益です。
FAQ
ETHのバーン量減少は何を意味するのか?
ETHのバーン量減少とは、EIP-1559などのメカニズムによって供給量から恒久的に除去されたETH量が、特定の期間に減少したことを意味します。主な要因には、メインネットのGas使用量、基本手数料水準、Blobデータ手数料があります。
EIP-1559はETHが常にデフレ状態となることを保証するのか?
いいえ。EIP-1559は適用されるルールを満たす基本手数料がバーンされることを保証しますが、ETHはPoSコンセンサスメカニズムを通じて引き続き新規発行されます。ETHの総供給量が減少するのは、バーン量が新規発行量を上回る場合に限られます。
ETHはなぜデフレ状態から再びインフレ状態へ変化する可能性があるのか?
ネットワーク手数料が低下し、バーンされるETH量がバリデーター報酬による新規発行量を下回る場合、総供給量は増加する可能性があります。これはEthereumの既存の通貨メカニズムの下で発生し得る通常の状態です。
Layer 2の取引量増加はETHバーン量の増加を意味するのか?
必ずしもそうではありません。Layer 2ネットワークは取引をまとめて処理し、データまたは証明をメインネットへ送信できます。ETHバーン量への影響は、メインネットの実行手数料、Blobデータ手数料、実際の決済需要に左右されます。Layer 2取引件数だけから単純に推定することはできません。
Blob手数料はバーンされるのか?
はい。EIP-4844で導入されたBlobの基本手数料にはバーンメカニズムがありますが、その手数料市場は通常の実行レイヤーGas市場とは独立して機能します。
ETHをステーキングすることはバーンと同じか?
いいえ。ステーキングされたETHはネットワークの総供給量に含まれ続けますが、バーンされたETHは供給量から恒久的に除去されます。両者は流動性とトークンエコノミクスに異なる影響を与えます。
ETHのバーン量減少は価格が必ず下落することを意味するのか?
いいえ。バーン量は供給の変化に影響しますが、ETH価格は投資需要、マクロ経済環境、市場流動性、エコシステムの発展など、他の要因にも左右されます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Pendle対Notional:DeFi固定倍率収益プロトコルの比較分析
PendleにおけるPTとYTとは何か?収益分割メカニズムを詳しく解説

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。

0x Protocol vs Uniswap:オーダーブックプロトコルはAMMモデルとどのように異なるのでしょうか?

Solana(SOL)とEthereumのコアな違いとは?パブリックブロックチェーンのアーキテクチャ比較