


DTCCのトークン化証券と合成株式トークン:所有権、決済、ならびにSolana、Canton、Besuの役割を理解する
2026年11月、DTCCは、既存のマルチチェーン技術戦略をさらに拡張する一環として、トークン化サービスをSolanaへ拡大する計画を発表しました。この動きは、セキュリティトークン化市場における重要な問いを提起しています。株式がトークン化された形で存在する場合、投資家が保有するのは原資産である有価証券に対する権利なのか、それとも株価に連動したデジタル資産にすぎないのでしょうか。
過去数年にわたり、さまざまなオンチェーン株式商品が登場しています。実際の株式を裏付けとし、カストディ、発行、償還の仕組みを通じて対応する経済的権利を提供するものもあります。一方、デリバティブ、担保、スマートコントラクトを通じて株価を追跡する合成型の仕組みを採用するものもあります。これらの商品は、トークン名、価格推移、オンチェーンでの送転機能が類似している場合がありますが、資産の源泉、法的権利、カウンターパーティーリスク、決済方法は異なります。ブロックチェーンは資産の記録および移転の効率を高めることができますが、技術だけではトークン保有者が原株に対する権利を持つかどうかを決定できません。
DTCCのマルチチェーン戦略は、この区別をさらに明確にしています。Solana、Canton、Besuは異なるブロックチェーン技術アーキテクチャを表す一方、実資産に裏付けられたトークン化証券と合成株式トークンは異なる金融商品構造です。ネットワーク性能と資産の法的属性は、別々に分析する必要があります。本記事では、DTCCの証券カストディシステムを起点として、資産裏付け、所有権、決済、リスク管理の観点からトークン化証券と合成株式トークンを比較し、機関投資家向けセキュリティトークン化におけるSolana、Canton、Besuの役割を分析します。
主なポイント
-
DTCCのトークン化証券は、DTCのカストディ下で保有される適格証券に基づいています。その目的は、既存の証券権利をオンチェーンで表現することであり、独立した別個の株式を作り出すことではありません。
-
合成株式トークンは主に、契約、デリバティブ、または担保メカニズムを通じて株価へのエクスポージャーを提供します。保有者が原株に対する証券権利を保有するとは限りません。
-
実際の株式を裏付けとするトークン化商品は、必ずしもDTCCによって発行されるわけではありません。DTCCシステム外のすべてのオンチェーン株式を合成資産に分類すべきではありません。
-
Solana、Canton、Besuは主にネットワークアーキテクチャ、プライバシー、権限、相互運用性に関わります。いずれも単独でトークンの法的属性を決定するものではありません。
-
オンチェーン送転が完了したとしても、証券取引の資金決済、法的な確定性、資産権利の更新がすべて完了したことを意味するとは限りません。
-
証券トークン化インフラを導入する際、機関は資産カストディ、投資家保護、コンプライアンス管理、異なるシステム間の記録の一貫性を考慮する必要があります。
1. DTCCがマルチチェーン証券トークン化インフラを構築する理由
DTCCは、米国証券市場における重要なポストトレードインフラ機関です。その子会社であるDTCは、証券の集中カストディおよび関連資産サービスを担っています。従来の証券システムでは、投資家はブローカーを通じて株式を取引し、証券権利は複数の仲介機関と台帳記録を通じて共同で管理されています。ブロックチェーンは証券に新たなデジタル表現を提供できますが、こうしたトークンが既存のカストディ、決済、資産サービスシステムと接続できなければ、オンチェーン記録と従来の台帳が分断される可能性があります。DTCCが証券トークン化を推進する中核的な目的は、既存の法的・運用上の保護措置を維持しつつ、証券を新たなデジタル金融環境へ取り込むことです。
2026年10月28日、DTCC Tokenization Service(DTS)が正式に開始され、当初はCanton NetworkとDTCCのプライベートBesuネットワークに接続しました。11月12日、DTCCは、2027年後半にサービスをSolanaへ拡張する計画を発表しました。これにより、DTCのカストディ下にある適格証券は、新たなブロックチェーン環境でトークン化表現を取得できるようになります。DTSは、適格参加者が証券を従来形式とオンチェーン形式の間で変換し、関連するデジタルウォレットを通じて資産を管理できるように設計されています。このモデルは、上場企業が株式を再発行するものではありません。既存の証券権利とブロックチェーン記録を接続するものです。
マルチチェーンアーキテクチャの価値は、異なる金融機関に技術上の選択肢を提供することにあります。取引プライバシーやデータアクセス権限を優先する機関もあれば、Ethereum互換のスマートコントラクト環境を利用したい機関、パブリックブロックチェーン上の資産流動性やアプリケーションシナリオを検討したい機関もあります。DTCCは、異なるネットワーク間で一貫した資産管理ロジックを維持し、変換またはネットワーク間の運用によって同じ証券権利が重複計上されることを防ぐ必要があります。単に取引速度を向上させることと比べ、資産記録、法的権利、決済義務が異なるシステム間で一貫して維持されるようにすることは、機関投資家向け証券トークン化においてより複雑な課題です。
2. DTCC Tokenization Serviceは、オンチェーントークンが実際の証券に対応することをどのように保証するのか?
DTSは、すでにDTCのカストディ下で保有されている適格証券に基づいています。適格参加者はこのサービスを利用し、従来の証券保有をオンチェーン上のトークン化表現へ変換できます。このプロセスでは、原資産が存在すること、参加者が必要な資格を有すること、トークン作成および保有記録の調整がサービス規則に従って完了することの確認が必要です。トークン化形式と従来形式は相互に変換できます。目的は、同一の証券権利を異なる技術環境で利用可能にすることであり、トークン発行を通じて裏付けのない追加証券を作り出すことではありません。
資産管理の観点では、DTSは従来の証券台帳とブロックチェーン記録の関係を維持する必要があります。例えば、ある機関がDTCのカストディ下にある証券の一部をトークン化形式へ変換した場合、関連システムは、それらの権利が別の形式で存在していることを識別し、従来口座とオンチェーン口座が同一資産に対して重複請求することを防止できなければなりません。資産を従来形式へ戻す際には、関連するバーンおよび記録更新プロセスによって従来形式を復元する必要があります。DTSには、ミント、バーン、停止、回復の管理機能も含まれ、従来台帳とオンチェーン記録を横断して保有状況を追跡するための関連ツールを提供します。
この設計は、一般的な暗号資産の発行とは大きく異なります。通常のトークンの価値は主に市場需要、プロトコル規則、または発行者の約束に由来する場合があります。一方、DTCのトークン化証券は既存の証券権利との一貫性を重視します。これらのトークンの法的・経済的属性は、ブロックチェーンネットワークそのものではなく、原資産である証券とそのカストディの仕組みに由来します。ただし、これは保有者がブローカー、カストディアン、または規制要件を経由せずに、すべての所有権を直接行使できることを意味するものではありません。資産の保有、移転、変換を認められる主体は、引き続きDTC参加者規則、サービス条件、適用法の対象となります。
3. DTCCのトークン化証券と合成株式トークンの根本的な違いは何か?
合成株式トークンとは一般に、デリバティブ、担保の取り決め、またはその他の金融契約を通じて、特定株式の価格に関連する経済的エクスポージャーを提供するデジタル資産を指します。あるトークンがNVIDIAの株価を追跡すると仮定します。保有者はNVIDIAの株価が上昇すれば利益を得る可能性があり、下落すれば損失を被る可能性があります。しかし、それは発行者がトークンごとにNVIDIA株を1株保有していることを意味しません。また、保有者が自動的にNVIDIAの株主になることも意味しません。商品が配当相当の収益を支払えるか、償還をサポートするか、紛争時にどのような権利を主張できるかは、すべて個別の契約によって決まります。
これに対し、DTCのトークン化証券は、カストディ下で保有される実際の証券に基づいて構築されており、従来の証券に伴う法的権利、経済的利益、投資家保護を維持することを目的としています。重要な違いはブロックチェーンを使用するかどうかではなく、トークンの裏側にどのような資産と法的関係が存在するかです。実際の証券のトークン化では、原資産のカストディ、権利の記録、変換に対応する必要があります。合成株式トークンは、発行者またはプロトコルがどのように価格エクスポージャーを維持するか、関連する担保、価格設定、契約上のメカニズムが適切に機能するかにより大きく依存します。両商品の価格が密接に連動していても、保有者が負うリスクはまったく異なる場合があります。
合成株式トークンと、実資産に裏付けられたその他の株式トークンを区別することも必要です。市場には、実際の株式を保有する独立した主体が、対応するオンチェーントークンを発行する商品もあります。これらの商品は必ずしも合成資産ではありませんが、保有者の権利はDTCCのトークン化証券に関連する権利と依然として大きく異なる可能性があります。実際の株式による裏付け、株主名簿への直接登録、間接的な証券権利、収益に対する契約上の請求権は、それぞれ異なる法的概念です。商品の属性を判断するには、原資産、カストディ関係、発行者、法的文書を確認する必要があります。DTCCシステム外のすべてのオンチェーン株式を、単純に合成トークンに分類することはできません。
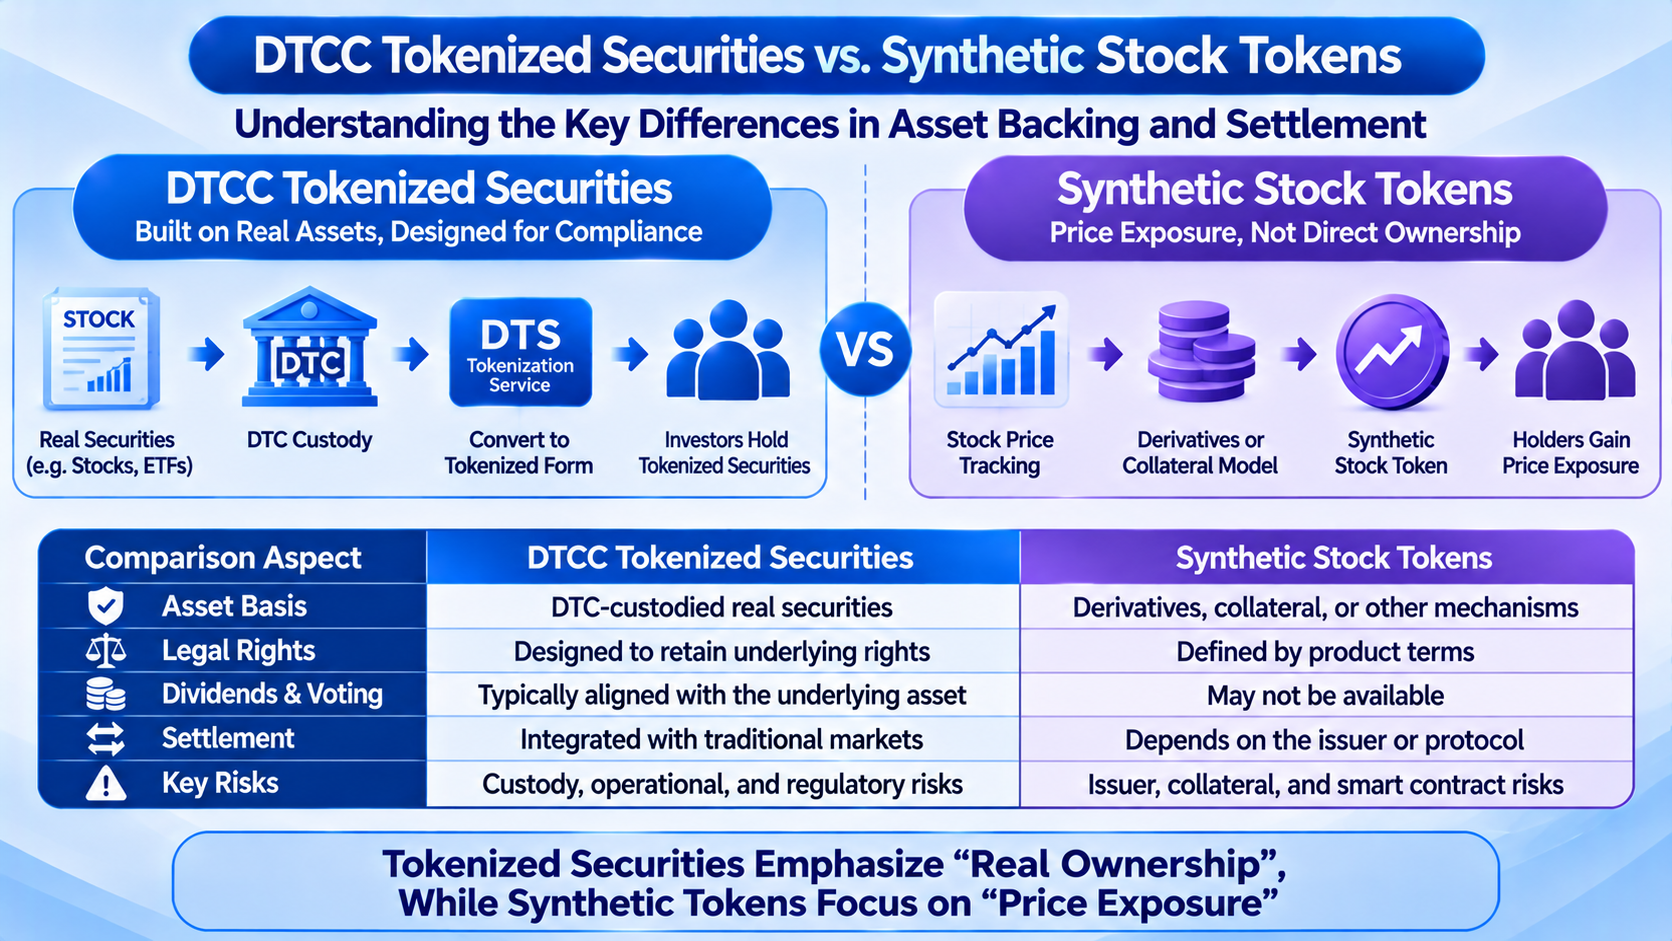
4. オンチェーン株式トークンの保有が必ずしも株式の所有を意味しない理由
米国証券市場では、ブローカーを通じて株式を購入する一般投資家は通常、間接保有構造を通じて証券権利を享受します。株式は集中カストディを通じて登録される場合があり、投資家は証券口座および関連する法的取り決めを通じて、対応する経済的利益と権利を取得します。上場企業の株主名簿に直接登録された株主と、ブローカーを通じて証券権利を保有する投資家は、保有構造および権利行使の手続きにおいて異なります。証券トークン化はこの区別を自動的に解消するものではなく、オンチェーン上のトークン残高だけでは保有者の最終的な法的地位を判断できません。
ブロックチェーンは、トークンの発行、移転、残高変動の記録に適していますが、株式所有にはさらに多くの要素が含まれます。これには、発行者の登録、証券権利、配当分配、議決権の取り決め、法的救済などが含まれます。トークンが単に合成的な価格エクスポージャーを提供する場合、保有者は発行者またはスマートコントラクトに対する契約上の請求権しか持たない可能性があります。トークンが実際の株式に裏付けられている場合でも、投資家は資産を保有する法的構造、償還を請求できるか、発行者またはカストディアンに問題が生じた場合に利益がどのように保護されるかを確認する必要があります。
DTCCのトークン化サービスは、従来の証券に関連する投資家保護と所有権の維持を重視しています。ただし、これはオンチェーンウォレットのすべての保有者が、自動的に上場企業の直接登録株主になることを意味するものではありません。実際の権利は、引き続き関連するカストディおよび参加者構造を通じて行使されます。投資家にとって最も重要な問いは、トークンを24時間移転できるかどうかではなく、配当が分配される場合、企業が再編される場合、取引紛争が発生する場合、または機関が債務不履行となる場合に、自身の権利をどのような法的文書が裏付けるかという点です。これらの事項が明確に整備されて初めて、オンチェーン株式は価格追跡手段から、金融活動で広く利用できる証券資産へと発展する可能性があります。
5. DTCCのトークン化システムにおけるSolana、Canton、Besuの違い
Solana、Canton、Besuはしばしばまとめて議論されますが、完全に同じ種類の技術製品ではありません。Solanaは、スマートコントラクトとオープンなアプリケーションエコシステムをサポートするパブリックブロックチェーンです。Cantonは、規制対象の金融ユースケース向けに設計されたパブリックネットワークであり、プライバシー保護と相互運用性を重視しています。BesuはEthereum技術スタックと互換性のあるオープンソースクライアントであり、パブリックまたは許可型ブロックチェーンの運用に使用できます。DTCCはBesu上に構築されたプライベートネットワークを使用しています。この3つを比較する際は、基盤ネットワーク、ソフトウェアクライアント、具体的なデプロイ環境を区別する必要があります。Besuを、Solanaと同等の独立したパブリックブロックチェーンとして単純に扱うべきではありません。
Cantonの特徴は、金融機関が共有ネットワーク環境で取引データの可視性を管理し、相互運用性メカニズムを通じて異なるアプリケーションを接続できる点にあります。証券カストディ、担保管理、機関間決済などの領域では、参加者は顧客情報や商取引データを保護しながら、資産状態を共有する必要がある場合があります。DTCCのプライベートBesuネットワークは、権限管理、スマートコントラクト、カスタマイズ可能な運用規則を通じて機関運用をサポートできます。Solanaのオープンネットワークと高スループットは、証券トークン化をパブリックブロックチェーンのアプリケーションと接続する可能性を生み出しますが、パブリックネットワークの技術的属性によって規制対象証券に適用される移転制限がなくなるわけではありません。
| 比較項目 | Solana | Canton Network | DTCCプライベートBesuネットワーク |
|---|---|---|---|
| 技術タイプ | パブリックLayer 1ブロックチェーン | プライバシーと相互運用性を重視するパブリックブロックチェーン | Besuを基盤とするプライベートネットワーク |
| 主な特徴 | オープンなエコシステム、高スループット | 取引プライバシー、機関間の相互運用性 | 権限管理、EVM互換性 |
| 資産権限 | アプリケーションおよびコントラクトを通じて制限可能 | アプリケーション規則により管理 | ネットワークおよびコントラクト権限により管理可能 |
| DTSの状況 | 2027年後半に接続予定 | 接続済み | 接続済み |
| 主な焦点 | パブリックブロックチェーン接続性と資産利用可能性 | プライバシーとアプリケーション間連携 | 運用管理とシステム統合 |
3者の違いは主に、資産をどのように記録するか、誰が関連データにアクセスできるか、金融機関が取引をどのように実行・調整するかに関するものです。最終的にどのネットワーク上で証券が保有されるかにかかわらず、その法的属性は発行、カストディ、保有の取り決めに依存します。DTCCのマルチチェーン戦略は、共通の資産権利を異なるネットワークと接続し、市場参加者がブロックチェーンごとに完全に独立した証券システムを構築するのではなく、事業上のニーズに基づいてインフラを選択できるようにすることを目指しています。
6. DTCCのトークン化証券と合成株式トークンでは、決済メカニズムにどのような違いがあるのか?
従来の証券取引には、取引執行、清算、決済が含まれます。買い手と売り手が取引に合意した後、引き渡す証券と資金を確認し、適用される規則に従って最終決済を完了する必要があります。米国株式市場はT+1の標準決済サイクルを採用していますが、ブロックチェーン上のトークン移転速度と、証券取引全体の決済サイクルは異なる概念です。オンチェーン取引が短時間で確認されたとしても、対応する支払い、法的義務、カストディ記録がすべて完了したことを意味するものではありません。
DTCのトークン化証券の決済設計は、既存の証券市場インフラと接続する必要があります。参加者がトークン化証券を取引、担保、資産移転に使用する場合、システムはオンチェーントークンの移転を確認するだけでなく、原資産である証券権利が従来台帳と整合していることも確保しなければなりません。取引に支払いが伴う場合、証券の引き渡しと資金の支払いも調整する必要があります。証券の引き渡しと対応する支払いを連動させるDVP(Delivery-versus-Payment)メカニズムは、一方が資産を引き渡したにもかかわらず、他方が支払いを行わないリスクを軽減できます。2026年7月、DTCCは、株式DVP、米国債レポ取引、証券貸借、担保移転を含む複数のシナリオを実運用の取引活動で検証しました。
合成株式トークンの決済は、個別の商品構造に依存します。一部の合成資産は、スマートコントラクトと担保管理を用いてオンチェーン取引を実行します。保有者は原株の直接的な引き渡しではなく、株価に関連する利益または損失を受け取ります。取引完了後、スマートコントラクトは実際の株式所有権移転と同期することなく、トークン残高または証拠金状況を更新する場合があります。商品が中央集権型の発行またはデリバティブ構造を採用する場合、最終決済は発行者、取引プラットフォーム、またはその他の金融仲介機関に依存する可能性もあります。どちらのモデルもオンチェーン運用の高速化を可能にする場合がありますが、決済対象は異なります。一方は実際の証券権利を扱い、他方は主に契約で定められた価格エクスポージャーを決済する可能性があります。
7. マルチチェーン証券トークン化で重複資産計上とクロスチェーン決済に対応する必要がある理由
同じ証券を従来台帳、Canton、Besu、将来的なSolanaネットワークの間で変換できる場合、最も重要な技術課題の一つは資産記録の一貫性を確保することです。ある機関が当初、上場企業の株式1,000株に相当する証券権利を保有し、そのうち300株をオンチェーン形式に変換するとします。システムは、従来形式とトークン化形式を合計しても依然として1,000株を表すことを確認できなければなりません。両方の台帳が同時に保有を表示することで、追加の証券権利が作り出されてはなりません。トークンが後に別のネットワークへ変換される場合、異なるネットワークが同一資産に対して重複請求することを防ぐため、元の表現も適切に処理する必要があります。
クロスチェーン決済には、ネットワーク間で状態を調整することも含まれます。Solana、Canton、プライベートBesuネットワークでは、取引確認方法、権限メカニズム、運用環境が異なります。あるネットワークで取引が確認された時点で、同じ結果が他のネットワークへ自動的に同期されると想定することはできません。ネットワーク間の資産移転には、信頼できる変換サービス、管理されたミントおよびバーンプロセス、またはその他の相互運用性メカニズムが必要となる場合があります。参加者は、変換中の資産状態、取引失敗後の回復手順、ネットワーク障害時に不整合な記録を防止する方法も確認する必要があります。
DTCCのマルチチェーン設計は、従来の資産環境とデジタル資産環境の相互運用性を重視し、関連するトークンライフサイクル管理機能を提供します。このアーキテクチャの価値は、異なるネットワーク間の資産サイロを減らすことにありますが、実際の有効性は依然として変換規則、参加者アクセス、クロスシステム照合能力に依存します。機関投資家市場にとっての最終目標は、単に複数チェーン上で証券トークンを閲覧できることではありません。より重要なのは、すべての変換、移転、決済が、法的・運用上検証可能な明確に定義された資産権利に対応することを確保することです。
8. 規制管理がDTCCのトークン化証券において重要な要素である理由
証券トークン化では、パブリックブロックチェーンを利用したという理由だけで資産が従来の証券規制枠組みから外れるわけではありません。株式、ETF、米国債には、それぞれ異なる取引、カストディ、投資家保護、市場監督要件があります。関連機関は依然として参加者を特定し、適用される移転制限を実施し、誤った取引や発生し得る法的紛争に対処する必要があります。一般的な暗号資産ではプロトコル設計に基づき任意のアドレスへの移転が可能な場合がありますが、規制対象証券では通常、保有者の適格性と資産管理に関するより明確な規則が求められます。DTSが将来Solanaに接続したとしても、すべてのSolanaウォレットがすべてのDTCトークン化証券を自由に受け取り、取引できるようになることを意味するわけではありません。
DTSのトークン管理メカニズムには、ミント、バーン、停止、回復の機能が含まれ、資産変換、コンプライアンス管理、例外的状況への対応を支援できます。これらの機能により、関連機関は既存の法的枠組みの中で証券権利を管理できます。また、トークン化証券は、介入不可能なスマートコントラクトのみに完全に依存するデジタル資産とは異なる管理モデルを採用していることも意味します。金融機関にとって、権限および運用管理は単なる技術的制約ではありません。資産記録の完全性を維持し、紛争を解決し、規制上の義務を果たすための一部です。
合成株式トークンも証券規制またはデリバティブ規制の対象となる可能性がありますが、適用規則は商品の実際の経済構造、発行者、販売地域に依存します。商品が株式を直接保有していないからといって、規制対象の金融商品ではないことを意味しません。投資家は、発行者の法的地位、商品開示、担保の取り決め、取引制限を個別に確認する必要があります。トークンが分散型ネットワーク上で運用されていることだけでは、規制要件の対象外であることは証明されません。同様に、従来の金融機関からの支援があるとしても、その商品の具体的なリスクを考慮する必要性はなくなりません。
9. 投資家は実際の証券トークン化と合成株式商品をどのように区別できるか?
オンチェーン株式商品の性質を判断するため、投資家はまずトークンの裏側にある資産の源泉を確認すべきです。実際の証券に裏付けられた商品には、検証可能な資産カストディおよび発行の取り決めがあり、トークンと原株の関係を説明している必要があります。合成株式トークンについては、投資家は価格追跡方法、担保の源泉、清算規則、発行者の義務を理解する必要があります。商品が対応する証券権利を提供せず、特定株式の価格に基づく現金決済のみを約束する場合、投資家はそれを株式の直接所有として扱うべきではありません。トークン名、取引シンボル、価格チャートだけでは、資産所有を証明するには不十分です。
投資家は、配当、議決権、償還、資産に対する請求権を含め、自身が行使できる権利も分析する必要があります。実際の株式を裏付けとする一部のトークンは、特定の経済的利益のみを提供する場合があり、保有者は上場企業の議決権を直接行使できない可能性があります。一部の合成商品では、契約を通じて配当相当の調整を提供することがありますが、これは上場企業が分配する配当を保有者が直接受け取ることとは異なります。投資家は、発行者およびカストディアンの信用リスク、資産が発行者自身の資産から分別管理されているか、発行者が支払不能となった場合、償還が停止された場合、またはシステム障害が発生した場合にどのような手続きが適用されるかも考慮すべきです。
最後に、投資家は取引および決済条件を確認する必要があります。トークンを自由に移転できるか、24時間取引をサポートするか、十分な市場流動性があるか、オンチェーン移転によって法的な証券権利が変わるかは、いずれも実際の投資体験に影響する可能性があります。DTCのトークン化証券については、投資家は具体的な参加資格およびネットワーク対応も考慮すべきです。合成株式トークンについては、担保比率、価格オラクル、清算メカニズム、カウンターパーティーリスクに注目する必要があります。これらの違いを理解することで、類似した技術的形態を持つ商品を、同じ資産保護を有するものとして扱うことを避けられます。
結論
DTCCのトークン化証券と合成株式トークンの根本的な違いは、ブロックチェーン技術を使用するかどうかではなく、トークンの裏側にある資産基盤と法的権利にあります。DTSは、DTCのカストディ下で保有される適格証券に基づいており、既存の証券権利、経済的利益、投資家保護を維持しつつ、これらの資産にオンチェーン表現を与えることを目指しています。合成株式トークンは通常、デリバティブ、担保の取り決め、またはその他の契約を通じて価格エクスポージャーを提供します。その保有者が原株に対する証券権利を保有するとは限りません。どちらの商品もオンチェーン移転をサポートする可能性がありますが、所有権、決済対象、リスク構造は大きく異なります。
Solana、Canton、Besuの比較は別の層に関するものです。Cantonはプライバシーと相互運用性を重視しています。DTCCのプライベートBesuネットワークは、権限とスマートコントラクトのためのカスタマイズ可能な環境を提供します。Solanaは、証券トークン化をパブリックブロックチェーンエコシステムと接続する新たな可能性をもたらします。DTCCは2026年10月にDTSを開始し、2027年後半にSolanaへ接続する計画です。これは、従来の証券インフラがマルチチェーン環境へ拡大していることを示しますが、ネットワークの選択自体によって、トークンが実際の株式に対する権利を表すかどうかが決まるわけではありません。
RWA市場の発展に伴い、証券トークン化における競争は、単なる取引速度の向上から、資産権利、決済効率、システム間の相互運用性へと徐々に移行する可能性があります。金融機関と投資家にとって、原資産の所有関係を明確に識別し、法的権利を確認し、決済の確定性を確保し、信頼性の高い資産管理メカニズムを構築することは、株価をブロックチェーン上に単にマッピングすることよりも重要です。
よくある質問
DTCCのトークン化証券と合成株式トークンの違いは何ですか?
DTCCのトークン化証券は、DTCのカストディ下で保有される適格証券に基づいており、対応する証券権利を維持するよう設計されています。合成株式トークンは通常、金融契約を通じて株価へのエクスポージャーを提供し、保有者が原株を所有するとは限りません。
DTCCのトークン化証券は必ず株式の直接所有を表しますか?
必ずしもそうではありません。トークン化証券は対応する証券権利を維持できますが、保有構造には証券仲介機関および集中カストディが引き続き関与する可能性があります。これは、保有者が自動的に上場企業の直接登録株主になることを意味するものではありません。
Solana上のすべてのトークン化株式は合成資産ですか?
いいえ。トークンの資産属性は、そのトークンが運用されるブロックチェーンではなく、発行およびカストディの構造に依存します。Solanaは、実資産に裏付けられたトークン化商品を含む、異なる種類のデジタル資産をサポートできます。
CantonとBesuの違いは何ですか?
Cantonは、プライバシー保護と相互運用性に重点を置くブロックチェーンネットワークです。Besuは、異なる種類のブロックチェーンを構築するために利用できるEthereum互換のオープンソースクライアントです。DTCCはBesuを基盤とするプライベートネットワークを使用しています。
DTCCはすでにSolana上でトークン化証券を開始していますか?
2026年11月13日時点で、DTCCはSolanaへの接続計画を発表しており、実装は2027年後半に予定されています。DTSは現在、Canton NetworkおよびDTCCのプライベートBesuネットワークに接続されています。
合成株式トークンは配当を受け取れますか?
これは商品の契約に依存します。一部の商品は配当に関連する現金調整または経済的利益を提供する場合がありますが、これは保有者が上場企業から分配される配当を直接受け取ることとは異なります。
オンチェーン証券取引は即時決済を実現できますか?
ブロックチェーンは資産移転を高速化できますが、証券の完全な決済には支払い、資産権利の確認、法的確定性も含まれます。より迅速な最終決済が可能かどうかは、具体的な決済アーキテクチャに依存します。
DTCCのマルチチェーンアーキテクチャが重要な理由は何ですか?
マルチチェーンアーキテクチャにより、適格証券を異なる技術環境で利用できるようになりますが、従来台帳とオンチェーン記録の一貫性を確保し、同じ証券権利が重複計上されることを防ぐ必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。
