


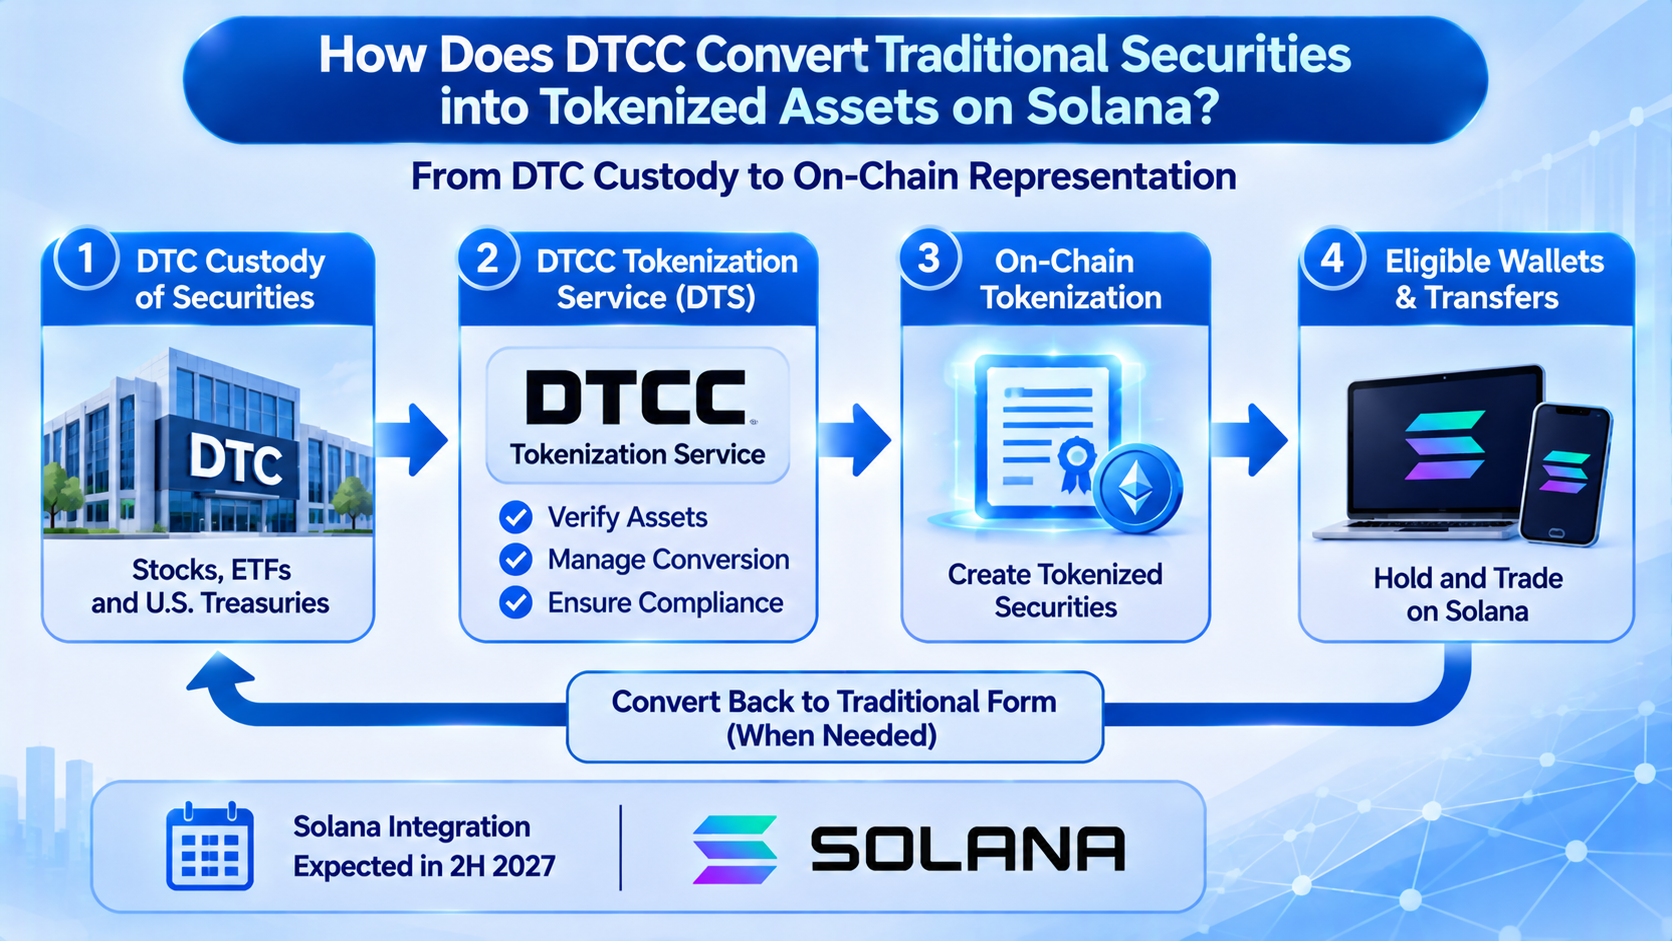
2026年11月12日、DTCCは発表しました。DTCC Tokenization Service(DTS)をSolanaへ拡大し、適格なDTC保管証券がSolanaブロックチェーンを通じてトークン化された表象を取得できるようにする計画です。この統合は、DTCCによるマルチチェーン証券インフラ拡大計画の次段階として、2027年後半に開始される見込みです。
この動きの重要性は、単に伝統的金融機関がパブリックブロックチェーンを選択したことにあるのではありません。むしろ、証券のトークン化が技術的な検証段階から実際の市場インフラへと徐々に移行していることを示しています。2026年10月28日、DTSは正式に開始され、当初はCanton NetworkとDTCCのプライベートBesuネットワークに接続されました。このサービスは、適格な参加者が従来保管されている証券をオンチェーン形式に変換することを支援します。単に株価を追跡するデジタル資産とは異なり、DTCトークン化証券は、原資産となる証券に付随する所有権持分、経済的利益、投資家保護を維持するよう設計されています。
ブロックチェーン上で株式を移転できることは、保有者が上場企業の株主権利を有することを自動的に意味するものではありません。また、オンチェーン送金が完了しても、従来の証券取引に関わるすべての決済手続きが完了したことにはなりません。トークンの裏付けとなる法的権利、資産の保管体制、取引決済の構造、規制上の責任は、証券トークン化が主流の金融市場に進出できるかを決定する要因です。本記事では、従来の証券をどのようにオンチェーンで表現できるか、所有権をどのように確認できるか、異なるブロックチェーンネットワークを既存の証券決済システムとどのように接続できるかを含め、DTCCのSolana接続計画を考察します。
要点
- DTCCは2026年11月12日、DTSをSolanaに接続する計画を発表しました。関連するサポートは2027年後半に利用可能になる見込みです。これは、トークン化証券の取引がすでにSolana上で全面的に開始されたことを意味するものではありません。
- DTSは2026年10月28日に正式開始され、当初はCanton NetworkおよびDTCCのプライベートBesuネットワークをサポートしました。
- DTCCのトークン化ソリューションは、DTCで保管される実際の証券を基盤としており、オンチェーントークンと従来の証券持分との法的・経済的一貫性を重視しています。
- トークン化株式は、必ずしも上場企業の株式に対する直接の登録所有権を表すものではありません。投資家は、保管上の持分、間接保有構造、オンチェーンのトークン記録を区別する必要があります。
- オンチェーン送金、証券の引渡し、資金決済は別々の手順です。取引処理が高速化しても、すべての法的手続きおよび清算手続きが自動的に完了することを意味するものではありません。
- Solana、Canton、Besuは異なる技術およびネットワークアーキテクチャを表しています。証券の法的特性は、関与するブロックチェーンの種類だけで判断することはできません。
- 証券トークン化のより広範な導入は、単なるブロックチェーン取引速度ではなく、資産権利の確認、規制管理、システム間照合、決済の最終性に左右されます。
DTCCが証券トークン化サービスをSolanaへ拡大する計画を立てている理由
DTCCは、米国証券市場において重要な取引後インフラ機能を担っています。証券取引が完了した後も、関係機関は清算、決済、資産保管、ポジション記録、コーポレートアクションを処理する必要があります。中央証券預託機関として、DTCは金融機関に証券保管および資産管理サービスを提供し、市場参加者が共有インフラを通じて証券持分を管理できるようにしています。ブロックチェーン技術が金融市場に導入される中、従来の証券システムは新たな課題に直面しています。原資産の法的特性を変えずに、証券をオンチェーンで移転および利用できるのでしょうか。
2026年10月に開始されたDTSは、この課題に対応するために設計されました。このサービスにより、適格なDTC参加者は保管証券をトークン化形式に変換し、サポート対象のブロックチェーンネットワークおよび関連するウォレット環境で利用できます。DTCCは当初、Canton Networkと自社のプライベートBesuネットワークを統合の基盤として選択し、その後、サポート対象ネットワークにSolanaを追加する計画を発表しました。Solanaの追加により、市場参加者により多くのネットワーク選択肢を提供し、従来の金融システムとパブリックブロックチェーン環境の間における将来的な資産移動の条件を整える可能性があります。ただし、具体的な機能は、その後の実装および参加者の適格性に左右されます。
DTCCのマルチチェーンアーキテクチャは、証券トークン化が一般的な暗号資産発行とは異なる要件を持つことも反映しています。金融機関は、ネットワークの処理能力だけでなく、資産権限、データプライバシー、取引記録、規制審査、運用安定性も考慮する必要があります。機関ごとに異なるブロックチェーンインフラを利用する可能性があります。トークン化証券が単一のネットワーク内でしか流通できない場合、新たな資産サイロが生じる可能性があります。DTCCは、従来の証券保管システムを複数のネットワークに接続することで、既存の市場インフラを維持しつつ、異なる技術環境における証券の利用可能性向上を目指しています。
DTCC Tokenization Serviceは従来の証券をどのようにオンチェーン資産へ変換するのか
DTSの中核機能は、上場企業の株式を再発行することではありません。代わりに、すでにDTCで保管されている適格証券に対応するオンチェーン上の表象を確立します。従来の証券市場では、株式などの資産は一般に、中央保管および仲介機関の帳簿を通じて記録されます。投資家が保有する権利は、証券口座、保管体制、適用される法的枠組みに依存します。トークン化サービスはこのシステムにブロックチェーン記録を追加し、適格な証券持分を従来形式とトークン化形式の間で変換できるようにします。これは、元の証券とは別個の新たな資産を作り出すものではありません。
このプロセスでは、原証券とオンチェーントークンの関係を維持する必要があります。適格な参加者が証券をトークン化形式へ変換する申請を行う場合、システムは当該資産が利用可能であることを確認し、適切なプロセスを通じてオンチェーントークンを生成する必要があります。参加者がトークン化ポジションを従来形式に戻したい場合は、関連する変換およびバーンの仕組みを利用して記録を更新する必要があります。DTSは、DTCで保管される証券に連動したトークン化設計を採用しています。その目的は、資産の裏付け関係を維持し、同一の証券持分が従来の帳簿とオンチェーン帳簿で二重計上されることを防ぐことです。具体的な運用は、引き続き参加者規則、技術インターフェース、資産適格性要件に従います。
これは、株価を参照する一部のオンチェーン商品とは大きく異なります。一部のデジタル資産は、デリバティブ、担保の取り決め、または発行者の約定を通じて株価を追跡する場合がありますが、保有者が原株式に付随する証券持分を持つとは限りません。DTSは、トークン化形式とDTCで保管される元の証券との連続性を重視しています。投資家は、トークンが株式の名称やティッカーを使用しているかではなく、それがどの原資産を表すか、誰が保管責任を負うか、保有者がどのような法的権利を持つか、明確な変換および権利維持の仕組みが存在するかに注目すべきです。
トークン化株式の所有権がオンチェーン取引速度よりも重要である理由
従来の証券市場では、ブローカーを通じて株式を購入する投資家は、通常、発行会社の株主名簿に自己名義で登録されません。代わりに、証券仲介機関および中央保管システムを通じて、対応する持分を保有します。米国市場では間接保有構造が広く用いられており、投資家の権利は証券口座、証券エンタイトルメント、適用法を通じて成立します。投資家は対応する経済的利益を受け取る可能性がありますが、発行者との法的関係は直接登録された株主とは異なる場合があります。株式をオンチェーントークンへ変換しても、こうした法的関係が自動的に変わるわけではありません。
ブロックチェーンは、あるアドレスが保有するトークン数やトークンの移転時点を記録できます。しかし、オンチェーン記録だけでは、誰が配当を受け取る権利を有するか、誰が議決権を行使できるか、紛争発生時に資産をどのように回収できるかといった問題に完全には答えられません。トークンが単に株価を追跡するものである場合、保有者は原株式に対する証券持分ではなく、発行者に対する契約上の請求権のみを有する可能性があります。トークンが実際に保管された証券を表す場合でも、関連する持分がオンチェーンアドレス、カストディアン、最終投資家の間でどのように移転されるかを明確にする必要があります。所有権は、デジタルウォレットに表示される残高だけではなく、資産の法的特性に関わるものです。
DTCCのソリューションは、従来の証券に付随する投資家保護、所有権持分、経済的利益を維持することを重視しています。その重要性は、オンチェーン記録と確立された証券法的枠組みを接続しようとしている点にあります。
ただし、これはすべてのトークン保有者が上場企業の直接登録株主になることを意味するものではありません。具体的な権利は、引き続きDTCの保管構造、参加者の身份、および関連する法的取り決めに依存します。機関投資家にとって、明確な権利配分は資産利用時の法的不確実性を軽減し、担保付融資や証券貸借など、明確に定義された資産持分を必要とする金融分野へのトークン化証券の導入を支援できる可能性があります。
DTCCトークン化証券は一般的なオンチェーン株式商品とどのように異なるのか
市場に存在するオンチェーン株式商品は、すべて同じ資産構造を採用しているわけではありません。一部の商品は実際の株式を裏付けとし、カストディアンまたは特定の発行体制を通じて対応する経済的利益を提供します。また、デリバティブ、担保、またはその他の契約上の取り決めにより株価を追跡する合成資産構造を使用する商品もあります。どちらの種類の商品も、保有および移転の追跡にブロックチェーン記録を使用する場合がありますが、投資家が最終的に受け取る権利は異なります。トークン化株式が実際に原証券を表しているかを判断するには、発行数量が株式数と一致するかを確認するだけでは不十分です。投資家は、発行者、カストディアン、法的文書、資産変換規則も確認する必要があります。
DTSの主な特徴は、既存の証券市場インフラを通じてトークン化サービスを提供し、関連資産がDTCで保管される適格証券に由来する点です。トークン化形式と従来形式には明確な変換構造があり、対応する証券持分が維持されます。これに対し、合成株式トークンは一般に価格エクスポージャーの提供を目的としています。保有者が配当、議決権、または現物引渡し権を受け取るかは、商品の契約に依存します。合成商品が株価を正確に追跡していても、その保有者が原会社の株主権利を有することを意味するものではありません。
| 比較項目 | DTCトークン化証券 | 合成株式トークン |
|---|---|---|
| 資産基盤 | DTCで保管される適格証券 | デリバティブ、担保、またはその他の価格追跡の取り決め |
| 主な目的 | 既存の証券持分をオンチェーン形式に変換すること | 株価へのエクスポージャーを提供すること |
| 所有権 | 保有構造を条件として、対応する証券持分を維持する | 必ずしも原株式に対する持分を含まない |
| 配当およびその他の利益 | 関連する証券およびサービス規則に従って処理される | 商品契約に依存する |
| 従来証券への変換 | 対応する変換メカニズムを含む | 必ずしもサポートされない |
| 主なリスク | 保管、運用、決済、コンプライアンスのリスク | 発行者、担保、価格設定、契約上のリスク |
この区別は、DTCC以外で発行されるすべてのオンチェーン株式が合成資産であることを意味するものではありません。市場には、実際の株式を裏付けとするトークン化商品もあり、その法的構造および償還メカニズムは、純粋な価格追跡商品とは異なる場合があります。投資家は、発行プラットフォームやブロックチェーンだけで分類するのではなく、各商品の資産特性を評価する必要があります。DTSの重要性は、証券トークン化を米国の既存中央保管システムに直接接続し、従来の金融機関にオンチェーンで証券を利用するための別のインフラ選択肢を提供することにあります。
オンチェーン送金と証券決済はどのように異なるのか
ブロックチェーンは比較的短時間でトークン送金を完了できますが、証券市場における取引と決済は同じ概念ではありません。取引とは一般に、買い手と売り手の間で証券を売買する合意を指します。清算には、取引債務の確認および計算と関連リスクの管理が含まれます。決済には、合意に従った証券および資金の引渡しが含まれます。従来の米国株式市場はT+1の標準決済サイクルを採用していますが、このサイクルは証券記録の移転だけを対象とするものではありません。資金手配、相手方の義務、市場インフラ間の調整も含まれます。オンチェーントークンの迅速な移転は、証券取引に関連するすべての義務が履行されたことを自動的に意味するものではありません。
証券トークン化は、資産の引渡しに用いる技術的方法を変える可能性があります。例えば、適用条件に従い、トークン化証券はスマートコントラクトまたはデジタル資産インフラを通じて移転でき、オンチェーン決済手段とより密接に接続できます。証券引渡しと対応する資金支払いを連動させるDelivery versus Payment(DvP)は重要な決済原則であり、一方が資産を引き渡したにもかかわらず相手方が支払いを完了しないリスクを軽減します。証券がオンチェーンで移転される一方、支払いが別の従来型銀行システムに依存する場合、両方の手順には追加の調整メカニズムが必要です。
2026年7月、DTCCは、米国債レポ取引のDvP、株式DvP、証券貸借、担保移転を含む複数のシナリオを、本番取引活動においてすでに検証していました。
これらの活動は、証券トークン化の潜在的な用途が株式取引に限られないことを示しています。金融機関間の資産移転や担保管理にも拡大する可能性があります。ただし、技術レベルでの資産移転速度と法的な決済の最終性は、引き続き別々に評価する必要があります。証券移転が取消不能か、関連する支払いが完了しているか、参加者が適用規則を満たしているか、エラーをどのように処理するかは、いずれも完全な決済メカニズムの構成要素です。
Solana、Canton、BesuはDTCCのマルチチェーンアーキテクチャでどのような役割を担うのか
DTCCのマルチチェーン戦略は、単に同じ証券を異なるブロックチェーンに複製することではありません。むしろ、証券持分と資産管理に関する統一された枠組みの下で、市場参加者に異なる技術ネットワークの選択肢を提供することを目的としています。DTSは当初、Canton NetworkおよびDTCCのプライベートBesuネットワークに接続され、Solanaは2027年後半に加わる予定です。3つのネットワークには異なるアーキテクチャ上の特性がありますが、それらの証券商品の安全性、合法性、または投資価値は、パブリックブロックチェーンかパーミッションドブロックチェーンかだけで決定することはできません。
Canton Networkは、プライバシー保護と相互運用性を必要とする金融アプリケーション向けに設計されています。これにより、参加者は共有ネットワーク環境において、権限に応じて関連データおよび取引を処理できます。BesuはEthereum技術スタックと互換性のあるオープンソースクライアントであり、異なる種類のブロックチェーンネットワークの展開に使用できます。DTCCはプライベートBesuネットワークを使用しており、特定の参加者権限および運用要件に基づき、証券トークン化機能を展開できます。Solanaは、オープンネットワークおよびスマートコントラクトエコシステムを備えた高性能パブリックブロックチェーンです。DTSに接続されれば、適格な機関にトークン化証券を利用するための別の技術環境を提供できる可能性があります。
| ネットワーク | 技術的特性 | DTSとの関係 |
|---|---|---|
| Canton Network | プライバシー保護、権限管理、相互運用性に重点を置く | すでに接続済み |
| DTCCプライベートBesuネットワーク | Ethereum技術スタックと互換性があり、カスタマイズ可能な権限管理をサポート | すでに接続済み |
| Solana | スマートコントラクトとオープンエコシステムをサポートする高性能パブリックブロックチェーン | 2027年後半に接続予定 |
重要なのは、Solanaのパブリックネットワークという特性が、DTCトークン化証券をすべてのウォレットで自動的に利用可能にすることを意味しない点です。証券の移転適格性は、引き続き適用される参加者規則および規制要件に従います。DTSには、資産管理およびコンプライアンス運用を支援するためのミント、バーン、停止、回復の管理機能も含まれています。
マルチチェーンアーキテクチャにおける中心的な課題は、異なるシステム間で一貫性を維持することです。同一の証券持分がネットワーク間の移転時に二重計上されてはならず、従来の帳簿とオンチェーン記録の間で検証可能な対応関係を維持する必要があります。
トークン化証券に規制管理と資産保管が依然として必要な理由
ブロックチェーンのプログラマビリティは一部の証券業務を自動化できますが、資産がオンチェーンに移行しても、従来の証券市場における規制上の責任が消滅するわけではありません。証券の発行、保管、取引、移転、投資家保護には、それぞれ異なる法的・規制上の要件が関わります。関係機関は引き続き参加者を識別し、制限付き資産の移転を処理し、必要に応じて司法上または規制上の要件を執行する必要があります。規制対象のトークン化証券について、あらゆるアドレスが資産を自由に受領・移転できるようにすることは、適用される法的および運用上の条件に適合しない可能性があります。
DTSは、トークンのミントおよびバーン、停止、回復機能を含む対応する資産管理機能を保持しています。これらのメカニズムは、運営者が誤送金、コンプライアンス上の制限、その他の介入を要する状況に対応するのに役立ちます。介入を受けない移転を重視する一部の暗号資産とは異なり、規制対象の証券では、技術システム内に明確な管理権限を保持する必要がある場合があります。この設計は、ブロックチェーン記録に価値がないことを意味するものではありません。むしろ、証券トークン化が技術的効率性と法的執行要件の両方を満たす必要があることを反映しています。
保管システムも同様に不可欠です。ブロックチェーンウォレットは、あるアドレスが特定のトークンを管理していることを証明できますが、投資家は依然として、誰が原証券を保有しているか、資産持分がどのように記録されているか、カストディアンで運用上の問題が発生した場合にどのように対応されるかを確認する必要があります。既存の証券保管システムの一部として、DTCはトークン化資産に明確な原資産の源泉と運用枠組みを提供します。将来的な参加拡大は、ブローカー、カストディアン、ウォレットサービスプロバイダー、決済参加者の協力にも依存します。証券トークン化は仲介者を完全に排除するものではありません。代わりに、新技術を通じて反復的な業務を削減し、一部の仲介機能を再編しようとするものです。
DTCCのSolana接続はRWAおよびオンチェーン株式市場にどのような影響を与えるのか
DTCCのSolana接続計画は、RWA市場に新たな視点をもたらします。つまり、従来の金融インフラは、独立した発行者による価格追跡商品の立ち上げだけに依存するのではなく、実際の証券持分をより多くのブロックチェーン環境へ取り込もうとしています。機関投資家にとって、トークン化証券は資産移転、担保管理、プラットフォーム間の決済効率を向上させる可能性があります。例えば、金融機関が適用規則に準拠して、証券システムで従来保有していた資産をオンチェーン形式に変換できれば、完全に別個の原証券発行構造を構築することなく、それらの資産を新たなデジタル金融分野で利用できる可能性があります。
こうした用途が規模を達成できるかは、依然として市場参加者が新たな資産管理プロセスを採用する意思があるかにかかっています。従来の証券市場には、すでに成熟した保管、清算、決済システムがあります。特定のブロックチェーンがより高速に取引を処理するという理由だけで、機関が大規模な業務を移行することはありません。関連インフラが持続的な需要を生み出す可能性が高いのは、トークン化が実際に運用コストを削減し、担保流動性を改善し、決済リスクを低減し、または従来のシステムでは提供が難しい金融サービスを支援できる場合に限られます。ネットワーク間の資産移転、オンチェーンでの資金決済、統一された資産記録についても、技術的互換性および運用上の調整に関するさらなる解決策が必要です。
Solanaエコシステムにとって、DTCCの接続計画は、機関向けRWA分野での利用を拡大する可能性があります。しかし、これは大量の米国株式が近いうちに一般のオンチェーンユーザーに利用可能になることを意味すると解釈すべきではありません。また、SOLへの需要が必ず増加すると単純に結論付けることもできません。トークン化証券が特定の用途に導入されるか、どの機関が参加資格を持つか、取引および決済にどの資産を使用する必要があるかは、いずれも実際の実装計画に依存します。この動きの長期的価値を評価するには、提携発表だけを根拠に市場への影響を判断するのではなく、実世界資産の規模、参加機関数、取引および決済活動、既存金融システムとの相互運用性に注目すべきです。
結論
DTSをSolanaに接続するDTCCの計画は、従来の証券市場インフラをマルチチェーン環境へ拡大する上で重要な進展です。DTSは2026年10月に正式開始され、当初はCanton NetworkおよびDTCCのプライベートBesuネットワークに接続されました。Solanaは2027年後半に追加される見込みであり、適格な市場参加者により多くのブロックチェーンネットワークの選択肢を提供するとともに、従来保管されていた証券をパブリックブロックチェーンエコシステムへ接続する新たな可能性を生み出します。
この計画の中核は、単に株式をブロックチェーントークンに変換することではありません。トークン化形式が、元の証券の法的権利、経済的利益、規制上の保護を維持することにあります。オンチェーンアドレスでトークンを保有しても、必ずしも上場企業株式の直接登録所有者であることを意味しません。オンチェーン送金の完了も、証券取引に関連するすべての決済義務が履行されたことを必ずしも意味しません。資産保管、権利確認、資金の引渡し、決済の最終性は、依然として証券市場の不可欠な構成要素です。
RWAおよびトークン化証券市場が発展するにつれ、ブロックチェーンの性能は資産移転の効率に引き続き影響を与えるでしょう。しかし、機関がこの技術を大規模に導入できるかは、法的確実性、資産記録の一貫性、リスク管理、システム間の相互運用性にも左右されます。DTCCのSolana接続の長期的な意義は、従来市場が依存してきた権利保護と運用基準を維持しながら、既存の証券持分を新たなデジタル金融環境へ取り込む方法を探求する点にあります。
FAQ
DTCCはすでにSolana上でトークン化株式を発行しているのか
2026年11月13日時点で、DTCCはDTSをSolanaに接続する計画を発表しており、実装は2027年後半に予定されています。これは、関連証券がすでにSolana上で全面的に取引可能となっていることを意味するものではありません。
DTCC Tokenization Serviceとは何か
DTSは、DTCCの子会社であるDTCが提供する証券トークン化サービスです。対応する証券持分および投資家保護を維持しながら、適格な保管証券を従来形式とオンチェーンのトークン化形式の間で変換することをサポートします。
DTCCトークン化証券と合成株式トークンはどのように異なるのか
DTCトークン化証券は実際に保管される証券に基づき、対応する法的・経済的持分を重視します。合成株式トークンは一般に価格エクスポージャーを提供するものであり、保有者に原株式に対する持分を必ずしも付与しません。具体的な権利は、発行構造および契約に依存します。
トークン化株式を保有していれば、上場企業の株主であることを意味するのか
必ずしもそうではありません。投資家は、企業株主として直接登録されるのではなく、証券仲介機関または保管システムを通じて間接的に証券持分を保有する場合があります。具体的な権利は、法的構造および商品規則に依存します。
Solana上のトークン化証券は自由に移転できるのか
必ずしもそうではありません。DTSに関連する証券は、参加者の適格性、コンプライアンス、移転制限を遵守する必要があります。Solanaはパブリックブロックチェーンですが、これはすべてのトークン化証券を任意のウォレットへ自由に移転できることを意味するものではありません。
Canton、Besu、Solanaの違いは何か
Cantonは金融アプリケーションにおけるプライバシーと相互運用性に重点を置いています。BesuはEthereum互換のブロックチェーンクライアントであり、DTCCはそのプライベートネットワークを使用しています。Solanaは高性能なパブリックブロックチェーンです。3つのネットワークには異なるアーキテクチャがありますが、証券に付随する法的権利は、具体的な発行および保管の取り決めに依存します。
オンチェーンで証券を移転すれば、決済は即時に完了するのか
必ずしもそうではありません。オンチェーン送金は資産引渡しの効率を向上させる可能性がありますが、完全な証券決済には、資金の支払い、参加者の義務、法的最終性、関連する運用手続きも含まれます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。
