#USSeptemberJobs29K 🧐
Ekonomi AS hanya menambah 29.000 pekerjaan pada September, sebagian kecil dari sekitar 90.000 yang diperkirakan para ekonom dan perlambatan tajam dari kenaikan 133.000 pada Agustus yang telah direvisi turun. Tingkat pengangguran naik tipis menjadi 4,2% dari 4,1% pada bulan sebelumnya, sedikit di atas konsensus 4,1%. Ini merupakan laporan payrolls terlemah sejak pasar tenaga kerja mulai pulih dari guncangan pandemi, dan muncul di tengah harga minyak yang tinggi, imbal hasil Treasury 30 tahun sebesar 5,6%, serta Federal Reserve yang telah menaikkan suku bunga sekali dalam siklus ini.
Rincian internal laporan ini tidak banyak memberi kelegaan. Payrolls Juli direvisi turun sebesar 31.000 menjadi kehilangan 10.000 pekerjaan, yang berarti ekonomi kehilangan pekerjaan pada bulan tersebut. Survei rumah tangga menunjukkan lebih banyak orang memasuki angkatan kerja, yang mendorong tingkat pengangguran lebih tinggi meski perekrutan terhenti. Data pertumbuhan upah beragam, dan tingkat partisipasi tetap stabil. Angka utama saja menunjukkan bahwa pemberi kerja telah beralih dari perekrutan hati-hati menjadi keraguan yang nyata.
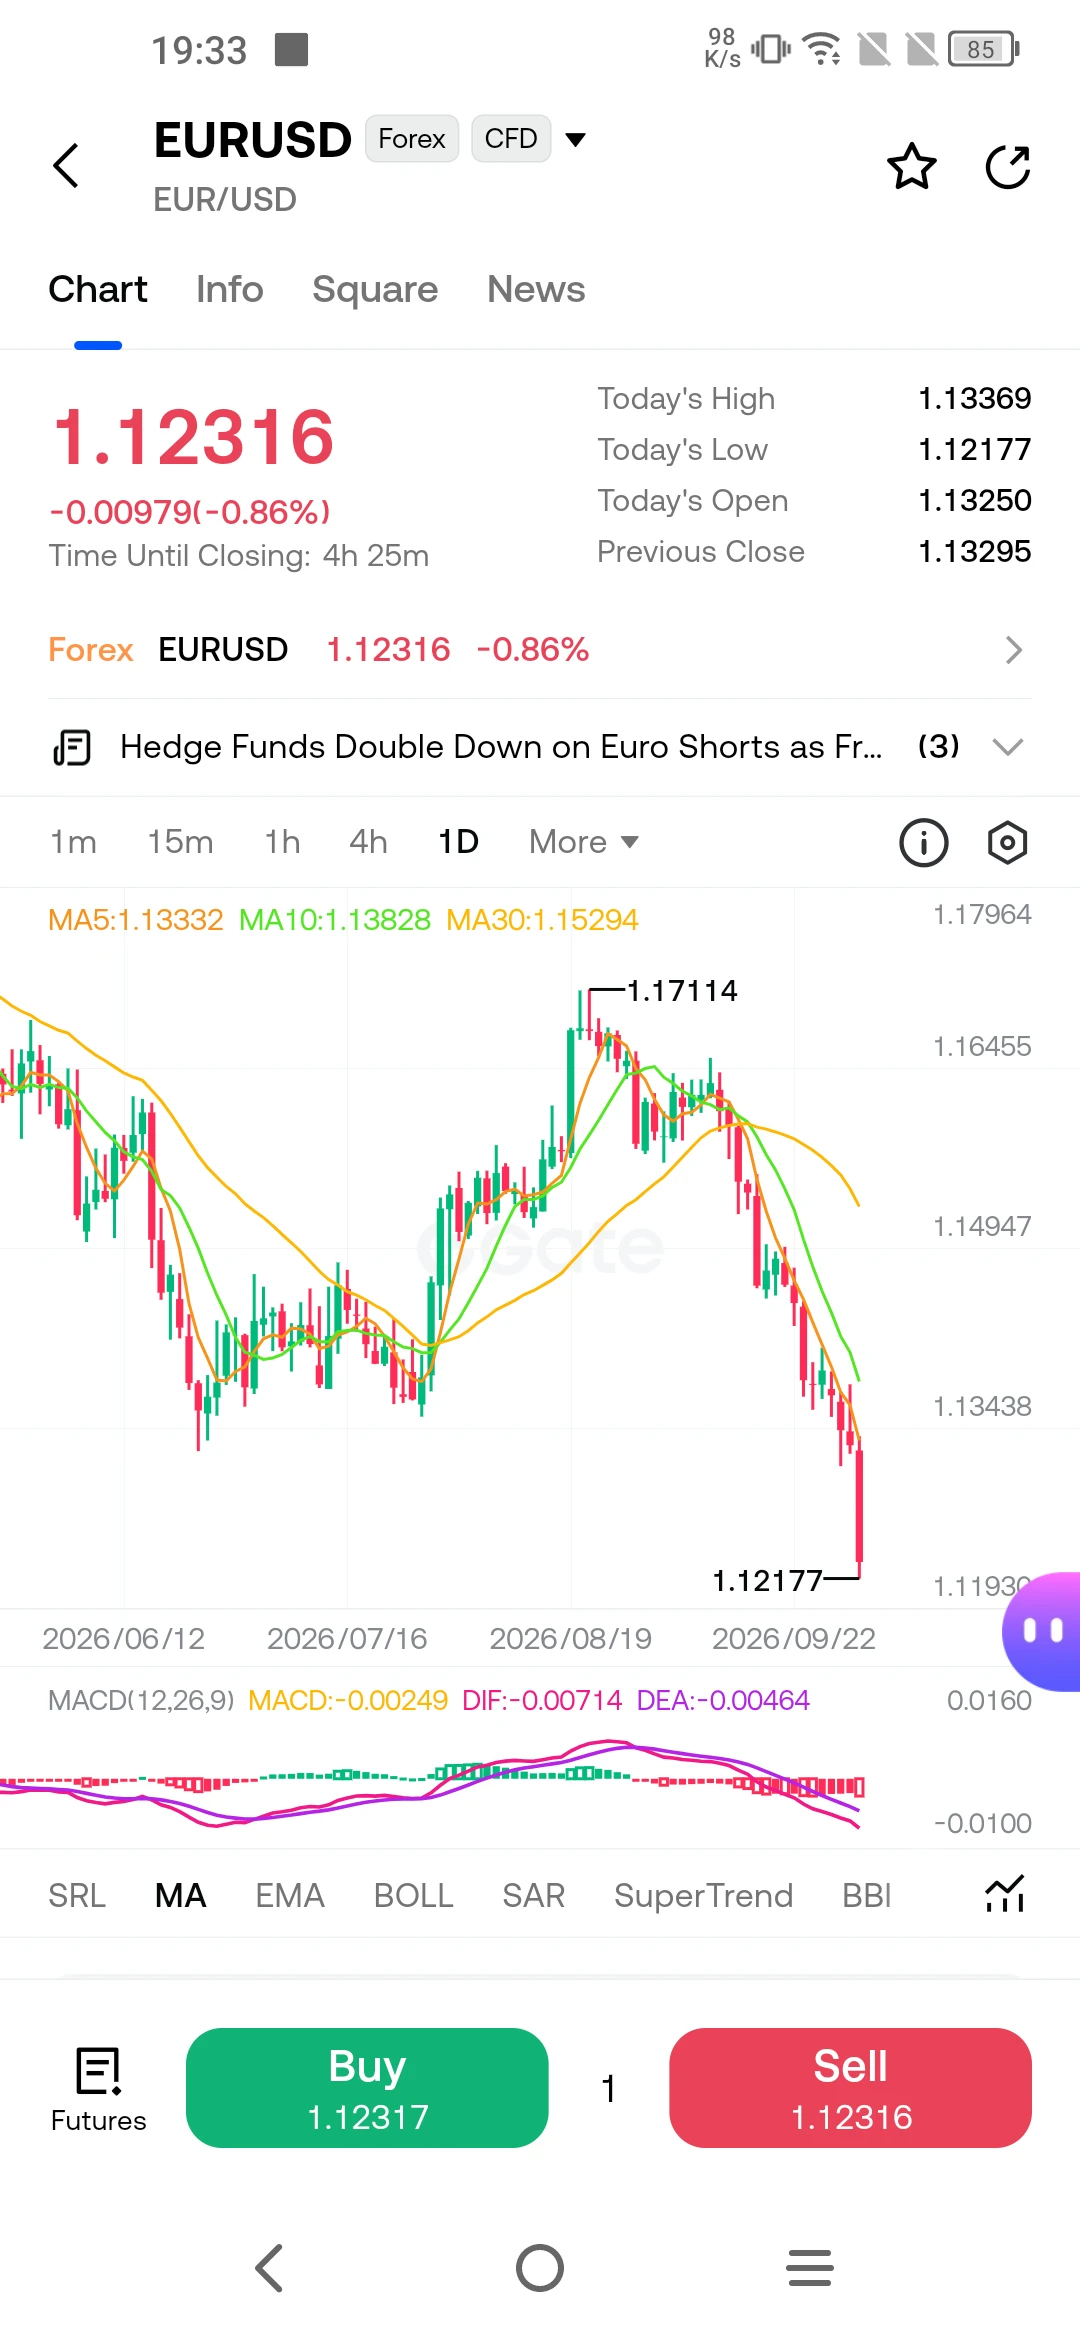
Reaksi pasar berlangsung segera dan, sekilas, berlawanan dengan intuisi. Kontrak berjangka saham menguat, dengan kontrak berjangka S&P 500 naik 0,9% dan kontrak berjangka Nasdaq naik 1%. Imbal hasil Treasury turun karena para trader memperhitungkan probabilitas lebih tinggi bahwa The Fed akan mempertahankan suku bunga pada pertemuan Oktober. Bitcoin dan emas sama-sama melonjak dalam hitungan menit setelah rilis, karena investor menafsirkan data yang lemah sebagai berkurangnya alasan untuk pengetatan lebih lanjut. Dolar melemah terhadap sebagian besar mata uang utama.
Reaksi tersebut menunjukkan posisi yang telah diantisipasi pasar. Ekspektasi konsensus adalah pasar tenaga kerja yang tangguh dan mampu menyerap kenaikan suku bunga lainnya. Namun, yang didapat adalah laporan yang menunjukkan ekonomi kehilangan momentum dengan cepat. Mandat ganda The Fed mengharuskannya menyeimbangkan pengendalian inflasi dengan lapangan kerja maksimum, dan angka 29.000 membuat sisi ketenagakerjaan dari persamaan tersebut semakin sulit diabaikan. Probabilitas kenaikan suku bunga pada Oktober, yang sudah turun menjadi sekitar 37% setelah pembacaan PCE yang lemah pada awal pekan, kembali turun setelah data pekerjaan dirilis.
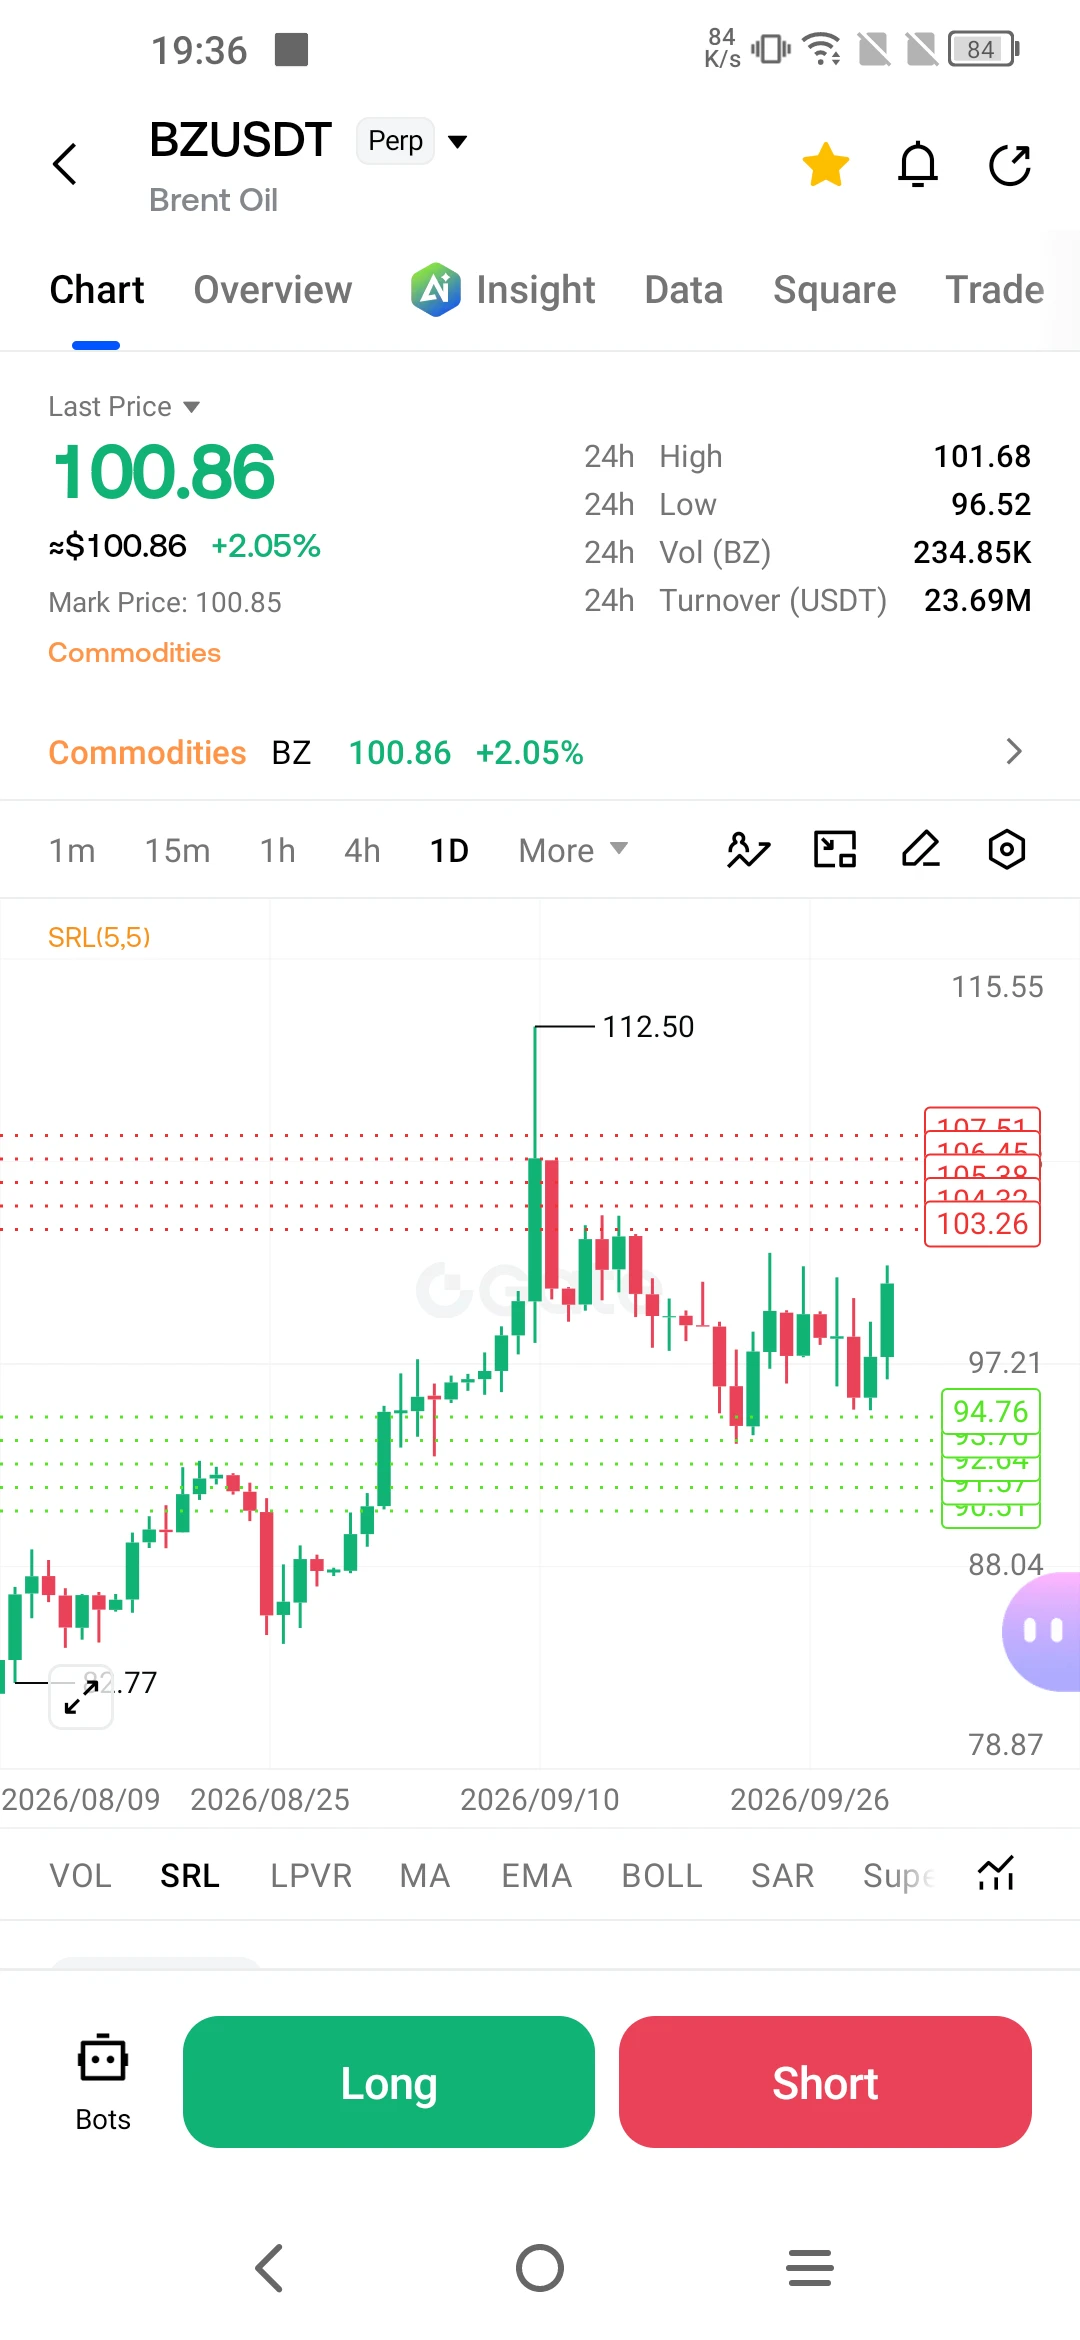
Konteksnya sama pentingnya dengan angkanya sendiri. Laporan ini muncul di tengah badai makro yang lebih luas. Imbal hasil Treasury 30 tahun mencapai 5,595%, tertinggi sejak 2002. Suku bunga hipotek telah naik menjadi 7,6%. Harga minyak melonjak di atas 100 dolar AS akibat ketegangan di Timur Tengah. The Fed menaikkan suku bunga pada 16 September untuk pertama kalinya dalam tiga tahun. Setiap faktor tersebut menjadi hambatan bagi perekrutan, dan laporan payrolls September adalah titik data keras pertama yang menunjukkan hambatan tersebut benar-benar berdampak.
Apa yang harus dipantau selanjutnya? Revisi untuk dua bulan sebelumnya akan diselesaikan dalam laporan berikutnya, dan jika angka Agustus serta September kembali direvisi turun, gambaran tersebut menjadi semakin lemah. Pertemuan The Fed berikutnya pada 28 Oktober akan menjadi peristiwa utama, dan pasar kini memperkirakan jeda sebagai skenario dasar. Namun, The Fed berulang kali menyatakan bahwa kebijakannya bergantung pada data, dan satu laporan payrolls yang lemah tidak otomatis mengubah jalur kebijakan. Jika data inflasi terus mendingin dan pasar tenaga kerja tetap lemah, alasan untuk jeda akan menguat. Jika inflasi secara tak terduga meningkat, The Fed masih dapat menaikkan suku bunga meski angka pekerjaan lemah.
Pembacaan yang jujur adalah bahwa pasar tenaga kerja AS mendingin lebih cepat dari perkiraan, dan pasar memperlakukannya sebagai alasan untuk membeli aset berisiko karena hal itu mengurangi probabilitas kenaikan suku bunga lebih lanjut. Itu merupakan reaksi yang masuk akal, tetapi bertumpu pada asumsi bahwa The Fed akan memprioritaskan lapangan kerja di atas inflasi. Apakah asumsi tersebut berlaku bergantung pada data inflasi berikutnya dan komunikasi The Fed sendiri. Untuk saat ini, data tersebut telah melakukan apa yang dibutuhkan: mengubah percakapan dari “berapa banyak kenaikan lagi” menjadi “apakah siklus pengetatan telah berakhir.” Itu merupakan perubahan yang berarti, dan akan membentuk perilaku pasar dalam beberapa pekan mendatang.
Artikel ini bukan nasihat investasi. Analisis ini didasarkan pada informasi yang tersedia untuk publik dan tidak menjamin hasil di masa depan.
$BTC $GT $SOL