Square
Mengikuti
Populer
Berita
Profil

MrFlower_XingChen

vip
Peneliti Pasar Kripto
Ahli Strategi Perdagangan Futures
Analis Pasar
Berbagi wawasan kripto & suasana pasar
51
Mengikuti
5.4k
Pengikut
99.5k
Disukai
#MetaplanetPlans52BillionYenZeroCouponConvertibleBonds
Langkah besar Metaplanet berikutnya bukan tentang membeli lebih banyak Bitcoin. Ini tentang memperkuat struktur keuangan di balik Bitcoin yang sudah dimilikinya.
Perusahaan berencana menerbitkan obligasi konversi tanpa kupon berdenominasi euro-yen senilai ¥52 miliar, setara dengan sekitar 329 juta dolar AS. Penerbitan yang diusulkan dijadwalkan pada 29 Oktober 2026, dengan jatuh tempo pada 29 Oktober 2031.
Menurut rencana yang dilaporkan, sekitar ¥51,9 miliar dari hasil penerbitan akan digunakan untuk melunasi utang berbasis jaminan Bitco
BTC-1,64%
#AnthropicDisclosesQ3Revenue
Angka terbaru Anthropic memperjelas satu hal: AI sedang menjadi bisnis serius, bukan sekadar narasi yang membuat investor bersemangat. Namun, ketika sebuah perusahaan mulai menargetkan valuasi IPO potensial sebesar 2 triliun dolar AS, saya pikir pertanyaan sebenarnya bergeser dari seberapa cepat perusahaan itu tumbuh menjadi seberapa besar pertumbuhan tersebut sudah tercermin dalam harga.
Anthropic, perusahaan di balik Claude, melaporkan pendapatan Q3 2026 sebesar 16,8 miliar dolar AS, naik 45% dari 11,6 miliar dolar AS pada Q2. Pendapatan mencapai 4,7 miliar dola
post-image
#StrategyRepurchases369MSTRC
Satu detail dalam alokasi modal terbaru Strategy menarik perhatian saya: antara 28 September dan 11 Oktober, perusahaan dilaporkan menghabiskan 368,7 juta dolar AS untuk membeli kembali STRC, sementara hanya menambah 584 BTC selama periode yang sama. Itu merupakan perbedaan mencolok dalam cara modal digunakan selama dua minggu.
Saya tidak akan langsung menafsirkan ini sebagai Strategy yang kehilangan kepercayaan terhadap Bitcoin. Perusahaan tersebut mengelola treasury BTC sekaligus sekuritas preferen yang menjadi bagian dari strategi pendanaannya. Keputusan-keputu
STRC-0,10%
BTC-1,64%
#ASMLTSMCQ3EarningsSoon
Dua Raksasa AI, Dua Kisah Pertumbuhan yang Sangat Berbeda
Pasar semikonduktor memberikan pelajaran penting kepada investor: menjadi bagian penting dari ledakan AI tidak berarti setiap perusahaan mendapatkan manfaat dengan cara atau pada waktu yang sama.
ASML dan TSMC sama-sama menempati posisi penting dalam rantai pasokan chip canggih, tetapi bisnis mereka bekerja dengan cara berbeda. ASML membangun mesin litografi canggih yang diperlukan untuk memproduksi chip canggih, sementara TSMC memproduksi chip untuk pelanggan yang merancang prosesor yang menggerakkan AI, ponsel
ASML-3,91%
TSM-3,35%
AMD-5,74%
  • 1
#GateWCTCS9GlobalTradingCompetition
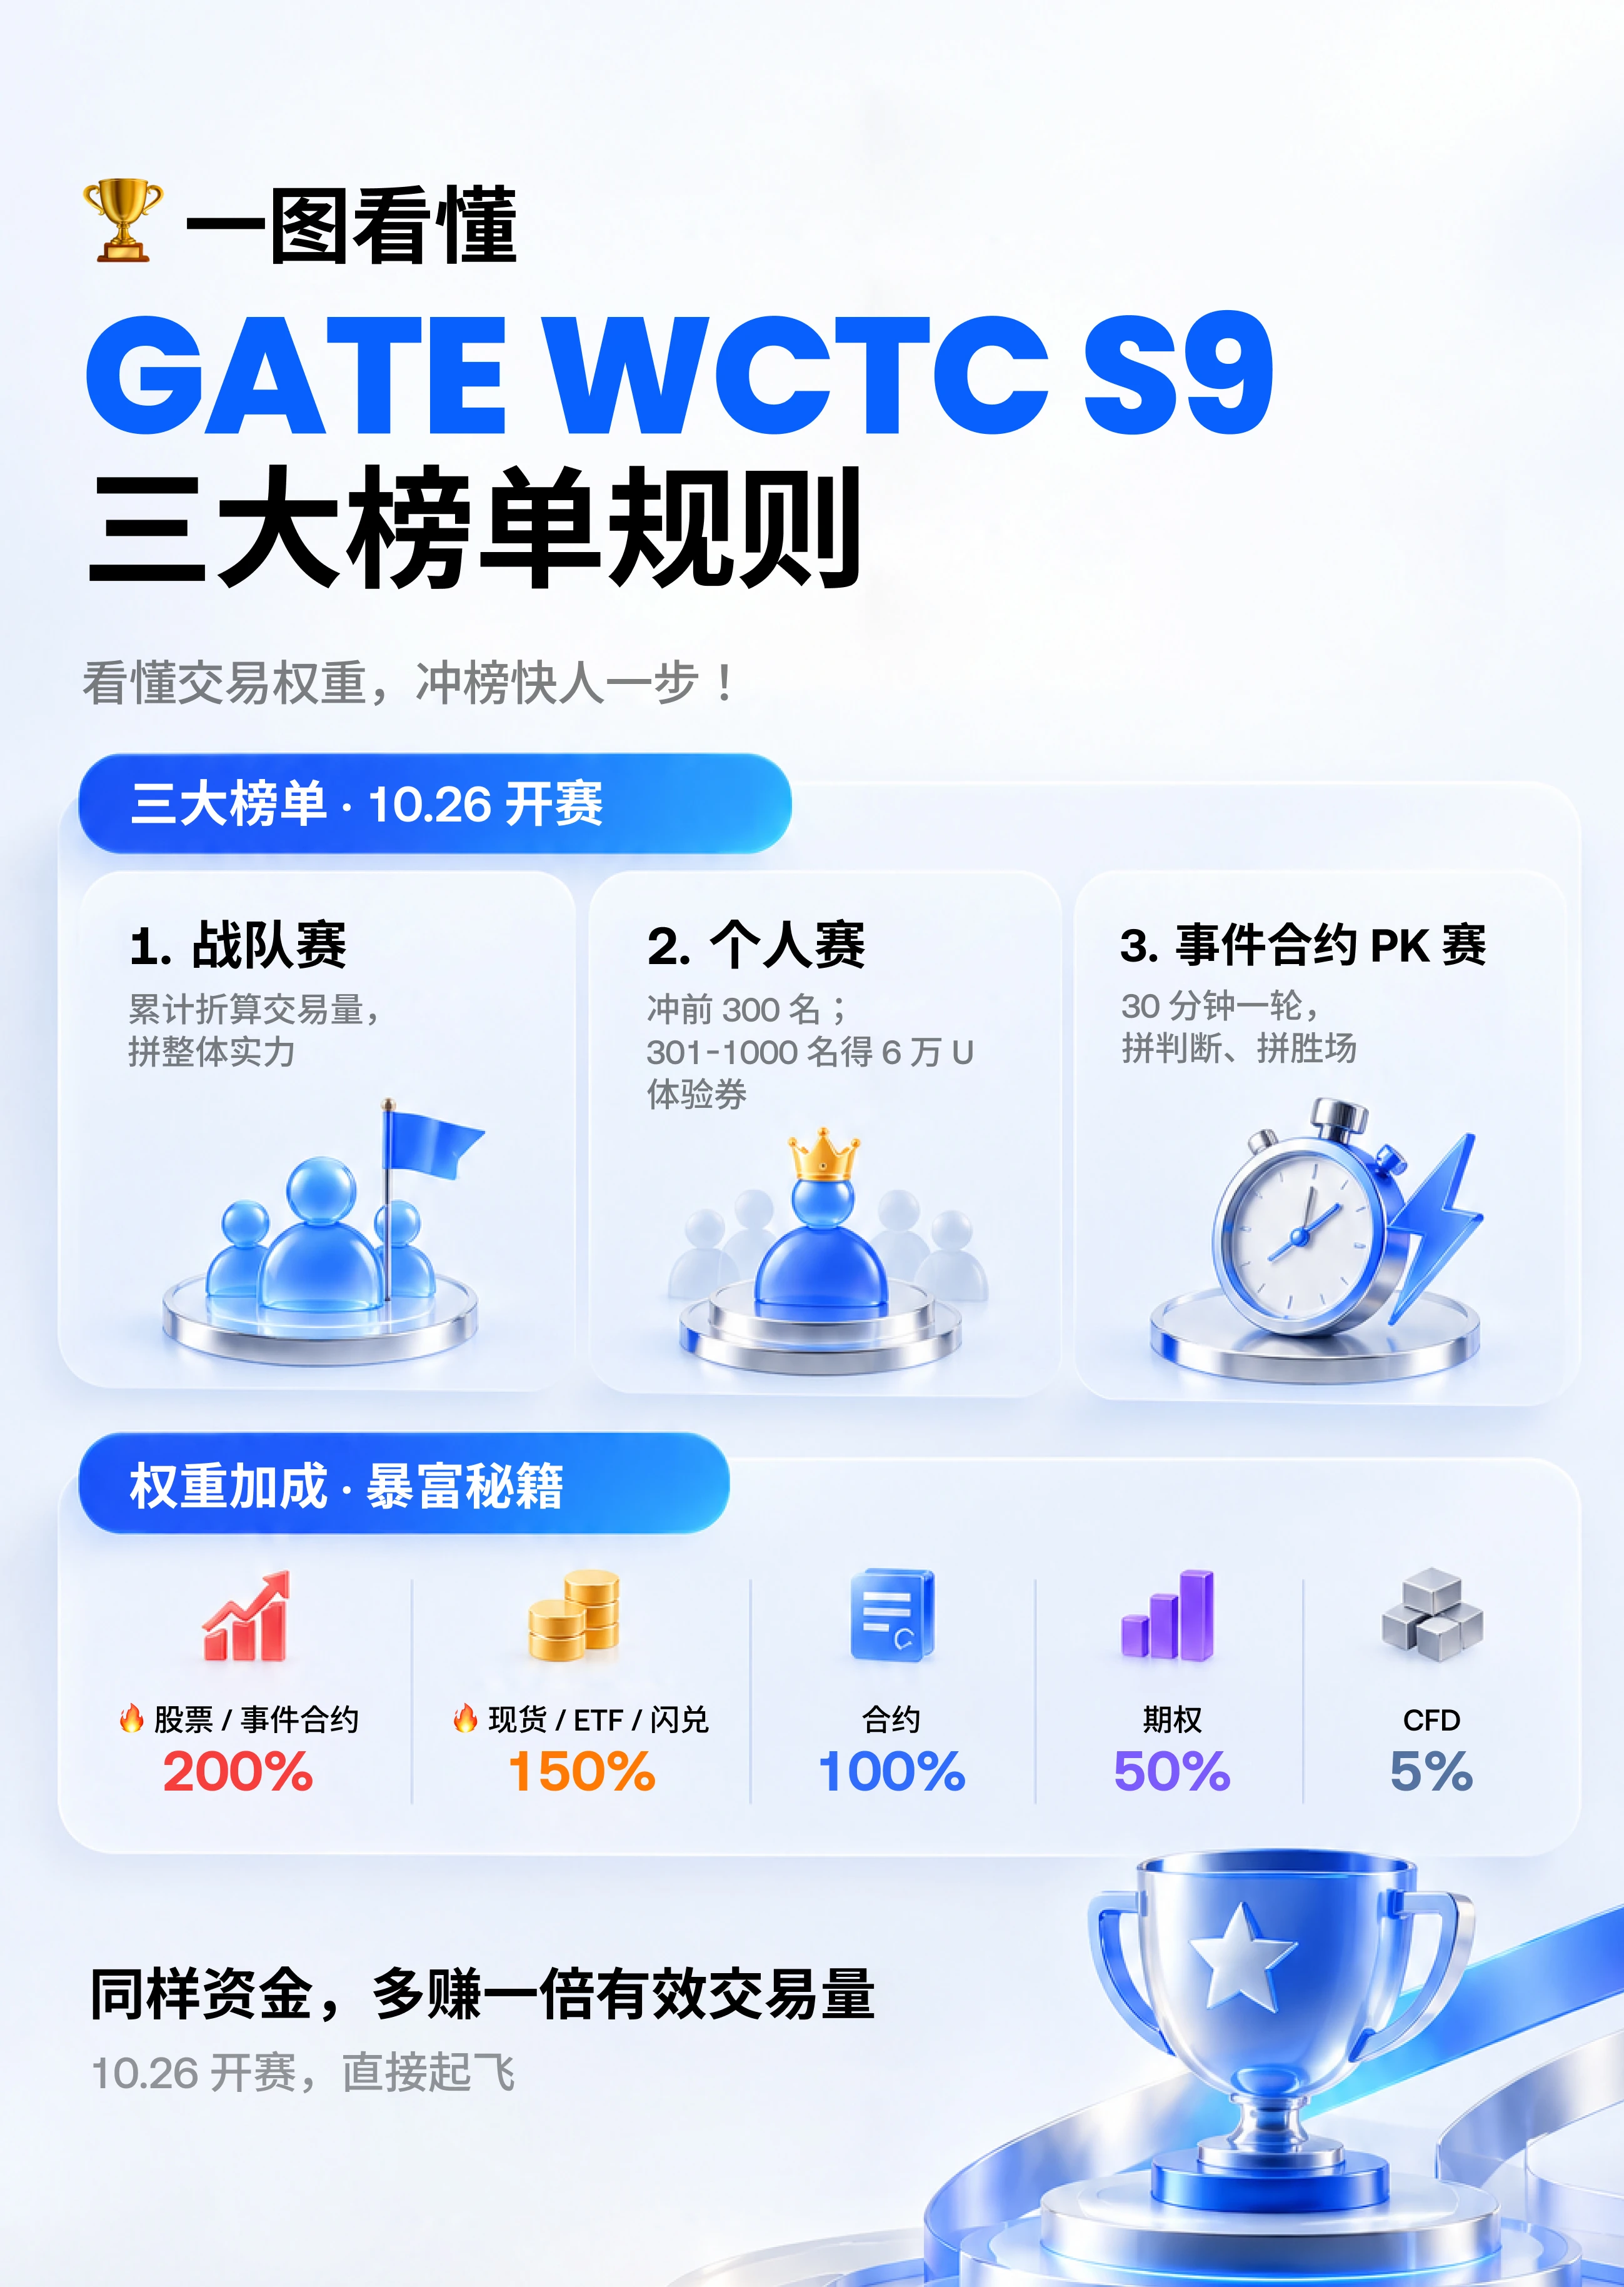
Panduan Papan Peringkat WCTC S9 Telah Hadir—Memilih Jalur yang Tepat Sangat Penting
Kompetisi resmi dimulai pada 26 Oktober. Dengan tiga papan peringkat, yang mana yang Anda persiapkan untuk diperebutkan? 🔥
👥 Kompetisi Tim: Akumulasi volume perdagangan yang dikonversi, menguji kekuatan keseluruhan tim Anda
🏅 Kompetisi Individu: Bersaing untuk masuk 300 besar; peserta yang berada di peringkat 301–1000 juga dapat menerima hadiah tiket pengalaman
⚡ Kompetisi PK Kontrak Event: Satu putaran setiap 30 menit, menguji penilaian dan jumlah kemenangan Anda
GateSquare
🏆 Panduan WCTC S9 untuk mendaki peringkat hadir, memilih kategori yang tepat sangat penting
Kompetisi resmi dimulai pada 26 Oktober. Ada tiga papan peringkat, mana yang siap kamu kejar?🔥
👥 Kompetisi tim: volume perdagangan kumulatif yang dikonversi, menguji kekuatan tim secara keseluruhan
🏅 Kompetisi individu: kejar 300 besar, peringkat 301–1000 juga mendapatkan hadiah kupon pengalaman
⚡ Kompetisi PK kontrak peristiwa: satu ronde berlangsung 30 menit, menguji penilaian dan jumlah kemenangan
💡 Bobot volume perdagangan juga menjadi kunci untuk mendaki peringkat:
🔥 Saham / kontrak peristiwa: 200%
📈 Spot / ETF / swap instan: 150%
💎 Kontrak: 100%
Dengan volume perdagangan yang sama, bobot konversi di kategori yang berbeda bisa sangat berbeda.
Kamu siap membentuk tim untuk mendaki peringkat, atau menantang peringkat secara individu?
Bawa #GateWCTCS9全球交易赛 ke Gate Square untuk berbagi strategi kompetisi dan rencana perekrutan tim, serta mencari rekan untuk mendaki peringkat sejak awal.
🎁 Aktivitas pendukung di Square juga berlangsung bersamaan. Bentuk tim, pamerkan hasil, diskusikan strategi, dan masih ada hadiah tambahan yang menantimu.
👉 Pintu masuk kompetisi WCTC S9:
https://www.gate.com/competition/wctc-s9
👉 Pintu masuk aktivitas Square:
https://www.gate.com/campaigns/6559
repost-content-media
#韩林博士受邀牛津大学辩论社演讲
Jika saya hanya memiliki satu kesempatan untuk mengajukan pertanyaan kepada Dr. Han Lin di Oxford Union, saya akan bertanya:
“Dr. Han, bagaimana kita dapat membuat uang bergerak bebas melintasi perbatasan tanpa mengorbankan keamanan, transparansi, dan kendali orang biasa atas aset mereka sendiri? Dan apa peran Gate Money dalam mewujudkan visi tersebut menjadi sesuatu yang benar-benar dapat digunakan orang dalam kehidupan sehari-hari?”
Bagi saya, masa depan kripto bukan hanya tentang transaksi yang lebih cepat atau lebih banyak peluang trading. Ini tentang membuat nilai lebih
post-image
#USSeptemberCPITopsEstimates
CPI Panas, Pasar Tidak Pasti: Mengapa Saya Tidak Tergesa-gesa Membeli Saat Harga Turun
Laporan CPI September telah memberi para trader alasan lain untuk berpikir matang sebelum mengambil langkah berikutnya. Yang menarik perhatian saya bukan hanya inflasi yang berada di atas ekspektasi, tetapi juga dampaknya terhadap suku bunga, likuiditas pasar, dan kepercayaan investor dalam beberapa pekan mendatang. Ketika semua orang mengharapkan kebijakan moneter yang lebih longgar, kejutan kecil yang bergerak ke arah yang salah dapat mengubah seluruh suasana pasar.
CPI utama
post-image
BTC-1,64%
ETH-3,14%
US500-0,31%
US30+0,05%
#DrLinHanSpeaksAtOxfordUnion
Kripto Harus Membuktikan Nilainya di Luar Pasar — Undangan Oxford Union untuk Dr. Han Lin Punya Alasan Penting
Ketika seorang pendiri kripto naik ke panggung yang dikenal sebagai tempat debat terbuka, pertanyaan pentingnya bukan sekadar seberapa besar industri ini telah berkembang. Pertanyaannya adalah apakah teknologi ini dapat menjelaskan nilainya kepada orang-orang di luar komunitas kripto.
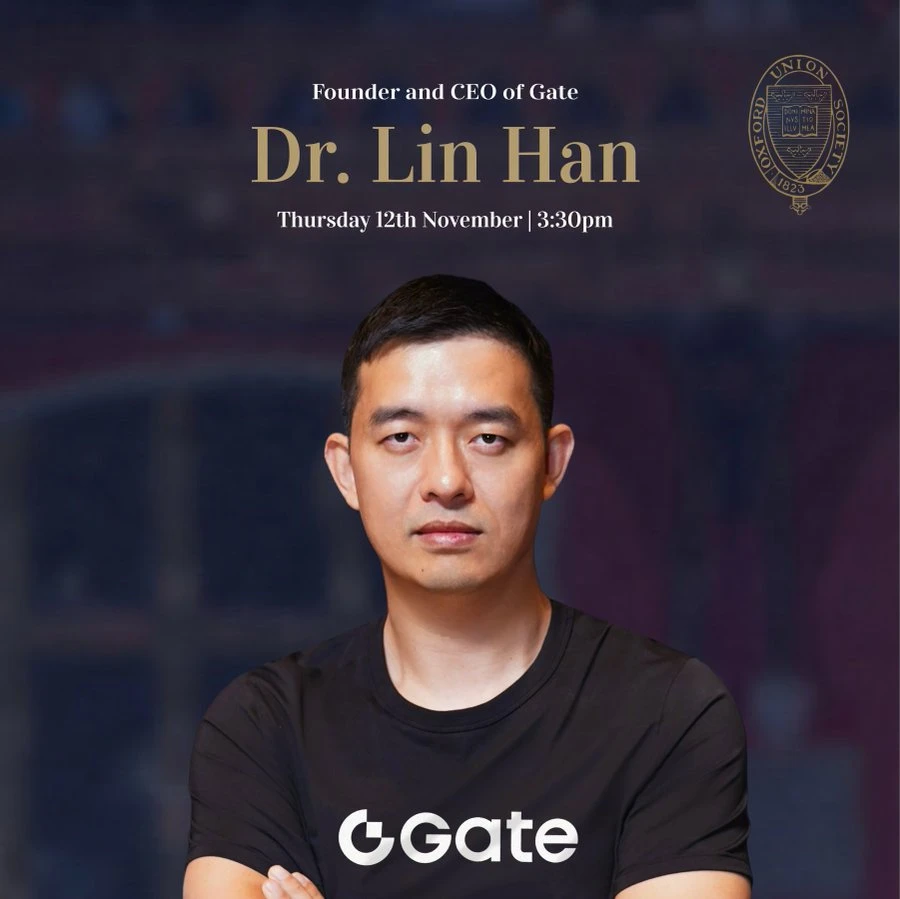
Pada 12 November 2026, Dr. Han Lin, pendiri dan CEO Gate, dijadwalkan berbicara di Oxford Union. Menurut daftar acara resmi Union, diskusi tersebut akan berlangsung dari puk
MrFlower_XingChen
#DrLinHanSpeaksAtOxfordUnion
Kripto Harus Membuktikan Nilainya di Luar Pasar — Undangan Dr. Han Lin ke Oxford Union Punya Alasan Penting
Ketika seorang pendiri kripto naik ke panggung yang dikenal sebagai tempat perdebatan terbuka, pertanyaan pentingnya bukan sekadar seberapa besar industri ini telah berkembang. Pertanyaannya adalah apakah teknologi ini dapat menjelaskan nilainya kepada orang-orang di luar komunitas kripto.
Pada 12 November 2026, Dr. Han Lin, pendiri dan CEO Gate, dijadwalkan berbicara di Oxford Union. Menurut daftar acara resmi Union, diskusi tersebut akan berlangsung dari pukul 15.30 hingga 16.30. Topik yang diumumkan mencakup mata uang kripto, masa depan uang, dan peran Gate Money dalam mengubah cara nilai berpindah di seluruh dunia.
Didirikan pada 1823, Oxford Union memiliki sejarah dalam mempertemukan berbagai perspektif di ruangan yang sama. Signifikansinya bukan hanya terletak pada nama-nama yang pernah tampil di podiumnya, tetapi juga pada budaya bertanya, berbeda pendapat, dan berdebat yang diwakilinya. Hal itu menjadikannya tempat yang menarik untuk membahas industri yang masih berupaya menunjukkan bagaimana teknologinya dapat memenuhi kebutuhan keuangan sehari-hari.
Bagi saya, bagian terpenting dari undangan ini adalah topiknya sendiri: masa depan uang bukan hanya tentang bagaimana kita memperdagangkan aset. Ini juga tentang bagaimana orang menyimpan nilai, melakukan pembayaran, dan memindahkan uang lintas batas.
Kripto telah menghabiskan waktu bertahun-tahun untuk menarik perhatian melalui pergerakan harga, siklus pasar, dan produk keuangan baru. Hal-hal tersebut penting bagi para pelaku pasar, tetapi belum sepenuhnya menjelaskan mengapa teknologi ini penting bagi seseorang yang belum pernah memperdagangkan aset digital.
Pertanyaan yang lebih berguna bersifat praktis. Apakah layanan keuangan digital dapat mempermudah transfer? Apakah layanan tersebut dapat mengurangi hambatan yang tidak perlu dalam memindahkan nilai antarnegara? Apakah berbagai bentuk uang dan aset digital dapat bekerja sama dengan cara yang mudah diakses, andal, dan transparan? Dan bagaimana layanan-layanan ini harus menangani keamanan, regulasi, perlindungan konsumen, serta risiko yang muncul bersama teknologi baru?
Pertanyaan-pertanyaan ini tidak dapat dijawab hanya dengan antusiasme pasar. Pertanyaan tersebut memerlukan produk yang berfungsi, penjelasan yang jelas tentang keterbatasannya, dan bukti bahwa manfaatnya nyata.
Di situlah Gate Money menjadi bagian penting dalam percakapan. Proposisi yang lebih luas dari layanan ini adalah menghubungkan aset digital, mata uang tradisional, dan layanan pembayaran dalam pengalaman keuangan yang lebih terintegrasi. Gagasan ini layak dikaji karena orang tidak mengalami uang sebagai kategori keuangan yang terpisah-pisah. Mereka mengalaminya melalui penerimaan pendapatan, pembayaran, transfer dana, dan pengelolaan aset.
Namun, ukuran sebenarnya dari proposisi semacam ini bukanlah deskripsinya atau presentasinya di panggung bergengsi. Ukurannya adalah apakah layanan tersebut dapat memberikan pengalaman yang bermanfaat dalam praktik, seberapa mudah layanan itu diakses oleh berbagai pengguna, serta seberapa efektif layanan tersebut menangani persyaratan keamanan dan kepatuhan yang terkait dengan pemindahan uang.
Saya juga percaya bahwa membawa diskusi ini kepada audiens di luar industri kripto memiliki nilai tersendiri. Adopsi yang lebih luas tidak dapat hanya bergantung pada orang-orang yang sudah memahami blockchain. Hal ini memerlukan penjelasan tentang teknologi tersebut dalam bahasa sehari-hari, pengakuan atas kekhawatiran yang sah, dan penunjukan area yang menawarkan peningkatan berarti dibandingkan metode yang sudah ada.
Diskusi publik yang serius harus menyediakan ruang bagi pertanyaan-pertanyaan sulit. Bagaimana pengguna dapat dilindungi? Apa yang terjadi ketika transaksi bermasalah? Bagaimana inovasi keuangan dapat berkembang tanpa melemahkan akuntabilitas? Di mana blockchain benar-benar membantu, dan di mana sistem konvensional mungkin masih menjadi solusi yang lebih baik?
Pertanyaan-pertanyaan ini tidak melemahkan industri. Pertanyaan tersebut membantu menetapkan hal-hal yang perlu diperbaiki.
Bagi Gate, undangan ini menawarkan kesempatan untuk membahas pandangannya tentang masa depan uang dalam forum yang dibangun berdasarkan dialog publik. Bagi sektor kripto yang lebih luas, ini menjadi pengingat bahwa kredibilitas jangka panjang berasal dari lebih dari sekadar aktivitas perdagangan atau ukuran basis pengguna. Kredibilitas tersebut berasal dari penjelasan tentang penerapan di dunia nyata, kesediaan menerima pengawasan, dan pembuktian nilai dari waktu ke waktu.
Saya sangat tertarik melihat bagaimana Dr. Han menghubungkan perkembangan kripto dengan pembayaran sehari-hari dan transfer lintas batas. Jika aset digital akan menjadi bagian yang lebih berarti dari sistem keuangan, percakapan ini harus bergerak melampaui apa yang dapat dibeli atau dijual orang dan membahas bagaimana teknologi tersebut dapat membantu mereka menggunakan, mentransfer, dan mengelola nilai.
Pertanyaan sebenarnya bukan apakah kripto dapat menarik lebih banyak perhatian. Pertanyaannya adalah apakah kripto dapat memperoleh lebih banyak kepercayaan dengan menyelesaikan masalah yang benar-benar dihadapi orang.
Itulah sebabnya saya menantikan penampilan Dr. Han Lin di Oxford Union. Hasil yang paling berharga adalah pemahaman yang lebih jelas tentang arah keuangan digital, apa yang secara realistis dapat dicapainya, dan apa yang masih perlu dilakukan sebelum potensinya menjadi kenyataan sehari-hari.
#USCPISoon
Saya menyadari sesuatu tentang hari CPI: semua orang memperhatikan angka inflasi, tetapi peluang sebenarnya sering kali datang dari memahami bagaimana angka tersebut mengubah ekspektasi pasar. Pembacaan yang lebih rendah tidak menjamin reli Bitcoin, dan pembacaan yang lebih tinggi tidak otomatis berarti BTC akan jatuh. Yang penting adalah bagaimana hasilnya dibandingkan dengan ekspektasi, bagaimana trader menafsirkannya, dan apakah harga mengonfirmasi reaksi tersebut.
Itulah alasan saya mengamati laporan CPI AS bulan September yang dijadwalkan pada 14 Oktober pukul 20.30 waktu Beij
MrFlower_XingChen
#USCPISoon
Saya menyadari sesuatu tentang hari CPI: semua orang memperhatikan angka inflasi, tetapi peluang sebenarnya sering kali muncul dari memahami perubahan yang ditimbulkan angka tersebut terhadap ekspektasi pasar. Angka yang lebih rendah tidak menjamin kenaikan Bitcoin, dan angka yang lebih tinggi tidak otomatis berarti BTC akan jatuh. Yang penting adalah bagaimana hasilnya dibandingkan dengan ekspektasi, bagaimana trader menafsirkannya, dan apakah harga mengonfirmasi reaksi tersebut.
Itulah alasan saya memantau laporan CPI AS bulan September yang dijadwalkan pada 14 Oktober pukul 8:30 malam waktu Beijing.
Pasar memperkirakan inflasi utama naik dari 3,4% menjadi sekitar 3,7% secara tahunan, sementara inflasi inti tetap menjadi bagian penting lainnya dari gambaran tersebut. Laporan ini hadir menjelang pertemuan Federal Reserve pada Oktober, sehingga sangat relevan bagi trader yang berusaha memahami arah kebijakan moneter berikutnya.
Bagi Bitcoin, ini bukan sekadar cerita tentang inflasi. Ini adalah cerita tentang suku bunga, likuiditas, dolar AS, imbal hasil obligasi, dan seberapa besar risiko yang bersedia diambil investor.
Mengapa laporan CPI ini begitu penting?
Inflasi memengaruhi cara Federal Reserve mengevaluasi pilihan kebijakannya. Jika tekanan harga tetap persisten, pembuat kebijakan mungkin memiliki ruang yang lebih kecil untuk melonggarkan kondisi moneter dengan cepat. Jika inflasi menunjukkan tanda-tanda penurunan yang meyakinkan, ekspektasi pemangkasan suku bunga di masa depan dapat menguat.
Namun, terdapat perbedaan antara ekspektasi pasar dan keputusan aktual Fed. Satu laporan CPI tidak dapat menentukan keseluruhan arah kebijakan moneter. Kondisi ketenagakerjaan, ukuran inflasi lainnya, dan prospek ekonomi yang lebih luas juga penting.
Meski begitu, pasar tidak menunggu Fed membuat pengumuman berikutnya. Trader terus menyesuaikan ekspektasi berdasarkan data yang masuk, dan penyesuaian tersebut dapat menggerakkan Bitcoin sebelum gambaran ekonomi yang lebih luas menjadi jelas.
Hal pertama yang ingin saya pantau adalah inflasi utama dibandingkan dengan inflasi inti.
CPI utama mencakup makanan dan energi, yang dapat mengalami fluktuasi harga signifikan. CPI inti tidak mencakup kategori tersebut dan dapat membantu investor menilai tekanan inflasi yang mendasarinya.
Jika inflasi utama naik sesuai ekspektasi tetapi inflasi inti lebih rendah dari perkiraan, pasar dapat menafsirkan laporan tersebut secara berbeda dibandingkan situasi ketika kedua angka itu mengejutkan ke arah yang lebih tinggi.
Perbedaan tersebut penting karena satu angka utama jarang menceritakan keseluruhan kisah. Perubahan bulanan, komponen yang mendasarinya, serta kesenjangan antara angka aktual dan perkiraan semuanya dapat memengaruhi reaksi.
Skenario 1: Inflasi lebih rendah dari perkiraan
Laporan yang lebih rendah dapat mendukung ekspektasi bahwa inflasi secara bertahap mereda. Jika trader merespons dengan mendorong imbal hasil Treasury dan dolar AS lebih rendah, Bitcoin dapat menemukan lingkungan yang lebih mendukung.
Namun, saya tetap ingin mendapatkan konfirmasi dari grafik. Bisakah BTC merebut kembali resistansi? Apakah volume pembelian meningkat? Bisakah harga mempertahankan breakout alih-alih langsung kembali jatuh ke kisaran sebelumnya?
Itulah pertanyaan yang akan saya ajukan sebelum menganggap reaksi bullish sebagai pergerakan yang berkelanjutan.
Kejutan CPI yang positif dapat menciptakan peluang, tetapi juga dapat menjadi jebakan jika pasar sudah memperhitungkan berita yang lebih baik atau jika trader menggunakan reli awal untuk mengambil keuntungan.
Skenario 2: Inflasi mendekati perkiraan
Dalam situasi ini, saya akan sangat berhati-hati dalam membuat asumsi.
Jika pasar sudah memperkirakan inflasi naik menuju 3,7%, hasil yang mendekati perkiraan tersebut mungkin tidak memberikan alasan baru yang kuat bagi trader untuk mengubah posisi. Bitcoin dapat bergerak tajam ke kedua arah sebelum menetap dalam suatu kisaran.
Dalam situasi ini, saya akan lebih memperhatikan reaksi imbal hasil, dolar, serta level support dan resistansi BTC dalam jangka pendek.
Laporan yang netral tidak selalu berarti pasar yang netral. Positioning, leverage, dan likuiditas tetap dapat menciptakan volatilitas signifikan di sekitar waktu rilis.
Skenario 3: Inflasi lebih tinggi dari perkiraan
Ini adalah skenario yang dapat menantang trader yang mengambil posisi untuk mengantisipasi reli segera.
Jika inflasi utama dan inflasi inti sama-sama mengejutkan ke arah yang lebih tinggi, pasar dapat menilai kembali seberapa cepat Fed dapat melonggarkan kebijakan. Jika penilaian ulang tersebut mendorong imbal hasil dan dolar lebih tinggi, Bitcoin dapat menghadapi tekanan jual.
Posisi dengan leverage dapat membuat reaksi menjadi lebih agresif. Penembusan ke bawah support dapat memicu order stop-loss dan likuidasi, sehingga menambah pergerakan awal. Namun, saya tidak akan berasumsi bahwa setiap penurunan pasti berlanjut. Aksi jual tajam yang diikuti pemulihan cepat dapat menandakan bahwa penjual gagal mempertahankan kendali.
Bagi saya, pertanyaan pentingnya adalah apakah BTC menerima harga yang lebih rendah tersebut atau dengan cepat merebut kembali level yang ditembus.
Apa yang akan mengonfirmasi pergerakan Bitcoin berikutnya?
Saya akan berfokus pada tiga hal, alih-alih mencoba memprediksi setiap candle.
Pertama, angka CPI aktual dibandingkan dengan ekspektasi. Kedua, respons imbal hasil Treasury dan dolar AS, yang dapat membantu menjelaskan apakah kondisi keuangan menjadi lebih atau kurang mendukung aset berisiko. Ketiga, struktur harga Bitcoin itu sendiri, termasuk apakah breakout atau breakdown bertahan setelah gelombang volatilitas pertama.
Jika sinyal-sinyal ini mengarah ke arah yang sama, reaksi pasar menjadi lebih mudah ditafsirkan. Jika saling bertentangan, saya akan lebih berhati-hati dalam memasuki perdagangan.
Ada satu kesalahan lain yang ingin saya hindari: menganggap bahwa laporan CPI yang lebih tinggi otomatis berarti kenaikan suku bunga Fed. Laporan tersebut dapat mengubah ekspektasi, tetapi keputusan akhir Fed bergantung pada gambaran ekonomi yang lebih luas.
Pandangan saya adalah laporan malam ini dapat memengaruhi arah Bitcoin dalam jangka pendek, tetapi reaksi lebih penting daripada perkiraan semata.
Saya lebih memilih menunggu BTC menetapkan arah yang jelas daripada memasuki posisi hanya karena angka utama terlihat bullish atau bearish. Kehilangan bagian awal dari suatu pergerakan bukan selalu masalah; terjebak dalam breakout palsu bisa jauh lebih mahal.
Hari CPI mengingatkan bahwa trading bukan tentang selalu benar dalam setiap prediksi. Ini tentang mengelola ketidakpastian, mengenali saat tesis awal tidak lagi valid, dan melindungi modal ketika pasar menjadi sulit diprediksi.
Sekarang saya ingin mendengar pandangan Anda: bagaimana menurut Anda Bitcoin akan bereaksi terhadap laporan CPI AS bulan September?
A. Inflasi lebih rendah dari perkiraan — BTC dapat menguat.
B. Inflasi mendekati perkiraan — BTC mungkin tetap bergerak dalam kisaran.
C. Inflasi lebih tinggi dari perkiraan — BTC dapat menghadapi tekanan jual lebih lanjut.
D. Data tersebut sudah diperhitungkan pasar — likuiditas dan positioning pasar akan menentukan pergerakan berikutnya.
Saya tertarik bukan hanya pada skenario yang Anda perkirakan, tetapi juga konfirmasi apa yang akan Anda cari sebelum mengambil posisi.
BTC-1,64%
#Gate股票
Prospek Pasar Saham AS Pekan Ini | 12–16 Oktober: Inflasi, Laporan Keuangan Bank, dan Perdagangan AI Menghadapi Ujian Besar
Tiga tema penting akan bertemu pekan ini, dan saya rasa investor tidak seharusnya melihatnya secara terpisah.
Pasar AS memasuki periode ketika data ekonomi, laporan keuangan perusahaan, dan ekspektasi terhadap industri AI dapat sama-sama memengaruhi pergerakan berikutnya. Data inflasi September akan segera dirilis, bank-bank besar melaporkan hasil kuartalannya, dan pemimpin industri semikonduktor ASML serta TSMC bersiap memberikan gambaran terbaru kepada investor
MrFlower_XingChen
#Gate股票
Prospek Pasar Saham AS Minggu Ini | 12–16 Oktober: Inflasi, Pendapatan Bank, dan Perdagangan AI Menghadapi Ujian Besar
Tiga tema penting bertemu minggu ini, dan saya rasa investor tidak seharusnya melihatnya secara terpisah.
Pasar AS memasuki periode ketika data ekonomi, pendapatan perusahaan, dan ekspektasi terhadap industri AI semuanya dapat memengaruhi pergerakan berikutnya. Angka inflasi September akan segera dirilis, bank-bank besar melaporkan hasil kuartalan, dan pemimpin industri semikonduktor ASML serta TSMC bersiap memberi investor gambaran terbaru mengenai kesehatan industri chip.
Bagi saya, pertanyaan pentingnya bukan sekadar apakah pasar akan naik atau turun. Pertanyaannya adalah apakah informasi yang hadir minggu ini akan membenarkan ekspektasi yang telah tercermin dalam harga saham.
Sebuah perusahaan dapat melaporkan pendapatan yang kuat dan tetap melihat sahamnya turun jika investor mengharapkan hasil yang lebih baik lagi. Begitu pula, laporan inflasi yang pada awalnya terlihat sedikit mengkhawatirkan belum tentu memicu aksi jual berkelanjutan jika rinciannya menunjukkan bahwa tekanan harga mulai mereda. Perbedaan antara berita utama dan ekspektasi pasar itulah yang menurut saya perlu diperhatikan investor.
Berikut tiga tema yang paling saya cermati.
1. CPI dan PPI AS: Inflasi dapat mengubah sentimen pasar
CPI September dijadwalkan dirilis pada Rabu, 14 Oktober, disusul PPI pada Kamis, 15 Oktober. Rilis ini penting karena inflasi memengaruhi ekspektasi suku bunga, imbal hasil obligasi, dan biaya pendanaan di seluruh perekonomian.
Jika inflasi lebih rendah dari perkiraan, investor mungkin menjadi lebih nyaman dengan prospek kebijakan moneter. Imbal hasil obligasi yang lebih rendah dapat mendukung saham-saham pertumbuhan, perusahaan teknologi, dan aset lain yang valuasinya sangat bergantung pada pendapatan masa depan.
Namun, saya tidak akan langsung menganggap angka CPI yang lebih rendah sebagai sinyal untuk membeli segala sesuatu.
Rinciannya penting. Investor perlu melihat melampaui angka utama dan mempertimbangkan inflasi inti, perubahan harga bulanan, serta apakah tekanan berasal dari sektor jasa, barang, atau kategori lainnya. Angka utama yang positif disertai inflasi mendasar yang tetap kuat mungkin tidak memberikan kepastian yang diinginkan pasar.
Skenario sebaliknya juga perlu mendapat perhatian yang sama. Jika inflasi ternyata lebih kuat dari perkiraan, investor mungkin mempertimbangkan kembali seberapa cepat suku bunga dapat turun. Hal itu dapat menekan valuasi, terutama di bagian sektor teknologi yang ekspektasi pertumbuhannya sudah tinggi.
PPI menambahkan bagian lain ke dalam gambaran tersebut dengan menunjukkan bagaimana harga berubah bagi produsen. PPI tidak secara langsung berubah menjadi inflasi konsumen, tetapi dapat membantu investor menilai apakah tekanan biaya sedang meningkat atau mereda.
Pendekatan saya adalah membandingkan kedua laporan tersebut dengan ekspektasi pasar, bukan bereaksi terhadap satu angka saja. Arah kejutan, komponen yang mendasarinya, dan respons imbal hasil Treasury dapat memberi tahu kita lebih banyak daripada angka utama saja.
2. Pendapatan bank-bank besar: Apa yang disampaikan perusahaan tentang perekonomian?
Awal musim laporan pendapatan membawa pertanyaan penting lainnya: seberapa sehat sistem keuangan, dan apa yang dialami bisnis serta konsumen di balik permukaan?
Bank-bank besar AS melaporkan hasil minggu ini, termasuk JPMorgan Chase, Wells Fargo, Citigroup, Goldman Sachs, Bank of America, dan Morgan Stanley. Hasil mereka dapat memberikan wawasan mengenai aktivitas pinjaman, kondisi keuangan konsumen, pinjaman korporasi, kondisi perdagangan, dan ekspektasi manajemen untuk kuartal-kuartal mendatang.
Saya akan memperhatikan lebih dari sekadar laba per saham.
Pertama, tren pinjaman dan deposito dapat membantu menunjukkan apakah rumah tangga dan bisnis sedang meminjam, menabung, atau menjadi lebih berhati-hati. Kedua, provisi kredit dan komentar mengenai kualitas pinjaman dapat mengungkap apakah bank sedang bersiap menghadapi tekanan keuangan yang lebih besar. Ketiga, pendapatan perdagangan dan aktivitas perbankan investasi dapat menunjukkan seberapa aktif klien beraktivitas di pasar.
Panduan manajemen juga sama pentingnya. Sebuah bank mungkin melampaui estimasi kuartalan, tetapi tetap memberikan prospek hati-hati karena para eksekutif melihat permintaan yang lebih lemah, biaya yang meningkat, atau kondisi kredit yang memburuk ke depan.
Itulah sebabnya saya tidak akan menafsirkan laba bank yang kuat sebagai bukti otomatis bahwa perekonomian yang lebih luas berada dalam kondisi sempurna. Hasil satu kuartal hanyalah sebagian dari keseluruhan cerita.
Ada pula kaitan antara pendapatan bank dan inflasi. Jika tekanan harga tetap bertahan, ekspektasi suku bunga dapat berubah, sehingga memengaruhi biaya pinjaman dan kondisi keuangan. Jika aktivitas ekonomi melemah, bank dapat menghadapi serangkaian tantangan yang berbeda, meskipun angka kuartal terbarunya terlihat sehat.
Bagi saya, sinyal yang paling berguna adalah kombinasi hasil yang dilaporkan, kualitas kredit, dan panduan ke depan. Investor perlu mengetahui bukan hanya kinerja bank pada kuartal lalu, tetapi juga apa yang mereka perkirakan akan dihadapi berikutnya.
3. ASML dan TSMC: Apakah siklus investasi AI masih memberikan hasil?
Sektor semikonduktor mungkin menjadi tema teknologi yang paling banyak diperhatikan minggu ini.
ASML dan TSMC berada di titik yang berbeda tetapi saling terkait erat dalam rantai pasokan chip. ASML menyediakan peralatan manufaktur semikonduktor canggih, sementara TSMC memproduksi chip untuk pelanggan di seluruh industri teknologi. Hasil dan prospek mereka dapat membantu investor menilai apakah permintaan kapasitas komputasi canggih diterjemahkan menjadi aktivitas bisnis.
Kisah AI telah menarik perhatian besar, tetapi saya rasa investor perlu memisahkan antusiasme dari permintaan yang terukur.
Untuk ASML, saya akan mengamati permintaan peralatan, tren pesanan, rencana investasi pelanggan, dan komentar manajemen mengenai kebutuhan kapasitas jangka panjang industri semikonduktor. Faktor-faktor ini dapat membantu menunjukkan apakah produsen chip terus berinvestasi dalam produksi masa depan atau mulai menjadi lebih berhati-hati.
Untuk TSMC, fokusnya adalah pada permintaan di seluruh bisnisnya, kapasitas manufaktur canggih, profitabilitas, dan panduan. Investor ingin memahami apakah permintaan terkait AI dan komputasi berkinerja tinggi tetap kuat, serta apakah permintaan tersebut diterjemahkan menjadi pertumbuhan pendapatan dan laba yang berkelanjutan.
Namun, ada perbedaan penting di sini: industri AI yang kuat tidak menjamin bahwa setiap saham semikonduktor dihargai secara menarik.
Meskipun kedua perusahaan memberikan hasil yang menggembirakan, investor mungkin tetap mempertanyakan valuasi, kebutuhan belanja modal, kendala pasokan, atau kecepatan investasi saat ini menghasilkan imbal hasil. Jika ekspektasi telah naik terlalu jauh melampaui hasil aktual, kabar baik mungkin sudah tercermin dalam harga saham.
Di sisi lain, ekspektasi yang hati-hati dapat menciptakan ruang bagi reaksi positif jika perusahaan memberikan panduan yang lebih kuat dari perkiraan.
Itulah sebabnya saya akan berfokus pada apa yang disampaikan manajemen mengenai permintaan masa depan, bukan hanya mengandalkan angka kuartal sebelumnya. Prospek mungkin lebih penting daripada pencapaian laba utama.
Bagaimana ketiga tema ini saling terhubung
Hal yang paling menarik bagi saya adalah bagaimana ketiga perkembangan tersebut dapat saling memengaruhi.
Data inflasi dapat mengubah ekspektasi terhadap suku bunga dan imbal hasil obligasi. Perubahan tersebut dapat memengaruhi valuasi yang diberikan investor kepada saham-saham pertumbuhan. Pendapatan bank dapat memberikan bukti mengenai ketahanan ekonomi, kondisi kredit, dan kepercayaan bisnis. Hasil perusahaan semikonduktor kemudian dapat membantu menentukan apakah investasi di balik ledakan AI terus menghasilkan pertumbuhan bisnis yang kredibel.
Jika inflasi mereda, bank memberikan hasil yang tangguh, dan perusahaan semikonduktor mempertahankan panduan ke depan yang kuat, kombinasi tersebut dapat mendukung kepercayaan pasar.
Namun, jika inflasi mengejutkan ke arah yang lebih tinggi, bank menyampaikan kekhawatiran mengenai kondisi kredit, dan panduan semikonduktor tidak memenuhi ekspektasi, investor mungkin menjadi lebih berhati-hati. Reaksinya dapat sangat tajam pada saham-saham yang valuasinya bergantung pada pertumbuhan masa depan yang ambisius.
Ada pula skenario campuran. Inflasi dapat mereda sementara panduan bank melemah, atau permintaan semikonduktor dapat tetap kuat sementara imbal hasil yang lebih tinggi menekan valuasi teknologi. Pasar jarang bergerak berdasarkan satu indikator saja, sehingga saya lebih suka mencari konfirmasi melalui beberapa sinyal.
Pandangan saya: Saya lebih memilih menunggu bukti daripada memaksakan posisi bullish atau bearish.
Jika saya harus memprioritaskan informasi minggu ini, saya akan mulai dari CPI dan reaksi pasar terhadap imbal hasil Treasury. Kemudian saya akan membandingkan panduan bank dengan gambaran ekonomi yang lebih luas dan menelaah apa yang disampaikan ASML serta TSMC mengenai permintaan semikonduktor di masa depan.
Saya juga akan memperhatikan apakah reaksi pasar mengonfirmasi berita tersebut. Jika hasil yang menggembirakan muncul tetapi harga gagal mempertahankan kenaikannya, hal itu mungkin menunjukkan bahwa ekspektasi sudah terlalu tinggi. Jika berita utama negatif muncul tetapi pasar segera pulih, hal itu mungkin menunjukkan bahwa investor telah bersiap menghadapi hasil yang lebih buruk. Tidak satu pun dari reaksi tersebut menjamin pergerakan berikutnya, tetapi keduanya dapat memberikan petunjuk yang berguna.
Yang terpenting, saya akan menghindari menganggap satu laporan yang kuat sebagai izin untuk mengabaikan bukti lainnya sepanjang minggu. Ada perbedaan antara reli jangka pendek yang didorong oleh kelegaan dan pergerakan yang lebih luas yang didukung oleh fundamental yang membaik.
Minggu ini menawarkan beberapa alasan untuk volatilitas, tetapi volatilitas saja tidak memberi tahu kita arah perdagangan. Peluang yang lebih baik mungkin datang dari mengidentifikasi ekspektasi yang terlalu optimistis, kekhawatiran yang mungkin dibesar-besarkan, dan perusahaan mana yang dapat mendukung valuasinya dengan hasil nyata.
Sekarang saya ingin mendengar pendapat dari komunitas Plaza.
Manakah dari ketiga tema ini yang menurut Anda akan paling memengaruhi saham AS minggu ini—dan bukti apa yang mendukung pandangan Anda?
Jajak pendapat: Apa yang paling Anda cermati?
A. CPI dan PPI — Inflasi, imbal hasil Treasury, dan ekspektasi suku bunga
B. Pendapatan bank — Kekuatan ekonomi, pinjaman, dan risiko kredit
C. ASML dan TSMC — Permintaan semikonduktor dan keberlanjutan investasi AI
D. Ketiganya bersama-sama — Sinyal gabungan akan menentukan arah pasar
Saya tertarik pada argumen bullish maupun bearish. Jika Anda memperkirakan reli, jelaskan apa yang dapat mendorongnya. Jika Anda memperkirakan koreksi, beri tahu kami risiko mana yang menurut Anda sedang diremehkan pasar.
Arah tanpa alasan hanyalah tebakan. Mari kita membahas buktinya sebelum pasar mengambil langkah berikutnya.
Ini adalah analisis pasar untuk diskusi, bukan nasihat keuangan. Reaksi pasar tidak pasti, dan investor harus mempertimbangkan toleransi risiko serta jangka waktu investasi masing-masing.
#StrategyRepurchases369MSTRC
Strategi Menghabiskan 368,7 juta dolar AS untuk Membeli Kembali STRC dalam Dua Minggu. Apakah Mendukung STRC Menjadi Prioritas yang Lebih Besar daripada Membeli Bitcoin?
Saya telah melihat angka alokasi modal terbaru Strategy, dan ada satu hal yang menonjol: belakangan ini perusahaan jauh lebih banyak mengeluarkan uang untuk membeli kembali saham preferen STRC miliknya sendiri daripada menambahkan Bitcoin baru ke dalam treasurinya.
Antara 28 September dan 11 Oktober, Strategy dilaporkan menghabiskan sekitar 368,7 juta dolar AS untuk membeli kembali STRC, sementara
MrFlower_XingChen
#StrategyRepurchases369MSTRC
Strategi Menghabiskan 368,7 juta dolar AS untuk Membeli Kembali STRC dalam Dua Minggu. Apakah Mendukung STRC Menjadi Prioritas yang Lebih Besar daripada Membeli Bitcoin?
Saya telah mencermati angka alokasi modal terbaru Strategy, dan ada satu hal yang menonjol: perusahaan baru-baru ini menghabiskan jauh lebih banyak dana untuk membeli kembali saham preferen STRC miliknya sendiri daripada menambahkan Bitcoin baru ke dalam treasurinya.
Antara 28 September dan 11 Oktober, Strategy dilaporkan menghabiskan sekitar 368,7 juta dolar AS untuk membeli kembali STRC, sementara hanya membeli 584 BTC selama periode dua minggu yang sama. Itu berarti sekitar tujuh kali lebih banyak modal diarahkan untuk pembelian kembali STRC dibandingkan pembelian Bitcoin baru.
Sementara itu, STRC ditutup pada harga 99,88 dolar AS pada 12 Oktober, sehingga mendekati level 100 dolar AS.
Bagi saya, ketiga angka ini menceritakan kisah yang lebih menarik daripada sekadar judul beritanya. Strategy masih membangun treasuri Bitcoinnya, tetapi pola pengeluaran terbarunya menunjukkan bahwa pengelolaan struktur saham preferennya telah menjadi prioritas yang signifikan.
Pertanyaannya adalah apakah ini menciptakan peluang nyata bagi pemegang STRC—atau apakah pasar menjadi terlalu bergantung pada kelanjutan pembelian sekuritasnya sendiri oleh Strategy.
1. Mengapa Strategy membeli kembali begitu banyak STRC?
Saya tidak akan mengartikan ini sebagai bukti bahwa Strategy tiba-tiba menjadi kurang tertarik pada Bitcoin. Perusahaan sedang mengelola dua tujuan yang saling terhubung tetapi berbeda: mengakumulasi BTC dan mengelola instrumen keuangan yang digunakannya untuk menghimpun modal.
STRC adalah saham preferen perpetu dengan dividen variabel. Berbeda dari Bitcoin, yang menawarkan eksposur langsung terhadap harga pasarnya tanpa kewajiban dividen, STRC dirancang berdasarkan proposisi investasi yang berbeda.
Harganya, ketentuan dividennya, permintaan investor, dan posisi keuangan penerbitnya semuanya penting.
Ketika Strategy membeli kembali STRC, jumlah saham yang beredar berkurang. Bergantung pada harga pembelian kembali dan ketentuan sekuritas tersebut, ini dapat menjadi keputusan manajemen modal yang menarik. Hal ini juga dapat membantu memenuhi tujuan perusahaan untuk menjaga STRC diperdagangkan di sekitar nilai tercantum sebesar 100 dolar AS.
Namun, saya pikir investor sebaiknya melihat lebih jauh daripada besarnya pembelian kembali.
Pertanyaan pentingnya adalah mengapa Strategy menganggap pembelian kembali ini layak dilakukan pada harga saat ini, dan apakah keputusan tersebut tetap menarik jika kondisi pasar berubah.
Pembelian kembali dalam jumlah besar menunjukkan bahwa perusahaan secara aktif mengalokasikan modal untuk STRC. Namun, hal itu dengan sendirinya tidak membuktikan bahwa sekuritas tersebut undervalued atau bahwa harganya pasti terus naik.
2. STRC mendekati 100 dolar AS. Seberapa besar kenaikan yang sebenarnya masih tersisa?
Di sinilah saya akan menjadi lebih selektif.
Ketika suatu sekuritas diperdagangkan mendekati nilai tercantumnya sebesar 100 dolar AS, investor perlu memikirkan potensi imbal hasil secara berbeda dibandingkan seseorang yang membelinya setelah penurunan substansial.
Pemulihan STRC menuju 100 dolar AS mungkin mencerminkan permintaan yang lebih kuat, ekspektasi pembelian kembali yang berkelanjutan, dan kepercayaan terhadap struktur dividennya. Namun, jika harganya sudah mendekati level tersebut, potensi apresiasi harga lebih lanjut mungkin lebih terbatas dibandingkan saat harganya lebih rendah.
Hal itu tidak otomatis membuat STRC menjadi tidak menarik. Investor mungkin juga tertarik pada pendapatan dividennya. Namun, total imbal hasil bergantung pada lebih dari sekadar harga pasar.
Saya akan memeriksa tiga hal sebelum menarik kesimpulan.
Pertama, apakah STRC dapat mempertahankan harganya di sekitar 100 dolar AS tanpa terlalu bergantung pada pembelian kembali oleh perusahaan?
Kedua, apakah struktur dividennya tetap menarik dibandingkan risiko yang diterima investor?
Ketiga, seberapa besar prospek positifnya yang sudah tercermin dalam harga saat ini?
Pergerakan menuju 100 dolar AS dapat terlihat menggembirakan, tetapi membeli di sekitar level tersebut hanya karena sekuritasnya telah pulih bukanlah tesis investasi yang lengkap.
Saya lebih ingin memahami apa yang dapat menopang harga setelah mencapai area tersebut daripada berasumsi bahwa pergerakan berikutnya pasti lebih tinggi.
3. Bagian yang paling akan saya cermati: biaya dividen
Angka pembelian kembali memang menarik perhatian, tetapi biaya berkelanjutan dari dividen saham preferen layak mendapat perhatian yang sama besar.
Tingkat dividen variabel STRC telah menjadi bagian penting dari daya tariknya. Namun, dividen tidak sama dengan imbal hasil investasi yang dijamin, dan ketentuan sekuritas serta risiko terkait penerbitnya tetap penting.
Strategy harus mengelola modal yang tersedia untuk pembelian Bitcoin, pembelian kembali saham preferen, dividen, dan kewajiban keuangan lainnya. Penggunaan modal tersebut saling bersaing, meskipun manajemen meyakini semuanya mendukung strategi yang lebih luas.
Jika perusahaan menghabiskan ratusan juta dolar untuk membeli kembali STRC, saya ingin memahami bagaimana perusahaan mengevaluasi pengeluaran tersebut bersamaan dengan kewajiban dividen di masa depan dan kebutuhannya untuk mempertahankan fleksibilitas keuangan.
Saya juga akan menghindari anggapan bahwa tingkat dividen yang tinggi secara otomatis membuat STRC menjadi investasi yang lebih baik daripada BTC.
Bitcoin tidak membayar pendapatan, tetapi harganya dapat terapresiasi atau terdepresiasi secara substansial. STRC menawarkan profil imbal hasil potensial yang berbeda, dengan sensitivitasnya sendiri terhadap permintaan pasar, ketentuan dividen, dan kesehatan keuangan penerbitnya.
Perbandingan yang tepat bukan sekadar imbal hasil dividen versus imbal hasil nol. Perbandingannya adalah potensi total imbal hasil relatif terhadap risiko yang terlibat.
4. Apa yang terjadi jika Strategy memperlambat pembelian kembali STRC?
Ini adalah skenario yang menurut saya layak mendapat perhatian serius.
Ketika suatu perusahaan menjadi pembeli besar sekuritasnya sendiri, aktivitasnya dapat memengaruhi penawaran dan permintaan pasar. Jika investor mengharapkan pembelian tersebut berlanjut, ekspektasi itu sendiri dapat mendukung kepercayaan terhadap harganya.
Namun, apa yang terjadi ketika tekanan beli tersebut melemah?
Jika Strategy mengurangi pembelian kembalinya, STRC akan perlu lebih bergantung pada permintaan dari investor lain. Jika permintaan tersebut tetap kuat, harga dapat tetap tangguh. Namun, jika pembeli sangat bergantung pada kelanjutan pembelian kembali oleh perusahaan, perlambatan dapat membuat sekuritas tersebut menghadapi tekanan jual yang lebih besar.
Itulah sebabnya saya tidak akan menganggap angka pembelian kembali terbaru sebagai batas bawah harga yang permanen.
Saya akan mencermati jumlah pembelian kembali berikutnya yang dilaporkan, reaksi harga di sekitar 100 dolar AS, dan apakah STRC tetap stabil selama periode ketika aktivitas pembelian perusahaan kurang agresif.
Ada perbedaan penting antara sekuritas yang diperdagangkan mendekati nilai tercantumnya karena investor secara mandiri ingin memilikinya dan sekuritas yang diperdagangkan di sana sebagian karena penerbitnya secara aktif membelinya.
Perbedaan tersebut mungkin tidak terlihat jelas selama pembelian kembali tetap kuat. Perbedaan itu dapat menjadi jauh lebih jelas jika dukungan tersebut melemah.
5. Apakah saya akan memilih STRC atau memegang BTC secara langsung?
Secara pribadi, saya tidak akan membuat keputusan itu hanya berdasarkan rasio pengeluaran terbaru Strategy.
Jika tujuan saya adalah mendapatkan eksposur langsung terhadap Bitcoin, saya akan mengevaluasi BTC berdasarkan harga, tesis jangka panjang, volatilitas, dan risiko penurunannya sendiri. Saya tidak akan membeli STRC hanya karena Strategy mengalokasikan lebih banyak dana untuk membelinya kembali.
Jika tujuan saya adalah mengevaluasi sekuritas preferen yang berorientasi pada pendapatan, STRC akan membutuhkan analisis yang berbeda. Saya akan mempelajari ketentuan dividennya, harga relatif terhadap nilai tercantumnya, keputusan manajemen modal perusahaan, dan apa yang dapat terjadi jika pembelian kembali melambat.
Kedua aset tersebut dapat memiliki tempat dalam portofolio investasi, tetapi keduanya tidak menawarkan eksposur yang sama atau membawa risiko yang sama.
Angka-angka terbaru membuat STRC layak dicermati. Namun, angka tersebut tidak menghilangkan kebutuhan untuk mengevaluasinya secara independen.
Kesimpulan saya
Bagian paling menarik dari cerita ini bukan sekadar bahwa Strategy menghabiskan tujuh kali lebih banyak untuk membeli kembali STRC daripada membeli BTC selama dua minggu. Melainkan bahwa perusahaan sedang menyeimbangkan akumulasi Bitcoin dengan pengelolaan sekuritas saham preferen yang harganya kini mendekati 100 dolar AS.
Hal ini menciptakan beberapa pertanyaan yang layak diikuti: apakah laju pembelian kembali berlanjut, apakah STRC dapat mempertahankan harganya tanpa tingkat permintaan perusahaan yang sama, dan bagaimana investor menilai profil dividennya relatif terhadap risikonya.
Saya akan berhati-hati untuk menyebut ini sebagai peluang yang terjamin ataupun tanda peringatan. Angka-angka tersebut menunjukkan perubahan dalam prioritas pengeluaran terbaru, tetapi aktivitas selama dua minggu tidak menetapkan perubahan permanen dalam arah jangka panjang Strategy.
Bagi saya, ujian sebenarnya adalah apa yang terjadi selanjutnya. Jika STRC tetap kuat ketika pembelian kembali berkurang, hal itu akan memberikan sinyal yang berbeda dari harga yang melemah segera setelah pembelian perusahaan melambat.
Dan jika Strategy terus memprioritaskan STRC, investor tetap harus bertanya apakah manfaat dari pembelian kembali tersebut sepadan dengan modal yang digunakan, alih-alih berasumsi bahwa pengeluaran itu sendiri menjamin hasil yang lebih baik.
Bagaimana interpretasi Anda terhadap langkah terbaru Strategy?
Apakah pembelian kembali STRC senilai 368,7 juta dolar AS menunjukkan manajemen modal yang cerdas, atau apakah pasar menjadi terlalu bergantung pada tekanan beli dari Strategy sendiri?
Dengan STRC yang mendekati 100 dolar AS, apakah Anda akan lebih berfokus pada struktur dividen dan stabilitas harganya, atau lebih memilih memegang BTC secara langsung dan menerima volatilitas yang menyertainya?
Menurut saya, diskusi yang paling bermanfaat bukanlah tentang aset mana yang sekilas terlihat lebih baik. Melainkan tentang memahami apa yang perlu terjadi agar setiap investasi dapat menghasilkan imbal hasil yang diharapkan pemegangnya.
#微策略两周回购3.69亿美元STRC
#AnthropicDisclosesQ3Revenue
IPO Anthropic Senilai 2 Triliun Dolar AS: Saya Tertarik pada Bisnisnya, tetapi Tidak Akan Mengejar Harganya
Jika Anthropic masuk ke pasar saham dengan valuasi di atas 2 triliun dolar AS, saya pikir investor akan menghadapi pertanyaan sulit: apakah kita sedang melihat peluang untuk memiliki bisnis AI besar di tahap awal perjalanannya di pasar publik, atau kita diminta membayar di muka untuk pertumbuhan bertahun-tahun yang belum terjadi?
Pandangan saya sederhana. Saya menganggap serius Anthropic, tetapi saya tidak akan membeli IPO-nya hanya karena semua orang membic
MrFlower_XingChen
#AnthropicDisclosesQ3Revenue
IPO Anthropic Senilai 2 Triliun Dolar AS: Saya Tertarik pada Bisnisnya, tetapi Tidak Akan Mengejar Harganya
Jika Anthropic masuk ke pasar saham dengan valuasi di atas 2 triliun dolar AS, saya pikir investor akan menghadapi pertanyaan sulit: apakah kita sedang melihat peluang untuk memiliki bisnis AI besar sejak awal perjalanannya di pasar publik, atau kita diminta membayar di muka untuk pertumbuhan selama bertahun-tahun yang belum terjadi?
Pandangan saya sederhana. Saya menganggap Anthropic serius, tetapi saya tidak akan membeli IPO-nya hanya karena semua orang membicarakannya.
Hal yang menarik bagi saya dari Anthropic adalah sisi praktis AI. Claude bersaing untuk menjadi bagian dari cara orang menulis kode, menganalisis informasi, melakukan riset, dan menangani tugas bisnis. Jika perusahaan terus mengintegrasikan AI ke dalam operasional sehari-hari, peluangnya bisa jauh melampaui kegembiraan seputar model-model baru. AI dapat menjadi bagian dari infrastruktur yang diandalkan bisnis untuk beroperasi.
Namun, itu adalah peluangnya. Tesis investasinya masih perlu membuktikan diri.
Angka pertama yang akan saya pertanyakan adalah valuasinya.
Dengan valuasi 2 triliun dolar AS, investor akan memberikan nilai yang sangat besar kepada Anthropic sebelum melihat kinerja sahamnya sebagai perusahaan publik. Saya ingin tahu arti harga tersebut jika dibandingkan dengan pendapatan aktual, kerugian atau keuntungan operasional, arus kas, dan dana yang dibutuhkan untuk terus mengembangkan serta menjalankan model-modelnya.
Saya juga akan memisahkan pertumbuhan pendapatan dari kualitas bisnis. Penjualan yang meningkat pesat dapat terlihat mengesankan, tetapi pertanyaan yang lebih penting adalah seberapa besar nilai ekonomi yang dipertahankan perusahaan setelah membayar komputasi, infrastruktur, riset, dan biaya operasional lainnya.
Jika Anthropic dapat meningkatkan pendapatan sambil secara bertahap memperbaiki keekonomiannya, hal itu akan memperkuat prospek jangka panjangnya. Jika pertumbuhan membutuhkan pengeluaran yang terus meningkat tanpa jalur yang jelas menuju perolehan kas berkelanjutan, saya akan jauh lebih berhati-hati terhadap harganya.
Saya akan lebih memperhatikan apa yang dilakukan pelanggan setelah kegembiraan awal terhadap AI mereda.
Bisnis mungkin bereksperimen dengan banyak produk AI, tetapi permintaan yang bertahan lama muncul ketika produk-produk tersebut menjadi cukup berguna untuk membenarkan pengeluaran yang berkelanjutan. Saya ingin melihat bukti bahwa pelanggan memperpanjang kontrak, memperluas penggunaan, dan memperoleh nilai yang terukur dari Claude.
Saya juga akan mempertimbangkan kemungkinan bahwa AI menjadi pasar yang jauh lebih besar, sementara masing-masing perusahaan tetap menghadapi persaingan ketat. Industri yang berkembang tidak menjamin setiap pesertanya akan menghasilkan imbal hasil yang diharapkan investor. Anthropic harus terus meningkatkan teknologinya dan mengubah kemajuan tersebut menjadi bisnis yang tahan lama.
Kekhawatiran terbesar saya bukanlah Anthropic akan gagal. Kekhawatiran saya adalah harga IPO tersebut dapat menyisakan sedikit ruang bagi investor untuk menghadapi kesalahan.
Bayangkan perusahaan terus tumbuh, tetapi tidak secepat yang diharapkan pasar. Bisnisnya masih dapat berhasil sementara sahamnya turun karena valuasi awal mengasumsikan masa depan yang bahkan lebih kuat. Itulah sebabnya saya tidak akan pernah menyamakan perusahaan yang menjanjikan dengan saham yang otomatis menarik.
Saya lebih memilih menilai penawaran aktualnya daripada mengambil keputusan berdasarkan valuasi utama atau prediksi tentang berapa banyak dana yang mungkin dihimpun IPO tersebut. Harga final, pengungkapan keuangan, struktur kepemilikan, dan faktor risiko semuanya akan penting bagi saya.
Jadi, apakah saya akan berpartisipasi?
Saya akan memasukkan Anthropic ke daftar pantauan, mempelajari prospektusnya, dan menahan dorongan untuk membeli pada hari pertama hanya agar menjadi bagian dari IPO besar. Jika angkanya membenarkan harganya, saya akan mempertimbangkan investasi. Jika valuasinya bergantung pada hampir segala sesuatu berjalan sempurna selama bertahun-tahun, saya akan menunggu.
Tidak ada hadiah untuk membeli lebih dulu jika harganya salah.
Bagi saya, peluang sebenarnya adalah mengetahui apakah Anthropic dapat mengubah posisinya di bidang AI menjadi bisnis yang menghasilkan nilai ekonomi berkelanjutan—dan apakah investor pasar publik dapat membeli bisnis tersebut pada harga yang menyisakan ruang untuk imbal hasil yang wajar.
Saya tertarik pada perusahaannya. Saya tidak otomatis yakin dengan valuasinya.
Apa yang akan Anda lakukan? Apakah Anda akan membeli Anthropic pada valuasi yang dilaporkan di atas 2 triliun dolar AS, menunggu hingga pasar memperdagangkannya selama beberapa waktu, atau menghindari IPO tersebut sampai gambaran keuangannya menjadi lebih jelas?
Saya lebih suka mendengar argumen yang disusun dengan baik tentang pendapatan, biaya, dan valuasi daripada prediksi yang hanya didasarkan pada kegembiraan terhadap AI.
Valuasi yang dilaporkan dan rencana IPO tersebut belum final. Ini adalah komentar pasar, bukan nasihat keuangan.
#MetaplanetPlans52BillionYenZeroCouponConvertibleBonds
Rencana Pendanaan Metaplanet Senilai 329 Juta Dolar AS: Mengapa Mengurangi Utang Bitcoin Bisa Lebih Penting daripada Membeli Lebih Banyak BTC
Ketika sebuah perusahaan membangun perbendaharaan Bitcoin seagresif Metaplanet, pertanyaan penting berikutnya bukan sekadar berapa banyak Bitcoin yang dapat dikumpulkan. Pertanyaannya adalah apakah perusahaan dapat melindungi perbendaharaan tersebut, mengelola kewajibannya, dan menciptakan nilai jangka panjang bagi pemegang saham.
Itulah sebabnya rencana penerbitan obligasi konversi tanpa kupon seni
MrFlower_XingChen
#MetaplanetPlans52BillionYenZeroCouponConvertibleBonds
Rencana Pendanaan Metaplanet Senilai 329 Juta Dolar AS: Mengapa Mengurangi Utang Bitcoin Bisa Lebih Penting daripada Membeli Lebih Banyak BTC
Ketika sebuah perusahaan membangun perbendaharaan Bitcoin seagresif Metaplanet, pertanyaan penting berikutnya bukan sekadar berapa banyak Bitcoin yang dapat dikumpulkannya. Pertanyaannya adalah apakah perusahaan tersebut dapat melindungi perbendaharaan itu, mengelola liabilitasnya, dan menciptakan nilai berkelanjutan bagi pemegang saham.
Itulah sebabnya rencana penerbitan obligasi konversi tanpa kupon Metaplanet senilai 329 juta dolar AS layak dicermati lebih lanjut.
Perusahaan berencana menghimpun sekitar 329 juta dolar AS melalui obligasi konversi tanpa kupon berdenominasi euro-yen, dengan penerbitan yang diusulkan dijadwalkan pada 29 Oktober 2026 dan jatuh tempo pada 29 Oktober 2031. Dana tersebut terutama akan digunakan untuk melunasi pinjaman yang didukung Bitcoin dan membiayai pembelian kembali saham.
Sekilas, ini mungkin tampak seperti pengumuman pendanaan biasa. Saya melihat sesuatu yang lebih penting: potensi perubahan dalam cara Metaplanet mengelola struktur keuangan di balik strategi Bitcoinnya.
Cerita sebenarnya bukanlah tentang 329 juta dolar AS tersebut. Melainkan ke mana dana itu digunakan.
Metaplanet dilaporkan telah membangun kepemilikan Bitcoinnya menjadi sekitar 44.000 BTC melalui strategi akumulasi agresif yang mulai meningkat pada Juni 2025. Itu merupakan posisi perbendaharaan yang besar, tetapi memiliki Bitcoin dalam jumlah besar tidak otomatis membuat neraca perusahaan aman.
Bitcoin adalah aset yang volatil. Nilai pasarnya dapat meningkat signifikan selama siklus yang kuat, tetapi penurunan tajam juga dapat menekan perusahaan yang meminjam dengan menjaminkan kepemilikannya. Ketika utang dijamin oleh Bitcoin, ketentuan pendanaan menjadi penting: bergantung pada persyaratan agunan dan kondisi pinjaman, penurunan harga dapat menciptakan tekanan pendanaan tambahan tepat pada saat yang paling tidak tepat.
Di sinilah rencana pembiayaan kembali tersebut menjadi menarik.
Alih-alih memperlakukan setiap putaran pendanaan baru sebagai peluang untuk membeli lebih banyak BTC, Metaplanet mengusulkan penggunaan modal untuk menangani kewajiban yang ada dan membeli kembali sahamnya sendiri. Tujuan langsungnya bukan selalu memperluas perbendaharaan. Tujuannya adalah memperbaiki cara perusahaan membiayai perbendaharaan yang sudah dimilikinya.
Menurut pandangan saya, itu merupakan perbedaan yang berarti.
1. Mengapa melunasi utang yang didukung Bitcoin penting
Strategi perbendaharaan Bitcoin dapat terlihat kuat ketika harga sedang naik. Namun, kualitas strategi tersebut menjadi jauh lebih jelas ketika pasar bergerak berlawanan arah.
Bayangkan sebuah perusahaan yang memiliki Bitcoin senilai miliaran dolar AS sekaligus menanggung pinjaman beragunan. Jika BTC turun tajam, nilai asetnya menurun, tetapi utangnya tidak otomatis menyusut seiring pasar. Bergantung pada perjanjian pinjaman, perusahaan dapat menghadapi tuntutan agunan, kesulitan pembiayaan kembali, atau tekanan untuk menjual aset.
Itu bukan berarti pinjaman yang didukung Bitcoin selalu merupakan keputusan yang buruk. Pinjaman dapat menyediakan modal tanpa segera menerbitkan saham biasa tambahan. Masalahnya adalah seberapa besar risiko yang diterima perusahaan, seberapa mahal biaya pendanaannya, dan apakah perusahaan dapat memenuhi kewajibannya selama penurunan berkepanjangan.
Menggunakan penghimpunan dana senilai 329 juta dolar AS yang direncanakan untuk melunasi utang yang didukung Bitcoin dapat mengurangi tekanan tersebut. Langkah itu juga dapat membuat struktur pendanaan perusahaan tidak terlalu bergantung pada pemeliharaan nilai agunan.
Namun, ada satu detail yang penting: pembiayaan kembali utang tidak sama dengan menghapus utang.
Metaplanet akan mengganti satu bentuk pendanaan dengan bentuk lainnya. Hasilnya bergantung pada ketentuan obligasi baru, jumlah utang yang benar-benar dilunasi, dan kewajiban yang tersisa setelah transaksi. Investor harus memeriksa keseluruhan neraca, bukan berasumsi bahwa penerbitan obligasi baru otomatis membuat perusahaan lebih kuat secara keuangan.
2. Pendanaan tanpa kupon terdengar menarik, tetapi ada komprominya
Obligasi yang diusulkan disusun tanpa kupon, yang berarti obligasi tersebut tidak dirancang untuk melakukan pembayaran bunga kupon secara berkala selama jangka waktunya.
Hal itu dapat membantu menjaga kas dalam waktu dekat. Bagi perusahaan yang mengelola perbendaharaan Bitcoin besar, menghindari pembayaran kupon berkala dapat memberikan fleksibilitas lebih besar untuk mengelola prioritas keuangan lainnya.
Namun, tanpa kupon bukan berarti tanpa biaya.
Obligasi ini merupakan obligasi konversi, yang berarti pemegang obligasi dapat memiliki hak untuk mengonversi kepemilikannya menjadi saham berdasarkan ketentuan yang berlaku. Jika konversi terjadi, pemegang saham yang ada dapat menghadapi dilusi karena jumlah total saham dapat meningkat.
Tanggal jatuh tempo yang diusulkan adalah 29 Oktober 2031, sedangkan periode konversi yang diharapkan berlangsung dari 12 November 2026 hingga 15 Oktober 2031.
Tanggal-tanggal tersebut penting karena keputusan pendanaan ini memiliki konsekuensi yang melampaui kas yang dihimpun pada awalnya. Investor perlu memahami harga konversi, ketentuan konversi, ketentuan penebusan, dan potensi jumlah saham yang dapat diterbitkan.
Sebuah perusahaan dapat mengurangi biaya bunga tunai langsung sekaligus menciptakan biaya masa depan bagi pemegang saham melalui dilusi. Cara yang tepat untuk menilai transaksi ini adalah mempertimbangkan kedua sisi, bukan hanya berfokus pada fitur tanpa kupon.
3. Mengapa menghabiskan uang untuk membeli kembali saham alih-alih membeli lebih banyak Bitcoin?
Ini adalah bagian yang menurut saya sangat menarik.
Strategi akumulasi Bitcoin Metaplanet telah menarik perhatian karena investor dapat menggunakan saham perusahaan sebagai cara untuk mendapatkan eksposur terhadap perbendaharaan Bitcoin korporatnya. Namun, hubungan antara nilai kepemilikan Bitcoin dan harga pasar saham perusahaan tidak selalu sederhana.
Saham perusahaan dapat diperdagangkan dengan premi atau diskon relatif terhadap nilai yang diberikan investor pada kepemilikan Bitcoin, kas, liabilitas, dan aset bisnis lainnya.
Jika manajemen meyakini saham tersebut undervalued, pembelian kembali dapat menjadi penggunaan modal yang efisien. Ketika saham dibeli kembali dan dihentikan pada harga yang menarik, pemegang saham yang tersisa memiliki kepentingan proporsional yang lebih besar dalam perusahaan.
Hal itu dapat menguntungkan, tetapi hasilnya bergantung pada harga yang dibayarkan.
Pembelian kembali tidak otomatis membuktikan bahwa saham tersebut undervalued. Jika perusahaan membayar terlalu mahal, menggunakan modal yang dibutuhkan untuk keperluan lain, atau membiayai pembelian kembali dengan ketentuan yang tidak menarik, keputusan tersebut mungkin gagal menciptakan nilai yang berarti.
Ada pertanyaan lain yang layak diajukan: apa penggunaan yang lebih baik untuk dolar berikutnya?
Jika Metaplanet meyakini bahwa tambahan Bitcoin menawarkan peluang yang lebih kuat setelah disesuaikan dengan risiko, akumulasi lebih lanjut mungkin masuk akal. Jika perusahaan meyakini sahamnya diperdagangkan di bawah nilai dasarnya dan utangnya perlu ditangani, pengurangan utang dan pembelian kembali mungkin menawarkan penggunaan dana yang lebih baik.
Jawabannya bergantung pada valuasi, biaya pendanaan, ketentuan obligasi, dan risiko yang ingin dikurangi oleh manajemen.
4. Apa arti hal ini bagi strategi Bitcoin Metaplanet?
Saya tidak akan menafsirkan pengumuman ini sebagai bukti bahwa Metaplanet menghentikan akumulasi Bitcoin.
Perusahaan tersebut telah membangun perbendaharaan yang besar, dan pendanaan yang diusulkan ditujukan untuk mengelola utang serta mendukung pembelian kembali saham. Tujuan tersebut berbeda dari pengumuman bahwa Bitcoin tidak lagi menjadi bagian utama strateginya.
Sebaliknya, saya melihat kemungkinan perubahan dalam prioritas jangka pendek.
Selama fase akumulasi agresif, pertanyaan utamanya adalah seberapa cepat perusahaan dapat meningkatkan kepemilikan BTC-nya. Seiring pertumbuhan perbendaharaan, pertanyaan lain menjadi sama pentingnya: bagaimana perusahaan dapat mengelola eksposur tersebut tanpa membiarkan kewajiban pendanaan menjadi kelemahan?
Ada perbedaan antara memiliki lebih banyak Bitcoin dan membangun perusahaan perbendaharaan Bitcoin yang lebih tangguh.
Strategi perbendaharaan yang berhasil perlu memperhitungkan biaya modal, potensi dilusi, jatuh tempo utang, volatilitas pasar, serta harga saat perusahaan menerbitkan atau membeli kembali saham. Akumulasi saja tidak dapat menjawab semua pertanyaan tersebut.
Jika Metaplanet dapat membiayai kembali kewajibannya dengan ketentuan yang menguntungkan, mengurangi risiko terkait agunan, dan membeli kembali saham pada harga yang menguntungkan pemegang saham yang tersisa, transaksi tersebut dapat memperkuat posisi keuangannya tanpa mengharuskannya menjual Bitcoin.
Namun, hasil-hasil tersebut perlu diverifikasi, bukan diasumsikan sebagai manfaat sebelum pelaksanaan.
5. Risiko yang akan saya pantau sebelum mengambil kesimpulan bullish
Ada tiga area utama yang akan saya pantau.
Pertama, saya akan melihat apakah penerbitan obligasi selesai sesuai rencana dan berapa banyak utang yang didukung Bitcoin yang benar-benar dilunasi. Pengumuman tersebut menjelaskan penggunaan dana yang direncanakan; hasil keuangan akhirnya yang penting.
Kedua, saya akan menelaah pembelian kembali saham. Jumlah saham yang dibeli kembali, harga pembelian kembali rata-rata, dan dampaknya terhadap jumlah saham beredar akan membantu menentukan apakah program tersebut benar-benar menguntungkan pemegang saham.
Ketiga, saya akan membaca ketentuan obligasi konversi dengan cermat. Tidak adanya pembayaran kupon berkala dapat menjaga kas, tetapi mekanisme konversi dapat memengaruhi kepemilikan di masa depan. Biaya keseluruhan pendanaan tidak dapat dinilai hanya dari kuponnya.
Harga pasar Bitcoin tetap menjadi variabel penting lainnya. Bahkan dengan struktur pendanaan yang lebih kuat, Metaplanet akan tetap sangat terekspos terhadap pergerakan harga BTC melalui perbendaharaan besarnya.
Neraca yang lebih tangguh dapat membantu perusahaan mengelola volatilitas. Neraca tersebut tidak dapat menghilangkan volatilitas Bitcoin.
Pandangan pribadi saya
Saya meyakini bahwa ini adalah jenis perkembangan Bitcoin korporat yang layak dianalisis lebih dalam daripada sekadar judul berita tentang putaran pendanaan besar lainnya.
Metaplanet telah menunjukkan kesediaannya untuk membangun posisi Bitcoin yang substansial. Kini fokusnya bergeser pada apa yang dilakukannya terhadap struktur modal: bagaimana perusahaan mengelola utang, bagaimana perusahaan menilai sahamnya sendiri, dan bagaimana perusahaan menyeimbangkan pertumbuhan masa depan dengan risiko keuangan.
Pendanaan yang diusulkan senilai 329 juta dolar AS dapat menjadi langkah yang masuk akal jika mengurangi pinjaman berisiko dan memungkinkan perusahaan membeli kembali saham pada harga yang benar-benar menarik. Di sisi lain, mengganti utang beragunan dengan kewajiban konversi tidak membuat setiap risiko menghilang, dan pembelian kembali yang dilaksanakan dengan buruk dapat menghancurkan, bukan menciptakan, nilai.
Saya akan menilai rencana tersebut berdasarkan ketentuan akhirnya dan hasil yang terukur, bukan berdasarkan besarnya pengumuman atau asumsi bahwa setiap langkah yang melibatkan perbendaharaan Bitcoin pasti bullish.
Bagi saya, tahap berikutnya dari kisah Metaplanet adalah tentang disiplin modal. Dapatkah perusahaan mengelola posisi 44.000 BTC yang ada, mengurangi tekanan pendanaan, dan meningkatkan nilai per saham tanpa mengambil rangkaian risiko yang berbeda?
Itulah pertanyaan yang menurut saya harus menjadi fokus pemegang saham.
#NvidiaPlans2BMoreForEuropeanAI
Taruhan AI Eropa Senilai 2 Miliar Dolar AS dari Nvidia: Membangun Pasar Berikutnya atau Menciptakan Permintaannya Sendiri?
Nvidia melakukan lebih dari sekadar memasok chip di balik ledakan AI. Nvidia membantu mendanai perusahaan-perusahaan yang dapat menciptakan gelombang permintaan berikutnya untuk komputasi AI.
Pengumuman terbaru Jensen Huang di Paris menarik perhatian saya: Nvidia berencana mengumumkan kesepakatan AI Eropa baru senilai sekitar 2 miliar dolar AS dalam sepekan ke depan, menambah sekitar 8 miliar dolar AS yang diinvestasikan di kawasan tersebut
MrFlower_XingChen
#NvidiaPlans2BMoreForEuropeanAI
Taruhan AI Eropa Nvidia Senilai 2 Miliar Dolar AS: Membangun Pasar Berikutnya atau Menciptakan Permintaannya Sendiri?
Nvidia melakukan lebih dari sekadar memasok chip di balik ledakan AI. Nvidia membantu mendanai perusahaan-perusahaan yang dapat menciptakan gelombang permintaan berikutnya untuk komputasi AI.
Pengumuman terbaru Jensen Huang di Paris menarik perhatian saya: Nvidia berencana mengungkap sekitar 2 miliar dolar AS dalam kesepakatan AI Eropa baru dalam satu minggu ke depan, menambah sekitar 8 miliar dolar AS yang diinvestasikan di kawasan tersebut selama setahun terakhir. Empat startup Prancis yang disoroti adalah Doctolib, Genesis AI, Pigment, dan Entalpic.
Pandangan saya adalah bahwa ini merupakan strategi jangka panjang yang cerdas, tetapi hal ini tidak otomatis menjadikan NVDA sebagai saham yang layak dibeli pada harganya saat ini. Saya ingin memisahkan peluang bisnis dari reaksi pasar karena strategi investasi yang menjanjikan dan pengaturan perdagangan jangka pendek yang kuat adalah dua hal yang berbeda.
1. Angka utama 2 miliar dolar AS itu penting, tetapi detailnya lebih penting
Rencana kesepakatan baru Nvidia senilai 2 miliar dolar AS di Eropa akan membawa aktivitas investasinya yang dilaporkan di kawasan tersebut menjadi sekitar 10 miliar dolar AS selama kurang lebih satu tahun.
Itu merupakan komitmen yang berarti, terutama ketika Eropa berupaya mengembangkan kemampuan AI-nya sendiri. Namun, investasi yang direncanakan tidak sama dengan kesepakatan yang telah selesai, dan modal investasi tidak boleh disamakan dengan pendapatan langsung.
Keempat startup yang disebutkan memberikan gambaran tentang jenis ekosistem yang ingin didukung Nvidia. Teknologi kesehatan, perangkat lunak perusahaan, dan pengembangan AI tingkat lanjut memiliki kebutuhan yang berbeda, tetapi semuanya memiliki satu persyaratan penting: akses ke daya komputasi yang dapat mendukung aplikasi yang semakin canggih.
Jika bisnis-bisnis ini berkembang, beberapa di antaranya mungkin membutuhkan lebih banyak infrastruktur untuk melatih dan menjalankan model mereka. Nvidia memosisikan diri untuk mendapatkan manfaat dari potensi ekspansi tersebut.
Namun, saya tidak akan otomatis menambahkan 2 miliar dolar AS ke perkiraan penjualan atau laba Nvidia. Dampak sebenarnya akan bergantung pada ketentuan investasinya, bagaimana dana tersebut digunakan, dan apakah perusahaan-perusahaan itu menghasilkan permintaan yang berkelanjutan.
2. Nvidia berinvestasi di sisi permintaan industrinya sendiri
Ini adalah bagian paling menarik dari cerita ini bagi saya.
Secara tradisional, investor memandang Nvidia sebagai perusahaan yang menjual GPU dan infrastruktur AI kepada bisnis yang mengembangkan produk baru. Kini, Nvidia juga menempatkan modal dan dukungan teknis di balik beberapa bisnis tersebut.
Logikanya sederhana. Bantu startup mendapatkan akses ke pendanaan, keahlian, dan sumber daya komputasi, maka Anda dapat meningkatkan peluangnya untuk mengembangkan produk AI yang sukses. Jika produk tersebut mendapatkan pelanggan, kebutuhan komputasinya dapat berkembang. Nvidia kemudian dapat memperoleh manfaat dari investasinya dan permintaan yang lebih luas terhadap teknologinya.
Itulah pembangunan ekosistem, dan hal ini dapat menjadi keunggulan kompetitif yang kuat.
Namun, ada pertanyaan yang sah mengenai permintaan sirkular. Ketika pemasok teknologi berinvestasi di perusahaan yang pada akhirnya mungkin membeli produknya, seberapa besar permintaan yang dihasilkan tersebut benar-benar berasal secara independen?
Saya tidak menganggap hubungan ini secara otomatis negatif. Investasi strategis merupakan hal yang umum di bidang teknologi, dan ekosistem yang sukses sering kali tumbuh karena perusahaan mendukung pengembang, pelanggan, dan mitra.
Kekhawatiran sebenarnya adalah apakah permintaan tetap kuat ketika pendanaan menjadi lebih sulit diperoleh.
Jika pelanggan membayar produk karena produk tersebut menyelesaikan masalah nyata, ekosistem itu memiliki nilai ekonomi yang riil. Jika pertumbuhan sangat bergantung pada investasi berkelanjutan dan infrastruktur bersubsidi, gambaran tersebut menjadi kurang meyakinkan.
Bagi saya, perbedaannya sederhana: adopsi AI pada akhirnya harus membuktikan dirinya melalui pelanggan nyata, produk yang bermanfaat, dan ekonomi yang berkelanjutan.
3. Mengapa Eropa penting bagi Nvidia
Eropa memiliki peluang untuk mengembangkan aplikasi AI yang mencerminkan industri, bahasa, regulasi, dan kebutuhan bisnisnya sendiri.
Model open-source dapat membantu pengembang lokal membangun dan menyesuaikan sistem AI tanpa sepenuhnya bergantung pada platform tertutup. Model tersebut dapat mendorong eksperimen dan memberikan lebih banyak fleksibilitas kepada perusahaan yang lebih kecil saat mengembangkan produk khusus.
Namun, open source tidak berarti infrastrukturnya gratis. Melatih dan menjalankan model tingkat lanjut tetap dapat membutuhkan sumber daya komputasi yang signifikan, bergantung pada model dan beban kerjanya.
Hal itu menciptakan peluang bagi Nvidia. Seiring semakin banyak bisnis Eropa mengembangkan aplikasi AI, permintaan terhadap komputasi terakselerasi dapat meluas melampaui kelompok kecil perusahaan teknologi besar.
Layanan kesehatan adalah salah satu contohnya. Perangkat AI dapat membantu tenaga medis menangani pekerjaan administratif, mengatur informasi, dan meningkatkan alur kerja tertentu. Perangkat lunak perusahaan menawarkan peluang lain, karena bisnis mencari cara untuk mengotomatisasi tugas berulang dan memanfaatkan data dengan lebih baik.
Namun, akses ke daya komputasi tidak menjamin kesuksesan. AI layanan kesehatan harus menangani akurasi, privasi, dan keamanan. Produk perusahaan harus menunjukkan bahwa produk tersebut memberikan nilai yang cukup agar pelanggan terus membayarnya.
Nvidia dapat membantu menyediakan infrastruktur, tetapi startup-startup tersebut tetap harus membuktikan model bisnis mereka.
4. Mengapa saya tidak akan menyebut ini sebagai katalis laba langsung
Pengumuman investasi senilai 2 miliar dolar AS terdengar besar, tetapi dampak finansialnya mungkin baru terlihat jelas setelah bertahun-tahun.
Ada beberapa potensi manfaat bagi Nvidia: imbal hasil dari kepemilikan saham minoritas, hubungan yang lebih kuat dengan pengembang AI, adopsi yang lebih luas terhadap platform komputasinya, dan potensi permintaan terhadap infrastruktur tambahan seiring perusahaan berkembang.
Manfaat-manfaat tersebut tidak selalu muncul pada waktu yang sama.
Beberapa investasi mungkin berkinerja baik, sementara yang lain dapat mengalami kesulitan, dan beberapa perusahaan yang menjanjikan mungkin membutuhkan waktu lebih lama dari perkiraan untuk menghasilkan pendapatan yang berarti. Bahkan startup yang sukses tidak otomatis menjadi pelanggan besar Nvidia.
Itulah sebabnya saya melihat pengumuman ini terutama sebagai sinyal strategis jangka panjang, bukan bukti bahwa laporan laba Nvidia berikutnya akan jauh lebih kuat.
Investor juga perlu mempertimbangkan ekspektasi. Sebuah perusahaan dapat mengambil keputusan strategis yang cerdas dan tetap melihat harga sahamnya turun jika pasar sudah memperhitungkan pertumbuhan yang lebih kuat.
Kualitas strategi itu penting, tetapi harga yang dibayarkan untuk saham tersebut juga penting.
5. Analisis harga NVDA: pasar masih perlu memilih arah
Dengan menggunakan penutupan sesi reguler terverifikasi terbaru yang tersedia untuk analisis ini, NVDA ditutup pada 228,52 dolar AS pada 13 Oktober, naik 0,97% selama sesi tersebut. Kuotasi setelah jam perdagangan yang dilaporkan adalah 228,96 dolar AS.
Saya akan menganggap ini sebagai angka terbaru yang tersedia, bukan kuotasi langsung yang telah dikonfirmasi untuk 14 Oktober. Level teknikal di bawah ini berasal dari detail grafik yang diberikan dan harus diperiksa terhadap grafik saat ini sebelum melakukan perdagangan.
Berikut level yang saya pantau:
- Harga referensi saat ini: 228,52 dolar AS
- Resistensi: 239,47 dolar AS, sekitar 4,8% di atas penutupan.
- Support: 218,65 dolar AS, sekitar 4,3% di bawah penutupan.
- Rata-rata pergerakan 14 hari: 231,15 dolar AS, sekitar 1,1% di atas penutupan.
- Rata-rata pergerakan 21 hari: 228,36 dolar AS, hampir sejajar dengan penutupan.
- Rata-rata pergerakan 35 hari: 225,11 dolar AS, sekitar 1,5% di bawah penutupan.
Saham tersebut berada di dekat rata-rata pergerakan 21 harinya. Saham ini masih berada di bawah rata-rata 14 hari, tetapi di atas rata-rata 35 hari. Hal itu menunjukkan bahwa pasar belum menetapkan arah jangka pendek yang jelas.
Indikator momentum yang disertakan dalam grafik juga menunjukkan cerita serupa. RSI di sekitar 52 bersifat netral, sedangkan MACD di 2,68 berada di bawah garis sinyalnya di 3,45, dengan histogram negatif sebesar -0,78.
Dalam bahasa sederhana, saham ini belum kehilangan semua tanda kekuatannya, tetapi momentumnya telah mendingin. Saya ingin melihat pembeli menunjukkan keyakinan yang lebih besar sebelum menyebut ini sebagai penembusan bullish yang terkonfirmasi.
6. Skenario bullish saya
Level pertama yang akan saya pantau adalah 231,15 dolar AS, yaitu rata-rata pergerakan 14 hari.
Jika NVDA dapat merebut kembali area tersebut dan bertahan di atasnya, gambaran jangka pendek akan membaik. Uji besar berikutnya berdasarkan grafik yang diberikan adalah 239,47 dolar AS.
Pergerakan berkelanjutan menuju resistensi akan menunjukkan bahwa pembeli bersedia mendukung saham tersebut meskipun momentum sedang mendingin. Penembusan tegas di atas resistensi akan memberikan bukti yang lebih kuat bahwa pasar siap memperhitungkan kenaikan lebih lanjut.
Namun, saya tidak akan berasumsi bahwa pengumuman investasi Eropa itu sendiri akan menghasilkan pergerakan tersebut. Sentimen pasar yang lebih luas, ekspektasi pengeluaran AI, dan prospek keuangan Nvidia sendiri dapat jauh lebih berpengaruh terhadap pergerakan harga dalam waktu dekat.
7. Skenario bearish saya
Jika NVDA gagal merebut kembali area 231,15 dolar AS dan tekanan jual kembali muncul, saya akan memantau rata-rata pergerakan 225,11 dolar AS sebagai referensi awal.
Penembusan di bawah level tersebut akan melemahkan pengaturan jangka pendek, meskipun hal itu tidak otomatis mengonfirmasi tren turun besar.
Level penurunan yang lebih penting berdasarkan grafik yang diberikan adalah 218,65 dolar AS. Penutupan tegas di bawah support akan menunjukkan kepada saya bahwa pembeli gagal mempertahankan kisaran saat ini.
Dalam situasi tersebut, saya akan berhati-hati untuk membeli hanya karena cerita investasi AI terlihat menarik. Perusahaan yang kuat dapat mengalami grafik saham yang lemah, terutama ketika ekspektasi tinggi.
Saya lebih memilih menunggu bukti bahwa support bertahan atau harga telah merebut kembali level penting daripada mencoba menebak di mana penurunan akan berakhir.
8. Apa yang akan mengubah pandangan saya?
Tiga perkembangan akan paling penting bagi saya.
Pertama, saya ingin melihat detail investasi yang direncanakan, bukan hanya mengandalkan angka utama. Kualitas dan struktur kesepakatan lebih penting daripada ukurannya saja.
Kedua, saya ingin melihat bukti bahwa perusahaan-perusahaan yang didukung Nvidia menarik pelanggan nyata dan mengembangkan produk yang sukses secara komersial. Hal itu akan memperkuat argumen bahwa strategi investasi tersebut menciptakan permintaan yang tahan lama, bukan sekadar mengedarkan modal di dalam ekosistem AI.
Ketiga, saya ingin melihat konfirmasi harga. Pemulihan di atas 231,15 dolar AS yang diikuti pergerakan menuju 239,47 dolar AS akan memperbaiki prospek teknikal. Penurunan berkelanjutan menuju dan di bawah 218,65 dolar AS akan membuat saya lebih berhati-hati.
Cerita bisnis dan grafik dapat menunjukkan arah yang berbeda untuk sementara waktu. Investor perlu mengenali hal tersebut alih-alih memaksa keduanya mendukung kesimpulan yang sama.
Pandangan pribadi saya
Saya menyukai pendekatan Nvidia karena perusahaan tersebut memosisikan diri di sekitar ekosistem AI yang lebih luas, bukan hanya perangkat keras yang dibutuhkan bisnis saat ini. Membantu startup Eropa mengembangkan produk AI dapat menciptakan pelanggan baru, memperluas cakupan beban kerja komputasi, dan memperkuat posisi kompetitif Nvidia seiring waktu.
Namun, saya tidak akan menyamakan ambisi strategis dengan pertumbuhan laba yang terjamin. Perusahaan-perusahaan tersebut harus membangun produk yang bermanfaat, menarik pelanggan independen, dan membuktikan bahwa bisnis mereka dapat bertahan tanpa terus-menerus bergantung pada investasi baru.
Untuk NVDA, saya akan tetap berfokus pada gambaran teknikal. Pada penutupan terverifikasi terbaru sebesar 228,52 dolar AS, saham ini berada di antara referensi resistensi terdekat dan support yang berarti. Sinyal saya berikutnya adalah apakah saham ini dapat merebut kembali 231,15 dolar AS dan bergerak menuju 239,47 dolar AS, atau apakah pelemahan menariknya menuju 218,65 dolar AS.
Peluang AI jangka panjang masih menarik bagi saya, tetapi saya ingin hasil bisnis dan pergerakan harga mendukung kesimpulan yang sama sebelum menjadi lebih yakin.
Apakah Anda melihat investasi Nvidia dalam ekosistem AI-nya sendiri sebagai keunggulan kompetitif jangka panjang yang cerdas, atau apakah hal itu berisiko menciptakan permintaan sirkular? Dan level NVDA mana yang lebih penting bagi Anda saat ini: support 218,65 dolar AS atau resistensi 239,47 dolar AS?
Bukan nasihat keuangan.
#NvidiaPlans2BMoreForEuropeanAI
Taruhan AI Eropa Nvidia Senilai 2 Miliar Dolar AS: Membangun Pasar Berikutnya atau Menciptakan Permintaannya Sendiri?
Nvidia melakukan lebih dari sekadar memasok chip yang mendukung ledakan AI. Nvidia membantu mendanai perusahaan-perusahaan yang dapat menciptakan gelombang permintaan berikutnya untuk komputasi AI.
Pengumuman terbaru Jensen Huang di Paris menarik perhatian saya: Nvidia berencana mengungkap sekitar 2 miliar dolar AS dalam kesepakatan AI Eropa baru dalam minggu depan, sebagai tambahan dari sekitar 8 miliar dolar AS yang diinvestasikan di kawasan t
MrFlower_XingChen
#NvidiaPlans2BMoreForEuropeanAI
Taruhan AI Eropa Nvidia Senilai 2 Miliar Dolar AS: Membangun Pasar Berikutnya atau Menciptakan Permintaannya Sendiri?
Nvidia melakukan lebih dari sekadar memasok chip di balik ledakan AI. Nvidia membantu mendanai perusahaan-perusahaan yang dapat menciptakan gelombang permintaan berikutnya untuk komputasi AI.
Pengumuman terbaru Jensen Huang di Paris menarik perhatian saya: Nvidia berencana mengungkap sekitar 2 miliar dolar AS dalam kesepakatan AI Eropa baru dalam satu minggu ke depan, menambah sekitar 8 miliar dolar AS yang diinvestasikan di kawasan tersebut selama setahun terakhir. Empat startup Prancis yang disoroti adalah Doctolib, Genesis AI, Pigment, dan Entalpic.
Pandangan saya adalah bahwa ini merupakan strategi jangka panjang yang cerdas, tetapi hal ini tidak otomatis menjadikan NVDA sebagai saham yang layak dibeli pada harganya saat ini. Saya ingin memisahkan peluang bisnis dari reaksi pasar karena strategi investasi yang menjanjikan dan pengaturan perdagangan jangka pendek yang kuat adalah dua hal yang berbeda.
1. Angka utama 2 miliar dolar AS itu penting, tetapi detailnya lebih penting
Rencana kesepakatan baru Nvidia senilai 2 miliar dolar AS di Eropa akan membawa aktivitas investasinya yang dilaporkan di kawasan tersebut menjadi sekitar 10 miliar dolar AS selama kurang lebih satu tahun.
Itu merupakan komitmen yang berarti, terutama ketika Eropa berupaya mengembangkan kemampuan AI-nya sendiri. Namun, investasi yang direncanakan tidak sama dengan kesepakatan yang telah selesai, dan modal investasi tidak boleh disamakan dengan pendapatan langsung.
Keempat startup yang disebutkan memberikan gambaran tentang jenis ekosistem yang ingin didukung Nvidia. Teknologi kesehatan, perangkat lunak perusahaan, dan pengembangan AI tingkat lanjut memiliki kebutuhan yang berbeda, tetapi semuanya memiliki satu persyaratan penting: akses ke daya komputasi yang dapat mendukung aplikasi yang semakin canggih.
Jika bisnis-bisnis ini berkembang, beberapa di antaranya mungkin membutuhkan lebih banyak infrastruktur untuk melatih dan menjalankan model mereka. Nvidia memosisikan diri untuk mendapatkan manfaat dari potensi ekspansi tersebut.
Namun, saya tidak akan otomatis menambahkan 2 miliar dolar AS ke perkiraan penjualan atau laba Nvidia. Dampak sebenarnya akan bergantung pada ketentuan investasinya, bagaimana dana tersebut digunakan, dan apakah perusahaan-perusahaan itu menghasilkan permintaan yang berkelanjutan.
2. Nvidia berinvestasi di sisi permintaan industrinya sendiri
Ini adalah bagian paling menarik dari cerita ini bagi saya.
Secara tradisional, investor memandang Nvidia sebagai perusahaan yang menjual GPU dan infrastruktur AI kepada bisnis yang mengembangkan produk baru. Kini, Nvidia juga menempatkan modal dan dukungan teknis di balik beberapa bisnis tersebut.
Logikanya sederhana. Bantu startup mendapatkan akses ke pendanaan, keahlian, dan sumber daya komputasi, maka Anda dapat meningkatkan peluangnya untuk mengembangkan produk AI yang sukses. Jika produk tersebut mendapatkan pelanggan, kebutuhan komputasinya dapat berkembang. Nvidia kemudian dapat memperoleh manfaat dari investasinya dan permintaan yang lebih luas terhadap teknologinya.
Itulah pembangunan ekosistem, dan hal ini dapat menjadi keunggulan kompetitif yang kuat.
Namun, ada pertanyaan yang sah mengenai permintaan sirkular. Ketika pemasok teknologi berinvestasi di perusahaan yang pada akhirnya mungkin membeli produknya, seberapa besar permintaan yang dihasilkan tersebut benar-benar berasal secara independen?
Saya tidak menganggap hubungan ini secara otomatis negatif. Investasi strategis merupakan hal yang umum di bidang teknologi, dan ekosistem yang sukses sering kali tumbuh karena perusahaan mendukung pengembang, pelanggan, dan mitra.
Kekhawatiran sebenarnya adalah apakah permintaan tetap kuat ketika pendanaan menjadi lebih sulit diperoleh.
Jika pelanggan membayar produk karena produk tersebut menyelesaikan masalah nyata, ekosistem itu memiliki nilai ekonomi yang riil. Jika pertumbuhan sangat bergantung pada investasi berkelanjutan dan infrastruktur bersubsidi, gambaran tersebut menjadi kurang meyakinkan.
Bagi saya, perbedaannya sederhana: adopsi AI pada akhirnya harus membuktikan dirinya melalui pelanggan nyata, produk yang bermanfaat, dan ekonomi yang berkelanjutan.
3. Mengapa Eropa penting bagi Nvidia
Eropa memiliki peluang untuk mengembangkan aplikasi AI yang mencerminkan industri, bahasa, regulasi, dan kebutuhan bisnisnya sendiri.
Model open-source dapat membantu pengembang lokal membangun dan menyesuaikan sistem AI tanpa sepenuhnya bergantung pada platform tertutup. Model tersebut dapat mendorong eksperimen dan memberikan lebih banyak fleksibilitas kepada perusahaan yang lebih kecil saat mengembangkan produk khusus.
Namun, open source tidak berarti infrastrukturnya gratis. Melatih dan menjalankan model tingkat lanjut tetap dapat membutuhkan sumber daya komputasi yang signifikan, bergantung pada model dan beban kerjanya.
Hal itu menciptakan peluang bagi Nvidia. Seiring semakin banyak bisnis Eropa mengembangkan aplikasi AI, permintaan terhadap komputasi terakselerasi dapat meluas melampaui kelompok kecil perusahaan teknologi besar.
Layanan kesehatan adalah salah satu contohnya. Perangkat AI dapat membantu tenaga medis menangani pekerjaan administratif, mengatur informasi, dan meningkatkan alur kerja tertentu. Perangkat lunak perusahaan menawarkan peluang lain, karena bisnis mencari cara untuk mengotomatisasi tugas berulang dan memanfaatkan data dengan lebih baik.
Namun, akses ke daya komputasi tidak menjamin kesuksesan. AI layanan kesehatan harus menangani akurasi, privasi, dan keamanan. Produk perusahaan harus menunjukkan bahwa produk tersebut memberikan nilai yang cukup agar pelanggan terus membayarnya.
Nvidia dapat membantu menyediakan infrastruktur, tetapi startup-startup tersebut tetap harus membuktikan model bisnis mereka.
4. Mengapa saya tidak akan menyebut ini sebagai katalis laba langsung
Pengumuman investasi senilai 2 miliar dolar AS terdengar besar, tetapi dampak finansialnya mungkin baru terlihat jelas setelah bertahun-tahun.
Ada beberapa potensi manfaat bagi Nvidia: imbal hasil dari kepemilikan saham minoritas, hubungan yang lebih kuat dengan pengembang AI, adopsi yang lebih luas terhadap platform komputasinya, dan potensi permintaan terhadap infrastruktur tambahan seiring perusahaan berkembang.
Manfaat-manfaat tersebut tidak selalu muncul pada waktu yang sama.
Beberapa investasi mungkin berkinerja baik, sementara yang lain dapat mengalami kesulitan, dan beberapa perusahaan yang menjanjikan mungkin membutuhkan waktu lebih lama dari perkiraan untuk menghasilkan pendapatan yang berarti. Bahkan startup yang sukses tidak otomatis menjadi pelanggan besar Nvidia.
Itulah sebabnya saya melihat pengumuman ini terutama sebagai sinyal strategis jangka panjang, bukan bukti bahwa laporan laba Nvidia berikutnya akan jauh lebih kuat.
Investor juga perlu mempertimbangkan ekspektasi. Sebuah perusahaan dapat mengambil keputusan strategis yang cerdas dan tetap melihat harga sahamnya turun jika pasar sudah memperhitungkan pertumbuhan yang lebih kuat.
Kualitas strategi itu penting, tetapi harga yang dibayarkan untuk saham tersebut juga penting.
5. Analisis harga NVDA: pasar masih perlu memilih arah
Dengan menggunakan penutupan sesi reguler terverifikasi terbaru yang tersedia untuk analisis ini, NVDA ditutup pada 228,52 dolar AS pada 13 Oktober, naik 0,97% selama sesi tersebut. Kuotasi setelah jam perdagangan yang dilaporkan adalah 228,96 dolar AS.
Saya akan menganggap ini sebagai angka terbaru yang tersedia, bukan kuotasi langsung yang telah dikonfirmasi untuk 14 Oktober. Level teknikal di bawah ini berasal dari detail grafik yang diberikan dan harus diperiksa terhadap grafik saat ini sebelum melakukan perdagangan.
Berikut level yang saya pantau:
- Harga referensi saat ini: 228,52 dolar AS
- Resistensi: 239,47 dolar AS, sekitar 4,8% di atas penutupan.
- Support: 218,65 dolar AS, sekitar 4,3% di bawah penutupan.
- Rata-rata pergerakan 14 hari: 231,15 dolar AS, sekitar 1,1% di atas penutupan.
- Rata-rata pergerakan 21 hari: 228,36 dolar AS, hampir sejajar dengan penutupan.
- Rata-rata pergerakan 35 hari: 225,11 dolar AS, sekitar 1,5% di bawah penutupan.
Saham tersebut berada di dekat rata-rata pergerakan 21 harinya. Saham ini masih berada di bawah rata-rata 14 hari, tetapi di atas rata-rata 35 hari. Hal itu menunjukkan bahwa pasar belum menetapkan arah jangka pendek yang jelas.
Indikator momentum yang disertakan dalam grafik juga menunjukkan cerita serupa. RSI di sekitar 52 bersifat netral, sedangkan MACD di 2,68 berada di bawah garis sinyalnya di 3,45, dengan histogram negatif sebesar -0,78.
Dalam bahasa sederhana, saham ini belum kehilangan semua tanda kekuatannya, tetapi momentumnya telah mendingin. Saya ingin melihat pembeli menunjukkan keyakinan yang lebih besar sebelum menyebut ini sebagai penembusan bullish yang terkonfirmasi.
6. Skenario bullish saya
Level pertama yang akan saya pantau adalah 231,15 dolar AS, yaitu rata-rata pergerakan 14 hari.
Jika NVDA dapat merebut kembali area tersebut dan bertahan di atasnya, gambaran jangka pendek akan membaik. Uji besar berikutnya berdasarkan grafik yang diberikan adalah 239,47 dolar AS.
Pergerakan berkelanjutan menuju resistensi akan menunjukkan bahwa pembeli bersedia mendukung saham tersebut meskipun momentum sedang mendingin. Penembusan tegas di atas resistensi akan memberikan bukti yang lebih kuat bahwa pasar siap memperhitungkan kenaikan lebih lanjut.
Namun, saya tidak akan berasumsi bahwa pengumuman investasi Eropa itu sendiri akan menghasilkan pergerakan tersebut. Sentimen pasar yang lebih luas, ekspektasi pengeluaran AI, dan prospek keuangan Nvidia sendiri dapat jauh lebih berpengaruh terhadap pergerakan harga dalam waktu dekat.
7. Skenario bearish saya
Jika NVDA gagal merebut kembali area 231,15 dolar AS dan tekanan jual kembali muncul, saya akan memantau rata-rata pergerakan 225,11 dolar AS sebagai referensi awal.
Penembusan di bawah level tersebut akan melemahkan pengaturan jangka pendek, meskipun hal itu tidak otomatis mengonfirmasi tren turun besar.
Level penurunan yang lebih penting berdasarkan grafik yang diberikan adalah 218,65 dolar AS. Penutupan tegas di bawah support akan menunjukkan kepada saya bahwa pembeli gagal mempertahankan kisaran saat ini.
Dalam situasi tersebut, saya akan berhati-hati untuk membeli hanya karena cerita investasi AI terlihat menarik. Perusahaan yang kuat dapat mengalami grafik saham yang lemah, terutama ketika ekspektasi tinggi.
Saya lebih memilih menunggu bukti bahwa support bertahan atau harga telah merebut kembali level penting daripada mencoba menebak di mana penurunan akan berakhir.
8. Apa yang akan mengubah pandangan saya?
Tiga perkembangan akan paling penting bagi saya.
Pertama, saya ingin melihat detail investasi yang direncanakan, bukan hanya mengandalkan angka utama. Kualitas dan struktur kesepakatan lebih penting daripada ukurannya saja.
Kedua, saya ingin melihat bukti bahwa perusahaan-perusahaan yang didukung Nvidia menarik pelanggan nyata dan mengembangkan produk yang sukses secara komersial. Hal itu akan memperkuat argumen bahwa strategi investasi tersebut menciptakan permintaan yang tahan lama, bukan sekadar mengedarkan modal di dalam ekosistem AI.
Ketiga, saya ingin melihat konfirmasi harga. Pemulihan di atas 231,15 dolar AS yang diikuti pergerakan menuju 239,47 dolar AS akan memperbaiki prospek teknikal. Penurunan berkelanjutan menuju dan di bawah 218,65 dolar AS akan membuat saya lebih berhati-hati.
Cerita bisnis dan grafik dapat menunjukkan arah yang berbeda untuk sementara waktu. Investor perlu mengenali hal tersebut alih-alih memaksa keduanya mendukung kesimpulan yang sama.
Pandangan pribadi saya
Saya menyukai pendekatan Nvidia karena perusahaan tersebut memosisikan diri di sekitar ekosistem AI yang lebih luas, bukan hanya perangkat keras yang dibutuhkan bisnis saat ini. Membantu startup Eropa mengembangkan produk AI dapat menciptakan pelanggan baru, memperluas cakupan beban kerja komputasi, dan memperkuat posisi kompetitif Nvidia seiring waktu.
Namun, saya tidak akan menyamakan ambisi strategis dengan pertumbuhan laba yang terjamin. Perusahaan-perusahaan tersebut harus membangun produk yang bermanfaat, menarik pelanggan independen, dan membuktikan bahwa bisnis mereka dapat bertahan tanpa terus-menerus bergantung pada investasi baru.
Untuk NVDA, saya akan tetap berfokus pada gambaran teknikal. Pada penutupan terverifikasi terbaru sebesar 228,52 dolar AS, saham ini berada di antara referensi resistensi terdekat dan support yang berarti. Sinyal saya berikutnya adalah apakah saham ini dapat merebut kembali 231,15 dolar AS dan bergerak menuju 239,47 dolar AS, atau apakah pelemahan menariknya menuju 218,65 dolar AS.
Peluang AI jangka panjang masih menarik bagi saya, tetapi saya ingin hasil bisnis dan pergerakan harga mendukung kesimpulan yang sama sebelum menjadi lebih yakin.
Apakah Anda melihat investasi Nvidia dalam ekosistem AI-nya sendiri sebagai keunggulan kompetitif jangka panjang yang cerdas, atau apakah hal itu berisiko menciptakan permintaan sirkular? Dan level NVDA mana yang lebih penting bagi Anda saat ini: support 218,65 dolar AS atau resistensi 239,47 dolar AS?
Bukan nasihat keuangan.
#NvidiaPlans2BMoreForEuropeanAI
Taruhan AI Eropa Nvidia Senilai 2 Miliar Dolar AS: Membangun Pasar Berikutnya atau Menciptakan Permintaannya Sendiri?
Nvidia melakukan lebih dari sekadar memasok chip di balik ledakan AI. Nvidia membantu mendanai perusahaan-perusahaan yang dapat menciptakan gelombang permintaan berikutnya untuk komputasi AI.
Pengumuman terbaru Jensen Huang di Paris menarik perhatian saya: Nvidia berencana mengungkap sekitar 2 miliar dolar AS dalam kesepakatan AI Eropa baru dalam satu minggu ke depan, menambah sekitar 8 miliar dolar AS yang diinvestasikan di kawasan tersebut sel
  • 6
  • 1
#MetaplanetPlans52BillionYenZeroCouponConvertibleBonds
Rencana Pendanaan Metaplanet Senilai 329 Juta Dolar AS: Mengapa Mengurangi Utang Bitcoin Bisa Lebih Penting daripada Membeli Lebih Banyak BTC
Ketika sebuah perusahaan membangun perbendaharaan Bitcoin seagresif Metaplanet, pertanyaan penting berikutnya bukan sekadar berapa banyak Bitcoin yang dapat dikumpulkannya. Pertanyaannya adalah apakah perusahaan tersebut dapat melindungi perbendaharaan itu, mengelola liabilitasnya, dan menciptakan nilai berkelanjutan bagi pemegang saham.
Itulah sebabnya rencana penerbitan obligasi konversi tanpa kup
  • 6
  • 1
#AnthropicDisclosesQ3Revenue
IPO Anthropic Senilai 2 Triliun Dolar AS: Saya Tertarik pada Bisnisnya, tetapi Tidak Akan Mengejar Harganya
Jika Anthropic masuk ke pasar saham dengan valuasi di atas 2 triliun dolar AS, saya pikir investor akan menghadapi pertanyaan sulit: apakah kita sedang melihat peluang untuk memiliki bisnis AI besar sejak awal perjalanannya di pasar publik, atau kita diminta membayar di muka untuk pertumbuhan selama bertahun-tahun yang belum terjadi?
Pandangan saya sederhana. Saya menganggap Anthropic serius, tetapi saya tidak akan membeli IPO-nya hanya karena semua orang me
  • 3
  • 1
#StrategyRepurchases369MSTRC
Strategi Menghabiskan 368,7 juta dolar AS untuk Membeli Kembali STRC dalam Dua Minggu. Apakah Mendukung STRC Menjadi Prioritas yang Lebih Besar daripada Membeli Bitcoin?
Saya telah mencermati angka alokasi modal terbaru Strategy, dan ada satu hal yang menonjol: perusahaan baru-baru ini menghabiskan jauh lebih banyak dana untuk membeli kembali saham preferen STRC miliknya sendiri daripada menambahkan Bitcoin baru ke dalam treasurinya.
Antara 28 September dan 11 Oktober, Strategy dilaporkan menghabiskan sekitar 368,7 juta dolar AS untuk membeli kembali STRC, sementa
  • 3
  • 1