#日股地产电力半导体板块走强 #Gate广场中秋团圆局 Penilaian sektor saham Jepang setelah kenaikan suku bunga: semikonduktor > listrik > properti
Dalam kondisi “Bank of Japan menaikkan suku bunga menjadi 1,25% dan secara jelas menyatakan masih akan terus menaikkannya”, urutan potensi ketiga sektor tersebut adalah: semikonduktor > listrik > properti.
Semikonduktor: paling tidak sensitif terhadap suku bunga domestik, didorong oleh siklus AI global dan depresiasi yen, dengan kekuatan struktural paling besar;
Listrik: kenaikan suku bunga menjadi hambatan, tetapi memiliki logika profit independen berupa kenaikan harga listrik + dimulainya kembali operasi pembangkit listrik tenaga nuklir, sehingga tergolong “stabil”;
Properti: sektor yang paling langsung terdampak kenaikan suku bunga, dengan biaya pembiayaan dan tingkat diskonto sama-sama meningkat; pada penutupan hari ini, sektor ini sudah memimpin penurunan.
Interpretasi pasar
Nikkei 225 ditutup naik 1,38% ke 65.018,95 poin, dan semikonduktor memang menjadi pemeran utama: indeks semikonduktor Nikkei sempat naik 2,88% dalam perdagangan harian, Tokyo Electron ditutup naik 4,2% (53.110 yen), SoftBank Group naik lebih dari 5%, Advantest +4,7%, dan Kioxia +3,5%; hal ini didorong oleh kenaikan besar-besaran seluruh saham chip AS pada perdagangan semalam (indeks semikonduktor Philadelphia +3,14%, Arm +8%, Intel +7%). Namun, sektor properti ditutup -1,40%, sementara peralatan listrik +2,69%—klaim “ketiga sektor naik bersama” tidak terbukti dalam data penutupan, karena properti sudah lebih dahulu melemah.
Latar belakang kenaikan suku bunga: ini bukan kenaikan suku bunga yang berdiri sendiri
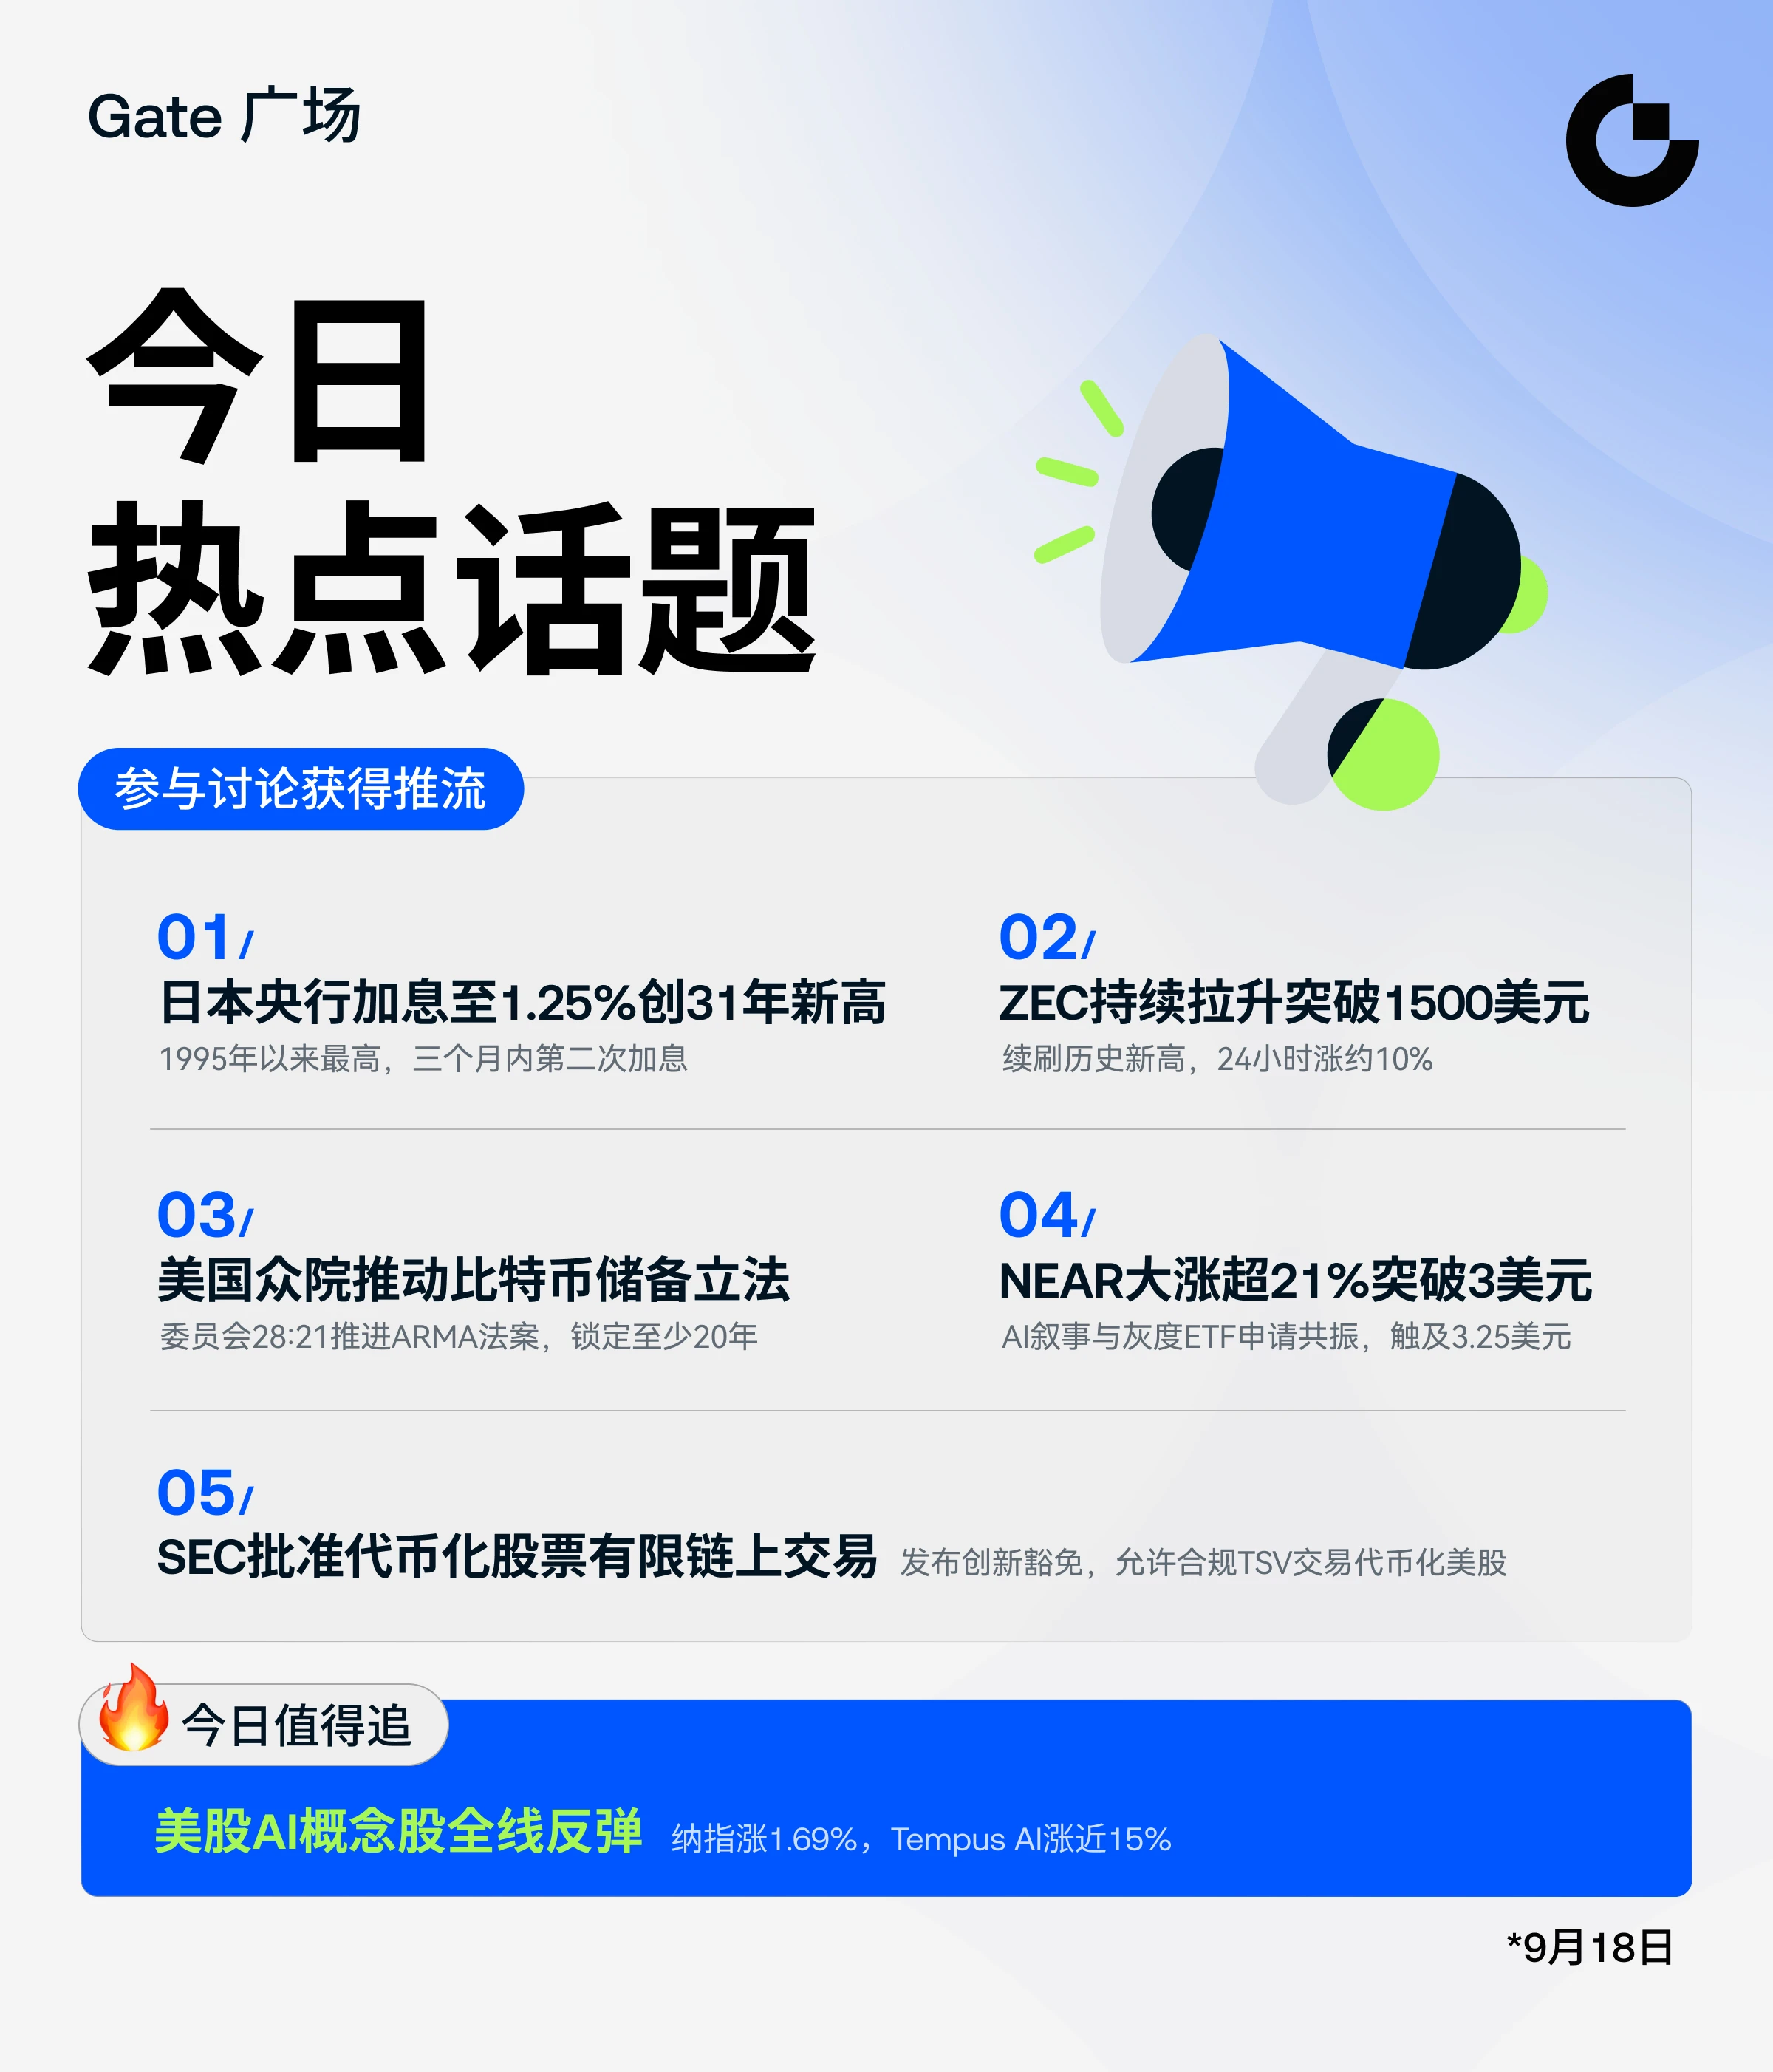
Bank of Japan hari ini menaikkan suku bunga kebijakan dari 1,0% menjadi 1,25%, level tertinggi sejak 1995 (31 tahun), dengan keputusan 7 banding 2; ini merupakan kenaikan suku bunga kedua sejak Juni, setelah jeda 3 bulan, sekaligus interval terpendek sejak 1990, dan disebut sebagai “laju pengetatan tercepat dalam 36 tahun”. Gubernur Kazuo Ueda dengan jelas menyatakan akan terus menaikkan suku bunga dan tidak menutup kemungkinan kenaikan besar secara berturut-turut. Latar belakang kenaikan suku bunga ini adalah inflasi yang didorong oleh kenaikan harga minyak dan depresiasi yen, sedangkan yen justru melemah setelah kenaikan suku bunga—menunjukkan bahwa pasar menilai suku bunga Jepang masih jauh di bawah AS. Pada periode yang sama, Federal Reserve juga berada dalam siklus kenaikan suku bunga (baru menaikkan 25 bp pada tanggal 17).
Yang penting bukan “hari ini menaikkan 25 bp”, melainkan arah dan kecepatan kenaikan suku bunga—dan transmisi dampaknya terhadap ketiga sektor tersebut sepenuhnya berbeda.
Semikonduktor: paling tidak sensitif, dengan kekuatan struktural paling besar (potensi peringkat pertama)
Logika kenaikannya terletak pada faktor “global”, bukan “suku bunga Jepang”: siklus belanja modal AI + depresiasi yen yang menguntungkan profit ekspor + keterkaitan dengan saham chip AS. Indeks semikonduktor Nikkei dalam 3 bulan terakhir naik 48,4%, dan sejak awal tahun naik 40,8%, jauh melampaui kenaikan Nikkei 225 pada periode yang sama, masing-masing 17,1% / 16,9%.
Dampak kenaikan suku bunga terbatas: kenaikan suku bunga menekan valuasi, tetapi tertutupi oleh pertumbuhan profit yang tinggi; kenaikan suku bunga domestik tidak mengubah permintaan AI global;
Risiko: valuasinya mahal dan volatilitasnya tinggi (pada 17 September, saham sektor ini juga pernah dibuka menguat lalu berbalik turun; Tokyo Electron sempat turun 2%), serta sangat bergantung pada kinerja saham AS.
Listrik: kenaikan suku bunga menjadi hambatan, tetapi memiliki mesin profit independen (potensi peringkat kedua)
Sisi hambatan: listrik merupakan aset dengan utang tinggi dan menyerupai obligasi; kenaikan suku bunga meningkatkan biaya pembiayaan dan juga menekan valuasi;
Namun, putaran kali ini memiliki logika perbaikan profit yang jelas: akibat gangguan pelayaran di Selat Hormuz, biaya LNG melonjak (LNG menyumbang sekitar 30% bahan bakar pembangkit listrik Jepang), harga listrik grosir Jepang pada paruh kedua 2026 diperkirakan naik sekitar 40% secara tahunan, dan beberapa wilayah telah berencana menaikkan harga listrik ritel mulai November; tarif penyesuaian biaya bahan bakar Tokyo Electric Power pada September juga telah meningkat signifikan dibandingkan Agustus.
Dimulainya kembali operasi pembangkit listrik tenaga nuklir juga memperbaiki struktur biaya. Pada dasarnya, listrik merupakan sektor “penerima manfaat inflasi + defensif”; kepastian perbaikan profitnya tinggi, tetapi elastisitasnya tidak sebesar semikonduktor, sehingga tergolong alokasi yang stabil.
Properti: sektor yang paling langsung terdampak kenaikan suku bunga (potensi peringkat ketiga)
Mekanisme transmisinya paling langsung: kenaikan biaya pembiayaan, kenaikan suku bunga bebas risiko yang menekan valuasi REIT, serta kenaikan suku bunga hipotek yang menekan permintaan. Lembaga manajemen aset Jepang secara jelas menilai bahwa J-REIT dan pengembang properti menghadapi hambatan langsung berupa kenaikan biaya pembiayaan dan imbal hasil obligasi;
Pasar sudah memperhitungkannya: pasar J-REIT turun 3,69% secara bulanan pada Agustus, dan Nomura juga menyatakan bahwa REIT turun dalam kondisi kenaikan suku bunga (meskipun profit dari sewa masih membaik);
Perlu diperhatikan: harga properti fisik di Tokyo masih naik (modal asing memborong kawasan inti), dan itu merupakan pasar aset fisik; saham properti/REIT di pasar saham menetapkan harga berdasarkan “diskonto suku bunga”, sehingga logikanya berlawanan. Jika Ueda terus menaikkan suku bunga, properti akan menjadi sektor yang paling terdampak di antara ketiganya.
Mengenai pembahasan “peralihan gaya investasi”
Penerima manfaat sebenarnya dari kenaikan suku bunga adalah sektor keuangan (margin bunga bersih bank melebar, imbal hasil investasi perusahaan asuransi meningkat). Nikkei bahkan telah menerbitkan indeks 10 saham bank teratas sebagai respons terhadap kenaikan suku bunga. Peralihan gaya investasi yang dibahas pasar kemungkinan lebih merupakan penyeimbangan kembali dari “AI semikonduktor → keuangan/nilai” daripada giliran properti. Sekalipun terjadi peralihan gaya investasi, semikonduktor hanya akan beristirahat dalam jangka pendek; tema utama AI belum berakhir. Sementara itu, properti adalah sektor yang paling kecil kemungkinannya menjadi penerus di antara ketiganya
$JPN225