Dampak praktisnya melampaui sekadar istilah hukum. Penyedia layanan aset kripto, perusahaan asing, lembaga keuangan lokal, dan investor wajib memahami layanan kripto apa yang akan diizinkan Monako, seperti apa proses persetujuan sebelumnya, serta bagaimana peningkatan persyaratan kepatuhan dapat memengaruhi penerbitan lisensi, potensi penundaan transaksi, dan biaya operasional. Bagian berikut akan menghubungkan konvergensi regulasi Eropa di Monako dengan tekanan FATF, menjabarkan struktur persetujuan yang diusulkan, dan menunjukkan alasan mengapa perubahan ini penting bagi reputasi Monako, kepercayaan investor, serta akses ke pasar modal internasional.
Poin Penting
-
Penyesuaian Monaco MiCA adalah konvergensi regulasi, bukan keanggotaan UE. Kepangeranan mengadopsi standar yang setara dengan regulasi aset kripto pasar keuangan Eropa, namun tetap mempertahankan kerangka hukum dan pengawasannya sendiri.
-
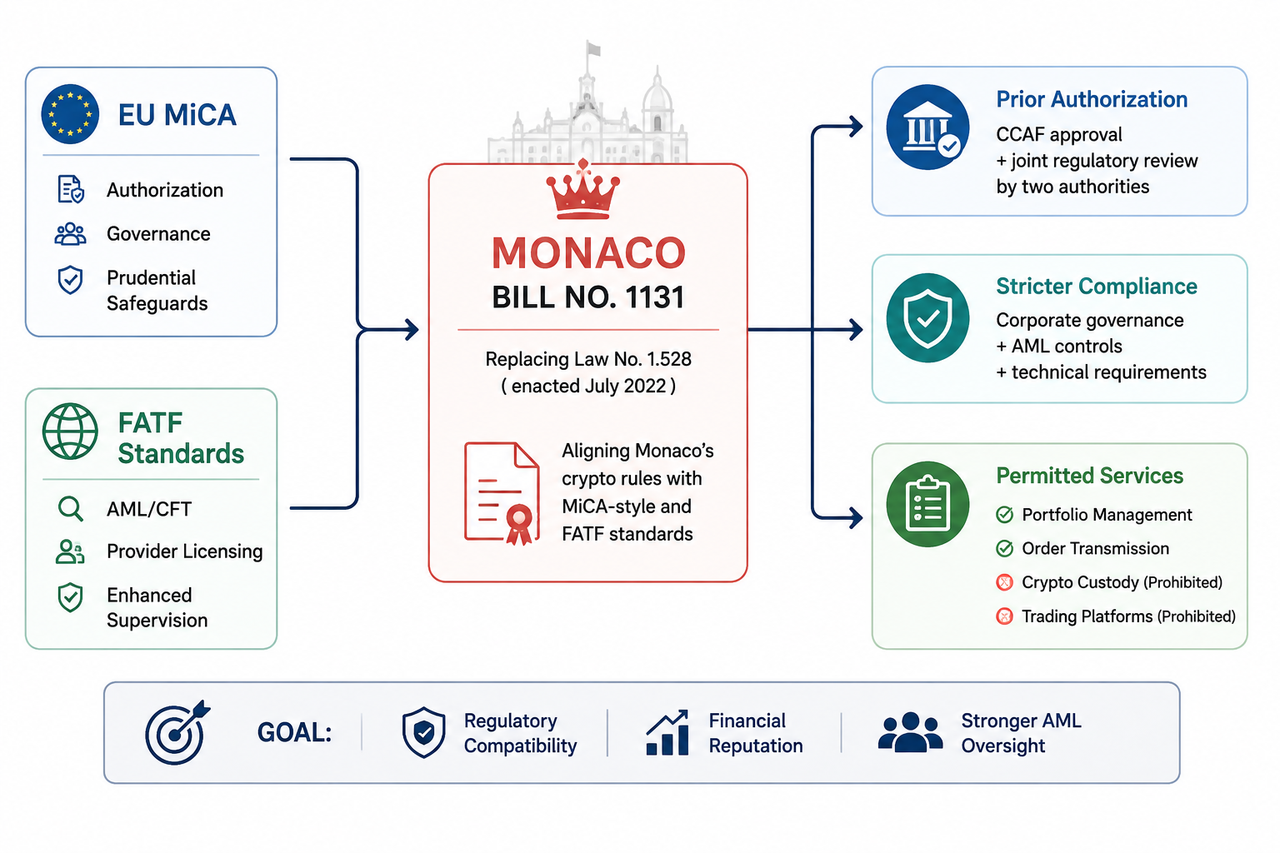
RUU No. 1131 akan menggantikan Undang-Undang No. 1.528, yang berlaku sejak Juli 2022, dan memperkenalkan persyaratan operasional yang lebih ketat, persetujuan awal, serta standar tata kelola perusahaan.
-
Tekanan FATF menjadi pendorong utama. Monako masuk dalam daftar abu-abu FATF — yurisdiksi dengan pengawasan lebih lanjut atas kekurangan kepatuhan — sejak pertengahan tahun 2024.
-
Penyedia akan diawasi semakin ketat. Mereka harus mendirikan perusahaan terdaftar di Monako, mendapatkan persetujuan awal dari Financial Activities Control Commission (CCAF), serta menjalani tinjauan bersama dua otoritas regulasi.
-
Lingkup layanan yang diizinkan semakin sempit. Pengelolaan portofolio dan transmisi order tetap masuk dalam kerangka yang diusulkan, sedangkan platform perdagangan kripto dan kustodi akan dilarang secara tegas.
-
Fokus utamanya adalah memperkuat kontrol AML dan kredibilitas keuangan, namun konsekuensinya mencakup kenaikan biaya, waktu persetujuan yang makin lama, serta semakin terbatasnya model bisnis bagi sebagian penyedia.
Mengapa Monako Menyesuaikan Aturan Kripto dengan MiCA dan FATF?
Reformasi regulasi kripto Monako mencerminkan perubahan global pada peraturan keuangan internasional. Aset kripto yang dulu diatur lewat aturan nasional yang terpisah kini semakin banyak masuk dalam struktur pengawasan yang berlaku untuk aktivitas keuangan lain secara global.
Tekanan utama pertama datang dari Eropa.
Regulasi MiCA UE menetapkan rezim perizinan, tata kelola, dan perilaku profesional yang seragam bagi penyedia layanan aset kripto. Meski Monako bukan anggota UE, ekonomi dan sektor keuangannya terhubung erat ke pasar modal Eropa. Aturan di yurisdiksi tetangga dapat memengaruhi bagaimana bank, investor, dan mitra menilai perusahaan asal Monako.
Ini khususnya penting bagi perusahaan yang beroperasi lintas perbatasan. Penyedia dengan tata kelola, kontrol pelanggan, atau pengamanan kehati-hatian yang jauh di bawah standar Eropa dapat menghadapi pertanyaan kepatuhan dari bank dan mitra institusional.
Respons Monako bukan sekadar menyalin regulasi UE. Aturan yang diusulkan memakai MiCA sebagai acuan sambil menyesuaikan aktivitas dan persyaratan lisensi agar pas dengan hukum Monako.
Tekanan kedua berasal dari Financial Action Task Force (FATF).
FATF menempatkan Monako dalam pengawasan lebih lanjut sejak Juni 2024. Masuk daftar abu-abu FATF bukan berarti terisolir dari sistem keuangan internasional, tetapi menunjukkan kekurangan strategis yang telah dijanjikan oleh pemerintah untuk dibenahi.
Bagi pusat keuangan internasional, ini sangat penting.
Pentingnya Standar FATF pada Regulasi Kripto Monako
Financial Action Task Force (FATF) telah secara bertahap memasukkan aset virtual dan penyedia layanannya ke dalam kerangka anti-pencucian uang global. FATF mewajibkan yurisdiksi mengidentifikasi penyedia terkait, mewajibkan lisensi atau registrasi, dan mengawasi kepatuhan AML/CFT mereka.
Aset kripto menimbulkan tantangan unik karena struktur kepemilikan dan transfer lintas negara terkadang dapat menyamarkan asal dana. Transaksi mungkin lewat beberapa dompet atau penyedia di banyak negara tanpa menggunakan infrastruktur perbankan koresponden tradisional yang selama puluhan tahun diawasi bank.
Karena itu, regulasi berfokus pada entitas di sekitar aset, bukan hanya pada asetnya.
Bagi Monako, regulator perlu memastikan siapa pemilik dan pengelola tiap penyedia, aktivitas finansial apa saja yang dijalankan, bagaimana pelanggan diidentifikasi, dipantau, serta kemampuan intervensi regulator bila aturan dilanggar.
Di sinilah persyaratan operasional yang lebih ketat jadi relevan. Tata kelola korporasi, kontrol internal, verifikasi pelanggan, serta persyaratan teknis menyulap prinsip AML umum menjadi proses nyata.
Daftar abu-abu FATF mencakup yurisdiksi yang bekerja sama memperbaiki kekurangan, bukan negara yang otomatis diputus dari sistem keuangan global. Namun, bank dan institusi keuangan lain tetap menentukan strategi risikonya sendiri. Due diligence tambahan bisa berarti penundaan transaksi, biaya kepatuhan lebih tinggi, bahkan dalam kondisi tertentu meningkatkan biaya bagi institusi lokal.
Karenanya, penunjukan ini mendorong bukti kemajuan nyata.
Bagaimana RUU No. 1131 Mengubah Aturan Kripto Monako
Monako mengajukan RUU No. 1131 pada 6 Agustus 2026. Regulasi baru ini untuk menggantikan Undang-Undang No. 1.528 yang diteken Juli 2022, bukan sekadar mengubah satu pasal.
Hukum lama membolehkan lingkup aktivitas aset digital yang cukup luas, meliputi bursa, platform perdagangan, dan berbagai layanan kripto.
Dalam aturan yang diajukan, kerangka regulasi kripto Monako akan mengerucut pada model yang lebih sempit berbasis perizinan, pengawasan, dan aktivitas yang jelas diperbolehkan.
Penyedia wajib mendirikan badan hukum terdaftar di Monako dan memperolah izin awal dari Financial Activities Control Commission (CCAF). Persetujuan ini krusial sebab legalitas operasional bergantung pada pemenuhan regulasi sebelum memulai layanan, tak hanya pengawasan sesudahnya.
Penerbitan lisensi juga harus melewati tinjauan bersama dua otoritas. Struktur ini memperketat audit terhadap kepemilikan, manajemen, tata kelola, persyaratan operasional dan teknis, serta rencana layanan yang diajukan.
Proses perizinan kripto di Monako makin mirip dengan izin layanan investasi konvensional: mendirikan perusahaan baru tahap awal — penyedia juga harus membuktikan bahwa tata kelola, pengendalian, dan model bisnisnya sesuai untuk aktivitas yang dilamar.
Peran pengawasan CCAF akan diperkuat lewat wewenang penegakan yang lebih luas agar bisa menangani aktivitas ilegal atau kegagalan memenuhi aturan. Bergantung pada isi akhir dan ketentuan pelaksana yang akan dibuat Dewan Nasional, regulator dapat memperoleh alat lebih tajam melawan pelanggaran.
Layanan Kripto Apa yang Diizinkan Monako?
Salah satu perubahan utama RUU No. 1131 adalah definisi baru atas layanan kripto yang diizinkan.
Dalam kerangka usulan, pelayanan yang sah dibatasi terutama pada pengelolaan portofolio serta penerimaan dan transmisi order. Aktivitas ini statusnya lebih mirip layanan investasi berizin dibanding menjalankan infrastruktur pasar kripto secara utuh.
Sebaliknya, operasi platform trading kripto dan layanan kustodi akan dilarang secara eksplisit.
Ini berbeda jauh dari pendekatan lama Monako maupun lingkup layanan yang dibolehkan MiCA UE.
Perbedaan ini makin menegaskan makna penyesuaian MiCA Monaco. Monako mengadopsi filosofi regulasi MiCA — seperti lisensi, tata kelola, dan perilaku profesional — tanpa otomatis memperbolehkan semua lini bisnis yang diakui MiCA.
Sebuah kerangka kripto berlisensi MiCA Eropa dapat meliputi bursa, eksekusi, kustodi, operasi platform, hingga transfer. Monako mengincar standar pengawasan serupa, namun menarik batas tegas atas layanan yang boleh dijalankan secara lokal.
Platform trading dan kustodian menimbulkan risiko berbeda dengan pengelolaan portofolio atau transmisi order.
Kustodian langsung menjaga aset kripto nasabah. Platform trading mengelola infrastruktur tempat order bertemu dan transaksi berlangsung. Keduanya menghadirkan risiko soal resiliensi operasional, keamanan siber, pemisahan aset, integritas pasar, serta kontrol AML.
Supervisi aktivitas seperti itu butuh keahlian dan sumber daya besar.
Untuk yurisdiksi kecil, membatasi jenis aktivitas kripto adalah langkah manajemen risiko. Pengawasan ketat bertujuan membuat perimeter regulasi lebih mudah diawas sehingga menghindari pertumbuhan instan di semua lini bisnis aset digital.
Komprominya jelas: aturan lebih ketat memperkuat kontrol, namun Monako jadi kurang menarik untuk perusahaan asing yang model bisnisnya berbasis bursa atau kustodi.
Transisi dari regulasi kripto lama Monako sangat menentukan bagi penyedia yang sudah beroperasi. Layanan yang cocok dengan Undang-Undang No. 1.528 bisa saja tak lagi diperbolehkan dalam kerangka baru.
Penyesuaian MiCA Tak Berarti Monako Gabung MiCA
Hubungan Monako dengan UE sering kali menimbulkan salah paham.
Kepangeranan bukan anggota UE, dan izin dari Monako bukan lisensi MiCA lintas negara Uni Eropa. Framework MiCA UE berbasis otorisasi dalam sistem regulasi UE, sementara Monako tetap dengan hukum, regulator, dan otoritas sendiri.
Monako mengejar konvergensi regulasi.
MiCA adalah acuan soal tata kelola, perlindungan kehati-hatian, perilaku profesional, dan persetujuan. Standar yang sepadan bisa mempermudah mitra Eropa menilai sektor keuangan digital Monako.
Ada juga aspek lintas batas yang krusial. Penyedia kripto kini banyak beroperasi di banyak negara, namun izin di satu negara tidak selalu otomatis berlaku di negara lain.
Contohnya, trader dapat melihat data pasar Bitcoin di Gate, tetapi eksekusi, kustodi, atau layanan lain bergantung pada yurisdiksi si trader dan perizinan entitas hukum terkait. Status regulasi makin menentukan akses layanan, bukan cuma akses informasi pasar.
Peran Otoritas Keuangan dan Keamanan Monako
RUU No. 1131 merupakan bagian dari penataan ulang respons regulasi Monako atas risiko keuangan dan digital.
Financial Activities Control Commission tetap menjadi pusat perizinan dan pengawasan aktivitas keuangan. Monako juga memperkuat institusi yang menangani fungsi keamanan finansial dan digital, termasuk Autorité Monégasque de Sécurité Financière dan badan digital security Monako.
Institusi-institusi ini tidak boleh dianggap sama. Pengawasan keuangan, kontrol AML, dan keamanan siber mengelola risiko berbeda walau satu penyedia kripto bisa masuk ke lebih dari satu perimeter aturan.
Pemisahan institusional ini penting. Penyedia dapat lolos lisensi, tetapi tetap wajib memenuhi aturan AML, cyber, data, maupun teknis lain.
Tinjauan bersama di kerangka persetujuan yang diusulkan mencerminkan prinsip utama: regulasi kripto kini butuh ragam keahlian, bukan sekadar pemeriksaan dari satu regulator.
Mengapa Reputasi Keuangan Monako Penting
Pengawasan ketat tidak hanya soal kepatuhan, tapi juga mencakup tujuan ekonomi.
Sektor keuangan Monako bergantung pada hubungan dengan bank asing, investor, dan pasar modal global. Penilaian yurisdiksi mengedepankan kepastian hukum, efektivitas pengawasan, sampai kontrol AML.
Masuknya Monako ke daftar high-risk negara Komisi Eropa menambah beban reputasi selain status FATF grey list. Klasifikasi ini dapat mendorong institusi yang bermitra menerapkan due diligence ekstra ketat.
Dampak praktisnya bervariasi sesuai institusi, transaksi, maupun yurisdiksi. Namun, kepatuhan super ketat bisa memperlambat proses dan menambah biaya administrasi, berujung pada cost pengelolaan dana atau akses keuangan bagi pelaku setempat.
Peningkatan reputasi keuangan Monako jadi alasan utama harmonisasi MiCA dan FATF.
Syarat lisensi yang sangat ketat belum tentu otomatis meningkatkan kepercayaan investor, dan undang-undang baru pun tidak serta merta mencabut status pengawasan internasional Monako. Namun, instrumen hukum yang kredibel dan benar-benar ditegakkan dapat mengurangi ketidakpastian supervisi bisnis kripto.
Bisakah RUU No. 1131 Membantu Monako Keluar Daftar Abu-abu FATF?
Kemungkinan ada, tetapi regulasi kripto hanya satu bagian dari solusinya.
FATF menguji efektivitas lebih luas atas pengendalian anti pencucian uang dan pendanaan terorisme. Isunya meliputi pelaporan transaksi mencurigakan, kepemilikan manfaat, investigasi, sanksi, pemulihan aset, hingga sumber daya otoritas pengawas.
RUU No. 1131 memberi dukungan atas reformasi lebih besar ini karena standar FATF makin mengharuskan yurisdiksi mengatur aktivitas aset virtual, bukan membiarkannya di luar perimeter keuangan yang teregulasi.
Persetujuan awal, aturan operasional lebih ketat, dan tambahan wewenang enforcement dapat membantu Monako membuktikan layanan kripto tidak berada dalam celah pengawasan.
Namun legislasi hanyalah tahap awal.
FATF menilai efektivitas riil di lapangan. Regulator wajib mendeteksi pelanggaran, menjatuhkan sanksi proporsional, dan menunjukkan kepatuhan nyata dari penyedia. Hukum yang ketat di atas kertas namun tanpa penerapan nyata tidak setara dengan pengawasan aktif.
Biaya dan Konsekuensi Penyesuaian MiCA dan FATF
Standar regulasi lebih tinggi tentu ada biayanya.
Penyedia aset kripto mungkin perlu tambahan staf kepatuhan, prosedur tata kelola, sistem pemantauan transaksi, kontrol teknis, dan dokumentasi. Persetujuan awal dan tinjauan bersama juga bisa memperpanjang waktu operasional bisnis.
Pengeluaran tersebut bisa sangat berat, khususnya bagi penyedia skala kecil.
Aturan lebih ketat juga berdampak pada pemasaran tanpa permintaan, komunikasi pelanggan, dan perilaku profesional. Jika aktivitasnya menyerupai layanan investasi, regulator dapat lebih menyorot cara penyedia memberi informasi risiko serta mendukung keputusan investasi pelanggan.
Untuk institusi lokal, hitung-hitungannya dua arah. Pengawasan lebih ketat menambah biaya kepatuhan langsung, namun kekhawatiran internasional atas pencucian uang bisa memicu cost lebih tinggi lewat pemeriksaan ekstra, keterlambatan, atau berkurangnya minat mitra asing membangun relasi.
Inilah inti kompromi aturannya.
Monako tidak memosisikan diri sebagai hub kripto dengan supervisi longgar. Framework yang diajukan mengarahkan sektor keuangan digital pada standardisasi lebih dekat ke aktivitas keuangan yang diawasi regulator.
Kesimpulan
Mengapa Monako menyesuaikan aturannya dengan MiCA dan FATF? Jawabannya: kredibilitas regulasi.
Keterkaitan Monako dan pasar keuangan Eropa menjadikan MiCA EU sebagai acuan penting walau bukan negara anggota. Sementara itu, status FATF grey list memberi tekanan agar efektivitas anti-pencucian uang dan kendali aktivitas keuangan, termasuk kripto, terus dioptimalkan.
RUU No. 1131 memadukan dua prioritas tersebut. Regulasi ini akan menggantikan Undang-Undang No. 1.528, mewajibkan persetujuan awal CCAF, adanya review gabungan regulator, memperkuat tata kelola dan persyaratan operasional serta teknis, serta mempersempit layanan kripto yang boleh ditawarkan dari Monako.
Konsekuensinya adalah biaya kepatuhan naik, proses lisensi lebih panjang, dan semakin sedikit peluang untuk bisnis berbasis kustodi maupun bursa. Namun manfaat yang diincar berbeda: kerangka regulasi kripto yang mudah dikenali dan dipercaya bank, investor, serta regulator internasional.
Bagi Monako, penyesuaian MiCA dan FATF bukan soal mencari jumlah perusahaan kripto terbanyak di Kepangeranan. Fokusnya adalah menentukan aktivitas keuangan digital apa yang layak di pusat keuangan internasional yang diawasi ketat — serta memastikan aturan tersebut bisa ditegakkan.
FAQ
Apakah Monako masuk rezim MiCA Uni Eropa?
Tidak. Monako bukan negara anggota UE, sehingga lisensinya tidak sama dengan lisensi MiCA Uni Eropa. Namun, Monako boleh menyelaraskan aturannya dengan standar lisensi, tata kelola, dan kehati-hatian ala MiCA berkat hubungan ekonomi dan keuangan yang erat dengan Eropa.
Apa itu RUU No. 1131?
RUU No. 1131 adalah naskah regulasi kripto Monako tahun 2026, yang didaftarkan pada 6 Agustus 2026. RUU ini untuk menggantikan Undang-Undang No. 1.528 yang berlaku sejak Juli 2022, menetapkan syarat lisensi, persetujuan awal, tata kelola, dan pengawasan lebih ketat bagi layanan kripto yang diizinkan.
Apakah RUU No. 1131 mensyaratkan izin awal dari CCAF?
Ya. Dalam kerangka usulan, penyedia layanan wajib memperoleh persetujuan awal dari Financial Activities Control Commission sebelum menjalankan layanan kripto terkait. Permohonan lisensi juga diprediksi akan melalui tinjauan dua otoritas regulator.
Layanan kripto apa yang diizinkan di Monako?
Dalam kerangka yang dijabarkan RUU No. 1131, layanan yang diperbolehkan fokus pada pengelolaan portofolio dan penerimaan serta transmisi order. Platform perdagangan kripto dan layanan kustodi diatur sebagai terlarang secara tegas.
Mengapa Monako ada di daftar abu-abu FATF?
FATF menempatkan Monako dalam pengawasan lebih lanjut sejak pertengahan 2024 setelah mengidentifikasi kekurangan strategis di kerangka AML/CFT. Status ini berarti Monako menjalankan rencana aksi dengan FATF; bukan berarti keluar dari sistem keuangan internasional.
Apakah aturan kripto yang lebih ketat dapat memperkuat reputasi keuangan Monako?
Dapat membantu, namun legislasi tidak cukup. Izin, pengawasan, penegakan, plus kontrol AML yang efektif akan membangun kepercayaan lebih bagi perusahaan asing dan institusi keuangan. FATF dan otoritas lain tetap akan menilai efektivitas reformasi dalam praktiknya.
Penafian: Konten ini hanya ditujukan sebagai edukasi dan bukan merupakan nasihat hukum, regulasi, keuangan, investasi, atau pajak. Peraturan yang diusulkan Monako dapat berubah selama proses Dewan Nasional. Setiap perusahaan wajib memastikan hukum final, ketentuan CCAF, serta aturan lintas-negara yang berlaku sebelum menjalankan layanan yang diatur.