Para los operadores de criptomonedas que siguen tendencias a corto plazo o ya establecidas, puede revelar cambios en el impulso antes que las medias móviles convencionales. Sin embargo, las señales más rápidas también generan más reversiones falsas, especialmente durante movimientos laterales.
Puntos clave
-
La media móvil de Hull (HMA) combina medias móviles ponderadas para reducir el retraso y mantener relativamente suavizados los movimientos del precio.
-
Una HMA ascendente con el precio manteniéndose por encima puede respaldar entradas en largo. Una HMA descendente con el precio por debajo puede respaldar configuraciones bajistas.
-
Los periodos de HMA de 9–14 son adecuados para operaciones más rápidas, mientras que los ajustes de 20–34 y superiores ofrecen distintos niveles de suavización de la tendencia.
-
El RSI, el volumen, la estructura del precio y la confirmación en marcos temporales superiores ayudan a filtrar las señales de trading poco fiables.
-
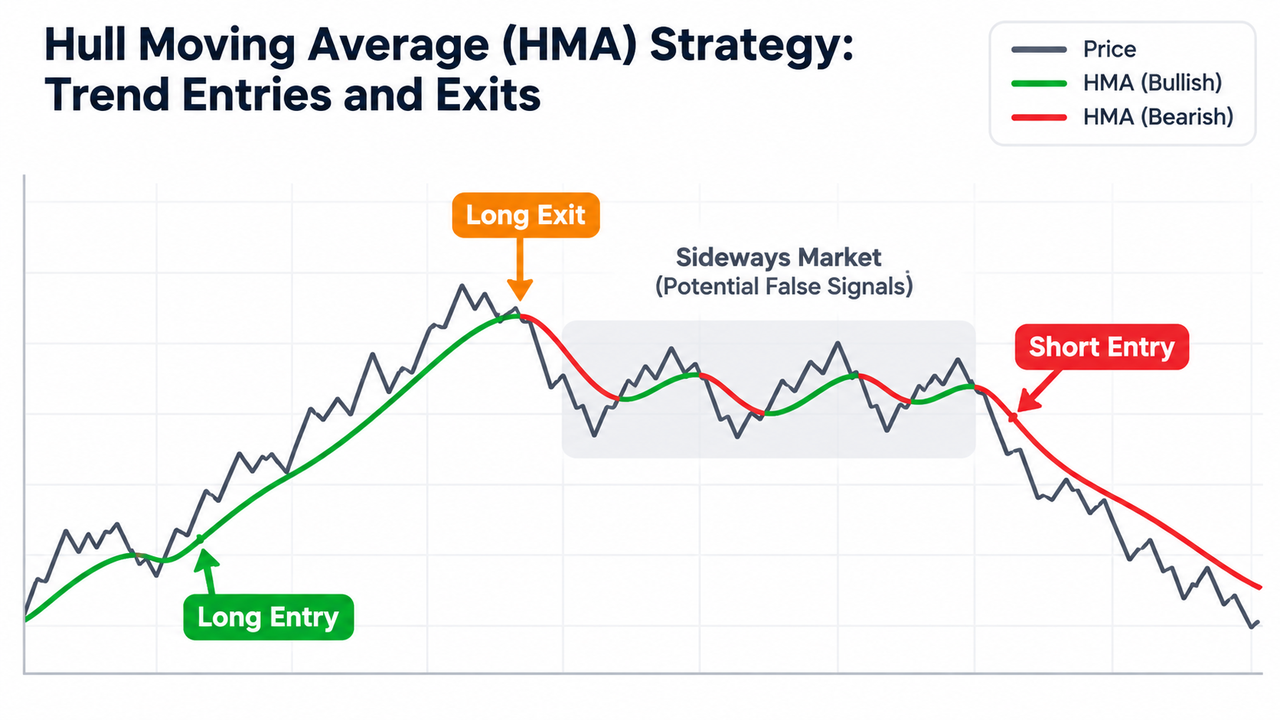
La HMA funciona mejor en mercados direccionales. Los cambios repetidos de pendiente durante una consolidación pueden provocar señales falsas y salidas prematuras.
La media móvil de Hull es un indicador técnico desarrollado por Alan Hull en 2005. Se diseñó para reducir el retraso de las medias móviles tradicionales sin producir una línea de media móvil excesivamente irregular.
Una media móvil simple (SMA) asigna el mismo peso a los datos históricos del precio. Una media móvil exponencial (EMA) da más importancia a los precios recientes. La HMA utiliza un enfoque diferente, ya que combina medias móviles ponderadas con un suavizado final para seguir los movimientos del precio más de cerca.
El resultado es una curva suave que puede girar antes que indicadores SMA o EMA comparables cuando cambia la dirección del mercado. Como se describe en la explicación original de Alan Hull, el objetivo es reducir el retraso y conservar la suavidad, no predecir los precios futuros.
Una pendiente ascendente de la HMA sugiere un impulso alcista. Una pendiente descendente sugiere un debilitamiento de los precios o un impulso bajista. Algunas plataformas de gráficos muestran estos cambios con líneas verdes y rojas, aunque los colores dependen de la configuración del indicador.
El mecanismo de reducción del retraso de la media móvil de Hull la hace especialmente relevante para los sistemas de trading que siguen tendencias.
La fórmula de la media móvil de Hull utiliza dos medias móviles ponderadas antes de aplicar un cálculo final de suavizado.
HMA(n) = WMA(2 × WMA(Price, n/2) − WMA(Price, n), √n)
Aquí, n representa el número de periodos seleccionado, mientras que WMA asigna un mayor peso a los precios recientes.
El cálculo de la HMA sigue tres etapas:
-
Calcular una media móvil ponderada utilizando la mitad del número de periodos especificado.
-
Duplicar ese resultado y restar la WMA del periodo completo para producir una media móvil sin suavizar.
-
Aplicar otra WMA utilizando la raíz cuadrada del periodo original para el suavizado final.
Para HMA(16), el cálculo utiliza WMA(8), WMA(16) y una WMA final de 4 periodos.
Los dos primeros cálculos reducen el retraso al dar más importancia a la actividad reciente del precio. El suavizado final ayuda a controlar el ruido del mercado.
Las implementaciones pueden redondear los periodos intermedios de forma diferente, lo que puede producir valores ligeramente distintos. La referencia de StockCharts sobre el cálculo de la HMA describe el método subyacente.
Estos cálculos reducen considerablemente el retraso en comparación con las medias convencionales, pero no lo eliminan por completo.
Una estrategia práctica basada en la media móvil de Hull combina tres observaciones: la pendiente de la HMA, el precio de cierre en relación con el indicador y la confirmación de la estructura del precio.
Paso 1: identificar la tendencia general
Empieza con un marco temporal superior antes de interpretar las señales de trading a corto plazo.
Por ejemplo, un operador que examine un gráfico de BTC de 15 minutos podría utilizar el gráfico de una hora para establecer la tendencia general.
Una HMA ascendente en un marco temporal superior respalda unas condiciones alcistas. Una línea descendente sugiere condiciones bajistas.
Este enfoque sigue el mismo principio que el trading con múltiples marcos temporales, en el que los movimientos de precios más pequeños se evalúan en relación con la dirección general del mercado.
Paso 2: encontrar puntos de entrada en largo y en corto
Una posible señal de entrada en largo se desarrolla cuando la media móvil rápida de Hull gira al alza y el precio cierra por encima de ella.
Una configuración más sólida incluye:
-
La formación de un mínimo creciente cerca de la HMA.
-
El RSI moviéndose por encima de 50.
-
Un aumento del volumen de trading durante el movimiento alcista.
-
El precio rompiendo una resistencia cercana o confirmando un retesteo.
En las configuraciones bajistas, las condiciones se invierten. La HMA se inclina a la baja, el precio se mantiene por debajo de ella y el RSI cae por debajo de 50.
La confirmación del volumen y del impulso es importante porque un giro de la HMA por sí solo no demuestra que se haya producido una verdadera reversión de la tendencia.
Por ejemplo, la confirmación de entradas mediante RSI y MACD puede ayudar a distinguir entre una mejora del impulso y un rebote temporal del precio.
Paso 3: utilizar la estructura del precio antes de entrar
Supongamos que BTC cotiza a $70,000 en un ejemplo hipotético.
La HMA(21) gira al alza, pero la resistencia permanece cerca de $70,200. Entrar de inmediato implicaría anticipar una ruptura que todavía no se ha producido.
Un enfoque más selectivo espera a que el precio cierre por encima de la resistencia y, posteriormente, mantenga esa zona durante un retesteo.
Esta confirmación de una ruptura mediante un retesteo proporciona una comprobación adicional más allá de la dirección del indicador.
En Gate.com, un operador puede utilizar el mercado spot de BTC/USDT para examinar las velas de precio, el volumen de trading y los niveles cercanos de soporte o resistencia antes de evaluar una configuración.
Algunas estrategias de trading combinan una media móvil rápida de Hull con una media móvil lenta de Hull.
Un ejemplo habitual utiliza HMA(20) y HMA(50).
| Condición del mercado |
Posible interpretación |
| La HMA rápida cruza por encima de la HMA lenta |
Posible cambio alcista |
| La HMA rápida cruza por debajo de la HMA lenta |
Posible cambio bajista |
| Ambas HMA suben |
Alineación con una tendencia alcista |
| Ambas HMA bajan |
Alineación con una tendencia bajista |
| Las líneas se cruzan repetidamente |
Condiciones laterales o ruido del mercado |
Las señales de cruce pueden aparecer antes que los cruces comparables de las medias móviles tradicionales. Sin embargo, eso no supone automáticamente una ventaja.
Alan Hull destacó originalmente los puntos de giro de la HMA en lugar de los cruces, ya que el indicador se diseñó para reducir el retraso. Los sistemas de cruce entre dos HMA son aplicaciones de trading posteriores que requieren pruebas independientes.
Esperar a que ambas HMA se muevan en la misma dirección puede filtrar algunas señales falsas, aunque también retrasa los puntos de entrada.
El ajuste ideal de la HMA depende del marco temporal seleccionado, la volatilidad del mercado y el estilo de trading.
| Estilo de trading |
Periodos de HMA orientativos |
Principal contrapartida |
| Scalping |
9–14 |
Reacción rápida, señales falsas frecuentes |
| Trading intradía |
20–34 |
Equilibrio entre velocidad y suavizado |
| Swing trading |
34–55 |
Menos señales, puntos de giro más lentos |
| Análisis de tendencias generales |
55–100 |
Tendencia más suave, reversiones más tardías |
HMA(21) es un parámetro inicial útil para probar movimientos intradía de criptomonedas, no un valor óptimo validado universalmente.
Los periodos más cortos producen más señales de entrada y salida porque el indicador responde incluso a cambios de precio más pequeños. Los periodos más largos suavizan el ruido del precio, pero reaccionan más tarde.
La selección de los ajustes de las medias móviles según el marco temporal de trading debe tener en cuenta la frecuencia de las operaciones y la volatilidad, en lugar de depender de un único número preferido.
Cómo utilizar las señales de salida de la HMA y los stops dinámicos
Las señales de salida suelen ser más importantes que encontrar la entrada más temprana posible.
Una posición en largo puede reevaluarse cuando la pendiente de la HMA gira a la baja, el precio cierra por debajo de la línea o se rompe un nivel de soporte establecido.
Durante una tendencia alcista, la media móvil de Hull puede comportarse como un soporte dinámico. En ocasiones, los operadores colocan un stop dinámico por debajo de la HMA o del último mínimo creciente confirmado.
Por ejemplo, si BTC avanza de $70,000 a $72,000, el operador podría ajustar un stop de protección por debajo de un mínimo creciente reciente en lugar de salir tras el primer descenso menor de la HMA.
La distancia debe tener en cuenta la volatilidad. Un stop demasiado cerca de la media móvil puede activarse por fluctuaciones intradía normales.
Otra alternativa consiste en utilizar el Average True Range (ATR) para determinar una distancia del stop ajustada a la volatilidad.
El uso de indicadores para programar las salidas de las operaciones combina las señales direccionales con la gestión del riesgo, en lugar de tratar cada cambio del indicador como una orden automática de venta.
Limitaciones, señales falsas y backtesting
La HMA ofrece mejores resultados cuando el precio sigue un movimiento direccional sostenido. Durante los mercados laterales, los cambios frecuentes en la pendiente de la HMA pueden generar operaciones perdedoras repetidas.
El cruce del precio con el indicador no constituye una prueba suficiente de una nueva tendencia. Una sola vela grande puede cambiar temporalmente la pendiente de la HMA antes de que se reanude la tendencia predominante.
Otra limitación es la sensibilidad a los parámetros. Los ajustes optimizados para los mercados de renta variable pueden comportarse de forma diferente en mercados de criptomonedas que operan de forma continua.
Algunas pruebas publicadas de estrategias con HMA presentan cifras como una rentabilidad anual compuesta del 8,84 % en SPY o una ganancia media por operación del 2,31 %. Sin una metodología verificable, un periodo de muestra, unas reglas de trading y unos supuestos sobre los costes de transacción, estas cifras no deben considerarse referencias de rendimiento consolidadas.
El backtesting debe comparar las estrategias con HMA con alternativas basadas en SMA y EMA bajo condiciones de mercado idénticas. Entre las métricas relevantes se incluyen la tasa de operaciones ganadoras, la reducción máxima, la ganancia media, las comisiones y el rendimiento fuera del periodo de optimización.
El boletín para inversores de la SEC sobre las afirmaciones de rendimiento explica por qué los backtests hipotéticos no pueden demostrar la rentabilidad futura.
Conclusión
Una estrategia basada en la media móvil de Hull ayuda a los operadores a identificar entradas y salidas de tendencia siguiendo los cambios en la dirección del precio con menos retraso que las medias móviles tradicionales.
Su aplicación más sólida combina la pendiente de la HMA, la alineación con marcos temporales superiores, la estructura del precio y la confirmación del impulso. Las reacciones más rápidas pueden mejorar la sincronización, pero también aumentan la exposición a señales falsas.
Considera el indicador como un componente de un sistema de trading, no como una herramienta de predicción independiente.
Preguntas frecuentes
Por lo general, la HMA reacciona más rápido a los cambios de precio que una EMA con el mismo periodo. Sin embargo, las reacciones más rápidas pueden generar más señales falsas en mercados laterales. Ninguno de los dos indicadores supera sistemáticamente al otro en todas las condiciones.
¿Cuál es el mejor ajuste de HMA para el trading intradía?
Los periodos de HMA de entre 20 y 34 son puntos de partida razonables para realizar pruebas intradía. Los operadores que utilizan marcos temporales más cortos pueden preferir ajustes más rápidos, pero el periodo adecuado depende de la volatilidad y de las reglas de entrada de la estrategia.
¿Puede la HMA predecir las reversiones de tendencia?
No. La HMA identifica cambios en el impulso histórico del precio, pero no predice puntos de giro futuros. Un cambio de pendiente al alza o a la baja puede producirse antes de una reversión sostenida, pero también puede ser temporal.
¿Es adecuada la HMA(21) para operar con Bitcoin?
La HMA(21) puede utilizarse para evaluar la dirección de la tendencia a corto plazo de Bitcoin. Su eficacia depende del marco temporal, la volatilidad, la ejecución de las operaciones y las reglas de confirmación. No existen pruebas consolidadas de que la HMA(21) sea óptima de forma universal.
¿Pueden funcionar las estrategias con HMA en mercados laterales?
Pueden adaptarse al trading de reversión a la media, pero las señales habituales de la HMA basadas en el seguimiento de tendencias suelen tener dificultades durante las consolidaciones. Los cambios repetidos de pendiente y los cruces del precio aumentan la probabilidad de señales falsas.
¿Deberían utilizar los operadores una HMA o dos?
Una sola HMA enfatiza los puntos de giro y la dirección de la tendencia. Dos HMA pueden proporcionar alineación de tendencia y señales de cruce, pero añaden complejidad y pueden retrasar las entradas. La elección debe evaluarse mediante un backtesting coherente.
Aviso legal: Los indicadores técnicos, los resultados históricos y las estrategias sometidas a backtesting no pueden garantizar el rendimiento futuro. El trading de criptomonedas implica un riesgo considerable de pérdida.