#SimpleEarnUSDTLimitedTime11%APR
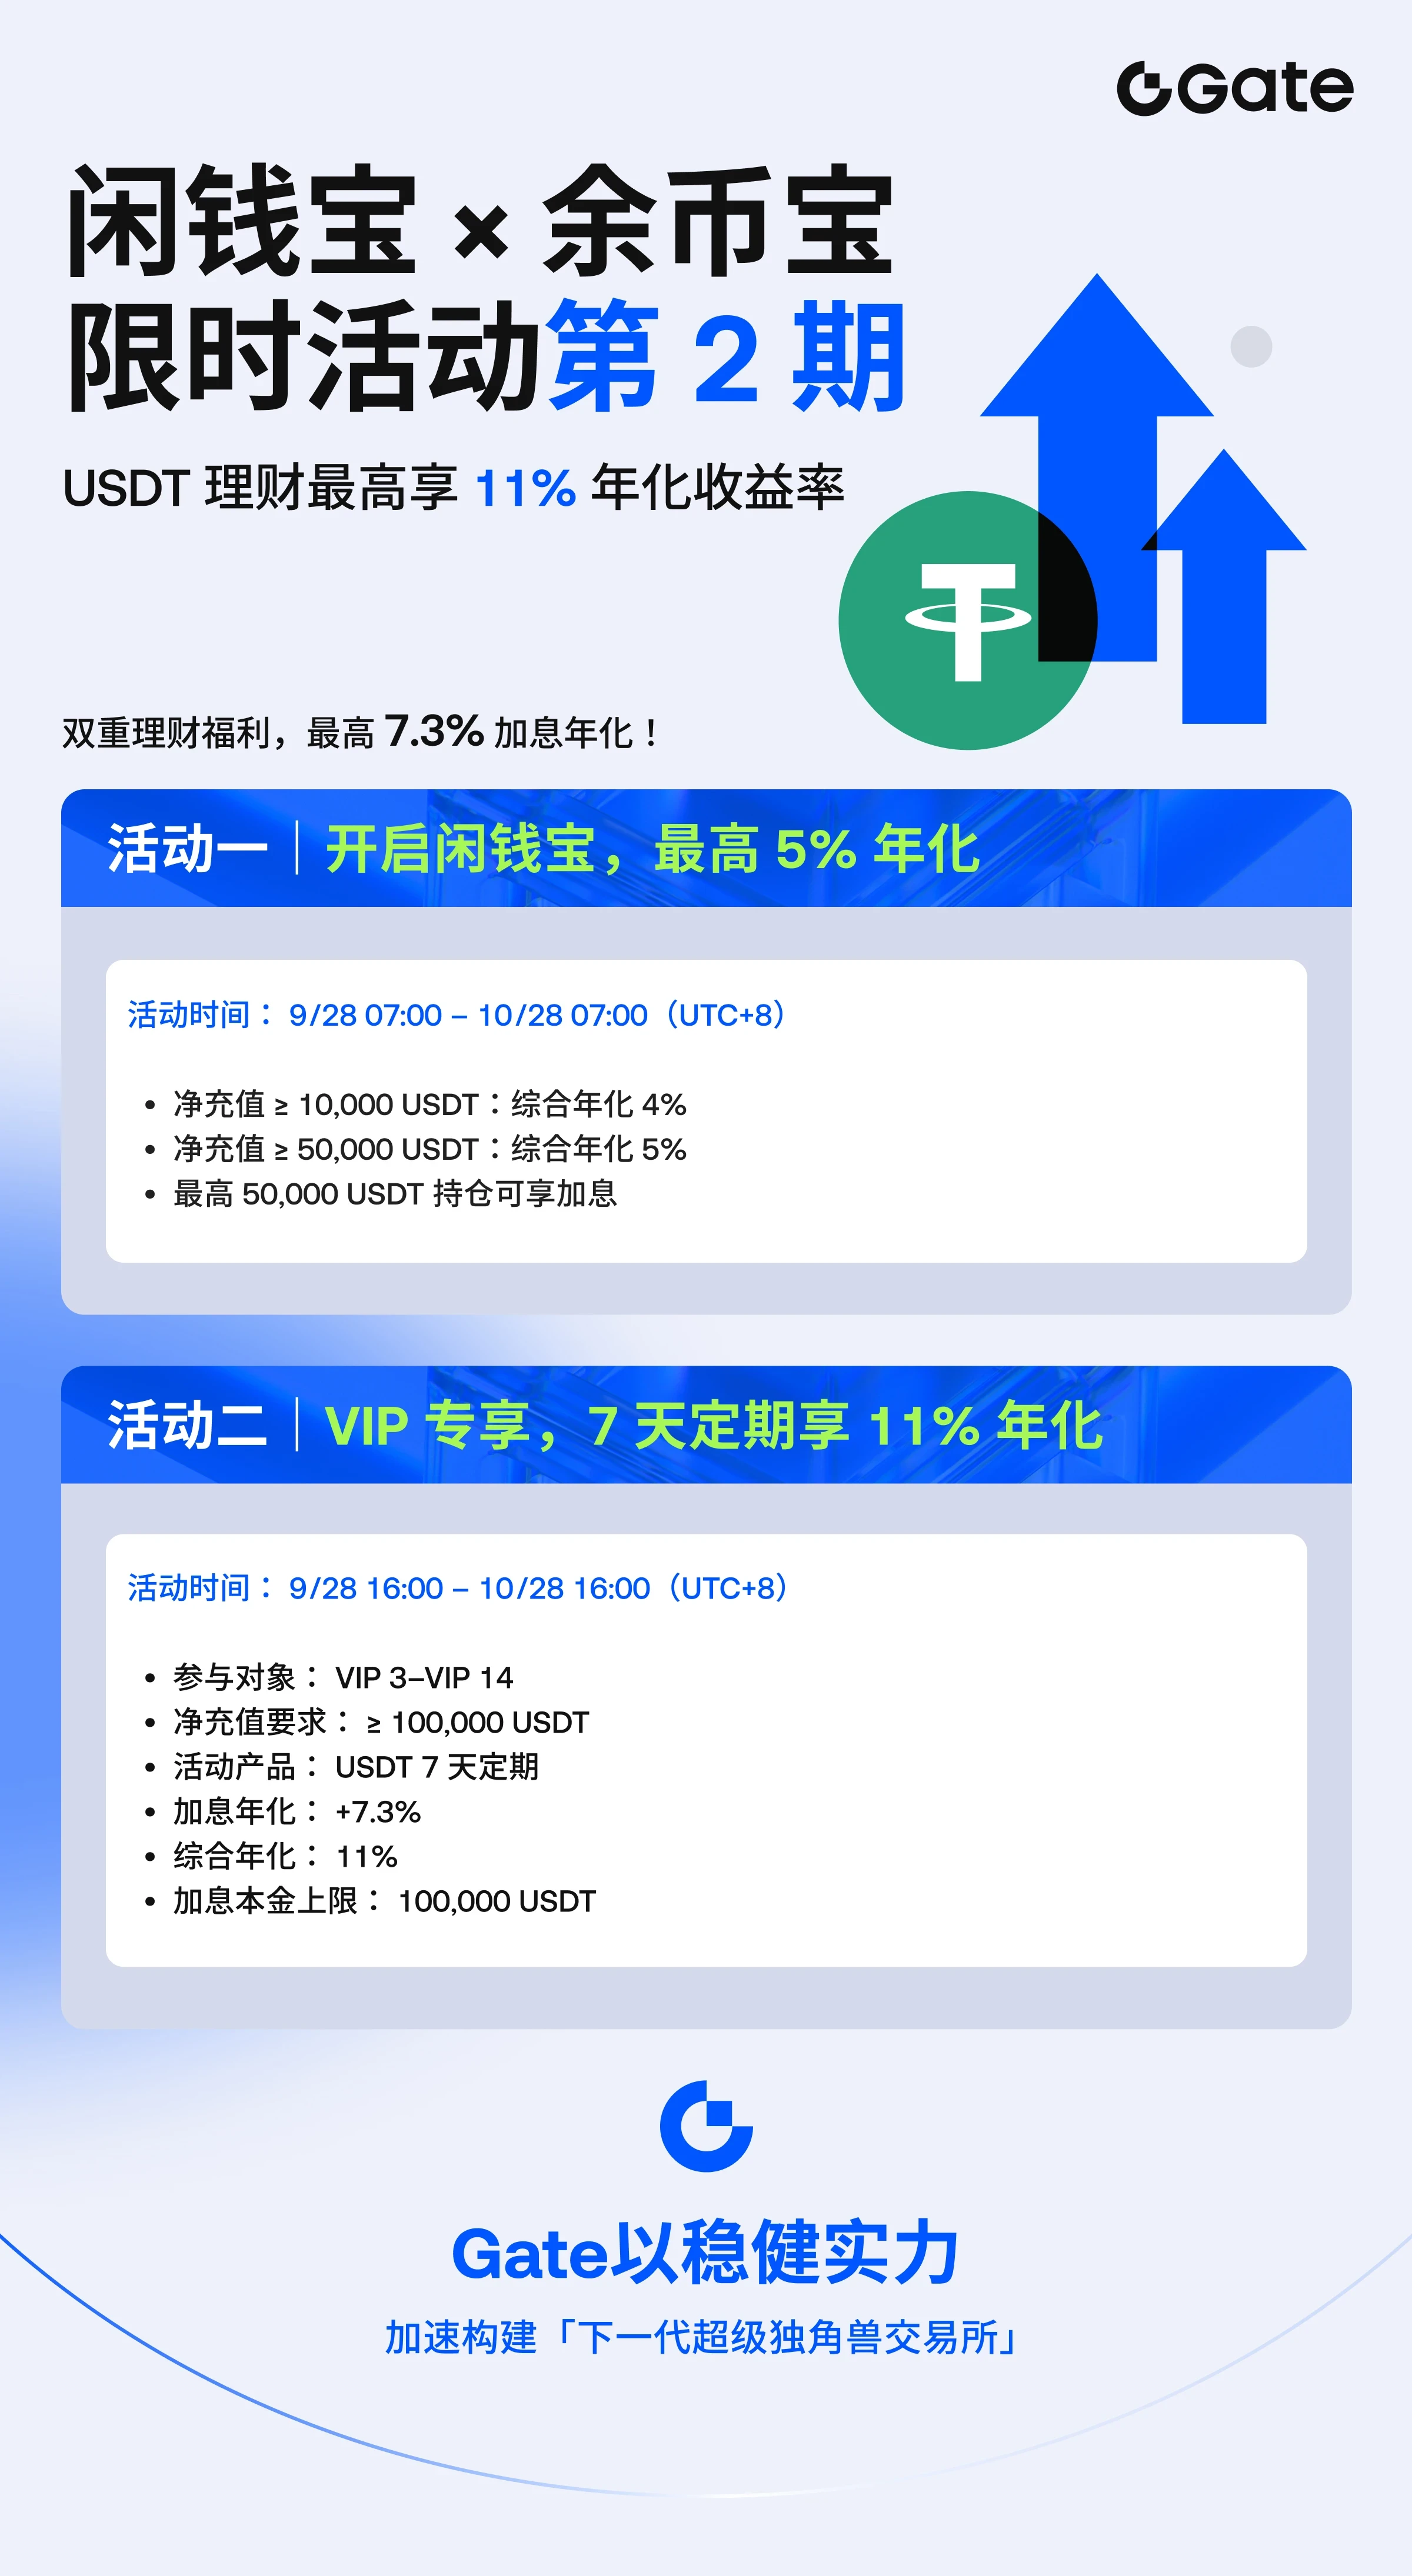
معدل فائدة سنوي 11% لفترة محدودة على USDT. عندما أرى رقماً كهذا، أفعل أمرين: أحسب العائد، وأسأل من أين يأتي. ثم أقرر أي جزء من أموالي، إن وجد، يُسمح له بالاقتراب منه. دعوني أستعرض سلالي الثلاث.
حساب الـ60 ثانية (بسيط، من دون احتساب الفائدة المركبة)
تحقيق 1,000 USDT بمعدل 11% سنوياً يدرّ نحو 110 USDT سنوياً، أي ما يقارب 0.30 USDT يومياً
وهذا يعادل نحو 2.1 USDT أسبوعياً ونحو 9 USDT شهرياً
إذا استمرت فترة «الوقت المحدود» بضعة أيام أو أسبوعاً فقط، فسيكون العائد الفعلي على 1,000 USDT بضعة دولارات
لا أقصد بهذا إفساد الحماس، بل تحديد حجمه. تبدو النسبة كبيرة، لكن قيمة العائد بالدولار تعتمد على ثلاثة أمور: المبلغ، والمدة، وما إذا كان هناك حد أقصى.
من أين يأتي معدل 11%؟
يتراوح معدل الأموال الفيدرالية الآن بين 3.75% و4.00%. لذا فإن 11% يعادل تقريباً 2.7 ضعف معدل البنك المركزي. ولا بد أن يأتي هذا العائد الإضافي من مكان ما: الطلب على الاقتراض، أو مكافأة لفترة محدودة، أو مخاطرة لم أبحث فيها بعد. لا أقول إن الأمر سيئ، بل أقول إن المدخر الذكي يعرف مصدر العائد. تعني العروض الترويجية لفترة محدودة عادةً زيادة مؤقتة فوق معدل أساسي يتحرك مع السوق، لذلك فإن الرقم البارز ليس هو الرقم طويل الأجل.
التفاصيل الدقيقة التي سأتأكد منها قبل لمس العرض
لا أعرف تفاصيل هذا العرض، لذا فهذه أسئلتي وليست ادعاءات:
هل نسبة 11% هي المعدل الأساسي أم المعدل الأساسي مضافاً إليه مكافأة؟
هل يوجد حد أقصى للمبلغ المؤهل؟
كم تستمر الحملة الترويجية، وماذا يحدث بعدها؟
هل هو مرن (يمكن السحب في أي وقت) أم مقفل لمدة محددة؟
هل يتغير المعدل يومياً؟
إذا لم أستطع الإجابة عن هذه الأسئلة خلال 60 ثانية، فلن أشترك.
السلة 1: الهامش (هذه الأموال لا تحقق أي عائد)
بصفتي متداولاً في العقود الآجلة، هذه هي السلة الأهم. الأموال التي تدعم مراكزي المفتوحة أو التي قد أحتاج إلى إضافتها كهامش لا تدخل أي منتج، على الإطلاق. فالفرصة المثالية لا تنتظر فترة استرداد. وقد تكلف خسارة دخول جيد واحد بسبب احتجاز الأموال أكثر من فائدة أسبوع. القاعدة: تبقى أموال الهامش سائلة.
السلة 2: الاحتياطي (السلة الوحيدة التي سأستخدمها لهذا الغرض)
هذا هو النقد الذي أحتفظ به جانباً لمواجهة التقلبات، على سبيل المثال حول صدور بيانات CPI في 14 أكتوبر وقرار الاحتياطي الفيدرالي في 28 أكتوبر. وهو موجود هناك على أي حال، لذا فإن تركه يحقق بعض العائد أمر منطقي. لكنني لا أستخدمه إلا إذا كان مرناً، حتى أتمكن من سحبه قبل يوم مهم. تكلف حركة سيئة بنسبة 1% على مركز بقيمة 1,000 USDT نحو 10 USDT، وهو أكثر من عائد شهر كامل. لذا فإن تحقيق الاحتياطي للعائد مكافأة، وليس خطة أبداً.
السلة 3: النقد طويل الأجل
أموال لا أخطط لتداولها على الإطلاق. هنا، يكون العائد المعقول على عملة مستقرة منطقياً، ما دمت أفهم أمرين: قد تنحرف العملة المستقرة مؤقتاً عن ربطها في حالة من الذعر، وأي منتج على منصة ما يحمل مخاطر تلك المنصة. سأوزع الأموال على أكثر من مكان، ولن أضعها كلها في سلة واحدة.
الخلاصة الصادقة
معدل 11% لفترة محدودة إضافة جيدة، وليس استراتيجية. أفضل استخدام له بسيط: أضع جزءاً صغيراً من الأموال الخاملة والمرنة فيه، وأُبقي أموال الهامش خارجه، وأضبط تذكيراً في التقويم بموعد انتهاء العرض، ولا أسمح للمعدل بإغرائي بتحمل مخاطر تداول أكبر مما أتحمل عادةً. وأسوأ استخدام له هو نقل أموال الهامش إليه لأن النسبة تبدو مغرية.
متابعتي
هادئ، مراكز صغيرة، التداول الفوري دون مساس، والنقد الاحتياطي يبقى مرناً. لا أطارد نسبة مئوية، بل أحمي رأس مال التداول أولاً.
كيف توزعون USDT لديكم: بين الهامش، والاحتياطي، أم الاستثمار طويل الأجل؟
$USDT