يمتد الأثر العملي لمسألة تنظيم العملات الرقمية في موناكو إلى ما هو أبعد من المصطلحات القانونية. يحتاج مقدمو خدمات الأصول الرقمية، والشركات الأجنبية، والمؤسسات المالية المحلية، والمستثمرون، إلى معرفة الخدمات الرقمية التي تعتزم موناكو السماح بها، وما تتطلبه الموافقة المسبقة، وكيف ستنعكس متطلبات الامتثال الأكثر صرامة على إجراءات إصدار التراخيص، وتأخير المعاملات، وتكاليف التشغيل. تربط الأقسام التالية بين تقارب موناكو التنظيمي مع أوروبا وضغوط FATF، وتوضح الهيكل المقترح للترخيص المسبق، وأهمية هذه التغييرات بالنسبة لسمعة البلاد وثقة المستثمرين والوصول لأسواق رأس المال العالمية.
النقاط الأساسية
-
توافق موناكو مع MiCA هو تقارب تنظيمي لا عضوية في الاتحاد الأوروبي. تتبنى الإمارة معايير قريبة من تلك المعمول بها للعملات الرقمية في الأسواق المالية الأوروبية مع الإبقاء على إطارها القانوني والرقابي الخاص.
-
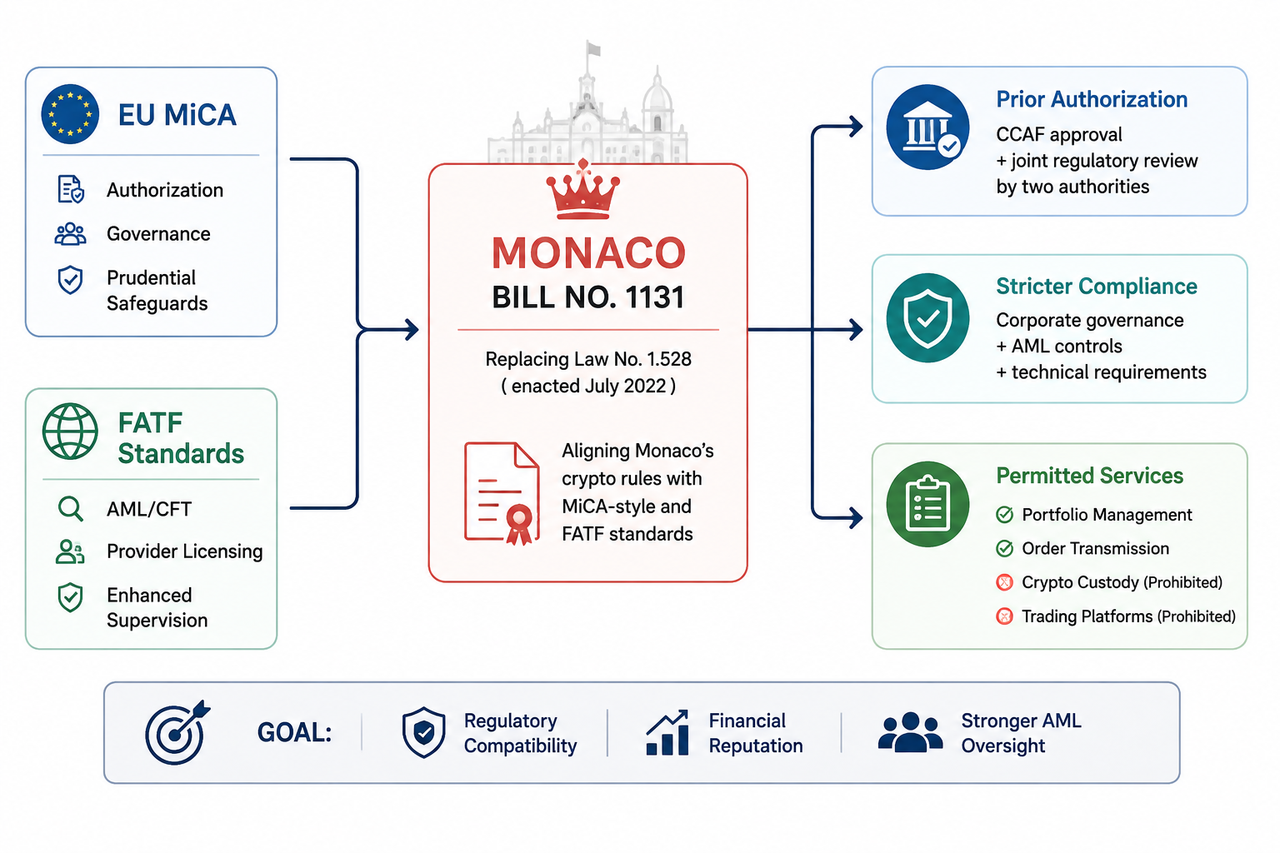
مشروع القانون 1131 سيحل محل القانون 1.528 الصادر في يوليو 2022، وسيفرض اشتراطات تشغيلية أشد، والموافقة المسبقة ومعايير حوكمة الشركات.
-
ضغط FATF هو محرك أساسي. وضِعت موناكو ضمن القائمة الرمادية لـ FATF منذ صيف 2024، ما يعني مراقبة الامتثال عن كثب نتيجة أوجه قصور محددة.
-
مقدمو الخدمة سيخضعون لإشراف أكثر تشددًا. يتوجب عليهم تأسيس شركة مسجلة في موناكو، والحصول على موافقة مسبقة من CCAF، واجتياز مراجعة مشتركة من جهتين تنظيميتين.
-
النطاق المسموح للخدمات يضيق. تظل إدارة المحافظ وتلقي الأوامر ضمن الإطار الجديد، في حين يُمنع تشغيل منصات تداول العملات الرقمية والحفظ بشكل صريح.
-
تتركز الأهداف حول تعزيز ضوابط مكافحة غسل الأموال ومصداقية القطاع المالي، لكن ذلك سيقابله ارتفاع التكاليف، تجربة اعتماد أبطأ، وتقليص خيارات نماذج الأعمال لبعض الشركات.
لماذا تواكب موناكو معايير MiCA وFATF في تنظيم العملات الرقمية؟
التعديلات التنظيمية في موناكو تعكس التحولات الأوسع في التنظيم المالي العالمي. بعد أن كانت الأصول الرقمية تخضع لقواعد مجزأة وطنية، باتت المعايير الدولية تدمجها في الهياكل الرقابية التي تعتمد على أنشطة مالية أخرى.
أوروبا هي أول منابع الضغط.
تنشئ MiCA نظام ترخيص وامتثال موحدًا لمقدمي خدمات الأصول الرقمية في الاتحاد الأوروبي. رغم أن موناكو ليست عضواً في الاتحاد، يرتبط اقتصادها وقطاعها المالي بعمق بأسواق أوروبا، ما يجعلها تتأثر بالقوانين السارية في المناطق المجاورة.
هذا يهم خصوصًا الشركات العاملة في أكثر من جهة. فإذا قل مستوى الحوكمة والضبط الاحترازي لدى مزود الخدمات عن المعايير الأوروبية، سيخضع لتساؤلات تنظيمية أكثر من قبل البنوك والمؤسسات المالية الدولية.
تتعامل موناكو مع ذلك بأكثر من مجرد تقليد للأنظمة الأوروبية؛ إذ تتخذ MiCA نقطة معيارية وتكيّف ترخيص الأنشطة وشروطها بما يتناسب مع بيئتها القانونية.
أما مصدر الضغط الثاني فهو FATF.
ازدادت الرقابة على موناكو منذ إدراجها القائمة الرمادية في يونيو 2024. لا تعني هذه القائمة الاستبعاد التام، إنما تعكس أوجه قصور يجب معالجتها ضمن خطة إصلاح محددة.
وهذا أمر بالغ الأهمية لمركز مالي دولي.
ما مدى أهمية معايير FATF لتنظيم العملات الرقمية في موناكو؟
تدريجيًا، أدخلت FATF الأصول الافتراضية وخدماتها ضمن منظومة مكافحة غسل الأموال العالمية. فهي تشترط تحديد المزودين، وترخيصهم أو تسجيلهم، والإشراف عليهم لضمان الالتزام الصارم بمكافحة غسل الأموال وتمويل الإرهاب.
تتسم العملات الرقمية بالصعوبة في التتبع؛ إذ يمكن للملكية والتحويلات العابرة للحدود إخفاء مصادر الأموال بسهولة. وقد تمر المعاملة عبر عدة محافظ وجهات مزودة دون المرور بالبنية التقليدية للبنوك التي تُراقب منذ عقود.
لذا لا يقتصر التنظيم على الأصل الرقمي، بل يركّز أيضًا على الكيانات المحيطة به.
في موناكو، يجب على المنظمين معرفة هوية وإدارة كل مزود، وأنشطته العملية والمالية، وكيفية تمييز العملاء، وآليات رصد التصرفات المشبوهة، ومدى قدرة الرقابة على التدخل وقت الحاجة.
وهنا تظهر أهمية المتطلبات التشغيلية الصارمة؛ إذ تتحول القواعد العامة إلى إجراءات عملية: حوكمة الشركات، الضوابط الداخلية، فحص العملاء، والمتطلبات التقنية.
القائمة الرمادية تعني أن FATF تتابع معالجة الثغرات بدلاً من العزل الفوري للنظام المالي، لكن البنوك تتخذ قراراتها المستقلة مبنية على تقييم المخاطر، وقد يؤدي التدقيق الإضافي لتأخير المعاملات، وزيادة أعباء الامتثال، وارتفاع التكاليف.
لذا هناك دافع قوي لإبراز خطوات التقدم الفعلي.
كيف يغيّر القانون 1131 قواعد العملات الرقمية في موناكو؟
في 6 أغسطس 2026، أودعت موناكو مشروع القانون رقم 1131، ليحل محل القانون رقم 1.528 الصادر في يوليو 2022 بدلاً من إجراء تعديلات جزئية عليه.
أوجد القانون الحالي إطارًا واسعًا لأنشطة الأصول الرقمية، مثل التداول في البورصات والمنصات وأشكال الخدمات الرقمية المتنوعة.
تعيد القواعد المقترحة هيكل الإطار التنظيمي وتشدد على الترخيص، والإشراف الدقيق، وتحديد واضح للأنشطة المسموح بها.
سيطلب من مقدمي الخدمات تأسيس شركة بموناكو والحصول على تصريح من CCAF. أهمية الترخيص المسبق تكمن في تعليق التشغيل على الاستيفاء المسبق للمتطلبات، بدلاً من الاكتفاء بالإشراف اللاحق.
سيجري إصدار التراخيص عبر مراجعة مزدوجة من سلطتين، مما يعزّز التدقيق في الملكية، والإدارة، وحوكمة الشركات، والمتطلبات الفنية والخدمات التشغيلية.
وبالتالي، يشبه مسار الترخيص التنظيمي لموناكو نماذج ترخيص الاستثمارات التقليدية: تأسيس الشركة بداية الطريق فقط، ويجب إثبات الملاءمة التنظيمية قبل الموافقة.
يُعزّز دور CCAF الإشرافي بصلاحيات إنفاذ أوسع للحد من المخالفات، ويتوقف مدى الأثر على نص القانون النهائي وإجراءات التطبيق المعتمدة من المجلس الوطني.
ما هي الخدمات الرقمية التي ستسمح بها موناكو؟
ثمة تغيير رئيسي مقدم في مشروع القانون 1131، وهو تحديد الخدمات الرقمية الممكنة بوضوح.
بحسب الإطار المتوقع، تقتصر التصاريح أساسًا على إدارة المحافظ الرقمية وتلقي الأوامر وتحويلها، وهي أنشطة أقرب لخدمات الاستثمار المنظمة من بنية تحتية كاملة لسوق العملات الرقمية.
في المقابل، سيُمنع صراحة تشغيل منصات التداول وخدمات الحفظ الرقمي.
هذا النهج مختلف عن سياسة موناكو السابقة وعن النطاق الأوسع الذي توفره MiCA في الاتحاد الأوروبي.
وتوضّح هذه الحدود معنى توافق موناكو مع MiCA: تبني بعض الأسس الفلسفية من MiCA مثل الترخيص والحوكمة والسلوك المهني، دون إتاحة كل أنواع الأعمال التي تشملها MiCA.
يمكن الإطار الأوروبي المصرح به وفق MiCA أن يشمل البورصات، التنفيذ، الحفظ، منصات التداول والتحويل، فيما تحدّد موناكو مجالًا أضيق أكثر وضوحًا.
لماذا تمنع موناكو منصات التداول وخدمات الحفظ؟
تحمل منصات التداول والحفظ مخاطر رقابية مختلفة عن خدمات إدارة المحافظ والتحويل.
مزود الحفظ يتولى حماية أصول العملاء الرقمية بشكل مباشر، أما منصة التداول فتوفر البنية التحتية للصفقات والتفاعلات. وتثير هذه الأنشطة تساؤلات حول مرونة العمل، والأمن السيبراني، وفصل الأصول، ونزاهة السوق، وضوابط مكافحة غسل الأموال.
إدارة هذه الأنشطة تتطلب إمكانيات فنية وتنظيمية كبيرة.
لذلك، قد تختار ولاية صغيرة تحديد مجال الخدمات المسموح به بعناية، لتسهيل عملية الإشراف الفعلي بدلاً من اتساع أنواع الأعمال بوتيرة سريعة.
المقايضة واضحة: القواعد الصارمة قد تعزز التحكم التنظيمي، لكنها تحد من جاذبية السوق أمام شركات نموذج عملها قائم على الحفظ أو التداول.
لهذا تشكل مرحلة الانتقال بين اللوائح السابقة والجديدة نقطة حساسة أمام المزودين الحاليين، فقد لا تطابق خدماتهم الجديدة أطر القانون الجديد.
توافق موناكو ليس انضمامًا فعليًا إلى MiCA
قد تخلط بعض الأطراف بين علاقة موناكو وتوجه الاتحاد الأوروبي.
الإمارة ليست عضواً في الاتحاد الأوروبي، ولا يجب اعتبار ترخيصها بمثابة ترخيص MiCA المعتمد أوروبيًا. نظام MiCA يعتمد الترخيص ضمن المنظومة الرقابية الأوروبية، بينما لا تزال موناكو مستقلة رقابيًا وتشريعيًا.
بدلاً من ذلك، تتجه موناكو إلى التقارب التنظيمي.
يوفر MiCA قالبًا واضحًا لقضايا مثل الحوكمة، الضمانات الاحترازية، والسلوك المهني والترخيص. الاعتماد على معايير مشابهة يجعل القطاع الرقمي في موناكو أكثر وضوحًا للمؤسسات الأوروبية.
البعد العابر للحدود واضح. مزودو العملات الرقمية ينشطون بين عدة دول، ومع ذلك لا يعني الترخيص المحلي السماح التلقائي بتقديم الخدمات في كل مكان.
مثلاً، يمكن للمتداول الوصول إلى بيانات سوق Bitcoin على Gate، لكن توافر خدمة التنفيذ أو الحفظ أو الخدمة الرقمية الأخرى يتوقف على جهة إقامة المتداول وتصريح الكيان.
دور السلطات المالية والأمنية في موناكو
يأتي مشروع القانون 1131 ضمن خطة إعادة هيكلة شاملة لمواجهة المخاطر المالية والرقمية.
تبقى CCAF المركزية للترخيص والإشراف المالي، كما تم تعزيز مؤسسات الأمن المالي والرقمي مثل Autorité Monégasque de Sécurité Financière والهيئات المختصة في الأمن الرقمي.
هذه الهيئات متخصصة، فالإشراف المالي ومكافحة غسل الأموال والأمن السيبراني يستهدفون أنواعًا متباينة من المخاطر، وقد يُطلب من مزود الخدمة الامتثال لاشتراطات متعددة في آن واحد.
هذا الفصل محوري. إذ يمكن لمزود أن يكون ملتزمًا بالترخيص، لكنه يظل مسؤولاً عن ضوابط مكافحة غسل الأموال وحماية البيانات وغير ذلك.
تعكس المراجعة الثنائية ضرورة دمج الخبرات المهنية المختلفة: تنظيم العملات الرقمية يتطلب جهات متعددة وليس جهة رقابية واحدة فقط.
لماذا سمعة موناكو المالية مهمة؟
التدقيق في القطاع المالي بموناكو لا علاقة له فقط بالالتزام القانوني، بل له هدف اقتصادي.
تعتمد موناكو على علاقاتها مع البنوك والمستثمرين الأجانب والأسواق العالمية. ويرتبط تقييم أي جهة بالوضوح القانوني وقوة الرقابة وضوابط مكافحة غسل الأموال.
منذ إدراج موناكو ضمن قائمة الدول عالية المخاطر بمفوضية الاتحاد الأوروبي وإلى جانب القائمة الرمادية، ظهرت تحديات سمعة إضافية. يدفع هذا المؤسسات لتشديد الفحص والتدقيق عند التعامل مع هذه الأسواق.
الآثار ليست موحدة؛ فهي رهن نوع المؤسسة والتعاملات. إلا أن التشريعات المشددة قد تؤدي لإطالة الإجراءات الإدارية وزيادة التكاليف وتحمل بعض المؤسسات المحلية أعباء تمويلية أكبر.
بالتالي، تحسين السمعة المالية عامل مؤثر في سبب تبنّي معايير MiCA وFATF.
القواعد الأكثر صرامة لن تزيد الثقة تلقائيًا، كما أن النصوص وحدها لن تزيل موناكو من قوائم المراقبة؛ لكن وجود إطار قانوني قوي مطبق فعليًا يحد من الشكوك حول الرقابة على العملات الرقمية.
هل يدعم القانون 1131 خروج موناكو من القائمة الرمادية لـ FATF؟
ربما، لكن تنظيم الأصول الرقمية عنصر واحد فقط في العملية.
تقيم FATF مدى فعالية مكافحة غسل الأموال وتمويل الإرهاب على نطاق أوسع: من البلاغات المشبوهة وملكية المستفيد النهائي إلى إجراءات التحقيق والعقوبات واسترداد الأصول وتوفر الموارد لدى الجهات الرقابية.
يدعم القانون 1131 هذا المسار بإخضاع الأنشطة الفعلية للرقابة التنظيمية وفق معايير FATF.
الموافقة المسبقة، والمتطلبات التشغيلية المشددة، وصلاحيات الإنفاذ الأوسع تساعد موناكو في إثبات جدية الإشراف الرقابي على مقدمي الخدمة الرقمية.
لكن لا تكفي التشريعات وحدها.
تراقب FATF فعليًا مدى تطبيق الضوابط وكفاءة العقوبات وامتثال الشركات لواجباتها. فوجود قوانين قوية فقط بلا تطبيق عملي لن يكون كافيًا مثل الرقابة الفعالة النشطة.
التكاليف والمقايضات التنظيمية
تنطوي المعايير الرقابية الأعلى على تكاليف أكبر.
قد يضطر مقدمو الأصول الرقمية إلى استقطاب فرق امتثال إضافية، وتطبيق إجراءات حوكمة ونظم رقابة وتحكم فني ووثائق إضافية. كما أن الموافقة المسبقة والمراجعة الثنائية تطيل المدة التشغيلية قبل البدء الفعلي.
هذه النفقات مرهقة لمنصات مزودة أصغر حجمًا.
يؤدي التشدد أيضًا إلى تغيير طرق التسويق والتواصل مع العملاء والمعايير المهنية. وحين تتشابه الأنشطة مع الخدمات الاستثمارية، قد يُشدد المنظمون في مراجعة كيفية عرض المزودين للمخاطر ودعم قرارات الاستثمار الفردية.
بالنسبة للمؤسسات المحلية، التوازن هنا مزدوج: ترفع القواعد الجديدة تكلفة الالتزام مباشرة، فيما تؤدي المخاوف حول غسل الأموال إلى أعباء أعلى بتدقيق إضافي وتأخيرات واحتمال تراجع الحماس لدى الشركات الأجنبية للشراكة.
هذه هي المعضلة التنظيمية الأساسية.
لا تسعى موناكو لأن تُعد مركز عملات رقمية خفيف الرقابة، بل تفرض إطارًا يقترب من معايير الأنشطة المالية الخاضعة للرقابة التقليدية.
الخلاصة
لماذا تتماشى موناكو مع معايير MiCA وFATF؟ لأن المصداقية التنظيمية عنصر حاسم.
تُعد اللائحة الأوروبية MiCA معيارًا قوي التأثير بفعل تشابك موناكو مع الأسواق الأوروبية رغم عدم عضويتها. وفي نفس الوقت، أوجد إدراج FATF ضغوطًا لتقوية ضوابط مكافحة غسل الأموال والرقابة على أنشطة العملات الرقمية.
يجمع القانون رقم 1131 هذه الأولويات: استبدال القانون 1.528، فرض الموافقة المسبقة من CCAF، مراجعة تنظيمية ثنائية، تعزيز متطلبات التشغيل والحوكمة، وتضييق مجال الخدمات الرقمية المصرح بها من موناكو.
يشمل ذلك تكاليف امتثال أكبر، بطء إصدار التراخيص، وتقليص فرص الأنشطة المبنية على الحفظ أو المنصات؛ أما الفائدة فهي بناء إطار رقابي للعملات الرقمية مألوف للبنوك والمستثمرين والجهات التنظيمية العالمية.
تتمثل رؤية موناكو في أن التوافق مع MiCA وFATF ليس هدفه تنمية عدد شركات العملات الرقمية، بل تحديد الأنشطة الرقمية الملائمة ضمن مركز مالي دولي عالي الرقابة وإظهار قدرة القواعد التنظيمية على التطبيق الفعلي.
الأسئلة الشائعة
هل موناكو جزء من نظام MiCA الأوروبي؟
لا، موناكو ليست عضوًا في الاتحاد الأوروبي، لذا لا يعد الترخيص فيها معادلًا بشكل تلقائي لترخيص MiCA القابل للنفاذ أوروبيًا. لكنها تقترب بمعاييرها من ترخيص MiCA ومعايير الحوكمة وغيرها بفعل الروابط الاقتصادية والمالية الوطيدة مع أوروبا.
ما هو مشروع القانون 1131؟
مشروع قانون 1131 هو إطار تنظيمي مقترح للعملات الرقمية في موناكو لعام 2026، تم تقديمه في 6 أغسطس 2026. يهدف لاستبدال القانون 1.528 من يوليو 2022، ويفرض اشتراطات ترخيص وحوكمة وإشراف أكثر صرامة للخدمات الرقمية المسموح بها.
هل يفرض مشروع القانون 1131 الموافقة المسبقة من CCAF؟
نعم، وفق الإطار المقترح، يجب على المزودين نيل موافقة مسبقة من CCAF قبل تقديم الخدمات الرقمية. كما يُتوقع أن تخضع طلبات التراخيص لمراجعة مشتركة من هيئتين رقابيتين.
ما هي الخدمات الرقمية التي ستسمح بها موناكو؟
طبقًا للقانون 1131، تركز الأنشطة المسموح بها على إدارة المحافظ الرقمية وتلقي وتحويل الأوامر فقط، في حين يُحظر تشغيل منصات تداول العملات الرقمية وخدمات الحفظ صراحة.
لماذا أُدرجت موناكو على القائمة الرمادية لـ FATF؟
أدرجت FATF موناكو تحت الرقابة المشددة منذ صيف 2024 بسبب أوجه قصور استراتيجية في مكافحة غسل الأموال وتمويل الإرهاب. لا تعني القائمة استبعادًا، بل تعني أن الدولة تعمل مع FATF على خطة عمل معالجة.
هل يمكن للتشدد في القوانين الرقمية تحسين سمعة موناكو المالية؟
تسهم في ذلك، لكن التشريع وحده غير كافٍ. فالثقة تزداد بالترخيص الفعال، والإشراف الحقيقي، والإنفاذ وضوابط مكافحة غسل الأموال، مع ضرورة تقييم الجهات الدولية للفعالية العملية للإصلاحات.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية فقط ولا يُعد نصيحة قانونية أو تنظيمية أو مالية أو استثمارية أو ضريبية. قد تتغير التشريعات المقترحة في موناكو أثناء دراسة المجلس الوطني، وينبغي للشركات مراجعة النص النهائي، ومتطلبات CCAF، وأية قواعد عابرة للحدود قبل تقديم الخدمات المنظمة.