بالنسبة إلى المشاركين في السوق، وأمناء الحفظ المركزيين للأوراق المالية، ومشغّلي تقنية دفاتر الأستاذ الموزعة (DLT) الذين يقيّمون التمويل المرمّز لدى ECB، يتمثل السؤال العملي في كيفية عمل هذا الجسر على أرض الواقع. وتتمحور الآلية حول حل واحد من حلول النظام الأوروبي، ومسارين للتسوية، ومزامنة التسليم مقابل الدفع، وتنفيذ مرحلي يبدأ بالتجربة التجريبية المخطط لها في الربع الثالث من عام 2026. وتبرز أهمية ذلك لأن ترميز أحد الأصول لا يوفر بحد ذاته أصل التسوية النقدية، أو اليقين القانوني، أو الصلة بالنقود المصرفية المركزية التي تحتاج إليها الأسواق المالية المؤسسية.
أبرز النقاط
-
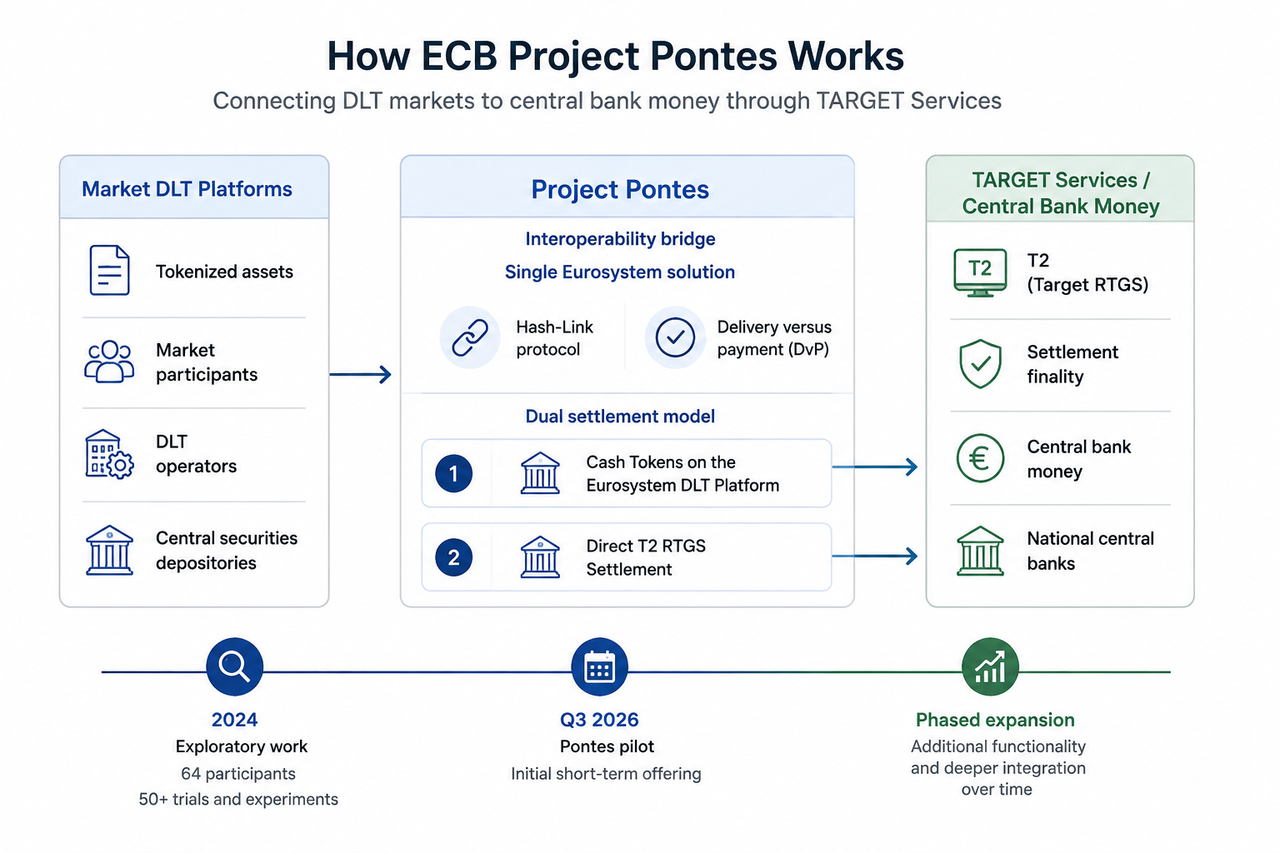
يربط Pontes منصات DLT في السوق بخدمات TARGET، ما يتيح تسوية معاملات DLT مقابل النقود المصرفية المركزية.
-
يتيح نموذج التسوية المزدوج استخدام الرموز النقدية على منصة DLT التابعة للنظام الأوروبي، أو إجراء التسوية مباشرةً عبر T2 RTGS.
-
يزامن بروتوكول Hash-Link التسليم مقابل الدفع (DvP) وسائر المعاملات التي تُنفذ وفق مبدأ الكل أو لا شيء.
-
يستفيد Pontes من النتائج الناجحة للعمل الاستكشافي الذي أجراه النظام الأوروبي في عام 2024، بمشاركة 64 مشاركًا وتنفيذ أكثر من 50 تجربة واختبارًا.
-
من المقرر إطلاق العرض الأولي قصير الأجل بحلول نهاية الربع الثالث من عام 2026.
كيف يعمل مشروع Pontes التابع لـ ECB مع النقود المصرفية المركزية؟
يعمل Pontes كطبقة للتوافقية. ويمكن أن يبقى الورق المالي المرمّز على منصة DLT مؤهلة في السوق، بينما ينسّق Pontes الجانب النقدي مع حل تقنية دفاتر الأستاذ الموزعة التابع للنظام الأوروبي ومع T2.
يتوفر مساران للتسوية. ويمكن للمشاركين في السوق استخدام الرموز النقدية على منصة DLT التابعة للنظام الأوروبي، بدعم من تفاعلها مع T2، أو إجراء التسوية مباشرةً في T2 RTGS. وفي كلتا الحالتين، تعتمد نهائية تسوية الجانب النقدي على إتمام المعاملة في T2. ويحافظ ذلك على دور النقود المصرفية المركزية باعتبارها أأمن وسيلة للتسوية داخل النظام المالي، مع السماح للبنية التحتية للأسواق المالية باختبار ابتكارات DLT.
يوفر بروتوكول Hash-Link التسليم مقابل الدفع وغيره من أشكال التسوية القائمة على مبدأ الكل أو لا شيء. وبذلك يمكن مزامنة نقل الأصول والدفع، بدلًا من تعريض المشاركين لاحتمال اكتمال أحد الجانبين دون الآخر. كما يقدم Pontes أتمتة محسّنة وتفاعلًا أكثر سلاسة مع T2، ما يقلل عدد الخطوات اليدوية في عملية التسوية.
كيف يستفيد Pontes من ثلاثة حلول للتوافقية بين تقنيات DLT؟
يستند مشروع Pontes مباشرةً إلى العمل الاستكشافي المنفذ من مايو إلى نوفمبر 2024. فقد اختبر البنك المركزي الأوروبي والبنوك المركزية الوطنية في منطقة اليورو ثلاثة حلول للتوافقية: حل Trigger التابع للبنك المركزي الألماني، وحل TIPS Hash-Link التابع لبنك إيطاليا، وحل التوافقية الكامل بين تقنيات DLT التابع لبنك فرنسا، المعروف باسم DL3S.
وأثمرت تلك الاختبارات عن إحصاءات مفيدة؛ إذ أجرى 64 مشاركًا أكثر من 50 تجربة واختبارًا، شملت تسويات فعلية باستخدام النقود المصرفية المركزية. وتضمنت حالات الاستخدام أوراقًا مالية حكومية وشركاتية مرمّزة، مع إتمام سلوفينيا أول إصدار لها لسند سيادي رقمي. وينبغي توخي الدقة عند وصف هذا العمل بأنه متعلق بـ«خزانتي فرنسا وسلوفينيا»؛ فمواد ECB الرسمية تحدد تحديدًا إصدار الخزانة السلوفينية لسند سيادي، في حين تمثل الدور الموثق لفرنسا في تطوير بنك فرنسا لحل DL3S وتشغيله.
ويجمع Pontes الدروس المستفادة من الأنظمة الثلاثة في حل واحد تابع للنظام الأوروبي، بدلًا من الإبقاء على ثلاثة مسارات منفصلة للتسوية.
من يمكنه استخدام Pontes؟
تشمل الأهلية ثلاثة مجالات: الأصول، والمشاركين في السوق، ومشغّلي منصات DLT في السوق. ويحتاج المشاركون في السوق عمومًا إلى الوصول إلى T2، بينما يمكن أن يضم مشغّلو DLT المؤهلون أمناء الحفظ المركزيين المعتمدين للأوراق المالية، والمشغّلين الخاضعين لنظام DLT التجريبي في الاتحاد الأوروبي، ومشغّلي أنظمة الدفع الخاضعين للإشراف، وغيرهم من المؤسسات المالية المنظمة المستوفية للشروط.
وقد وصفت الخطط السابقة معايير الأهلية بأنها قيد الاستكمال من جانب النظام الأوروبي. ولم يعد ذلك هو الوضع الحالي. فقد وافق المجلس الحاكم لـ ECB على حالات الاستخدام ومعايير الأهلية في 4 ديسمبر 2025، مع نشر الأطر التشغيلية والقانونية اللازمة لتنفيذها بما يتماشى مع تواريخ الإطلاق ذات الصلة. ويكتسب هذا التمييز أهمية خاصة لجهة اليقين القانوني مع اقتراب التجربة التجريبية.
لماذا يمثل Pontes أهمية للأصول المرمّزة والاستقرار المالي؟
يمكن لتقنية DLT أن تغيّر مكان تسجيل الأصول، لكن دور النقود المصرفية المركزية يظل عنصرًا مهمًا للاستقرار المالي؛ إذ توفر مرساة تسوية مشتركة للمؤسسات المالية الخاصة. ويهدف Pontes إلى دعم ابتكار السوق من دون فصل التمويل المؤسسي المرمّز عن تلك المرساة. وقد ربط النظام الأوروبي هذا النهج صراحةً بالحفاظ على الدور المحوري للنقود المصرفية المركزية، وعلى كفاءة خدمات TARGET واستقرارها.
ولهذا السبب أيضًا، يُعد Pontes عرضًا قصير الأجل، وليس البنية النهائية. ويمثل مشروع Appia التابع لـ ECB المسار الثاني، ويدرس نظامًا ماليًا متكاملًا طويل الأجل قائمًا على الترميز وتقنية DLT. وقد تتيح قابلية البرمجة والعقود الذكية في عمليات البنوك المركزية مزيدًا من الأتمتة مع تطور هذا النظام.
ومن ثم، يدعم Pontes الأهداف الأوروبية الأوسع المتعلقة باتحاد رقمي لأسواق رأس المال، واتحاد المدخرات والاستثمارات، والدور الدولي لليورو، والاستقلالية الاستراتيجية للاتحاد الأوروبي. ولا يهدف المشروع إلى تحويل خدمات TARGET إلى بلوكشين عام، بل يقتصر هدفه على جعل البنية التحتية القائمة لتسويات البنوك المركزية تتفاعل بصورة موثوقة مع أسواق DLT الناشئة.
الخلاصة
إذًا، كيف يعمل مشروع Pontes التابع لـ ECB؟ إنه يضع طبقة توافقية خاضعة للرقابة بين منصات DLT في السوق وخدمات TARGET، ما يتيح تسوية المعاملات المؤسسية المرمّزة باستخدام النقود المصرفية المركزية، إما عبر الرموز النقدية على منصة DLT التابعة للنظام الأوروبي أو من خلال T2.
ويزامن Hash-Link عمليات نقل الأصول والنقد، بينما توفر T2 النهائية، ويجمع حل واحد لتقنية دفاتر الأستاذ الموزعة تابع للنظام الأوروبي الدروس المستفادة من ثلاثة نهج سابقة للتوافقية. ويستند المشروع إلى التجارب الناجحة التي أُجريت في عام 2024، مع إبقاء التسوية مرتكزة إلى البنية التحتية الراسخة للبنوك المركزية. ومن المقرر إطلاق تجربته التجريبية في الربع الثالث من عام 2026، ما يجعل Pontes الجسر قصير الأجل بين النظام المالي المؤسسي القائم في أوروبا والأسواق التي تشهد توسعًا متزايدًا في الترميز.
الأسئلة الشائعة
ما هو مشروع Pontes التابع لـ ECB؟
مشروع Pontes التابع لـ ECB هو مبادرة من النظام الأوروبي تربط منصات DLT في السوق بخدمات TARGET، بحيث يمكن تسوية المعاملات المالية المؤسسية المؤهلة والمسجلة باستخدام تقنية دفاتر الأستاذ الموزعة بالنقود المصرفية المركزية. ويمثل المشروع المسار قصير الأجل ضمن استراتيجية النظام الأوروبي الأوسع للتمويل المرمّز.
متى ستبدأ تجربة Pontes؟
من المقرر إطلاق العرض الأولي لـ Pontes بحلول نهاية الربع الثالث من عام 2026. وسيجري التنفيذ على مراحل، ولذلك قد تتوسع الوظائف بعد التجربة الأولية، بدلًا من طرح نظام مكتمل بالكامل في يوم الإطلاق.
هل يحل Pontes محل خدمات TARGET؟
لا. يربط Pontes أسواق DLT بخدمات TARGET بدلًا من استبدالها. وخلال التجربة، يعمل حل Pontes خارج النطاق التقني لخدمات TARGET، مع التفاعل مع T2 لتسوية النقود المصرفية المركزية وتحقيق النهائية.
ما نموذج التسوية المزدوج لدى Pontes؟
يتيح نموذج التسوية المزدوج معالجة الجانب النقدي للمعاملة إما من خلال الرموز النقدية على منصة DLT التابعة للنظام الأوروبي، أو مباشرةً عبر T2 RTGS. وترتبط نهائية تسوية النقود المصرفية المركزية بإتمام معاملة T2 المقابلة.
كيف يدعم Pontes التسليم مقابل الدفع؟
يستخدم Pontes بروتوكول Hash-Link لتنسيق التسليم مقابل الدفع. ويربط DvP نقل الأصول المرمّزة بالدفع المقابل لها، بحيث يُنفذ الجانبان على أساس الكل أو لا شيء، بدلًا من تسويتهما بشكل مستقل.
هل استُكملت معايير الأهلية الخاصة بـ Pontes؟
نعم. وافق المجلس الحاكم لـ ECB على حالات الاستخدام ومعايير الأهلية الخاصة بـ Pontes وتجربته في 4 ديسمبر 2025. وتشمل المعايير الأصول المؤهلة، والمشاركين في السوق، ومشغّلي منصات DLT في السوق، بينما ترتبط الأطر التشغيلية والقانونية ذات الصلة بترتيبات التنفيذ والإطلاق.