لمن يريد استشراف المسار المحتمل للأسواق المالية الأوروبية، فإن التمييز الأساسي يتمثل في الفرق بين Pontes وAppia. فـمشروع Pontes التابع للبنك المركزي الأوروبي يمثل المسار التشغيلي الأقرب أجلًا لتسوية المعاملات القائمة على DLT بأموال البنك المركزي. أما Appia فهو مشروع البنية المعمارية الأطول أجلًا، ويطرح سؤالًا أوسع: كيف ينبغي أن يبدو السوق الأوروبي المتكامل للأصول المُرمّزة في نهاية المطاف؟
نُشرت خارطة طريق Appia في 11 مارس 2026، ويتوقع النظام الأوروبي أن تُختتم أعماله التحليلية والتطبيقية بإصدار مخطط في عام 2028. وقد أبقى النظام الأوروبي بنيته المعمارية مفتوحة عمدًا، إذ لا تزال خيارات الشبكة الواحدة، والشبكات المتعددة، والبنية الهجينة قيد البحث.
أهم النقاط
-
يمثل مشروع Appia التابع للبنك المركزي الأوروبي الاستراتيجية الطويلة الأجل للنظام الأوروبي لتطوير أسواق مالية أوروبية بالجملة قائمة على الأصول المُرمّزة، بما يشمل البنية التحتية والتوافقية والمعايير والتسوية والضمانات والحوكمة والتنظيم.
-
تظل أموال البنك المركزي محور هذا النموذج. فالهدف هو دعم الابتكار المالي من دون استبدال أصل التسوية العام الذي يشكل دعامة النظام النقدي الحالي.
-
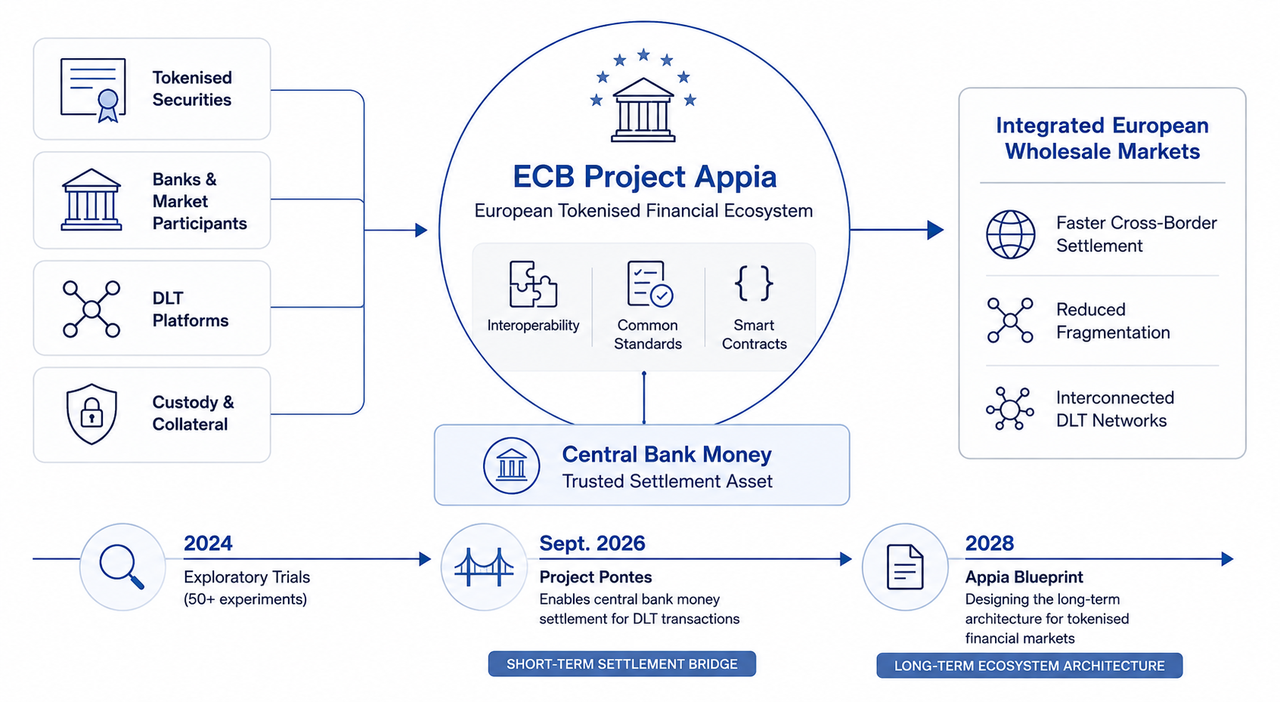
تعمل Pontes وAppia كمبادرتين متكاملتين. توفر Pontes تسوية قريبة الأجل بأموال البنك المركزي للمعاملات القائمة على DLT، في حين تبني Appia البنية الأوسع لأسواق الأصول المُرمّزة المستقبلية.
-
لا تنطلق Appia من افتراض استخدام أوروبا لبلوكشين واحدة. إذ يدرس النظام الأوروبي دفتر أستاذ أوروبيًا مشتركًا، وشبكات متعددة مترابطة، وحلولًا تجمع بين هذه النماذج.
-
من المتوقع إصدار مخطط Appia في عام 2028، استنادًا إلى مشاورات السوق والتجارب والخبرة التشغيلية المتراكمة من Pontes.
ما مشروع Appia التابع للبنك المركزي الأوروبي؟
مبادرة Appia برنامج استراتيجي للنظام الأوروبي يدرس كيفية تشغيل الأسواق المالية الأوروبية بالجملة مع تزايد تمثيل الأوراق المالية والأموال وغيرها من الأصول المالية في صورة رموز رقمية.
ويعني الترميز إصدار الأصل أو تمثيله في صورة رمز رقمي، يُسجَّل عادةً باستخدام تقنية دفتر الأستاذ الموزع (DLT). وبدلًا من احتفاظ عدة مؤسسات بسجلات منفصلة وإجراء المطابقة بينها مرارًا، تتيح تقنية DLT للمشاركين المصرح لهم في السوق الاعتماد على سجلات معاملات متزامنة.
وقد يمتد أثر ذلك إلى مختلف مراحل دورة حياة الأصل. فمن الممكن أن تتكامل عمليات الإصدار والتداول والتسوية والحفظ وإدارة الضمانات وخدمات الأصول بصورة أوثق، بينما تستطيع العقود الذكية أتمتة الإجراءات المحددة مسبقًا عند تحقق شروط معينة. وتوضح نظرة Gate Learn حول ترميز الأصول الواقعية المبدأ الأوسع: فالترميز يغير طريقة تمثيل الملكية أو المطالبات المالية ونقلها، رغم أن الأوراق المالية المؤسسية تفرض متطلبات قانونية وتسوية وحوكمة أكثر تعقيدًا بكثير.
وتطبق Appia هذه الفكرة تحديدًا على الأسواق المالية بالجملة القائمة على الأصول المُرمّزة. فهي ليست عملة رقمية جديدة موجهة للأفراد، ولا منصة تداول، ولا بديلًا للبنوك التجارية.
وتستند المبادرة إلى أعمال استكشافية أجراها النظام الأوروبي بين مايو ونوفمبر 2024. وشمل البرنامج 64 مشاركًا أجروا أكثر من 50 تجربة واختبارًا لتقنيات جديدة تهدف إلى تسوية أموال البنك المركزي في الأسواق بالجملة. وأسهمت النتائج في إطلاق استراتيجية النظام الأوروبي ثنائية المسار: Pontes وAppia.
لماذا يريد البنك المركزي الأوروبي وضع أموال البنك المركزي في صميم النموذج؟
لا تعالج عملية ترميز السند أو الورقة المالية سوى جانب واحد من المعاملة، إذ لا يزال على طرف ما دفع قيمتها.
في النظام المالي الحالي، يمكن تسوية المعاملات الكبيرة في الأسواق بالجملة باستخدام أموال البنك المركزي، التي لا تعرض المشاركين لمخاطر الائتمان المرتبطة بمقدم تسوية تجاري بالطريقة نفسها التي تعرضهم لها الأموال الصادرة عن جهات خاصة. ويريد النظام الأوروبي الحفاظ على هذا الارتكاز النقدي عند انتقال النشاط المالي إلى منصات DLT.
ويربط هذا الهدف بين Appia والمفهوم الأوسع لـالتمويل المُرمّز لدى البنك المركزي الأوروبي: فقد تتغير البنية التكنولوجية، لكن النظام الأوروبي لا يريد للأسواق المُرمّزة أن تنفصل عن التسوية بأموال البنك المركزي.
ولا تقتصر آثار ذلك على التداولات الفردية. فأموال البنك المركزي تدعم كفاءة أنظمة الدفع، وتنفيذ السياسة النقدية، والاستقرار المالي. وإذا توزعت الأسواق الأوروبية بالجملة مستقبلًا بين شبكات DLT عديدة غير متوافقة تستخدم أصول تسوية مختلفة، فقد تتجزأ السيولة والضمانات بدلًا من أن تصبح أكثر كفاءة.
ومن هذا المنطلق، تُعد Appia أيضًا مشروعًا للتكامل. فالنظام الأوروبي يسعى إلى وضع معايير مشتركة وبنية تحتية متوافقة لخفض حواجز الدخول، ودعم المنافسة، وتيسير المعاملات عبر الحدود، من دون إلزام جميع المشاركين في السوق باستخدام المنصة التكنولوجية نفسها.
كيف يمكن أن تندمج تقنية دفتر الأستاذ الموزع في Appia؟
تتمثل إحدى أكبر المسائل التي لم تُحسم في Appia في بنية الشبكة نفسها.
فقد تعتمد منظومة مالية أوروبية مستقبلية قائمة على الأصول المُرمّزة شبكة واحدة مشتركة تؤدي دور البنية التحتية الأساسية. وقد تعمل المؤسسات المالية والبنى التحتية للأسواق بدلًا من ذلك عبر شبكات متعددة مترابطة، تسمح معايير التوافقية فيها بانتقال الأصول والأموال بين الشبكات.
كما يظل الهيكل الهجين خيارًا ممكنًا.
ولم يحدد النظام الأوروبي خيارًا نهائيًا، لأن كل نموذج ينطوي على مفاضلات. فقد تسهل البنية التحتية المشتركة توحيد المعايير وتحقيق التوافقية. أما الشبكات المتعددة فقد تدعم المنافسة والتنوع التكنولوجي والمرونة، لكنها تتطلب بدورها معايير تقنية مشتركة وآليات أكثر تطورًا لنقل الأصول بأمان بين منصات DLT.
وستقيّم Appia هذه البدائل في ضوء ظروف السوق والتكنولوجيا والتنظيم والعوامل الجيوسياسية. وتمثل الحوكمة الأوروبية عاملًا إضافيًا، إذ يهدف المشروع إلى تعزيز الاستقلالية الاستراتيجية لأوروبا ومرونتها، مع الحفاظ على استمرار أهمية اليورو كعملة دولية.
Pontes وAppia: مساران لاستراتيجية واحدة
تعالج Pontes وAppia احتياجات مختلفة من حيث الأفق الزمني.
| المجال |
Pontes |
Appia |
| الدور الرئيسي |
تسوية تشغيلية قريبة الأجل |
تصميم المنظومة على المدى الطويل |
| محور التركيز |
ربط نشاط DLT بأموال البنك المركزي |
تصميم منظومة مالية أوروبية متكاملة قائمة على الأصول المُرمّزة |
| البنية التحتية |
ربط منصات DLT في السوق بخدمات TARGET وتطوير قدرات DLT لدى النظام الأوروبي |
دراسة بنيات الشبكات المستقبلية المحتملة والمعايير والحوكمة |
| المحطة الأولية |
الإطلاق في سبتمبر 2026 |
نشر خارطة الطريق في مارس 2026 |
| المحطة الأطول أجلًا |
إدخال تحسينات تدريجية بعد الإطلاق |
إصدار المخطط المتوقع في عام 2028 |
| العلاقة |
توفير الخبرة التشغيلية اللازمة لتطوير Appia |
المساعدة في تحديد التحسينات المستقبلية لـPontes |
ومن المقرر أن تدخل Pontes حيز التشغيل في سبتمبر 2026. وستربط منصات DLT في السوق بـخدمات TARGET التابعة للنظام الأوروبي، مما يتيح تسوية الجانب النقدي من المعاملات المُرمّزة المؤهلة بأموال البنك المركزي. ومن المقرر لاحقًا تمديد ساعات التشغيل، وزيادة القابلية للبرمجة، والوصول تدريجيًا إلى إمكانات التشغيل على مدار 24/7.
وتحوّل Appia الدروس المستفادة من هذا العمل التطبيقي إلى سؤال أوسع: ما الذي ينبغي أن يأتي بعد ذلك؟ كما تسير العلاقة في الاتجاه المعاكس؛ إذ يمكن أن تؤثر النتائج التحليلية لـAppia تدريجيًا في طريقة تطوير Pontes.
وتكمن أهمية هذا الهيكل ثنائي المسار في أن أوروبا لا تحتاج إلى انتظار حسم البنية المعمارية الطويلة الأجل بالكامل قبل تمكين المشاركين في السوق من إجراء معاملات قائمة على DLT باستخدام أموال البنك المركزي.
خارطة طريق Appia ومخطط 2028
تجمع خارطة طريق Appia بين البحث التحليلي والتجارب التطبيقية والتعاون بين النظام الأوروبي والهيئات العامة والجهات التنظيمية والمشرعين والمشاركين في السوق.
ويتجاوز نطاق العمل تكنولوجيا التسوية بكثير. فقد حدد البنك المركزي الأوروبي مجالات تشمل المعايير التقنية والتوافقية، والأصول المُرمّزة، وتنفيذ السياسة النقدية، وإدارة الضمانات، والبنية التحتية لأموال البنك المركزي المُرمّزة، والربط عبر الحدود، والأسس القانونية والتنظيمية، والحوكمة والمرونة.
ولا يقتصر مخطط 2028 المرتقب على مواصفات بلوكشين واحدة تابعة للبنك المركزي الأوروبي. بل يهدف إلى تحديد النتائج والتوصيات والمبادئ اللازمة لبناء منظومة متكاملة، إلى جانب توضيح الدور الذي ينبغي أن يضطلع به النظام الأوروبي داخلها.
ويهم هذا التمييز لأن البنية المعمارية ستظل مدفوعة بالسوق ومشكَّلة في الوقت نفسه من القطاع العام. وسيواصل مَصْرفيون وبنى تحتية للأوراق المالية وأمناء حفظ ومقدمون آخرون تطوير المنتجات والخدمات المالية، بينما يركز دور النظام الأوروبي على الارتكاز النقدي، وقضايا البنية التحتية، والمعايير المشتركة، والظروف الداعمة لسوق متكاملة.
لماذا تتجاوز Appia نطاق التسوية المُرمّزة؟
إذا انتقلت مرحلة التسوية إلى DLT بينما ظلت بقية بيئة الأوراق المالية مجزأة، فلن يتحقق سوى جزء من إمكانات الترميز.
ولهذا تنظر Appia إلى منظومة متكاملة تشمل دورة العملية بأكملها. فقد ينتقل الأصل المُرمّز عبر مراحل الإصدار والتداول والمقاصة أو المطابقة والتسوية والحفظ واستخدام الضمانات وخدمات الأصول. وإذا اعتمدت هذه المراحل على أنظمة غير متوافقة وعمليات مطابقة متكررة، فلن يؤدي تسجيل الأصل على دفتر أستاذ موزع وحده إلى تحسين الكفاءة تلقائيًا.
وقد تتمكن العقود الذكية مستقبلًا من أتمتة بعض التفاعلات بين هذه المراحل. فعلى سبيل المثال، يمكن هيكلة المعاملة بحيث لا ينتقل الأصل إلا عند إمكانية تسوية الدفعة المقابلة، مما يقلل مخاطر رأس المال عبر آليات التسليم مقابل الدفع. كما قد تؤثر القابلية للبرمجة في إجراءات الضمانات أو العمليات المالية المشروطة الأخرى.
وتبرز هنا أهمية دور العقود الذكية في عمليات البنوك المركزية، إذ قد تتفاعل أموال البنك المركزي المُرمّزة برمجيًا مستقبلًا مع الأوراق المالية المُرمّزة، مع بقائها خاضعة لضوابط السياسة النقدية والمتطلبات القانونية والتحكم في المخاطر.
غير أن الأتمتة لا تلغي الحاجة إلى الحوكمة. فقابلية الإنفاذ القانوني، والأمن السيبراني، والخصوصية، والمرونة التشغيلية، والتوافقية، وتحديد المسؤولية عند وقوع خلل، تظل جميعها عناصر أساسية.
Appia واليورو الرقمي والنظام التجريبي لـDLT في الاتحاد الأوروبي
ينبغي التمييز بين Appia واليورو الرقمي.
فاليورو الرقمي مبادرة موجهة أساسًا إلى مدفوعات الأفراد باستخدام أموال البنك المركزي، ويستفيد منها الأفراد والشركات. أما Appia فتركز على الأسواق المالية بالجملة، حيث تقوم البنوك والمؤسسات المالية والبنى التحتية للأسواق بتسوية الأوراق المالية وغيرها من المعاملات مرتفعة القيمة.
أما النظام التجريبي لـDLT في الاتحاد الأوروبي فيمثل إطارًا مختلفًا، إذ يوفر أساسًا تنظيميًا لتشغيل بعض البنى التحتية القائمة على DLT في الأسواق وفق شروط محددة. وتعالج Appia مسألة أوسع تتمثل في كيفية ربط التمويل الأوروبي المُرمّز مستقبلًا عبر التقنيات والأسواق والبنية التحتية العامة.
وتوضح هذه المبادرات المتكاملة أن الابتكار الرقمي في أوروبا يتقدم على مستويات متعددة، تشمل مدفوعات الأفراد، وتسوية معاملات الأسواق بالجملة، والبنية التحتية للأوراق المالية، والتنظيم.
لماذا تهم Appia الأسواق المالية الأوروبية؟
لا تزال الأسواق المالية الأوروبية موزعة بين أنظمة وطنية وترتيبات قانونية وبنى تحتية مختلفة لمرحلة ما بعد التداول. وقد يعيد الترميز إنتاج هذا التشتت إذا تطورت منصات DLT الفردية باعتبارها شبكات معزولة.
وتسعى Appia إلى معالجة هذه المشكلة قبل أن تتحول تلك الجزر المنفصلة إلى واقع دائم.
فقد تسهل المعايير المشتركة تفاعل ورقة مالية مُرمّزة صادرة على بنية تحتية معينة مع خدمات الحفظ أو التسوية أو الضمانات المقدمة على بنية أخرى. كما قد يصبح التمويل بالجملة عبر الحدود أسرع أو أبسط تشغيليًا إذا لم تعد المؤسسات بحاجة إلى تنفيذ عدد كبير من عمليات المطابقة المنفصلة.
وهناك أيضًا بُعد استراتيجي. فبحسب النظام الأوروبي، ينبغي أن تدعم Appia السيطرة الأوروبية على البنى التحتية المالية الأساسية، وتعزز المرونة، وتحافظ على الأهمية الدولية لليورو. غير أن هذه أهداف وليست نتائج مضمونة؛ إذ سيتوقف تحقيقها على تبني السوق، والتنظيم، والتوافقية التقنية، والتعاون عبر الاتحاد الأوروبي.
وللاطلاع على مثال عملي مختلف، توضح فئة سوق RWA على Gate.com كيف تظهر موضوعات الأصول المرتبطة بالبلوكشين بالفعل في أسواق العملات الرقمية العامة. أما Appia فتتعامل مع طبقة مختلفة تمامًا: البنية التحتية المؤسسية التي قد تتيح مستقبلًا تفاعل الأصول المالية المُرمّزة وأموال البنك المركزي عبر منظومة الأسواق الأوروبية بالجملة.
ما الذي قد يحد من مشروع Appia؟
Appia خارطة طريق، وليست بنية تحتية مكتملة.
وتظل التوافقية التقنية تحديًا عندما تستخدم شبكات DLT تنسيقات مختلفة للرموز، وبيئات متنوعة للعقود الذكية، وقواعد حوكمة متباينة. وحتى التصميم الناجح تقنيًا قد يواجه عوائق قانونية عبر مختلف الولايات القضائية.
كما تبرز مفاضلات على مستوى السياسات. فقد يؤدي خفض الحواجز إلى دعم المنافسة، لكن الوصول المفتوح يجب أن يتوافق مع الاستقرار المالي وضمانات السلامة التشغيلية. وقد تبسط الشبكة الواحدة التوافقية، لكنها قد تثير مخاوف بشأن التركّز. أما الشبكات المتعددة المترابطة فقد تعزز التنوع، لكنها تجعل التنسيق أكثر صعوبة.
ولن تختفي البنية التحتية المالية القائمة بين عشية وضحاها. إذ تواصل خدمات TARGET، والجهات الودائعية للأوراق المالية، وأنظمة الدفع، وإجراءات السوق الراسخة أداء أدوار مهمة. لذلك يمكن فهم Appia بصورة أفضل باعتبارها مسعى تدريجيًا لتحديد كيفية تقارب النظام المالي الحالي مع أسواق الغد القائمة على الأصول المُرمّزة.
الخلاصة
يمثل مشروع Appia التابع للبنك المركزي الأوروبي إطار النظام الأوروبي طويل الأجل لتحديد كيفية بناء منظومة مالية أوروبية قائمة على الأصول المُرمّزة. وتتمحور فكرته حول مبدأ واضح: قد تصبح الأصول المالية والبنية التحتية أكثر قابلية للبرمجة وتوزيعًا، لكن أموال البنك المركزي ينبغي أن تواصل توفير مرتكز التسوية الموثوق.
وتعالج Pontes التحدي الأقرب أجلًا من خلال تمكين تسوية المعاملات القائمة على DLT بأموال البنك المركزي. أما Appia فتنظر إلى الأفق الأبعد، وتدرس البنية الكاملة للتمويل المُرمّز في الأسواق بالجملة، بما يشمل التوافقية والمعايير والضمانات والسياسة النقدية والحوكمة والتنظيم والربط عبر الحدود.
ومن المتوقع أن يجعل المخطط المرتقب في عام 2028 هذه الرؤية أكثر تحديدًا. وحتى ذلك الحين، ستظل Appia استكشافية عمدًا. فقد تعتمد المنظومة الأوروبية النهائية شبكة واحدة مشتركة، أو شبكات DLT متعددة مترابطة، أو مزيجًا من هذه النماذج. وما يهم النظام الأوروبي هو أن يعزز الابتكار الرقمي التكامل، بدلًا من إضافة طبقة جديدة إلى البنية التحتية المالية المجزأة.
الأسئلة الشائعة
ما مشروع Appia التابع للبنك المركزي الأوروبي؟
مشروع Appia التابع للبنك المركزي الأوروبي مبادرة طويلة الأجل للنظام الأوروبي تهدف إلى تصميم منظومة مالية أوروبية متكاملة قائمة على الأصول المُرمّزة. ويدرس المشروع البنية التحتية والتوافقية والمعايير والحوكمة، إلى جانب كيفية استمرار أموال البنك المركزي في أداء دور مرتكز التسوية للأسواق المالية بالجملة.
متى سيُطلق مشروع Appia؟
لن يُطلق Appia باعتباره منصة تشغيلية واحدة في تاريخ محدد. فقد نُشرت خارطة طريقه في 11 مارس 2026، ويهدف النظام الأوروبي إلى إصدار مخطط Appia في عام 2028.
ما الفرق بين Pontes وAppia؟
تُعد Pontes الحل التشغيلي الأقرب أجلًا لتسوية المعاملات القائمة على DLT بأموال البنك المركزي، بينما تطور Appia البنية الأطول أجلًا للتمويل الأوروبي المُرمّز. وستوفر خبرة Pontes مدخلات لتطوير Appia، في حين ستساعد نتائج Appia في توجيه تحسينات Pontes.
هل مشروع Appia هو اليورو الرقمي؟
لا. تركز Appia على الأسواق المالية والبنية التحتية بالجملة القائمة على الأصول المُرمّزة. أما اليورو الرقمي فيعالج أساسًا أموال البنك المركزي المخصصة للأفراد والمدفوعات الرقمية اليومية.
هل ستستخدم Appia بلوكشين واحدة؟
لم يُحسم ذلك بعد. إذ يدرس النظام الأوروبي شبكة واحدة مشتركة، وشبكات DLT متعددة مترابطة، ومزيجًا من الخيارين. وسيعتمد النهج النهائي على الظروف التكنولوجية والتنظيمية وظروف السوق والظروف الاقتصادية الأوسع.
لماذا تُعد أموال البنك المركزي مهمة بالنسبة إلى Appia؟
توفر أموال البنك المركزي أصل تسوية عامًا مشتركًا من دون مخاطر الائتمان المرتبطة بجهة مُصدرة خاصة. ويريد النظام الأوروبي أن يظل هذا الارتكاز النقدي متاحًا حتى مع انتقال الأوراق المالية والضمانات وغيرها من الأنشطة المالية بالجملة بصورة متزايدة إلى بنية تحتية قائمة على DLT.