加密货币借记卡从已持有资产扣款,Visa 或 Mastercard 授权消费时在后台将数字资产兑换为法币;加密货币信用卡提供可循环使用的信用额度,账单周期结束后再还款。借记相当于「有多少花多少」,信用相当于「先借后还」,并可能附带年化利率与抵押清算规则。2026 年主流加密货币卡怎么选 已梳理主流产品形态;如何开通并使用加密货币卡 覆盖开通与首笔消费流程。
| 对比维度 | 借记卡(Debit) | 信用卡(Credit) |
|---|---|---|
| 资金来源 | 预充值钱包或交易所现货余额 | 信用额度(无抵押或加密资产抵押) |
| 消费上限 | 可用余额 + 发卡方日限额 | 信用额度减去已用额度 |
| 结算时机 | 授权时实时兑换扣款 | 账单周期结算;未还清则计息 |
| 抵押要求 | 除持有资产外通常无需额外抵押 | 常见需锁定 BTC、ETH 等作为抵押 |
| 典型奖励 | 按消费额返现 | 积分/返现;可能与质押等级挂钩 |
| 违约后果 | 余额不足则拒付 | 信用记录受影响或触发抵押清算 |
| 托管模式 | 多为交易所托管余额 | 托管或平台内锁定抵押资产 |
上表概括机制差异,不代表产品优劣。两类卡均走 Visa 或 Mastercard 网络,商户收到的仍是法币;差异在于发卡协议规定的是即时扣款还是循环借贷。
加密货币借记卡与信用卡分别是什么?
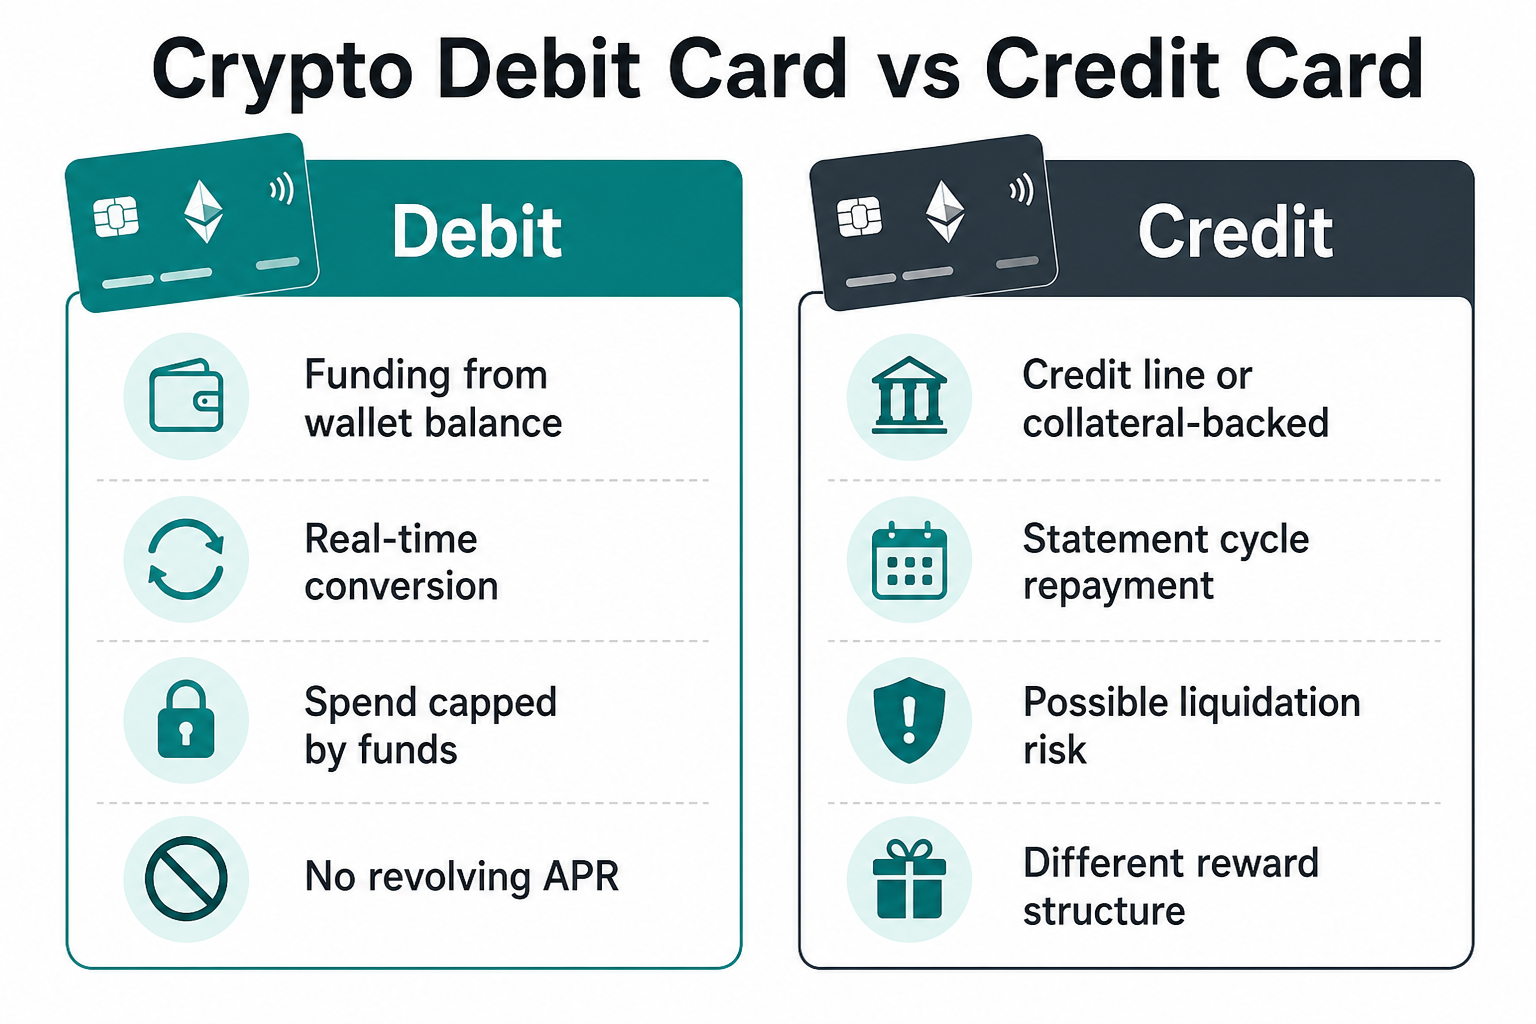
图 1. 借记与信用卡路径对照:余额实时兑换 vs 授信/抵押循环与还款周期。
加密货币借记卡在结账时从钱包或交易所账户扣款,将对应金额兑换为法币后交给卡组织网络,余额不足则交易失败。交易所联名 Visa 借记卡(如 Gate Card)将资金放在 Gate 现货账户,消费时在授权环节完成兑换,不向用户延伸信用额度。
加密货币信用卡提供循环信用:消费记入账单,到期以法币或加密资产还款。无抵押模式依赖征信或平台风控;抵押模式锁定 BTC、ETH 或稳定币,按市值一定比例授予额度。延后还款可能产生利息;抵押品价格下跌时,平台可能追加保证金或自动平仓。授权与结算链路可参考 什么是加密货币卡。
结算、抵押与消费额度有何不同?
借记在授权通过后立即减少账户余额。信用将消费记入账单,到期统一还款;即使现货为零,只要抵押或授信足够,仍可能批准消费。
抵押规则是信用侧最明显的风险。以价值 15,000 美元的 ETH 抵押,可能获得约 10,000 美元额度(LTV 约 67%)。ETH 下跌导致 LTV 突破维持线(常见 70%–80%)时,平台可能强制卖出部分抵押品。借记卡不涉及 LTV,最坏情况是拒付。
| 路径 | 借记卡 | 信用卡(抵押型) |
|---|---|---|
| 结算耦合度 | 授权与扣款同步 | 消费与资产处置可分离 |
| 额度来源 | 现货余额 + 日限额 | 抵押市值 × LTV 比例 |
| 价格波动影响 | 仅影响可花余额 | 可能触发追加保证金或清算 |
借记适合消费上限与自有资产严格绑定的用户;信用适合保留加密敞口同时用法币消费,但须监控 LTV。按场景选加密货币卡 将产品类型与日常消费、旅行、订阅等场景做了对应。
费用、奖励与托管模式如何取舍?
借记卡主要成本是兑换价差与 ATM 取现费;信用卡叠加 APR、逾期罚金与清算手续费。比较奖励时应扣除隐性成本——宣传的 2% 返现若每笔价差 1.5%、境外交易加收 3% 换汇加价,净收益会明显缩水。
交易所联名借记(如 Gate Card)将消费资金放在托管账户;抵押型信用将资产锁在受限子账户直至还清。两条方式均须身份核验(KYC);信用还可能追加征信或抵押文件。奖励因等级而异:借记常提供统一返现;信用在餐饮、旅行等类别比例可能更高,但对未还清余额计息。
什么场景更适合借记卡路径(如 Gate Card)?
当消费应严格受限于手头资产、不希望引入借贷与 LTV 监控时,借记方式更合适。Gate Card 代表交易所联名 Visa 借记:在 Gate 现货账户充值,在 Visa 商户消费,结账时完成兑换而非延伸信用。适合日常零售、订阅与旅行支出。
借记拒付即停,无需担心抵押清算;超市、流媒体订阅等周期性扣款不会增加循环债务。需要超出现货的流动性、希望保留敞口不卖出,或需要传统征信记录时,再考虑信用方式或借记与信用组合。
风险与合规核对要点
两类卡均须身份核验,且可能因国家/地区限制而无法使用。持卡协议中须确认产品在当地属于借记还是信用;部分司法辖区将加密关联卡视为电子货币工具,另一些按信贷业务监管。
税务责任通常由持卡人自行承担:借记每次刷卡可能构成应税处置;信用可能延后至抵押释放时才产生事件。运营风险包括交易所停机——托管余额与锁定抵押均在平台内,系统维护期间消费可能失败。开通前应核对当地支持范围、商户网络覆盖与拒付时的客服渠道。
总结
加密货币借记卡与信用卡的核心分野在于资金是即时从持有资产扣除,还是记入循环信用后再还款。借记上限等于余额,无 LTV 与清算;信用可放大购买力,但引入利息与强制平仓风险。Gate Card 等交易所 Visa 借记适合日常、有上限的消费;抵押型或上报征信的信用适合需要更高额度或保留敞口的用户。
FAQ
加密货币借记卡和预付卡一样吗?
两者都是「先有钱再花」,但预付卡存法币、不涉及加密兑换;加密货币借记卡从钱包或交易所实时兑换数字资产为法币。余额耗尽时都会拒付,但借记每次消费可能触发税务记录要求。
加密货币信用卡能建立信用记录吗?
仅当发卡方在你所在地区向征信机构报送时才有可能。多数借记卡不涉及循环债务,通常不影响信用分。纯抵押型额度若从不报送征信局,按时还款也不会形成传统信用历史。
借记和信用哪类费用更低?
取决于还款习惯。借记不产生利息,但可能有兑换价差;信用宣传返现比例可能更高,对未还清余额计 APR,抵押型还有清算费。应按实际消费额、外汇敞口与还款行为逐项估算,而非只比较宣传返现比例。
用借记卡消费加密资产还要交税吗?
在许多法域,刷卡兑换被视为应税处置事件,相当于以发卡方报价卖出加密资产。抵押型信用可能延后至抵押被平仓或还款时才产生类似事件,规则因司法辖区而异。
什么时候选 Gate Card 这类交易所借记卡?
当资产已放在 Gate、希望消费严格受余额约束、且不需要借入流动性时较为匹配。适合日常零售与订阅;若需要高于现货的额度或传统征信报送,应评估抵押型/无抵押信用卡。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享


相关文章
什么是 USDe?解密 USDe 的多种收益方式
Circle 公司 与 USDC 稳定币专题分析
什么是全球美元(Global Dollar)?一文读懂 USDG 稳定币