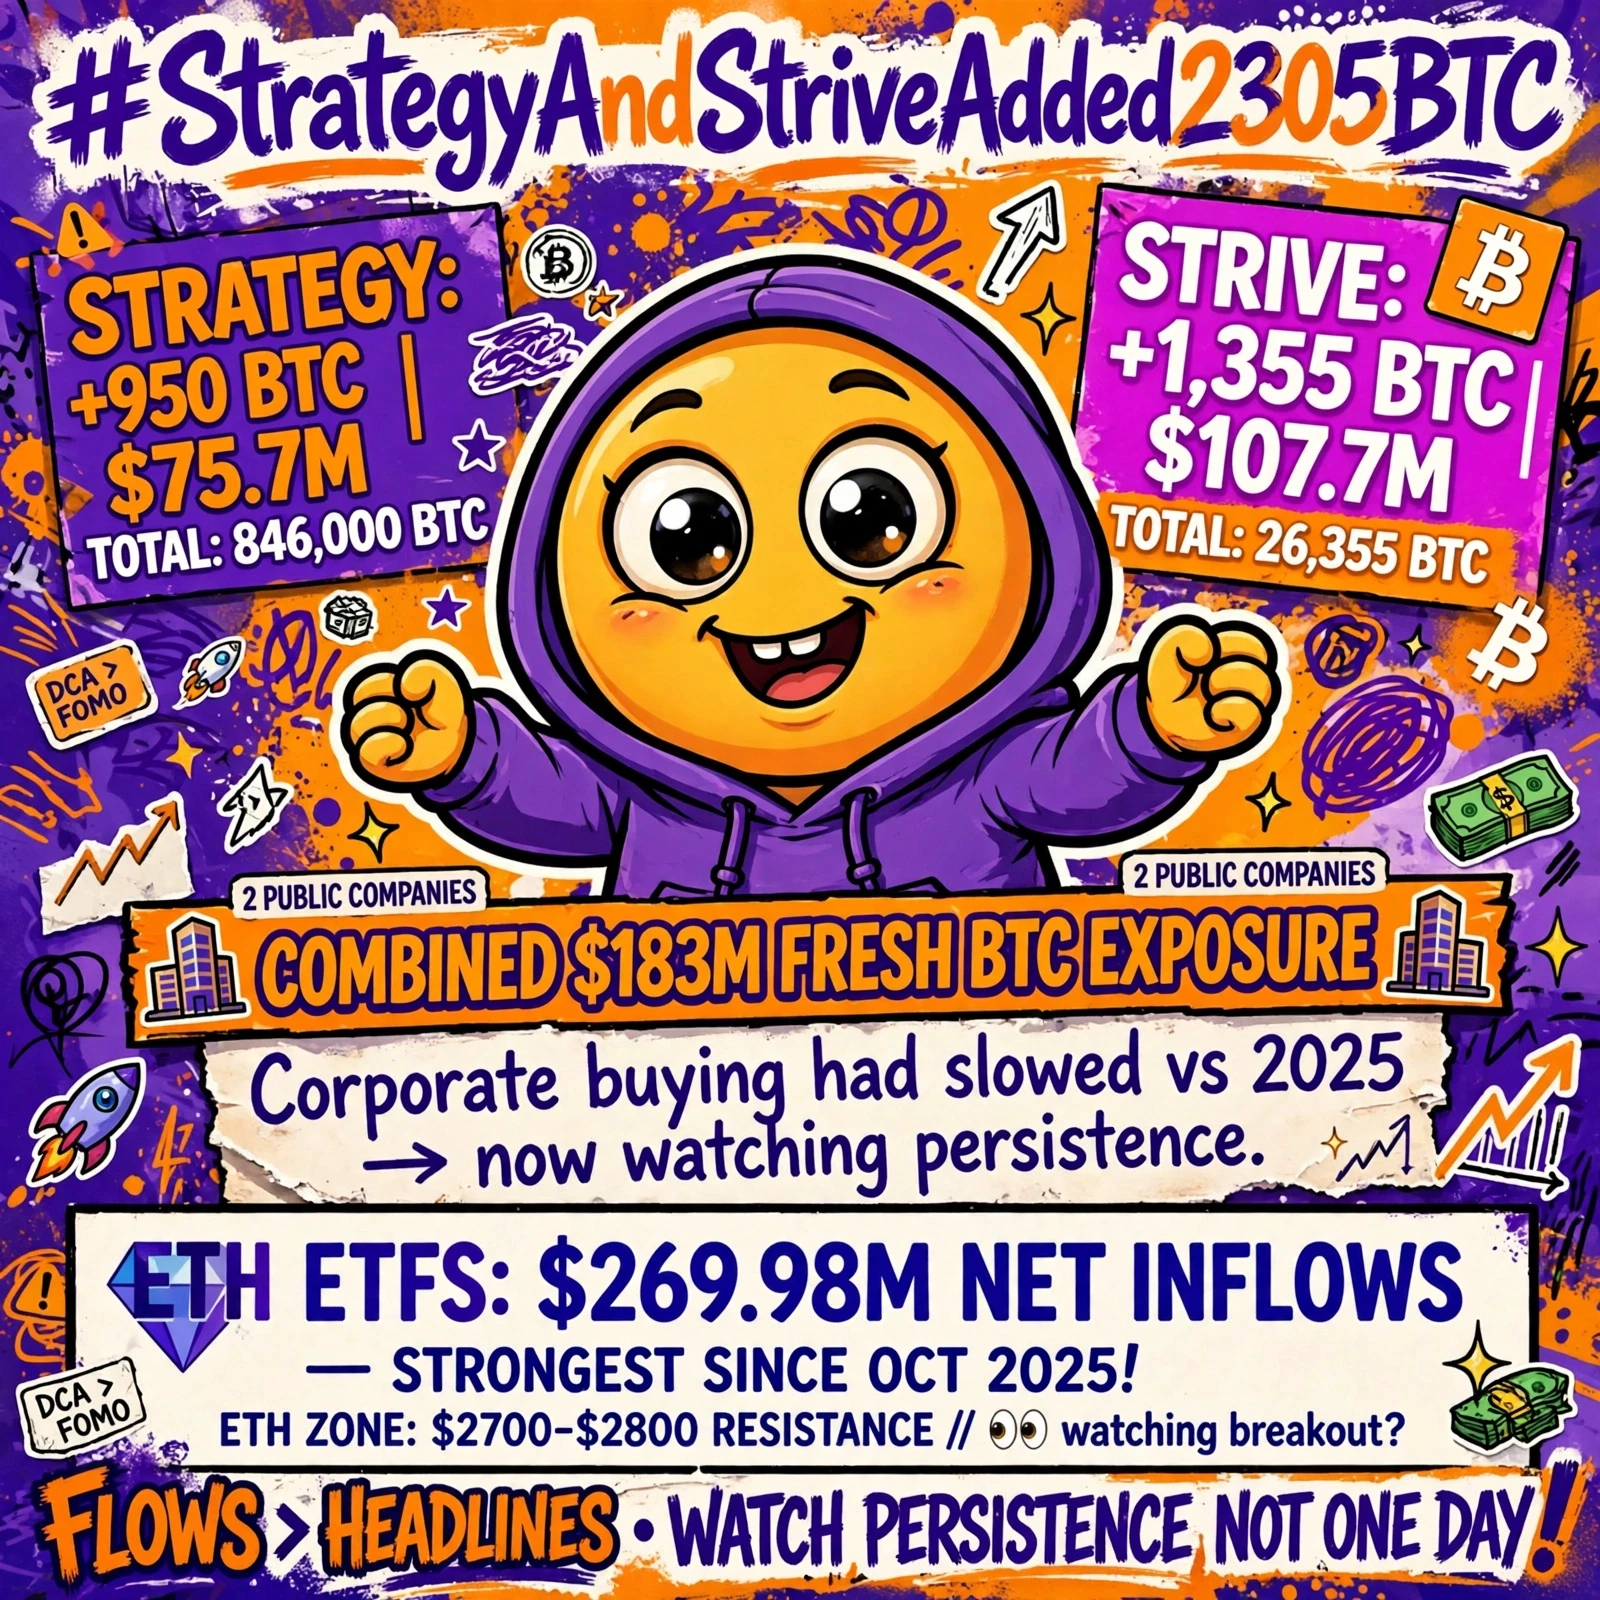
#StrategyAndStriveAdded2,305BTCCombinedThisWeek 本週 Bitcoin 市場最有趣的部分,不只是兩家公司買進了更多 BTC。
而是誰買進、買了多少,以及時機透露了什麼關於企業需求的訊息。
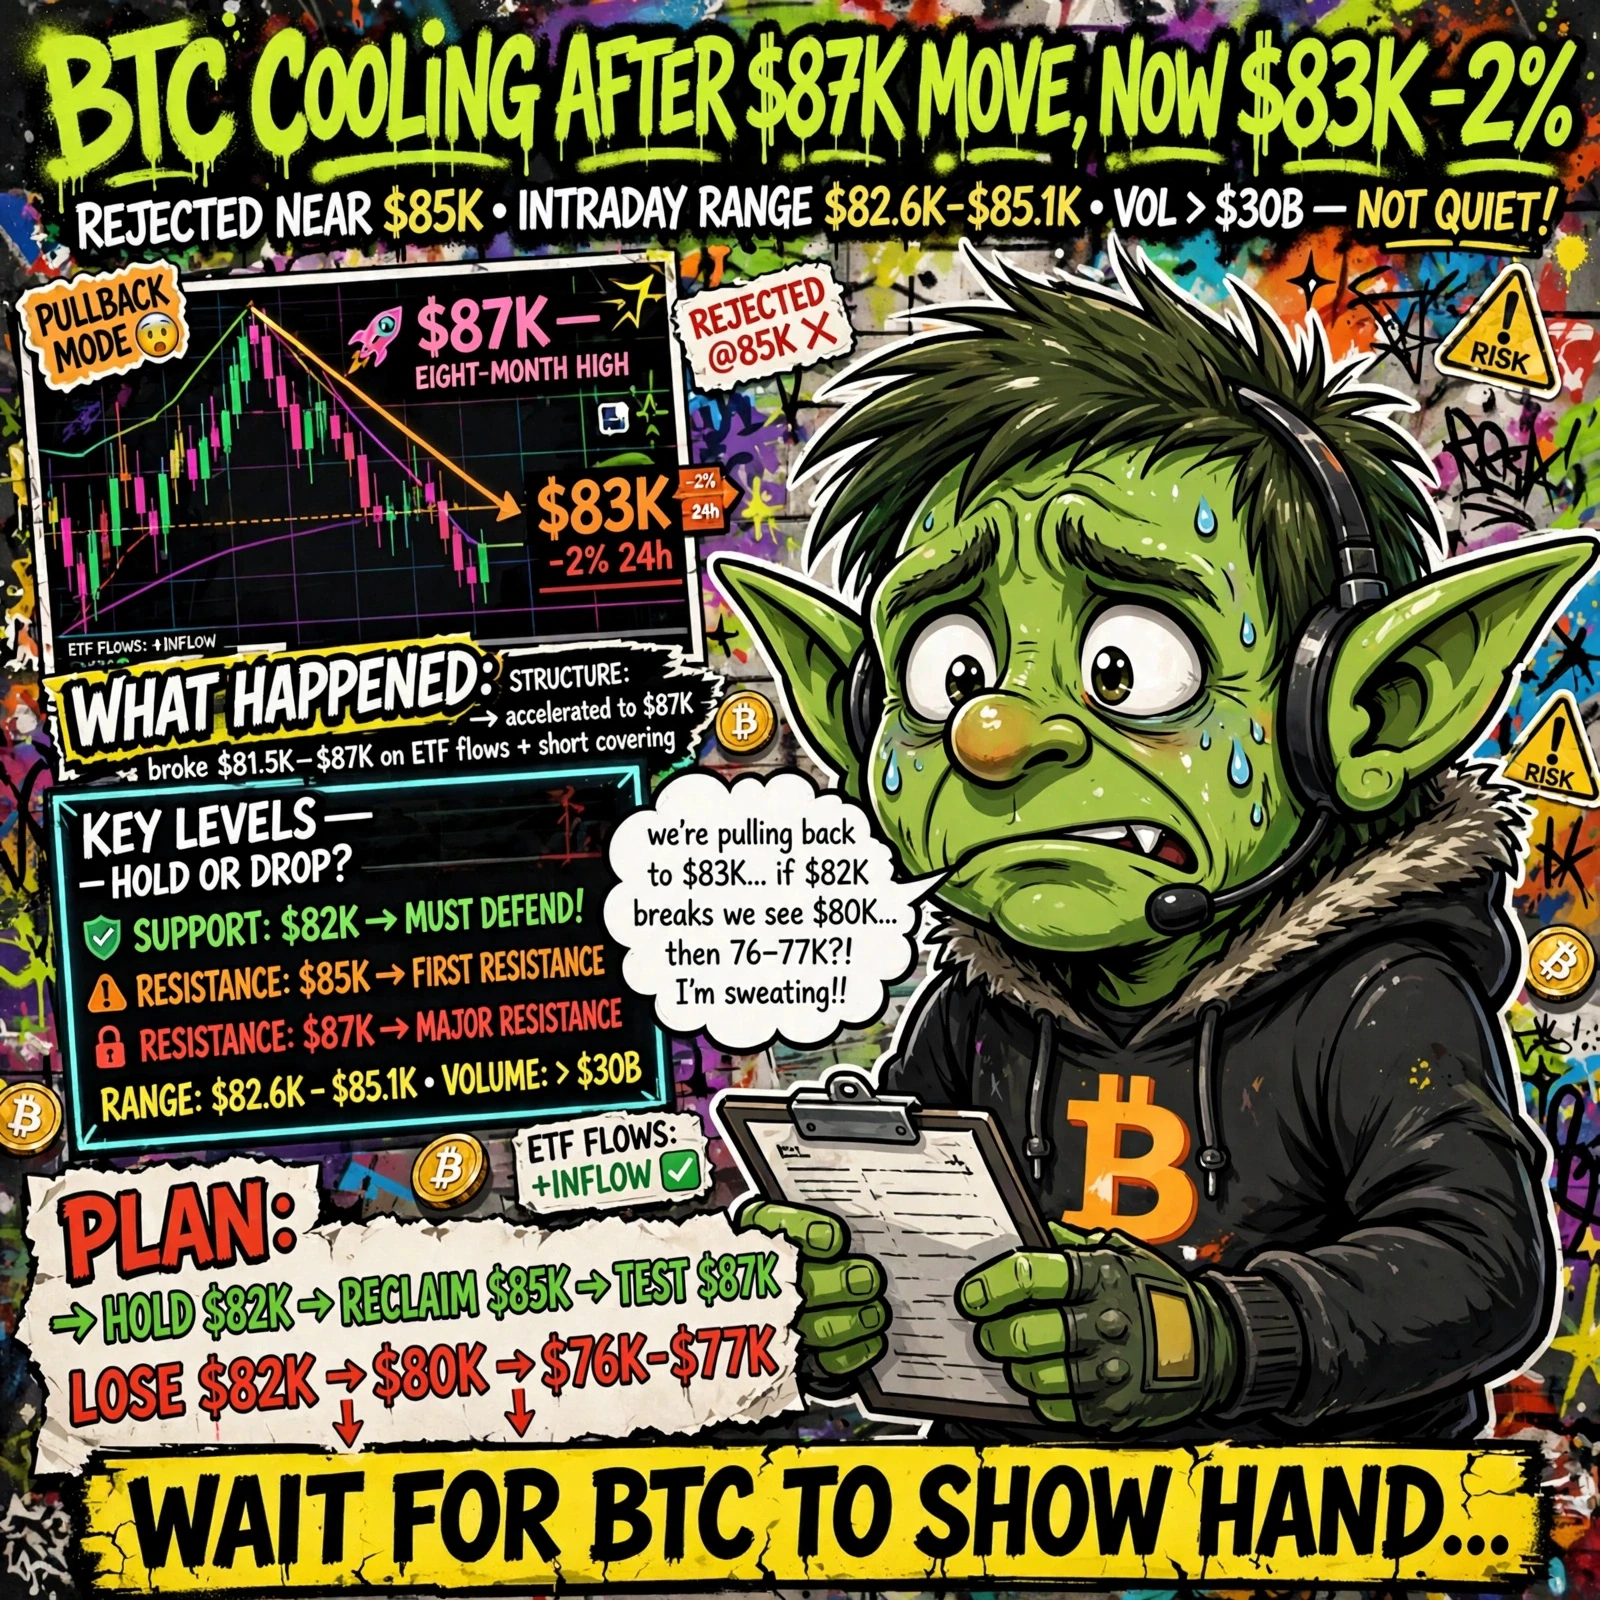
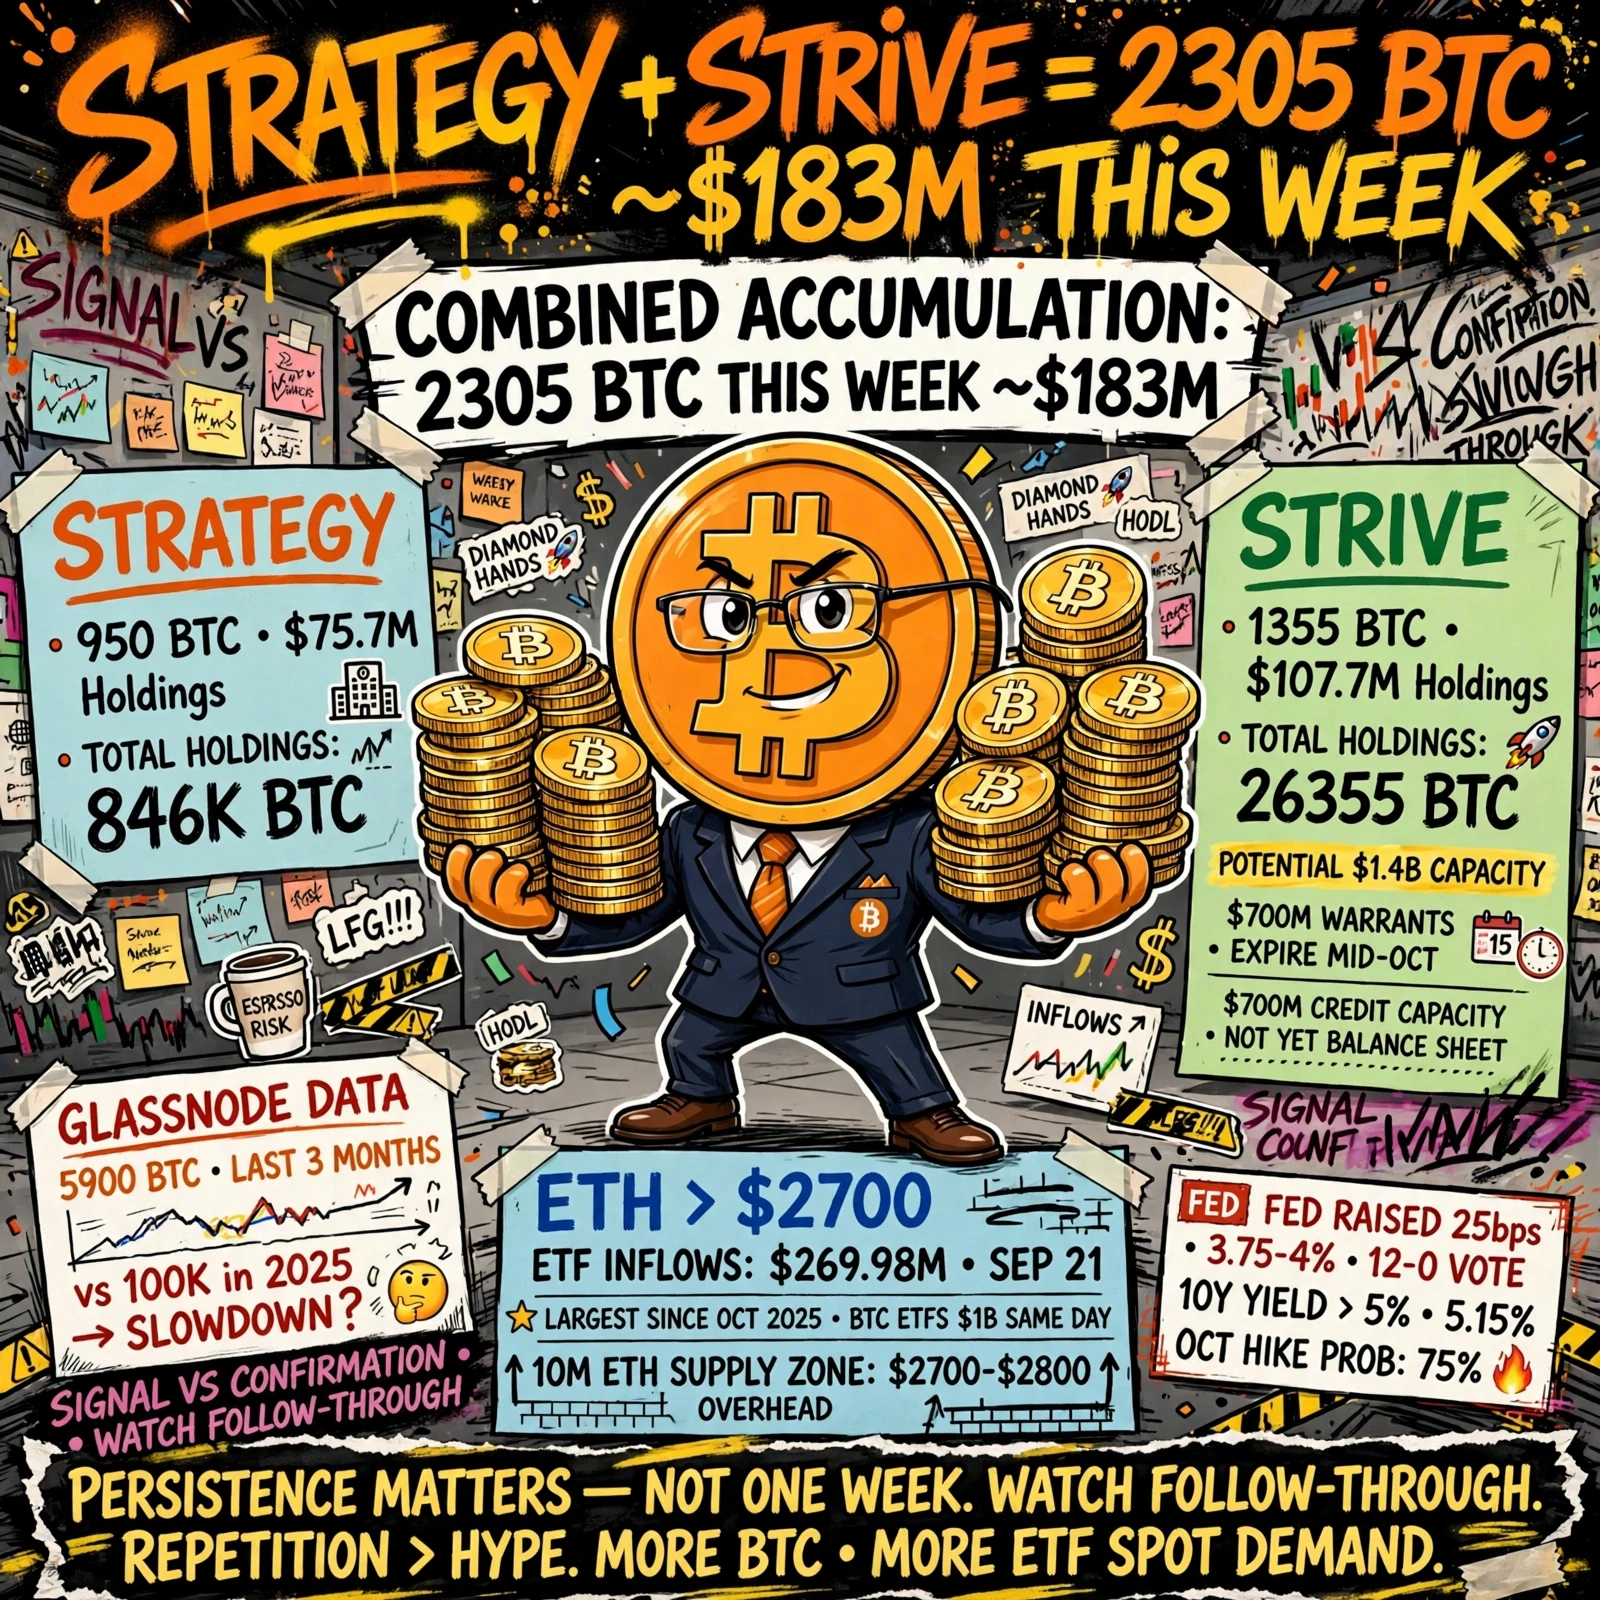
Strategy 增持 950 BTC,約價值 7570 萬美元;Strive 則再增持 1,355 BTC,約價值 1.077 億美元。合計為 2,305 BTC,以及約 1.83 億美元的新企業金庫配置。Strategy 的持有量達到 846,000 BTC,而 Strive 的金庫則增至 26,355 BTC。
在單週披露中吸收如此大量的 Bitcoin,意義相當重大,尤其是因為企業累積近期已大幅放緩。
Glassnode 9 月公布的資料顯示,上市公司在此前三個月僅累積約 5,900 BTC。相比之下,同一大致群體在 2025 年的可比期間累積了超過 100,000 BTC。放緩幅度之大,足以引發一個合理問題:企業 Bitcoin 金庫交易是否已進入長時間停滯?
本週的 2,305 BTC 並不能證明整個企業部門突然恢復到 2025 年的累積速度。
但它確實改變了討論方向。
Strategy 的購買尤其值得關注,因為該公司已經建立了龐大的 Bitcoin 金庫。以約 79,670 美元的平均購入價格再增加 950 BTC,顯示其策略仍以持續累積為基礎,而不只是持有現有餘額。相較之下,Strive 購買的 1,355 BTC,以相對於其金庫的百分比來看更大,使其持有量達到 26,355 BTC。
而 Strive 背後還有另一個潛在的購買力來源。
執行長 Matt Cole 此前表示,超過 7 億美元的未償還認股權證將於 10 月中旬到期。如果這些認股權證被行使,且所得款項再加上約 7 億美元的潛在數位信貸額度,Cole 估計 Strive 可能擁有高達 14 億美元的潛在額度,用於額外購買 Bitcoin。他也表示,年底前成為第二大上市 Bitcoin 持有者是有可能的,但同時強調這並不是他的基本情境。
這項區別很重要。
14 億美元是潛在購買額度,而不是已經存放在 Strive 資產負債表上等待購買 BTC 的資金。認股權證需要被行使,額外的融資額度也需要被使用。因此,我會將其視為未來潛在的需求來源,而不是當前需求。
不過,這種結構值得關注,因為企業累積 Bitcoin 正日益成為資本配置議題。
一家公司因為市場正在上漲而一次性購買 BTC,與一家公司反覆籌集或部署資本,專門擴大其每股 Bitcoin 敞口,兩者之間存在重大差異。
這就是為什麼接下來幾週可能比這單筆 2,305 BTC 的購買透露更多資訊。
如果其他上市公司開始在同一時間公布更大規模的購買,市場將有更充分的證據表明近期的放緩只是暫時的。如果購買幾乎仍然完全集中在 Strategy 以及少數幾家 Bitcoin 金庫公司,那麼更廣泛的機構累積故事就不那麼令人信服。
市場的 Ethereum 部分又提供了另一塊拼圖。
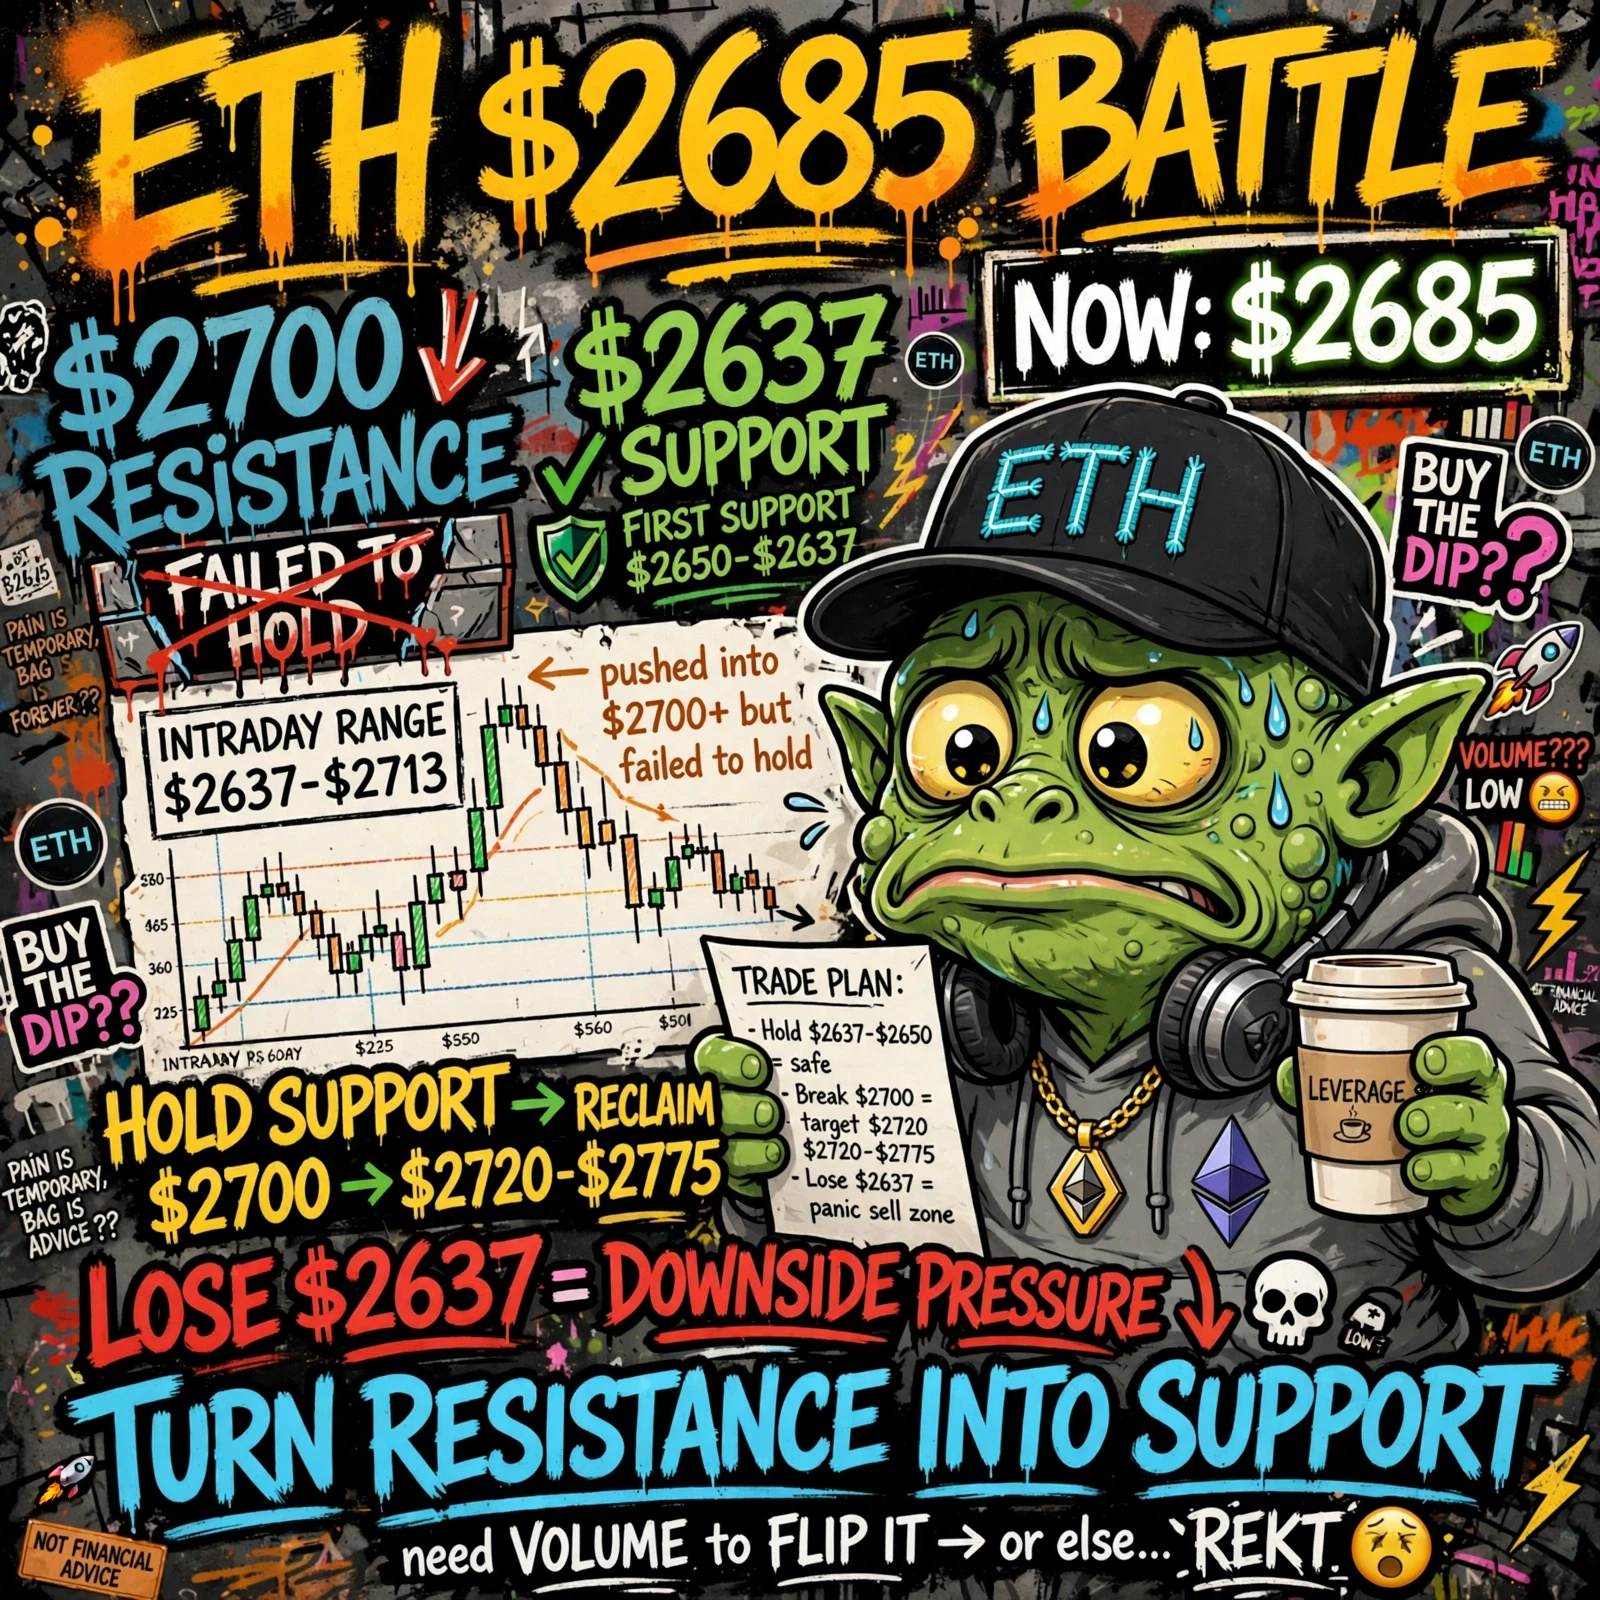
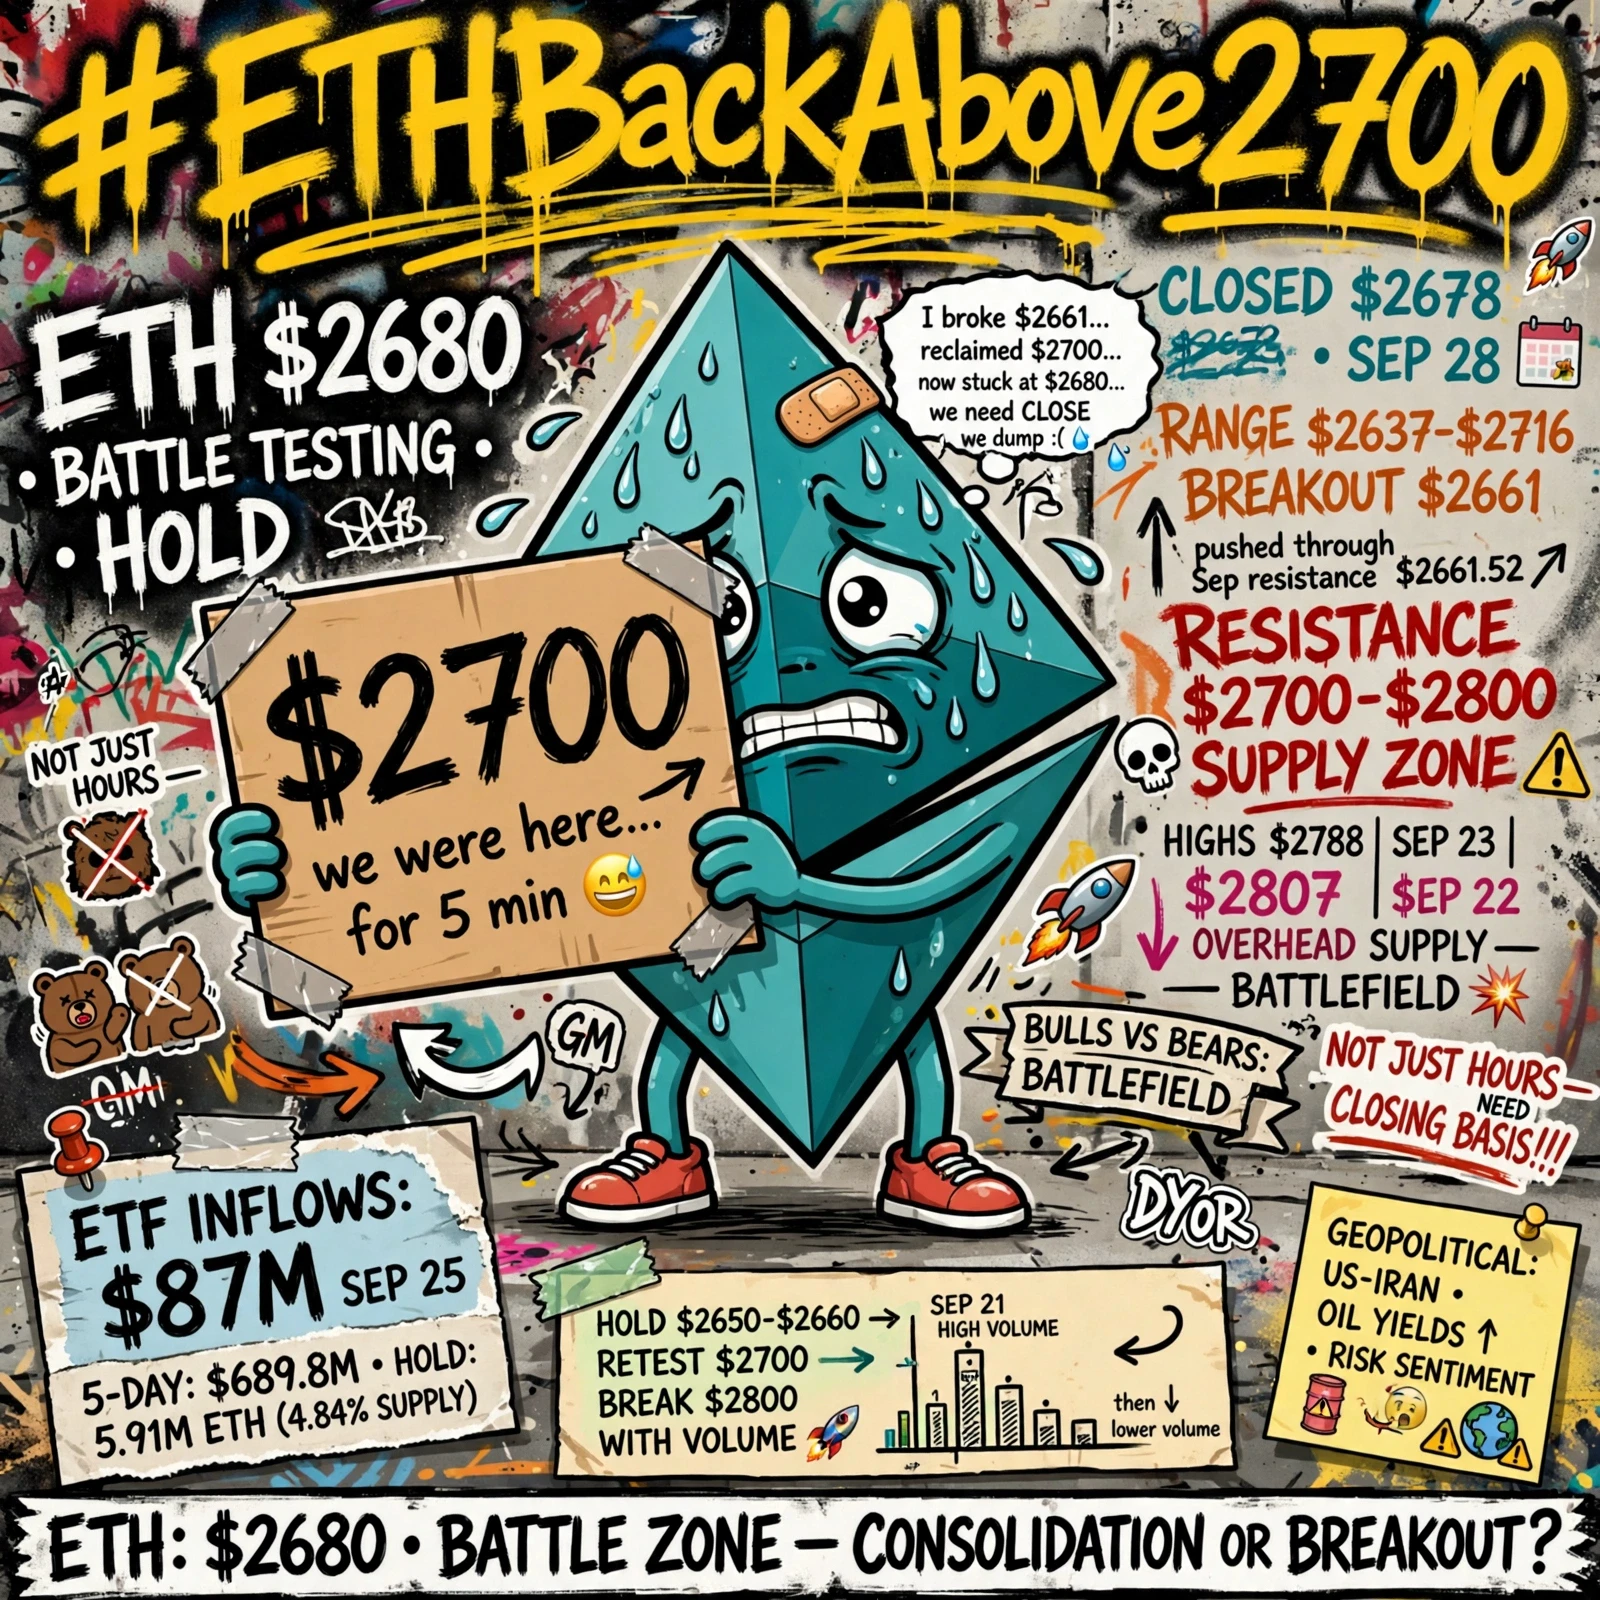
ETH 在近期反彈期間重新站上 2,700 美元,而美國現貨 Ethereum ETF 在 9 月 21 日錄得約 2.6998 億美元的淨流入。這是自 2025 年 10 月以來最大的單日流入。同一交易日,現貨 Bitcoin ETF 也流入了接近 10 億美元,因此這波走勢並不只出現在 Ethereum。
這很重要,因為 ETF 資金流為我們提供了一種更清晰的方式,來觀察傳統投資渠道的需求。
但單日的大額流入不應自動被視為永久性的結構轉變。
Ethereum 的 ETF 資金流一直很波動,在不同時點曾出現強勁流入日,之後又出現流出。例如,9 月初的資料就顯示每日資金流既有顯著正值,也有顯著負值。在最近加速之前,也曾有報導指出連續五週出現每週淨流入。
因此,我關注的是持續性,而不只是標題數字。
同樣的原則也適用於 Bitcoin 金庫公司。
一週的買進是一項訊號。
多家公司連續數週買進,將會是強得多的訊號。
接著是 ETH 眼前直接面臨的技術性問題。
根據引用 Ali Charts 資料的分析,2,700–2,800 美元區間此前曾有超過 1000 萬 ETH 易手。這形成了一個重要的歷史供給區,因為在這些價位附近累積的持有者,可能會在價格回到其進場區間時,開始願意賣出。
這並不代表 ETH 必然會在此處失敗。
這意味著市場需要吸收這些供給。
對我而言,這個差異很重要。
如果價格進入 2,700–2,800 美元後立即遭到拒絕,將告訴我們市場仍在處理上方供給。如果價格持續突破該區間,同時現貨交易量增強且 ETF 需求持續,將更有力地證明買方確實正在吸收這些賣方,而不只是暫時推高價格。
宏觀背景讓這件事更加有趣。
聯準會在 9 月將其目標區間上調 25 個基點至 3.75%–4.00%,決議以 12–0 通過。
與此同時,美國國債殖利率一直處於高位。10 年期殖利率在 9 月短暫升破 5%,市場也開始對 10 月再次升息的可能性進行更高定價。到 9 月 24 日,根據 CME FedWatch 資料的報導顯示,10 月再次升息的機率已超過 75%,而 10 年期美國國債殖利率則達到約 5.15%。
通常而言,這並不是高度槓桿化風險資產最容易表現的環境。
較高殖利率會增加持有無收益資產的機會成本,而更緊縮的金融條件可能使槓桿成本上升,並減少投機性流動性。
然而,Bitcoin 仍成功從近期低點強勁復甦。
這帶來了一個有趣問題:
加密貨幣是否正變得較不依賴寬鬆貨幣條件,因為機構配置正成為市場結構中更大的一部分?
我不會根據一週的資料回答這個問題。
但各項要素開始逐漸到位。
企業金庫仍在買進。
現貨 Bitcoin ETF 在強勁的交易日有能力吸收非常大量的資金。
Ethereum ETF 也正在吸引具有意義的機構資金流。
而 Strive 等公司正積極建立融資結構,可能支援額外的 Bitcoin 購買。
與此同時,仍然存在明顯限制。
更廣泛的企業累積速度遠弱於去年。ETF 資金流可能迅速反轉。國債殖利率仍然很高。而 ETH 仍須面對 2,700–2,800 美元的供給區。
因此,市場的下一階段並不是要問機構本週是否買進。
它們確實買進了。
更好的問題是,這些買進是否會持續。
對 BTC 而言,我會觀察 Strategy 和 Strive 是否在這次購買後繼續增持,以及其他上市公司是否開始增加其持有量。
對 ETH 而言,我會觀察 ETF 流入是否在多個交易日持續為正,而不是只依賴單日 2.6998 億美元的流入。
至於價格結構,ETH 需要證明 2,700–2,800 美元能從歷史供給區轉變為市場接受的交易區間。
這就是市場單純反彈與建立全新需求結構之間的區別。
因此,2,305 BTC 的購買很重要,但我不會稱其為新機構週期已經開始的證明。
可以把它視為機構買盤仍然存在的證據。
真正的確認來自重複出現:增加更多 BTC、更多資金流經 ETF、更強勁的現貨需求,以及市場能夠吸收上方供給而不立即回吐漲幅的能力。
這就是我接下來會關注的事情。
不是標題。
而是後續表現。
@GateSquare