廣場
關注
熱門
新聞
我的主頁

LuxeAnalyst

vip
幣齡 0.8年
最高等級 0
學生,虛擬貨幣愛好者
115
關注
44
粉絲
1.3k
按讚
歐元區生產者價格 8 月較上月上漲 1.9%,符合預期,並較 7 月 1.6% 的漲幅加速。按年計算,價格上漲 8.2%,高於 7.9% 的共識預期,且較前一個月的 5.8% 大幅跳升。月度數據主要由能源推動,而年度數據則確認管線壓力正在累積,而非消退。
歐洲中央銀行的 Joachim Nagel 週一談及這些數據,其訊息謹慎而非危言聳聽。他承認,能源價格上漲可能使通膨在更長時間內維持高位,且通膨前景面臨上行風險。但他也強調,目前仍沒有明確跡象顯示二輪效應已滲入價格與工資設定,長期通膨預期仍錨定在 ECB 2% 的目標附近。他的結論是,ECB 應保持彈性,並回應即將公布的數據,而不是承諾一條預設路徑。
Nagel 所區分的差異,正是政策上重要的一點。較高的能源成本是生產者價格的直接投入,但只有在企業將這些成本轉嫁給消費者,且勞工因此要求更高工資時,才會演變成持續性的通膨問題。Nagel 表示,這一過程尚未以具有意義的方式開始。這讓 ECB 即使持續為今年稍晚進一步緊縮政策敞開大門,仍有等待的空間。
市場已經反映了這一看法。根據 LSEG 數據,10 月會議升息的機率約為 20%,而截至 12 月前升息的機率則接近 80%。ECB 已因應與中東衝突相關的能源衝擊升息兩次,經濟學家預期還會有最後一次調整,將存款利率提高至 2.75%。如今市場普遍將 10 月會議視為暫停,而非政策轉向。
WhyFay
歐元區生產者價格 8 月月比上升 1.9%,符合預期,並較 7 月 1.6% 的升幅加快。按年計算,價格上升 8.2%,高於市場共識的 7.9%,且較前一個月的 5.8% 大幅跳升。月度數據主要由能源帶動,而年度數據確認了管線壓力正在累積,而非消退。
歐洲央行的 Joachim Nagel 週一針對這項數據發表看法,他的訊息審慎而非危言聳聽。他承認,能源價格上升可能讓通膨在更長時間內維持高位,且通膨展望面臨上行風險。但他也強調,目前仍沒有明確跡象顯示第二輪效應已滲透至價格與工資制定中,長期通膨預期也仍錨定在 ECB 2% 的目標附近。他的結論是,ECB 應保持彈性,並對新公布的數據作出反應,而不是承諾一條預設路徑。
Nagel 所區分的這一點才是政策上真正重要的地方。較高的能源成本會直接投入生產者價格,但只有當企業將這些成本轉嫁給消費者,且勞工因此要求更高工資時,才會演變成持續性的通膨問題。Nagel 表示,這一過程尚未以有意義的方式開始。這讓 ECB 有空間等待,同時仍保留在今年稍晚進一步升息的可能性。
市場已經反映了這一觀點。根據 LSEG 數據,10 月會議升息的機率約為 20%,而截至 12 月升息的機率則接近 80%。ECB 已因應與中東衝突相關的能源衝擊升息兩次,經濟學家預期還會有最後一次調升,屆時存款利率將升至 2.75%。如今市場普遍將 10 月會議視為暫停,而非政策轉向。
歐元區的通膨情況並不一致。整體通膨率從 7 月的 2.9% 上升至 8 月的 3.3%,為 2023 年 9 月以來最高,但核心通膨與服務通膨均有所下降,分別降至 2.4% 與 3.0%。這種分歧支持 ECB 的耐心立場。整體數據受到能源推升,而央行更密切關注的基礎指標正朝正確方向發展。如果能源驅動的激增受到控制,沒有滲透至工資與服務,ECB 就能夠等待。
這一情境的風險集中在能源市場。歐洲的天然氣儲存水準偏低,煉油產能受損正推高成品價格。若中東局勢再次升溫,導致通過荷莫茲海峽的運輸流量受阻,能源價格將再次上升,也會使 ECB 的判斷更加複雜。Nagel 指出,海峽持續重新開放以及能源流動恢復正常將減輕壓力,但緊張局勢再起可能導致進一步的中斷。
總體來看,歐元區正經歷一波能源驅動的通膨激增,但尚未嵌入更廣泛的經濟體系。ECB 將此視為保持謹慎的理由,而非急於行動。10 月可能會在沒有政策變動的情況下過去,而 12 月仍是可能在數據支持下進行最後一次升息的會議。從現在起真正重要的數據,是生產者價格壓力是否傳導至消費者價格與工資,以及能源流動是否恢復正常或惡化。這兩項變數將決定 ECB 的耐心是否得到證明,或是必須比市場目前預期更早再次採取行動。
#ShareWeekly #PlanYourTradesThisWeek
DYOR 🔎
Saudi Aramco 執行長 Amin Nasser 週一在倫敦的能源情報論壇上,對全球石油市場做出了直言不諱的評估。這家全球最大石油生產商的負責人表示,如有需要,Aramco 可在幾天內達到每日 1,200 萬桶的最大可持續產能;其上游設施目前完好無損;全球社會必須協助確保貨物自由流通。他還警告,全球石油供應緩衝已變得「薄得令人害怕」,在荷莫茲海峽重新開放前,市場壓力將持續惡化;即使水道恢復通行,補回全球庫存仍可能需要長達兩年。
產能數字是他發言中最具體的部分。Aramco 的最大可持續產能已設定為每日 1,200 萬桶,而 Nasser 證實公司能迅速達到這一水平。5 月較早時的報導指出,如有需要,Aramco 可在三週內達到該水平。他週一的說法顯示,這一時間表已縮短;這很重要,因為它告訴市場,沙烏地王國擁有可用的閒置產能,且願意加以運用。Aramco 第一季每日生產約 1,260 萬桶石油當量,但該數字包括非原油產量。1,200 萬桶的數字特指原油。
「薄得令人害怕」的緩衝,是 Nasser 訊息中對價格影響最為重大的部分。全球商業石油庫存估計少於 60 億桶,這一水平幾乎沒有多少空間可以吸收進一步的衝擊。自衝突開始以來,石油供應已損失近 30 億桶,而戰略庫存僅釋出約 10 億桶。這一缺口正是即使中東出口部分恢復,市場仍維持高位的原因。為填補供應缺口而消耗的石油桶數並不
SinCity
Saudi Aramco 執行長 Amin Nasser 週一在倫敦舉行的能源情報論壇上,對全球石油市場做出了直截了當的評估。這家全球最大石油生產商的負責人表示,如有需要,Aramco 可在幾天內達到每日 1,200 萬桶的最大可持續產能;其上游設施目前完好無損;全球社會必須協助確保商品自由流通。他還警告,全球石油供應緩衝已變得「少得令人害怕」,市場壓力將持續惡化,直到霍爾木茲海峽重新開放;即使水道恢復通行,補回全球庫存也可能需要最多兩年。
產能數字是他談話中最具體的部分。Aramco 的最大可持續產能已設定為每日 1,200 萬桶,而 Nasser 確認公司能迅速達到這一水準。今年 5 月的較早報導指出,如有需要,Aramco 可在三週內達到該水準。他週一的聲明顯示,所需時間已縮短;這一點很重要,因為它告訴市場,沙烏地王國擁有可用的閒置產能,且願意動用。Aramco 第一季每日生產約 1,260 萬桶石油當量,但該數字包含非原油產量。1,200 萬桶的數字特指原油。
「少得令人害怕」的緩衝,是 Nasser 訊息中對價格影響最大的部分。全球商業石油庫存估計不到 60 億桶,這一水準幾乎沒有多少空間吸收進一步的衝擊。自衝突開始以來,已有近 30 億桶石油供應流失,而戰略庫存僅釋出約 10 億桶。這一缺口正是市場即使在中東出口部分恢復的情況下仍維持高位的原因。為填補供應缺口而消耗的石油並不容易補回,而 Nasser 估計需要兩年才能補充,反映了該赤字的規模。
他的評論時機十分重要,因為就在同一天,有報導傳出東西管線再次遭到攻擊;這條關鍵動脈將沙烏地原油從東部油田輸送至紅海沿岸。該管線先前在無人機攻擊損壞胡賴斯的一座泵站後,才剛恢復運作。消息傳出後,布蘭特原油抹去稍早的跌幅,上漲 0.79% 至每桶 $103.06,而 WTI 上漲 0.50% 至 $91.57。市場反應立即出現,但也受到控制。相較於中斷的規模,漲幅相對較小,因為交易者已將相當大的風險溢價計入價格。
這項溢價在價格水準上清楚可見。布蘭特原油維持在 $100 以上,遠高於衝突於 2 月開始前約為 $72 的交易價格。當前價格與戰前水準之間的差距,是市場對供應面臨多少風險以及中斷可能持續多久的估計。上週宣布的 Aramco 亞洲買家降價措施,曾因顯示沙烏地王國將市占率置於價格之上而推低價格。但週一的管線攻擊提醒市場,供應復甦十分脆弱,單次攻擊便可能使其逆轉。
Nasser 所勾勒的戰略局勢是一種持續受限的狀態。他表示,直到霍爾木茲海峽重新開放前,石油市場的壓力都將惡化;即使重新開放後,重建全球庫存仍需最多兩年。這比大多數分析師目前採用的時間範圍更長。這意味著,即使衝突很快結束,市場仍將持續緊張至 2028 年。對價格而言,這意味著風險溢價不太可能迅速消失,而任何再度升級的情勢都將產生超出比例的影響,因為通常用來吸收衝擊的緩衝已不復存在。
G7 決定在四個月內從戰略儲備釋出最多 1 億桶,正是試圖處理 Nasser 所描述的問題。但這項釋出是現有供應的轉移,而非新增產量。它能爭取時間,卻無法重建緩衝。Aramco 的閒置產能是唯一能迅速投入運作的大規模額外石油來源,而 Nasser 願意動用這些產能,發出沙烏地王國準備捍衛市場、抵禦進一步中斷的訊號。問題在於,世界其他地區能否同樣有效地協調應對。他呼籲全球社會協助確保商品自由流通,是以外交方式表示,這場危機需要的不只是單一生產商單獨採取行動。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
$XBRUSD ‌$XTIUSD ‌#ShareWeekly #PlanYourTradesThisWeek
#DramaticOilPriceVolatility
#OilPricesBreakThrough$100
XBRUSD-2.70%
XTIUSD-2.54%
  • 1
$GT
GateToken 的交易價格為 11.14 美元,維持在三個月前似乎還遙不可及的價位。該代幣在過去 30 天上漲超過 40%,90 天上漲超過 63%,而這是在整體市場受到不斷上升的美國國債殖利率與走強的美元壓力之下實現的。這種背離是首先值得理解的事情。GT 並非因為宏觀環境友善而上漲,而是因為代幣供應量正在縮減,且其背後的平台正以少數交易所能匹敵的速度吸引資金。
最具體的推動因素是代幣銷毀。Gate 於 10 月 5 日完成第三季鏈上銷毀,永久移除流通中的 1,987,321 枚 GT。銷毀當時,這代表的價值超過 2235 萬美元。目前累計銷毀量約為 1.919 億枚代幣,這意味著原始 3 億枚供應量中約有 63.98% 已被移除。這不是行銷數據,而是可以在鏈上驗證的事實,並改變了該資產的基本計算方式。當供應量下降近三分之二時,每一單位需求對價格的影響都會比原本更大。代幣銷毀機制已運行數年,並使 GT 成為市場上通縮性最強的交易所代幣之一。
第二個推動因素是資金流入。根據 DefiLlama 數據,Gate 在 9 月下旬的一段 7 天期間錄得超過 1.18 億美元的淨流入,在全球中心化交易所中排名第三。在同一期間,以 24 小時為基準,該平台多次在淨流入方面排名第一,單日數字超過 7900 萬美元。這對 GT 很重要,因為交易所代幣最終代表的是對發行該代幣的平台活
SinCity
$GT
GateToken 目前交易價格為 11.14 美元,守住了三個月前看似遙不可及的價位。過去 30 天內,該代幣上漲超過 40%,90 天內上漲超過 63%;而這一切發生之際,更廣泛的市場正受到美國國債殖利率上升與美元走強的壓力。這種背離是首先值得了解的事情。GT 並非因為宏觀環境友善而上漲,而是因為該代幣的供應量正在縮減,且其背後的平台正以少數交易所能匹敵的速度吸引資金。
最具體的推動因素是代幣銷毀。Gate 於 10 月 5 日完成第三季的鏈上銷毀,永久移除流通中的 1,987,321 GT。銷毀當時,這些代幣的價值超過 2235 萬美元。目前累計銷毀量約為 1.919 億枚代幣,這意味著原本 3 億枚的供應量中,約 63.98% 已被移除。這不是行銷數據,而是可以在鏈上驗證的事實,並且改變了該資產的基本算式。當供應量減少近三分之二時,每一單位需求對價格的影響都會比原本更大。銷毀機制已運作數年,並已使 GT 成為市場上通縮程度最高的交易所代幣之一。
第二個推動因素是資金流入。根據 DefiLlama 的數據,Gate 在 9 月下旬的一段 7 天期間內,錄得超過 1.18 億美元的淨流入,在全球中心化交易所中排名第三。在同一期間,以 24 小時為基準,該平台多次在淨流入方面排名第一,單日數字超過 7900 萬美元。這對 GT 很重要,因為交易所代幣最終代表的是對發行它們的平台活動與收入的權益。當資金流入交易所時,會增加交易量、手續費收入,以及對處於該生態系統核心的代幣之需求。
技術面表現支持基本面敘事。GT 突破了今年夏季大部分時間將其限制在 6 至 8 美元之間的區間,並在 11 美元上方建立了新的基礎。24 小時價格區間狹窄,介於 11.01 至 11.23 美元之間,這表示該代幣正在盤整,而非反轉。即時阻力位在 11.80 美元,其上方 12.07 至 12.89 美元之間聚集了多個價位。下方第一個重要支撐位在 9.60 美元,其後是 8.31 至 9.33 美元之間更深的區域。180 天回報率達 70.18%,顯示該代幣已走了多遠;而一年回報率為負 33.84%,則提醒人們它仍低於歷史高點。
這種格局之所以不同於典型的交易所代幣上漲,是因為不存在單一催化劑。沒有上市公告或合作夥伴關係在推動這波走勢。價格反映的是結構性供應減少與有機資金流入的結合。這類走勢往往比由新聞標題推動的行情更持久,因為它反映的是資產底層經濟狀況的變化,而非市場情緒的暫時轉變。未來的問題在於資金流入是否會持續。如果 Gate 持續以目前的速度吸引資金,銷毀機制將持續移除供應量,而這兩股力量會相互強化。如果資金流入放緩,僅靠銷毀可能不足以維持目前的估值。下一季的銷毀數據與平台資金流量數據,將告訴你這兩種情境中的哪一種正在發生。
本文不構成投資建議。分析基於公開可取得的資訊,不保證未來結果。
#GTBurnsNearly2MTokensInQ3
#ShareWeekly #PlanYourTradesThisWeek
GT+0.45%
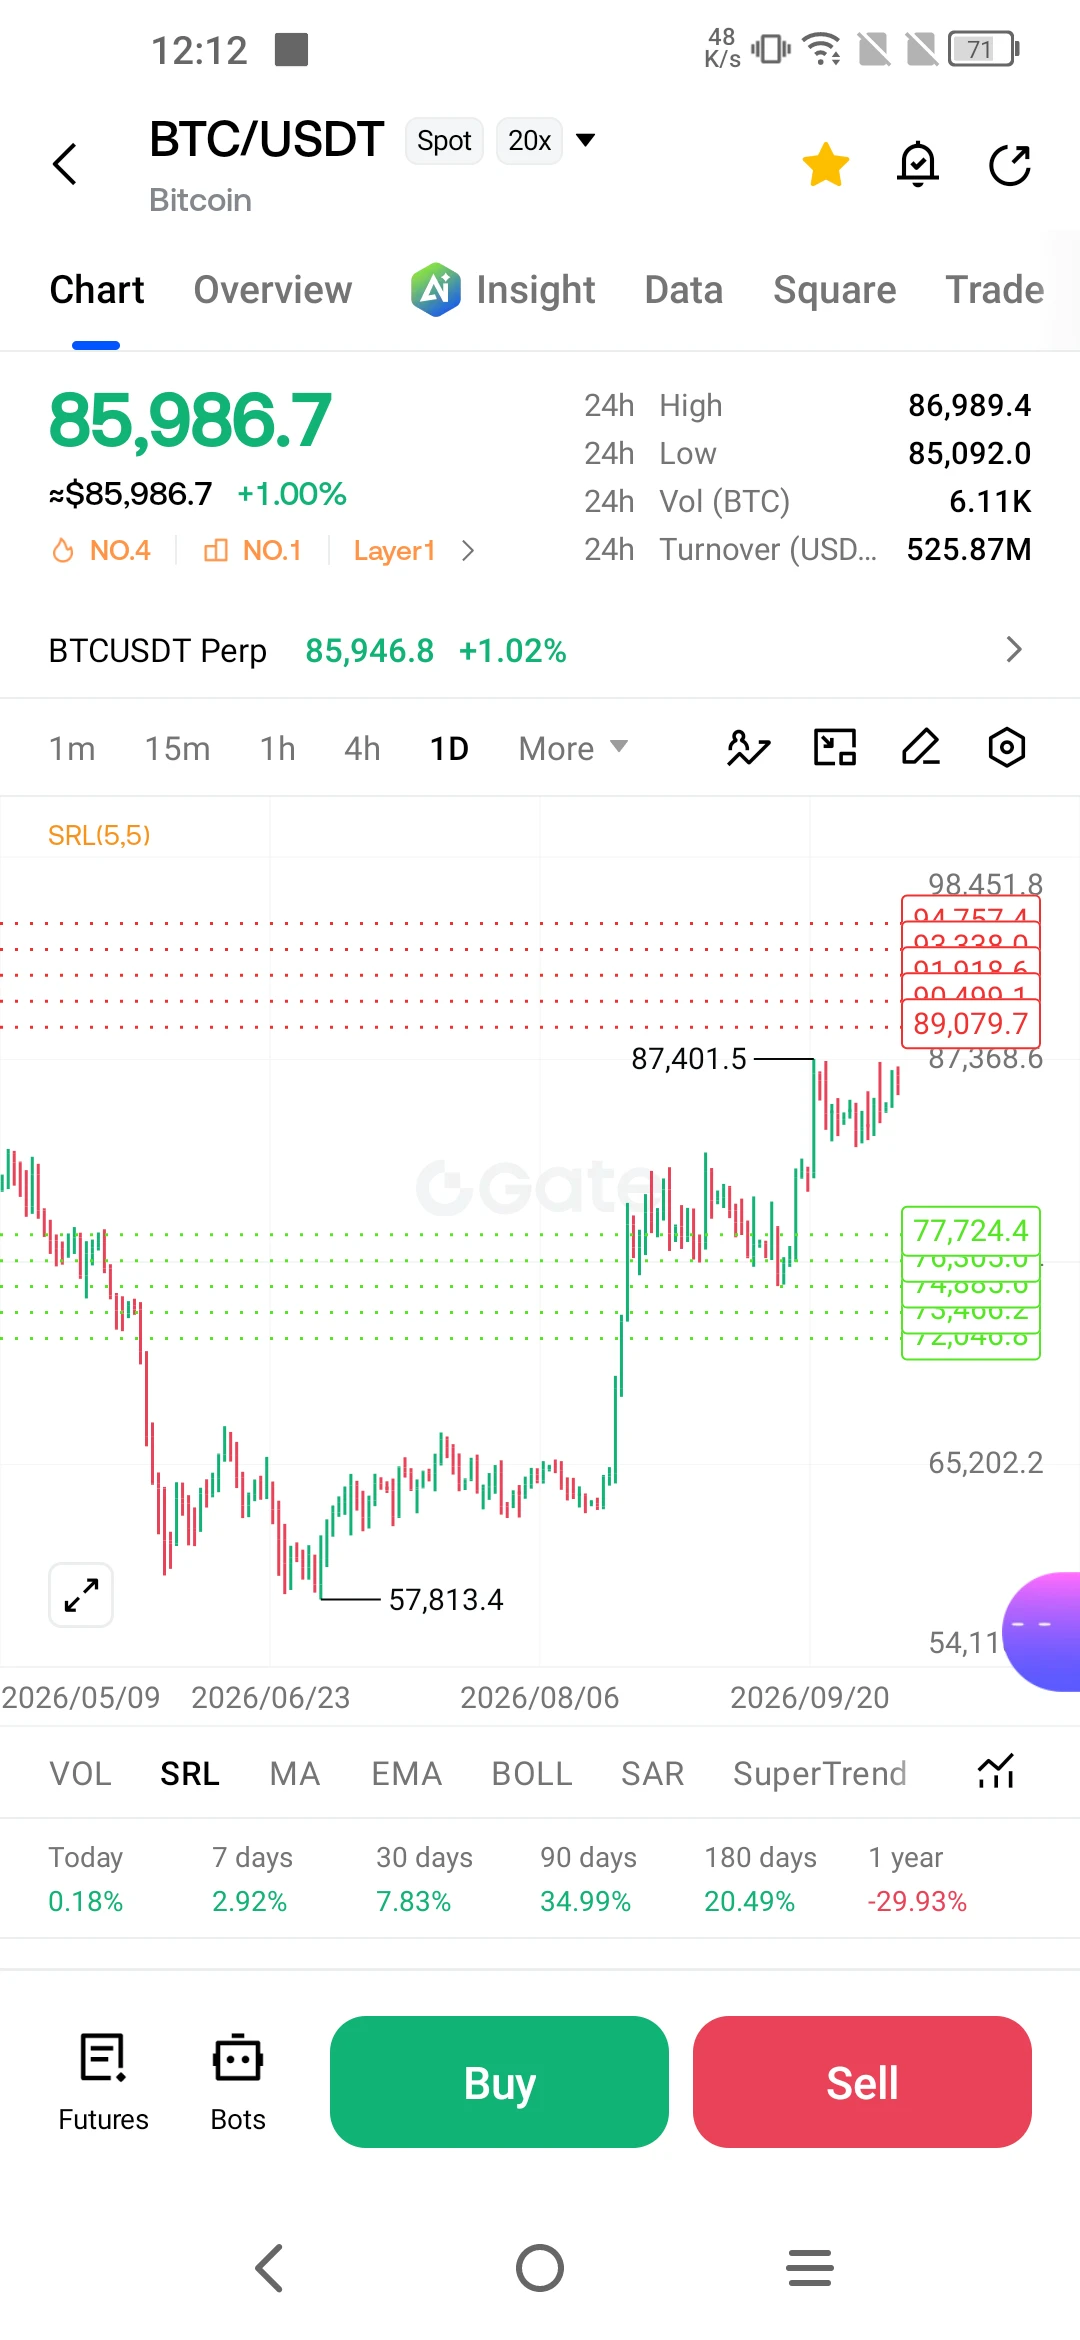
Bitcoin 目前交易價格接近 $85,986,過去 24 小時上漲約 1%,此前的一個週末悄悄抹去了週五交易時段的跌幅。這波上漲並非由單一催化因素推動,而是受到將市場拉向相反方向的宏觀與地緣政治力量共同作用。價格正處於明顯降溫的勞動市場與拒絕降級的中東衝突之間,而這種拉鋸正是當前區間的特徵。
週五公布的 9 月就業報告顯示,美國經濟僅新增 29,000 個工作職位,遠低於經濟學家預期的 90,000 個。失業率從 4.1% 升至 4.2%,薪資增長也低於預期,月增率為 0.1%。報告發布後,Bitcoin 最初在幾分鐘內從約 $86,450 跳升至接近 $87,230,因交易員解讀疲弱數據降低了聯準會在 10 月再次升息的理由。報告發布後,市場隱含的 10 月升息機率從一週前約 70% 降至低於 20%。這次重新定價理應有利於風險資產,而且在數小時內確實如此。然而到了週五交易時段結束,Bitcoin 已回吐這些漲幅並收低。
這次反轉為週末復甦埋下伏筆。Bitcoin 在週末抹去了非農就業報告發布後的跌幅,並回升至接近月內高點,週一交易價格約為 $86,160,之後在接近 $85,986 的位置結算。這波反彈目前面臨兩項考驗:其一是週日上漲往往會在週一反轉的季節性模式,其二是本週即將公布的聯準會 9 月會議紀要,該紀要可能重新設定 10 月升息的機率。市場正在關注紀要中是否出現任
User_any
Bitcoin 目前交易價格接近 $85,986,過去 24 小時上漲約 1%,此前一個平靜的週末悄然抹去了週五交易時段的跌幅。這波上漲並非由單一催化因素推動,而是由宏觀與地緣政治力量共同作用,將市場拉向相反方向。價格正受到明顯降溫的勞動市場,以及拒絕降級的中東衝突夾在中間,而這種張力正是當前區間的定義。
週五公布的 9 月就業報告顯示,美國經濟僅增加 29,000 個工作職位,遠低於經濟學家預期的 90,000 個。失業率從 4.1% 升至 4.2%,薪資成長也低於預期,月增率為 0.1%。報告發布後,Bitcoin 最初在幾分鐘內從約 $86,450 跳升至接近 $87,230,因為交易員將疲弱數據解讀為聯準會 10 月再次升息的理由減弱。10 月升息的隱含機率從一週前約 70% 降至報告公布後的 20% 以下。這次重新定價本應為風險資產提供支撐,事實上幾小時內確實如此。然而到了週五交易時段結束,Bitcoin 已回吐這些漲幅並收低。
這次反轉為週末復甦奠定了基礎。Bitcoin 在週末抹去非農就業數據公布後的跌幅,並回升至接近月內高點,週一交易價格約為 $86,160,之後在 $85,986 附近結算。這波反彈目前面臨兩項考驗:一是週日上漲往往會在週一反轉的季節性模式,二是 9 月會議的聯準會會議紀要將於本週公布,可能重新調整 10 月升息的機率。市場正在關注會議紀要中是否出現任何鷹派訊號,因為過去一週整體偏鴿派的重新定價,建立在聯準會將優先考量就業而非通膨的假設之上。
地緣政治背景是另一項變數。美伊談判已陷入停滯,外交僵局使油價維持高位。Brent 原油價格維持在每桶 $100 以上,經由荷莫茲海峽的供應中斷風險仍是現實隱憂。伊朗外交部長表示,該國已準備好與美國達成「公正的解決方案」,但目前沒有取得任何進展,而伊朗石油部長週日也在危機期間突然辭職。僵局使通膨預期維持高位,進而支持聯準會維持限制性利率的立場。這就是 Bitcoin 正在應對的悖論:疲弱的就業數據支持暫停升息,但能源驅動的通膨風險則不利於暫停升息。
在機構方面,資金流入正在回歸。美國現貨 Bitcoin ETF 上週吸引 2.411 億美元,連續第三週錄得淨流入,使累計流入額達到 578 億美元。這些基金在 10 月第一個交易日重新轉為淨流入,吸引 1.027 億美元,而前一天則流出 1.487 億美元。BlackRock 的 IBIT 以 1.96 億美元的流入額領先。這股穩定的買盤正在為市場提供支撐,即使力道仍不足以推動 Bitcoin 突破阻力。
技術面由一個已確立的區間所定義。Bitcoin 被限制在約 $84,924 至 $86,999 的狹窄區間內,短期移動平均線則層層位於價格下方。$87,000 是眼前的阻力位,若能持續突破,將為進一步走向 $89,205 開啟道路,該價位是下一個阻力區。下方來看,第一個重要支撐位在 $82,250,更深層的支撐位則位於 $79,000 至 $80,000。MACD 柱狀圖接近零,表示多空動能處於均衡狀態,而 RSI 處於高位但尚未超買。這種壓縮狀態往往先於劇烈行情,但走勢方向將取決於數據。
本週美國數據日程相對清淡,這意味著市場注意力將持續聚焦於聯準會會議紀要與中東局勢。如果會議紀要顯示委員會內部分歧比市場假設的更大,10 月暫停升息的敘事可能削弱,Bitcoin 將面臨新的壓力。如果會議紀要確認勞動市場疲弱已改變政策平衡,偏鴿派的重新定價可能延續。在地緣政治方面,美伊談判若出現任何進展跡象,將壓低油價並緩解通膨疑慮,從而支撐風險資產。若局勢進一步升級,則會產生相反效果。市場正在等待其中一項變數發生轉變,在此之前,Bitcoin 可能將維持區間震盪。
本文不構成投資建議。分析基於公開可得資訊,且不保證未來結果。
#ShareWeekly #PlanYourTradesThisWeek #BTCBreaksThrough$86,000
repost-content-media
BTC-0.04%
IBIT+1.72%
2026 年的美國經濟呈現出表面韌性掩蓋更深層結構性緊張的局面。多項機構預測都集中在約 2% 至 2.4% 的成長範圍,但通膨持續高於聯準會的目標,而央行仍在相互競爭的風險之間左右為難。
根據 IMF 預測,美國 2026 年的成長率預計為 2.3%,2027 年為 2.2%,支撐因素包括財政政策、寬鬆的金融條件,以及持續的科技相關企業投資。Guggenheim 同樣預期這兩年的實質 GDP 成長率約為 2%,主要由人工智慧資本支出支撐。Goldman Sachs 最近將未來 12 個月的衰退機率從 25% 下調至 15%,理由是勞動市場具韌性,以及美伊停火後地緣政治風險降低。
通膨情勢更加複雜。2026 年核心 PCE 通膨一直維持在高位,預計全年結束時年增率將高於 3%。聯準會 6 月的預測將 2026 年 PCE 通膨預測從 2.7% 上調至 3.6%,核心 PCE 通膨預測則從 2.7% 上調至 3.3%。關稅影響已經減弱,但人工智慧資本支出外溢效應與能源價格轉嫁帶來了新的通膨推力。
這使聯準會陷入觀望狀態。聯邦基金利率自 2025 年 12 月以來一直維持在 3.50%-3.75%,接受 Reuters 調查的多數經濟學家預期 2026 年全年都不會降息。聯準會 6 月的預測將 2026 年底政策利率預期中位數從 3.4% 上調至 3.8%。接受調查的經濟學家中,接近 8
WhyFay
2026 年的美國經濟呈現出表層韌性掩蓋更深層結構性緊張的局面。多項機構預測均指向約 2% 至 2.4% 的成長,但通膨仍持續高於聯準會的目標,而央行仍受制於相互競爭的風險。
根據 IMF 的預測,美國經濟預計在 2026 年成長 2.3%,2027 年成長 2.2%,這受到財政政策、寬鬆的金融環境以及持續的科技相關企業投資支持。Guggenheim 同樣預期這兩年的實質 GDP 成長率約為 2%,其基礎是人工智慧資本支出。Goldman Sachs 最近將未來 12 個月的衰退機率從 25% 下調至 15%,理由是勞動市場具韌性,以及美伊停火後地緣政治風險降低。
通膨情勢更加複雜。2026 年核心 PCE 通膨率一直維持在高檔,預計年底的年增率將高於 3%。聯準會 6 月的預測將其 2026 年 PCE 通膨預測從 2.7% 上調至 3.6%,並將核心 PCE 預測從 2.7% 上調至 3.3%。關稅效應已經消退,但 AI 資本支出的外溢效應以及能源價格轉嫁已帶來新的通膨推力。
這使聯準會陷入觀望狀態。聯邦基金利率自 2025 年 12 月起一直維持在 3.50%-3.75%,接受 Reuters 調查的多數經濟學家預期 2026 年全年都不會降息。聯準會 6 月的預測將 2026 年底政策利率預期中位數從 3.4% 上調至 3.8%。接受調查的經濟學家中,近 85% 的多數預測利率將維持不變直到第三季。聯準會主席 Kevin Warsh 面對意見分歧的委員會,一些官員傾向降息,另一些官員則擔心通膨持續。
根本上的疑慮在於美國成長驅動因素的侷限性。Guggenheim 指出,由於實質收入成長疲弱,經濟擴張日益依賴科技投資與財富效應驅動的消費支出。任何對 AI 投資論述的干擾都可能帶來下行風險。Goldman Sachs 也將其較為樂觀的成長修正歸因於 AI 投資動能,以及天然氣價格下降帶來的實質收入增長。
在全球層面,IMF 將 2026 年全球成長預測從 4 月的 3.1% 下調至 3.0%,同時維持美國預測不變。與其他地區相比,美國作為能源淨出口國的地位限制了中東衝突對其經濟的影響。
未來的發展取決於通膨是否如聯準會預期般放緩,以及 AI 驅動的投資週期是否能持續抵銷較弱的消費者基本面。預測降息與預測升息的經濟學家之間的爭論反映的是真實的不確定性,而非共識;在某一類風險明顯占據主導之前,聯準會的觀望態度似乎很可能持續下去。
#AugustCoreCPIBeatsExpectations ##ShareWeekly
GS-0.97%
  • 2
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
日圓覺醒:日本的悄然緊縮如何改寫全球金融規則
早安。如果您是在倫敦交易大廳、紐約避險基金辦公室或新加坡財資部門閱讀這篇文章,那麼本週最值得您關注的圖表,不是標普 500 指數,也不是布蘭特原油價格,而是日圓。多年來,日圓一直處於使其成為全球最受歡迎融資貨幣的低迷水準,而如今日圓已展開一波漲勢,迫使各類資產的投資人重新思考長期以來的假設。本週日圓兌美元升至二月以來最高水準,一度觸及每美元 152.89 日圓,之後在 153.48 附近收盤,這一走勢甚至讓經驗豐富的市場參與者感到意外。這一轉變背後存在一個簡單卻深刻的現實:日本銀行已不再是過去那個局外人。
在過去十年的大部分時間裡,日本在全球金融架構中佔據獨特地位。它是拒絕正常化的經濟體。當聯準會、歐洲央行和英格蘭銀行升息以對抗疫情後的通膨時,日本銀行仍將政策利率維持在負 0.1%,持續致力於超寬鬆貨幣環境,使日圓成為借貸成本最低的主要貨幣。這種分歧創造了現代金融史上最具獲利性且最持久的交易之一:日圓套利交易。投資人以接近零的成本借入日圓,將所得資金兌換成收益率較高的貨幣,並賺取其中的利差。根據 Jefferies 基於國際清算銀行數據所作的分析,截至三月,跨境日圓借貸,即套利交易的替代指標,已達創紀錄的 360 萬億日圓,約合 2.35 萬億美元。這是三十年來最大的套利交易
SinCity
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
日圓覺醒:日本的低調緊縮如何改寫全球金融規則
早安。如果您正在倫敦的交易大廳、紐約的對沖基金辦公室或新加坡的財資部門閱讀本文,那麼本週最值得您關注的圖表,不是 S&P 500,也不是布蘭特原油價格,而是日圓。在多年徘徊於使其成為全球最受歡迎融資貨幣的價位後,日圓展開了一波漲勢,迫使各類資產的投資人重新思考長期以來的假設。本週日圓兌美元升至自 2 月以來的最高水準,一度觸及每美元 152.89 日圓,之後在 153.48 附近企穩,這一走勢甚至令經驗豐富的市場參與者感到意外。這項轉變背後存在一個簡單卻深遠的現實:日本銀行已不再是過去那個與眾不同的例外。
在過去十年間的大部分時間裡,日本在全球金融架構中都占據獨特地位。它是拒絕正常化的經濟體。當聯準會、歐洲央行和英格蘭銀行升息以對抗疫情後的通膨時,日本銀行將政策利率維持在負 0.1%,堅持超寬鬆貨幣環境,使日圓成為借貸成本最低的主要貨幣。這種分歧創造了現代金融史上最有利可圖且最持久的交易之一:日圓套利交易。投資人以近乎零的成本借入日圓,將所得資金兌換成高收益貨幣,並賺取其中的利差。根據 Jefferies 基於國際清算銀行資料所作的分析,截至 3 月,跨境日圓借貸即套利交易的代理指標已達創紀錄的 360 萬億日圓,或約 2.35 萬億美元。這是 30 年來規模最大的套利交易累積部位,並成為全球風險偏好的基礎支柱之一。
如今,這根支柱正承受壓力。日本銀行已將政策利率升至 1.0%,而市場預期幾乎一致指向在 9 月 18 日為期兩天的會議結束時,利率將再升息四分之一個百分點至 1.25%。根據東京短資資料,這次升息的機率為 97%,高於一個月前的僅 52%。更重要的是,彭博對 52 位經濟學家進行的調查顯示,每一位都預期 9 月將採取行動,且近半數預計日本銀行如今將每季升息一次,較此前每六個月升息一次的步調大幅加快。終端利率預期已穩定在約 1.75%,意味著 9 月之後還會再升息三次。這不是邊際調整,而是全球最重要融資貨幣的成本發生根本性轉變。
日圓的漲勢已經引發明顯後果。「套利交易之所以脆弱,是因為這次平倉發生在日本銀行甚至尚未宣布市場預期的升息之前,」Saxo 首席投資策略師 Charu Chanana 表示,路透社報導了這番話。「部分日圓空頭部位已經遭到削減,但部位規模看起來仍然很大,因此日圓進一步走強可能會讓槓桿逐步降低轉變為更快速、且自我強化的平倉。」截至目前 9 月,日圓兌包括墨西哥披索和土耳其里拉在內的套利交易常用貨幣已升值近 5%。State Street 的 Masahiko Loo 表示,若進一步平倉,鑒於未平倉空頭部位相當龐大,美元兌日圓可能跌向 140 多的中段。
這對全球市場的影響既非假設,也並不遙遠。當投資人借入日圓為高收益資產部位提供資金時,日圓升值會使這些貸款的償還成本增加。如果升值幅度足夠劇烈,可能迫使槓桿基金出售這些資產以彌補損失,形成一個在股票、債券和貨幣市場放大波動的回饋循環。2024 年 8 月正是如此,當時日本銀行升息令全球市場連續數日受到震撼。這一次的利害關係可以說更高。套利交易規模變得更大,部位更加擁擠,地緣政治背景也更加脆弱。每桶油價高於 100 美元、美國與伊朗之間的衝突持續,以及美國通膨走勢充滿不確定性,都進一步加劇了風險。
然而,若將此事單純描述為一場即將到來的危機,將會是錯誤的。日圓升值也反映出更具建設性的一面:一個在通縮與停滯的荒野中度過一代人時間的經濟體,正在逐步恢復正常。日本消費者物價通膨一直高於日本銀行 2% 的目標,根據近期政府資料,維持在 2.5% 至 3% 之間。日本央行已承認其經濟「已溫和復甦」,但也警告,由於美國貿易政策導致的較高關稅,出口將受到影響。實質 GDP 在 4 月至 6 月季度按年率成長 1.1%,連續第三季實現正成長,但私人消費和資本投資均有所放緩。日經 225 指數創下歷史新高,受到聯準會近期降息及更廣泛再通膨敘事的提振。
政治層面又增添了另一層複雜性。首相石破茂即將下台,執政的自由民主黨正在舉行黨魁選舉,預計將有五名候選人參選。日本銀行本身也將國內政治不確定性列為風險因素。這場黨魁競選的結果將形塑未來數月的財政政策,也可能影響貨幣緊縮的步調。與此同時,美國已顯示出願意與日本一同介入貨幣市場的意願,就如 7 月日圓跌至 40 年低點時所做的那樣。美國財政部長 Scott Bessent 曾提及日本可能進一步干預,而歐洲央行決策官員 Joachim Nagel 也表示,在某些情況下,協同行動可能受到歡迎。這種合作立場顯示,主要經濟體並非對日圓走勢漠不關心;若無序波動威脅金融穩定,它們已準備採取行動。
未來幾週,謹慎的觀察者應該關注什麼?首先是日本銀行 9 月 18 日的政策聲明,以及植田和男隨後舉行的記者會。所使用的措辭將與利率決定本身同樣重要。如果日本銀行表示,進一步升息取決於數據,且將逐步進行,日圓可能會穩定下來。如果暗示將加快步調,套利交易平倉可能會加速。其次是全球股市的反應,尤其是美國股市,高估值科技股從廉價日圓融資中獲益不成比例。第三是油價走勢。如果布蘭特原油持續高於每桶 100 美元,作為主要能源進口國的日本所承受的通膨壓力將加劇,進一步強化收緊政策的理由。
更深層的真相是,日本提供免費資金的時代正在結束。多年來,日圓套利交易一直是全球風險資產的隱性補貼,讓投資人得以低成本借貸,並在其他地方追逐報酬。如今這項補貼正被撤回,不是突然撤回,而是穩定且有意地逐步撤回。世界正在適應一個不再是貨幣正統規則例外的日本。這種調整能否順利進行,將取決於政策制定者的智慧、市場的韌性,以及投資人是否願意承認環境已經改變。日圓的覺醒不是危機,而是修正。而修正無論多麼令人不適,正是市場重新找回均衡的方式。
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
GBPJPY-0.05%
USDJPY-0.01%
EURJPY-0.04%
SPX500+0.40%
US500+0.72%
  • 2
一名牧羊人在放牧他的山羊時,注意到一些野山羊加入了他的羊群。傍晚時,他把牠們全部一起關進羊圈。
第二天,一場猛烈的暴風雨突然襲來,牧羊人無法讓動物們出去。為了讓新來的野山羊留在羊圈裡並習慣他,他在牠們面前放了大量最好的飼料。然而,他只給自己的老山羊剛好足以維持生命的飼料,心想牠們一直都在他的照料之下。
暴風雨結束、羊圈門打開後,野山羊們開始朝山上奔去,甚至頭也不回。牧羊人憤怒地對著牠們喊道:
「我比照顧自己的山羊還要用心地照顧你們,我給了你們最好的飼料,你們這些忘恩負義的傢伙!」
其中一隻野山羊轉過身,給出了這個令人難忘的回答:
「我們正是因為這個原因才要逃走!你給了我們最好的飼料,而你從未給過自己的老山羊。我們非常清楚,明天當其他新山羊來到你的羊圈時,你會忽視我們,也同樣把最好的飼料給牠們!」
🤔 為了新結交的友誼或個人利益而忽視長期忠誠的朋友,是不值得信任的。那些試圖討好新來者的人,最終也會失去真正的朋友。
User_any
一名牧羊人在放牧山羊時,注意到有一些野山羊加入了他的羊群。到了傍晚,他把牠們全都一起關進羊圈。
第二天,一場猛烈的暴風雨突然襲來,牧羊人無法把動物放出去。為了讓新來的野山羊留在羊圈裡並習慣他,他在牠們面前放了大量最好的飼料。然而,他只給自己的老山羊剛好足以維持生命的食物,心想牠們一直都在他的照料之下。
暴風雨結束、羊圈門打開後,野山羊連頭也不回,就開始朝山上奔去。牧羊人憤怒地對著牠們喊道:
「我比照顧自己的山羊還要用心地照顧你們,我給了你們最好的飼料,你們這些忘恩負義的傢伙!」
其中一隻野山羊轉過身,給了他這個令人難忘的回答:
「這正是我們要逃走的原因!你給了我們最好的飼料,卻從未給過你的老山羊。我們非常清楚,明天當其他新的山羊來到你的羊圈時,你就會忽視我們,也給牠們最好的飼料!」
🤔 為了新結交的友誼或個人利益,而忽視長久忠誠的朋友的人,不值得信任。那些試圖取悅新來者的人,最終也會失去自己真正的朋友。
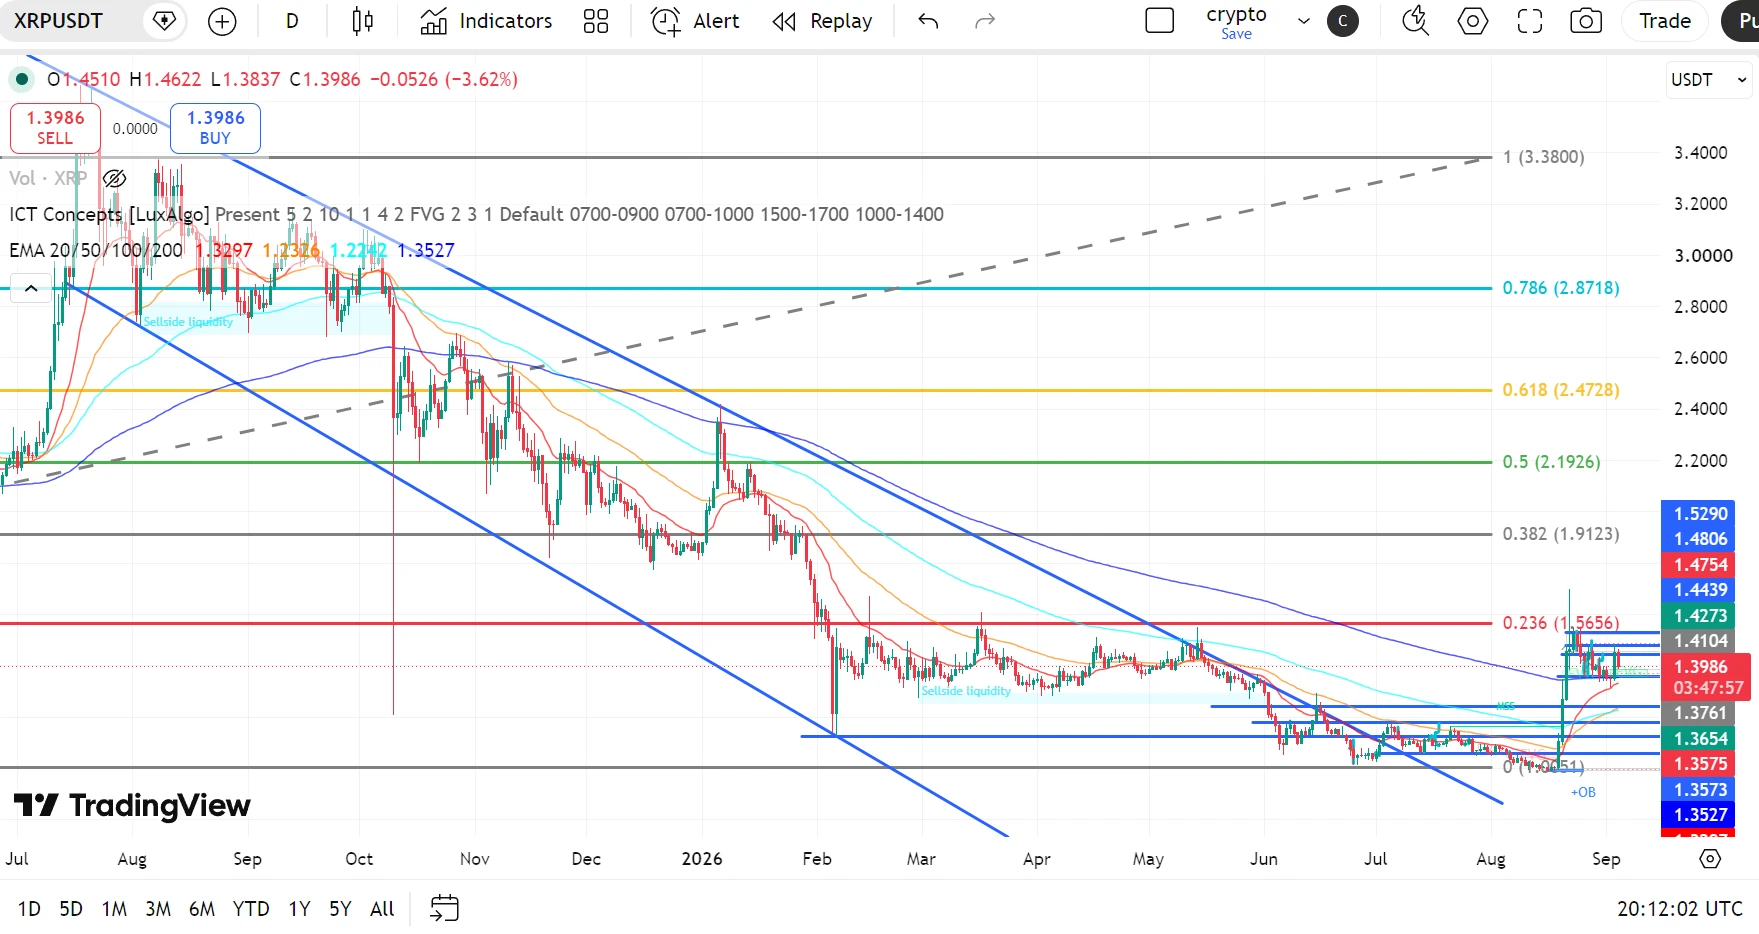
XRP 技術展望:XRP 守住突破區域,多頭瞄準 $1.56–$1.91
XRP 在突破長期下降結構後展現強勁的看漲復甦。價格已重新站回 $1.35–$1.38 區域,目前維持在 $1.40 附近。
最新市場結構仍具建設性,但 XRP 需要突破 $1.4104–$1.4439 阻力密集區,才能讓看漲走勢獲得更強確認。近期市場分析也指出,$1.35–$1.40 區域是重要的需求/支撐區域。
📈 EMA 結構
- 20 EMA:$1.3297
- 50 EMA:$1.2326
- 100 EMA:$1.2242
- 200 EMA:$1.3527
XRP 目前的交易價格高於四條主要 EMA。
最重要的發展是重新站回 $1.3527 的 200 EMA 上方,隨後突破短期 EMA 結構。
$1.3297 的 20 EMA 現在是重要的動態支撐位,如果 XRP 出現更深度的修正,可能會成為主要趨勢支撐。
📐 斐波那契水平
關鍵斐波那契水平:
- 0.236:$1.5656
- 0.382:$1.9123
- 0.5:$2.1926
- 0.618:$2.4728
- 0.786:$2.8718
- 1.0:$3.3800
XRP 已重新站回較低的斐波那契區域,而下一個主要高時間框架斐波那契阻力位於 $1.5656。
因此,若持續突破目前的阻力密集區,可能為上行至 0.236 斐波那契水
asiftahsin
XRP 技術展望:XRP 守住突破區域,多頭瞄準 1.56–1.91 美元
XRP 在突破長期下降結構後,展現強勁的多頭復甦。價格已重新收復 1.35–1.38 美元區域,目前維持在 1.40 美元附近。
最新市場結構仍具建設性,但 XRP 需要突破 1.4104–1.4439 美元阻力密集區,才能讓多頭走勢獲得更強確認。近期市場分析也指出,1.35–1.40 美元區域是重要的需求/支撐區。
📈 EMA 結構
- 20 EMA:1.3297 美元
- 50 EMA:1.2326 美元
- 100 EMA:1.2242 美元
- 200 EMA:1.3527 美元
XRP 目前的交易價格高於全部四條主要 EMA。
最重要的發展是價格回升至 1.3527 美元的 200 EMA 之上,隨後進一步突破短期 EMA 結構。
1.3297 美元的 20 EMA 現在是重要的動態支撐位,如果 XRP 出現更深度的修正,可能會成為主要趨勢支撐。
📐 斐波那契水平
關鍵斐波那契水平:
- 0.236:1.5656 美元
- 0.382:1.9123 美元
- 0.5:2.1926 美元
- 0.618:2.4728 美元
- 0.786:2.8718 美元
- 1.0:3.3800 美元
XRP 已重新收復較低的斐波那契區域,而下一個主要高週期斐波那契阻力位位於 1.5656 美元。
因此,若價格持續突破目前的阻力密集區,可能會打開通往 0.236 斐波那契水平 1.5656 美元的道路。
🟢 多頭情境
XRP 已突破長期下降結構,目前正試圖在 1.38–1.40 美元區域上方建立站穩態勢。
即時阻力:
- 1.4104 美元
- 1.4273 美元
- 1.4439 美元
- 1.4754 美元
- 1.4806 美元
- 1.5290 美元
若乾淨突破並持續收盤於 1.4439–1.4806 美元上方,將強化多頭延續走勢的設定。
🎯 目標 1:1.4806 美元
🎯 目標 2:1.5290 美元
🎯 目標 3:1.5656 美元 — 0.236 斐波那契
🎯 目標 4:1.9123 美元 — 0.382 斐波那契
確認突破 1.5656 美元後,將大幅改善中期結構,並可能打開通往 1.91 美元區域的道路。
🔴 回調情境
在近期急劇擴張後,重新測試已收復的突破區域將是正常現象。
關鍵支撐:
- 1.3761 美元
- 1.3654 美元
- 1.3575 美元
- 1.3527 美元 — 200 EMA
- 1.3297 美元 — 20 EMA
1.35–1.38 美元區域尤其重要。
如果 XRP 在回調期間守住此區域,目前的突破結構仍然完整。
持續跌破 1.3527 美元將削弱即時多頭設定,並可能使價格下探 1.3297 美元的 20 EMA。
🧠 市場結構與流動性
XRP 曾在廣泛的下降結構內交易很長一段時間,之後在 1.35 美元附近形成長期盤整。
近期價格走勢顯示,1.35 美元區域附近出現流動性掃掠,隨後迎來強勁的多頭擴張以及市場結構轉變。
價格現在已突破先前的下降趨勢結構,並維持在 1.40 美元附近。
這形成了重要的:
突破 → 回測 → 延續
序列。
目前主要的上行流動性與阻力區集中在 1.4104–1.4806 美元附近。
📊 RSI 動能
RSI (14):60.09
RSI 已強勁復甦,並持續高於中性 50 水平。
這確認了正向的多頭動能,同時尚未達到深度超買。若 RSI 持續維持在 50–55 上方,將有利於進一步上行。
若價格大幅遭到拒絕,且 RSI 跌破 50,將表示動能正在減弱。
🎯 關鍵水平
🔴 主要阻力:1.4104 美元 → 1.4273 美元 → 1.4439 美元 → 1.4754–1.4806 美元 → 1.5290 美元 → 1.5656 美元
🟢 主要支撐:1.3761 美元 → 1.3654 美元 → 1.3575 美元 → 1.3527 美元
📉 動態 EMA 支撐:1.3297 美元 — 20 EMA | 1.3527 美元 — 200 EMA
🚀 上行目標:1.4806 美元 → 1.5290 美元 → 1.5656 美元 → 1.9123 美元
📌 最終展望
XRP 在突破長期下降結構後,其結構已顯著改善。
1.35–1.38 美元區域現在是關鍵的短期支撐區。只要 XRP 守住此區域,多頭結構就仍然有效。
目前的即時爭奪區域位於 1.4104–1.4806 美元附近。確認突破此區域後,價格可能加速上行至 1.5290 美元 → 1.5656 美元,隨後看向 1.9123 美元。
然而,若價格遭到阻力拒絕,隨後持續跌破 1.3527 美元,將削弱即時多頭動能,並提高向 1.33 美元區域進行更深度回撤的可能性。
偏向:🟢 高於 1.3527 美元看漲。突破 1.4806 美元後,可能打開通往 1.5656 美元的道路,而 1.9123 美元則是下一個主要斐波那契目標。
$XRP ‌
repost-content-media
XRP-0.39%
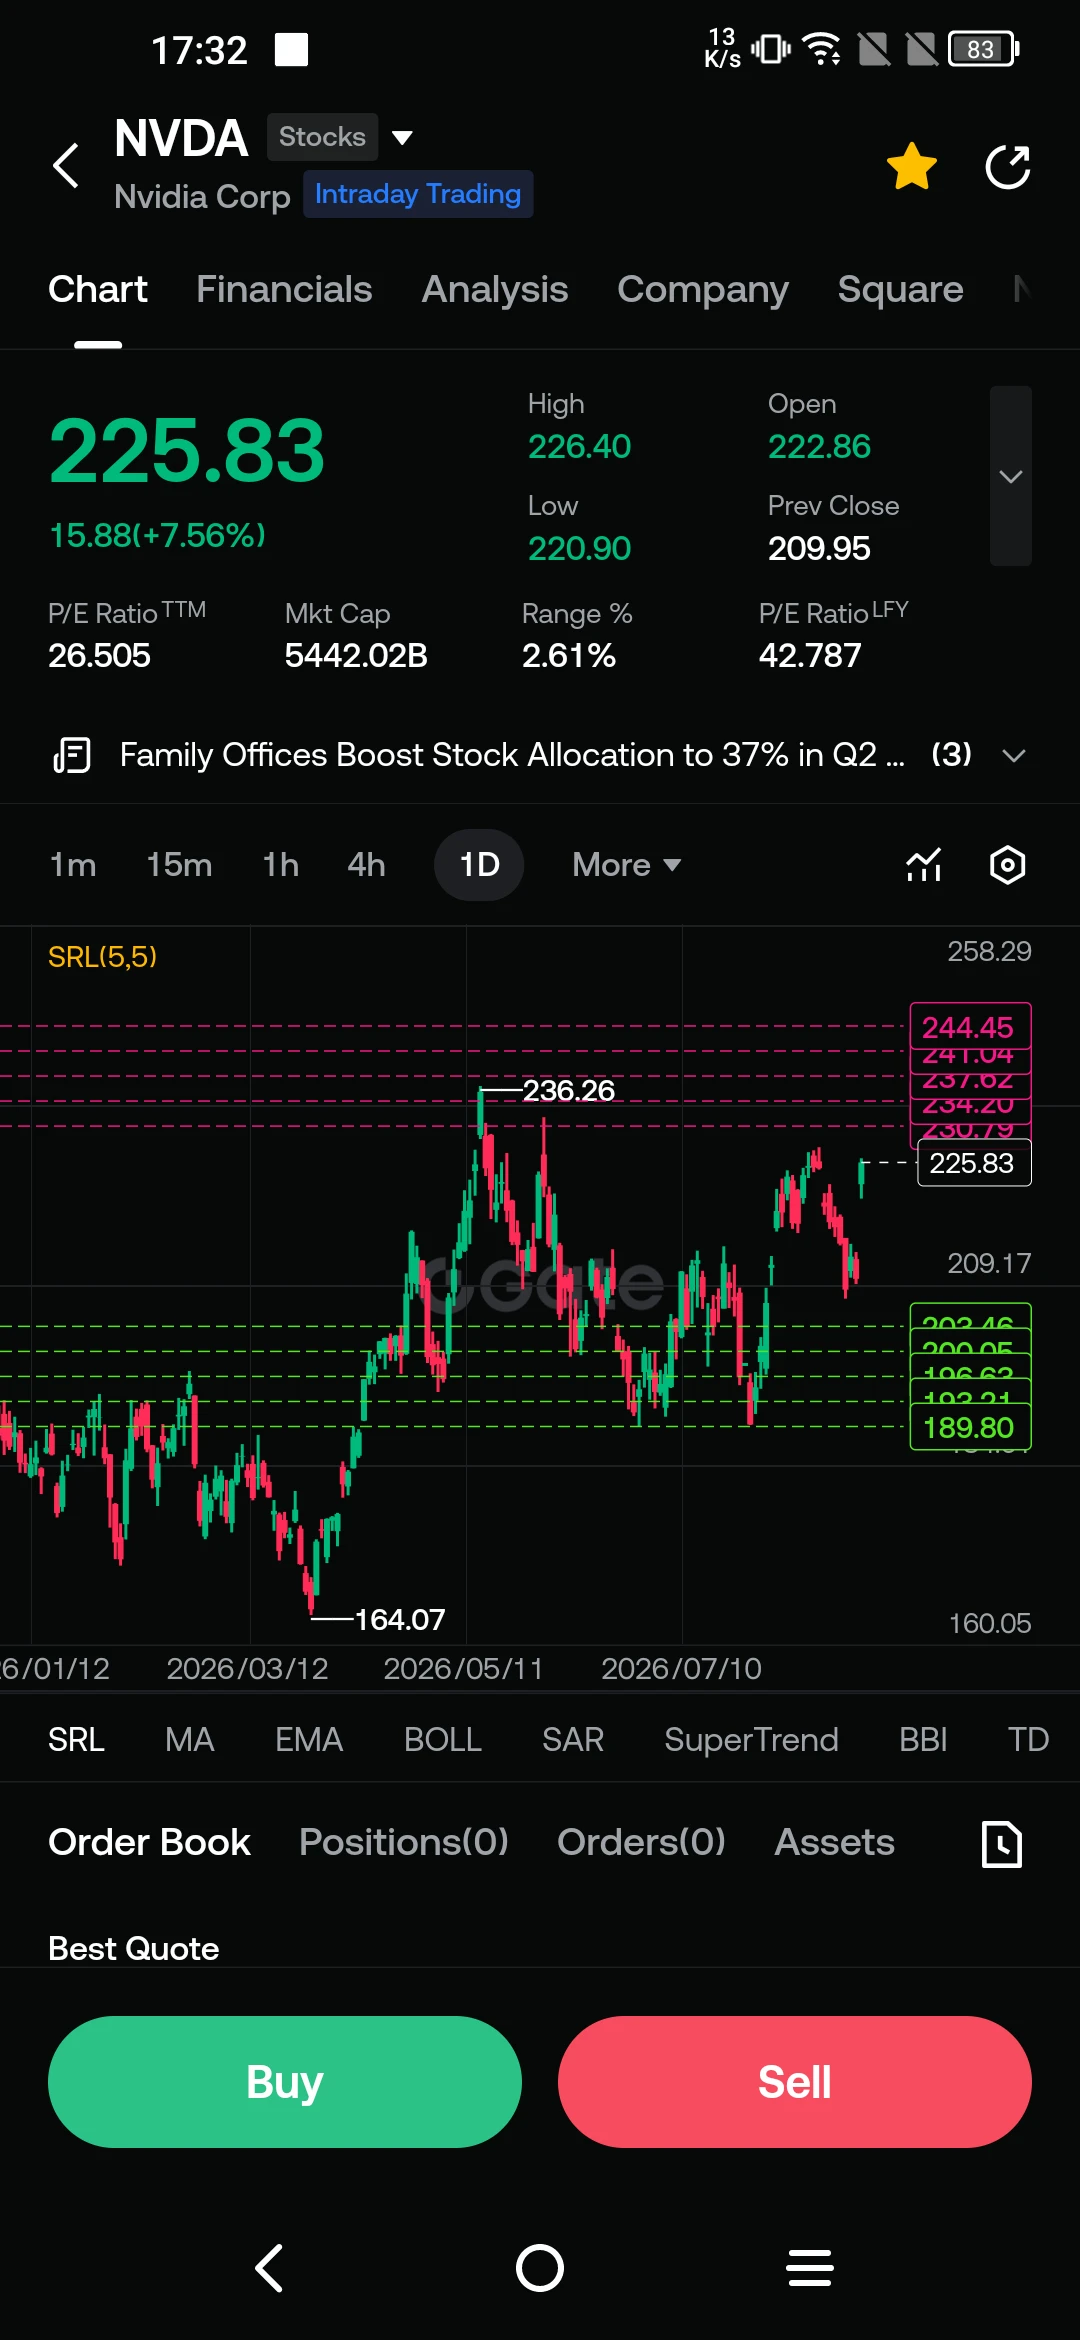
$NVDA ‌Nvidia (NVDA) 股票交易價格為 230.37 美元,盤中交易上漲 0.86%。日內價格區間介於 229.85 美元至 234.75 美元,開盤價為 231.09 美元。該公司昨日收盤價為 228.40 美元,總市值為 5.55 萬億美元(5,549.98 億美元),本益比(P/E)為 29.195,年初至今本益比為 47.13。
在技術面上,均線的正向排列持續從下方支撐價格。 在日線圖上,5 日移動平均線(MA5)為 224.31 美元,10 日移動平均線(MA10)為 219.84 美元,30 日移動平均線(MA30)為 215.46 美元。自 4 月測試 164.07 美元低點以來的上行動能,正使價格在 236.26 美元的高點阻力附近盤整。
供應承諾與高頻寬記憶體(HBM)動態
公司官方 SEC 文件中突顯的最關鍵數據,是對供應鏈的長期訂單承諾。Nvidia 的長期供應承諾總額已達 2790 億美元,其中約 2670 億美元分配給記憶體及製造產能供應,直至 2029 財政年度結束。這筆龐大的訂單積壓提供了現金流保障,直接支撐 Micron (MU) 等主要記憶體製造商的營收展望與股價表現。
檢視供應協議的到期結構,可發現市場應關注以下時間表:
近期訂單集中:先前承諾的供應義務集中在每年約 880 億美元的水準,持續至 2028 與 2029 財政年
WhyFay
$NVDA ‌Nvidia (NVDA) 股票目前交易價格為 $230.37,盤中交易上漲 0.86%。日內價格區間介於 $229.85 至 $234.75,開盤價為 $231.09。該公司昨日收盤價為 $228.40,總市值為 5.55 萬億美元(5,549.98 億美元),本益比(P/E)為 29.195,今年迄今本益比為 47.13。
在技術面上,移動平均線的正向排列持續從下方支撐價格。在日線圖上,5 日移動平均線(MA5)為 $224.31,10 日移動平均線(MA10)為 $219.84,30 日移動平均線(MA30)為 $215.46。自 4 月測試 $164.07 低點以來的上行動能,正使價格在 $236.26 的高點阻力位附近盤整。
供應承諾與高頻寬記憶體(HBM)動態
公司官方 SEC 文件中揭示的最關鍵數據,是對供應鏈的長期訂單承諾。Nvidia 的長期供應承諾總額已達 2790 億美元,其中約 2670 億美元分配至 2029 會計年度末以前的記憶體與製造產能供應。這筆龐大的訂單積壓提供了現金流保障,直接支撐 Micron (MU) 等主要記憶體製造商的營收展望與股價表現。
檢視供應協議的到期結構,可發現市場應關注以下時間表:
近期訂單集中度:先前承諾的供應義務集中在每年約 880 億美元的水準,直到 2028 與 2029 會計年度。
2030 會計年度下降:到了 2030 會計年度,目前已承諾訂單的積壓量預計將大幅下降至 60 億美元。
市場定價風險結構:如果 2029 年以後期間的高價新記憶體與晶圓代工合約未獲續約,資本市場可能會在 2028 年底至 2029 年初之間提前反映這一情況。
公司治理與供應鏈策略
Nvidia 管理層並未將這些龐大的採購承諾定義為被動義務,而是視為能在 AI 硬體市場維持競爭優勢的策略性基礎設施預留。HBM 產能對高效能運算與 GPU 架構至關重要,而提前多年預留產能,能確保晶圓代工產能,並為公司提供不間斷的交付。
您可以透過 Gate 平台即時追蹤全球半導體產業中的這些長期合約動態、Nvidia (NVDA) 股價水準與訂單簿深度。
#Nvidia #NVDA #Micron #Semiconductors #MarketUpdate
$NVDA ‌ 自己研究(DYOR) 🔎 非投資建議(NFA) ✔️
NVDA+2.17%
MU-0.93%
  • 1
$TSLA ‌TSLA 股價在日內交易中下跌 6.36%,至 352.41 美元。每日交易區間介於 351.34 美元至 364.68 美元之間,開盤價為 362.07 美元。該公司昨日收於 376.35 美元,總市值為 1.39 萬億美元(1,391.74 億美元),其本益比(P/E)為 325.54。
就技術指標而言,短期移動平均線顯示價格面臨壓力以及潛在支撐位。MA5 水平為 361.95 美元、MA10 水平為 355.80 美元,正在現價上方形成阻力,而 MA30 水平為 337.36 美元,代表下方支撐線。儘管始於 8 月所測試的 297.38 美元低點的上行反應仍在持續,但目前正處於 5 月錄得的 453.40 美元高點下方的盤整過程。
內部發展與營運流程聚焦於自動駕駛技術及商業化步驟。在德州奧斯汀啟動的 Cybercab 和 Robotaxi 車隊營運,象徵 Tesla 的轉型策略超越汽車製造商身分,成為高毛利軟體與自動化運輸平台。FSD(Full Self-Driving)系統中的行駛里程數據累積、訂閱模式收入,以及能源儲存單位的成長,都是支持公司財務穩定、抵禦傳統車輛交付量波動的因素。
宏觀經濟壓力正影響汽車與電動車(EV)產業的整體狀況。高利率環境對車輛貸款的限制性影響,以及全球市場競爭加劇(尤其是來自中國製造商與 BYD 的動作),正在限制傳統車輛的銷售量
WhyFay
$TSLA ‌TSLA 股票在盤中交易中下跌 6.36%,報 $352.41。當日交易區間介於 $351.34 至 $364.68 之間,股票開盤價為 $362.07。該公司昨日收盤價為 $376.35,總市值為 1.39 萬億美元(1,391.74 億美元),本益比(P/E)為 325.54。
就技術指標而言,短期移動平均線顯示價格面臨壓力以及潛在支撐位。MA5 水準為 $361.95、MA10 水準為 $355.80,正在目前價格上方形成阻力,而 MA30 水準為 $337.36,代表下方支撐線。儘管自 8 月測試的 $297.38 低點開始的上行反應仍在持續,但目前正處於 5 月創下的 $453.40 高點下方的盤整過程。
內部發展與營運流程聚焦於自動駕駛技術和商業化步驟。在德州奧斯汀啟動的 Cybercab 與 Robotaxi 車隊營運,象徵 Tesla 的轉型策略超越汽車製造商身分,成為高利潤率的軟體與自動化運輸平台。FSD(Full Self-Driving)系統中的里程數據累積、訂閱模式收入,以及儲能裝置的成長,都是支撐公司財務穩定、抵禦傳統汽車交車量波動的因素。
總體經濟壓力正影響汽車與電動車(EV)產業的整體狀況。高利率環境對汽車貸款的抑制作用,以及全球市場競爭加劇(尤其是來自中國製造商和 BYD 的動向),正限制傳統汽車的銷量。儘管產業存在價格競爭,Tesla 的 AI 基礎設施、垂直整合生產模式,以及對充電網路的重視,仍是使該公司脫穎而出的關鍵因素。
市場估值討論持續圍繞著公司應被視為汽車製造商還是 AI 平台來定價。你可以透過 Gate 平台追蹤 Tesla(TSLA)股票的即時價格走勢、訂單簿平衡和技術指標。
#Tesla #TSLA #MarketUpdate #TechStocks
$TSLA ‌ DYOR 🔎 NFA ✔️
TSLA+2.19%
  • 2
$XTIUSD ‌近期原油價格呈現顯著上升趨勢。WTI 交易價格為 $86.39,而 Brent 原油的買方出價為 $92.14。兩種原油的漲幅均介於 2.3% 至 2.8% 之間。
那麼,這波上漲背後的原因是什麼?讓我們看看過去 24 小時和過去一週的發展。
過去 24 小時的事件
減產:美國對墨西哥灣能源基礎設施發動的網路攻擊,以及該地區颶風活動增加,引發了供應疑慮。
日本意外需求:日本銀行宣布針對能源進口的貨幣互換協議,正面影響了市場對亞洲市場原油需求的預期。
補充庫存動向:美國能源部可能購買原油以補充戰略石油儲備的訊號,支撐了價格。
過去一週的關鍵發展
OPEC+ 會議:OPEC+ 集團本週舉行技術性會議,以評估市場狀況。會議釋出的訊號顯示,目前的減產措施將持續。
庫存數據:美國能源資訊署的數據顯示,上週原油庫存降幅超出市場預期。庫存下降進一步強化了需求強勁的看法。
利比亞的生產挑戰:利比亞生產設施出現技術問題,導致供應量每日減少約 300,000 桶。這進一步壓縮了原本已有限的全球供應過剩。
短期內需要關注的事項
美國數據:每週初領失業救濟金人數和成長數據將提供原油需求走勢的線索。
中國採購:中國新的經濟刺激方案可能增加能源進口,這可能推升價格。
日本決策:日本銀行的貨幣政策決策將影響以日圓計價的原油價格。
原油市場在供應面減產以及對需求的樂觀預期下持續上升。未來幾天,
SinCity
$XTIUSD ‌原油價格近幾日呈現顯著上升趨勢。WTI 交易價格為 86.39 美元,而 Brent 原油買方以 92.14 美元承接。兩種原油的漲幅都介於 2.3% 至 2.8% 之間。
那麼,這波上漲背後的原因是什麼?讓我們看看過去 24 小時及過去一週的發展。
過去 24 小時的事件
減產:美國針對墨西哥灣能源基礎設施發動的網路攻擊,以及該地區颶風活動增加,引發了供應疑慮。
日本意外需求:日本銀行宣布針對能源進口的貨幣交換協議,正面影響了市場對亞洲市場原油需求的預期。
補充庫存動向:美國能源部可能購買原油以補充戰略石油儲備的訊號,支撐了價格。
過去一週的關鍵發展
OPEC+ 會議:OPEC+ 本週舉行技術性會議以評估市場狀況。會議釋出的訊號顯示,目前的減產措施將持續。
庫存數據:美國能源資訊署的數據顯示,上週原油庫存降幅超出市場預期。庫存下降進一步強化了需求強勁的觀點。
利比亞的生產挑戰:利比亞生產設施的技術問題導致每日約 300,000 桶的供應損失。這進一步收窄了全球供應原本已有限的過剩幅度。
近期需關注的事項
美國數據:每週初領失業救濟金人數和成長數據將提供原油需求走勢的線索。
中國採購:中國新的經濟刺激方案可能增加能源進口。這可能推動價格上漲。
日本決策:日本銀行的貨幣政策決策將影響以日圓計價的原油價格。
在供應端減產及對需求的樂觀預期帶動下,原油市場持續呈現上升趨勢。在未來幾天,OPEC+ 的訊號及美國庫存數據將是決定價格走向的關鍵。
此處分享的資訊不構成投資建議。請自行研究。
XTIUSD-2.54%
BZ-2.50%
  • 1
$XAGUSD 黃金與白銀下跌剖析:聯準會、地緣政治與新需求
貴金屬市場近幾日一直承受強烈的賣壓。黃金下跌 0.50%,交易價格為 4,432 美元;白銀下跌 0.21%,交易價格為 66.20 美元。兩種金屬都在週五經歷大幅下跌後嘗試復甦。
聯準會的訊號
貴金屬所承受的主要壓力來自聯準會主席 Kevin Warsh 在傑克遜霍爾研討會上的演講。Warsh 強調,通膨尚未達到理想水準,並明確表示,在達到 2% 的目標之前,聯準會不會結束行動。
這些言論使市場將 9 月會議升息的機率從 35% 上調至 57-60%。升息預期降低了黃金和白銀等無收益資產的吸引力。美國 10 年期國債殖利率升至 4.73%,而美元指數增強至 99.71。
地緣政治緊張局勢
近期美國與伊朗之間的軍事緊張局勢推高了油價,並為市場增添了新的不確定性。WTI 上漲至 86.39 美元,布蘭特原油上漲至 92.14 美元,再度引發通膨疑慮。高能源價格使央行難以放寬貨幣政策。
新的需求領域
儘管貴金屬短期內承受壓力,但中長期而言,新的需求領域正在浮現。
南韓的重大行動:Mirae Asset Financial Group 計劃透過其 Digital X 平台,建立價值 150 萬億韓元(約 1,090 億美元)的數位資產業務。該計畫旨在將黃金、白銀和電力代幣化。Mirae Asset 的客戶資產達 1,500
SinCity
$XAGUSD 黃金與白銀下跌的剖析:聯準會、地緣政治與新需求
貴金屬市場近幾日一直承受強烈的賣壓。黃金下跌 0.50%,報 4,432 美元;白銀下跌 0.21%,報 66.20 美元。兩種金屬都在周五大幅下跌後嘗試復甦。
聯準會的訊號
貴金屬承受的主要壓力源自聯準會主席 Kevin Warsh 在傑克遜霍爾研討會上的演講。Warsh 強調,通膨尚未達到期望的水準,並明確表示,在達到 2% 的目標之前,聯準會不會結束行動。
這些言論促使市場將 9 月會議升息的機率從 35% 上調至 57-60%。升息預期降低了黃金和白銀等無收益資產的吸引力。美國 10 年期國債殖利率升至 4.73%,而美元指數則走強至 99.71。
地緣政治緊張局勢
近期美國與伊朗之間的軍事緊張局勢推高了油價,並為市場增添了新的不確定性。WTI 升至 86.39 美元,布蘭特原油升至 92.14 美元,再度引發通膨疑慮。高能源價格使央行難以放寬貨幣政策。
新的需求領域
儘管貴金屬短期內承受壓力,但中長期而言,新的需求領域正在浮現。
來自南韓的重大行動:Mirae Asset Financial Group 計畫透過其 Digital X 平台,建立一項價值 150 萬億韓元(約 1090 億美元)的數位資產業務。該計畫旨在將黃金、白銀和電力代幣化。Mirae Asset 擁有的 1,500 萬億韓元客戶資產,構成實現這一目標的重要資源。
土耳其的黃金行動:土耳其共和國中央銀行舉行了以里拉換取 6 噸黃金的掉期拍賣。此舉展現了黃金在儲備管理策略中所扮演的角色。
短期與中期展望
從技術面來看,黃金周五大幅下跌 3.2%。這是自 6 月初以來最大的單日跌幅。儘管如此,黃金 8 月仍上漲約 10%,展現自 1 月以來最強勁的月度表現。
專家將黃金 4,300-4,700 美元以及白銀 70-85 美元的區間設定為未來一段期間的基本情境。在樂觀情境下,黃金有望升至 5,000-5,600 美元,白銀則有望升至 95-120 美元。
即將公布的美國非農就業數據,將是聯準會 9 月決策的關鍵。疲弱的數據可能降低升息預期,進而支撐貴金屬。
此處分享的資訊並非投資建議。請自行研究。
XAGUSD+1.15%
XAUUSD0.00%
$NVDA #NVIDIAEarnings
Nvidia 2027 年第二季財報:創紀錄營收、現金流壓力
在 8 月 26 日發布的財報中,NVDA 營收達 962 億美元,超越自身指引(910 億美元),年增 106%。資料中心營收年增 117% 至 890 億美元,幾乎占總營收的全部。毛利率維持在 75%,而第三季指引設定為 74%——顯示毛利率略有放緩。
主要焦點在於現金流:營運現金流季減 52%,自由現金流下降 56%;應收帳款增加 223 億美元及庫存累積,延遲了現金轉換。長期債務從 75 億美元增加至 324 億美元,且本季借款達 249 億美元。
財報後的策略動向:
• 與 Cloverleaf Infrastructure 建立策略合作夥伴關係並進行少數股權投資——著重於冷卻與能源基礎設施
• 與 SB Energy 就 PORTS Technology Campus 建立多年期合作夥伴關係——為約 4.25 GW 的容量提供 1050 億美元的保證債務,OpenAI 將成為租戶
• 執行長 Jensen Huang:「我們已進入 AI 基礎設施時代。現在,運算能力本身就是營收。」
👉 成長故事仍在不間斷地延續。然而,未來幾季值得關注的平衡點,將是應收帳款與庫存累積是否能轉化為現金,以及毛利率指引的下降是否為永久性現象。儘管該股在財報發布後經歷劇烈波動,但資料
User_any
$NVDA #NVIDIAEarnings
Nvidia 2027 年第 2 季財報:創紀錄營收、現金流壓力
在 8 月 26 日發布的財報中,NVDA 營收達 962 億美元,超越自身指引(910 億美元),年增 106%。資料中心營收年增 117% 至 890 億美元,幾乎占總營收的全部。毛利率維持在 75%,而第 3 季指引設定為 74%——顯示毛利率略有放緩。
主要焦點在現金流:營業活動現金流季減 52%,自由現金流減少 56%;應收帳款增加 223 億美元以及庫存累積,延遲了現金轉換。長期債務從 75 億美元增加至 324 億美元,本季借款 249 億美元。
財報後的策略動向:
• 與 Cloverleaf Infrastructure 建立策略合作夥伴關係並進行少數股權投資——聚焦於冷卻與能源基礎設施
• 與 SB Energy 就 PORTS Technology Campus 建立多年期合作夥伴關係——為約 4.25 GW 的容量提供 1050 億美元的保證義務,OpenAI 將成為租戶
• 執行長 Jensen Huang:「我們已進入 AI 基礎設施時代。現在,運算能力本身就是營收。」
👉 成長故事持續不減。然而,接下來幾季需關注的是,應收帳款與庫存累積是否會轉化為現金,以及毛利率指引的下降是否為永久性變化。儘管財報發布後股價經歷劇烈波動,資料中心需求的動能仍是主要支撐因素。
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
#Gate
repost-content-media
NVDA+2.17%
$NVDA 🧐
NVIDIA 的 1600 億美元動作:庫存與供應革命
所有人都聚焦於財務報表中創紀錄的 960 億美元營收,但真正的重磅消息是供應與庫存數據
在 NVIDIA 第二季度的財務報表中,外界注意力集中於創紀錄的 962 億美元營收。然而,深藏在財務報表中的兩項數據,揭示了這家公司策略性動作的真正規模。
供應義務大幅躍升
在一個季度內,供應義務從 1190 億美元躍升至 2790 億美元。這代表新增了淨值 1600 億美元的承諾,比單季營收高出 66%。其中,920 億美元將在本財政年度支付,其餘金額分散於未來兩年。
庫存動態的顯著變化
庫存項目的變化清楚展現了 NVIDIA 的生產策略。原物料庫存已從 1 月的 38 億美元增加至 113 億美元,幾乎增長三倍。在製品庫存升至 134 億美元,而待出貨成品庫存則從 88 億美元降至 69 億美元。這顯示公司會立即銷售所生產的產品,但已為即將到來的生產囤積創紀錄水準的原物料。
毛利率動態與未來指引
毛利率維持在 75%,而公司對下一季度給出的指引為 74%。這標誌著目前週期中首次有意識地下調毛利率。下滑的主要原因是記憶體價格上漲,以及 Rubin 平台的轉換流程。
這項動作背後的策略願景
所有這些承諾的核心,是執行長 Jensen Huang 清晰的願景:「這些系統已不再是個人電腦或手機,而是能產生營收的資產。」NV
User_any
$NVDA 🧐
NVIDIA 的 1600 億美元行動:庫存與供應革命
所有人都聚焦於財務報表中創紀錄的 960 億美元營收,但真正的震撼在於供應與庫存數據
在 NVIDIA 第二季財務報表中,市場注意力集中在創紀錄的 962 億美元營收。然而,深藏在財務報表中的兩項數據,揭示了公司策略性行動的真正規模。
供應承諾大幅躍升
在一個季度內,供應承諾從 1190 億美元跳升至 2790 億美元。這代表新增了淨額 1600 億美元的承諾,比單季營收高出 66%。其中,920 億美元將在本財政年度支付,其餘金額則分攤至未來兩年。
庫存動態的顯著變化
庫存項目的變化清楚展現了 NVIDIA 的生產策略。原材料庫存已從 1 月的 38 億美元增加至 113 億美元,幾乎增至三倍。半成品庫存升至 134 億美元,而運送中成品庫存則從 88 億美元降至 69 億美元。這表明,公司會立即出售所生產的產品,但已為即將到來的生產囤積創紀錄數量的原材料。
毛利率動態與未來指引
毛利率維持在 75%,而公司對下一季給出的指引為 74%。這標誌著目前週期中首次有意讓毛利率下降。公司指出,下降的主要原因是記憶體價格上漲,以及 Rubin 平台的轉換過程。
這項行動背後的策略願景
所有這些承諾的核心,是執行長 Jensen Huang 清晰的願景:「這些系統已不再是個人電腦或手機,而是能產生營收的資產。」NVIDIA 認為,資本與基礎設施是阻礙需求的唯一限制,並正運用所有金融工具來消除這項瓶頸。
不斷成長的生態系
公司在財報公布後宣布的策略性行動,正在「融資+供應鏈+軟體」的三角形中建立一個龐大的生態系。向 SB Energy 提供 1050 億美元的擔保、投資數億美元於 Cloverleaf,以及以 129 億美元收購 Hugging Face,都是這項策略中值得注意的具體步驟。
值得關注的關鍵指標
投資人未來一段期間最需要關注的關鍵指標,將是這些供應承諾轉化為現金的速度。此外,應收帳款中的 60 天 DSO 趨勢是否持續,將是公司現金流健康狀況的決定性因素。透過這些策略性行動,NVIDIA 不僅滿足目前的需求,也正採取措施確保未來成長。
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA+2.17%
  • 1
NVIDIA 的無聲入侵:透過收購競爭對手擴張其王國
NVIDIA 超越營收數字的真正動向:將競爭對手轉化為「朋友」的策略
當所有人都關注 NVIDIA 第二季財報中創紀錄的 962 億美元營收時,該公司的真正策略性動向正在財務報表之外發生。NVIDIA 持續透過收購競爭對手或建立策略合作夥伴關係來擴大其生態系。
1. Hugging Face:129 億美元的開源收購案
據報導,NVIDIA 正同意以 129 億美元收購開源 AI 平台 Hugging Face。這將成為該公司迄今規模最大的收購案之一。
策略意義:
Hugging Face 位於開發者生態系的核心,擁有約 300 萬個開源模型和 100 萬個資料集。雖然 NVIDIA、OpenAI 和 Anthropic 等封閉原始碼公司都在開發自己的晶片,但 NVIDIA 的目標是透過投資開源生態系,將獨立開發者與其硬體連結起來。這筆價格(約 1.5 億美元年化營收的 86 倍)表明,NVIDIA 進行這項收購是為了取得策略控制權,而非營收。
關鍵點:Hugging Face 目前也支援 AMD 和 Intel 晶片。收購後該平台能否維持其中立性,是最大的問號。
2. Rebellions:與南韓寵兒的秘密會面
據 Bloomberg 報導,NVIDIA 執行長 Jensen Huang 曾親自與南韓 AI 晶片新創公司 Re
User_any
NVIDIA 的無聲入侵:透過收購競爭對手擴張其帝國
NVIDIA 超越營收數據的真正動作:將競爭對手變成「朋友」的策略
當所有人都在關注 NVIDIA 第二季財報創紀錄的 962 億美元營收時,公司的真正策略動作正在財務報表之外展開。NVIDIA 持續透過收購競爭對手或建立策略合作夥伴關係來擴張其生態系。
1. Hugging Face:129 億美元的開源收購
據報導,NVIDIA 同意以 129 億美元收購開源 AI 平台 Hugging Face。這將是該公司迄今最大規模的收購案之一。
策略意義:
Hugging Face 位於開發者生態系的核心,擁有約 300 萬個開源模型和 100 萬個資料集。當 NVIDIA、OpenAI 和 Anthropic 等閉源公司都在開發自己的晶片時,NVIDIA 的目標是透過投資開源生態系,將獨立開發者與其硬體連結起來。這筆收購的價格是約 1.5 億美元年化營收的 86 倍,顯示 NVIDIA 進行這項收購是為了取得策略控制權,而非營收。
關鍵點:Hugging Face 目前也支援 AMD 和 Intel 晶片。收購後該平台能否維持中立性,是最大的疑問。
2. Rebellions:與韓國寵兒的秘密會面
據 Bloomberg 報導,NVIDIA 執行長 Jensen Huang 曾親自會見韓國 AI 晶片新創公司 Rebellions。可能性包括技術合作、投資或直接收購。
Rebellions 是誰?
該公司的估值為 23 億美元,其投資者包括 SK Hynix 和 Samsung Ventures。該公司開發專注於 AI 推論的 NPU,這代表一個大容量市場,將補足 NVIDIA 在訓練方面的優勢。它也採用 Samsung 的 4nm 製程,除了 TSMC 外,可能為 NVIDIA 開啟第二條供應鏈。
監管風險:韓國將半導體視為策略資產;美國司法部也可能從反壟斷角度審查 NVIDIA 的主導地位。
3. 全局觀: 「改造敵人」策略
2025 年,NVIDIA 曾與 Groq 達成類似交易,吸收其工程團隊,同時讓該公司維持獨立。如今,它正將相同模式應用於 Rebellions 和 Hugging Face。
執行長 Jensen Huang 的秘密公式:與其消滅競爭對手,不如讓它們成為生態系的一部分。這將:
• 向監管機構傳達訊息:「我們不是在壟斷,而是在合作」
• 擴大人才庫
• 降低客戶尋求替代方案的需求
投資者注意事項
該公司宣布承諾在 2027 財政年度前投入 180 億美元進行股權投資。這顯示 NVIDIA 正採取堅定措施,不僅要成為晶片供應商,也要成為整個 AI 生態系的出資者與架構師。
值得關注的風險:這些收購案的整合,以及開源社群的反應,將是未來一段期間最關鍵的觀察重點。
此處所有評估與評論純屬個人意見,絕對不構成投資建議。
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA+2.17%
TSM+2.75%
AMD-0.29%
INTC-2.55%
$SKHYNIX #SKHynixSurgesOver5%
NVIDIA 財報點燃亞洲:韓國半導體巨頭上漲
SK Hynix 上漲逾 5%,Samsung 逾 3%;KOSPI 接近 7,000
NVIDIA 2027 財政年度第二季的財報不僅在美國市場引發震盪,也席捲全球半導體市場。在亞洲交易時段,南韓主要記憶體製造商在 NVIDIA 優於預期的業績與強勁財測帶動下大幅上漲。
開盤時,SK Hynix 股價上漲逾 5%,Samsung Electronics 則上漲超過 3%。這股動能推動 KOSPI 指數上漲約 3%,使其更加接近 7,000 點。
NVIDIA 效應:優於預期的財報
NVIDIA 公布的季度營收為 962 億美元,大幅超過市場預期的 922 億美元。資料中心營收超出預期,達到 890 億美元,而每股盈餘也以 2.22 美元超越預估。公司對 2028 財政年度約 70% 成長的財測,大幅超過市場約 45% 的預期。
這些強勁的業績被解讀為對亞洲記憶體製造商的直接需求訊號。SK Hynix 和 Samsung 是 NVIDIA AI 晶片所使用高頻寬記憶體(HBM)的主要供應商。
記憶體市場的新時代
NVIDIA 的業績也凸顯了記憶體產業內的動態。對 AI 基礎設施高達數萬億美元的投資需求,正導致記憶體價格大幅上漲。SK Hynix 和 Samsung 等製造
User_any
$SKHYNIX #SKHynixSurgesOver5%
NVIDIA 財報點燃亞洲市場:韓國半導體巨頭上漲
SK Hynix 上漲逾 5%,Samsung 上漲逾 3%;KOSPI 接近 7,000 點
NVIDIA 2027 財政年度第二季財報不僅在美國市場引發震撼,也震動了全球半導體市場。在亞洲交易時段,韓國主要記憶體製造商在 NVIDIA 優於預期的業績及強勁財測帶動下大幅上漲。
開盤時,SK Hynix 股價上漲逾 5%,Samsung Electronics 上漲超過 3%。這股動能推動 KOSPI 指數上漲約 3%,使其更接近 7,000 點。
NVIDIA 效應:優於預期的財報
NVIDIA 公布的季度營收為 962 億美元,大幅超過市場預期的 922 億美元。資料中心營收超出預期,達到 890 億美元,而每股盈餘也以 2.22 美元超越預估。該公司對 2028 財政年度約 70% 成長的財測,大幅超過市場約 45% 的預期。
這些強勁業績被解讀為對亞洲記憶體製造商的直接需求訊號。SK Hynix 和 Samsung 是 NVIDIA AI 晶片所使用的高頻寬記憶體(HBM)的主要供應商。
記憶體市場的新時代
NVIDIA 的業績也凸顯了記憶體產業內部的動態。對 AI 基礎設施高達萬億美元的投資需求,正導致記憶體價格大幅上漲。SK Hynix 和 Samsung 等製造商因需求超過供應而提升了定價能力。分析師指出,記憶體供應受限的情況可能持續至 2027 年,為主要製造商創造有利的市場環境。
亞洲市場上漲並恢復信心
KOSPI 指數的上漲不僅反映了市場對半導體產業的樂觀情緒,也反映了 NVIDIA 業績所帶來的信心。投資人先前受到美國半導體拋售及 NVIDIA 長期下跌趨勢的影響而感到擔憂,如今在強勁資產負債表和財測的鼓舞下,開始建立部位。
韓國半導體股票的復甦尤其引人注目,這是 NVIDIA 針對 AI 需求所釋出強烈訊息的結果。Samsung 和 SK Hynix 的股票回購等公司特定發展,也對指數產生了正面影響。
#NVIDIAEarnings #GateStockInsightsChallenge
DYOR 🔎 NFA ✔️
repost-content-media
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL) 特別分析:AI 戰爭中的沉默贏家?
MRVL 今日公布 FY2027 第二季財報:市場預期營收 27.1 億美元,每股盈餘 $0.93
Marvell Technology 將於 8 月 27 日收盤後公布 2027 會計年度第二季業績。華爾街預期該公司營收約為 27.1 億美元(年增 35%),調整後每股盈餘為 $0.93(年增 39%)。分析師平均 1 年目標價為 $269;最樂觀的估值為 $400,最悲觀的估值為 $195。該股過去一年上漲 225%,市值達到 2180 億美元。
1. 「Intel 遺產」策略:Marvell 為何與眾不同?
與 NVIDIA 和 AMD 這種「單一巨頭」不同,Marvell 分布於 5 個截然不同的 AI 成長引擎。這項策略讓公司處於 AI 生態系統的不同層級:
擴展型光學:隨著 AI 叢集擴大,對光學連接的需求呈指數級增長。Marvell 是資料中心之間這些連接的關鍵供應商。
擴充型光學:更大型的 AI 模型需要更高頻寬進行晶片間通訊。Marvell 在此領域的解決方案,在克服效能瓶頸方面發揮重要作用。
資料中心互連:資料中心互連(DCI)解決方案占 Marvell 營收的顯著部分。
乙太網路交換:乙太網路交換解決方案是 AI 網路的
User_any
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL) 特別分析:AI 戰爭中的沉默贏家?
MRVL 今日公布 FY2027 第二季業績:市場預期營收 27.1 億美元,每股盈餘 0.93 美元
Marvell Technology 將於 8 月 27 日收盤後公布 FY2027 第二季業績。華爾街預期公司營收約為 27.1 億美元(年增 35%),調整後每股盈餘為 0.93 美元(年增 39%)。分析師平均 1 年目標價為 269 美元;最樂觀估計為 400 美元,最悲觀估計為 195 美元。該股過去一年上漲 225%,市值達到 2180 億美元。
1.「Intel 遺產」策略:Marvell 為何與眾不同?
不同於 NVIDIA 和 AMD 這類「單一巨頭」,Marvell 分散於 5 個截然不同的 AI 成長引擎。這項策略讓公司能夠處於 AI 生態系統的不同層級:
擴展型光學:隨著 AI 叢集擴大,對光學連接的需求呈指數級增長。Marvell 是資料中心之間這些連接的關鍵供應商。
擴充型光學:更大型的 AI 模型需要更高頻寬來進行晶片間通訊。Marvell 在此領域的解決方案,對克服效能瓶頸發揮重要作用。
資料中心互連:資料中心互連(DCI)解決方案構成 Marvell 營收的重要部分。
乙太網路交換:乙太網路交換解決方案是 AI 網路的骨幹,也是 Marvell 傳統上具優勢的領域之一。
客製化晶片(ASIC):為超大規模雲端服務商設計客製化 AI 加速器的服務,是 Marvell 成長最快的部門。
執行長 Matt Murphy 表示:「我們的客製化 AI 設計活動正處於歷史高點。Marvell 團隊目前正與超過 10 家客戶合作,處理逾 50 個新機會。」
2. 收購 Celestial AI:一場悄然發生的革命
Marvell 於 FY2026 第三季宣布收購 Celestial AI,此舉被形容為 Marvell 擴充型策略的轉捩點。
技術影響:隨著 AI 模型成長,晶片上的連接速度成為決定效能的最關鍵瓶頸。Celestial AI 的光學連接技術可能讓 Marvell 在此領域取得相對 Broadcom 的技術優勢。
關鍵點:公司在 FY2026 創下設計案獲單紀錄。這提供了能確保未來 2-3 年營收的「能見度」。執行長 Murphy 表示,他們在 FY2026 取得 50 億美元的新設計案獲單,為未來成長提供了穩固基礎。
3. Marvell vs Broadcom:ASIC 戰爭的進程
MRVL 最大的競爭對手是 Broadcom (AVGO)。兩家公司都為超大規模雲端服務商生產客製化 AI 晶片(ASIC)。讓我們從四個關鍵類別檢視 Marvell 與 Broadcom 的差異:
標準 - Marvell (MRVL)
• 主要重點:分散於 5 個 AI 引擎的產品組合
• 優勢:光學 + ASIC + 交換整合
• 成長目標:FY2027 資料中心成長 50%
標準 - Broadcom (AVGO)
• 主要重點:客製化晶片領導者、3.5D XDSiP 封裝
• 優勢:更成熟的 ASIC 生態系統
• 成長目標:FY2026 AI 營收 400 億美元
相較於 Broadcom 更集中的架構,Marvell 的「5 引擎」策略在提供風險分散的同時,也具備在每個領域取得市佔率的潛力。
4. 進軍印度:2.5 億美元投資
2026 年 7 月 29 日,Marvell 宣布將投資 2.5 億美元擴建其位於印度班加羅爾的設施。
戰略意義:
• 印度作為全球 AI 人才庫的樞紐
• 在 TSMC 之外建立工程基地
• 針對中國貿易限制進行地理多元化
• 發揮印度市場的成長潛力
5. 風險與挑戰
分析師指出的主要風險:
1. 高估值:該股定價幾乎是產業 P/S 倍數(5.06 倍)的三倍(14.40x)。這些水準顯示,市場已將未來成長預期計入股價。
2. 客戶集中度:營收很大一部分繫於少數超大規模雲端服務商。若失去客戶,可能導致營收大幅下降。
3. 競爭:Broadcom、AMD 和 Astera Labs 在各個領域都對 Marvell 構成挑戰。 Broadcom 成熟的生態系統是一項重大優勢,尤其是在 ASIC 市場。
4. 利潤率壓力:客製化晶片逐步放量可能暫時對利潤率造成壓力。新產品的生產成本可能在初期降低利潤率。
Marvell 在 AI 基礎設施的「連接」層面處於獨特定位。Nvidia 旨在「運算」領域取得領導地位,而 Marvell 則致力於在「資料搬運」領域領先。
未來一段期間值得關注的關鍵指標:
• 與 Google 的客製化晶片交易對損益表的影響
• Celestial AI 整合的技術與商業成果
• 與 Broadcom 競爭中的市佔率變化
• 毛利率趨勢
關注業績報告發布後的市場反應,尤其是營收預測與利潤率指引。
此處所有評估與評論純屬個人觀點,絕對不構成投資建議。
repost-content-media
$MRVL #GateStockInsightsChallenge
Marvell 的「萬億美元」秘密:在 NVIDIA 的認可下實現巨大飛躍
在 COMPUTEX 2026 上,NVIDIA 執行長 Jensen Huang 登台,指著 Marvell 執行長 Matt Murphy 說:「女士先生們,這就是下一家萬億美元公司。」
就在那一刻,MRVL 飆升 30%。這不是恭維,而是 NVIDIA 對 Marvell 的認可。Jensen Huang 的話是 AI 生態系權力動態重塑最具體的跡象。
1. 122 億美元的 Google 交易
8 月 19 日的重磅消息:Google 可能購買價值最高達 122 億美元的 Marvell 股票。這筆交易涵蓋與 Google TPU 生態系相關的客製化晶片(AI 推論加速器、儲存與網路控制器)。MRVL 因此消息飆升 10%,競爭對手 Broadcom 則下跌 5%。
戰略意義:Google 已與 Broadcom 合作十年。如今它正轉向 Marvell。這是強化 Marvell 在專用晶片(ASIC)市場地位的最重大發展之一。協議的結構也值得注意:Google 獲得了一份保證(認股權證),有權以每股 206.58 美元購買 5,897 萬股 MRVL 股票。大部分股票將根據 Google 在 Marvell 產品上的支出取得。每
User_any
$MRVL #GateStockInsightsChallenge
Marvell 的「萬億美元」秘密:在 NVIDIA 支持下實現巨大飛躍
在 COMPUTEX 2026 上,NVIDIA 執行長 Jensen Huang 登台,並指著 Marvell 執行長 Matt Murphy 說:「女士們先生們,這裡就是下一家萬億美元公司。」
就在那一刻,MRVL 飆升 30%。這不是恭維,而是 NVIDIA 對 Marvell 的背書。Jensen Huang 的言論,是 AI 生態系統權力動態重塑最具體的跡象。
1. 122 億美元的 Google 交易
8 月 19 日的重磅消息:Google 可能購買價值高達 122 億美元的 Marvell 股票。該交易涵蓋與 Google TPU 生態系統相關的客製化晶片(AI 推論加速器、儲存裝置與網路控制器)。MRVL 因此消息飆升 10%,其競爭對手 Broadcom 則下跌 5%。
戰略意義:Google 已與 Broadcom 合作十年。如今它正轉向 Marvell。這是強化 Marvell 在專用晶片(ASIC)市場地位的最重大發展之一。協議的結構也值得注意:Google 已獲得一份認股權證,使其有權以每股 206.58 美元購買 5897 萬股 MRVL。大部分股份將根據 Google 對 Marvell 產品的支出取得。每達到 5 億美元的合格營收,就會開放一批股份,且此流程持續至 2033 財政年度。這種結構為 Marvell 提供長期營收能見度,同時確保 Google 獲得專用晶片供應。
2. Marvell 隱藏的成長引擎:記憶體革命
8 月 4 日,Marvell 宣布推出新一代 AI 記憶體基礎設施產品。這些產品旨在解決資料中心的記憶體瓶頸:
Bravera SC6 SSD 控制器:搭載 PCIe 6.0,效能是前代產品的 2 倍。透過將 AI 的 KV 快取需求移至 SSD,降低 GPU 延遲。這一點至關重要,尤其有助於提升大型語言模型的推論效能。
Structera X CXL 記憶體擴充:讓超大規模雲端服務商能夠獨立擴充記憶體與運算能力。這為資料中心營運商提供更靈活的資源管理方式。
Photonic Fabric 光學共享記憶體:透過在最長 50 公尺的範圍內共享最多 32TB 的熱 KV 快取,承諾讓現有資料中心的 token 吞吐量提高 2 至 3 倍。這項技術源自 Marvell 透過收購 Celestial AI 所取得的光學連接能力。
執行長 Will Chu:「AI 基礎設施如今正從孤立的伺服器,轉向運算、記憶體與連接性能夠無縫協作的系統。」這一願景形塑了 Marvell 的整個產品組合。
3. 在印度投資 2.5 億美元
7 月 29 日,Marvell 宣布投資 2.5 億美元,以擴建其班加羅爾廠區。此舉具有三項戰略目標:
• 因應中國貿易限制,實現地理多元化
• 取得全球 AI 人才
• 在 TSMC 以外建立工程基地
隨著印度成為全球半導體設計人才中心之一,Marvell 正透過這項投資強化其在該地區的布局。
4. 目標價:分析師怎麼說?
標準 數值
目前價格 ~$243
平均目標價 $269
樂觀 $400
悲觀 $195
年化報酬 +226%(過去 1 年)
75% 的分析師建議「買進」。市值為 2180 億美元。Susquehanna 維持其「買進」建議,並將目標價上調至 $265;Rosenblatt Securities 則更加樂觀,將目標價上調至 $300。
5. 獲利預期與風險
MRVL 將於今日(8 月 27 日)公布其 2027 財政年度第二季財報。預期如下:
• 營收:27.2 億美元(年增 35%)
• 每股盈餘:$0.93
• 資料中心成長:預計達到 55%
主要風險:
估值溢價:該股票的定價幾乎是產業市銷率倍數的 3 倍(14.40x)。這些水準顯示,市場已將未來成長預期計入股價。
客戶集中度:很大一部分營收來自數家超大規模雲端服務商。若失去客戶,營收可能大幅下降。
競爭:Broadcom、AMD 與 Astera Labs 正在各個領域挑戰 Marvell。Broadcom 成熟的生態系統是其一大優勢,尤其是在 ASIC 市場。
利潤率壓力:客製化矽晶片的量產可能會暫時對利潤率造成壓力。
MRVL 將透過今日的財報顯示其能否達到這些高預期。資料中心成長預計將達到 55%。如果這些數據得以實現,溢價定價便有其合理性。若未能達標,這檔股票可能面臨大幅修正風險,目前其 EV/EBITDA 倍數為 54 倍。
NVIDIA 執行長對「萬億美元公司」的描述,展現了對 Marvell 長期潛力的信心。然而,短期內,這項潛力有多少已反映在股價中,以及公司的營運表現能否符合預期,將是決定性因素。
此處所有評估與評論純屬個人意見,絕對不構成投資建議。
repost-content-media
MRVL-0.41%
NVDA+2.17%
AVGO+2.17%
AMD-0.29%
ALAB+3.47%
$MRVL ‌#GateStockInsightsChallenge Marvell (MRVL) 財報後報告:不是今天的數字,而是 Google 的 240 份認股權證
MRVL 將於今天收盤時公布 2027 財年第 2 季財報:華爾街預期營收為 27.1 億美元,每股盈餘為 $0.93。
公司自身的指引為 27 億美元和 $0.93,差異僅 0.3%。過去四季,MRVL 每股盈餘平均超出預期 0.1%。本季出現「驚喜」的可能性幾乎不存在。真正的故事不在今天的數字,而在 8 月 19 日提交給 SEC 的文件中。
Google 協議:240 份認股權證
Google 取得了 MRVL 58,970,907 股的認股權證。行使價格為 $206.58。該股昨日收於 $245.12,這意味著 Google 甚至在單一批次都尚未歸屬前,就已上漲 19%。
關鍵在於歸屬條款:
• 幾乎所有股票批次(5760 萬單位)都將分 240 期歸屬。
• 每一期都以 Google 向 MRVL 購買價值 5 億美元的客製化晶片開始。
• 240 × 5 億美元 = 1200 億美元
這與其說是客戶合約,不如說是 Google 正在替 MRVL 撰寫的「購買路徑」。而這條路徑的第一批訊號,將從今晚公布的第 3 季指引開始閃現。因為這些以採購為基礎的批次將於 2027 財年第 3 季生效。
股票:從
User_any
$MRVL ‌#GateStockInsightsChallenge Marvell (MRVL) 財報後報告:不是今天的數字,而是 Google 的 240 份認股權證
MRVL 將於今日收盤時公布 FY2027 第二季財報:華爾街預期營收為 27.1 億美元,每股盈餘為 0.93 美元。
公司自身的指引為 27 億美元和 0.93 美元,差異僅 0.3%。過去四個季度,MRVL 的每股盈餘平均超出預期 0.1%。本季度出現「驚喜」的可能性幾乎不存在。真正的故事不在今天的數字,而在 8 月 19 日向 SEC 提交的文件中。
Google 協議:240 份認股權證
Google 取得了 MRVL 58,970,907 股的認股權證。行使價格為 206.58 美元。該股昨日收於 245.12 美元,這意味著 Google 在甚至還沒有任何一批股份歸屬之前,就已經獲利 19%。
關鍵部分在於歸屬條款:
• 幾乎所有股票批次(5760 萬股)都將分 240 期歸屬。
• 每一期都以 Google 向 MRVL 購買價值 5 億美元的客製化晶片為條件。
• 240 × 5 億美元 = 1200 億美元
這與其說是一份客戶合約,不如說是 Google 替 MRVL 寫出的一條「採購路徑」。而這條路徑的第一批訊號,將隨著今晚公布的第三季指引開始閃現。因為以採購為基礎的批次將在 FY2027 第三季生效。
股價:從下跌中復甦
MRVL 在 7 月 29 日,也就是 Google 協議簽署當天,最低跌至 163.39 美元。協議消息公布後股價回升,並於昨日收於 245.12 美元。
• 年初至今報酬率:179%
• 產業平均:27.5%
• 預期市銷率:14.40x-產業平均 5.06x
• 75% 的分析師建議買入
• 平均目標價:269 美元
• 最樂觀:400 美元
我的 3 種情境
📈 看多情境:
營收達 27.7 億美元或以上,第三季指引高於 32 億美元。Google 協議明確包含在指引之中,第一批認股權證也開始啟用。77 倍追蹤本益比,是唯一能合理支撐目前股價位置的結果。
➡️ 基準情境:
營收介於 27 億至 27.5 億美元之間,第三季指引介於 30 億至 31 億美元之間。連續第五季維持指引。沒有任何事項獲得確認或否定;這項論點將延續至 10 月 6 日的投資人日。
📉 下行情境:
營收落在指引區間的低端,第三季指引低於 30.4 億美元的共識預期。認股權證正逐漸變成一個「故事」,而不是一份「日程表」,77 倍本益比也幾乎沒有立足之地。
數字背後的 3 個現實
1. 對中國的依賴
上季營收的 44% 來自中國,高於一年前的 37%。美國占比則從 16% 降至 7%。12 個月內出現了巨大的地域轉移。
2. GAAP 與 Non-GAAP 的差距
上季 GAAP 淨利為 3450 萬美元,而 Non-GAAP 淨利為 7.18 億美元,差距達 20 倍。這一差異的大部分來自 1.93 億美元的股權薪酬與購買價格攤銷。Google 認股權證將為這幅圖景增添一個新項目。
3. 新任財務長
Dan Durn 於 6 月獲任命為財務長;今天的指引季度是他完整任期的第一個季度。前任財務長 Willem Meintjes 任職 10 年後離開,轉而陪伴家人。
客製化晶片業務不再是「設計勝出」的遊戲,而是「資金」的遊戲。NVIDIA 一夜之間調動了 5000 億美元的第三方資本。與此同時,MRVL 以 7% 的股份換取客戶的採購時程。同樣的動作,不同的工具。
唯一會誤導我的指標:第三季指引低於 30.4 億美元。只有當其背後的營收到位時,認股權證才有意義。30.4 億美元是告訴我們 Google 已開始進行收購的門檻。低於此數字,那 240 個方格就只是一個故事,而不是一份時程表。
所有這裡的評估與評論純屬我的個人意見。DYOR 🔎 NFA ✔️
repost-content-media
MRVL-0.41%
NVDA+2.17%
Marvell 在 AI 風暴中的份額:成長故事幕後推手 $MRVL ‌
分析師預期第二季營收成長 35%;客製化晶片與互連解決方案的強勁需求,正使 Marvell 成為 AI 基礎設施領域的關鍵參與者。
Marvell Technology 持續成為 AI 資料中心熱潮中最大的受益者之一。公司第二季營收預計將達到 27 億美元,年增約 35%。這項成長的主要驅動力是資料中心部門的卓越表現。第一季資料中心營收達到 18.3 億美元,佔總營收的 76%。
成長引擎:XPU 與光學互連
Marvell 的成長策略建立在兩大支柱之上:
1. 客製化 AI 晶片(XPU):執行長 Matt Murphy 表示,公司目前在客製化 AI 晶片設計方面的活動量處於歷史新高。Marvell 在超大規模雲端服務商針對自身需求開發的晶片設計中扮演關鍵角色。Murphy 預測,這一領域在 2027 財政年度的成長將超過 20%,並在 2028 年翻倍。公司對 2029 財政年度專用晶片營收的目標為 1000 億美元。
2. 光學互連解決方案:隨著 AI 叢集持續擴大,晶片與伺服器之間的資料流動正成為關鍵瓶頸。Marvell 的 800G 與 1.6T 光學互連解決方案旨在解決這項問題。Murphy 指出,這項業務目前以超過 70% 的年增率成長,且仍具上行潛力。
來自 NVIDIA 的助力
在 COM
User_any
Marvell 在 AI 風暴中的份額:成長故事的幕後 $MRVL
分析師預期第二季營收將成長 35%;客製化晶片與互連解決方案的強勁需求,正使 Marvell 成為 AI 基礎設施領域的關鍵參與者。
Marvell Technology 持續成為 AI 資料中心熱潮中最大的受益者之一。公司第二季營收預計將達到 27 億美元,年增約 35%。這項成長的主要驅動力是資料中心部門的卓越表現。第一季資料中心營收達到 18.3 億美元,佔總營收的 76%。
成長引擎:XPU 與光互連
Marvell 的成長策略建立在兩大支柱之上:
1. 客製化 AI 晶片(XPU):執行長 Matt Murphy 指出,公司目前在客製化 AI 晶片設計方面的活動量處於歷史最高水準。Marvell 在超大規模雲端服務商針對自身需求開發晶片的設計過程中扮演關鍵角色。Murphy 預測,這一領域在 2027 會計年度的成長將超過 20%,並在 2028 年翻倍。公司對 2029 會計年度專用晶片營收的目標為 1000 億美元。
2. 光互連解決方案:隨著 AI 叢集不斷擴大,晶片與伺服器之間的資料流動正成為關鍵瓶頸。Marvell 的 800G 與 1.6T 光互連解決方案旨在解決這項問題。Murphy 指出,這項業務的年成長率超過 70%,且仍具上行潛力。
來自 NVIDIA 的助力
在 COMPUTEX 2026 上,NVIDIA 執行長 Jensen Huang 針對 Marvell 執行長 Matt Murphy 表示:「這是下一家萬億美元級公司。」這番話從根本上改變了市場對 Marvell 的看法。這項認可創造了「NVIDIA 效應」,確認了 Marvell 在 AI 生態系統中的重要性。
未來展望
Marvell 將 2027 會計年度的營收目標上調至 1150 億美元,並為 2028 年設定 1650 億美元的目標。Murphy 強調,公司的成長故事仍處於早期階段,並表示:「AI 相關訂單極其強勁。」
對投資人而言,關鍵問題是:這項成長有多少已反映在股價中?Marvell 的交易估值遠高於業界平均。未來一段時間的主要焦點將是,公司能否達到這些高預期。
#GateStockInsightsChallenge #NVIDIAEarnings
請自行研究 🔎 非財務建議 ✔️
repost-content-media
MRVL-0.41%
NVDA+2.17%