#SimpleEarnUSDTLimitedTime11%APR
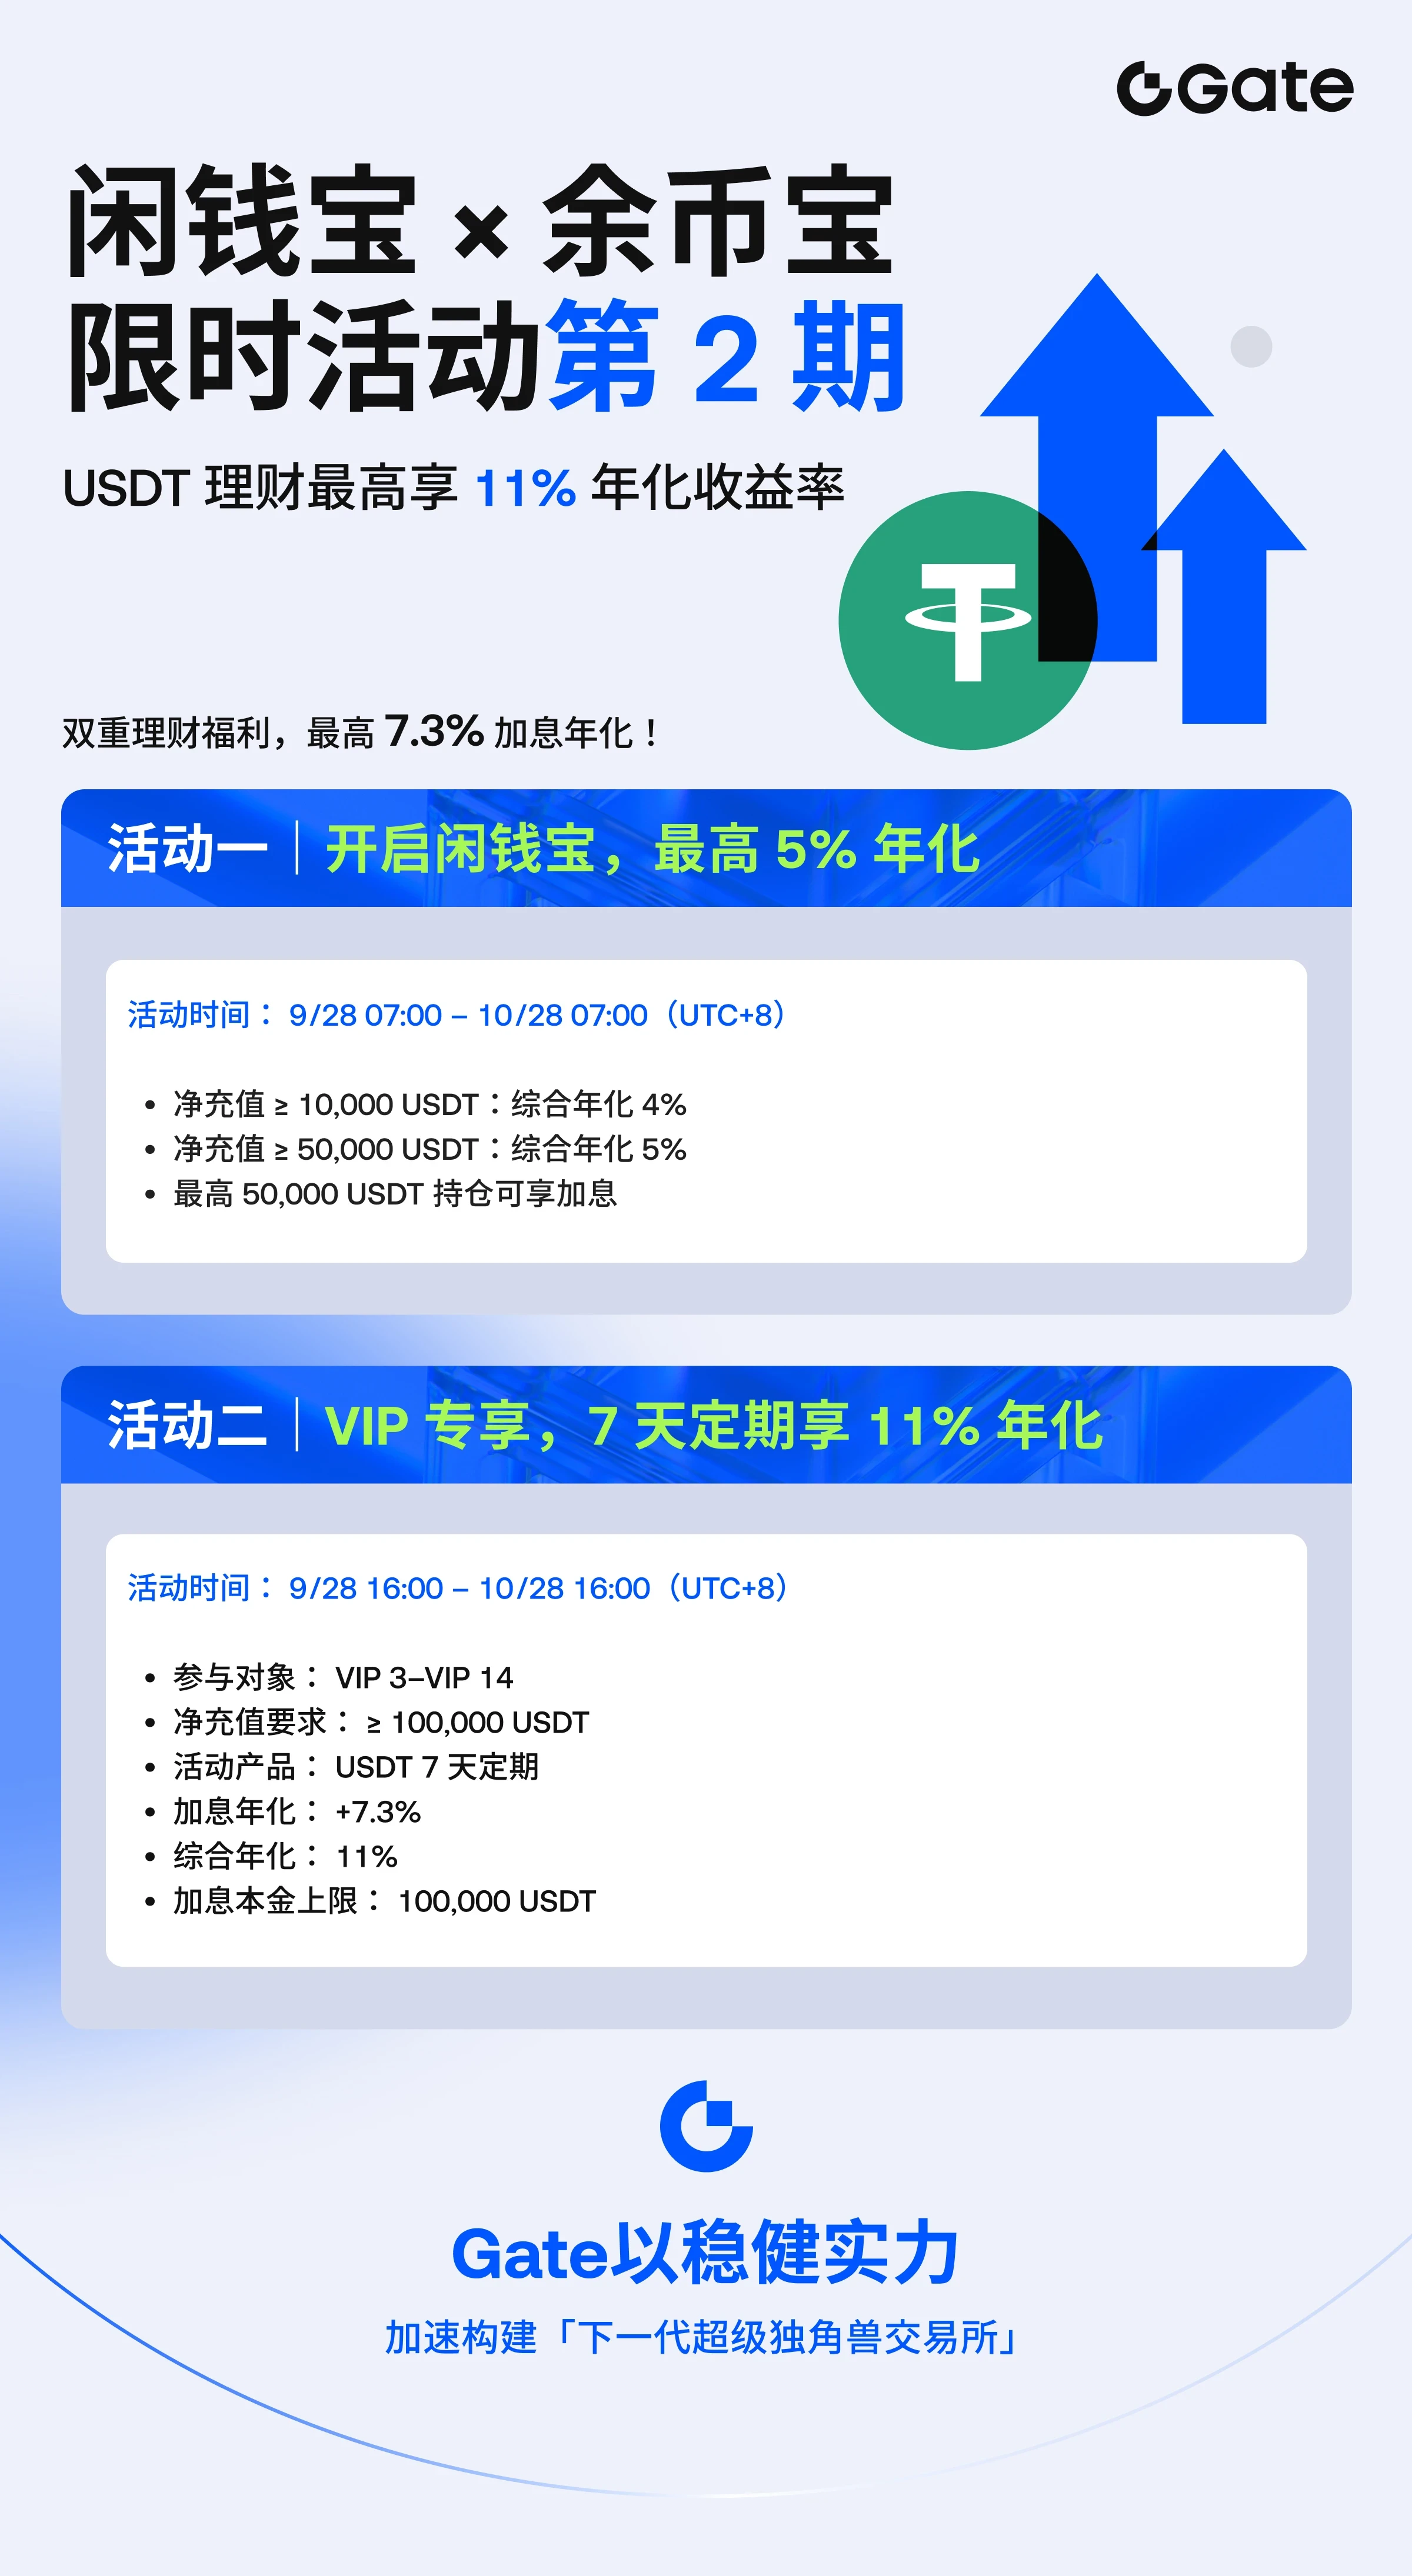
USDT 限時 11% 年利率。當我看到這樣的數字時,會做兩件事:先算數,再問收益從何而來。接著我會決定我的哪些資金(如果有的話)甚至可以靠近它。讓我逐一說明我的三個資金桶。
60 秒計算(簡單計算,不複利)
1,000 USDT 以 11% 年利率計算,一年約有 110 USDT,也就是每天約 0.30 USDT
這大約是每週 2.1 USDT、每月約 9 USDT
如果「限時」部分只持續幾天或一週,1,000 USDT 的實際收益就是幾美元
這不是要澆熄熱情,而是要衡量規模。百分比看起來很大,但美元收益取決於三件事:投入多少、持續多久,以及是否有上限。
11% 從何而來?
聯邦基金利率目前為 3.75% 至 4.00%。因此,11% 約為央行利率的 2.7 倍。這額外的收益必須來自某個地方:借貸需求、限時獎勵,或是我還沒注意到的風險。我不是說這不好,而是說聰明的儲蓄者會了解收益來源。限時促銷通常意味著在會隨市場變動的基準利率之上,暫時增加一項加成,因此廣告上的數字並不是長期數字。
在接觸之前,我會查看的細則
我不知道這項優惠的詳細內容,所以以下是我的問題,不是我的主張:
11% 是基準利率,還是基準利率加上獎勵?
符合資格的金額是否有上限?
促銷持續多久,之後會發生什麼事?
它是否具備彈性(可隨時提領),還是必須鎖定一段期間?
利率是否每日變動?
如果我無法在 60 秒內回答這些問題,我就不會訂閱。
資金桶 1:保證金(這筆資金永遠不賺取收益)
身為期貨交易者,這是最重要的資金桶。支撐我未平倉部位的資金,或我可能需要追加作為保證金的資金,永遠不會投入任何產品。完美的進場機會不會等待贖回期間。因為資金被占用而錯過一次良好的進場,代價可能高於一週的利息。規則是:保證金資金維持流動性。
資金桶 2:緩衝資金(我唯一會用於此用途的資金桶)
這是我放在一旁、用來應對波動的現金,例如 10 月 14 日 CPI 公布前後,以及 10 月 28 日聯準會決策前後。反正這些資金本來就放著,讓它賺取一些收益是常識。但我只會在它具備彈性的情況下使用,這樣才能在重要日子之前把它取出。1,000 USDT 部位出現 1% 的不利變動,成本約為 10 USDT,這比那項收益一個月的金額還多。因此,讓緩衝資金賺取收益是額外好處,絕不是計畫。
資金桶 3:長期現金
我完全沒有計畫拿來交易的資金。在這裡,只要我了解兩件事,穩定幣的合理收益就是可以接受的:穩定幣在恐慌時可能會短暫偏離錨定價值,而平台上的任何產品都承擔該平台的風險。我會分散到不只一個地方,不會把所有資金放在同一個籃子裡。
坦白說,結論是
11% 的限時利率是很不錯的額外收益,但不是一套策略。最好的用法很簡單:拿一小部分閒置且具彈性的資金投入其中,保證金不要放進去,為促銷結束的時間設定行事曆提醒,絕不要讓這個利率誘惑我承擔超出平常的交易風險。最糟糕的用法,是因為百分比看起來很誘人,就把交易保證金轉進去。
我的近況
保持冷靜、部位輕倉、現貨不動,緩衝現金維持彈性。我不是在追逐百分比,而是優先保護我的交易資本。
你會如何分配 USDT:保證金、緩衝資金,還是長期資金?
$USDT