#每周来晒 #美股财报季 大型科技公司財報週:以現金支出覆蓋率評比 AI 支出
七家公司,一個問題:AI 成長能否證明創紀錄支出的合理性?我沒有按人氣排名,而是採用一項能排除雜音的指標,也就是營業現金流能覆蓋多少資本支出。接著,我比較了同一批公司的 AI 變現能力、盈餘品質、估值與風險,並選出基本面最強的公司。
行事曆
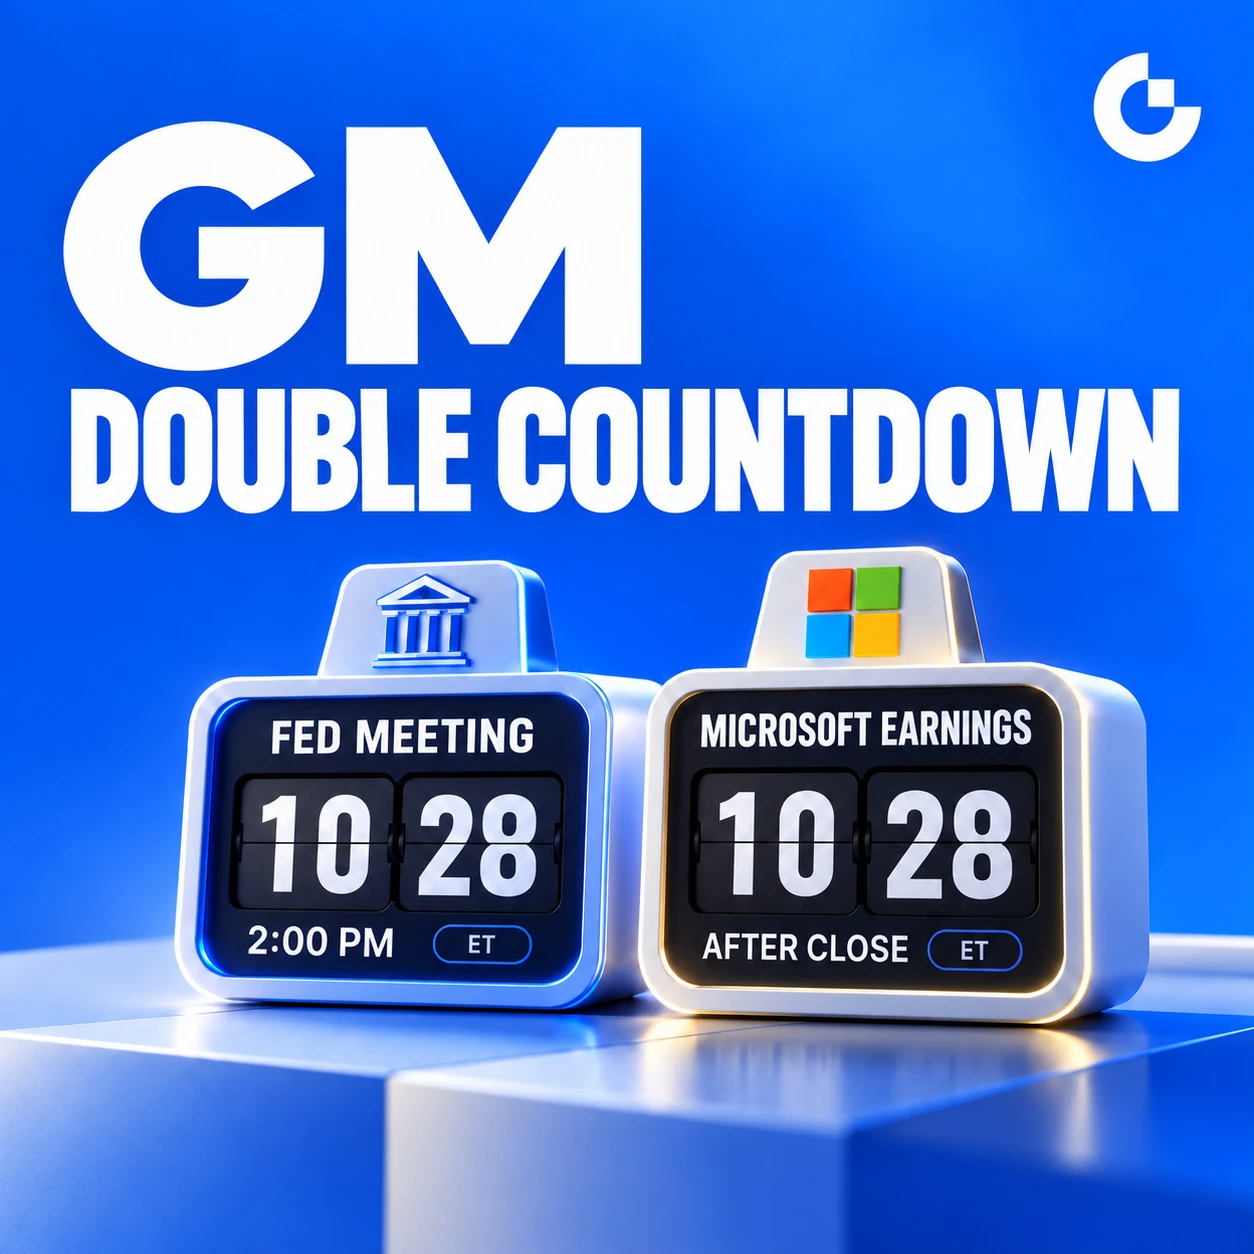
Microsoft 和 Alphabet 將於 10 月 28 日星期三公布財報,Amazon 則在 10 月 29 日星期四公布。Fed 利率決策也在 Microsoft 和 Alphabet 公布財報的同一天,時間為 18:00 UTC,因此投資人會在財報公布前幾小時先收到政策訊號。
Apple 接著將於 11 月 2 日公布財報,Nvidia 預計在 11 月中旬公布,仍待確認。
覆蓋率
以各公司最新公布的數據,用營業現金流除以資本支出,可以得出概略的情況。各數據期間不盡相同,因此請將此視為方向性參考。
- Microsoft:財年第四季營業現金流為 554 億美元,現金資本支出為 358 億美元,約為 1.55 倍;若計入融資租賃,則約為 1.35 倍。
- Tesla:Q3 營業現金流為 62.6 億美元,資本支出為 47.3 億美元,約為 1.3 倍。
- Meta:營業現金流為 327.9 億美元,資本支出為 349.1 億美元,約為 0.94 倍。
- Amazon:過去 12 個月營業現金流為 1,614 億美元,資本支出為 1,690 億美元,約為 0.95 倍。
- Alphabet:Q2 營業現金流為 391 億美元,資本支出為 449 億美元,約為 0.87 倍。
只有 Microsoft 和 Tesla 能以營運資金支應支出。其他三家公司則透過債務、股權或現金填補缺口。
Microsoft:基本面最強
Azure 第四季成長 43%,並預估第一季以固定匯率計算的成長率約為 45%;營收指引為 898.5 億至 909.5 億美元,年增 16% 至 17%。商業剩餘履約義務增加 84%,達 6,780 億美元;Microsoft 365 Copilot 付費席位超過 3,000 萬個,管理層預期 2027 財年的自由現金流將維持正值。隱憂是:本季資本支出預計超過 500 億美元,季度自由現金流下滑 23%,至 196 億美元。分析師預期每股盈餘約 4.71 美元,營收為 906.3 億美元。結論:成長、未履約訂單與現金表現的平衡最佳。
Alphabet:成長最快,緩衝最薄
Google Cloud Q2 營收成長 82%,達 248 億美元,高於 Q1 的 63% 和 2025 年 Q4 的 48%,也領先 Azure 的 43% 和 AWS 的 37%;Synergy 指出其市占率達創紀錄的 15%。雲端營業利益為 88 億美元,去年同期則為 28 億美元。未履約訂單達 5,140 億美元,較前一季增加逾 500 億美元。但資本支出倍增至 449.2 億美元,自由現金流首度轉為負 58.6 億美元,Alphabet 並籌集了 700 億美元的股權與債務資金。市場共識預估營收約 1,280 億美元,每股盈餘接近 3.03 美元。結論:成長最強,覆蓋率最弱。
Amazon:最直接的檢驗
AWS Q2 成長 37%,達 422 億美元,營業利益為 166 億美元,與 Azure 的成長差距從 16 個百分點縮小至 6 個百分點;但資本支出約 2,000 億至 2,200 億美元,過去 12 個月自由現金流降至負 76 億美元。市場預期營收約 2,020 億美元,每股盈餘為 1.96 美元。結論:AWS 加速成長與否,是判斷支出是否奏效的一個關鍵數字。
Meta:有成長,沒現金
營收達 646 億美元,成長 26%,但總支出增加約 68%,自由現金流為負 21.2 億美元,2026 年資本支出預計為 1,350 億至 1,450 億美元。財報公布後隔日,股價下跌約 7%。結論:營收強勁,但目前支出的回報疲弱。
Tesla:現金緩衝充足,成長有限
交車量為 486,532 輛,優於預期,但營收持平於 280.5 億美元,GAAP 淨利下滑 43%。自由現金流為 15.3 億美元,受惠於營運資金變動和資本支出降低;全年資本支出指引下修至 200 億美元。估值仍取決於自動駕駛與機器人,而非汽車業務盈餘。
Apple 和 Nvidia:兩種不同的考驗
Apple 將於 11 月 2 日公布財報,市場共識預估營收接近 1,134 億美元,成長約 10.6%,每股盈餘約為 1.99 美元。考驗包括 iPhone 需求、中國市場、服務業務成長、利潤率,以及 Apple Intelligence 的變現能力。Nvidia 則是評量其他公司的考試,因為超大規模雲端業者的資本支出會轉化為其營收,因此 Blackwell 和 Rubin 的出貨量、毛利率與出口規定最為重要。
優於預期就保證股價上漲嗎
不會。Meta 營收優於預期,股價卻下跌;Tesla 調整後每股盈餘優於預期,股價也下跌;SpaceX 的業績優於預期,下一個交易日股價仍下跌。市場反應取決於財測、支出與現金流,而不是財報標題。
基本面強弱排名
1. Microsoft:覆蓋率高於 1,未履約訂單達 6,780 億美元,Azure 成長加速。
2. Alphabet:成長最佳,但覆蓋率最弱。
3. Amazon:AWS 成長改善,但過去 12 個月自由現金流為負。
4. Meta:成長強勁,但成本增幅高於營收。
這份排名評估的是基本面,不是財報公布後哪些股票會上漲。
Azure 能否達到 45% 的指引、Google Cloud 能否連續第三季加速成長、AWS 能否達到 37%,以及有無 2027 年資本支出的任何訊息。Fed 於 10 月 28 日的基調,將為所有公司定下市場氛圍。
在景氣繁榮時,所有公司公布的標題都一樣:需求增加。值得持有的公司,是能在不借用明日資金的情況下滿足這些需求的公司,而現金支出覆蓋率是找出這類公司的最簡明方式。
#Gate广场万圣节 #WCTCS9