


Decilizer

幣齡 5.4年
最高等級 0
用戶暫無簡介
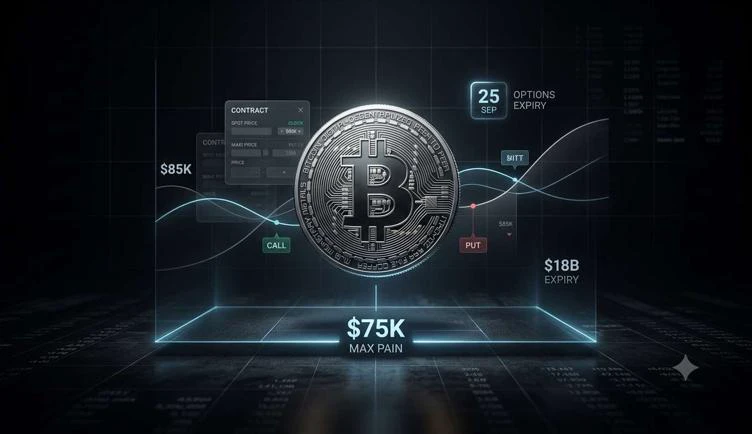
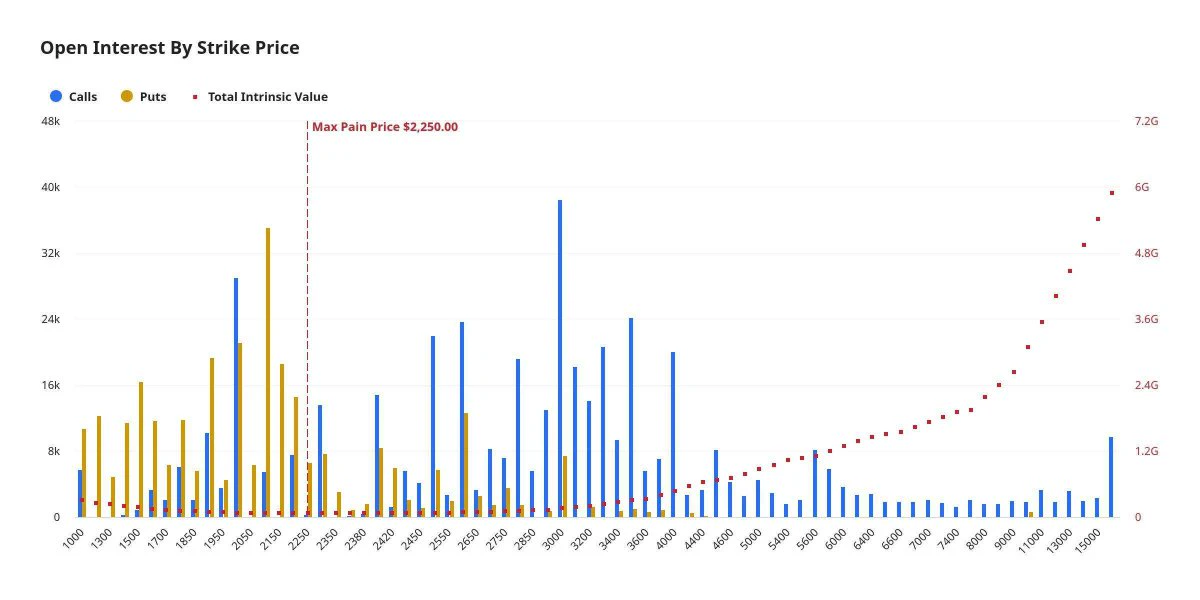
一面 $90K –$100K 的買權壓力牆,且 $BTC 在 $80Ks 中段交易,這很重要,但這並不代表市場已經反映出向這些價位移動的預期。
約三分之一的 BTC 選擇權未平倉部位目前已經處於價內,而賣權則集中在 6 萬美元–7.5 萬美元附近。
這在 9 月上漲後形成了看漲的選擇權結構,但也顯示在季度到期前,部位已變得多麼延伸。重點是,最大痛點並不是唯一重要的因素。
大型季度到期可能透過交易商對沖,暫時扭曲價格。當這些部位展期結束後,隱含波動率可能擴大,而 $BTC 可能開始根據實際現貨需求尋找新的區間。
比起 BTC 是否在最大痛點附近結算,我更關注到期壓力消失後會發生什麼事。
在沒有交易商對沖助推行情的情況下,買方能否維持中段 $80Ks 的支撐?主要上行籌碼位於 $90K 和 10 萬美元附近。但更即時的技術性考驗是 80,350 美元。
如果該支撐位在健康的現貨成交量下守住,結構仍然具有建設性。
如果到期後買盤消失,市場可能很快就會發現近期的強勢有多少來自衍生品部位。
週五的到期是事件。到期後的價格走勢才是訊號。
約三分之一的 BTC 選擇權未平倉部位目前已經處於價內,而賣權則集中在 6 萬美元–7.5 萬美元附近。
這在 9 月上漲後形成了看漲的選擇權結構,但也顯示在季度到期前,部位已變得多麼延伸。重點是,最大痛點並不是唯一重要的因素。
大型季度到期可能透過交易商對沖,暫時扭曲價格。當這些部位展期結束後,隱含波動率可能擴大,而 $BTC 可能開始根據實際現貨需求尋找新的區間。
比起 BTC 是否在最大痛點附近結算,我更關注到期壓力消失後會發生什麼事。
在沒有交易商對沖助推行情的情況下,買方能否維持中段 $80Ks 的支撐?主要上行籌碼位於 $90K 和 10 萬美元附近。但更即時的技術性考驗是 80,350 美元。
如果該支撐位在健康的現貨成交量下守住,結構仍然具有建設性。
如果到期後買盤消失,市場可能很快就會發現近期的強勢有多少來自衍生品部位。
週五的到期是事件。到期後的價格走勢才是訊號。
BTC-0.58%
- 2
- 10
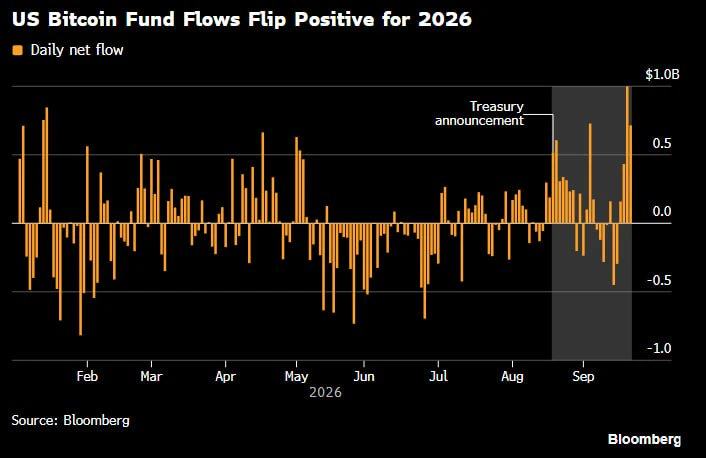
新的加密貨幣牛市週期即將到來!
» 管理 1.8 萬億美元資產的公司認為,加密貨幣正進入新的牛市週期
» 機構興趣持續增長
這會是另一波重大加密貨幣上漲行情的開始嗎?
多頭可能回來了。
» 管理 1.8 萬億美元資產的公司認為,加密貨幣正進入新的牛市週期
» 機構興趣持續增長
這會是另一波重大加密貨幣上漲行情的開始嗎?
多頭可能回來了。
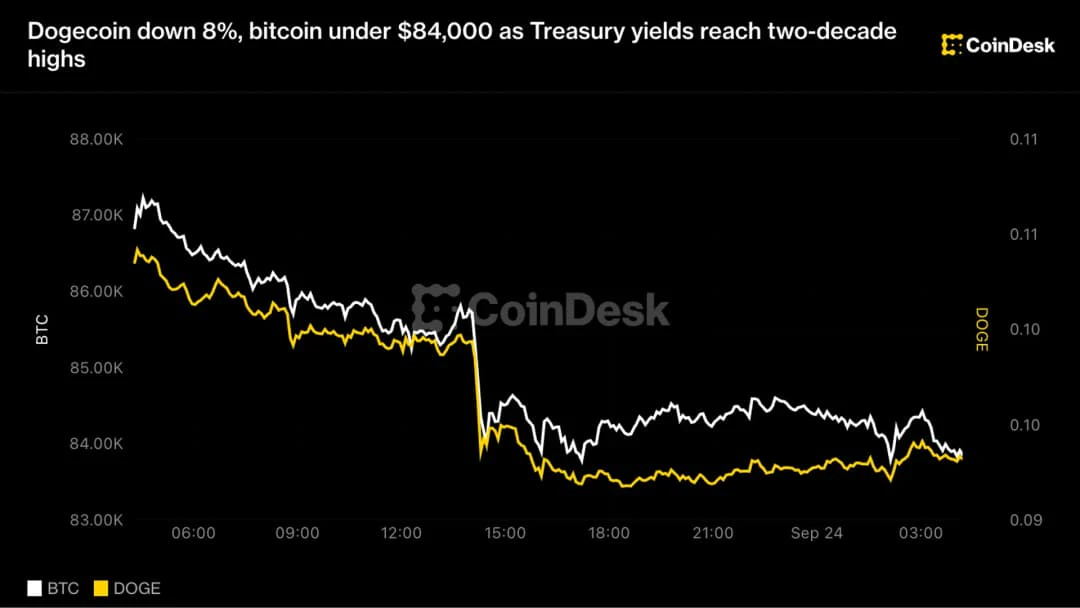
比特幣跌破 $84K ,隨著美國國債殖利率上升對加密貨幣施加壓力。
$BTC 在短暫上探 8.73 萬美元後,目前交易價格約為 8.33 萬美元,而 $DOGE 下跌約 8%。XRP、ZEC 和 HYPE 也出現較大跌幅,ETH、SOL 和 BNB 下跌約 2-3%。
此波走勢出現之際,美國 10 年期國債殖利率跳升至 5.11%,同時美國商業活動增強、油價反彈至 104 美元附近,且最新的 5 年期國債拍賣需求疲弱。
較高的殖利率可能使無收益風險資產的吸引力降低,而金融條件收緊可能對槓桿部位增加壓力。
隨著週五約有 $14B 的 BTC 選擇權到期,且 BTC 現在低於 $85K 履約價,波動性可能維持高檔。
對我來說,$85K 是值得關注的關鍵價位。若能伴隨成交量有效收復,將強化這個格局;而持續遭到拒絕則可能讓 BTC 和更廣泛的市場持續承壓。
$BTC 在短暫上探 8.73 萬美元後,目前交易價格約為 8.33 萬美元,而 $DOGE 下跌約 8%。XRP、ZEC 和 HYPE 也出現較大跌幅,ETH、SOL 和 BNB 下跌約 2-3%。
此波走勢出現之際,美國 10 年期國債殖利率跳升至 5.11%,同時美國商業活動增強、油價反彈至 104 美元附近,且最新的 5 年期國債拍賣需求疲弱。
較高的殖利率可能使無收益風險資產的吸引力降低,而金融條件收緊可能對槓桿部位增加壓力。
隨著週五約有 $14B 的 BTC 選擇權到期,且 BTC 現在低於 $85K 履約價,波動性可能維持高檔。
對我來說,$85K 是值得關注的關鍵價位。若能伴隨成交量有效收復,將強化這個格局;而持續遭到拒絕則可能讓 BTC 和更廣泛的市場持續承壓。
川普披露 Strategy 股票購買金額最高達 $100K
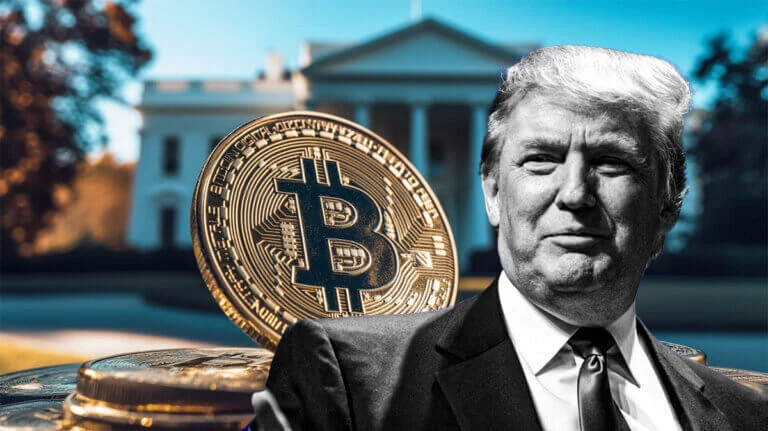
一份新近發布的道德申報文件顯示,川普總統於 7 月 27 日購買了 50,001-100,000 美元的 Strategy ( $MSTR) 股票,三天前則進行了另一筆 1,001-15,000 美元的購買。該申報文件也報告了涉及 Coinbase、MARA 和 CleanSpark 的交易。
這項區別很重要!川普收購了一家比特幣金庫公司的股份,讓他能透過 Strategy 的股票間接取得比特幣曝險。白宮表示,其投資組合由第三方金融機構獨立管理,不受川普或其家人的影響。
Strategy 持有約 846,000 BTC,這項披露為圍繞企業比特幣持有權與財務透明度的討論增添了另一個面向。
一份新近發布的道德申報文件顯示,川普總統於 7 月 27 日購買了 50,001-100,000 美元的 Strategy ( $MSTR) 股票,三天前則進行了另一筆 1,001-15,000 美元的購買。該申報文件也報告了涉及 Coinbase、MARA 和 CleanSpark 的交易。
這項區別很重要!川普收購了一家比特幣金庫公司的股份,讓他能透過 Strategy 的股票間接取得比特幣曝險。白宮表示,其投資組合由第三方金融機構獨立管理,不受川普或其家人的影響。
Strategy 持有約 846,000 BTC,這項披露為圍繞企業比特幣持有權與財務透明度的討論增添了另一個面向。
華爾街巨頭摩根士丹利意外洩露了一份機密內部文件,曝光了超過 100 宗私人投資銀行交易的敏感細節。
洩露的檔案包含有關即將進行的企業併購與策略性財務行動的關鍵資訊,以及機密客戶資料。這起疏失發生在該文件短暫公開可存取之後,銀行才意識到錯誤並將其下線。
這起大規模的隱私疏失讓這家全球最大的投資銀行之一顏面盡失,也引發了人們對網路安全、客戶信任及內部合規標準的緊急疑問。
洩露的檔案包含有關即將進行的企業併購與策略性財務行動的關鍵資訊,以及機密客戶資料。這起疏失發生在該文件短暫公開可存取之後,銀行才意識到錯誤並將其下線。
這起大規模的隱私疏失讓這家全球最大的投資銀行之一顏面盡失,也引發了人們對網路安全、客戶信任及內部合規標準的緊急疑問。
MS+0.01%
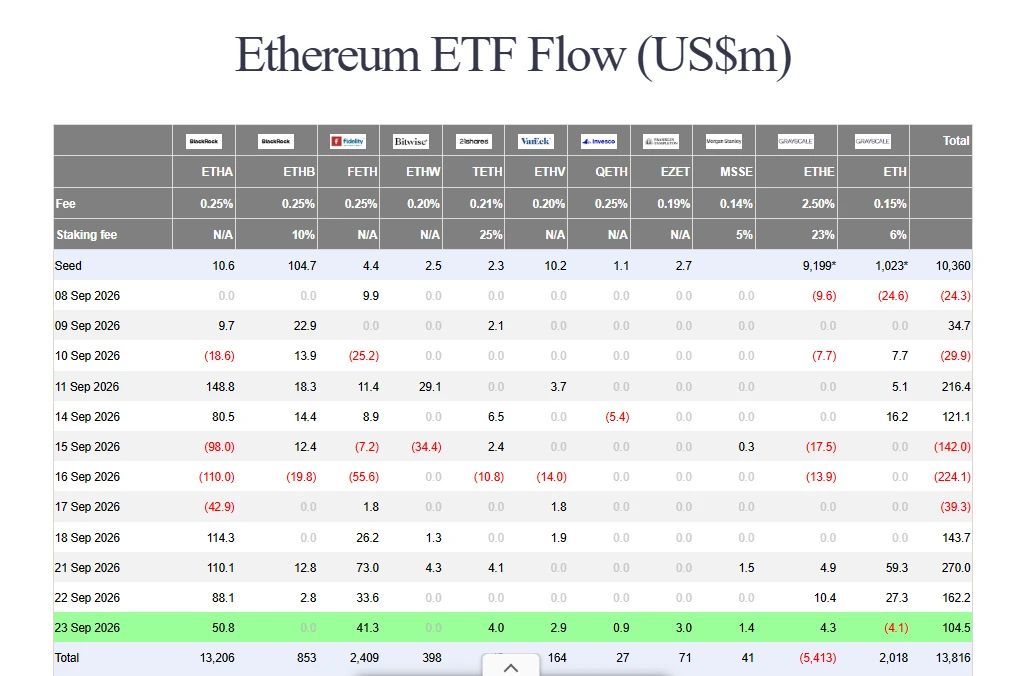
$ETH 跌至約 $2,657,因油價上漲與美國國債殖利率上升對風險資產造成壓力。
但 Ethereum 的更大主線正變得有趣。
🔥 ETF 資金流入已連續 4 天
💰 BlackRock ETHA:淨資產 97 億美元
⚡ 30 日實現波動率:0.73,為 3 月以來最高
🚀 9 月報酬率:+6.94%
與此同時,Ethereum 的 Glamsterdam 升級即將到來:
🧪 10 月 6 日:Sepolia 測試網
🧪 10 月 27 日:Hoodi 測試網
🎯 目標在 2026 年第四季結束前於主網推出
從技術面來看,ETH 正重新測試接近 $2,459 的 200 週 EMA。
🚀 守住 → $2,940 成為下一個主要目標
⚠ 跌破 → $2,400 支撐位成為焦點
但 Ethereum 的更大主線正變得有趣。
🔥 ETF 資金流入已連續 4 天
💰 BlackRock ETHA:淨資產 97 億美元
⚡ 30 日實現波動率:0.73,為 3 月以來最高
🚀 9 月報酬率:+6.94%
與此同時,Ethereum 的 Glamsterdam 升級即將到來:
🧪 10 月 6 日:Sepolia 測試網
🧪 10 月 27 日:Hoodi 測試網
🎯 目標在 2026 年第四季結束前於主網推出
從技術面來看,ETH 正重新測試接近 $2,459 的 200 週 EMA。
🚀 守住 → $2,940 成為下一個主要目標
⚠ 跌破 → $2,400 支撐位成為焦點
ETH-0.17%
- 1
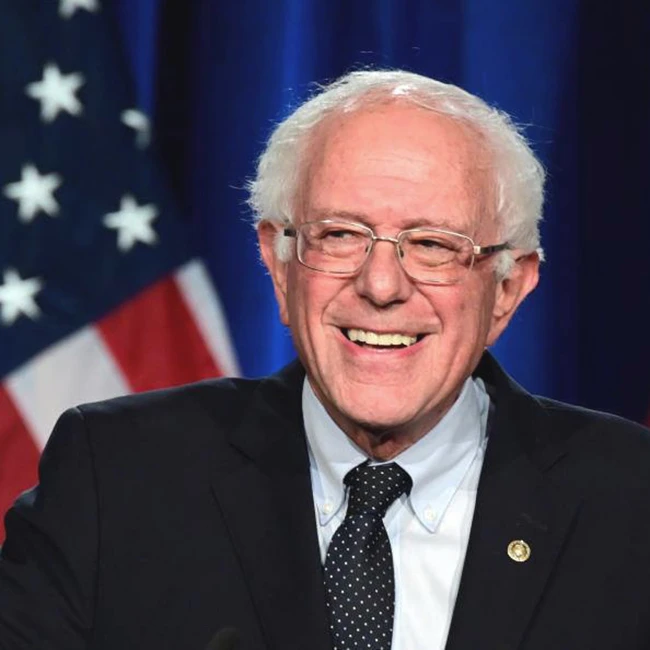
參議員 Bernie Sanders 與眾議員 Greg Casar 剛提出一項法案,將禁止在美國開發人工超級智慧。該法案還將成立人工智慧部,制定安全規則,然後才能發布先進的人工智慧系統。任何違反這些規則的人都可能面臨嚴重處罰,包括數年監禁。
$OPENAI 與 Google DeepMind 等公司的員工已表達支持,但該法案正面臨國會的挑戰。
$OPENAI 與 Google DeepMind 等公司的員工已表達支持,但該法案正面臨國會的挑戰。
GOOGL+0.44%
- 2
- 5
熱門話題
#Gate BTC現貨交易量躋身全網前三
10.27k 瀏覽量9.94k 人討論中
#BTC短線回調
54.01k 瀏覽量20.64k 人討論中
#Gate閒錢寶新增USD1最高享8.16%年化
50.68k 瀏覽量1.77k 人討論中
#Gate廣場中秋團圓局
4.74k 瀏覽量2.09k 人討論中
#美國9月綜合PMI升至58.4
40.41k 瀏覽量445 人討論中
#山寨幣大幅回落
44.33k 瀏覽量2.81k 人討論中
#SuperInu市值突破1000萬美元
65k 瀏覽量569 人討論中
#加密概念股普跌 BMNR跌超4%
69.52k 瀏覽量923 人討論中
#Gate Europe通過PCI DSS最高級別認證
33.21k 瀏覽量313 人討論中
#Flap協議30天分配2296萬美元手續費
3.92k 瀏覽量171 人討論中