#MicronQ4Revenue$54.2BBeats
Micron 第四季營收 542 億美元超越預期
MICRON 不再只是搭上 AI 浪潮——而是在助力 AI 浪潮
有些財報超越預期,有些帶來短期反彈,而有些則從根本上改變投資人看待一家公司的方式。Micron 最新業績屬於第三類,因為這已不再只是一個記憶體週期故事;這有力地展示了 AI 基礎設施如何轉變 Micron 的營收、利潤率、現金生成能力、定價能力與未來能見度。
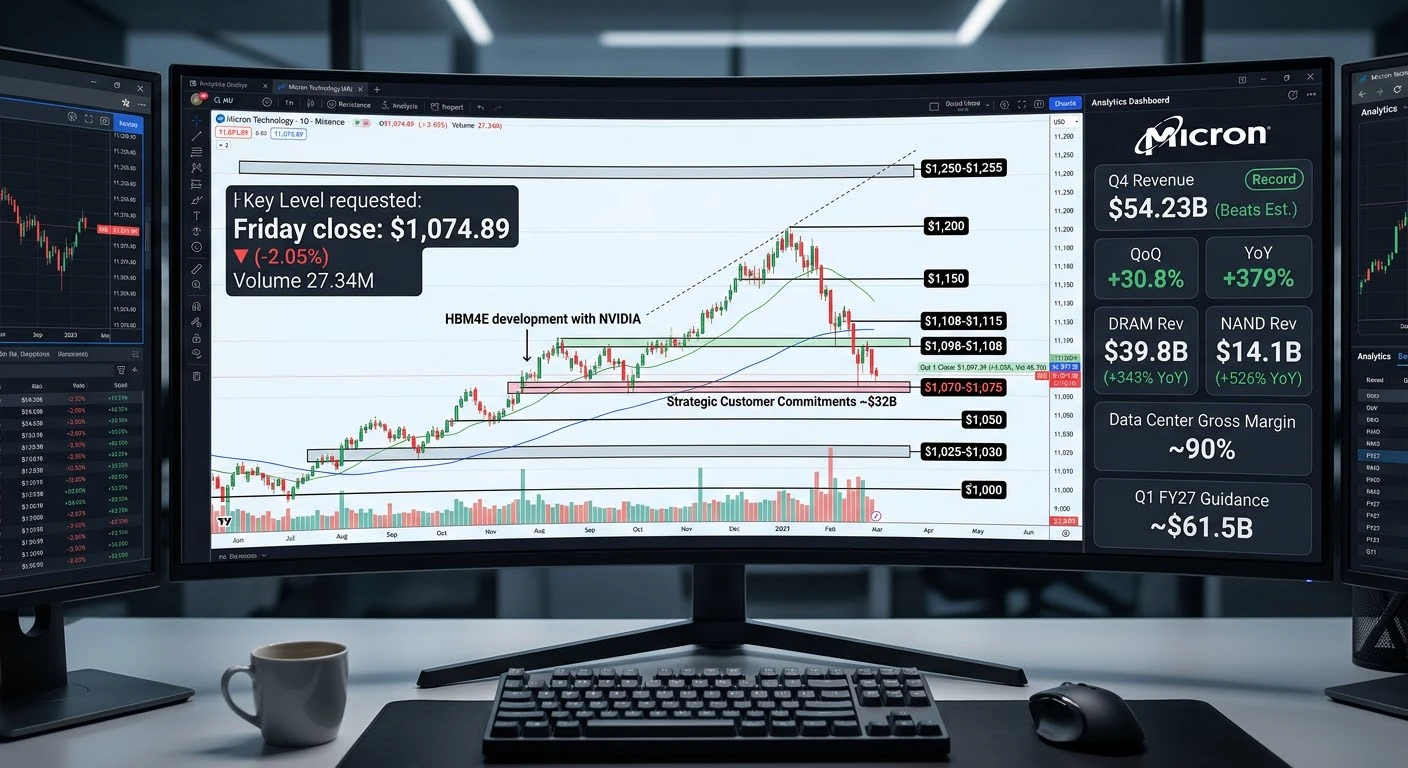
Micron 創下財政年度第四季營收紀錄,達到 542.3 億美元,相較前一季的 414.6 億美元與一年前的 113.2 億美元。這代表季增約 +30.8%,以及驚人的年增 +379%。GAAP 淨利達到 377.0 億美元,非 GAAP 淨利為 384.0 億美元,GAAP 每股盈餘為 32.87 美元,調整後每股盈餘為 33.42 美元。
現金流數據同樣令人印象深刻。營運現金流達到 439.7 億美元,相較前一季的 253.9 億美元與一年前的 57.3 億美元,代表季增約 +73%,並達到一年前水準的 7.6 倍以上。非 GAAP 毛利率達到驚人的 87.0%,高於前一季的 84.9% 與一年前的 45.7%。
這不是一般性的改善。它展現了公司經濟模式的重大轉型。
MICRON 的全年轉型
財政年度 2026 年營收達到 1,331.9 億美元,相較財政年度 2025 年的 373.8 億美元,年增約 +256%。全年營運現金流達到 896.8 億美元,相較之下為 175.3 億美元;全年非 GAAP 淨利約為 867.6 億美元,先前則為 94.7 億美元。
這些數字解釋了為什麼我認為,將 Micron 描述為單純的傳統記憶體週期公司已逐漸過時。AI 大幅提高了高效能記憶體的策略重要性,而 Micron 正好處於這一需求週期的核心。
AI 記憶體引擎
AI 投資人通常關注 GPU、AI 模型與資料中心,但如果沒有極高速記憶體,這些系統都無法高效運作。隨著 AI 模型變得更大、工作負載變得更繁重,高頻寬記憶體的重要性日益提高。
這正是 Micron 的機會變得極具吸引力之處。
Micron 正受益於 DRAM、HBM、NAND 與資料中心 SSD 的需求,使公司能接觸 AI 基礎設施的多個層面,而不是依賴單一產品。
HBM 尤其重要。高頻寬記憶體能協助 AI 加速器以極高速度存取大量資料,而 Micron 一直在積極擴展其 HBM 能力。公司表示,HBM 營收增長速度快於公司總營收,而協議已涵蓋其 2027 年曆年 HBM 位元供應量的絕大多數。
這提供了強大的未來能見度,因為客戶已在為下一代 AI 基礎設施提前確保未來的記憶體產能。
DRAM 同樣展現巨大定價能力
財政年度第四季 DRAM 營收約達 398 億美元,約占公司總營收的 73%。DRAM 營收季增約 +27%,年增約 +343%。
最重要的細節在於定價。
DRAM 位元出貨量僅處於中個位數增長範圍,而價格則處於高個位數百分比增長範圍。這意味著 Micron 不只是銷售更多記憶體;它正處於一個客戶願意支付大幅更高價格的市場中。
更高的價格帶來更高營收、更強利潤率、更大的營運槓桿,以及顯著更強的現金生成能力。
NAND 正在增加另一個成長引擎
財政年度第四季 NAND 營收約達 141 億美元,季增約 +42%,年增約 +526%,而 NAND 價格上漲約 30%。
資料中心 SSD 營收接近 100 億美元,超過去年同期可比水準的 10 倍。
這意味著 Micron 的 AI 敞口遠不僅限於 HBM。它還包括 HBM、DRAM、NAND、企業儲存、資料中心 SSD 與高效能運算。
這種成長的品質正變得與數量同樣重要。
Micron 的雲端記憶體業務在第四季創造約 162.8 億美元營收,毛利率為 83%;其核心資料中心業務則創造約 180.0 億美元營收,毛利率更達驚人的 90%。
這正是投資人會關注的企業轉型。
未來指引讓這個故事更加強勁
Micron 預期財政年度第一季 2027 年營收約為 615 億美元,上下浮動 15 億美元。中位數相較 542.3 億美元代表季增約 +13.4%,相較一年前的 113.2 億美元則約增長 +443%。
調整後每股盈餘指引中位數約為 38.15 美元,比最新的 33.42 美元調整後每股盈餘高出約 +14.2%。
客戶承諾也已增加至約 $32B ,高於 6 月的 $22B ,約增 +45%。剩餘履約義務增加至約 $150B ,高於 100 億美元,代表約 +50%。
這些數字之所以重要,是因為它們提供了超越單一亮眼季度的能見度。客戶正在確保產能、規劃未來的 AI 基礎設施,並在需求到來前承諾資本。
MU 價格走勢——基本面強勁,但預期也極高
最新可得的正常交易時段收盤價約為 1,074.89 美元,下跌 22.50 美元或 -2.05%,成交量為 27.34M 股。該股開盤約為 1,107.35 美元,觸及 1,108.00 美元後跌至 1,072.01 美元,形成約 35.99 美元的日內區間。
10 月 1 日,MU 上漲約 +3.03%,從 1,065.11 美元升至 1,097.39 美元,成交量約為 45.7M 股。
因此,市場同時展現積極買盤與有意義的獲利了結。
這並不自動意味著基本面趨勢已經改變。這可能只是代表投資人在大幅重新定價後,正在消化巨大的預期。
在 1,074.89 美元時,MU 仍比 6 月 25 日接近 1,255 美元的歷史高點低約 14.4%,而近期一個月區間約為 902.60-1,108.72 美元。
從一個月低點 902.60 美元升至 1,074.89 美元,該股已經上漲約 +19.1%。
這就是為什麼交易者需要保持紀律。一家公司可以擁有出色基本面,但其股價仍可能出現劇烈修正。
我的關鍵交易價位
我正在關注的第一個支撐區是 1,070-1,075 美元。最新交易時段低點為 1,072.01 美元,因此守住這個區域將使短期結構維持建設性。
如果買方守住 1,070-1,075 美元並收復 1,085-1,100 美元,動能可能再次增強。
第一個主要阻力位是 1,098-1,108 美元。若放量果斷突破 1,108-1,115 美元,將提供更強的看漲確認。
突破 1,115 美元後,我會關注 1,150 美元,這代表相較 1,074.89 美元約上漲 +7.0%。
下一個目標是 1,200 美元,約高出 +11.6%。
前一個主要高點區域是 1,250-1,255 美元,代表相較 1,074.89 美元約有 +16.8% 上行空間。
下行方面,1,050 美元是重要的心理與技術價位。若伴隨大量成交量跌破,短期謹慎程度將提高。再下方,1,025-1,030 美元變得重要,接著是主要心理價位 1,000 美元。
我的交易觀點
我不會僅僅因為財報數字驚人就追買 MU。
如果 MU 守住 1,070-1,075 美元並伴隨強勁成交量收復 1,100 美元,這個型態將轉為建設性。
如果價格突破 1,108-1,115 美元,並成功回測該區域使其成為支撐,這次突破將顯著更具吸引力,1,150 美元、1,200 美元,以及最終的 1,250-1,255 美元可作為潛在上行區域。
如果 1,050 美元伴隨大量成交量跌破,我寧願等待,也不會勉強交易。如果 1,025-1,030 美元也失守,1,000 美元區域的重要性將日益提高。
關鍵很簡單:尊重趨勢、尊重成交量、尊重突破,永遠不要把一家優秀公司與必須在任何價位買進混為一談。
為什麼 MICRON 對 AI 市場很重要
Micron 的業績為 AI 硬體週期的健康狀況提供了另一個重要訊號。
強勁的 HBM 需求支撐更廣泛的 AI 加速器生態系。強勁的資料中心記憶體需求支撐持續的基礎設施支出。記憶體價格上漲顯示供需狀況依然強勁,而強勁的 SSD 需求則進一步印證雲端與資料中心儲存的擴張。
更大的故事在於,Micron 並非只透過單一產品受益於 AI。
HBM + DRAM + NAND + SSD + 資料中心 + 雲端記憶體 + 高效能運算,創造出更廣泛的 AI 基礎設施機會。
最終結論
我對 MU 的基本面看法為看漲。
我對 AI 記憶體的長期論點為看漲。
我對短期交易的看法為建設性,但我希望獲得確認,而不是情緒性追價。
在 1,074.89 美元時,關鍵布局如下:
支撐:1,070-1,075 美元
關鍵下行位:1,050 美元
下一個支撐:1,025-1,030 美元
心理支撐:1,000 美元
阻力:1,098-1,108 美元
突破區:1,108-1,115 美元
上行目標:1,150 美元 → 1,200 美元 → 1,250-1,255 美元
Micron 已實現 542.3 億美元季度營收、439.7 億美元營運現金流、87% 調整後毛利率、33.42 美元調整後每股盈餘、長期客戶承諾約 $32B ,以及剩餘履約義務約 $150B ,同時指引下一季營收約為 615 億美元。
這就是我認為 Micron 值得受到嚴肅關注的原因
Micron 並不只是搭上了 AI 浪潮。
Micron 是為此做好了準備。
而現在,透過 HBM、DRAM、NAND 與資料中心儲存,它正在助力這股浪潮。$MU