#CorePCEandGDPFinalReading 最終數據出爐:修正後的 GDP 與較低的核心 PCE 告訴我們聯準會的走向
第二季的最終數據終於出爐,呈現出一幅市場未完全預期的圖景。第二季 GDP 的最終讀值上修,而聯準會偏好的通膨指標低於預期,這一組合悄然重塑了進入秋季後的利率展望。
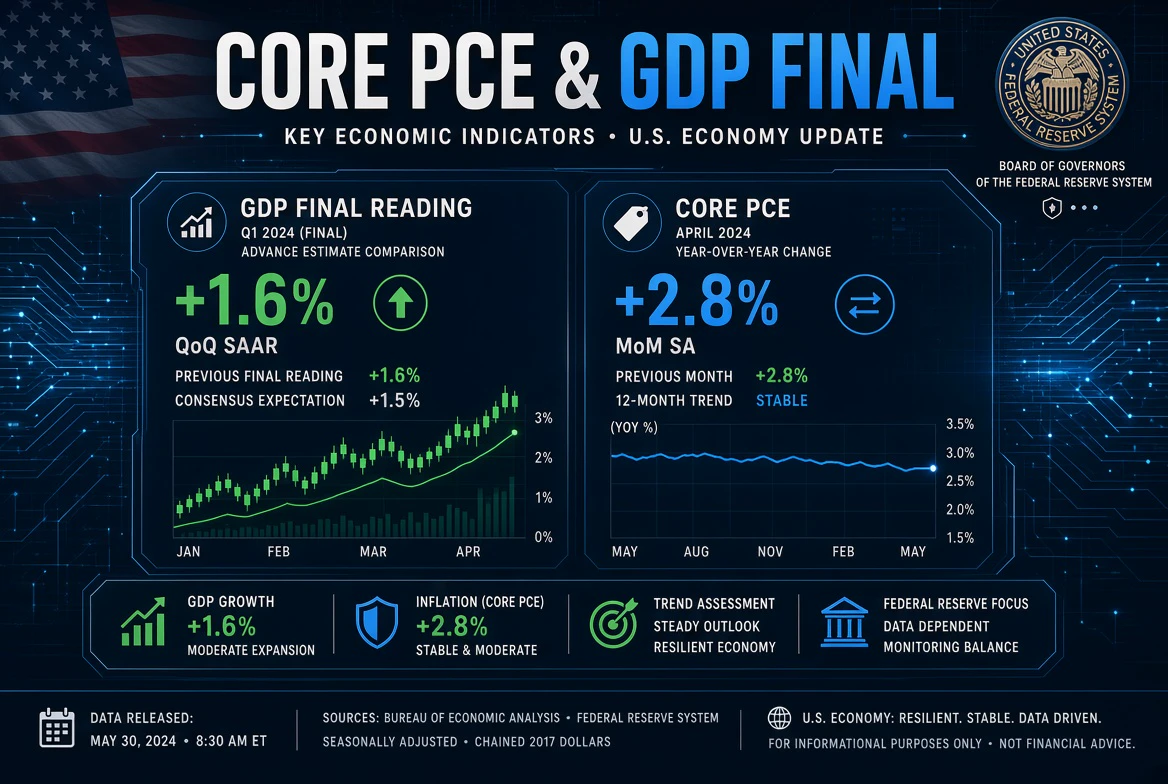
在經濟成長方面,經濟分析局的最終估計顯示,美國經濟在第二季以年化 2.2% 的速度擴張,較初步公布的 1.5% 大幅上修,也略高於第一季的 2.1%。考量到緊縮政策已經實施了如此長的時間,這確實是一項強勁的數據。關鍵在於,這股強勁表現集中於消費支出,以及與 AI 基礎設施建設相關的企業投資,而這正是今年全年推動風險資產上漲的相同引擎。
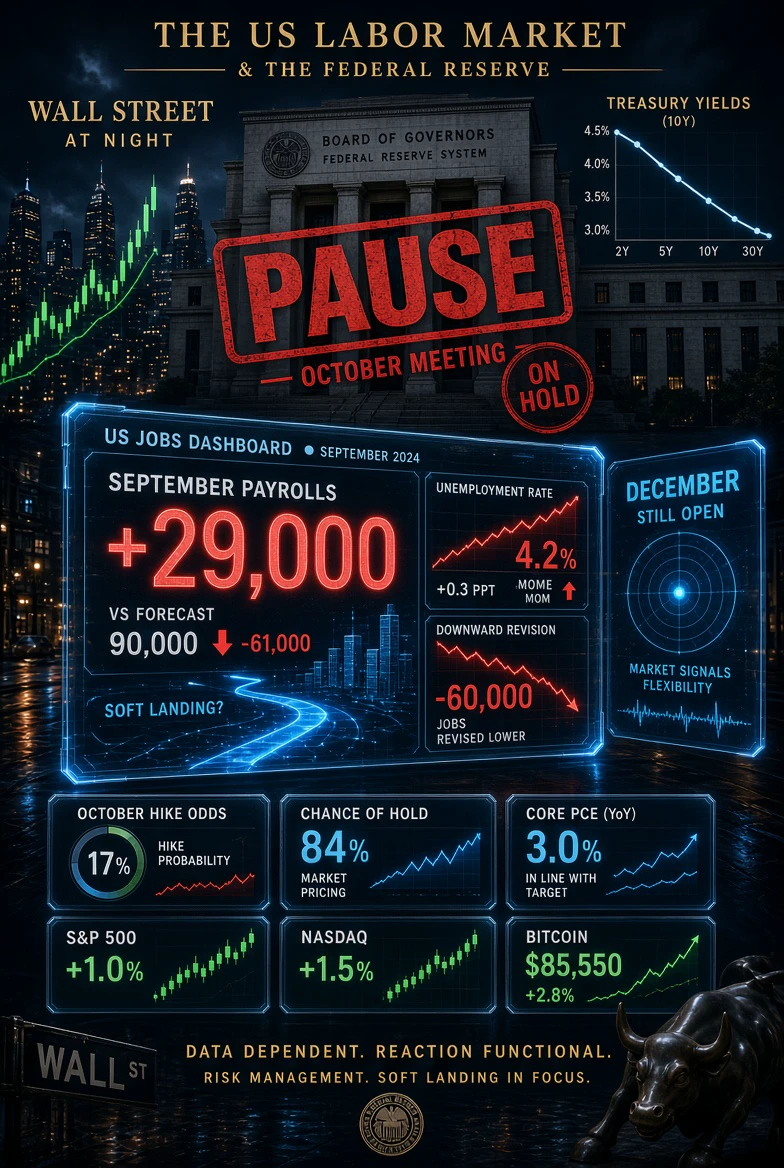
在通膨方面,情況則相反,同樣重要。8 月核心 PCE 上升 0.2%,低於 0.3% 的共識預期,使年率來到 3.0%,低於預期的 3.3%。整體 PCE 月增 0.3%,年增 3.4%,同樣低於預期,而個人所得小幅上升 0.2%。經濟分析局的年度基準修正也下調了 7 月的數據,整體 PCE 從 3.7% 降至 3.4%,核心 PCE 則從 3.3% 降至 3.0%,這意味著降溫趨勢的範圍比單一月份更廣泛。
為什麼這個「最終讀值」如此重要?因為它正好在聯準會決定是否再次升息的時刻公布。聯準會在 9 月升息 25 個基點,這是三年來的首次升息,使利率區間升至 3.75%–4.00%,而市場原本一直準備迎接期中選舉前的再次升息。較低的核心 PCE 數據大幅降低了這種可能性,投資人目前定價顯示,決策者在 10 月下旬的會議上維持利率不變的機率高於五成。隨著即將緊縮的疑慮消退,黃金升至盤中高點,股市也同步上漲。
總結而言,這是一個典型的「金髮女孩」訊號:經濟以 2.2% 的速度成長,同時核心通膨朝目標降溫,這正是聯準會一直期盼的軟著陸路徑。唯一需要注意的是,差距仍然存在,核心通膨為 3.0%,仍整整高於 2% 的目標一個百分點。目前,這些數據確實讓鴿派論點取得勝利,但最終讀值終究只是後視鏡中的景象。接下來的就業數據與通膨數據,將決定軟著陸已獲確認,還是僅僅遭到延後。
@Gate_Square