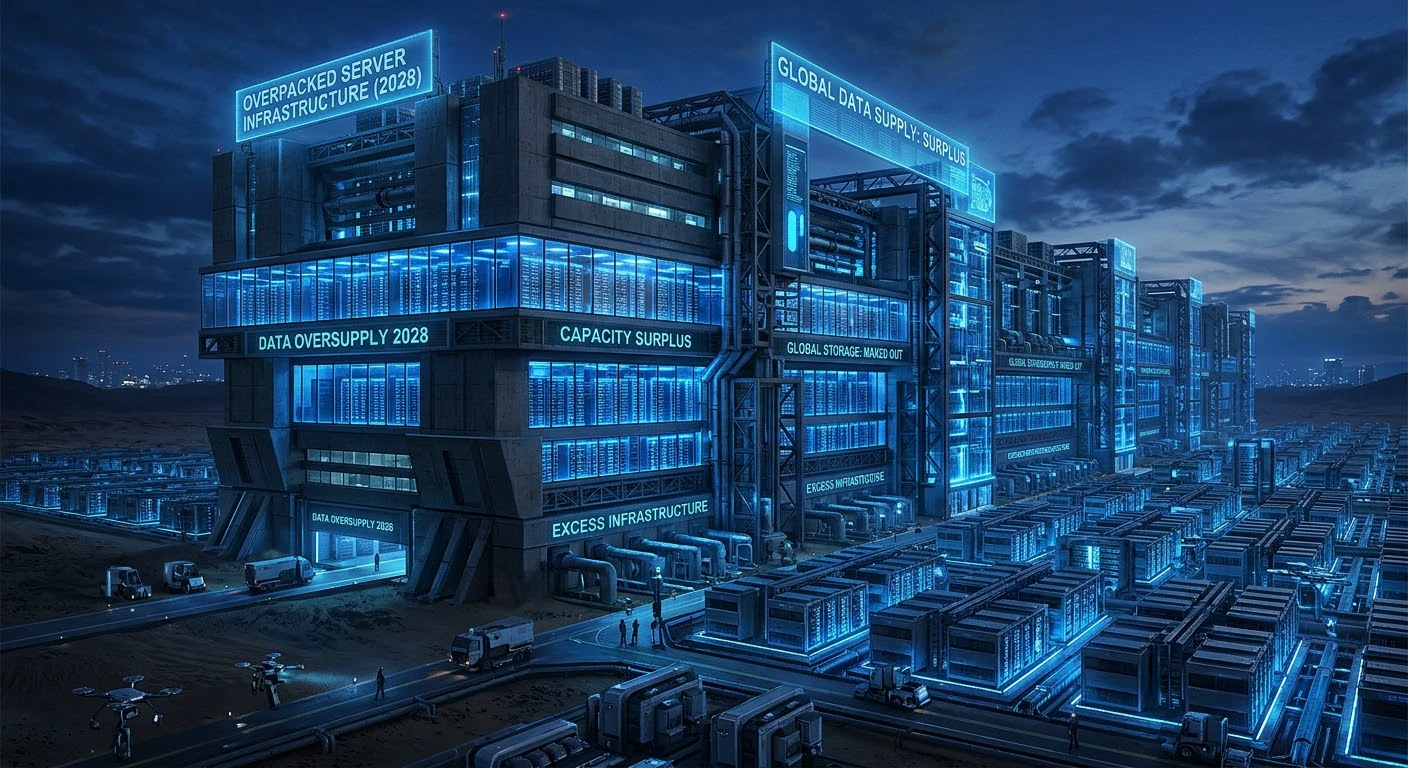
#DataCentersMayFaceOversupplyBy2028 AI 基礎設施熱潮面臨新問題:我們是否正在興建太多資料中心?
人工智慧革命正推動現代科技史上規模最大的基礎設施投資週期之一。從超大規模雲端設施到先進 AI 運算叢集,各家公司都在競相確保取得電力、土地、伺服器和運算能力。然而,一個新的疑慮正在浮現:如今積極擴張的做法,是否會在 2028 年造成資料中心供過於求?
這個問題對科技投資人、半導體公司、能源供應商和金融市場而言,正變得愈來愈重要。AI 熱潮的下一階段,可能不只取決於企業能建造多少基礎設施,也取決於客戶實際需要多少運算能力,以及是否負擔得起。
📊 投資金額愈來愈龐大
根據 Reuters 於 2026 年 10 月 23 日發布的報導,Bank of America Global Research 預估,全球資料中心支出在 2026 年可能達到 1 萬億美元,到 2028 年則可能達到 2.1 萬億美元。這項預測顯示,投入 AI 基礎設施的資金規模極其龐大。
支出熱潮受到雲端服務、生成式 AI 應用、先進運算和企業自動化需求不斷增長所帶動。科技巨頭正大舉投資,以維持競爭地位,並確保能取得未來 AI 產品所需的基礎設施。
然而,投資快速增加並不代表營收也一定會同樣快速成長。如果新增容量上線的速度快於需求增長,營運商可能面臨較低的使用率、價格壓力,以及較差的資本報酬。
來源:Reuters — 資料中心支出預測。
⚡ 為什麼供過於求可能成為問題?
潛在風險來自基礎設施建設與實際運算需求之間的不匹配。
首先,AI 公司和雲端服務供應商正投入大量資金興建新設施。如果多個大型專案在相近時間投入營運,可用容量的增長速度可能快於客戶需求。
其次,AI 硬體供應和電力取得情況正在改變。過去難以取得運算設備的開發商,可能會發現主要挑戰已轉向確保穩定電力供應,以及完成基礎設施專案。
第三,AI 商業化仍是關鍵變數。企業必須將 AI 使用轉化為可持續的營收,才能證明營運昂貴運算系統的成本合理。
最後,競爭可能加劇。如果多家供應商提供類似的運算容量,客戶的議價能力可能提高,進而對租用價格和利潤率造成壓力。
🤖 為何供過於求的預測並非必然成真
重要的是,要區分未來可能出現的過剩與當前市場狀況。
CBRE 於 2026 年 6 月指出,全球 16 個最大資料中心市場的空置率在 2026 年第一季僅為 6.7%,低於一年前的 8.3%。這表示在這些市場中,相較於可用容量,需求依然強勁。
與此同時,JLL 的 2026 年展望預測,在 AI 和雲端運算帶動下,全球容量將持續大幅成長至 2030 年。這些預測顯示,產業仍有相當大的擴張潛力。
真正的問題在於時機。市場現在可能面臨短缺,明天卻可能在特定地區或基礎設施領域供過於求。AI 運算需求可能持續攀升,但部分專案仍可能受融資、電力接入或客戶承諾所困。
來源:CBRE 全球資料中心趨勢報告和 JLL 全球資料中心展望。
📉 這對科技股可能意味著什麼?
供過於求的情境可能對數個產業造成壓力。
如果雲端服務供應商延後採購設備,半導體製造商可能面臨訂單放緩。資料中心營運商可能遭遇租用費率降低或設施使用不足。若預期營收未能實現,負債偏高且擴張計畫積極的公司可能尤其脆弱。
然而,影響不一定對每家公司都不利。雲端客戶可能受惠於較低的運算價格,而資產負債表穩健、電力供應可靠且擁有長期合約的高效率營運商,則可能維持競爭優勢。
即使部分資料中心專案延後,能源基礎設施、冷卻系統、電網設備和發電仍可能持續吸引投資。
🔮 我的市場展望:審慎,但不看空 AI
2028 年可能供過於求的風險值得關注,但應視為一種風險情境,而非已成定局的結果。
最重要的觀察指標包括資本支出指引、已簽約與投機性容量的比例、資料中心空置率、AI 營收成長、電力供應情況,以及新建設施的使用率。
如果基礎設施支出持續加速,但商業化表現令人失望,市場可能出現修正。如果 AI 採用率和營收成長足以消化新增容量,目前的投資週期就可能持續下去。
重點總結:AI 革命確實正在發生,但並非每項基礎設施投資都必然帶來可觀報酬。到了 2028 年,勝出者可能是那些兼具技術領先地位、嚴謹支出管理、可靠電力供應和經證實客戶需求的公司。
#DataCentersMayFaceOversupplyBy2028