


Investing With Brandon

用戶暫無簡介
接下來 42 天將創造「改變人生」的財富
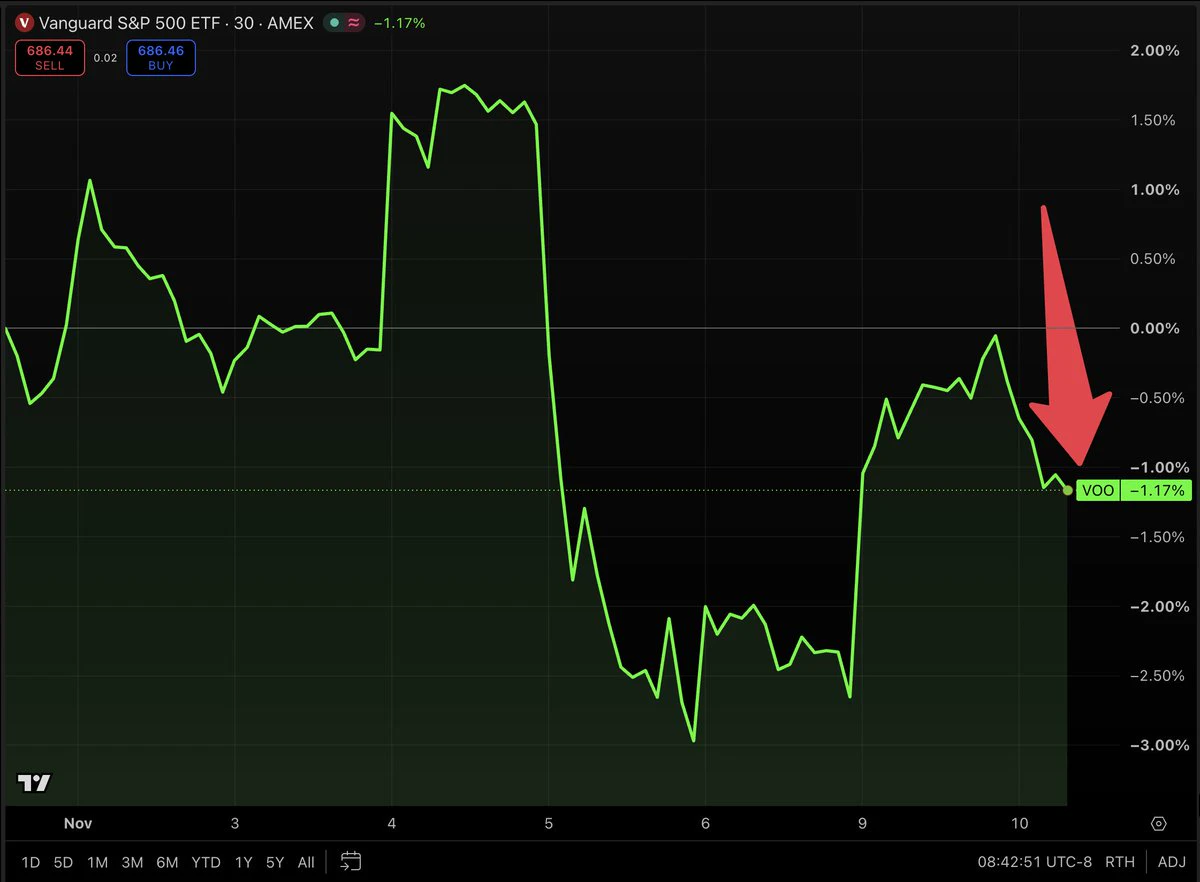
自期中選舉日以來,我們經歷了……
自 1982 年以來,期中選舉後道瓊指數表現最好的一天
標普指數自 2025 年 4 月以來最糟的一天
散戶自 2020 年 3 月以來賣出最多的一天
標普指數 7 個月來表現最好的一天
針對 Nvidia 執行長的董事會調查
以及一份火熱的通膨報告
如果你完全錯過了這一切,你的 S&P500 $VOO 下跌了約 1%
就這樣
現在想想那些每則頭條都跟著交易的人。週四賣出,週一買回,CPI 公布時又賣出……一路繳稅、一路焦慮
那段期間我完全沒有恐慌性操作。維持相同的基礎配置,相同的一年以上賣權與買權,比例也控制得當。時機合適時把握機會。
市場上大多數讓人覺得迫在眉睫的事,幾週後都不重要了。
別慌!
自 1982 年以來,期中選舉後道瓊指數表現最好的一天
標普指數自 2025 年 4 月以來最糟的一天
散戶自 2020 年 3 月以來賣出最多的一天
標普指數 7 個月來表現最好的一天
針對 Nvidia 執行長的董事會調查
以及一份火熱的通膨報告
如果你完全錯過了這一切,你的 S&P500 $VOO 下跌了約 1%
就這樣
現在想想那些每則頭條都跟著交易的人。週四賣出,週一買回,CPI 公布時又賣出……一路繳稅、一路焦慮
那段期間我完全沒有恐慌性操作。維持相同的基礎配置,相同的一年以上賣權與買權,比例也控制得當。時機合適時把握機會。
市場上大多數讓人覺得迫在眉睫的事,幾週後都不重要了。
別慌!
2004 至 2008 年間,Warren Buffett 賣出 S&P 500 和另外三個指數的賣權
他預先收取了約 49 億美元
到期日?多年後。
接著 2008 年來了。帳面上,那些賣權虧損數十億美元。所有人都說他犯了大錯
他什麼也沒做。剩下這麼多時間,沒人能逼他買進任何東西。而且他一直把這 49 億美元投入投資(由投資組合而非現金擔保)
市場復甦了,這筆交易賺進數十億美元
當時並沒有一大筆現金放在一旁作為擔保。伯克希爾的資產負債表就是擔保。權利金從第一天起就投入運用。而且他給自己留了非常充裕的時間,因此即使市場暴跌 50% 也無關緊要
在世最優秀的投資人沒有賣出週選賣權。
你為什麼……
他預先收取了約 49 億美元
到期日?多年後。
接著 2008 年來了。帳面上,那些賣權虧損數十億美元。所有人都說他犯了大錯
他什麼也沒做。剩下這麼多時間,沒人能逼他買進任何東西。而且他一直把這 49 億美元投入投資(由投資組合而非現金擔保)
市場復甦了,這筆交易賺進數十億美元
當時並沒有一大筆現金放在一旁作為擔保。伯克希爾的資產負債表就是擔保。權利金從第一天起就投入運用。而且他給自己留了非常充裕的時間,因此即使市場暴跌 50% 也無關緊要
在世最優秀的投資人沒有賣出週選賣權。
你為什麼……
SPX500+0.19%
想像一下,每天都有人敲你的門,說要買你的房子。
星期一:「我出 50 萬美元!」
星期二:「其實……43 萬美元。」
星期三:「市場要崩了。35 萬美元,最後出價!」
星期四:「算了。52 萬美元。」
同一間房子。什麼都沒變。他只是有點瘋……
你絕不會讓那個瘋子決定你的房子值多少……
但人們對股票做的事完全就是這樣。
你螢幕上的價格只是市場先生當天的心情……而不是公司的價值。
盈餘決定它值多少。他那些恐慌時開出的價格,只是報價。
而當他嚇壞了,願意用荒謬的折扣價把一家好公司賣給我時?
那就是我接受他出價的時候。
買進股票。賣出以投資組合作為擔保的賣權,買進 LEAP 買權。
市場波動是特色……不是缺陷。
星期一:「我出 50 萬美元!」
星期二:「其實……43 萬美元。」
星期三:「市場要崩了。35 萬美元,最後出價!」
星期四:「算了。52 萬美元。」
同一間房子。什麼都沒變。他只是有點瘋……
你絕不會讓那個瘋子決定你的房子值多少……
但人們對股票做的事完全就是這樣。
你螢幕上的價格只是市場先生當天的心情……而不是公司的價值。
盈餘決定它值多少。他那些恐慌時開出的價格,只是報價。
而當他嚇壞了,願意用荒謬的折扣價把一家好公司賣給我時?
那就是我接受他出價的時候。
買進股票。賣出以投資組合作為擔保的賣權,買進 LEAP 買權。
市場波動是特色……不是缺陷。
我現在再怎麼強調都不為過。
你需要:
控制好自己的情緒。
控制好自己的比率。
持續以好價格配置資金,投資頂尖企業
持續建立自己的投資論點,而不是盲從群眾
著眼長遠,不要為每天的波動感到焦慮
我在市場上待了十多年,在那段期間的 ROI 超越了 SP500……我可以告訴你,當情緒失控、大家陷入恐慌時,那就是機會。
現在我們眼前有個小小的機會。
你會等到煙霧散去嗎?
還是會像群眾一樣陷入狂熱?
$Q
你需要:
控制好自己的情緒。
控制好自己的比率。
持續以好價格配置資金,投資頂尖企業
持續建立自己的投資論點,而不是盲從群眾
著眼長遠,不要為每天的波動感到焦慮
我在市場上待了十多年,在那段期間的 ROI 超越了 SP500……我可以告訴你,當情緒失控、大家陷入恐慌時,那就是機會。
現在我們眼前有個小小的機會。
你會等到煙霧散去嗎?
還是會像群眾一樣陷入狂熱?
$Q
散戶投資人:Nvidia 下週公布財報。我打算在財報公布前買進買權
我:你選哪個到期日?
散戶投資人:財報公布那週。最便宜的那些
我:財報公布後的隔天早上,那些選擇權會怎麼樣?
散戶投資人:如果股價上漲,它們就會上漲
我:即使股價上漲,選擇權還是可能虧錢。財報公布前,市場就已經把這波炒作反映在價格裡,公布後權利金就會被抽乾。這就是 IV 崩跌
散戶投資人:所以我得要它大漲才行
我:……沒錯
散戶投資人:所以你不買 Nvidia 的買權?
我會買。當我極度看多時,我會選擇一年以上到期的合約,並控制好部位比例,這樣一筆糟糕的交易絕不會讓我全盤皆輸。
散戶投資人:那如果你沒有極度看多呢?
我:那我就不配置……就這麼簡單。
我:你選哪個到期日?
散戶投資人:財報公布那週。最便宜的那些
我:財報公布後的隔天早上,那些選擇權會怎麼樣?
散戶投資人:如果股價上漲,它們就會上漲
我:即使股價上漲,選擇權還是可能虧錢。財報公布前,市場就已經把這波炒作反映在價格裡,公布後權利金就會被抽乾。這就是 IV 崩跌
散戶投資人:所以我得要它大漲才行
我:……沒錯
散戶投資人:所以你不買 Nvidia 的買權?
我會買。當我極度看多時,我會選擇一年以上到期的合約,並控制好部位比例,這樣一筆糟糕的交易絕不會讓我全盤皆輸。
散戶投資人:那如果你沒有極度看多呢?
我:那我就不配置……就這麼簡單。
NVDA-0.35%
散戶投資人:我打算等付清車貸、拿到加薪後再開始投資
我:那要多久?
散戶投資人:不知道,大概 5 年吧
我:來算算看。從 1,000 美元開始,每年投入 12,000 美元,連續 25 年,年平均報酬率 10%
散戶投資人:好
我:約 130 萬美元
散戶投資人:不錯
我:現在改成先等 5 年再開始。其他條件一樣,只投資 20 年
散戶投資人:……
我:約 76.2 萬美元。等這 5 年讓你少了約 54.6 萬美元
散戶投資人:就為了車貸月付款??
我:而且這還是以 10% 計算。報酬率越高,差距就越大……你不需要等到完美時機。每次領到薪水,就把能投入的錢存進券商帳戶,讓它開始複利增長
投資最昂貴的事,就是遲遲不開始。
我:那要多久?
散戶投資人:不知道,大概 5 年吧
我:來算算看。從 1,000 美元開始,每年投入 12,000 美元,連續 25 年,年平均報酬率 10%
散戶投資人:好
我:約 130 萬美元
散戶投資人:不錯
我:現在改成先等 5 年再開始。其他條件一樣,只投資 20 年
散戶投資人:……
我:約 76.2 萬美元。等這 5 年讓你少了約 54.6 萬美元
散戶投資人:就為了車貸月付款??
我:而且這還是以 10% 計算。報酬率越高,差距就越大……你不需要等到完美時機。每次領到薪水,就把能投入的錢存進券商帳戶,讓它開始複利增長
投資最昂貴的事,就是遲遲不開始。
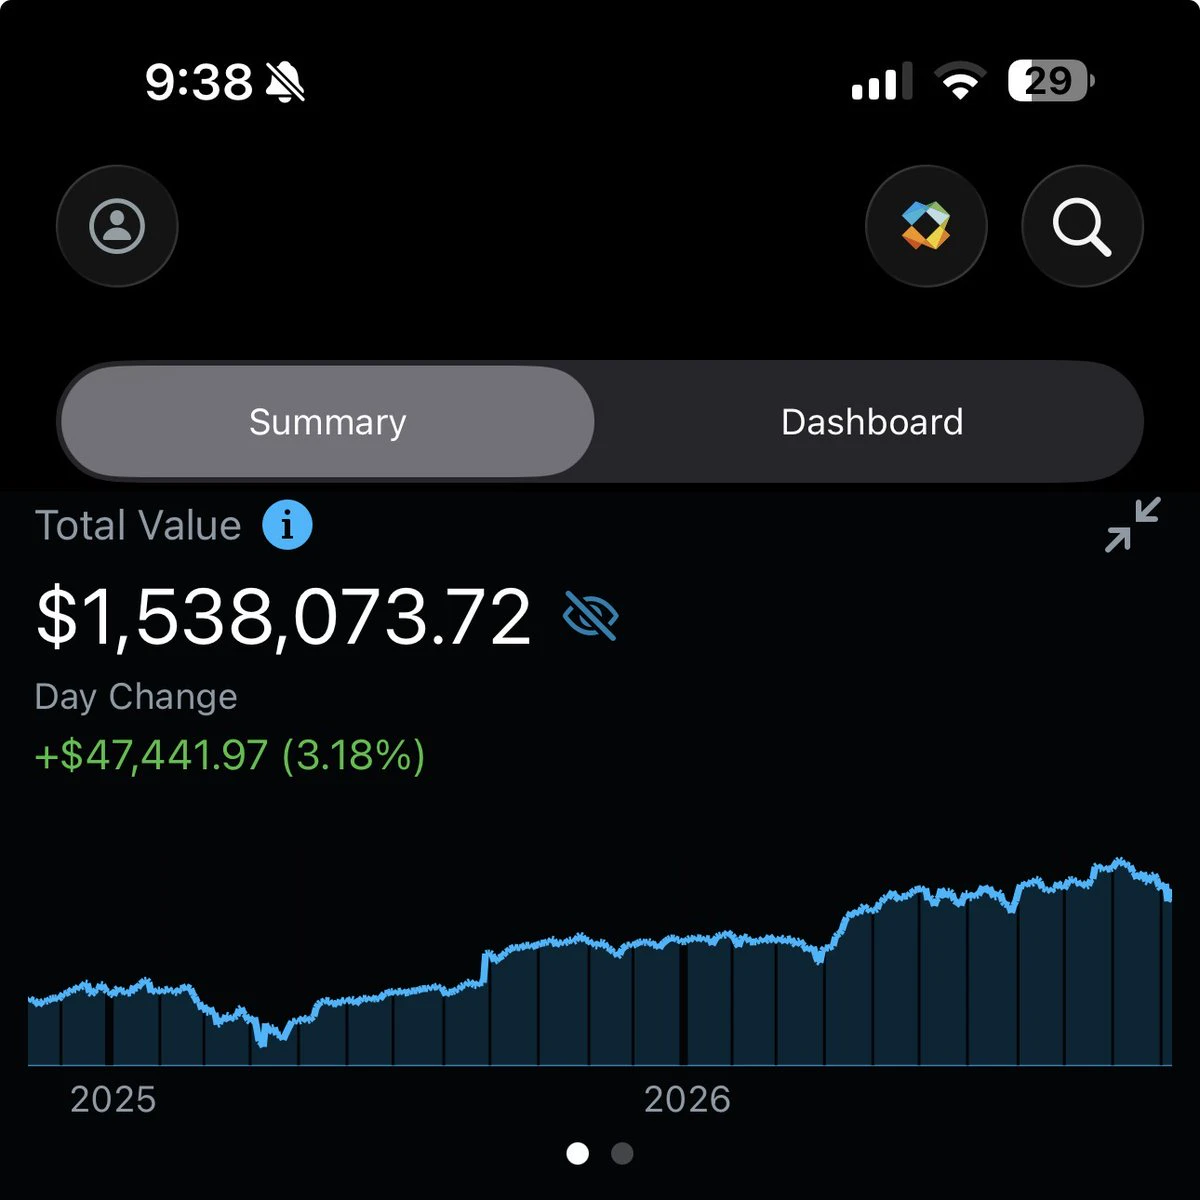
我每月靠股票和選擇權賺約 $29k 。
不做當沖交易
不做波段交易
不賣出備兌買權
不賣出現金擔保賣權
不搞那些屁事
而是這麼做:
建立基礎投資組合
賣出以投資組合作擔保的賣權(而非現金擔保)
用賣出賣權所得的權利金買進 LEAP 買權
用賣出賣權所得的權利金買進股票
維持比例平衡
我可以把它解釋給 13 歲的孩子聽,而且我很可能會勝過 95% 讀到這篇的人。
簡單就能勝出。
不做當沖交易
不做波段交易
不賣出備兌買權
不賣出現金擔保賣權
不搞那些屁事
而是這麼做:
建立基礎投資組合
賣出以投資組合作擔保的賣權(而非現金擔保)
用賣出賣權所得的權利金買進 LEAP 買權
用賣出賣權所得的權利金買進股票
維持比例平衡
我可以把它解釋給 13 歲的孩子聽,而且我很可能會勝過 95% 讀到這篇的人。
簡單就能勝出。
散戶投資人:賣出賣權的最佳時機是什麼時候?
我:當你最不想賣的時候
散戶投資人:笑死,什麼意思
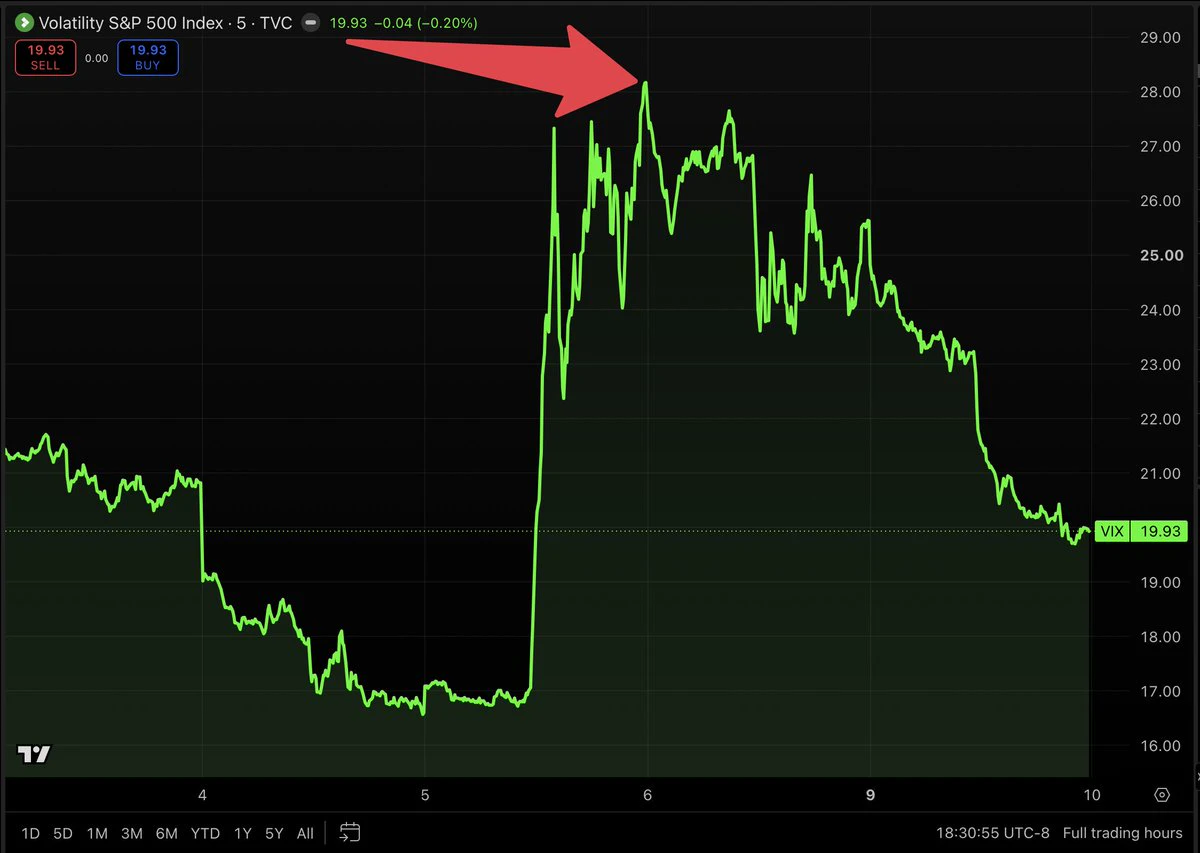
我:週四,$VIX 一度觸及約 28。大家都很害怕,願意付高價買保護……恐懼程度高時,賣權選擇權的權利金也高。所以這時賣出賣權的人能拿到最多權利金
散戶投資人:那昨天呢?
我:VIX 收在 20 以下。2 個交易日內下跌近 30%。同樣的賣權便宜了很多
大家都害怕時,權利金最高,所以那時我想以好價格賣出優質公司的投資組合擔保賣權。
我:當你最不想賣的時候
散戶投資人:笑死,什麼意思
我:週四,$VIX 一度觸及約 28。大家都很害怕,願意付高價買保護……恐懼程度高時,賣權選擇權的權利金也高。所以這時賣出賣權的人能拿到最多權利金
散戶投資人:那昨天呢?
我:VIX 收在 20 以下。2 個交易日內下跌近 30%。同樣的賣權便宜了很多
大家都害怕時,權利金最高,所以那時我想以好價格賣出優質公司的投資組合擔保賣權。
熱門觀點:那斯達克的修正是健康的
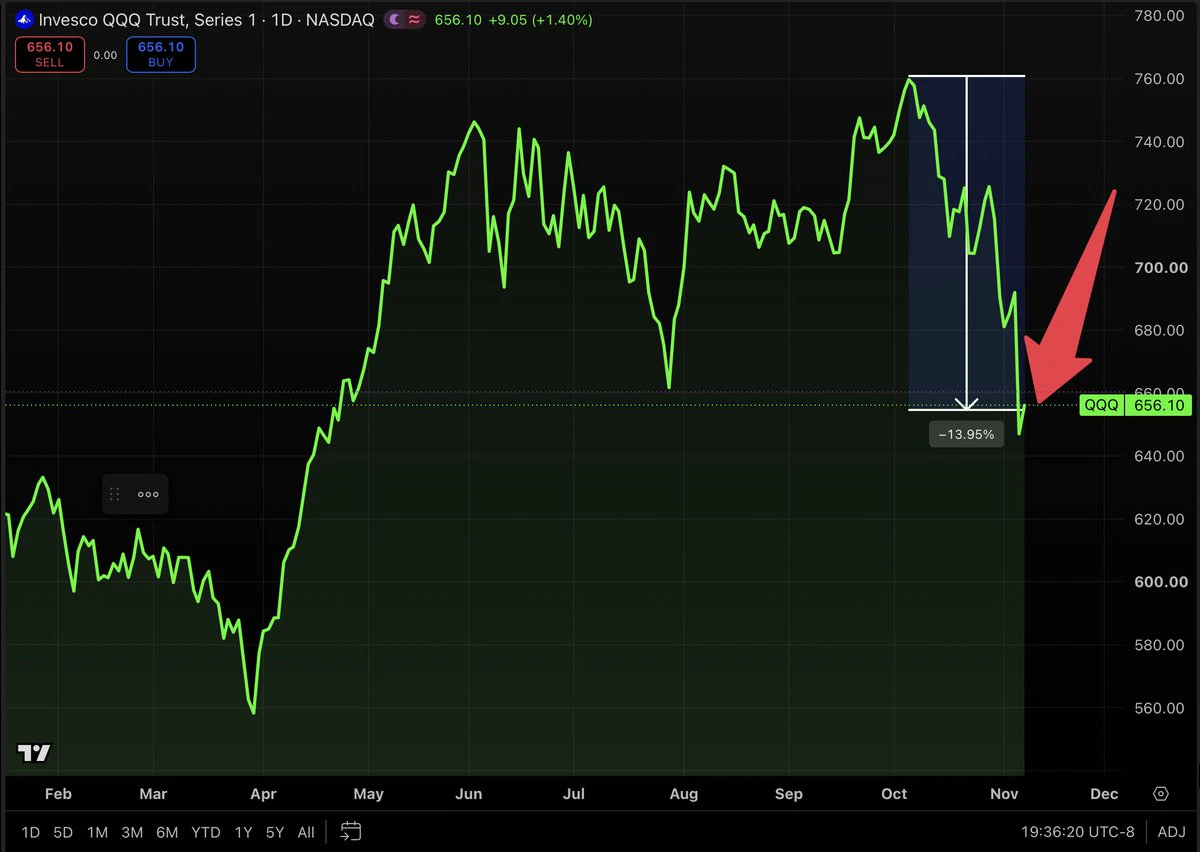
$Q 比高點低了約 14%,大家卻都表現得像世界末日要來了
但幾週前,Q 的交易價格高於公允價值。市場過熱。這就是為什麼我持有債券,並採取整體較保守的投資組合配置。
現在 Q 基本上回到了公允價值
不是每次下跌都值得重押買進。從高估回落至公允價值,只是市場在自我修正
但當優質指數或公司回到公允價值或低於公允價值時,那才是我想配置資金的時候。股票、期限一年以上的投資組合現金擔保賣權、極度看多時買進 LEAP 買權……一路都要把比率控制好
如果你不知道公允價值在哪,每次下跌看起來都像買進機會。
但其實不是……
有些東西本來就該跌!
$Q 比高點低了約 14%,大家卻都表現得像世界末日要來了
但幾週前,Q 的交易價格高於公允價值。市場過熱。這就是為什麼我持有債券,並採取整體較保守的投資組合配置。
現在 Q 基本上回到了公允價值
不是每次下跌都值得重押買進。從高估回落至公允價值,只是市場在自我修正
但當優質指數或公司回到公允價值或低於公允價值時,那才是我想配置資金的時候。股票、期限一年以上的投資組合現金擔保賣權、極度看多時買進 LEAP 買權……一路都要把比率控制好
如果你不知道公允價值在哪,每次下跌看起來都像買進機會。
但其實不是……
有些東西本來就該跌!
NDAQ-0.20%
散戶:為什麼不直接買跌最多的股票?
我:因為 S&P 500 $VOO 始終是一個選項
散戶:這跟這件事有什麼關係?
我:我買的每一支股票,預期報酬都必須勝過 S&P,而且要高出很多
散戶:為什麼要高出很多?
我:單一股票可能跌到零。S&P 有 500 家公司。如果其中一家倒了,你幾乎不會注意到。所以如果我要承擔個股風險,就必須因此獲得報酬。
散戶:那如果沒有呢?
我:那我就買指數。這就是為什麼 $VOO、$Q 和 $RSP 在我的核心配置中占了很大比重。
散戶:所以你什麼都不買?
我:我有在買。只是只買符合門檻的標的。而符合條件的名單變長了很多
如果一支股票沒有明顯勝過指數,那指數就是更好的選擇。
也請記住……長期來看,大多數人都無法打敗 SP500。
這也是為什麼我會在那裡維持穩固的核心配置,再以此作為抵押,賣出有投資組合作擔保的賣權,並控制好比例。
別把事情複雜化。
我:因為 S&P 500 $VOO 始終是一個選項
散戶:這跟這件事有什麼關係?
我:我買的每一支股票,預期報酬都必須勝過 S&P,而且要高出很多
散戶:為什麼要高出很多?
我:單一股票可能跌到零。S&P 有 500 家公司。如果其中一家倒了,你幾乎不會注意到。所以如果我要承擔個股風險,就必須因此獲得報酬。
散戶:那如果沒有呢?
我:那我就買指數。這就是為什麼 $VOO、$Q 和 $RSP 在我的核心配置中占了很大比重。
散戶:所以你什麼都不買?
我:我有在買。只是只買符合門檻的標的。而符合條件的名單變長了很多
如果一支股票沒有明顯勝過指數,那指數就是更好的選擇。
也請記住……長期來看,大多數人都無法打敗 SP500。
這也是為什麼我會在那裡維持穩固的核心配置,再以此作為抵押,賣出有投資組合作擔保的賣權,並控制好比例。
別把事情複雜化。
SPX+0.33%
我的觀察清單在過去幾週大幅變長
為什麼?
企業仍在成長,基本面也在改善。股價下跌了
而這正是大多數投資人做出相反選擇的時候。股票變便宜了,他們卻恐慌並轉持現金
接著,當清單變短、所有東西都很貴時,他們便覺得安心並買進
典型的追高殺低。
請不要像大多數人那樣,讓情緒左右自己的投資方式。
我們喜歡能透過股票和選擇權把握的好交易!
現在正是這個機會開啟的時候。
為什麼?
企業仍在成長,基本面也在改善。股價下跌了
而這正是大多數投資人做出相反選擇的時候。股票變便宜了,他們卻恐慌並轉持現金
接著,當清單變短、所有東西都很貴時,他們便覺得安心並買進
典型的追高殺低。
請不要像大多數人那樣,讓情緒左右自己的投資方式。
我們喜歡能透過股票和選擇權把握的好交易!
現在正是這個機會開啟的時候。
散戶投資人:我在等它再跌一點才買
我:要再跌多少?
散戶投資人:不知道……5%?
我:& 如果它跌 5%,你會買嗎?還是因為它還在跌,就再等它多跌 5%?
散戶投資人:……大概會等吧
我:大多數人就是這樣。他們因為害怕而一路等著它下跌,然後等它已經漲了一大段才買
我:你覺得最好的 AI 公司 3-5 年後會是什麼樣子?
散戶投資人:大概會高出很多
我:所以今天的價格和再低 5% 的價格,差別會很重要嗎?
散戶投資人:大概不會
我:這就是為什麼我會把投資組合中以資產擔保的賣權與買權做到 1-2 年後。我不需要完美的進場點。我需要一個「還不錯」的進場點,並給論點一些時間發揮作用。
我:制定計畫,並留意你的比例,這樣下跌 20% 時你會感到興奮,而不是像大多數人一樣害怕……
等待完美的低點,就是人們最後永遠不投資的原因……
而且……從來沒有哪次下跌會讓人「感覺很好」
這也是為什麼大多數人從不買它。
我:要再跌多少?
散戶投資人:不知道……5%?
我:& 如果它跌 5%,你會買嗎?還是因為它還在跌,就再等它多跌 5%?
散戶投資人:……大概會等吧
我:大多數人就是這樣。他們因為害怕而一路等著它下跌,然後等它已經漲了一大段才買
我:你覺得最好的 AI 公司 3-5 年後會是什麼樣子?
散戶投資人:大概會高出很多
我:所以今天的價格和再低 5% 的價格,差別會很重要嗎?
散戶投資人:大概不會
我:這就是為什麼我會把投資組合中以資產擔保的賣權與買權做到 1-2 年後。我不需要完美的進場點。我需要一個「還不錯」的進場點,並給論點一些時間發揮作用。
我:制定計畫,並留意你的比例,這樣下跌 20% 時你會感到興奮,而不是像大多數人一樣害怕……
等待完美的低點,就是人們最後永遠不投資的原因……
而且……從來沒有哪次下跌會讓人「感覺很好」
這也是為什麼大多數人從不買它。
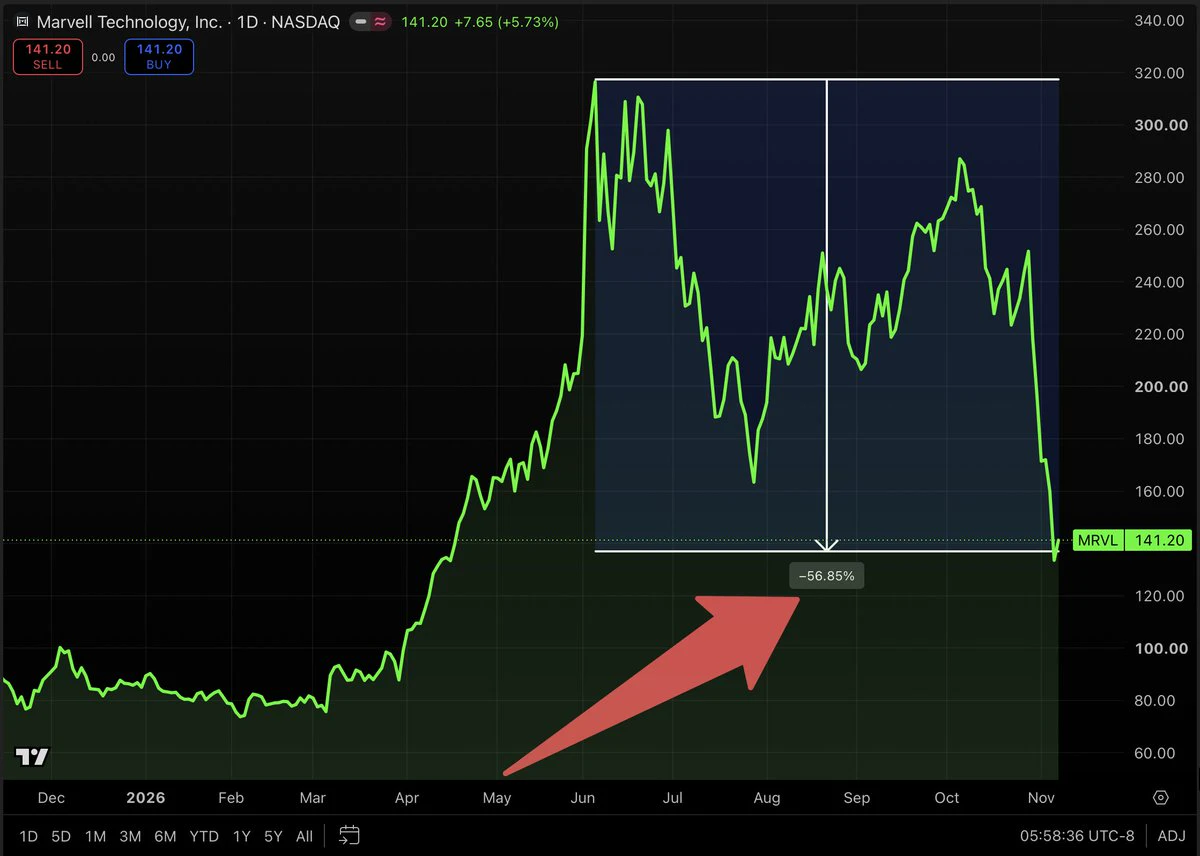
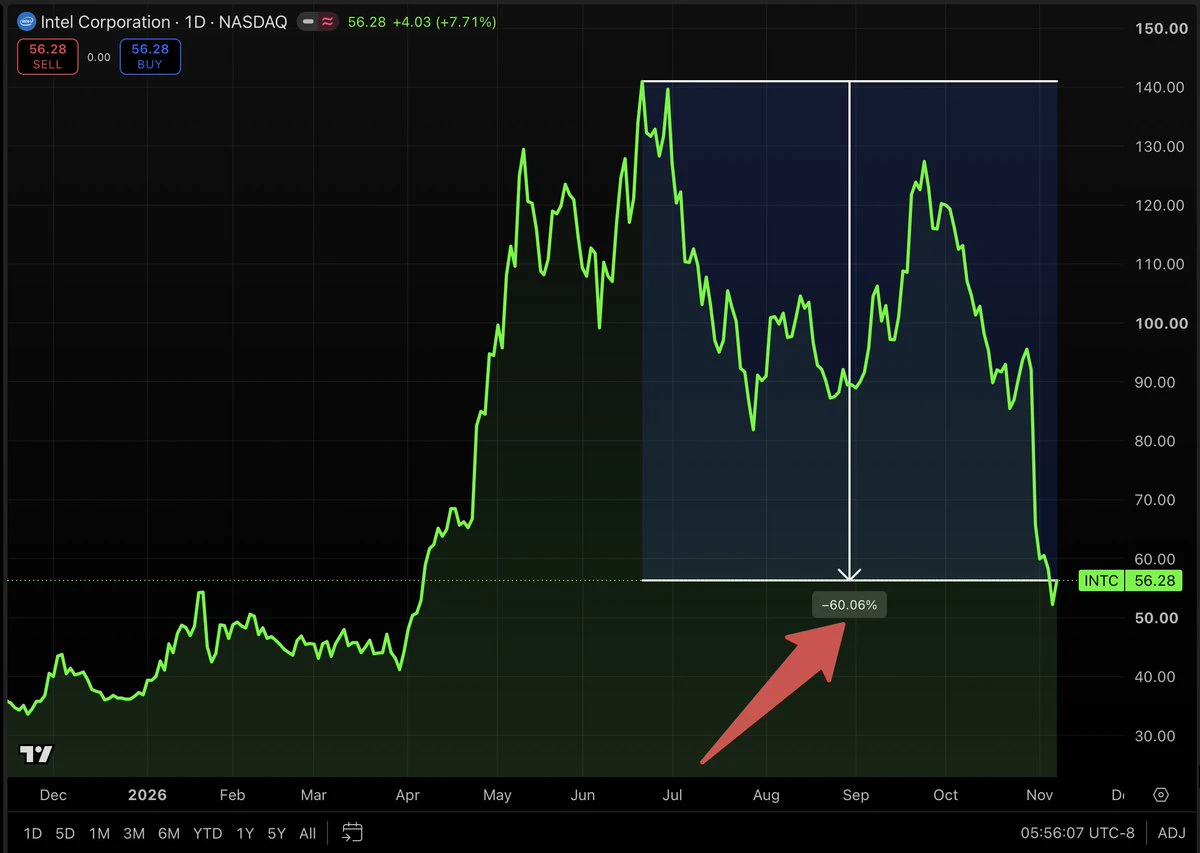
以下是散戶投資人在股市中表現如此糟糕的一個重要原因
市場下跌時,通常會變得更便宜、更吸引人
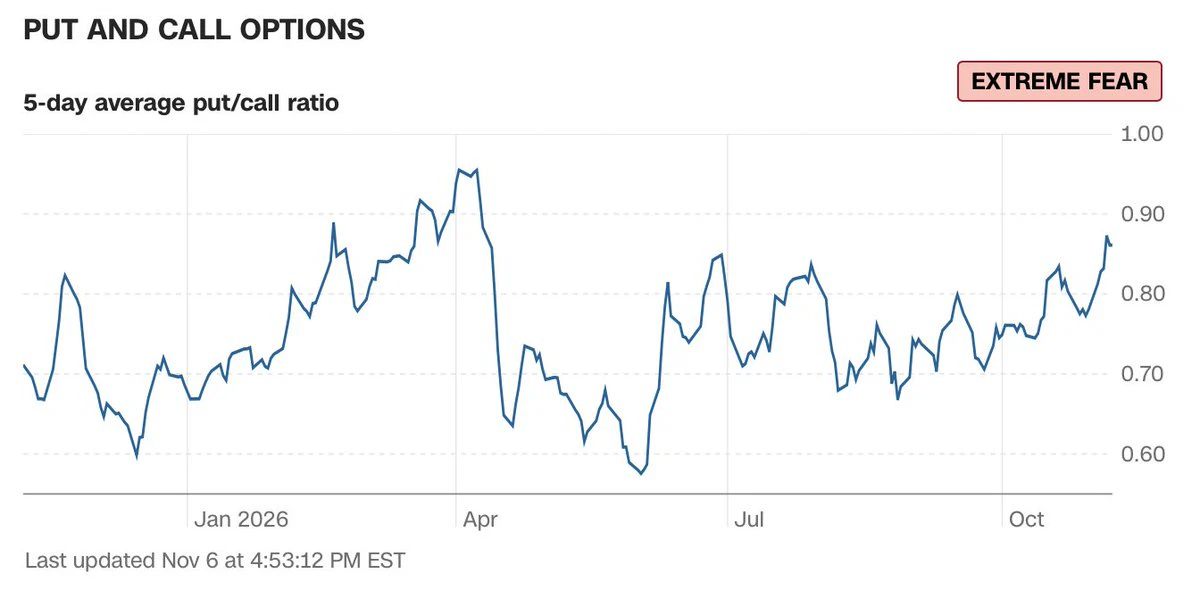
而人們偏偏就在這時開始恐慌性買進避險工具。因為大家都在避險,賣權/買權比率就會飆升。
從下方圖表可以看到,近幾個月這條線持續走高。這表示避險活動可能正在增加。
接著,當一切都飄紅、人人都貪婪時,他們終於覺得夠安全,可以在錯誤的時機全力買進買權。
這完全本末倒置
市場回落至 125 日移動平均線附近,恐懼與貪婪指數進入恐懼區間……而我開始賣出一些有投資組合擔保的賣權,並稍微增加配置
我不知道確切的底部在哪裡。你也不知道。價格變得更好了,基本面卻沒有改變。這才是最重要的。
我們來這裡都是為了賺錢,對吧?
我喜歡打折促銷,也會繼續把握機會。
不要逃之夭夭。
市場下跌時,通常會變得更便宜、更吸引人
而人們偏偏就在這時開始恐慌性買進避險工具。因為大家都在避險,賣權/買權比率就會飆升。
從下方圖表可以看到,近幾個月這條線持續走高。這表示避險活動可能正在增加。
接著,當一切都飄紅、人人都貪婪時,他們終於覺得夠安全,可以在錯誤的時機全力買進買權。
這完全本末倒置
市場回落至 125 日移動平均線附近,恐懼與貪婪指數進入恐懼區間……而我開始賣出一些有投資組合擔保的賣權,並稍微增加配置
我不知道確切的底部在哪裡。你也不知道。價格變得更好了,基本面卻沒有改變。這才是最重要的。
我們來這裡都是為了賺錢,對吧?
我喜歡打折促銷,也會繼續把握機會。
不要逃之夭夭。
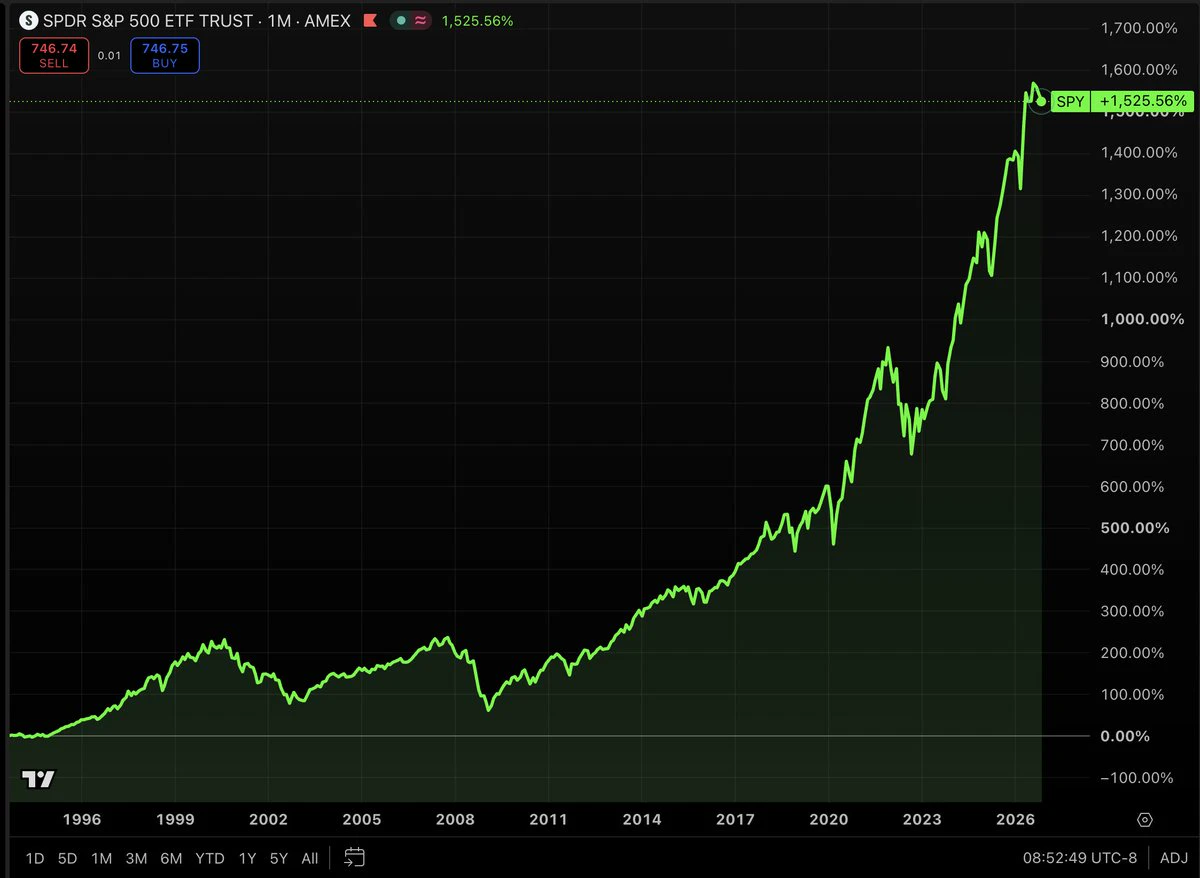
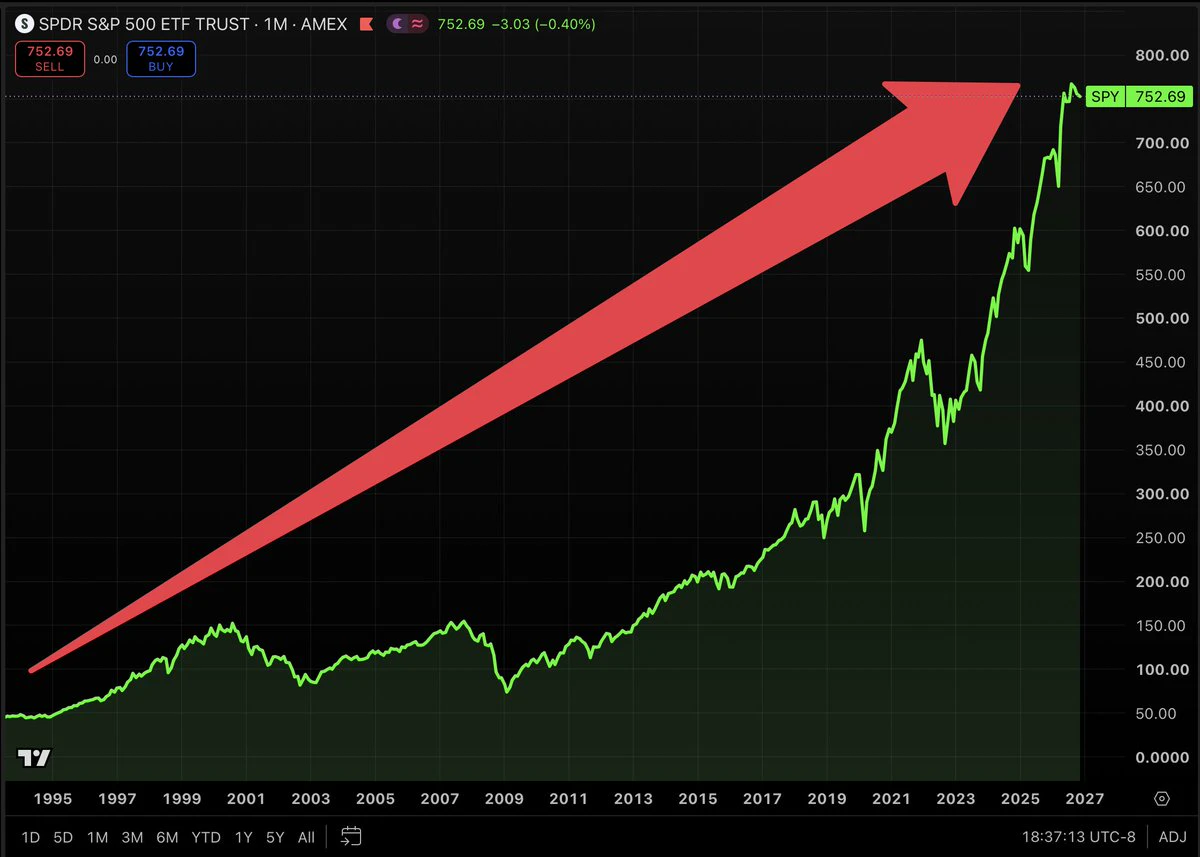
- 1
「市場正在崩盤,為什麼會發生這種事」
第 1 點...
市場並沒有崩盤。
這是正常的波動。
第 2 點...
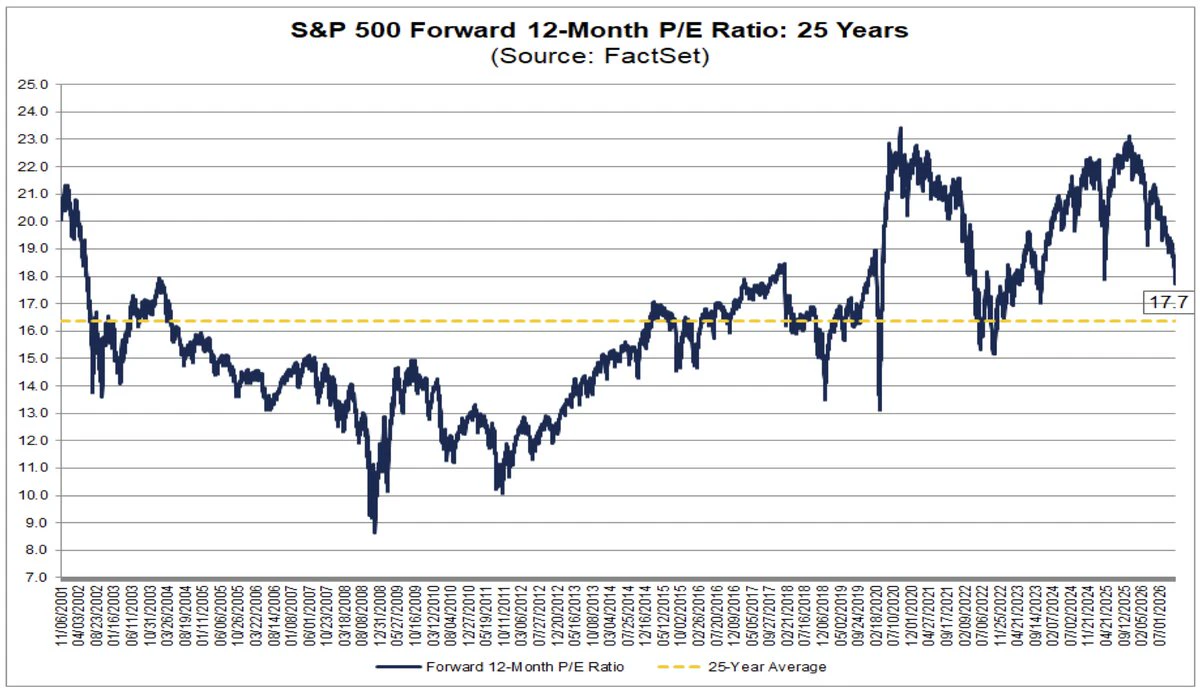
你只要看看這張圖,就能找到答案。
價格很重要。
第 1 點...
市場並沒有崩盤。
這是正常的波動。
第 2 點...
你只要看看這張圖,就能找到答案。
價格很重要。
我過去 10 多年用過的每種選擇權策略,從最差到最好排名。
7. 0DTE 與每週買權。賭博。你得同時猜對方向和是哪一天。
6. 價差策略。你收取 $1,000,並花 $900 買下方的賣權。同時看多又看空。
5. 輪子策略。你承受下跌,接著限制反彈的獲利。
4. 對你看好的股票賣出 covered calls。只要股價暴漲,你的股票就會被指派賣出。
3. 現金擔保賣權。方向沒錯……但你的資金閒置在場邊,什麼也不做。
2. 當你極度看好一家股價低於公允價值的優質公司時,買進一年以上到期的買權。讓公司有時間成長獲利,而你的最大損失就是已支付的金額。
1. 對股價低於公允價值的優質公司,賣出到期日在 1-2 年後、以投資組合作擔保的賣權。你的股票為這筆交易提供擔保,持續複利,而權利金可用來買進更多股票和買權。控制好比例。
大多數散戶投資人都困在 3、4、5、6、7……
大錢在 1 和 2。
專注於此。
7. 0DTE 與每週買權。賭博。你得同時猜對方向和是哪一天。
6. 價差策略。你收取 $1,000,並花 $900 買下方的賣權。同時看多又看空。
5. 輪子策略。你承受下跌,接著限制反彈的獲利。
4. 對你看好的股票賣出 covered calls。只要股價暴漲,你的股票就會被指派賣出。
3. 現金擔保賣權。方向沒錯……但你的資金閒置在場邊,什麼也不做。
2. 當你極度看好一家股價低於公允價值的優質公司時,買進一年以上到期的買權。讓公司有時間成長獲利,而你的最大損失就是已支付的金額。
1. 對股價低於公允價值的優質公司,賣出到期日在 1-2 年後、以投資組合作擔保的賣權。你的股票為這筆交易提供擔保,持續複利,而權利金可用來買進更多股票和買權。控制好比例。
大多數散戶投資人都困在 3、4、5、6、7……
大錢在 1 和 2。
專注於此。
載入更多
熱門話題
#直通IPO第三期Anthropic
1.85k 瀏覽量1.47k 人討論中
#美國10月CPI全面超預期
97.04k 瀏覽量2.75k 人討論中
#Gate全球合規版圖擴展
21.63k 瀏覽量387 人討論中
#OpenAI第三季度營收升至約100億美元
6.5k 瀏覽量970 人討論中
#Polymarket年化收入突破18億美元
10.17k 瀏覽量3.94k 人討論中
#美伊談判出現新進展
29.34k 瀏覽量1.41k 人討論中
#美股AI概念股普跌
8.94k 瀏覽量2.44k 人討論中
#質押Launchpool瓜分45萬VLX
59.46k 瀏覽量1.03k 人討論中
#紅牛雙車登上巴西領獎台
38.82k 瀏覽量30.75k 人討論中
#Gate24小時淨流入全球第三
20.32k 瀏覽量1.15k 人討論中