
#英特尔财报超预期股价却暴跌 #Gate广场万圣节 💀 Intel 股價 65.18 美元:季度表現亮眼,財測卻令人失望,股價創下自 1974 年以來最慘烈的一天
完美季度 🕯️
週四晚間,Intel 看來無懈可擊。營收成長 21% 至 165 億美元,調整後每股盈餘為 0.52 美元,高於預期的 0.40 美元,較去年同期成長 126%;資料中心與 AI 營收躍升 78% 至 73 億美元,創下 15 年來最佳成長。毛利率達到 44.1%。這是連續第八次業績優於預期,而在財報公布前,股價今年已上漲約 150%。
扼殺市場期待的財測 ⚰️
接著公布了展望。Intel 預估第四季營收為 150 億至 160 億美元,低於市場預期的約 171 億美元,中間值低了約 9%;調整後每股盈餘為 0.25 美元,低於預期的約 0.43 美元,差了 43%。毛利率預估約為 38%。原因是記憶體與零組件成本飆升重創 PC 市場,以及以色列的一座工廠停工,導致營收減少約 3 億美元。該工廠僅能解釋 16 億美元營收缺口中的約五分之一,因此大部分短缺來自需求與供應問題,而非一次性因素。Bernstein 的 Stacy Rasgon 稱這份展望糟透了,並將目標價從 110 美元下調至 75 美元。
−28.6% 暴跌日剖析 💀
Intel 週五收跌約 28.6%,報 65.18 美元,前一日約為 91.30 美元,創下自 1974 年以來最慘烈的一天。近 1400 億美元市值蒸發,市值降至約 3500 億美元。選擇權原本定價反映股價將變動約 9.4%,因此實際跌幅約為隱含區間的三倍。收盤價低於約 68 美元,便代表這比 2024 年的跌勢更慘;股價收在該價位之下,但僅比約 64.50 美元高出 1%,若跌破該價位,就會創下有紀錄以來最慘跌幅。Dell 和 HP 也隨之下跌,Nasdaq 創下自 6 月以來最糟的一天,而美國政府持股的價值減少約 120 億美元。
過度反應,還是重新估值? 🧛
認為市場反應過度的理由:本季表現強勁,資料中心成長接近 80%,以色列的營運中斷只是暫時的,而且股價今年仍上漲近 80%。認為市場重新估值的理由:第四季每股盈餘指引為 0.25 美元,僅為第三季 0.52 美元的一半;PC 市場放緩預計將持續到 2027 年上半年;在這次下跌前,股價幾乎已從低點翻了四倍,攀上 6 月 22 日的歷史新高,如今則已跌掉逾半市值。市場買單的不是本季業績,而是重新評估一段財測已無法支撐的順利復甦。分析師平均目標價約為 114.80 美元,最高 200 美元、最低 80 美元,因此許多目標價如今看來都已過時。
黑暗中的價位 🔦
支撐位:64.50 美元(-1.0%),創紀錄跌幅的門檻;接著是 4 月 23 日附近區域,因為週五收盤價是自該日起最低。
阻力位:70.79 美元(+8.6%),盤後價位;Bernstein 的 75 美元目標價(+15.1%);盤後反彈高點 79.16 美元(+21.5%);曾在 7 月低點守住、如今已失守的 80 美元區間(+22.7%);以及財報公布前的收盤價 91.30 美元(+40.0%)。
技術指標顯示賣出訊號。4 月觸底後,股價曾上漲 24%,創下自 1973 年以來最佳單日表現,因此劇烈反彈可能在此發生,但當時是從超賣價位起漲。若收盤價重新站回 80 美元上方,將是跌破走勢失敗的第一個訊號。
還有哪些公司也受到波及 🕸️
Nvidia 持有的 Intel 股份價值減少約 60 億美元,PC 製造商股價下跌,科技設備類股下挫約 4.3%。Alphabet 和 Amazon 本週公布財報後也遭到拋售,而半導體指數自 10 月高點下跌 13%,較 6 月高點下跌 21%。不同公司呈現相同模式:當前業績強勁,但市場已在為下一季重新定價。
尾聲:計畫的考驗 🎃
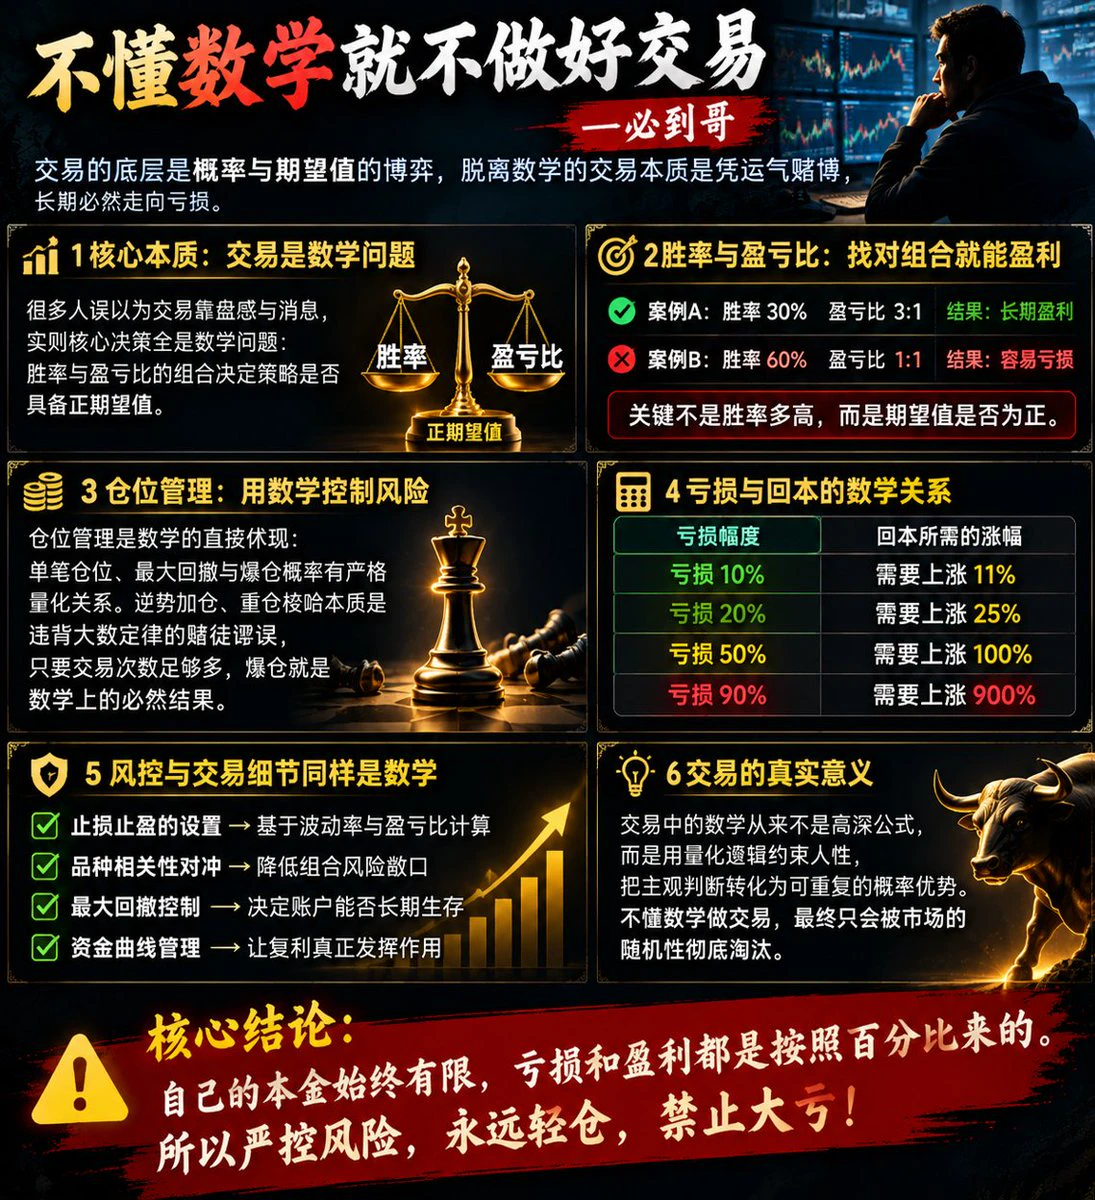
對持有 INTC 的人來說,問題在於這套計畫是否經得起連停損單都來不及觸發的跳空下跌。下跌 28.6%,相當於 5 倍槓桿下保證金的 143%。需要重新評估的事實包括第四季財測、截至 2027 年年中的 PC 需求、資料中心成長能否帶動獲利,以及約 38% 的毛利率。在下一份財報公布前,先決定什麼價位代表投資論點已被證明錯誤,並控制部位規模,避免一次跳空就決定整個帳戶的命運。 #ShareWeekly #WCTCS9