
#SpaceXQ3Earnings #SpaceXQ3Earnings SpaceX 財報夜:SPCX 股價 144.55 美元時的超預期、符合預期、未達預期解讀指南
SpaceX 將於今晚收盤後公布第三季業績,並於美國東部時間下午 4:30 舉行電話會議。SPCX 股價接近 144.55 美元,以下根據最新共識預期和選擇權數據,整理各種結果可能代表的意義。
四個數字看懂局勢
SPCX 週五收在 146.03 美元,單週跌幅超過 10%。股價在 8 月從約 105 美元的低點漲至 10 月初約 176 美元的高點後,目前正處於回檔。依我計算,144.55 美元比高點低約 18%,比 8 月低點高約 38%。目前股價位於極寬區間的中段。
市場共識
Bloomberg 共識預期營收為 128.9 億美元,調整後每股盈餘為 0.149 美元,EBITDA 為 66.2 億美元。分析師預測 EPS 將由 Q2 虧損 0.09 美元轉為獲利 0.13 美元。若符合預期,將是 SpaceX 上市以來首次單季 EPS 為正。Q2 營收為 78.1 億美元,年增 92%,因此依我計算,市場共識代表營收較 Q2 成長約 65%。
營收組成才是關鍵
市場預期 AI 營收約為 64 億美元,較 Q2 的 25.6 億美元成長約 150%,並將首度超越 Starlink,成為最大營收來源。連線服務營收預估約為 48.4 億美元,高於上季的 42.9 億美元;FactSet 預估 AI 營收為 64.7 億美元。依我計算,AI 和連線服務合計約占預期營收的 88%。市場共識也預期 Starlink 消費者訂戶約達 1430 萬名。
成本面
成長代價高昂。Q2,SpaceX 花費 184 億美元於資本支出,其中包括 158.3 億美元用於 AI 基礎設施。10 月初,公司表示計畫籌集 400 億美元購買 Nvidia AI 晶片。其市銷率約為 155 倍,遠高於歷史中位數。因此,有一份財報前瞻指出,AI 商業化、資本支出指引及未來融資需求,可能比財報標題數字更重要。
選擇權市場的預期
選擇權交易者預期財報公布後股價將波動 7.8%。其他估計較小:一份估算為正負 6.8%,另一份則預估為 5.3%。以 144.55 美元計算,波動 7.8% 代表股價區間約為 133 至 156 美元。賣權集中在 140 美元附近,買權集中在 150 美元附近,這勾勒出首先值得關注的價位。
解讀指南
超預期:營收高於約 130 億美元,EPS 達到或高於 0.15 美元,且 AI 營收明顯高於 64 億美元。若資本支出維持受控,且管理層展現朝 1000 億美元以上營收年化水準目標邁進的進展,看多論點將更為有力。首先的上行參考價位是 150 美元的買權集中區,其次是隱含區間上緣的 156 美元。分析師平均目標價 217.50 美元,較 144.55 美元高約 50%,但目標價通常落後於股價。
符合預期:數字接近市場共識。股價反應將取決於指引、融資及成長品質。我預期股價將在隱含區間內震盪。
未達預期或融資衝擊:營收不如預期、AI 轉化速度慢於預期,或資本支出大幅提高並帶來更大的資金需求。一份技術面前瞻已在探討股價能否守住 140 美元;若跌破,股價可能下探 133 美元附近,較目前價格低約 8%。
本季有何不同
這是上市後第二份完整季度財報,也是首次真正檢驗 AI 運算合約能否轉化為營收。分析師大多持正面看法,市場共識為「適度買進」,由 28 個買進、5 個持有和 2 個賣出評級組成;Evercore 將目標價調高至 275 美元。市場信心高於股價表現,因此股價反應可能朝任一方向大幅波動。
值得留意的上行催化因素
Starlink Mobile 的進展值得關注,SpaceX 計畫斥資約 80 億美元購買無線頻譜,以協助服務觸及室內用戶;此外,FCC 已核准再增加 15,000 顆次世代衛星。訂戶成長及每位用戶平均營收也將影響獲利預期。
市場背景
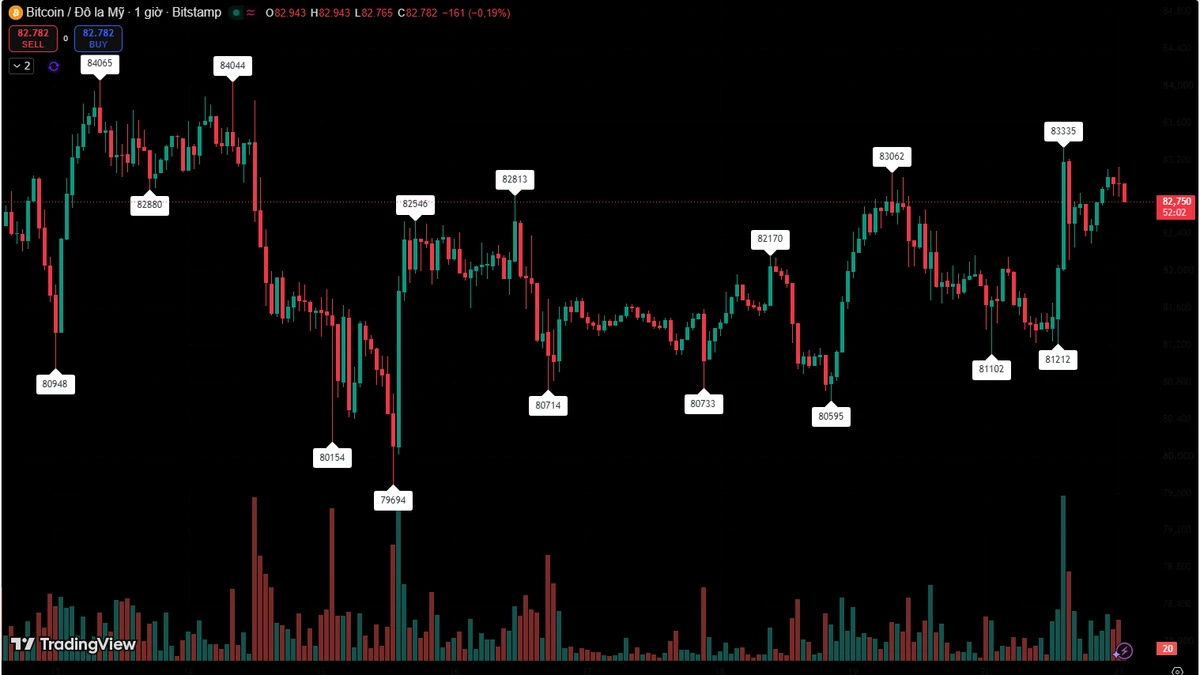
今晚正值繁忙的一週。Tesla 明天公布財報,Solana 的 Alpenglow 升級也安排在同一天,Western Digital 週四公布財報,Fed 則於 10 月 27 至 28 日開會。Nasdaq 剛經歷近 5% 的跌幅,BTC 來到 81,800 美元附近,因此市場風險偏好脆弱。SpaceX 財報疲弱可能普遍打壓與 AI 相關的資產,強勁財報則可能提振 Tesla 財報前的市場情緒。
我的應對方式
我不會根據第一則標題消息交易。我會等到電話會議,留意資本支出和 AI 產能相關評論,控制部位規模,並避免在財報公布前後使用槓桿。盤後股價波動往往會在隔日開盤時反轉。
#WCTCS9 $SPCX